
Come trovare il coefficiente di ammortamento corretto nella tabella del D.M. 31 dicembre 1988: Gruppi, Specie, ATECO, primo esercizio e casi
Il coefficiente fiscale dipende dall’attività esercitata e dalla categoria del bene individuate nella tabella ministeriale. La guida mostra come passare da Gruppo e Specie alla percentuale corretta, come usare il codice ATECO e come affrontare le classificazioni dubbie.
I coefficienti di ammortamento fiscale non si individuano considerando soltanto il bene acquistato, ma attraverso la tabella ministeriale riferita al settore in cui il bene è impiegato: occorre identificare il Gruppo, la Specie e infine la relativa categoria di cespite. Il D.M. 31 dicembre 1988 costituisce la base della tabella, successivamente modificata e integrata, mentre la disciplina vigente dell’ammortamento dei beni materiali d’impresa è oggi confluita nell’art. 111 del D.Lgs. n. 117/2026. Il codice ATECO può aiutare a inquadrare l’attività, ma non sostituisce la classificazione prevista dalla tabella. Quando attività o bene non trovano una corrispondenza immediata, la scelta del coefficiente richiede una valutazione più attenta.
Per approfondire il funzionamento generale, la determinazione delle quote e il rapporto tra ammortamento civilistico e fiscale si rinvia alla guida dedicata all’ammortamento.
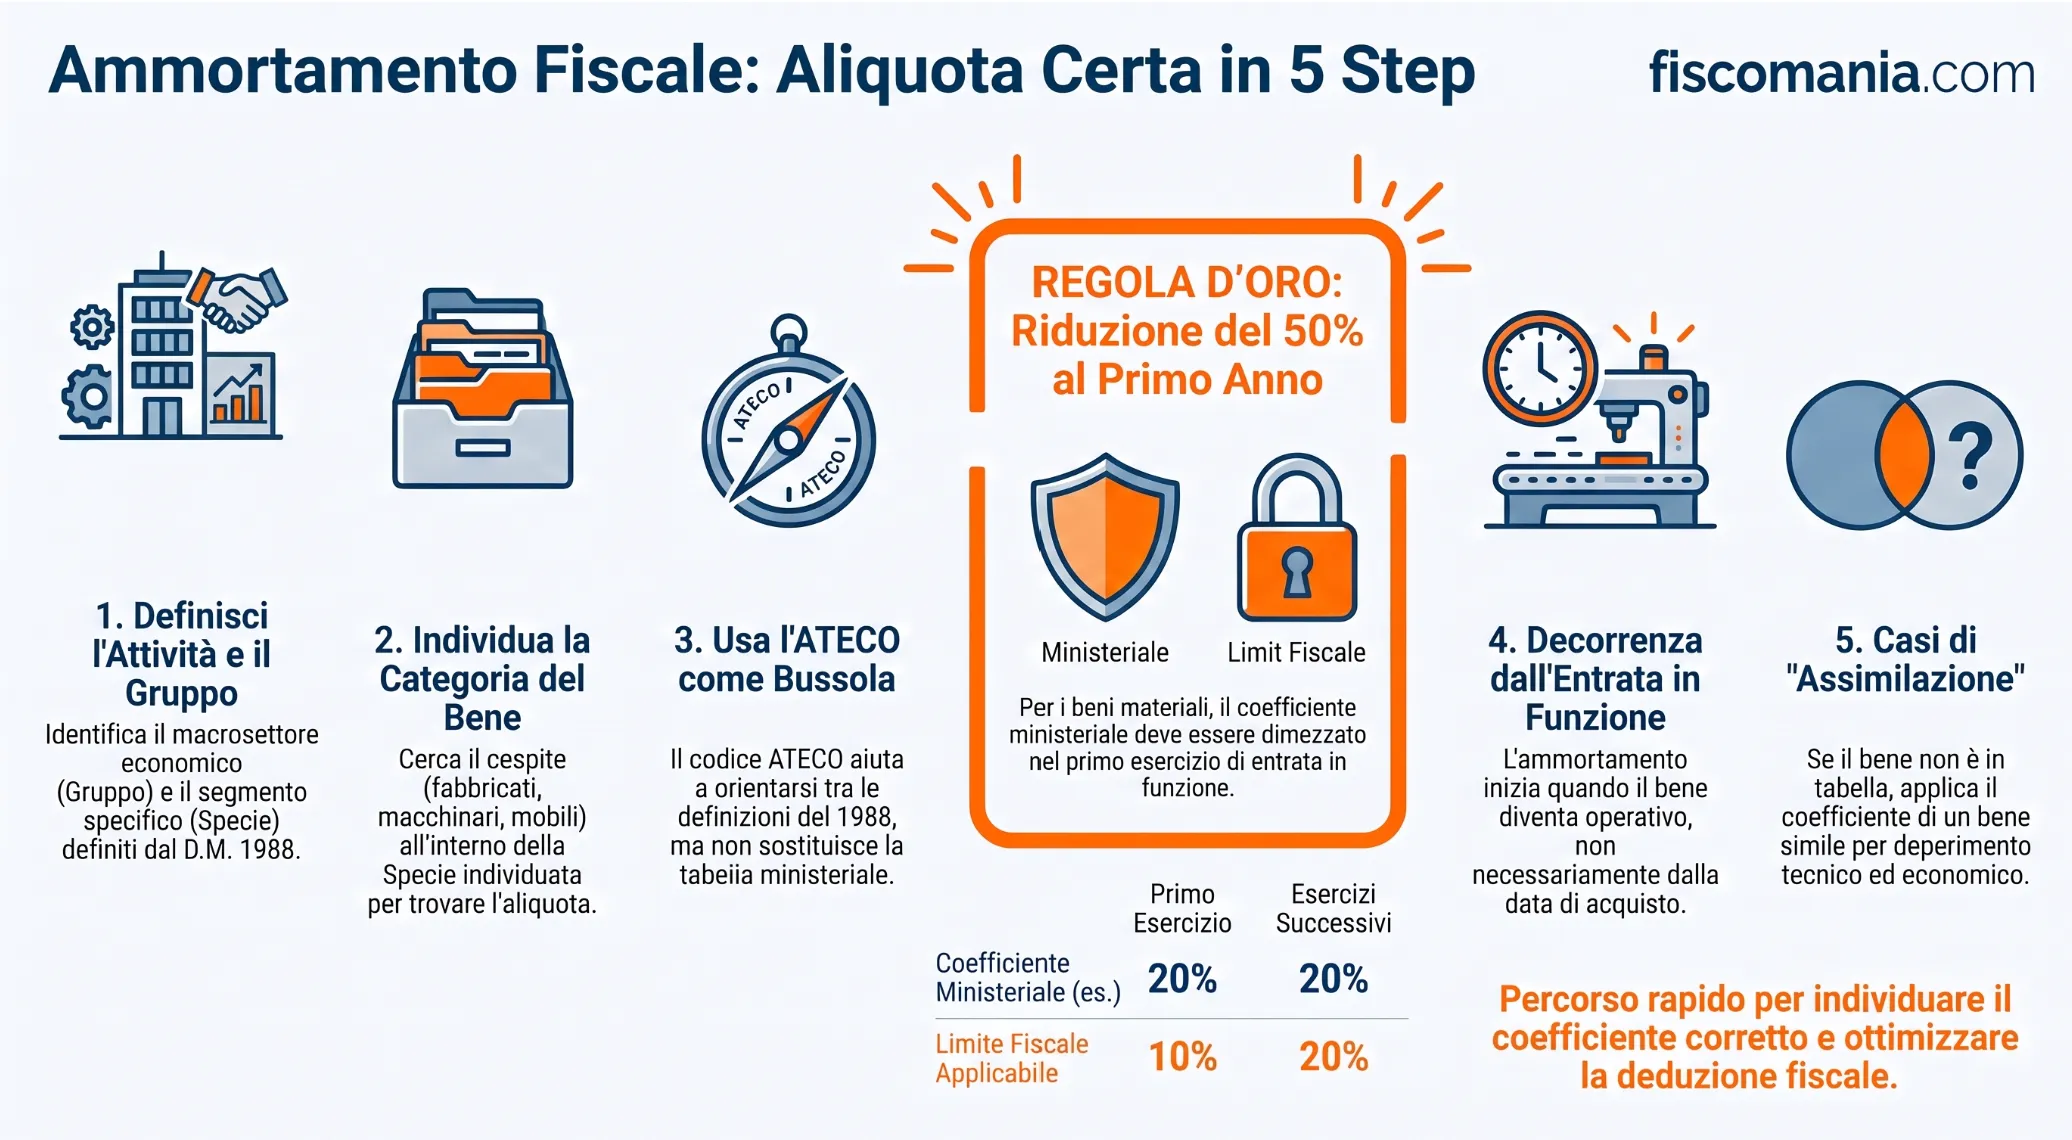
Come individuare il coefficiente di ammortamento corretto
Per individuare il coefficiente di ammortamento non è sufficiente cercare nella tabella il nome del bene acquistato. Il D.M. 31 dicembre 1988 è costruito combinando due elementi: il settore nel quale viene esercitata l’attività e la categoria del bene strumentale utilizzato. La ricerca deve quindi partire dall’inquadramento dell’attività, proseguire con l’individuazione del relativo Gruppo e della Specie e concludersi con la ricerca del cespite all’interno delle voci previste.
La tabella ministeriale distingue infatti le attività in Gruppi e Specie e, all’interno di ciascuna classificazione, indica coefficienti diversi in funzione delle caratteristiche dei beni. Il medesimo tipo di cespite può pertanto richiedere una verifica del settore nel quale è impiegato prima di poter individuare correttamente la percentuale fiscale.
Il percorso da seguire in cinque passaggi
La ricerca può essere organizzata in cinque passaggi.
1. Individuare l’attività effettivamente esercitata
Il primo elemento da considerare è il settore nel quale opera l’impresa. La tabella ministeriale non è organizzata sulla base degli attuali codici ATECO, ma secondo una propria classificazione per attività produttive risalente al D.M. 31 dicembre 1988.
Non bisogna quindi iniziare dalla domanda “qual è l’aliquota del computer, dell’automezzo o del macchinario?”, ma da quale attività viene esercitata e quale parte della tabella la rappresenta.
2. Individuare il Gruppo
Una volta identificato il settore occorre ricercare il relativo Gruppo della tabella. I Gruppi raccolgono le grandi aree di attività economica: ad esempio, industrie agrarie e boschive, industrie alimentari, attività manifatturiere, trasporti, commercio e altre categorie.
L’appartenenza al Gruppo restringe quindi l’area della tabella nella quale effettuare la ricerca.
3. Individuare la Specie
All’interno del Gruppo possono essere previste diverse Specie, corrispondenti a segmenti più specifici dell’attività.
Questo passaggio è rilevante perché due imprese appartenenti allo stesso macrosettore possono utilizzare tabelle differenti in relazione alla specifica attività svolta. La percentuale non deve pertanto essere scelta fermandosi alla sola intestazione generale del Gruppo.
4. Cercare il bene o la categoria corrispondente
Individuata la Specie, occorre verificare la voce relativa al cespite: fabbricati, impianti, macchinari, attrezzature, mobili, macchine d’ufficio, mezzi di trasporto o altre categorie specificamente previste.
Il coefficiente indicato nella corrispondente riga rappresenta il limite massimo fiscale ordinario utilizzabile ai fini della deduzione della quota di ammortamento. L’art. 102, comma 2, TUIR precisa infatti che i coefficienti sono stabiliti per categorie di beni omogenei sulla base del normale periodo di deperimento e consumo nei diversi settori produttivi.
5. Verificare se ricorre una situazione particolare
L’individuazione della riga non esaurisce sempre l’analisi. Occorre verificare, ad esempio, se si tratta del primo esercizio di entrata in funzione del bene, se l’impresa svolge più attività oppure se il cespite o l’attività non trovano una corrispondenza immediata nella classificazione ministeriale.
In presenza di queste situazioni non è corretto scegliere automaticamente la voce apparentemente più simile o il coefficiente più favorevole: occorre verificare quale classificazione sia fiscalmente sostenibile.
Albero logico per trovare il coefficiente
Il procedimento può essere sintetizzato nel seguente percorso decisionale:
La logica è quindi attività → Gruppo → Specie → bene → coefficiente. Il codice ATECO può fornire un elemento utile per orientare l’inquadramento dell’attività, soprattutto quando le denominazioni moderne non coincidono con quelle utilizzate nel 1988, ma non sostituisce questo percorso. La stessa prassi dell’Agenzia delle Entrate ha riconosciuto che l’evoluzione economica e tecnologica ha prodotto attività non contemplate espressamente dalla classificazione originaria e, in specifici contesti, ha utilizzato la classificazione ATECO come elemento ausiliario di inquadramento.
| Passaggio | Verifica | Esito |
|---|---|---|
| 1 | Qual è l’attività effettivamente esercitata? | Individua il settore di riferimento |
| 2 | In quale Gruppo del D.M. 31 dicembre 1988 rientra? | Accedi alla sezione corretta della tabella |
| 3 | Quale Specie descrive più precisamente l’attività? | Individua la classificazione specifica |
| 4 | Il bene è espressamente indicato? | Applica il coefficiente previsto dalla relativa voce |
| 5 | Attività o bene non trovano una corrispondenza chiara? | È necessaria un’ulteriore verifica prima di individuare il coefficiente |
La logica è quindi attività → Gruppo → Specie → bene → coefficiente. Il codice ATECO può fornire un elemento utile per orientare l’inquadramento dell’attività, soprattutto quando le denominazioni moderne non coincidono con quelle utilizzate nel 1988, ma non sostituisce questo percorso. La stessa prassi dell’Agenzia delle Entrate ha riconosciuto che l’evoluzione economica e tecnologica ha prodotto attività non contemplate espressamente dalla classificazione originaria e, in specifici contesti, ha utilizzato la classificazione ATECO come elemento ausiliario di inquadramento.
Come leggere la tabella del D.M. 31 dicembre 1988
La tabella dei coefficienti di ammortamento non è un semplice elenco alfabetico di beni. È organizzata secondo una struttura gerarchica nella quale occorre individuare prima il settore di attività, poi la relativa Specie e soltanto a quel punto la voce corrispondente al bene ammortizzabile. La percentuale riportata accanto al cespite costituisce il coefficiente fiscale previsto per quella combinazione di attività e categoria di bene.
Questa impostazione spiega perché cercare direttamente “coefficiente computer”, “coefficiente attrezzatura” o “aliquota macchinario” può non essere sufficiente: la stessa denominazione del bene deve essere letta all’interno della sezione della tabella pertinente all’attività esercitata. La versione ufficiale del D.M. 31 dicembre 1988 è pubblicata nella banca dati del Dipartimento delle Finanze.
Gruppo, Specie e categoria del bene
Il Gruppo identifica un grande settore economico. All’interno del Gruppo, le Specie distinguono attività più specifiche; per ciascuna di esse vengono poi elencate le categorie di beni e i relativi coefficienti.
Il meccanismo può essere rappresentato così:
| Livello | Cosa individua | Esempio |
|---|---|---|
| Gruppo | Macrosettore economico | Industrie agrarie e boschive |
| Specie | Attività specifica svolta | Industrie agrarie diverse |
| Bene | Categoria del cespite utilizzato | Macchinari operatori e impianti |
| Coefficiente | Percentuale massima fiscale prevista | 9% |
Nell’esempio, tratto dal Gruppo I – Industrie agrarie e boschive, la Specie II prevede per “macchinari operatori ed impianti” un coefficiente del 9%, mentre nella stessa sezione sono previste percentuali differenti per fabbricati, costruzioni leggere, attrezzature, mobili, macchine d’ufficio e mezzi di trasporto.
Questo evidenzia un aspetto operativo importante: Gruppo e Specie non sono informazioni accessorie della tabella, ma fanno parte del procedimento con cui viene individuato il coefficiente.
La classificazione ministeriale comprende numerosi settori, dalle industrie agrarie e manifatturiere fino ai servizi, arrivando al Gruppo XXIII dedicato alle attività non precedentemente specificate. Proprio questa ultima categoria assume rilievo quando l’attività esercitata non trova una collocazione immediata nei settori precedenti.
Perché lo stesso bene può avere coefficienti diversi
La tabella è costruita tenendo conto non soltanto della natura materiale del bene, ma anche del normale deperimento e consumo che il cespite subisce nei diversi settori produttivi. Per questo motivo non è corretto assumere che a ogni tipologia di bene corrisponda necessariamente un’unica aliquota valida per qualunque impresa.
Nella pratica, alcune categorie ricorrono con la stessa percentuale in numerose sezioni della tabella, mentre per altri cespiti il coefficiente cambia in funzione dell’attività nella quale vengono utilizzati. La verifica deve quindi essere effettuata sulla voce prevista per la corretta classificazione dell’impresa e non attraverso un elenco generalizzato di percentuali.
Questa è anche la ragione per cui, nella tabella completa riportata più avanti, i coefficienti saranno mantenuti distinti per Gruppo e Specie, anziché essere accorpati in un’unica lista per nome del bene.
Esiste una tabella dei coefficienti di ammortamento 2026?
Non viene approvata ogni anno una nuova tabella generale dei coefficienti di ammortamento. Le ricerche come “tabella coefficienti ammortamento 2026” o “aliquote ammortamento 2026” esprimono normalmente l’esigenza di verificare quali percentuali siano utilizzabili nell’anno corrente, ma non identificano un nuovo decreto annuale.
Il riferimento resta il D.M. 31 dicembre 1988, considerando le modifiche e integrazioni intervenute successivamente. La banca dati ufficiale del Dipartimento delle Finanze riporta oggi il testo coordinato della tabella e indica, per la versione vigente, la modifica apportata dal D.M. 28 marzo 1996.
Di conseguenza, la domanda corretta non è tanto:
“Qual è la tabella del 2026?”
quanto:
“Qual è la versione vigente della tabella ministeriale e quale Gruppo, Specie e voce devo utilizzare per la mia attività e per il mio bene?”
Nella consultazione operativa occorre quindi verificare la fonte ministeriale aggiornata, senza utilizzare automaticamente una tabella trovata online soltanto perché nel titolo compare l’anno corrente.
Codice ATECO e coefficienti di ammortamento: quale rapporto?
Il codice ATECO non determina automaticamente il coefficiente di ammortamento da applicare a un bene. La classificazione ATECO identifica l’attività economica esercitata, mentre i coefficienti fiscali derivano dalla diversa classificazione contenuta nella tabella del D.M. 31 dicembre 1988, articolata per Gruppi, Specie e categorie di beni.
Il codice attività può quindi rappresentare un elemento utile per comprendere in quale settore opera l’impresa, ma non esiste una regola generale che consenta di trasformare direttamente un codice ATECO in una determinata percentuale di ammortamento.
Perché non esiste una corrispondenza automatica tra ATECO e coefficiente
Le due classificazioni rispondono a finalità e periodi storici differenti. Il D.M. 31 dicembre 1988 utilizza una suddivisione delle attività costruita alla fine degli anni Ottanta, mentre la classificazione oggi vigente è ATECO 2025, entrata in vigore il 1° gennaio 2025 e utilizzata operativamente dal 1° aprile 2025 per finalità statistiche, fiscali e amministrative. L’Istat ha inoltre previsto dal 2026 un sistema di aggiornamenti più frequenti della classificazione.
Di conseguenza, le denominazioni utilizzate nelle due classificazioni possono non coincidere. Un’attività oggi descritta con un codice estremamente specifico può essere ricompresa, nella tabella ministeriale dei coefficienti, all’interno di una categoria più ampia o denominata secondo il contesto produttivo esistente nel 1988.
Non è quindi corretto adottare un automatismo del tipo:
codice ATECO → percentuale di ammortamento
Il passaggio intermedio resta l’individuazione dell’attività rilevante all’interno della struttura del D.M. 31 dicembre 1988.
Come utilizzare il codice ATECO per orientarsi nella tabella
Operativamente, il codice ATECO può essere utilizzato come punto di partenza per descrivere con precisione l’attività effettivamente esercitata. Una volta chiarito che cosa fa concretamente l’impresa, occorre verificare quale Gruppo e quale Specie della tabella ministeriale rappresentino correttamente quell’attività.
Il percorso è quindi:
codice ATECO e attività effettiva → settore corrispondente nel D.M. 31 dicembre 1988 → Gruppo → Specie → categoria del bene → coefficiente.
L’ATECO assume particolare utilità quando la denominazione moderna dell’attività non trova una corrispondenza letterale nella tabella del 1988. Anche l’Amministrazione finanziaria ha riconosciuto, in un diverso contesto interpretativo, che l’evoluzione tecnologica e socio-economica può aver generato attività non contemplate dalla classificazione originaria del decreto e che, quando l’inquadramento nei Gruppi del D.M. non è immediato, la classificazione ATECO può fornire elementi utili per ricostruire la natura dell’attività.
Questo precedente non crea però una regola generale di conversione dei codici ATECO in coefficienti di ammortamento: conferma piuttosto l’utilità della classificazione moderna come strumento interpretativo ausiliario quando la nomenclatura del 1988 non rappresenta in modo immediato l’attività attuale.
Impresa che esercita più attività
Una cautela ulteriore è necessaria quando la stessa impresa esercita più attività economiche. In questi casi il semplice riferimento al codice ATECO principale o prevalente potrebbe non essere sufficiente per individuare il coefficiente relativo a tutti i beni utilizzati dall’impresa.
Occorre verificare quale attività sia concretamente collegata all’impiego del cespite e quale classificazione ministeriale sia applicabile. Il problema non si risolve quindi assumendo che tutti i beni dell’impresa debbano necessariamente seguire le percentuali riconducibili al solo codice ATECO prevalente.
La verifica diventa ancora più importante quando le attività appartengono a settori differenti oppure quando un determinato bene viene utilizzato esclusivamente o prevalentemente in una specifica linea di attività.
Il codice ATECO aiuta a classificare l’attività, non il bene
Va infine distinta la classificazione dell’attività da quella del cespite. Anche dopo aver individuato correttamente il settore attraverso l’ATECO e la corrispondente parte della tabella ministeriale, resta necessario cercare la categoria nella quale rientra il bene.
Il codice ATECO non dice quindi quale percentuale applicare a un computer, a un’attrezzatura o a un impianto. Serve, quando pertinente, a stabilire in quale parte della tabella cercare quel bene.
Solo dopo questo passaggio è possibile verificare la relativa voce e il coefficiente previsto dal D.M. 31 dicembre 1988. Se invece l’attività o il cespite non trovano una corrispondenza sufficientemente chiara, non è opportuno forzare l’associazione: occorre passare alla verifica dei casi non espressamente previsti dalla tabella.
Cosa fare se attività o bene non compaiono chiaramente nella tabella
La tabella del D.M. 31 dicembre 1988 non contiene necessariamente una corrispondenza letterale per ogni attività economica o per ogni bene oggi utilizzato dalle imprese. In questi casi l’assenza di una voce specifica non consente né di scegliere liberamente un coefficiente né di utilizzare automaticamente quello più favorevole: occorre individuare la classificazione che meglio rappresenta l’attività o il cespite sulla base della struttura della tabella e dei criteri elaborati dalla prassi.
L’Agenzia delle Entrate ha espressamente chiarito che l’elencazione dei beni contenuta nella tabella non è esaustiva e che un’impresa può utilizzare cespiti non espressamente contemplati nel proprio Gruppo o nella propria Specie.
Attività non indicata con la stessa denominazione
Quando l’attività esercitata non compare con la denominazione utilizzata oggi, il primo passaggio consiste nel verificare se, considerando le sue caratteristiche sostanziali, possa comunque essere ricondotta a uno dei Gruppi o delle Specie già presenti nel decreto.
La mancata coincidenza terminologica non significa infatti che l’attività sia automaticamente esclusa dalla classificazione ministeriale. Il D.M. risale al 1988 e l’Amministrazione finanziaria ha riconosciuto che l’evoluzione tecnologica e socio-economica può aver determinato la nascita di attività che non erano allora contemplate con le denominazioni attuali. In questo contesto la classificazione ATECO può fornire elementi di supporto all’inquadramento, senza sostituire la struttura del decreto.
Se l’attività non trova effettivamente collocazione nei settori precedenti, la tabella contiene anche il Gruppo XXIII – Attività non precedentemente specificate, nel quale rientrano, tra l’altro, una categoria residuale dedicata alle “altre attività” e i relativi coefficienti per le diverse tipologie di beni.
Anche il ricorso al Gruppo residuale, tuttavia, non deve essere completamente automatico: occorre verificare che rappresenti correttamente le modalità di impiego e di deperimento del bene nel caso concreto.
Bene non espressamente previsto nella tabella
Un problema diverso si verifica quando l’attività è correttamente individuata, ma all’interno della relativa sezione non compare il cespite utilizzato dall’impresa.
In questo caso la prassi dell’Agenzia delle Entrate fornisce un criterio particolarmente utile: l’assenza del bene dal Gruppo può significare che quel cespite non era stato considerato tipico del settore e può rendersi necessario fare riferimento ai coefficienti previsti per beni simili appartenenti ad altre categorie di imprese.
Il confronto deve quindi riguardare le caratteristiche economiche e tecniche del bene e il relativo processo di deperimento, non soltanto la somiglianza del nome.
Un’applicazione concreta di questo principio riguarda gli impianti fotovoltaici: non essendo previsto nella tabella un coefficiente specifico, l’Amministrazione finanziaria ha utilizzato coefficienti riferiti a beni appartenenti ad altri settori produttivi aventi caratteristiche assimilabili, distinguendo anche in funzione della qualificazione del bene come mobile o immobile.
Questo esempio mostra perché, quando manca una voce espressa, non è corretto inserire il cespite nella categoria apparentemente più vicina senza verificare l’effettiva analogia.
Quando il bene è utilizzato da un soggetto appartenente a un altro settore
Un ulteriore dubbio può sorgere quando il proprietario del bene lo concede in locazione, comodato o noleggio a un soggetto che svolge un’attività diversa.
La regola generale indicata dall’Agenzia delle Entrate è che, ai fini dell’individuazione del coefficiente, occorre fare riferimento all’attività esercitata dal proprietario del bene, e non automaticamente al settore nel quale il bene viene utilizzato dal locatario o comodatario.
Anche questa regola conosce però situazioni particolari. Per le imprese che svolgono attività di noleggio, ad esempio, l’Agenzia ha ritenuto che l’applicazione automatica dei coefficienti del gruppo residuale “altre attività non precedentemente specificate” potesse non rappresentare correttamente l’effettivo deperimento del bene, richiedendo un criterio più aderente alle caratteristiche del suo utilizzo.
Il caso conferma un principio generale: il Gruppo residuale è uno strumento della tabella, non una soluzione automatica per ogni situazione non immediatamente classificabile.
Quando l’assimilazione richiede cautela
Quando attività o cespite non sono espressamente contemplati, il percorso corretto può essere sintetizzato in quattro verifiche:
| Verifica | Criterio | Conclusione |
|---|---|---|
| Attività | Verificare se è sostanzialmente riconducibile a un Gruppo o una Specie esistente | Utilizzare la relativa sezione della tabella |
| Attività residuale | Verificare se trova collocazione nel Gruppo XXIII | Utilizzare il gruppo residuale se coerente con il caso concreto |
| Bene assente | Ricercare beni con caratteristiche e deperimento assimilabili | Valutare il coefficiente previsto per il bene similare |
| Caso non chiaro | L’assimilazione non è tecnicamente evidente | Evitare l’attribuzione arbitraria del coefficiente |
La presenza di una categoria residuale o di un bene apparentemente analogo non autorizza quindi a scegliere il coefficiente esclusivamente in base alla convenienza fiscale. La classificazione deve poter essere sostenuta attraverso la natura del cespite, le sue caratteristiche, il settore di riferimento e il normale processo di deperimento e consumo.
Quando questi elementi non conducono a una soluzione sufficientemente chiara, l’individuazione del coefficiente diventa una valutazione interpretativa e deve essere documentata con maggiore attenzione.
Coefficiente di ammortamento nel primo esercizio
Per i beni materiali strumentali dell’impresa il coefficiente ministeriale deve essere ridotto alla metà nel primo esercizio di ammortamento. La regola è prevista dall’art. 102, comma 2, del TUIR e opera dopo aver individuato nella tabella del D.M. 31 dicembre 1988 il coefficiente ordinariamente applicabile al bene.
La riduzione non modifica quindi la classificazione del cespite: prima si individua il coefficiente corrispondente a Gruppo, Specie e categoria del bene e, successivamente, nel primo esercizio se ne considera la metà ai fini della determinazione della quota fiscalmente deducibile.
L’ammortamento fiscale decorre dall’entrata in funzione del bene
Il primo elemento da verificare non è la data di acquisto, ma l’esercizio nel quale il bene entra effettivamente in funzione. L’art. 102, comma 1, del TUIR stabilisce infatti che le quote di ammortamento dei beni materiali strumentali sono deducibili a partire dall’esercizio di entrata in funzione.
Di conseguenza, l’acquisto e l’entrata in funzione possono collocarsi in momenti differenti. Se un macchinario viene acquistato in un esercizio ma diventa operativo soltanto in quello successivo, è da quest’ultimo che inizia fiscalmente il processo di ammortamento e trova applicazione la riduzione alla metà del coefficiente.
La regola fiscale del primo esercizio non deve essere confusa con la determinazione civilistica della quota di competenza, che segue criteri propri legati alla residua possibilità di utilizzazione del bene. Per il confronto tra ammortamento civilistico e fiscale si rinvia alla guida generale sull’ammortamento.
Come si applica la riduzione alla metà
La riduzione opera sul coefficiente ministeriale, non sul costo fiscale del bene.
Se, ad esempio, dalla tabella risulta un coefficiente ordinario del 20%, nel primo esercizio il limite fiscale previsto dall’art. 102 è pari al 10%. Dal secondo esercizio torna applicabile, come limite massimo ordinario, il coefficiente del 20%.
| Elemento | Primo esercizio | Esercizi successivi |
|---|---|---|
| Coefficiente ministeriale | 20% | 20% |
| Limite fiscale applicabile | 10% | 20% |
La norma utilizza quindi un criterio forfetario: il coefficiente viene dimezzato per il primo esercizio, senza parametrarlo al numero effettivo di mesi nei quali il bene è stato utilizzato. La prassi dell’Agenzia delle Entrate richiama espressamente questa regola precisando che, fiscalmente, le quote ammesse sono determinate nei limiti dei coefficienti ministeriali ridotti alla metà per il primo esercizio.
Il dimezzamento riguarda il limite fiscale del primo esercizio
La percentuale ottenuta dimezzando il coefficiente ministeriale rappresenta il limite massimo di deduzione fiscale previsto per il primo esercizio; non obbliga l’impresa a dedurre necessariamente l’intero importo risultante dall’applicazione di quel limite.
Questo aspetto è importante per mantenere distinta la funzione della tabella ministeriale dalla determinazione dell’ammortamento civilistico: il D.M. 31 dicembre 1988 stabilisce i coefficienti rilevanti ai fini fiscali, mentre il processo contabile di ripartizione del costo segue le regole di bilancio.
In questa guida il punto rilevante è quindi operativo: una volta trovato nella tabella il coefficiente corretto, occorre ricordare che per il primo esercizio di entrata in funzione del bene il limite fiscale è pari alla metà della percentuale indicata.
Quando il coefficiente di ammortamento non è immediato
L’individuazione del coefficiente è semplice quando attività e bene trovano una corrispondenza chiara nella tabella ministeriale. Le maggiori difficoltà nascono invece quando la classificazione del 1988 non descrive perfettamente l’attività attuale, l’impresa opera in più settori oppure il cespite è utilizzato con modalità differenti da quelle normalmente considerate nella tabella.
In queste situazioni il problema non riguarda il calcolo dell’ammortamento, ma la scelta della voce ministeriale fiscalmente più coerente.
Attività moderna senza una corrispondenza letterale nella tabella
Un’impresa può svolgere oggi un’attività che nel 1988 non esisteva oppure che viene attualmente descritta con una terminologia molto diversa. La mancata presenza della denominazione moderna non significa però che debba essere utilizzato automaticamente il Gruppo XXIII dedicato alle attività residuali.
Occorre prima comprendere la natura sostanziale dell’attività e il processo produttivo nel quale viene utilizzato il bene, verificando se possano essere ricondotti a una delle attività già contemplate dalla tabella. Solo quando tale collegamento non risulta sostenibile assume rilievo la classificazione residuale. La struttura del D.M. resta infatti organizzata per settori produttivi e categorie di cespiti e deve essere interpretata tenendo conto di tale impostazione.
Impresa che esercita più attività
La presenza di più attività economiche rende meno affidabile una ricerca basata esclusivamente sul codice ATECO principale dell’impresa. Un soggetto può, ad esempio, svolgere contemporaneamente un’attività produttiva e una commerciale oppure gestire differenti linee operative nelle quali vengono impiegati beni con funzioni diverse.
In queste circostanze è necessario ricostruire il collegamento tra il cespite e l’attività per la quale viene concretamente utilizzato, evitando di attribuire indistintamente a tutti i beni i coefficienti riferibili alla sola attività prevalente.
La logica della tabella ministeriale impone infatti di considerare congiuntamente settore produttivo e tipologia del bene. L’inquadramento dell’impresa costituisce il punto di partenza, ma non sostituisce la verifica della specifica destinazione economica del cespite.
Bene concesso a un soggetto che opera in un settore diverso
Un caso particolarmente interessante riguarda un bene posseduto da un’impresa ma utilizzato, attraverso locazione o comodato, da un soggetto appartenente a un altro settore economico.
La regola generale indicata dall’Agenzia delle Entrate è di fare riferimento all’attività del locatore o comodante, non al settore nel quale opera l’utilizzatore. La semplice circostanza che il cespite venga impiegato da un’altra impresa non determina quindi automaticamente il passaggio ai coefficienti di quest’ultima.
Una disciplina particolare è stata però riconosciuta per le imprese di noleggio: quando il bene rimane per tutta la vita utile esclusivamente destinato allo stesso settore di utilizzazione, il coefficiente può essere ricercato nel gruppo dell’utilizzatore per rappresentarne più correttamente il deterioramento fisico.
Bene non indicato nella Specie di appartenenza
L’assenza di un cespite dall’elenco riferito all’attività dell’impresa non significa che quel bene non sia ammortizzabile. Può semplicemente significare che, al momento della predisposizione della tabella, non era considerato un bene tipico di quel settore.
La prassi ammette in questi casi il riferimento a coefficienti previsti per beni simili appartenenti ad altre categorie di imprese, purché l’analogia sia fondata sulle caratteristiche del cespite, sulla funzione strumentale e soprattutto sul processo di usura.
Non basta quindi trovare nella tabella un bene con un nome simile. La scelta deve poter essere motivata sulla base di una effettiva assimilabilità tecnica ed economica, perché è proprio il diverso normale periodo di deperimento e consumo che giustifica l’esistenza di coefficienti differenti.
Tabella coefficienti di ammortamento in PDF
Scarica la tabella del D.M. 31 dicembre 1988 organizzata per Gruppo e Specie, verificata tenendo conto delle successive modifiche normative.
Scarica la tabella in PDF →Tabella verificata e aggiornata al 2026. La classificazione resta quella prevista dal D.M. 31 dicembre 1988 e dalle successive modifiche. Il codice ATECO può aiutare a individuare l’attività, ma non determina automaticamente il coefficiente applicabile.
Tabella dei coefficienti di ammortamento per Gruppo e Specie
La tabella del D.M. 31 dicembre 1988 riporta i coefficienti fiscali applicabili alle diverse categorie di beni materiali strumentali distinguendo le attività in 23 Gruppi e, quando previsto, in ulteriori Specie.
Per trovare il coefficiente è consigliabile individuare prima il settore di attività attraverso l’indice seguente e successivamente consultare la relativa Specie. All’interno di ciascuna sezione sono riportate le categorie di beni e la percentuale prevista dalla tabella ministeriale.
La tabella pubblicata di seguito mantiene la struttura e le denominazioni del decreto: eventuali termini non più utilizzati nella classificazione economica attuale non sono stati sostituiti con le corrispondenti categorie ATECO.
Indice dei Gruppi
| Gruppo | Settore di attività |
|---|---|
| Gruppo I | Industrie agrarie e boschive |
| Gruppo II | Industrie zootecniche |
| Gruppo III | Industrie della pesca e della caccia |
| Gruppo IV | Industrie estrattive di minerali metalliferi e non metalliferi |
| Gruppo V | Industrie manifatturiere alimentari |
| Gruppo VI | Industrie manifatturiere del legno |
| Gruppo VII | Industrie manifatturiere metallurgiche e meccaniche |
| Gruppo VIII | Industrie manifatturiere dei minerali non metalliferi |
| Gruppo IX | Industrie manifatturiere chimiche |
| Gruppo X | Industrie manifatturiere della carta |
| Gruppo XI | Industrie manifatturiere delle pelli e del cuoio |
| Gruppo XII | Industrie manifatturiere tessili |
| Gruppo XIII | Industrie manifatturiere del vestiario, dell’abbigliamento e dell’arredamento |
| Gruppo XIV | Industrie manifatturiere della gomma, della guttaperca e delle materie plastiche |
| Gruppo XV | Industrie poligrafiche, editoriali ed affini |
| Gruppo XVI | Industrie edilizie |
| Gruppo XVII | Industrie dell’energia elettrica, del gas e dell’acqua |
| Gruppo XVIII | Industrie dei trasporti e delle comunicazioni |
| Gruppo XIX | Alberghi, ristoranti, bar e attività affini |
| Gruppo XX | Servizi culturali, sportivi e ricreativi |
| Gruppo XXI | Servizi sanitari |
| Gruppo XXII | Servizi igienici alla persona e domestici |
| Gruppo XXIII | Attività non precedentemente specificate |
La presenza del Gruppo XXIII non significa che ogni attività moderna assente dalla nomenclatura del 1988 debba essere automaticamente collocata tra le “attività non precedentemente specificate”. Come indicato nelle sezioni precedenti, deve essere prima verificata l’eventuale riconducibilità sostanziale a uno degli altri Gruppi.
Gruppo V – Industrie manifatturiere alimentari
Specie I – Brillatura del riso, pilatura ed altre lavorazioni di cereali e legumi, esclusa la molitura
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Silos in materiale ferroso | 8% |
| Silos in materiale plastico | 10% |
| Costruzioni leggere | 10% |
| Macchine per la preparazione di alimenti | 12,5% |
| Attrezzatura varia e minuta | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Molitura di cereali
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 10% |
| Attrezzatura varia e minuta | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie III – Panificazione, produzione di biscotti e di pasticcerie
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori ed impianti | 9% |
| Impianti specifici | 12,5% |
| Forni e loro pertinenze | 14% |
| Macchinari con rilevante componente elettronica | 18% |
| Attrezzatura varia e minuta | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IV – Pastificazione
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici | 7,5% |
| Macchinari operatori ed impianti specifici, compresi forni e impianti di condizionamento | 14% |
| Attrezzatura varia e minuta | 40% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie V/a – Lavorazione del cacao, produzione di cioccolato e confetture in genere, torrefazione del caffè e produzione di surrogati
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 12,5% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie V/b – Produzione di gelati
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 15% |
| Attrezzatura varia e minuta | 40% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VI – Produzione e raffinazione dello zucchero
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari e impianti generici | 7,5% |
| Macchinari e impianti specifici | 12,5% |
| Attrezzatura varia e minuta e di laboratorio | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VII – Lavorazione e conservazione delle carni
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari e impianti generici | 9% |
| Macchinari e impianti specifici, compresi forni e impianti di condizionamento | 15% |
| Attrezzatura varia e minuta | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VIII – Lavorazione e conservazione dei prodotti alimentari della pesca
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 12,5% |
| Attrezzatura varia e minuta | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IX – Conservazione e trasformazione di frutta, ortaggi, funghi e prodotti similari
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari e impianti generici | 7,5% |
| Macchinari e impianti specifici, compresi gli impianti di condizionamento | 14% |
| Attrezzatura varia e minuta e di laboratorio | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie X – Lavorazione del latte e conservazione del latte
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari e impianti generici | 10% |
| Macchinari e impianti specifici | 16% |
| Attrezzatura varia e minuta e di laboratorio | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Automezzi dei depositi periferici per consegna ai clienti | 30% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XI – Produzione di olio d’oliva e di semi per spremitura e di oli vegetali con solventi
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 10% |
| Attrezzatura varia e minuta | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XII – Raffinazione degli oli vegetali: si applicano i coefficienti della Specie XI.
Specie XIII – Industria dei vini, mosti concentrati ed aceti: si applicano i coefficienti della Specie XI.
Specie XIV – Distillerie di alcole: si applicano i coefficienti della Specie XI.
Specie XV – Produzione di liquori e affini: si applicano i coefficienti della Specie XI.
Specie XVI – Produzione di malto, birra ed estratti di malto
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari e impianti generici | 7% |
| Macchinari e impianti specifici, compresi gli impianti di condizionamento | 14% |
| Attrezzatura varia e minuta e di laboratorio, comprese casse e fusti | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XVII – Produzione di bevande analcoliche gassate e non
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 10% |
| Attrezzatura varia e minuta e di laboratorio, compresi frigoriferi, distributori, bottiglie a rendere, casse, fusti e pedane | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XVIII – Fabbricazione del ghiaccio ed esercizio di frigoriferi per conto terzi
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari operatori ed impianti, compresi gli impianti di condizionamento | 12,5% |
| Attrezzatura varia e minuta | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XIX – Imbottigliamento di acque minerali naturali
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Opere idrauliche fisse e pozzi di estrazione e loro pertinenze | 2% |
| Serbatoi | 5% |
| Impianti di filtrazione e di imbottigliamento | 12,5% |
| Condutture | 8% |
| Impianti di sollevamento e macchinari in genere | 10% |
| Attrezzatura varia e minuta e di laboratorio | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo VI – Industrie manifatturiere del legno
Specie I – Prime lavorazioni del legno (segherie)
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 11,5% |
| Attrezzatura varia e minuta | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Laboratori di falegnameria, carpenteria in legno; fabbricazione di oggetti e recipienti in legno: si applicano i coefficienti della Specie I.
Specie III – Costruzione e riparazione di veicoli in legno: si applicano i coefficienti della Specie I.
Specie IV – Cantieri navali per costruzione, riparazione e demolizione di navi in legno: si applicano i coefficienti della Specie I.
Specie V – Fabbricazione di mobili e arredamenti in legno, ebanisterie, lucidatura, laccatura e doratura: si applicano i coefficienti della Specie I.
Specie VI – Lavorazioni di crine vegetale, trebbia, truciolo, canne, vimini, giunchi, paglia e materiali similari; fabbricazione di scope e affini: si applicano i coefficienti della Specie I.
Specie VII – Lavorazione del sughero
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici e impianti specifici non compresi nella voce successiva | 7,5% |
| Impianti e macchinari specifici, compresi i forni di cottura | 12,5% |
| Attrezzatura varia e minuta | 20% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VIII – Produzione di compensati, pannelli di legno laminati e pannelli di legno non sfibrati, compresi quelli misti con altre sostanze
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici non compresi nella voce successiva | 10% |
| Impianti e macchinari specifici con intervento di reagenti chimici e alte pressioni, compresi i forni | 12,5% |
| Attrezzatura varia e minuta | 20% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IX – Produzione di pannelli di legno sfibrato e affini
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici non compresi nella voce successiva | 10% |
| Impianti e macchinari specifici con lavorazioni o trattamenti particolari | 12,5% |
| Attrezzatura varia e minuta | 20% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo VII – Industrie manifatturiere metallurgiche e meccaniche
Specie I/a – Siderurgia in genere
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 12% |
| Grandi impianti e macchine operatrici automatiche | 17,5% |
| Forni e loro pertinenze | 15% |
| Attrezzatura e mezzi di produzione | 25% |
| Attrezzatura dei sistemi flessibili di produzione | 30% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/b – Metallurgia dei metalli non ferrosi
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 10% |
| Grandi impianti e macchine operatrici automatiche | 17,5% |
| Celle elettrolitiche e impianti con intervento di reagenti chimici | 17,5% |
| Forni e loro pertinenze | 15% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/c – Fonderie di seconda fusione
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 10% |
| Macchinari specifici automatici | 17,5% |
| Forni e loro pertinenze | 15% |
| Attrezzatura varia e minuta, compresi stampi e modelli | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/d – Industria metallurgica del magnesio
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 10% |
| Celle elettrolitiche e impianti con reagenti chimici o elettrotermici | 17,5% |
| Forni e loro pertinenze | 15% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Fabbriche di macchine industriali e agricole e di utensileria per macchine utensili
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 10% |
| Grandi impianti e macchine operatrici automatiche | 15,5% |
| Forni di trattamento | 15% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie III – Costruzione di pompe, compressori, ventilatori industriali, fucine, rubinetteria e apparecchi affini: si applicano i coefficienti della Specie II.
Specie IV – Costruzione di mobili, letti e arredi metallici, casseforti e armadi di sicurezza: si applicano i coefficienti della Specie II.
Specie V – Costruzione di apparecchi igienico-sanitari e termici per uso domestico: si applicano i coefficienti della Specie II.
Specie VI – Fabbricazione di serrature, minuterie metalliche, molle, bulloneria, viteria e derivati dalla lavorazione del filo
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 10% |
| Impianti e macchine operatrici automatiche | 15,5% |
| Forni e loro pertinenze | 15% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VII – Fabbricazione di scatolame, fustame metallico e prodotti affini di lamiera sottile: si applicano i coefficienti della Specie II.
Specie VIII – Fabbricazione di stoviglie, vasellame, posateria e accessori casalinghi: si applicano i coefficienti della Specie II.
Specie IX – Fabbricazione di coltelleria, armi bianche e attrezzi per arti e mestieri: si applicano i coefficienti della Specie II.
Specie X – Fabbricazione di strumenti e apparecchi per chirurgia, medicina, odontotecnica e apparecchi ortopedici: si applicano i coefficienti della Specie II.
Specie XI – Fabbricazione di armi da fuoco e materiale bellico in genere: si applicano i coefficienti della Specie II.
Specie XII – Fabbricazione di bilance, macchine per scrivere e calcolatrici, orologeria, apparecchi di misurazione e strumenti affini
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 10% |
| Impianti e macchine operatrici automatiche | 15,5% |
| Forni e loro pertinenze | 15% |
| Attrezzatura varia e minuta | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XIII – Fabbricazione di giocattoli di metallo
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari | 12,5% |
| Attrezzatura varia e minuta | 35% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XIV – Fabbricazione di medaglie, argenterie, oreficerie, gioiellerie e affini: si applicano i coefficienti della Specie XIII.
Specie XV – Costruzione e montatura di biciclette e fabbricazione di parti, ricambi e accessori: si applicano i coefficienti della Specie XIII.
Specie XVI/a – Costruzione e montatura di motoveicoli e fabbricazione di parti e accessori
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Piste di prova | 7% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici e macchine operatrici non automatiche | 10% |
| Impianti specifici e macchine operatrici automatiche | 17,5% |
| Celle elettrolitiche e impianti con intervento di reagenti chimici | 20% |
| Forni e loro pertinenze | 15% |
| Centri di lavoro robotizzati | 22% |
| Strumenti di collaudo e controllo | 30% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XVI/b – Costruzione e montaggio di motori per aviazione: si applicano i coefficienti della Specie XVI/a.
Specie XVII – Costruzione di autoveicoli e autotelai e fabbricazione di parti di ricambio e accessori: si applicano i coefficienti della Specie XVI/a.
Specie XVIII – Costruzione di carrozzerie per autoveicoli e vetture ferrotramviarie, rimorchi e relativi accessori
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 10% |
| Forni, loro pertinenze e impianti con intervento di reagenti chimici | 15% |
| Centri di lavoro robotizzati | 22% |
| Strumenti di collaudo e controllo | 30% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XIX – Costruzione di materiale rotabile ferroviario e filoviario: si applicano i coefficienti della Specie XVI/a.
Specie XX – Costruzione e riparazione di aeromobili: si applicano i coefficienti della Specie XVI/a.
Specie XXI – Cantieri navali per costruzione, riparazione e demolizione di navi in metallo; imprese di recupero di navi: si applicano i coefficienti della Specie XVIII.
Specie XXII – Costruzione di macchine, apparecchi e strumenti elettrici, apparecchi di telecomunicazione ed elettronica specializzata
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 10% |
| Impianti specifici e macchine operatrici automatiche | 15,5% |
| Celle elettrolitiche e impianti con intervento di reagenti chimici | 20% |
| Forni e loro pertinenze | 15% |
| Attrezzatura varia e minuta, compresi impianti e strumentazioni elettroniche | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XXIII – Officine per fucinatura, stampatura, imbutitura, saldatura, taglio, tempera, cementazione e trattamenti superficiali dei metalli
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari | 15,5% |
| Attrezzatura varia e minuta | 35% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XXIV – Officine da ramaio, lattoniere, stagnino, fabbro ferraio, maniscalco e arrotino: si applicano i coefficienti della Specie XIII.
Specie XXV – Officine meccaniche per riparazione di auto, motoveicoli e biciclette e riparazioni meccaniche generiche e specializzate
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari | 12,5% |
| Attrezzatura varia e minuta | 35% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XXVI – Officine per installazione e riparazione di impianti, macchinari e apparecchi elettrici, radiofonici e affini: si applicano i coefficienti della Specie XXV.
Specie XXVII – Imprese specializzate nell’installazione di impianti termici, di ventilazione, condizionamento, idrico-sanitari, elettrici e telefonici: si applicano i coefficienti della Specie XXV.
Specie XXVIII – Lavorazione artistica dei metalli non preziosi: si applicano i coefficienti della Specie XXV.
Specie XXIX – Fabbricazione e riparazione di strumenti e apparecchi musicali: si applicano i coefficienti della Specie XXV.
Gruppo VIII – Industrie manifatturiere dei minerali non metalliferi
Specie I – Macinazione e lavaggio di minerali non metalliferi, lavorazione del marmo e della pietra da costruzione e per uso industriale
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 10% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Lavorazione di pietre dure e preziose per gioielleria e uso industriale
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 10% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie III – Lavorazione artistica dei marmi e delle pietre
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 10% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IV/a – Fabbricazione di calce e gesso
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari operatori e impianti specifici | 12,5% |
| Forni e loro pertinenze | 9% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IV/b – Fabbricazione di cemento
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Cave | 8% |
| Costruzioni leggere | 10% |
| Impianti generici e specifici | 12,5% |
| Forni e loro pertinenze | 15,5% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie V/a – Fabbricazione di laterizi
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 12% |
| Macchinari operatori e impianti specifici | 15% |
| Forni e loro pertinenze | 15% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie V/b – Fabbricazione di oggetti in gres e materiali refrattari
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari operatori e impianti specifici | 12,5% |
| Forni e loro pertinenze | 14% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie V/c – Fabbricazione di abrasivi granulari, rigidi e flessibili: si applicano i coefficienti della Specie V/b.
Specie VI – Industria della ceramica: si applicano i coefficienti della Specie V/b.
Specie VII – Fabbricazione di manufatti di cemento, conglomerati cementizi misti con fibre e altre materie, manufatti di gesso e stucco
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Impianti generici | 12% |
| Macchinari operatori, impianti specifici e stampi | 15,5% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VIII – Fabbricazione e lavorazione del vetro, esclusa la lavorazione delle lenti per occhiali e strumenti ottici
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari operatori e impianti specifici | 15% |
| Forni e loro pertinenze | 22% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo IX – Industrie manifatturiere chimiche
Specie I/a – Produzione di acido solforico, cloro, soda elettrolitica e derivati e altri prodotti chimici non compresi nelle altre Specie
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 7% |
| Costruzioni leggere | 10% |
| Impianti generici | 12,5% |
| Macchinari operatori e impianti per lavorazioni chimiche scarsamente corrosive e lavorazioni meccaniche | 15,5% |
| Macchinari e impianti per lavorazioni altamente corrosive, celle elettrolitiche, forni e reattori | 22,5% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/b – Produzione di ammoniaca sintetica, acido nitrico, nitrato di calcio e ammonico, solfato ammonico e urea
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 7% |
| Costruzioni leggere | 10% |
| Impianti generici | 12,5% |
| Macchinari e impianti per lavorazioni chimiche non altamente corrosive e lavorazioni meccaniche | 15% |
| Macchinari e impianti per lavorazioni altamente corrosive, forni, reattori e apparecchi ad alte pressioni e temperature | 19% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Raffinerie di petrolio, produzione e distribuzione di benzina, petroli, oli lubrificanti e gas di petrolio liquefatto
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari e impianti per lavorazioni chimiche scarsamente corrosive e lavorazioni meccaniche | 12,5% |
| Macchinari e impianti per lavorazioni altamente corrosive, forni, reattori e apparecchi ad alte pressioni e temperature | 17,5% |
| Oleodotti, serbatoi e impianti stradali di distribuzione | 12,5% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Bombole per gas di petrolio liquefatto | 15% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie III/a – Produzione di derivati della distillazione del carbon fossile
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici | 9% |
| Macchinari operatori e impianti specifici | 10% |
| Forni e loro pertinenze | 14% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie III/b – Produzione di elettrodi per forni elettrici e anodi per l’elettrolisi dell’alluminio
| Bene | Coefficiente |
|---|---|
| Fabbricati ordinari | 3% |
| Costruzioni leggere | 10% |
| Impianti generici | 8% |
| Forni di cottura e grafitazione | 14% |
| Macchinari | 10% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IV – Produzione di carburanti artificiali liquidi, compresa la produzione di alcole etilico e metilico
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari e impianti per lavorazioni chimiche scarsamente corrosive e meccaniche | 12,5% |
| Macchinari e impianti per lavorazioni chimiche altamente corrosive | 15,5% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie V – Produzione di gas compressi
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Impianti generici | 7,5% |
| Macchinari operatori e impianti specifici | 10% |
| Apparecchiature e impianti specifici di distribuzione, comprese le bombole | 9% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VI – Produzione di esplosivi
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 7% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari e impianti specifici per lavorazioni meccaniche | 12,5% |
| Macchinari e impianti specifici per lavorazioni chimiche | 15,5% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VII – Idrogenazione di oli e grassi vegetali e animali e lavorazione dei grassi
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari operatori e impianti specifici | 12,5% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie VIII – Produzione di saponi, glicerine, profumerie, essenze, aromi, candele e prodotti affini
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari e impianti per lavorazioni scarsamente corrosive e lavorazioni meccaniche | 12,5% |
| Macchinari e impianti per lavorazioni altamente corrosive e forni | 15,5% |
| Attrezzatura varia e minuta e di laboratorio | 35% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IX – Produzioni farmaceutiche, chimico-farmaceutiche e affini
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari e impianti per lavorazioni scarsamente corrosive e lavorazioni meccaniche | 12% |
| Macchinari e impianti per lavorazioni altamente corrosive, forni, reattori e apparecchi ad alte pressioni e temperature | 17,5% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie X/a – Produzione di colori organici e sintetici e relativi prodotti intermedi: si applicano i coefficienti della Specie I/a.
Specie X/b – Produzione di estratti concianti, vernici, pitture, inchiostri, destrine, colle, ceralacche e affini
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 11,5% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XI/a – Produzione di cellulosa, compresa quella per la carta
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 6% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari e impianti per lavorazioni scarsamente corrosive e lavorazioni meccaniche | 12,5% |
| Macchinari e impianti per lavorazioni altamente corrosive, forni e apparecchi ad alte pressioni e temperature | 17,5% |
| Attrezzatura varia e minuta e di laboratorio | 30% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XI/b – Produzione del trasparente di cellulosa, fibre tessili artificiali e simili
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 6% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari operatori e impianti specifici | 14% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XII – Produzione di materie plastiche e resine sintetiche e produzioni dell’industria petrolchimica non comprese nelle altre Specie: si applicano i coefficienti della Specie I/a.
Specie XIII – Produzione di materiali sensibili per fotografia e cinematografia
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 9% |
| Macchinari operatori e impianti specifici | 14% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XIV – Raffinerie di zolfo
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari operatori e impianti specifici, compresi i forni | 17,5% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo X – Industrie manifatturiere della carta
Specie I/a – Fabbricazione e lavorazione di carta e cartone, compresa la fabbricazione di carta da parato e carte da gioco
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici | 9% |
| Macchinari operatori e impianti specifici per preparazione della pasta e produzione e lavorazione di carta e cartoni | 11,5% |
| Impianti di preparazione dei liscivi e sbianche e per lisciviazione | 19% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/b – Fabbricazione di manufatti di carta e cartone, compresa la produzione di imballaggi (cartotecnica): si applicano i coefficienti della Specie I/a.
Gruppo XI – Industrie manifatturiere delle pelli e del cuoio
Specie I – Concia e tintura delle pelli. Produzione di succedanei e imitazioni del cuoio e delle pelli
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria, comprese strade, piazzali, acquedotti, fognature e bottali in cemento | 4% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 17,5% |
| Attrezzatura varia e minuta e di laboratorio | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Fabbricazione di articoli in cuoio, pelle e loro succedanei, esclusi guanti e calzature: si applicano i coefficienti della Specie I.
Gruppo XII – Industrie manifatturiere tessili
Specie I – Produzione ed allevamento del seme bachi. Essiccazione di bozzoli
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 10% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Filatura (trattura) della seta: si applicano i coefficienti della Specie I.
Specie III – Tessitura della seta e delle fibre tessili artificiali: si applicano i coefficienti della Specie I.
Specie IV – Produzione di fibre rigenerate: si applicano i coefficienti della Specie I.
Specie V/a – Lavorazione del cotone puro o misto con altre fibre
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti, esclusi quelli in ambiente corrosivo | 12,5% |
| Macchinari operatori di finissaggio e impianti in ambiente normale | 15% |
| Macchinari operatori di finissaggio e impianti in ambiente corrosivo | 18% |
| Attrezzatura varia e minuta | 25% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie V/b – Lavorazione dei cascami di seta, puri o misti ad altre fibre: si applicano i coefficienti della Specie V/a.
Specie V/c – Lavorazione delle fibre sintetiche: si applicano i coefficienti della Specie V/a.
Specie VI – Lavorazione della lana pura o mista con altre fibre: si applicano i coefficienti della Specie V/a.
Specie VII – Lavorazione del lino, della canapa, della juta, del ramiè e simili, puri o misti con altre fibre: si applicano i coefficienti della Specie V/a.
Specie VII/a – Fabbricazione di tessuti a maglia: si applicano i coefficienti della Specie V/a.
Specie VIII – Fabbricazione di cordami, spaghi, reti da pesca e da caccia: si applicano i coefficienti della Specie I.
Specie IX – Fabbricazione di passamanerie, tulli, merletti, nastri, tessuti elastici e simili: si applicano i coefficienti della Specie I.
Specie X – Tintura, candeggio, stampatura, mercerizzazione, rifinitura e impermeabilizzazione di qualsiasi tessile: si applicano i coefficienti della Specie V/a.
Specie XI – Lavorazione delle setole, del crine animale, del pelo, delle penne, delle piume, del capok e simili: si applicano i coefficienti della Specie I.
Specie XII – Fabbricazione dei tappeti da terra, esclusi quelli di cocco e simili: si applicano i coefficienti della Specie I.
Gruppo XIII – Industrie manifatturiere del vestiario, dell’abbigliamento e dell’arredamento
Specie I – Industria del cappello
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 12,5% |
| Grandi impianti e macchine operatrici automatiche | 17,5% |
| Attrezzatura varia e minuta | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Laboratori di modisteria: si applicano i coefficienti della Specie I.
Specie III – Laboratori per la confezione di vestiario: si applicano i coefficienti della Specie I.
Specie IV – Laboratori per la confezione di pellicce: si applicano i coefficienti della Specie I.
Specie V – Laboratori per la confezione di biancheria: si applicano i coefficienti della Specie I.
Specie VI – Laboratori per la fabbricazione di maglieria, guanti in maglia e calze: si applicano i coefficienti della Specie I.
Specie VII – Calzaturifici: si applicano i coefficienti della Specie I.
Specie VIII – Laboratori di confezione e riparazione di calzature: si applicano i coefficienti della Specie I.
Specie IX – Laboratori per la fabbricazione di guanti in pelle, stoffa o tessuti di maglia: si applicano i coefficienti della Specie I.
Specie X – Laboratori per confezioni varie e accessori del vestiario
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 12,5% |
| Macchinari operatori e impianti per stampaggio di resine sintetiche | 12,5% |
| Attrezzatura varia e minuta | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XI – Fabbricazione e lavorazione di oggetti di ornamento, compresi quelli di tartaruga, corallo e simili: si applicano i coefficienti della Specie I.
Specie XII – Laboratori di materassaio e tappezziere, laboratori per confezioni di vele, bandiere e simili: si applicano i coefficienti della Specie I.
Specie XIII – Fabbricazione di giocattoli in genere, esclusi quelli di metallo e di gomma: si applicano i coefficienti della Specie X.
Gruppo XIV – Industrie manifatturiere della gomma, della guttaperca e delle materie plastiche
Specie I/a – Produzione di manufatti di gomma
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria, comprese opere idrauliche fisse, strade, piazzali, fognature, serbatoi e vasche di contenimento | 3% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari operatori e impianti specifici | 15% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/b – Produzione di cavi elettrici
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 2% |
| Costruzioni leggere | 10% |
| Impianti generici | 10% |
| Macchinari operatori e impianti specifici | 11,5% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/c – Lavorazione di materie plastiche
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Impianti generici | 7,5% |
| Macchinari operatori e impianti specifici, compresi forni e stampi | 12,5% |
| Attrezzatura varia e minuta e di laboratorio, compresi gli stampi per fondi in poliuretano e gomma per calzature | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/d – Produzione di dischi fonografici, incisione, edizione e stampa
| Bene | Coefficiente |
|---|---|
| Fabbricati ordinari e altri manufatti | 3% |
| Costruzioni leggere | 10% |
| Impianti generici | 12% |
| Impianti specifici di registrazione, incisione, produzione di dischi e matrici | 30% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Laboratori di vulcanizzazione degli oggetti di gomma
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 12,5% |
| Attrezzatura varia e minuta e di laboratorio | 40% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo XV – Industrie poligrafiche, editoriali ed affini
Specie I – Tipografie, litografie ed affini
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori non automatici e impianti generici | 10% |
| Macchinari operatori automatici e per operazioni di finitura | 15,5% |
| Rotative da stampa per carta in bobine | 20% |
| Sistemi elettronici di fotoriproduzione, fotocomposizione e simili | 25% |
| Impianti di acclimazione | 20% |
| Attrezzatura varia e minuta, comprese fustelle e tipi | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Legatorie
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Macchinari operatori e impianti | 10% |
| Attrezzatura varia e minuta | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie III – Editori di libri e di giornali ed agenzie di stampa: si applicano i coefficienti della Specie I.
Gruppo XVI – Industrie edilizie
Specie I/a – Imprese di costruzioni edilizie, lavori di terra, opere stradali, portuali e specializzate
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 12,5% |
| Impianti generici, comprese strutture provvisorie, serbatoi, condutture, recinzioni e ponteggi metallici | 10% |
| Macchinari operatori e impianti specifici per costruzioni edili, gallerie, pozzi, argini e strade | 15% |
| Casseformi e palancole metalliche | 25% |
| Attrezzatura varia e minuta, compresi ponteggi in legno | 40% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Escavatori e pale meccaniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/b – Imprese di costruzione di reti di trasporto e distribuzione elettriche e telefoniche
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Compressori, martelli pneumatici, motopompe, scavatori e pale meccaniche | 25% |
| Attrezzatura varia, compresi strumenti di misura elettrici ed elettronici e scale | 40% |
| Mobili, macchine ordinarie d’ufficio e arredi | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/c – Edilizia prefabbricata
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 12,5% |
| Impianti generici | 10% |
| Macchinari operatori, impianti specifici e stampi | 20% |
| Attrezzatura varia | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo XVII – Industrie dell’energia elettrica, del gas e dell’acqua
Specie I/a – Produzione e distribuzione di energia elettrica
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Opere idrauliche fisse | 1% |
| Condotte forzate | 4% |
| Centrali idroelettriche, esclusi i fabbricati | 7% |
| Linee di trasporto ad alta tensione | 4% |
| Sottostazioni di trasformazione, esclusi i fabbricati | 7% |
| Reti di distribuzione a bassa tensione | 8% |
| Attrezzatura varia e apparecchi di misura e controllo | 10% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie I/b – Produzione e distribuzione di energia termoelettrica
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Centrali termoelettriche, esclusi i fabbricati | 9% |
| Linee di trasporto ad alta tensione | 4% |
| Sottostazioni di trasformazione, esclusi i fabbricati | 7% |
| Reti di distribuzione a bassa tensione | 8% |
| Attrezzatura varia e apparecchi di misura e controllo | 10% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II/a – Produzione e distribuzione di gas illuminante
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3% |
| Costruzioni leggere | 10% |
| Gasometri | 5% |
| Impianti generici, compresi quelli di miscelazione del metano | 8% |
| Impianti di produzione e filtrazione | 10% |
| Condutture | 5% |
| Attrezzatura varia e apparecchi di misura e controllo | 10% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II/b – Produzione e distribuzione di gas naturale
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 5,5% |
| Costruzioni leggere | 10% |
| Pozzi di estrazione e pertinenze | 15% |
| Serbatoi e vasche di contenimento | 5% |
| Condotte dorsali per trasporto a lunga distanza dai centri di produzione | 10% |
| Condotte dorsali da giacimenti gassoso-acquiferi, derivazioni e allacciamenti | 12% |
| Condotte per usi civili e reti urbane | 8% |
| Stazioni di compressione e pompaggio | 10% |
| Attrezzatura varia, apparecchi di misura e controllo e bombole | 10% |
| Impianti di trattamento e depuramento mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie III – Distribuzione di acqua potabile e non potabile
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 3,5% |
| Costruzioni leggere | 10% |
| Opere idrauliche fisse | 2,5% |
| Serbatoi | 4% |
| Impianti di filtrazione | 8% |
| Condutture | 5% |
| Impianti di sollevamento | 12% |
| Attrezzatura varia, apparecchi di misura e controllo e laboratori | 10% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IV/a – Stabilimenti balneari marini
| Bene | Coefficiente |
|---|---|
| Stabilimenti in muratura | 6% |
| Stabilimenti in legno | 20% |
| Attrezzatura da spiaggia, compresi ombrelloni, sedie e tende | 30% |
| Natanti e galleggianti | 12% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie IV/b – Stabilimenti termali e idrotermali
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Opere idrauliche fisse, pozzi di estrazione e pertinenze | 2% |
| Serbatoi | 5% |
| Impianti di filtrazione e imbottigliamento | 12,5% |
| Condutture | 8% |
| Impianti di sollevamento e macchinari in genere | 10% |
| Attrezzatura varia, minuta e di laboratorio | 20% |
| Biancheria | 40% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo XVIII – Industrie dei trasporti e delle telecomunicazioni
Specie I, II e III – Trasporti aerei, marittimi, lacuali, fluviali e lagunari
| Bene | Coefficiente |
|---|---|
| Piste, moli e terreni ad essi adibiti | 1% |
| Fabbricati destinati all’industria, compresi edifici aeroportuali e portuali | 4% |
| Opere d’arte fisse | 4% |
| Costruzioni leggere | 10% |
| Aerei completi di equipaggiamento | 12% |
| Navi passeggeri | 10% |
| Navi da carico cisterna o frigorifere | 10% |
| Navi da carico per carico secco | 9% |
| Navi per navigazione interna in acciaio o ferro, ferry boat, rimorchiatori e naviglio fermo | 7,5% |
| Navi per navigazione interna in legno, barconi, chiatte, pontoni e lance | 9% |
| Apparecchi di segnalazione, attrezzature di pista e servizio carburanti | 31,5% |
| Impianti e mezzi a terra per carico, scarico, sollevamento e trasporto | 10% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
| Contenitori di grandi dimensioni in metallo o materiale plastico | 15% |
| Aliscafi | 13% |
| Navi già in esercizio per almeno otto anni, acquistate per l’ulteriore durata residua | 15% |
Specie IV e V – Ferrovie, tramvie, metropolitane, filovie, funicolari, funivie, slittovie e ascensori
| Bene | Coefficiente |
|---|---|
| Terreni adibiti alle linee e ai servizi ferroviari | 1% |
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Opere d’arte fisse, compresi ponti, viadotti e gallerie | 4% |
| Altre opere d’arte | 11,5% |
| Pali metallici | 5% |
| Binari, rotaie, traverse e morsetterie | 10% |
| Motrici | 10% |
| Materiale rotabile ferroviario e tramviario, escluse le motrici | 7,5% |
| Materiale mobile e impianti a cavo o filoviari | 15% |
| Officine meccaniche | 10% |
| Attrezzatura, mobili e macchine ordinarie d’ufficio, di stazione e dei reparti accessori | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
| Contenitori di grandi dimensioni in metallo o materiale plastico | 15% |
Specie VI, VII, VIII e IX – Autoservizi, trasporto persone e merci, pompe funebri, trasporto e recapito di corrispondenza
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Autobus di linea e autobus destinati al noleggio con conducente, compresi rimorchi per persone | 25% |
| Autovetture adibite a servizio pubblico | 30% |
| Autofurgoni e motofurgoni | 30% |
| Trattori, carri attrezzi e carrelli elettrici | 20% |
| Veicoli a traino animale | 10% |
| Officine meccaniche, mezzi di sollevamento e impianti di carica batterie | 10% |
| Attrezzatura varia, finimenti, parati per pompe funebri e accumulatori per carri elettrici | 20% |
| Mobili, attrezzatura minuta e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Contenitori di grandi dimensioni in metallo o materiale plastico | 15% |
| Contenitori e bottiglie per trasporto di esafluoruro di uranio e relative protezioni | 50% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie X/a – Servizi telegrafici, telefonici e telecomunicazioni tramite satelliti
| Bene | Coefficiente |
|---|---|
| Fabbricati ordinari e altri manufatti | 3% |
| Fabbricati destinati all’industria | 6% |
| Costruzioni leggere | 10% |
| Centrali manuali ed elettromeccaniche | 8% |
| Centrali e impianti elettronici | 18% |
| Ponti radio, circuiti ad alta frequenza e amplificazioni | 15% |
| Reti aeree e pali di sostegno | 8% |
| Cavi sotterranei | 5% |
| Cavi sottomarini | 12% |
| Postazioni, cabine, impianti interni, centralini e apparecchiature | 12% |
| Attrezzatura varia e minuta | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie X/b – Servizi radiotelegrafonici, radiofonici, televisivi e telecomunicazioni tramite satelliti
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’industria | 6% |
| Impianti radiofonici | 12,5% |
| Impianti di sincronizzazione e centri di controllo | 15,5% |
| Impianti di telediffusione e televisione | 19% |
| Impianti di registrazione e ponti radio | 25% |
| Cavi sottomarini | 12% |
| Dotazioni varie e attrezzi | 19% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Automezzi attrezzati | 25% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie XI – Impianti per telecomunicazioni a mezzo satelliti
| Bene | Coefficiente |
|---|---|
| Satelliti commerciali di telecomunicazione e relativi centri di controllo | 18% |
| Trasponditori | 36% |
| Strutture di antenne paraboliche orientabili | 10% |
| Servosistemi, illuminazione e ricevitori di inseguimento | 20% |
| Impianti ricetrasmittenti e strumentazione centrale di misura e controllo | 25% |
| Impianti di alimentazione | 10% |
| Terminali parabolici ricetrasmittenti di limitate dimensioni | 20% |
| Stazioni terrene mobili | 25% |
Specie XII – Autostrade, strade e superstrade in concessione
| Bene | Coefficiente |
|---|---|
| Terreni adibiti ad autostrada | 1% |
| Fabbricati destinati all’industria | 4% |
| Costruzioni leggere | 10% |
| Opere d’arte fisse, compresi viadotti, ponti, gallerie e corpo autostradale | 4% |
| Altre opere e apparecchiature operative | 25% |
| Officine meccaniche | 10% |
| Attrezzatura varia e minuta | 12% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo XIX – Alberghi, ristoranti, bar e attività affini
| Bene | Coefficiente |
|---|---|
| Edifici | 3% |
| Costruzioni leggere | 10% |
| Mobili e arredamento | 10% |
| Biancheria | 40% |
| Attrezzatura, comprese stoviglie, posate e attrezzatura da cucina | 25% |
| Impianti generici, compresi riscaldamento e condizionamento | 8% |
| Impianti specifici, compresi impianti igienici e di cucina, frigoriferi, ascensori, montacarichi e impianti di comunicazione | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo XX – Servizi culturali, sportivi e ricreativi
Specie I – Teatri, cinematografi, sale da ballo e simili, campi sportivi e case da giuoco
| Bene | Coefficiente |
|---|---|
| Edifici | 3% |
| Costruzioni leggere | 10% |
| Impianti termotecnici ed elettrici | 10% |
| Attrezzature, comprese poltrone e analoghi arredi tecnici | 15,5% |
| Macchinari di proiezione e impianti sonori | 19% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Compagnie e agenzie teatrali; produzione, doppiaggio, sviluppo, stampa e noleggio di film
| Bene | Coefficiente |
|---|---|
| Fabbricati destinati all’attività, compresi teatri, piazzali e strade | 5,5% |
| Costruzioni leggere | 10% |
| Impianti generici e impianti per produzione e trasporto di energia | 10% |
| Attrezzatura specifica, comprese macchine da ripresa, gruppi elettrogeni e impianti di doppiaggio, registrazione, sviluppo e stampa | 19% |
| Attrezzatura generica, compresi officina e falegnameria | 7,5% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo XXI – Servizi sanitari
Specie I – Ospedali, cliniche, sanatori, case di cura ed istituti similari privati
| Bene | Coefficiente |
|---|---|
| Edifici | 3% |
| Costruzioni leggere | 10% |
| Mobili e arredamento | 10% |
| Biancheria | 40% |
| Attrezzatura, comprese stoviglie, posate e attrezzatura da cucina | 25% |
| Attrezzatura specifica | 12,5% |
| Impianti destinati al trattamento e alla depurazione di acque e fumi nocivi mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Ambulanze | 25% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo XXII – Servizi igienici alla persona e domestici
Specie I – Servizi igienici e di estetica della persona: alberghi diurni, istituti di igiene e di bellezza, barbieri, parrucchieri e simili
| Bene | Coefficiente |
|---|---|
| Edifici | 3% |
| Costruzioni leggere | 10% |
| Mobili e arredamento | 10% |
| Biancheria | 40% |
| Impianti specifici, compresi impianti igienici, riscaldamento e condizionamento | 8% |
| Attrezzatura generica | 25% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie II – Imprese di nettezza urbana
| Bene | Coefficiente |
|---|---|
| Edifici | 3% |
| Costruzioni leggere | 10% |
| Impianti specifici di utilizzazione | 10% |
| Impianti destinati al trattamento e alla depurazione di acque e fumi nocivi mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Specie III – Lavanderie, stiratorie, smacchiatorie, tintorie e servizi affini
| Bene | Coefficiente |
|---|---|
| Edifici | 3% |
| Costruzioni leggere | 10% |
| Attrezzatura specifica | 12,5% |
| Impianti destinati al trattamento e alla depurazione di acque e fumi nocivi mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Gruppo XXIII – Attività non precedentemente specificate
Il Gruppo XXIII contiene le attività che non trovano una specifica collocazione nei Gruppi precedenti. La presenza di questa classificazione residuale non comporta, tuttavia, che debba essere utilizzata automaticamente ogni volta che la denominazione moderna di un’attività non compare nella tabella.
1 – Fiere e rassegne
| Bene | Coefficiente |
|---|---|
| Fabbricati in muratura destinati a padiglioni per esposizione | 10% |
| Costruzioni in legno o in strutture mobili | 20% |
| Mobili comuni e arredamento | 10% |
| Arredamento fiere, comprese transenne e simili | 27% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
2 – Altre attività
| Bene | Coefficiente |
|---|---|
| Edifici | 3% |
| Fabbricati destinati alla grande distribuzione | 6% |
| Costruzioni leggere | 10% |
| Impianti e mezzi di sollevamento, carico e scarico, pesatura e simili | 7,5% |
| Macchinari, apparecchi e attrezzature varie, compresi frigoriferi, impianti di condizionamento e distributori automatici | 15% |
| Stigliatura | 10% |
| Arredamento | 15% |
| Banconi blindati o con cristalli blindati | 20% |
| Impianti di allarme, di ripresa fotografica, cinematografica e televisiva | 30% |
| Impianti interni speciali di comunicazione e telesegnalazione | 25% |
| Impianti destinati al trattamento e alla depurazione di acque e fumi nocivi mediante reagenti chimici | 15% |
| Mobili e macchine ordinarie d’ufficio | 12% |
| Macchine d’ufficio elettromeccaniche ed elettroniche, compresi computer e sistemi telefonici elettronici | 20% |
| Autoveicoli da trasporto e mezzi di trasporto interno | 20% |
| Autovetture, motoveicoli e simili | 25% |
Attenzione: il Gruppo XXIII ha natura residuale. Prima di applicarne i coefficienti occorre verificare se l’attività, anche se denominata oggi in modo diverso, sia sostanzialmente riconducibile a uno dei Gruppi o delle Specie precedenti.
