
Come funziona l’ammortamento dei beni strumentali: vita utile, quote, decorrenza, differenze tra bilancio e fisco e coefficienti fiscali.
La disciplina dell’ammortamento richiede di distinguere il piano civilistico da quello fiscale. La pagina chiarisce come si determina la quota, quando inizia il processo e perché vita utile e coefficienti fiscali non devono essere confusi.
L’ammortamento è il processo con cui il costo di un bene a utilità pluriennale viene imputato a più esercizi. Sul piano civilistico, la quota dipende dal valore da ammortizzare, dalla residua possibilità di utilizzazione e dal metodo scelto; sul piano fiscale, la deducibilità segue regole autonome. Per i beni materiali strumentali dell’impresa, l’art. 102 TUIR consente la deduzione a partire dall’esercizio di entrata in funzione e nei limiti dei coefficienti fiscali, ridotti alla metà nel primo esercizio. Ne consegue che ammortamento contabile e fiscale possono non coincidere: i coefficienti non sostituiscono automaticamente la stima della vita utile.
Ammortamento civilistico: come si costruisce il piano
L’ammortamento civilistico deve rappresentare in modo sistematico la ripartizione del valore dell’immobilizzazione lungo il periodo nel quale il bene è destinato a produrre utilità per l’impresa. Il piano di ammortamento non deriva, quindi, dalla semplice applicazione di una percentuale prestabilita, ma richiede una valutazione delle caratteristiche e delle modalità di utilizzo del cespite. Secondo l’OIC 16, per costruire il piano occorre determinare tre elementi: il valore da ammortizzare, la residua possibilità di utilizzazione dell’immobilizzazione e il metodo con cui tale valore viene ripartito nel tempo.
Valore da ammortizzare e valore residuo
Il valore da ammortizzare è costituito dalla differenza tra il costo dell’immobilizzazione e, quando determinabile, il suo valore residuo. Quest’ultimo corrisponde al presumibile valore realizzabile del bene al termine della sua vita utile. Non necessariamente, quindi, l’intero costo iscritto in bilancio deve essere ripartito mediante ammortamento. La stima del valore residuo viene effettuata al momento della predisposizione del piano e deve essere successivamente verificata, perché le condizioni considerate inizialmente possono cambiare. L’OIC 16 precisa, peraltro, che nella pratica il valore residuo può essere talmente modesto rispetto al valore da ammortizzare da non incidere significativamente sul calcolo.
Vita utile e residua possibilità di utilizzazione
La durata dell’ammortamento civilistico dipende dalla vita utile economica del cespite, non semplicemente dalla sua durata fisica. Occorre stimare per quanto tempo il bene potrà effettivamente contribuire all’attività della società. L’OIC 16 considera, tra gli elementi rilevanti, il deterioramento fisico, l’intensità di utilizzo, l’obsolescenza tecnologica, le condizioni ambientali e operative, le politiche di manutenzione, i programmi aziendali di sostituzione e gli eventuali limiti economici o giuridici all’utilizzo. La stima deve quindi riflettere le condizioni concrete in cui il bene viene impiegato e può essere rivista quando cambiano gli elementi sui quali era stato costruito il piano originario.
Il metodo di ammortamento
Il metodo scelto deve consentire una ripartizione razionale e sistematica del valore ammortizzabile durante la vita utile stimata. L’OIC 16 indica come preferibile il metodo a quote costanti, che presuppone una distribuzione uniforme dell’utilità del bene nel tempo e determina la quota dividendo il valore da ammortizzare per gli anni di vita utile. Non è tuttavia l’unico metodo ammesso: quando il cespite produce una maggiore utilità nei primi anni può essere adottato, ad esempio, un criterio a quote decrescenti, mentre il metodo per unità di prodotto può risultare più rappresentativo quando il consumo economico del bene dipende direttamente dai livelli di produzione. Il criterio prescelto deve quindi riflettere il modo in cui l’utilità del cespite viene effettivamente assorbita dall’impresa.
Leggi anche: Oneri pluriennali: disciplina civilistica e fiscale.
Ammortamento fiscale: quando le quote sono deducibili
L’ammortamento fiscale stabilisce in quale misura il costo pluriennale di un bene può essere dedotto nella determinazione del reddito imponibile. Le regole fiscali non sostituiscono il piano di ammortamento predisposto secondo i criteri civilistici, ma disciplinano la rilevanza fiscale delle relative quote. Il riferimento normativo cambia in funzione della natura del bene e del soggetto che lo utilizza: per i beni materiali strumentali delle imprese opera l’art. 102 TUIR, mentre per le immobilizzazioni immateriali occorre considerare le regole specifiche dell’art. 103 TUIR.
Beni materiali strumentali e art. 102 TUIR
Per i beni materiali strumentali all’esercizio dell’impresa, l’art. 102, co. 1, TUIR stabilisce che le quote di ammortamento sono deducibili a partire dall’esercizio in cui il bene entra in funzione. Il successivo co. 2 individua anche un limite massimo alla deduzione, determinato applicando al costo del bene i coefficienti stabiliti con decreto ministeriale per categorie omogenee di cespiti e settori produttivi. Il coefficiente fiscale assume quindi la funzione di limite alla quota deducibile e non determina, di per sé, la vita utile da adottare nella redazione del bilancio. Le modalità per individuare il coefficiente applicabile sono approfondite separatamente nella guida dedicata ai coefficienti di ammortamento.
Beni immateriali: regole fiscali specifiche
Per i beni e diritti immateriali non si applica automaticamente la disciplina prevista per i beni materiali. L’art. 103 TUIR stabilisce criteri di deduzione specifici in funzione della tipologia di immobilizzazione, distinguendo, tra gli altri, diritti di utilizzazione delle opere dell’ingegno, brevetti, marchi, concessioni, altri diritti iscritti nell’attivo e avviamento. La determinazione della quota fiscalmente deducibile deve quindi essere effettuata verificando la disciplina prevista per la singola categoria. In questo articolo tali fattispecie sono richiamate solo per delimitare il perimetro dell’ammortamento fiscale, mentre la disciplina delle immobilizzazioni immateriali richiede un approfondimento autonomo.
Ammortamento dei beni strumentali dei professionisti
Anche per gli esercenti arti e professioni esiste una disciplina fiscale specifica, distinta da quella prevista dall’art. 102 TUIR per il reddito d’impresa. A seguito della riforma del reddito di lavoro autonomo introdotta dal D.Lgs. n. 192/2024, l’ammortamento dei beni strumentali materiali è disciplinato dall’art. 54-quinquies TUIR, mentre l’art. 54-sexies TUIR regola l’ammortamento di determinati beni ed elementi immateriali. La disciplina applicabile ai professionisti presenta quindi propri criteri e deve essere tenuta separata da quella delle imprese. Per le relative modalità di deduzione si rinvia all’approfondimento sull’ammortamento dei beni strumentali del professionista.
Ammortamento civilistico e fiscale: quali sono le differenze
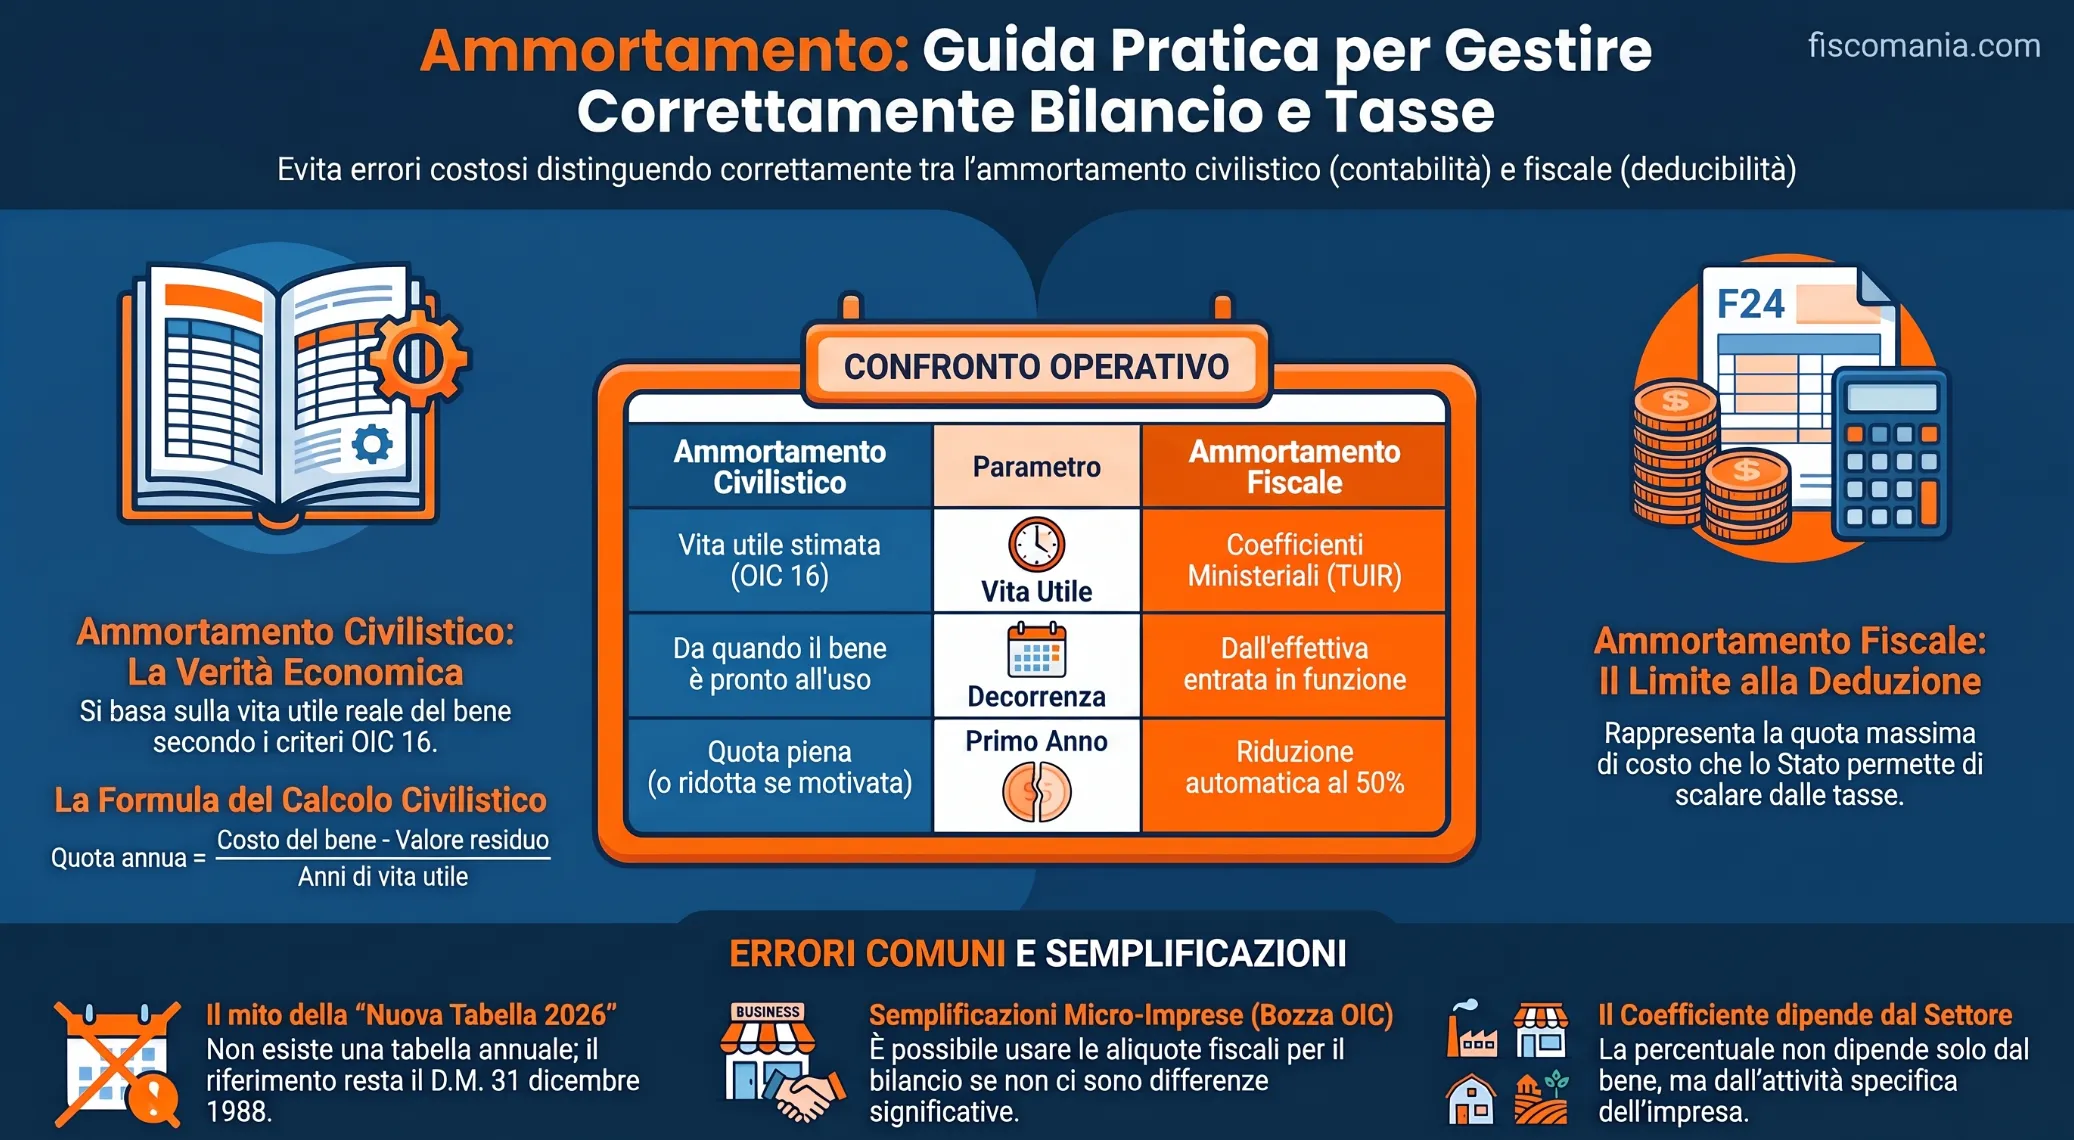
Ammortamento civilistico e ammortamento fiscale rispondono a regole e finalità differenti. Nel bilancio il costo delle immobilizzazioni a utilizzazione limitata nel tempo deve essere ripartito sistematicamente in relazione alla residua possibilità di utilizzazione, secondo l’art. 2426, co. 1, n. 2, c.c. e i criteri dell’OIC 16. La disciplina fiscale stabilisce invece entro quali limiti le quote imputate al bene assumono rilevanza nella determinazione del reddito imponibile. Per i beni materiali strumentali d’impresa, l’art. 102 TUIR utilizza a questo scopo i coefficienti fiscali stabiliti per categorie di beni e settori produttivi.
| Elemento | Ammortamento civilistico | Ammortamento fiscale |
|---|---|---|
| Finalità | Ripartire sistematicamente il costo del bene lungo la sua vita utile | Determinare la quota fiscalmente rilevante nella formazione del reddito |
| Riferimento principale | Art. 2426 c.c. e OIC 16 | Art. 102 TUIR per i beni materiali strumentali d’impresa |
| Parametro principale | Residua possibilità di utilizzazione del cespite | Coefficienti fiscali previsti per categorie di beni e settori produttivi |
| Durata | Dipende dalla vita utile stimata del bene | Il coefficiente individua il limite massimo della quota fiscalmente deducibile |
| Inizio dell’ammortamento | Secondo il criterio previsto dalla disciplina contabile | Dall’esercizio di entrata in funzione del bene |
| Possibile disallineamento | Le quote civilistiche e fiscali possono non coincidere quando la vita utile stimata conduce a una quota diversa da quella fiscalmente ammessa. | |
Quando ammortamento civilistico e fiscale coincidono
I due valori possono coincidere quando il piano costruito in base alla vita utile economica del cespite determina una quota compatibile con i limiti previsti dalla disciplina fiscale. La coincidenza, tuttavia, non trasforma il coefficiente fiscale nel criterio utilizzato per redigere il bilancio: civilisticamente il piano deve continuare a essere giustificato dalla residua possibilità di utilizzazione del bene. È quindi il risultato delle due valutazioni che può essere uguale, mentre rimangono differenti i presupposti sui quali esse si fondano.
Quando si genera una differenza tra quota civilistica e fiscale
Il disallineamento emerge quando la vita utile stimata secondo i criteri civilistici conduce a una quota diversa rispetto a quella ammessa fiscalmente. Un cespite può, ad esempio, essere utilizzato economicamente per un periodo che non coincide con quello implicito nel coefficiente previsto dalla disciplina tributaria. In questi casi occorre mantenere distinti il piano di ammortamento adottato in bilancio e il limite previsto ai fini fiscali, evitando di modificare automaticamente la vita utile del bene per farla coincidere con il coefficiente fiscale. Il rapporto tra i due valori assume quindi rilievo nella determinazione del reddito imponibile e deve essere verificato esercizio per esercizio.
Come si calcola la quota di ammortamento
Il calcolo della quota di ammortamento parte dal valore da ammortizzare e dalla vita utile attribuita al cespite. Secondo l’OIC 16, il valore da ammortizzare è dato dalla differenza tra il costo dell’immobilizzazione e l’eventuale valore residuo, mentre la vita utile rappresenta il periodo nel quale la società prevede di utilizzare il bene. Nel metodo a quote costanti, la quota annuale si determina ripartendo il valore ammortizzabile per il numero degli anni di vita utile. Si tratta del metodo normalmente preferibile quando l’utilità del cespite può essere considerata uniforme nel tempo.
Dal costo del bene alla quota annuale
Nel metodo a quote costanti il procedimento può essere rappresentato dalla relazione:
Quota annua di ammortamento = (costo del bene − valore residuo) / vita utile
La percentuale che ne deriva non deve essere confusa con il coefficiente fiscale di ammortamento. Nel calcolo civilistico è infatti la stima della vita utile a determinare la ripartizione del valore del cespite, mentre il coefficiente previsto dalla disciplina tributaria svolge una funzione diversa, che riguarda la deducibilità fiscale. L’OIC 16 ammette inoltre criteri differenti dalle quote costanti quando questi rappresentano meglio il modo in cui l’utilità economica del bene viene consumata.
Esempio di calcolo dell’ammortamento
Si consideri un macchinario acquistato per 30.000 euro, con valore residuo stimato pari a zero e vita utile di 5 anni. Applicando il metodo a quote costanti, il valore ammortizzabile di 30.000 euro viene ripartito nei cinque esercizi, determinando una quota annua di 6.000 euro.
Dopo il primo esercizio il fondo ammortamento ammonta a 6.000 euro e il valore netto contabile del bene è pari a 24.000 euro. Dopo due esercizi, ipotizzando che non siano intervenute svalutazioni o modifiche del piano, il fondo raggiunge 12.000 euro e il valore netto contabile scende a 18.000 euro. L’ammortamento produce quindi progressivamente una riduzione del valore contabile del cespite senza modificare il suo costo storico.
Fondo ammortamento e valore netto contabile
Il fondo ammortamento rappresenta l’ammontare delle quote accumulate negli esercizi precedenti e in quello in corso. Non coincide con il valore del bene, ma costituisce la rettifica progressiva del relativo costo iscritto nell’attivo. Il valore netto contabile dell’immobilizzazione è infatti il valore al quale il cespite risulta esposto in bilancio al netto degli ammortamenti e delle eventuali svalutazioni contabilizzate.
Di conseguenza, quota di ammortamento, fondo ammortamento e valore netto contabile descrivono tre momenti differenti dello stesso processo: la quota misura il costo attribuito al singolo esercizio, il fondo ne rappresenta l’accumulo nel tempo e il valore netto contabile indica la parte del costo dell’immobilizzazione che rimane iscritta in bilancio.
Leggi anche: Dismissione di beni aziendali obsoleti: procedura.
Quando inizia l’ammortamento e cosa succede nel primo esercizio
Il momento dal quale inizia l’ammortamento non coincide necessariamente sul piano civilistico e su quello fiscale. Secondo l’OIC 16, l’ammortamento civilistico decorre da quando l’immobilizzazione è disponibile e pronta per l’uso; ai fini fiscali, invece, l’art. 102, co. 1, TUIR stabilisce che le quote relative ai beni materiali strumentali d’impresa sono deducibili a partire dall’esercizio di entrata in funzione del bene. La distinzione assume rilievo quando un cespite è già nelle condizioni per essere utilizzato ma l’effettiva entrata in funzione avviene in un momento diverso.
Decorrenza dell’ammortamento civilistico
Sul piano contabile, il momento rilevante è quello in cui il cespite è disponibile e pronto per l’uso. Da tale data inizia la ripartizione sistematica del valore ammortizzabile lungo la vita utile stimata. L’OIC 16 ammette, per ragioni di semplificazione, l’utilizzo della metà dell’aliquota normale per i cespiti acquistati nell’esercizio, ma soltanto quando la quota così determinata non si discosta significativamente da quella che deriverebbe calcolando l’ammortamento a partire dal momento in cui il bene è effettivamente disponibile e pronto per l’uso. La riduzione al 50%, quindi, non costituisce una regola civilistica automatica per il primo esercizio.
Entrata in funzione e primo esercizio ai fini fiscali
Per i beni materiali strumentali dell’impresa la disciplina fiscale segue un criterio diverso. L’art. 102, co. 1, TUIR collega l’inizio della deduzione all’esercizio di entrata in funzione del bene. Il co. 2 stabilisce inoltre che la quota massima deducibile è determinata applicando al costo i coefficienti ministeriali, che devono essere ridotti alla metà per il primo esercizio. La riduzione opera quindi sul coefficiente fiscale utilizzato per determinare il limite massimo di deduzione e non rappresenta il criterio con cui deve necessariamente essere costruito il piano di ammortamento civilistico.
Primo periodo d’imposta per i professionisti
Una regola di riduzione alla metà è prevista anche per gli esercenti arti e professioni. Per i redditi di lavoro autonomo prodotti a partire dal periodo d’imposta in corso alla data di entrata in vigore del D.Lgs. n. 192/2024, l’art. 54-quinquies, co. 1, TUIR stabilisce che le quote di ammortamento dei beni strumentali ivi disciplinati non possono superare quelle risultanti dall’applicazione dei coefficienti ministeriali, ridotti alla metà per il primo periodo d’imposta. La disciplina non deve quindi essere ricostruita applicando automaticamente l’art. 102 TUIR previsto per il reddito d’impresa, ma facendo riferimento alle specifiche disposizioni sul lavoro autonomo.
Coefficienti di ammortamento: quale funzione hanno
I coefficienti di ammortamento servono a determinare il limite massimo delle quote fiscalmente deducibili per i beni materiali strumentali. L’art. 102, co. 2, TUIR prevede che la deduzione non possa eccedere quella risultante dall’applicazione al costo del bene dei coefficienti stabiliti con decreto ministeriale, individuati per categorie omogenee di beni in base al normale periodo di deperimento e consumo nei diversi settori produttivi.
Il coefficiente fiscale non rappresenta quindi, di per sé, la vita utile civilistica del cespite. Inoltre, non sempre è sufficiente conoscere il tipo di bene per individuare il coefficiente corretto, perché la tabella ministeriale è organizzata per gruppi e specie di attività. La classificazione del settore nel quale il bene è impiegato costituisce quindi parte della verifica.
Tabella dei principali coefficienti di ammortamento
Il riferimento è la tabella allegata al D.M. 31 dicembre 1988, pubblicato nella Gazzetta Ufficiale n. 27 del 2 febbraio 1989. Alcune categorie ricorrono con gli stessi coefficienti in numerosi gruppi e specie della tabella; altre dipendono maggiormente dall’attività esercitata.
I valori che seguono hanno funzione esemplificativa e non sostituiscono la verifica del gruppo, della specie e della voce applicabile alla singola impresa.
| Settore / riferimento | Bene | Coefficiente | Osservazione |
|---|---|---|---|
| Voce ricorrente in numerosi gruppi | Mobili e macchine ordinarie d’ufficio | 12% | Voce presente in numerose specie della tabella |
| Voce ricorrente in numerosi gruppi | Computer e macchine d’ufficio elettroniche | 20% | La tabella comprende anche i sistemi telefonici elettronici |
| Voce ricorrente in numerosi gruppi | Autoveicoli da trasporto | 20% | Comprende, nelle voci indicate dal decreto, mezzi pesanti, carrelli elevatori e mezzi di trasporto interno |
| Voce ricorrente in numerosi gruppi | Autovetture, motoveicoli e simili | 25% | La percentuale di ammortamento va distinta dalle eventuali limitazioni fiscali alla deducibilità del costo |
| Alberghi, ristoranti, bar e attività affini | Edifici | 3% | Gruppo 19 del D.M. 31 dicembre 1988 |
| Alberghi, ristoranti, bar e attività affini | Costruzioni leggere | 10% | Tettoie, baracche e strutture analoghe |
| Alberghi, ristoranti, bar e attività affini | Mobili e arredamento | 10% | Voce specifica del settore |
| Alberghi, ristoranti, bar e attività affini | Biancheria | 40% | Voce specifica del settore |
| Alberghi, ristoranti, bar e attività affini | Attrezzatura | 25% | Comprende stoviglie, posate e attrezzatura da cucina |
| Alberghi, ristoranti, bar e attività affini | Impianti generici | 8% | Ad esempio riscaldamento e condizionamento |
| Alberghi, ristoranti, bar e attività affini | Impianti specifici | 12% | Tra gli esempi: cucina, frigoriferi, ascensori e montacarichi |
La tabella mostra anche perché non è corretto ricercare il coefficiente esclusivamente partendo dal nome del cespite. Alcune voci, come mobili d’ufficio, computer e autoveicoli, ricorrono in numerosi settori con percentuali analoghe; per altri beni il coefficiente dipende invece dalla specifica attività nella quale sono utilizzati. La tabella ministeriale è infatti organizzata in gruppi e specie, ai quali sono associate le diverse categorie di beni.
Come individuare il coefficiente corretto
La ricerca del coefficiente richiede quindi di individuare prima il settore di attività previsto dalla tabella e successivamente la categoria nella quale rientra il cespite. Non esiste una nuova “tabella dei coefficienti 2026”: il riferimento continua a essere il D.M. 31 dicembre 1988, con le successive modifiche.
La procedura per individuare il gruppo e la specie applicabili, il rapporto con il codice ATECO e la consultazione completa delle diverse categorie di beni sono approfonditi separatamente nella guida ai coefficienti di ammortamento.
Micro e piccole imprese: cosa prevede la bozza OIC sull’ammortamento
L’Organismo Italiano di Contabilità ha predisposto un nuovo principio contabile dedicato alle micro e piccole imprese, che contiene diverse semplificazioni anche in materia di immobilizzazioni e ammortamento. Alla data di pubblicazione di questo articolo il documento è ancora una bozza in consultazione: il termine per l’invio delle osservazioni è fissato al 28 febbraio 2027 e l’OIC precisa espressamente che il testo potrà subire modifiche, anche significative, prima dell’approvazione definitiva.
Il principio è destinato alle società che redigono il bilancio in forma abbreviata ai sensi dell’art. 2435-bis c.c. e alle micro-imprese di cui all’art. 2435-ter c.c., con le esclusioni previste dalla stessa bozza. L’applicazione è inoltre facoltativa: l’impresa può adottare il principio integralmente oppure utilizzare soltanto alcune delle semplificazioni previste, applicando per le altre fattispecie i principi contabili ordinari.
Aliquote fiscali come riferimento per la vita utile
Una delle novità più rilevanti riguarda il rapporto tra vita utile civilistica e aliquote fiscali. La bozza consente di stimare la residua possibilità di utilizzazione dell’immobilizzazione sulla base delle aliquote fiscali quando non emergono significative differenze rispetto alla vita utile stimata del cespite.
La semplificazione non determina quindi un’automatica equiparazione tra ammortamento civilistico e fiscale. L’utilizzo dell’aliquota fiscale presuppone che questa rappresenti una ragionevole approssimazione della vita utile del bene. Se le caratteristiche concrete del cespite conducono a una durata significativamente diversa, viene meno il presupposto sul quale si fonda la semplificazione.
Le principali semplificazioni previste per l’ammortamento
Per le immobilizzazioni materiali la bozza interviene su diversi elementi del piano di ammortamento, con l’obiettivo di ridurre gli oneri connessi alle stime quando determinate regole fiscali o criteri semplificati costituiscono una ragionevole approssimazione del risultato contabile.
| Tema | Semplificazione prevista dalla bozza | Condizione o criterio |
|---|---|---|
| Vita utile | Possibile utilizzo delle aliquote fiscali come riferimento | Non devono emergere differenze significative rispetto alla vita utile stimata |
| Metodo di ammortamento | Applicazione ordinaria del metodo a quote costanti | Un metodo diverso rileva quando rappresenta meglio lo sfruttamento del bene e l’effetto economico è significativo |
| Inizio dell’ammortamento | Possibile decorrenza dalla data di entrata in funzione | Il momento non deve essere significativamente distante da quello in cui il bene è disponibile per l’uso |
| Valore residuo | Possibilità di non procedere a una specifica stima | La semplificazione muove dall’assunto che il valore sia normalmente nullo o pari ai costi di smantellamento e ripristino |
| Fabbricati e terreni | Possibile utilizzo del criterio forfettario fiscale per lo scorporo del terreno | Il criterio deve rappresentare una ragionevole approssimazione del valore del terreno |
Perché la bozza avvicina, ma non identifica, ammortamento civilistico e fiscale
Il tratto comune delle semplificazioni è il ricorso a criteri già utilizzati in ambito fiscale quando questi possono fornire una ragionevole approssimazione del risultato che deriverebbe dall’applicazione delle regole contabili ordinarie. È questo il senso dell’utilizzo delle aliquote fiscali per stimare la vita utile o del criterio fiscale per lo scorporo del terreno dal fabbricato.
Non ne deriva, tuttavia, un principio generale secondo cui le micro e piccole imprese possano adottare automaticamente l’ammortamento fiscale anche ai fini del bilancio. La stessa bozza condiziona le semplificazioni all’assenza di differenze significative e, soprattutto, mantiene distinto il piano delle regole contabili da quello delle regole tributarie. Inoltre, fino alla conclusione della consultazione e all’approvazione del testo definitivo, queste previsioni devono essere considerate proposte di semplificazione e non nuove regole contabili definitivamente in vigore.
Immobilizzazioni immateriali e oneri pluriennali: perché richiedono regole specifiche
L’ammortamento non riguarda soltanto i beni materiali. Anche le immobilizzazioni immateriali possono esprimere un’utilità distribuita su più esercizi e richiedere quindi la ripartizione sistematica del costo lungo la relativa vita utile. In questa categoria rientrano fattispecie differenti, tra cui brevetti, diritti di utilizzazione delle opere dell’ingegno, concessioni, licenze, marchi, avviamento e altre attività prive di consistenza fisica. Proprio perché natura, durata e condizioni di utilizzo possono essere molto diverse da quelle di un cespite materiale, la relativa disciplina deve essere verificata in base alla specifica immobilizzazione e non può essere ricavata automaticamente dalle regole viste per i beni materiali.
Per questo motivo, l’analisi delle immobilizzazioni immateriali costituisce un approfondimento autonomo rispetto al presente articolo.
Oneri pluriennali e capitalizzazione dei costi
Un’ulteriore distinzione riguarda gli oneri pluriennali, ossia costi che non esauriscono la loro utilità nell’esercizio in cui sono sostenuti ma che non costituiscono beni immateriali o avviamento. La questione preliminare, in questi casi, non riguarda soltanto la durata dell’ammortamento: occorre innanzitutto verificare se esistono i presupposti per iscrivere il costo nell’attivo anziché imputarlo integralmente al conto economico dell’esercizio.
La disciplina contabile richiede quindi una valutazione specifica dell’utilità futura, della correlazione con i benefici attesi e della recuperabilità del costo. Solo dopo aver verificato la possibilità di capitalizzazione assume rilievo la successiva ripartizione del valore nel tempo. Per i criteri applicabili alle singole fattispecie è opportuno fare riferimento alla disciplina degli oneri pluriennali, evitando di estendere automaticamente le regole previste per le immobilizzazioni materiali.
Errori da evitare nell’ammortamento civilistico e fiscale
Gli errori più frequenti nell’impostazione dell’ammortamento derivano dalla sovrapposizione tra criteri civilistici e regole fiscali. Vita utile, coefficienti ministeriali e decorrenza delle quote rispondono infatti a logiche differenti e devono essere valutati separatamente prima di verificare gli effetti fiscali.
Utilizzare automaticamente il coefficiente fiscale come aliquota civilistica
Il coefficiente previsto dalla normativa fiscale non determina automaticamente la vita utile da utilizzare nel bilancio. Il piano civilistico deve essere costruito in funzione della residua possibilità di utilizzazione del cespite. La coincidenza tra aliquota civilistica e coefficiente fiscale può verificarsi, ma deve essere coerente con la vita utile stimata e non può essere assunta come regola generale.
Considerare il coefficiente collegato soltanto al tipo di bene
Non sempre è corretto associare a un cespite una percentuale senza considerare l’attività nella quale viene impiegato. La tabella del D.M. 31 dicembre 1988 è articolata per gruppi e specie di attività e contiene categorie di beni che possono assumere rilievo differente nei diversi settori. La ricerca del coefficiente richiede quindi di verificare l’inquadramento dell’impresa nella tabella e non soltanto il nome del bene.
Cercare una nuova tabella dei coefficienti per ogni anno
Espressioni come “coefficienti di ammortamento 2026” possono far pensare all’esistenza di una tabella aggiornata annualmente. Il riferimento generale rimane invece il D.M. 31 dicembre 1988, con le modifiche successivamente intervenute. L’anno della ricerca indica quindi normalmente il periodo nel quale occorre applicare il coefficiente, non l’esistenza di una nuova tabella emanata per quell’esercizio.
Applicare già le semplificazioni della bozza OIC per micro e piccole imprese
La possibilità prevista dalla nuova bozza OIC di utilizzare, a determinate condizioni, le aliquote fiscali come ragionevole approssimazione della vita utile non deve essere trattata come una regola definitivamente entrata in vigore. Il documento è ancora sottoposto a consultazione e può essere modificato anche significativamente prima dell’approvazione finale. Anche nella formulazione attuale, inoltre, l’utilizzo delle aliquote fiscali è subordinato all’assenza di significative differenze rispetto alla vita utile stimata.
Domande frequenti
Qual è la differenza tra ammortamento civilistico e fiscale?
L’ammortamento civilistico ripartisce il valore di un bene lungo la sua vita utile stimata, mentre l’ammortamento fiscale stabilisce entro quali limiti le quote assumono rilevanza nella determinazione del reddito imponibile. Le due quote possono quindi coincidere, ma rispondono a criteri differenti.
Il coefficiente fiscale può essere utilizzato anche per l’ammortamento civilistico?
Il coefficiente fiscale non determina automaticamente la vita utile civilistica del bene. Il piano di bilancio deve riflettere la residua possibilità di utilizzazione del cespite. La bozza OIC per micro e piccole imprese prevede una semplificazione specifica, ma il documento è ancora in consultazione.
Da quando è fiscalmente deducibile l’ammortamento di un bene strumentale?
Per i beni materiali strumentali dell’impresa, l’art. 102 TUIR consente la deduzione delle quote a partire dall’esercizio di entrata in funzione del bene. Nel primo esercizio il coefficiente utilizzato per determinare la quota massima fiscalmente deducibile è ridotto alla metà.
Esiste una tabella dei coefficienti di ammortamento aggiornata al 2026?
Non esiste una nuova tabella emanata per il 2026. Il riferimento generale resta la tabella allegata al D.M. 31 dicembre 1988, tenendo conto delle successive modifiche. L’anno della ricerca indica quindi il periodo di applicazione, non l’esistenza di una tabella annuale autonoma.
Come si individua il coefficiente di ammortamento corretto?
Il coefficiente non deve essere individuato soltanto in base al nome del bene. La tabella del D.M. 31 dicembre 1988 è organizzata per gruppi e specie di attività: occorre quindi verificare il settore nel quale opera l’impresa e successivamente la categoria alla quale appartiene il cespite.
Come si calcola la quota di ammortamento civilistico?
Nel metodo a quote costanti si determina prima il valore da ammortizzare, sottraendo al costo dell’immobilizzazione l’eventuale valore residuo, e lo si ripartisce lungo la vita utile stimata. Il risultato non deve essere confuso con la quota massima fiscalmente deducibile.
Fonti e riferimenti
- Codice civile, art. 2426 Criteri di valutazione.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 102 Ammortamento dei beni materiali.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 103 Ammortamento dei beni immateriali.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 54-quinquies Ammortamento dei beni strumentali nell’esercizio di arti e professioni.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 54-sexies Ammortamento di beni ed elementi immateriali nell’esercizio di arti e professioni.
- Decreto legislativo 13 dicembre 2024, n. 192 Revisione del regime impositivo dei redditi.
- Decreto del Ministero delle Finanze 31 dicembre 1988 Coefficienti di ammortamento del costo dei beni materiali strumentali.
- Organismo Italiano di Contabilità (OIC), OIC 16 Immobilizzazioni materiali.
- Organismo Italiano di Contabilità (OIC), OIC 24 Immobilizzazioni immateriali.
- Organismo Italiano di Contabilità (OIC), Principio contabile Micro e piccole imprese.
- D.Lgs. 19 giugno 2026, n. 117 Testo unico delle disposizioni legislative in materia di imposte sui redditi, con applicazione dal 1° gennaio 2027; artt. 60, 61, 111 e 112.
