
Trasferirsi a Bali non azzera l'imposizione: in Indonesia i residenti sono soggetti a imposta su reddito mondiale. Criteri con Italia
Chi si trasferisce a Bali può risultare residente in Indonesia e, allo stesso tempo, in Italia. Cosa prevedono i criteri indonesiani, quanto è ampio il regime territoriale e come la Convenzione del 1990 risolve il conflitto.
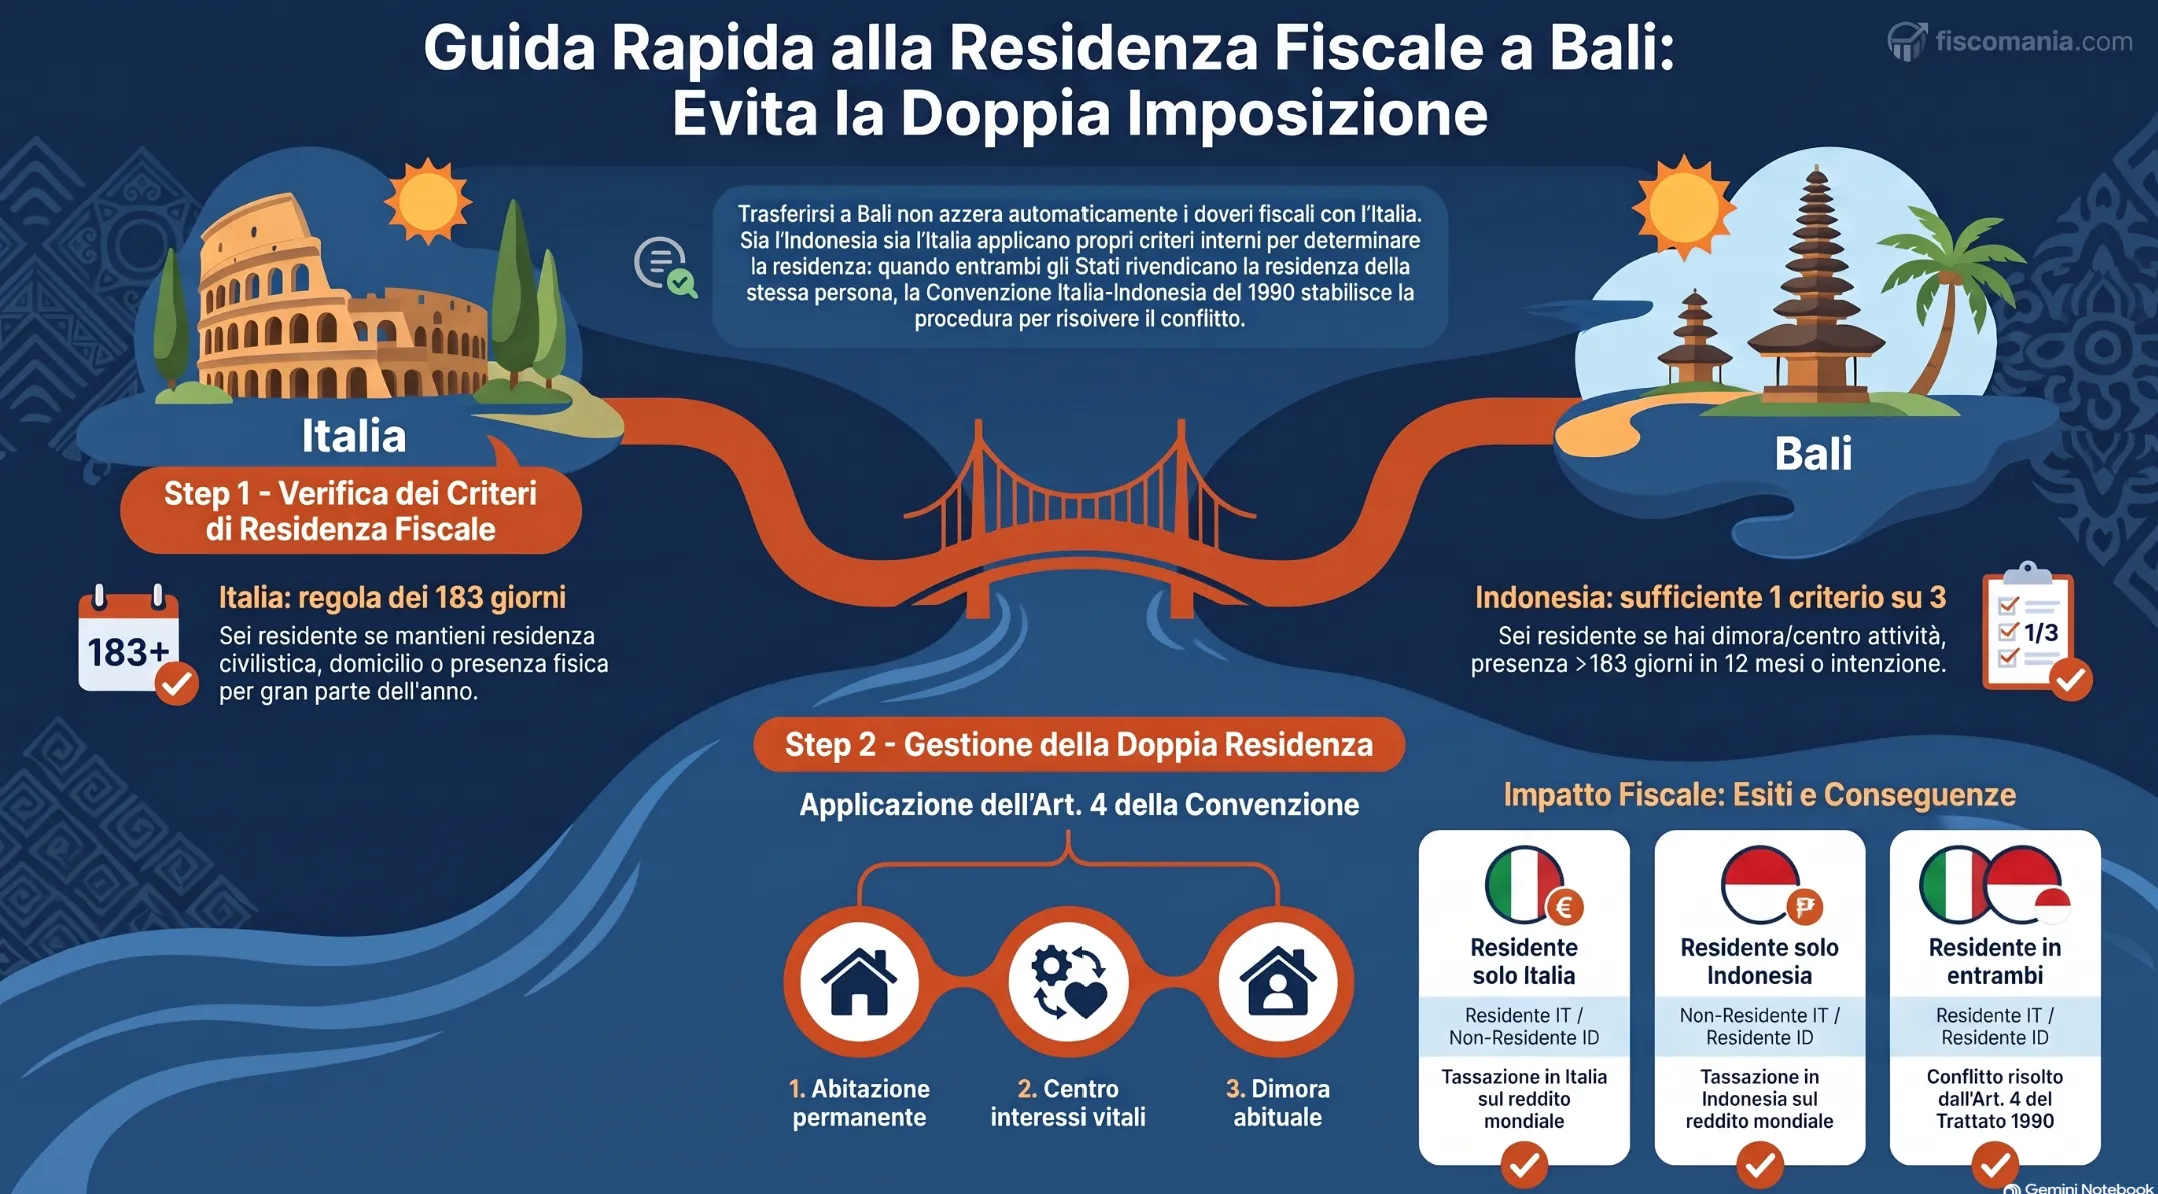
Per chi vi risiede, Bali non è un paradiso fiscale: l’Indonesia considera residente chi vi ha dimora o il centro delle proprie attività, chi vi è presente oltre 183 giorni in 12 mesi o chi vi è presente nell’anno con l’intenzione di risiedervi, e assoggetta a imposta il reddito ovunque prodotto. Il regime territoriale è riservato a stranieri impiegati in posizioni tipizzate e a ricercatori, per quattro anni fiscali. Se l’Italia considera residente la stessa persona, il conflitto si risolve con l’art. 4 della Convenzione Italia-Indonesia del 1990: abitazione permanente, poi centro degli interessi vitali, poi dimora abituale.
Quando si è residenti fiscali in Indonesia
L’Indonesia considera residente (subjek pajak dalam negeri) la persona fisica che soddisfa anche uno solo di tre criteri: ha in Indonesia la dimora o il centro delle proprie attività, vi è presente per oltre 183 giorni in 12 mesi, oppure vi è presente nel corso dell’anno d’imposta con l’intenzione di risiedervi. Lo prevedono l’art. 2 co. 3 lett. a) della legge n. 7/1983 sull’imposta sul reddito (UU PPh) e l’art. 3 del regolamento del direttore generale delle imposte PER-23/PJ/2025, in vigore dal 9 dicembre 2025, che ha abrogato PER-43/PJ/2011 e PER-2/PJ/2009. I criteri sono fissati da norme nazionali, quindi valgono anche per chi si trasferisce a Bali. La cittadinanza non incide: si applicano a cittadini indonesiani e stranieri, quindi anche a un italiano.
Il primo criterio (bertempat tinggal, avere in Indonesia il proprio luogo di residenza) ha tre forme alternative secondo l’art. 4 co. 1 di PER-23. La persona ha una dimora quando vive in un luogo in Indonesia che controlla o può usare in ogni momento, che possiede, ha in locazione o ha comunque a disposizione, e che non è un semplice luogo di passaggio: queste tre condizioni valgono insieme. In alternativa, ha in Indonesia il proprio centro di attività principale, dove si concentrano affari personali, sociali, economici o finanziari. Oppure vi svolge le proprie abitudini e attività quotidiane, comprese quelle di passatempo o hobby. Per questo criterio il testo non fissa alcuna soglia di giorni.
Il secondo criterio è quantitativo: la persona è presente in Indonesia per oltre 183 giorni in un periodo di 12 mesi, quindi per almeno 184. L’art. 4 co. 2 di PER-23 stabilisce che i giorni si sommano anche se non consecutivi e che ogni frazione di giorno vale come un giorno intero, per cui conta anche un giorno di presenza di poche ore. La presenza è quella fisica effettiva, accertata secondo la situazione reale (art. 4 co. 4). L’art. 3 usa qui l’espressione «12 mesi», mentre parla di «anno d’imposta» nel terzo criterio. Gli esempi di calcolo sono nell’allegato A del regolamento.
Presenza nell’anno e intenzione: il ruolo di ITAS e KITAP
Il terzo criterio si integra quando la persona, nel corso di un anno d’imposta, è presente in Indonesia e ha l’intenzione di risiedervi: non c’è una soglia di giorni, ma serve almeno una presenza fisica effettiva. L’intenzione può essere provata con i documenti elencati dall’art. 4 co. 3 di PER-23: KITAP, oppure VITAS o ITAS con validità superiore a 183 giorni; contratti o accordi per svolgere in Indonesia un lavoro, un’attività d’impresa o altre attività per oltre 183 giorni; altri documenti idonei, come una locazione dell’abitazione oltre 183 giorni o atti che mostrano il trasferimento dei familiari. Il permesso di soggiorno è quindi un elemento di prova dell’intenzione, non un criterio autonomo. Come i titoli a termine incidono sulla prova della residenza estera per l’Italia è trattato in visti annuali e prova della residenza estera.
Residenti a Bali: l’imposizione sul reddito mondiale
Chi risulta residente in Indonesia è assoggettato a imposta sui redditi che consegue sia in Indonesia sia all’estero. La regola generale è nell’art. 7 co. 1 del regolamento del ministro delle finanze PMK 18/PMK.03/2021 del 17 febbraio 2021 e si applica anche agli stranieri residenti, salvo l’eccezione del regime territoriale. L’art. 4 co. 5 di PER-23 precisa che la persona residente diventa contribuente quando ha conseguito redditi, indonesiani o esteri, superiori al minimo non imponibile. Il trasferimento a Bali non porta quindi il reddito fuori dall’imposizione: se uno dei tre criteri è soddisfatto, anche il reddito prodotto all’estero rientra nella base imponibile indonesiana.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
