
Il Reg. UE 2026/2108 definisce l’importatore: obblighi, vendite a distanza, rappresentanza, e-commerce e dropshipping nuovo sistema doganale.
Il Reg. (UE) 2026/2108 cambia il modo in cui viene individuato l’importatore e attribuisce alla qualifica obblighi autonomi. La guida esamina il nuovo assetto con particolare attenzione a e-commerce, vendite a distanza, marketplace e dropshipping. Il Reg. (UE) 2026/2108 è entrato in vigore il 20 settembre 2026, ma la maggior parte delle sue disposizioni si applicherà dal 21 settembre 2027, salvo le specifiche decorrenze previste dall’art. 287.
Nel nuovo Codice doganale UE l’importatore assume una rilevanza autonoma rispetto al dichiarante. Fuori dalle vendite a distanza, l’art. 5, punto 13, del Reg. (UE) 2026/2108 individua anzitutto la persona che ha il potere di decidere e ha deciso che le merci provenienti da un Paese terzo siano introdotte nel territorio doganale dell’Unione. Alla qualifica si collegano gli obblighi dell’art. 27, tra cui rendere disponibili le informazioni richieste, assicurare il pagamento dei dazi e degli altri oneri e garantire la conformità delle merci. Per le vendite a distanza opera invece una definizione specifica, che rende decisivo ricostruire il ruolo di fornitore, piattaforma e altri soggetti della catena.
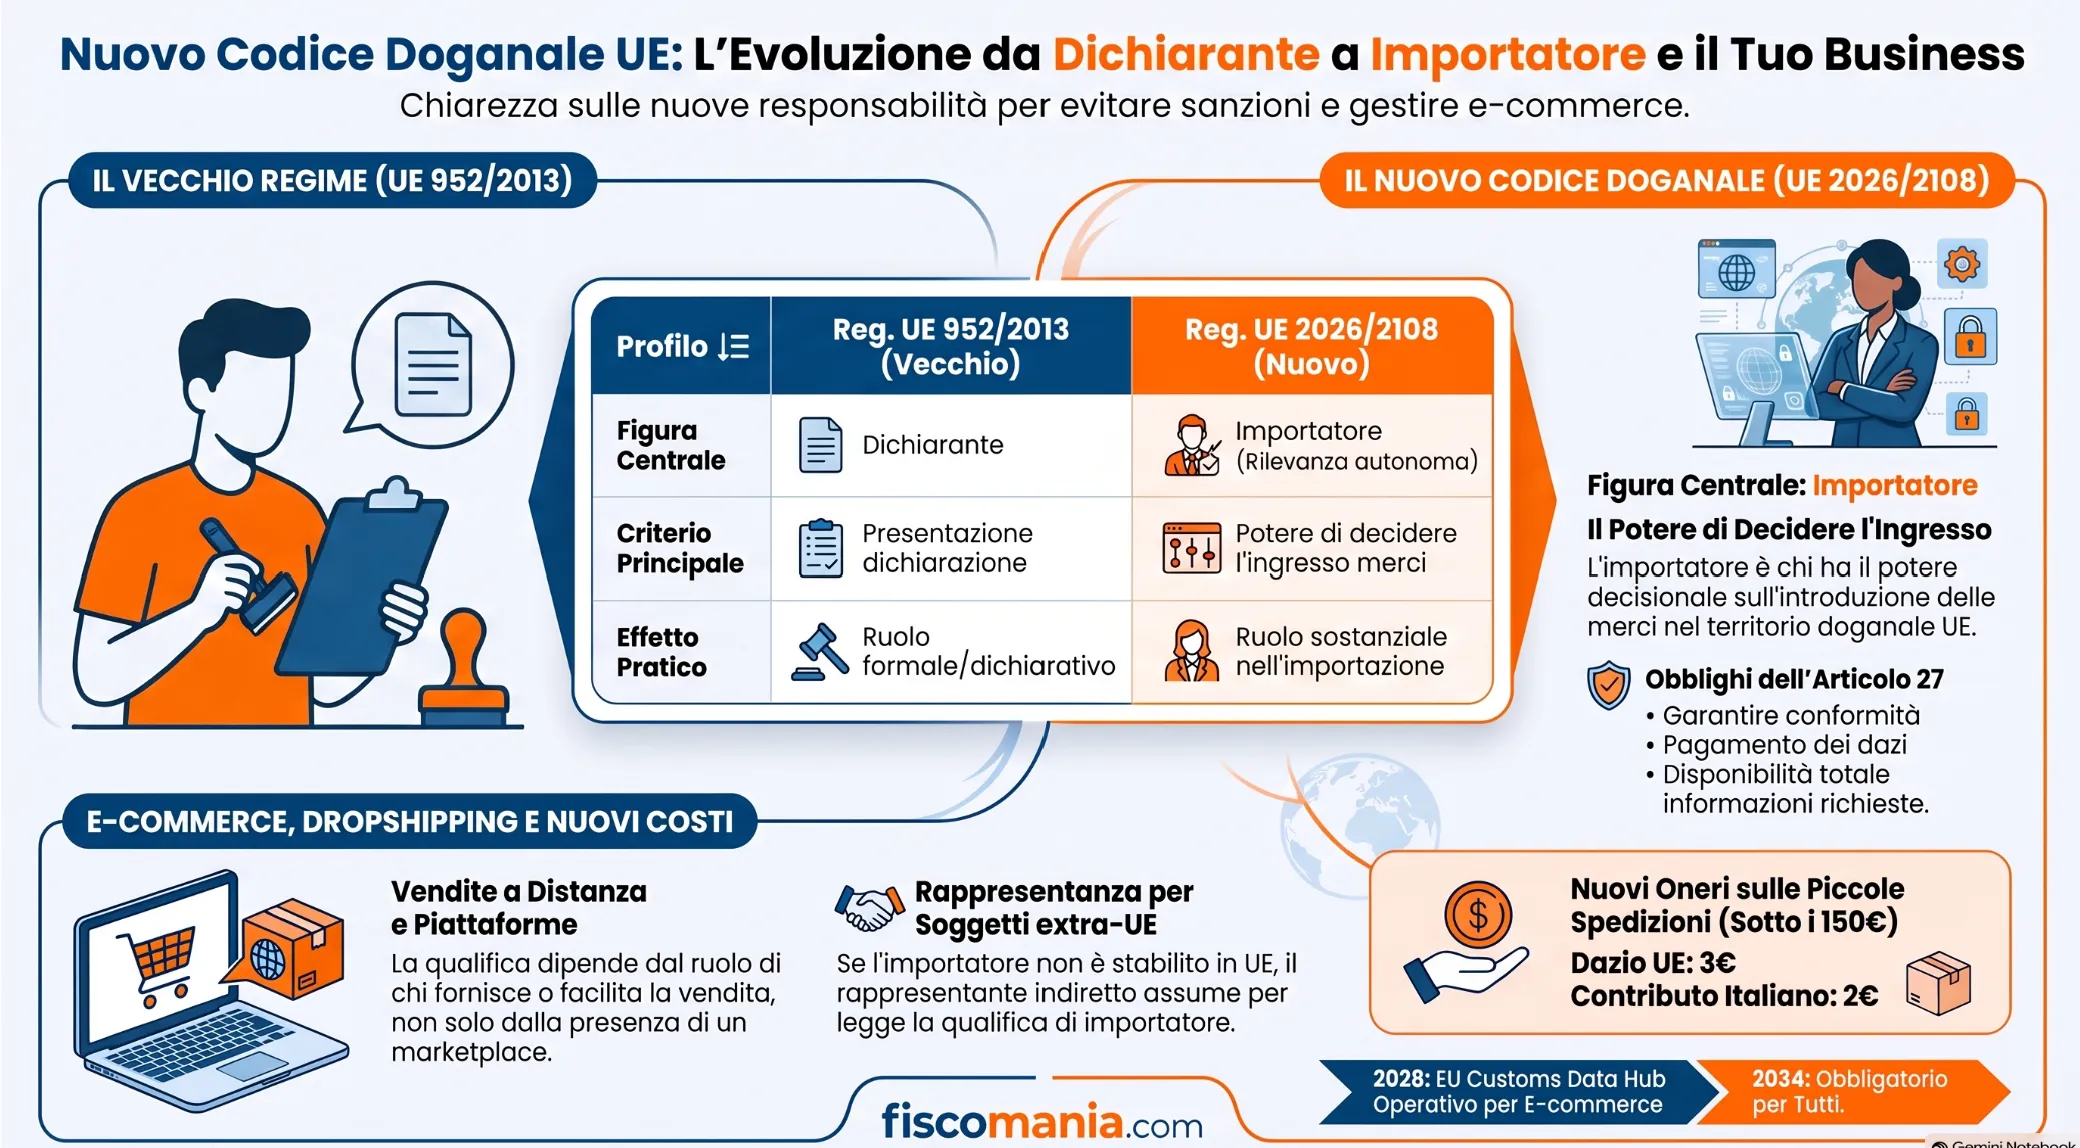
Dal dichiarante all’importatore: cosa cambia rispetto al CDU 952/2013
Il Reg. (UE) 2026/2108 attribuisce all’importatore una rilevanza autonoma che nel Codice doganale dell’Unione di cui al Reg. (UE) n. 952/2013 non era definita nello stesso modo. Il cambiamento riguarda soprattutto il criterio utilizzato per individuare il soggetto responsabile dell’ingresso delle merci nel territorio doganale dell’Unione.
Nel CDU 952/2013 il riferimento centrale è il dichiarante
Il Reg. (UE) n. 952/2013 non contiene una definizione generale di importatore. Una nozione specifica è presente nell’Allegato B del Reg. delegato (UE) 2015/2446, che, con riferimento al dato 13 04 000 000, identifica l’importatore nella parte che presenta la dichiarazione di importazione o per conto della quale la dichiarazione viene presentata.
Si tratta quindi di una definizione collegata principalmente alla funzione dichiarativa. La struttura del CDU vigente ruota, infatti, soprattutto intorno alla figura del dichiarante, definito dall’art. 5, punto 15, del Reg. (UE) n. 952/2013 come la persona che presenta una dichiarazione doganale in nome proprio oppure la persona in nome della quale tale dichiarazione è presentata.
La distinzione rileva anche nella rappresentanza doganale: nella rappresentanza diretta il dichiarante coincide con il soggetto rappresentato, mentre nella rappresentanza indiretta il dichiarante è il rappresentante che agisce in nome proprio ma per conto di un altro soggetto.
Con il Reg. 2026/2108 l’importatore diventa una figura autonoma
Il nuovo Codice doganale supera questa impostazione puramente dichiarativa. L’art. 5, punto 13, del Reg. (UE) 2026/2108 individua l’importatore sulla base del ruolo effettivamente assunto rispetto all’ingresso delle merci nell’Unione, ponendo al centro, nelle operazioni diverse dalle vendite a distanza, il soggetto che ha il potere di decidere e ha deciso che le merci provenienti da un Paese terzo siano introdotte nel territorio doganale dell’UE.
La qualifica di importatore non dipende quindi, in via principale, dal soggetto che materialmente presenta la dichiarazione doganale. Il nuovo sistema separa maggiormente il piano dichiarativo dal ruolo sostanziale assunto dall’operatore nella catena di importazione.
Questo passaggio è particolarmente rilevante perché alla qualifica di importatore vengono collegati specifici obblighi previsti dall’art. 27 del Reg. (UE) 2026/2108, che riguardano non soltanto il pagamento dei dazi e degli altri oneri, ma anche disponibilità delle informazioni e conformità delle merci.
Vecchio e nuovo Codice doganale a confronto
| Profilo | Reg. UE 952/2013 | Reg. UE 2026/2108 |
|---|---|---|
| Figura centrale | Dichiarante | Importatore con autonoma rilevanza |
| Definizione generale di importatore | Non prevista dal CDU; nozione funzionale nell’All. B del Reg. 2015/2446 | Prevista dall’art. 5, punto 13 |
| Criterio principale | Presentazione della dichiarazione o soggetto per conto del quale è presentata | Potere di decidere e decisione sull’ingresso delle merci nell’UE |
| Effetto pratico | Centralità del ruolo dichiarativo | Centralità del ruolo sostanziale assunto nell’importazione |
Il nuovo assetto richiede quindi di distinguere con maggiore attenzione chi presenta la dichiarazione doganale da chi assume la qualifica di importatore. Le due figure possono coincidere, ma non devono essere considerate automaticamente equivalenti.
Chi è l’importatore nelle operazioni ordinarie
Nelle operazioni diverse dalle vendite a distanza, l’art. 5, punto 13, del Reg. (UE) 2026/2108 individua l’importatore attraverso una sequenza di criteri che privilegia il ruolo sostanziale assunto rispetto all’ingresso delle merci nell’Unione europea. Il primo elemento da considerare non è quindi chi presenta materialmente la dichiarazione doganale, ma chi dispone del potere decisionale sull’introduzione delle merci provenienti da un Paese terzo.
Il potere di decidere l’ingresso delle merci nell’UE
È importatore, anzitutto, la persona che ha il potere di decidere e ha deciso che le merci provenienti da un Paese terzo siano introdotte nel territorio doganale dell’Unione.
La norma richiede quindi due elementi collegati: la disponibilità del potere decisionale e il suo effettivo esercizio rispetto all’ingresso delle merci. Questo criterio sposta l’attenzione dalla mera esecuzione degli adempimenti doganali alla posizione concretamente assunta dall’operatore nell’organizzazione dell’importazione.
Per una PMI che acquista beni fuori dall’Unione europea, diventa quindi necessario ricostruire quale soggetto abbia effettivamente assunto la decisione che determina l’ingresso delle merci nel territorio unionale.
Cosa accade se il potere è assunto da un altro soggetto
L’art. 5, punto 13, disciplina anche il caso in cui il potere di decidere l’ingresso delle merci sia assunto da un’altra persona. In questa ipotesi, la qualifica di importatore compete a quest’ultima.
La disposizione impedisce quindi di attribuire automaticamente la qualifica sulla base della sola titolarità formale della merce o della posizione contrattuale apparentemente più evidente. Occorre invece considerare chi abbia concretamente assunto il potere rilevante ai fini dell’introduzione dei beni nell’Unione.
Questo profilo assume particolare importanza nelle catene commerciali nelle quali intervengono più soggetti, poiché la presenza di fornitore, acquirente, intermediario o operatore logistico non consente, da sola, di individuare l’importatore.
I criteri successivi: regime doganale, trasportatore e titolare delle merci
Quando l’importatore non può essere individuato attraverso i primi due criteri, l’art. 5, punto 13, lett. b), del Reg. (UE) 2026/2108 prosegue secondo un ordine preciso. Il criterio successivo individua la persona che succede al soggetto precedente e che ha il potere di decidere e ha deciso di vincolare le merci a un regime doganale.
Solo se l’importatore non può essere individuato neppure attraverso questo criterio vengono successivamente in considerazione il trasportatore che introduce le merci nel territorio doganale dell’Unione e, da ultimo, il titolare delle merci.
La definizione costruisce quindi una sequenza gerarchica di criteri: non è possibile scegliere liberamente uno dei soggetti coinvolti nella catena, ma occorre applicare nell’ordine i criteri previsti dall’art. 5. Anche per questo la qualifica di importatore non coincide necessariamente con il soggetto che presenta materialmente la dichiarazione doganale.
Obblighi dell’importatore e requisito dello stabilimento nell’UE
La qualifica di importatore nel Reg. (UE) 2026/2108 non ha soltanto funzione identificativa. L’art. 27 collega a tale figura una serie di obblighi autonomi, che riguardano il pagamento degli oneri doganali, la disponibilità delle informazioni e la conformità delle merci introdotte nel territorio dell’Unione.
Può esserci un solo importatore alla volta
L’art. 27 del nuovo Codice stabilisce che, per le merci interessate dall’operazione, possa esservi un solo importatore alla volta.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
