
Agenzia delle Entrate chiarisce che la donazione della nuda proprietà di quote: l'esenzione richiede i poteri gestori del beneficiario.
L’Agenzia richiama la risposta 116/2026 e la finalità del passaggio generazionale: con l’usufrutto al donante di quote di società di persone, l’esenzione richiede che il beneficiario subentri pienamente nella gestione dell’impresa.
Con la risposta a un quesito della videoconferenza del 24 settembre 2026, l’Agenzia delle Entrate chiarisce che il trasferimento al figlio della sola nuda proprietà di quote di società di persone, con usufrutto al donante, può fruire dell’esenzione dall’imposta di donazione a condizione che il nudo proprietario acquisisca la titolarità piena di ogni potere gestorio. Il chiarimento non è un interpello e riguarda il caso prospettato.
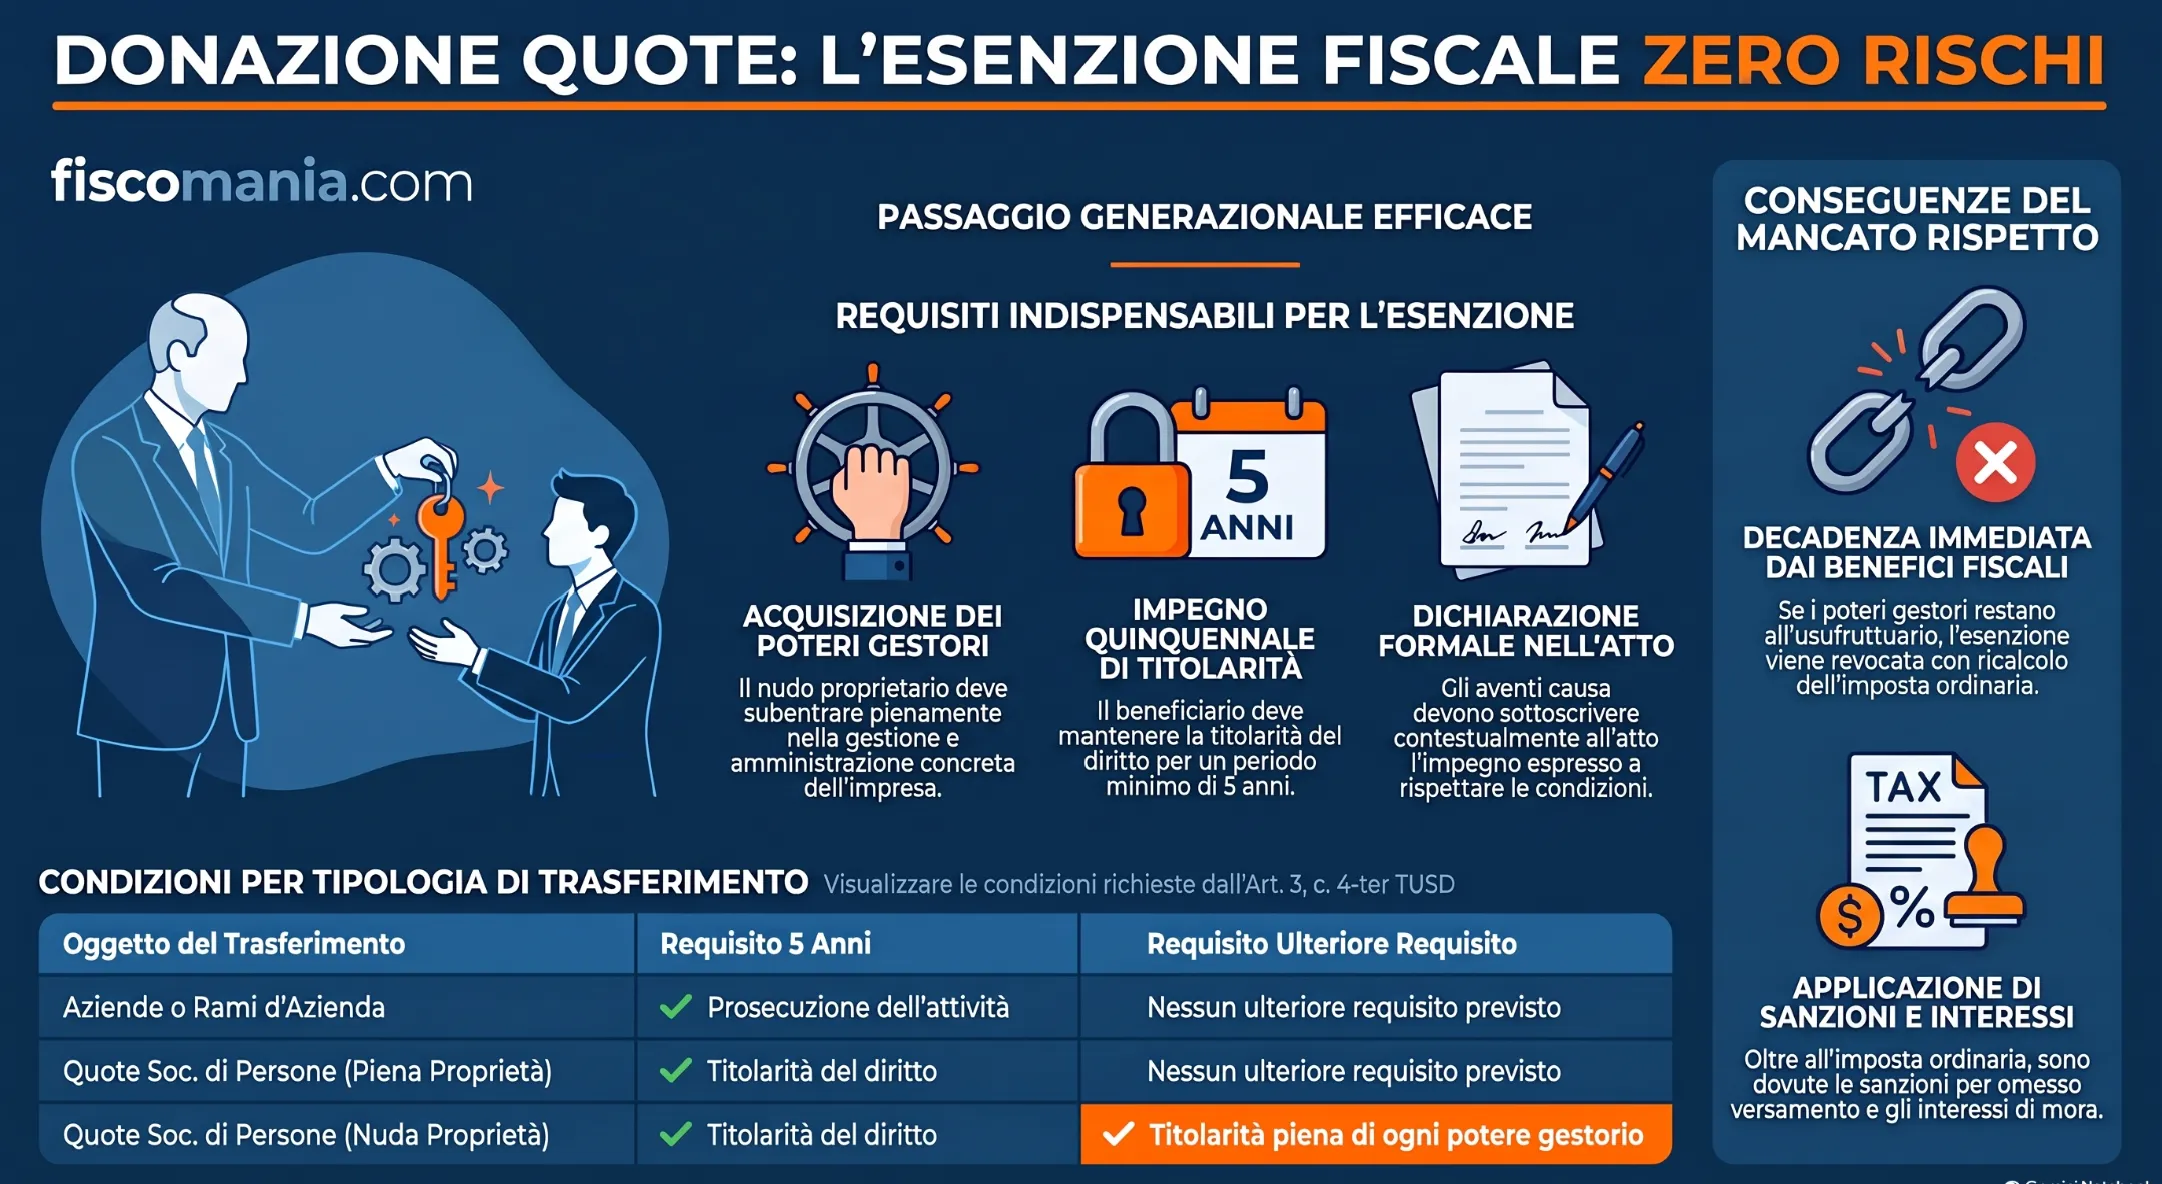
Cosa chiarisce l’Agenzia
Il quesito riguardava il trasferimento al figlio della nuda proprietà di una partecipazione in una società di persone, con usufrutto riservato al padre e impegno del figlio a mantenere la titolarità del diritto per almeno cinque anni. L’Agenzia richiama la risposta a interpello n. 116 del 4 giugno 2026: l’esenzione dell’articolo 3, comma 4-ter, del TUSD può essere riconosciuta anche per la sola nuda proprietà, a condizione che il nudo proprietario acquisisca la titolarità piena di ogni potere gestorio nella società di persone.
Cosa prevede l’articolo 3, comma 4-ter, TUSD
Il comma 4-ter esenta dall’imposta i trasferimenti a favore di discendenti e coniuge di aziende o rami, quote sociali e azioni, anche tramite patto di famiglia. Le condizioni dipendono dall’oggetto del trasferimento, come modificate dal D.Lgs. 139/2024. Per un inquadramento generale si veda l’esenzione dell’articolo 3, comma 4-ter, TUSD dopo la riforma.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
