
Quando plusvalenza da cessione di partecipazioni estere dà diritto al credito d'imposta e come richiedere il rimborso sostitutiva italiana.
Una persona fisica che cede partecipazioni in una società estera e paga l’imposta sostitutiva del 26% in Italia può avere diritto al credito per l’imposta pagata anche nell’altro Stato, se la Convenzione lo consente.
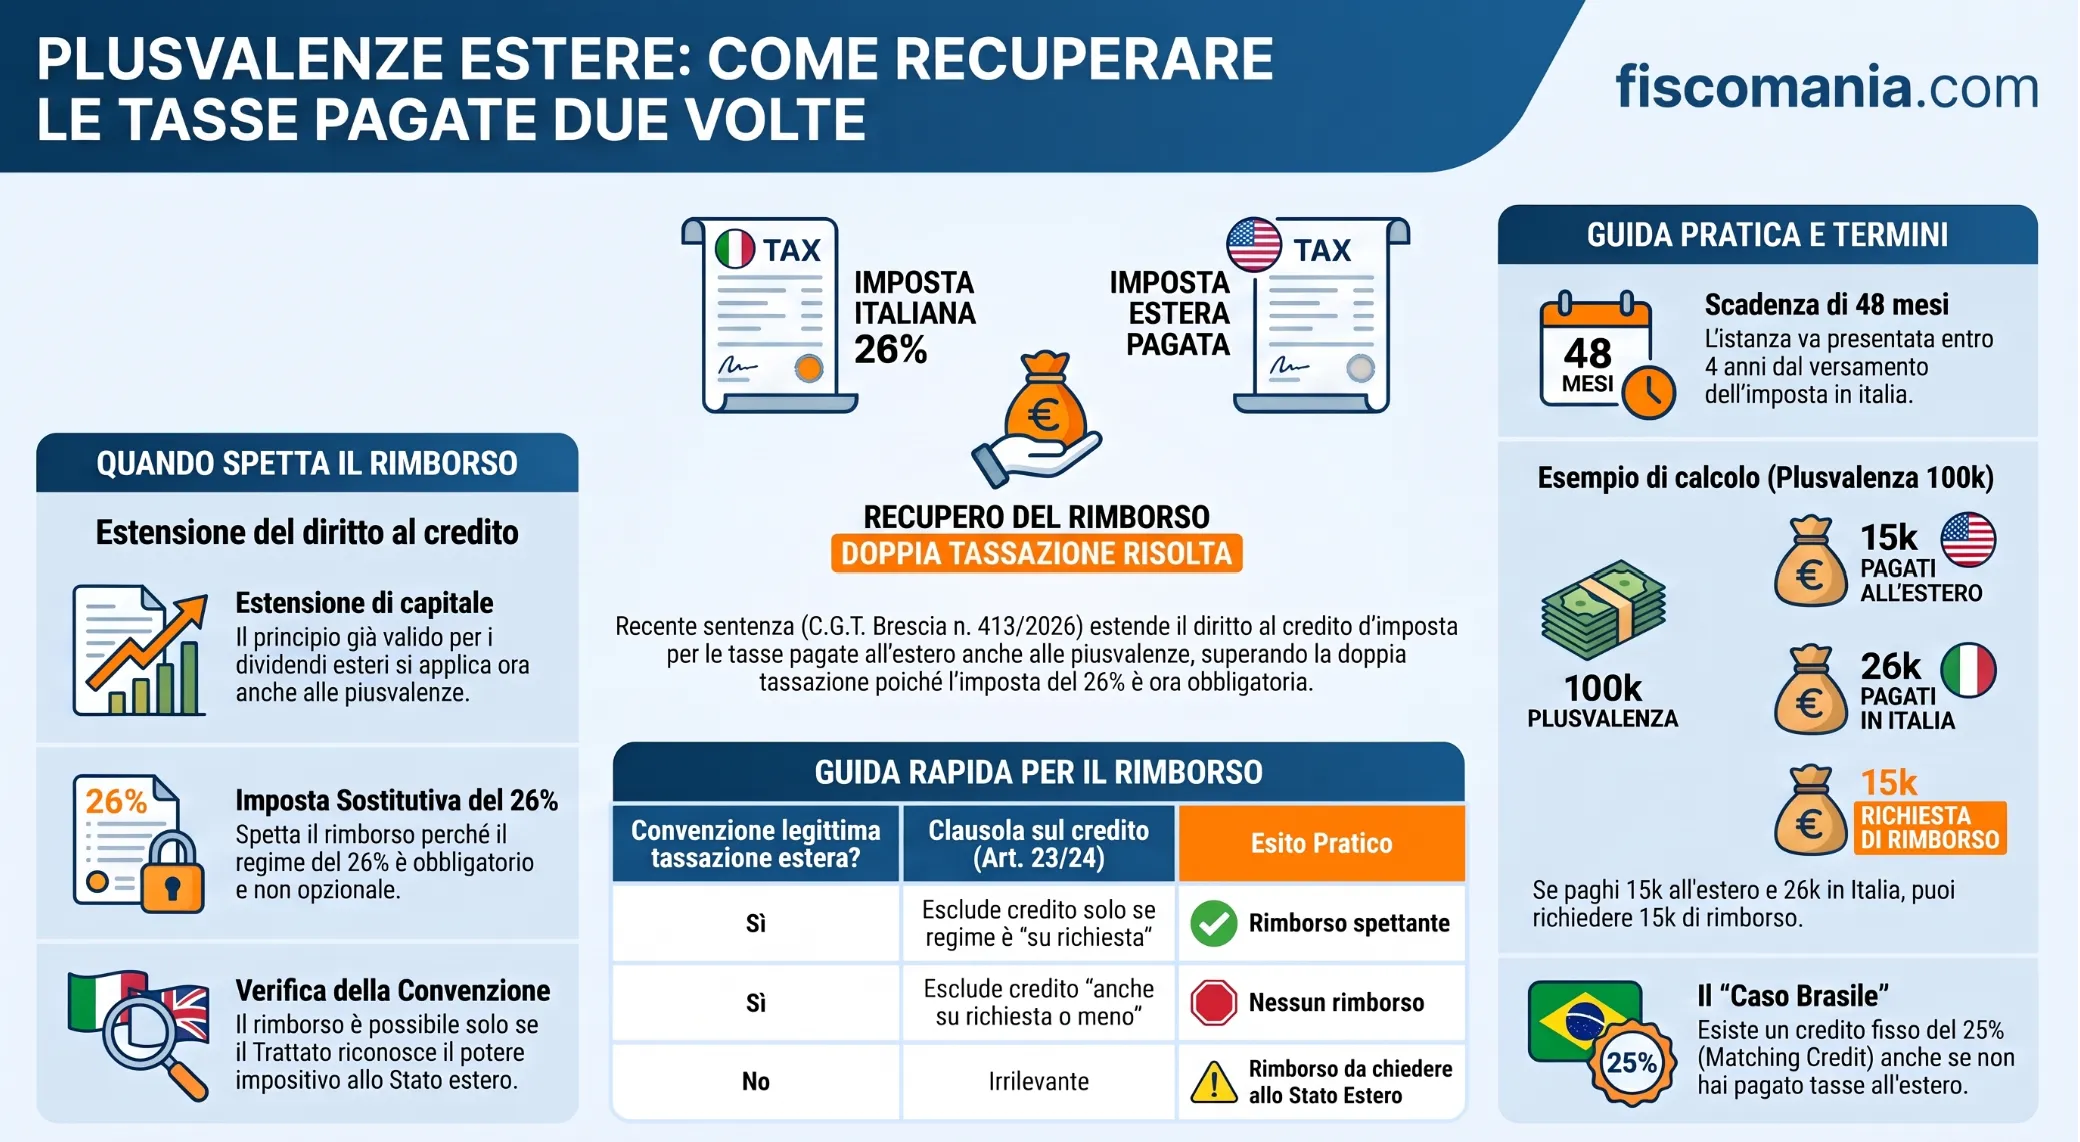
Il credito d’imposta riconosciuto dalla giurisprudenza per i dividendi esteri tassati con imposta sostitutiva si estende, secondo la C.G.T. I Brescia n. 413 del 3 giugno 2026, anche alle plusvalenze da cessione di partecipazioni in società non residenti. Il presupposto è lo stesso: l’imposta sostitutiva del 26% prevista dall’art. 5 del DLgs. 461/97 ha oggi carattere obbligatorio, senza possibilità di optare per l’imposizione ordinaria. Quando la Convenzione applicabile riconosce il potere impositivo anche allo Stato della fonte e non esclude il credito per i regimi sostitutivi obbligatori, la doppia imposizione subita diventa rimborsabile. A differenza dei dividendi, per le plusvalenze la tassazione estera è l’eccezione: deve essere quindi verificato caso per caso se la Convenzione la consente.
L’estensione alle plusvalenze del principio sui dividendi
La C.G.T. I Brescia n. 413 del 3 giugno 2026 ha esteso alle plusvalenze da cessione di partecipazioni in società non residenti i principi già affermati dalla Corte di Cassazione per i dividendi esteri tassati con imposta sostitutiva. Il percorso argomentativo è il medesimo: se le disposizioni convenzionali per l’eliminazione della doppia imposizione escludono il credito solo quando il reddito estero è tassato in Italia con un regime sostitutivo “su richiesta del beneficiario“, il credito spetta comunque nell’attuale assetto normativo, in cui quel regime ha carattere obbligatorio.
Per le plusvalenze realizzate da persone fisiche non imprenditori, l’imposta sostitutiva del 26% è prevista dall’art. 5 del DLgs. 461/97 e si applica senza possibilità di optare per l’imposizione ordinaria. È esattamente la stessa condizione che, secondo i principi sui dividendi esteri, giustifica il diritto alla detrazione dell’imposta pagata nell’altro Stato: un approfondimento di questi principi, comuni a dividendi e plusvalenze, è disponibile nell’articolo dedicato al rimborso della ritenuta su dividendi esteri.
Quando la Convenzione consente allo Stato estero di tassare la plusvalenza
Per le plusvalenze, a differenza dei dividendi, l’imposizione da parte dello Stato estero non è la regola ma l’eccezione. La generalità dei Trattati stipulati dall’Italia riserva il potere impositivo sul capital gain allo Stato di residenza del cedente, escludendo lo Stato in cui è residente la società le cui partecipazioni vengono cedute. Il problema del credito d’imposta, e quindi del rimborso, si pone solo quando la Convenzione applicabile deroga a questo criterio generale.
Le situazioni in cui l’altro Stato mantiene un potere impositivo concorrente sono circoscritte a tre casistiche tipiche:
- il cedente è residente in Italia ma è stato residente nello Stato della società ceduta in un periodo immediatamente prossimo alla cessione, normalmente fissato in cinque anni (è il caso, ad esempio, delle Convenzioni con Danimarca, Norvegia, Paesi Bassi e Svezia);
- la partecipazione ceduta ha un’entità rilevante, secondo soglie fissate dalla singola Convenzione (Francia, Corea, Israele);
- la società ceduta ha natura immobiliare, con il potere impositivo attribuito allo Stato in cui sono situati gli immobili sottostanti.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
