
Il regime 7% esclude il credito d'imposta estero. Quando conviene escludere uno Stato dall'opzione ex art. 24-ter comma 8 TUIR.
La flat tax 7% per pensionati esteri (art. 24-ter TUIR) esclude il credito d’imposta sui redditi assoggettati all’imposta sostitutiva. Il comma 8 permette di escludere uno Stato dall’opzione: tassazione ordinaria, ma con credito d’imposta.
La flat tax 7% per pensionati esteri, prevista dall’art. 24-ter TUIR, non ammette il credito d’imposta per le imposte pagate all’estero sui redditi assoggettati al regime sostitutivo. Lo conferma la Circolare Agenzia delle Entrate n. 21/E del 17 luglio 2020, che esclude l’applicazione dell’art. 165 TUIR ai redditi in regime 24-ter. Il comma 8 dello stesso articolo permette però di escludere specifici Stati o territori esteri dall’opzione: per i redditi lì prodotti si applica la tassazione IRPEF ordinaria, con diritto al credito d’imposta secondo le regole generali. La scelta tra le due strade non è indifferente quando la pensione estera sconta già un prelievo alla fonte nel Paese di provenienza, come nelle Convenzioni con soglie di esenzione parziale (ad esempio Brasile e Canada).
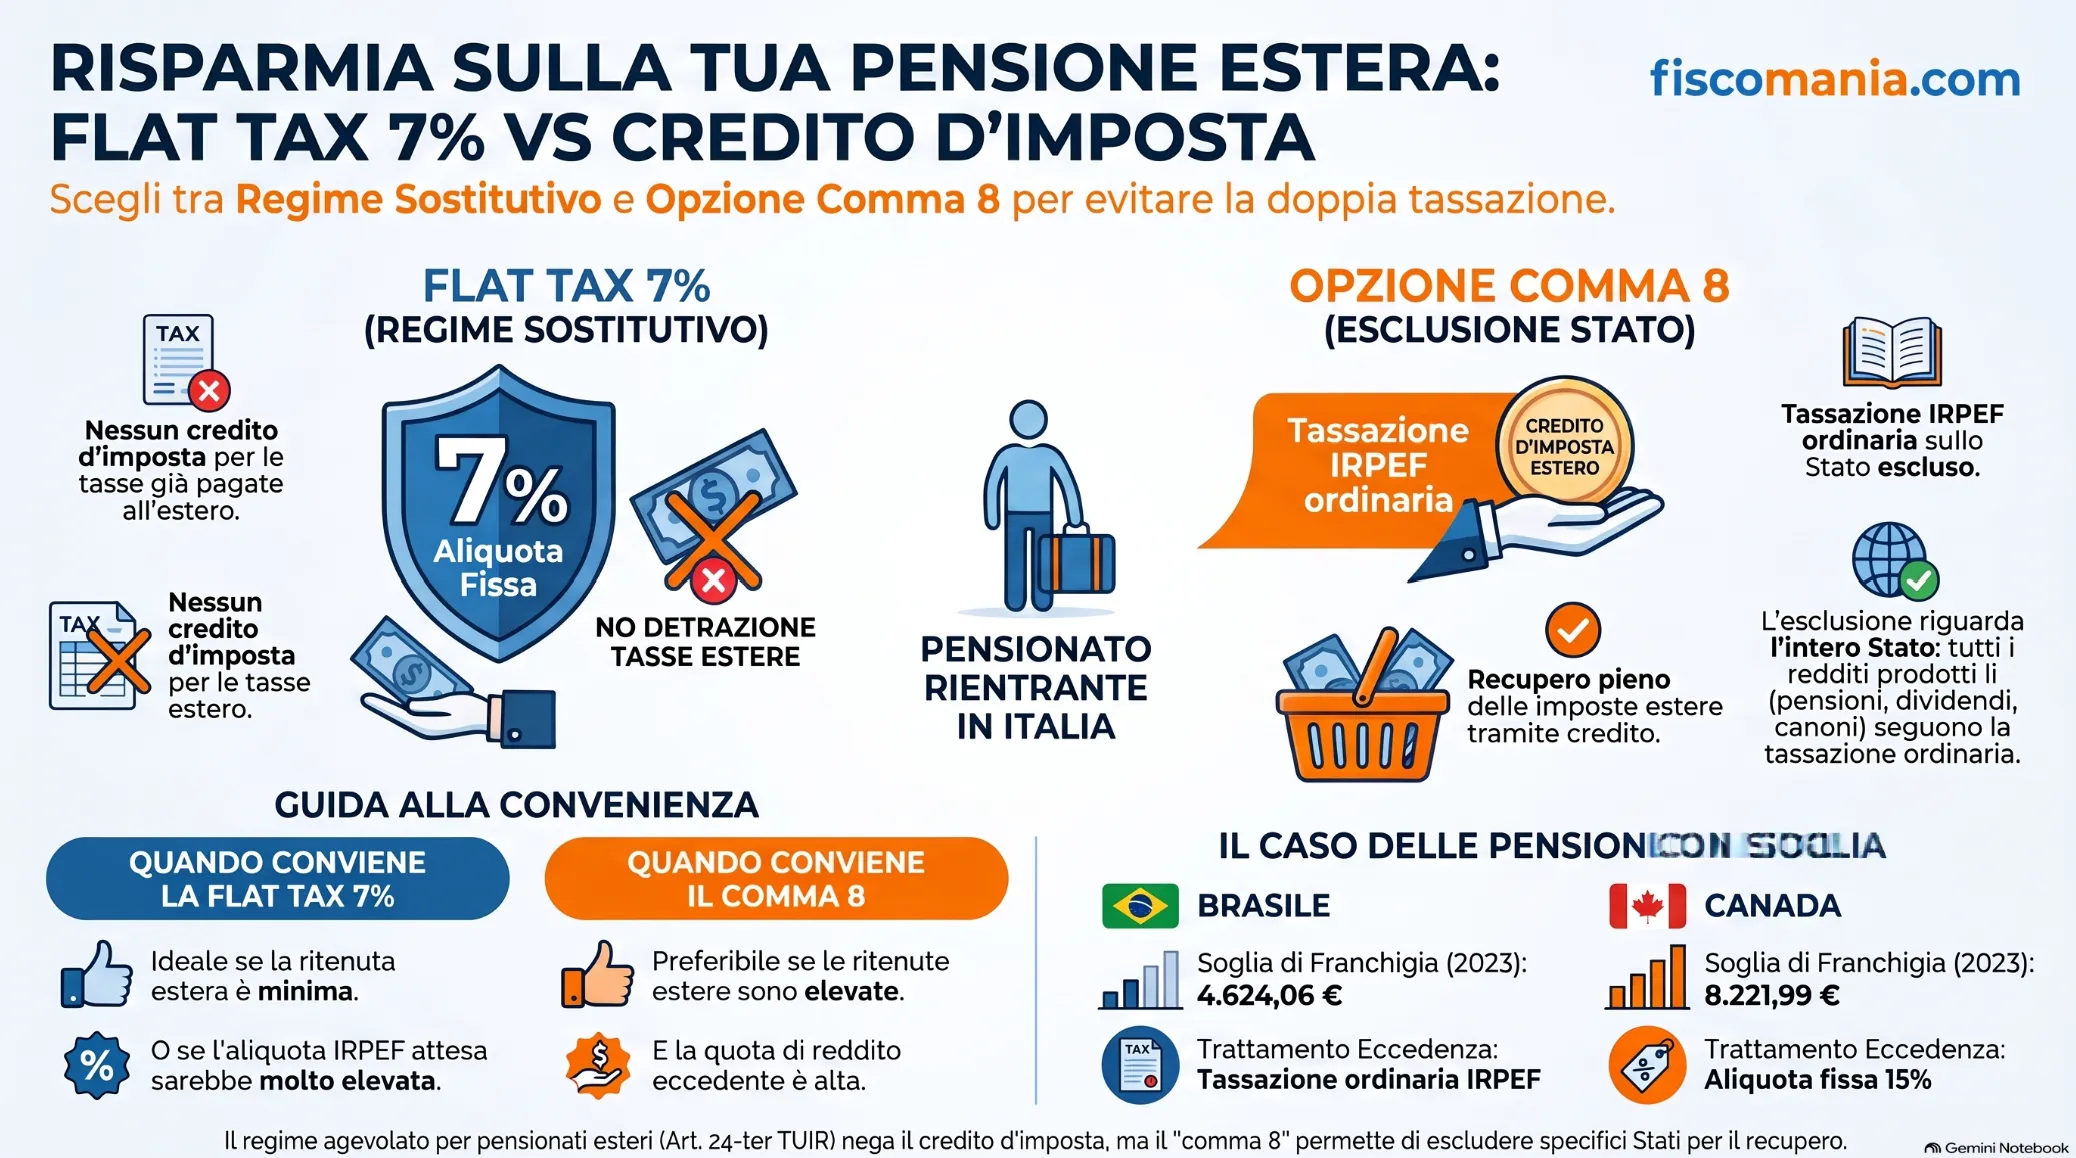
Come funziona l’esclusione di uno Stato dall’opzione (comma 8)
Chi ha esercitato l’opzione per la flat tax 7% può scegliere di non applicarla a uno o più Stati esteri specifici. Lo prevede il comma 8 dell’art. 24-ter TUIR: la persona fisica indica gli Stati esclusi in sede di esercizio dell’opzione, oppure con una modifica successiva alla stessa. La facoltà è quindi disponibile anche a chi ha già aderito al regime in un periodo d’imposta precedente, non solo al primo anno di trasferimento.
L’esclusione riguarda lo Stato, non la singola categoria di reddito: se un contribuente percepisce sia una pensione sia altri redditi (dividendi, canoni) dallo stesso Paese, escludere quello Stato porta tutti i redditi ivi prodotti fuori dal regime sostitutivo, non solo la pensione.
Per i redditi prodotti nello Stato escluso si applica la tassazione IRPEF ordinaria, con il diritto al credito d’imposta per le imposte estere secondo le regole generali dell’art. 165 TUIR. Il criterio per individuare in quale Stato un reddito è prodotto segue gli stessi criteri dell’art. 23 TUIR, richiamato espressamente dal comma 8.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
