
Come funziona il regime IOSS per le vendite online extra-UE: soglia di 150 euro, registrazione, IVA, marketplace e modifiche dal 2028.
Il regime IOSS consente di dichiarare e versare l’IVA sulle vendite a distanza di beni importati da Paesi extra-UE, entro i limiti previsti dalla normativa. La corretta applicazione dipende dal valore della spedizione, dal ruolo del venditore e dall’eventuale intervento di un marketplace.
L’Import One Stop Shop (IOSS) è un regime speciale IVA che semplifica la gestione delle vendite a distanza di beni importati da territori o Paesi terzi e destinati a consumatori dell’Unione europea. La disciplina prevista dalla direttiva 2006/112/CE e recepita nell’ordinamento nazionale consente, in presenza dei requisiti, di assolvere l’imposta attraverso un’unica identificazione e dichiarazioni periodiche.
Per le operazioni soggette alle regole vigenti nel 2026 assume particolare rilievo il valore intrinseco della spedizione, che non può superare 150 euro, oltre alla distinzione tra venditore e piattaforma elettronica che facilita la cessione. L’accordo raggiunto dal Consiglio UE nel novembre 2026 prevede un ampliamento del regime, ma le modifiche non sono ancora applicabili.
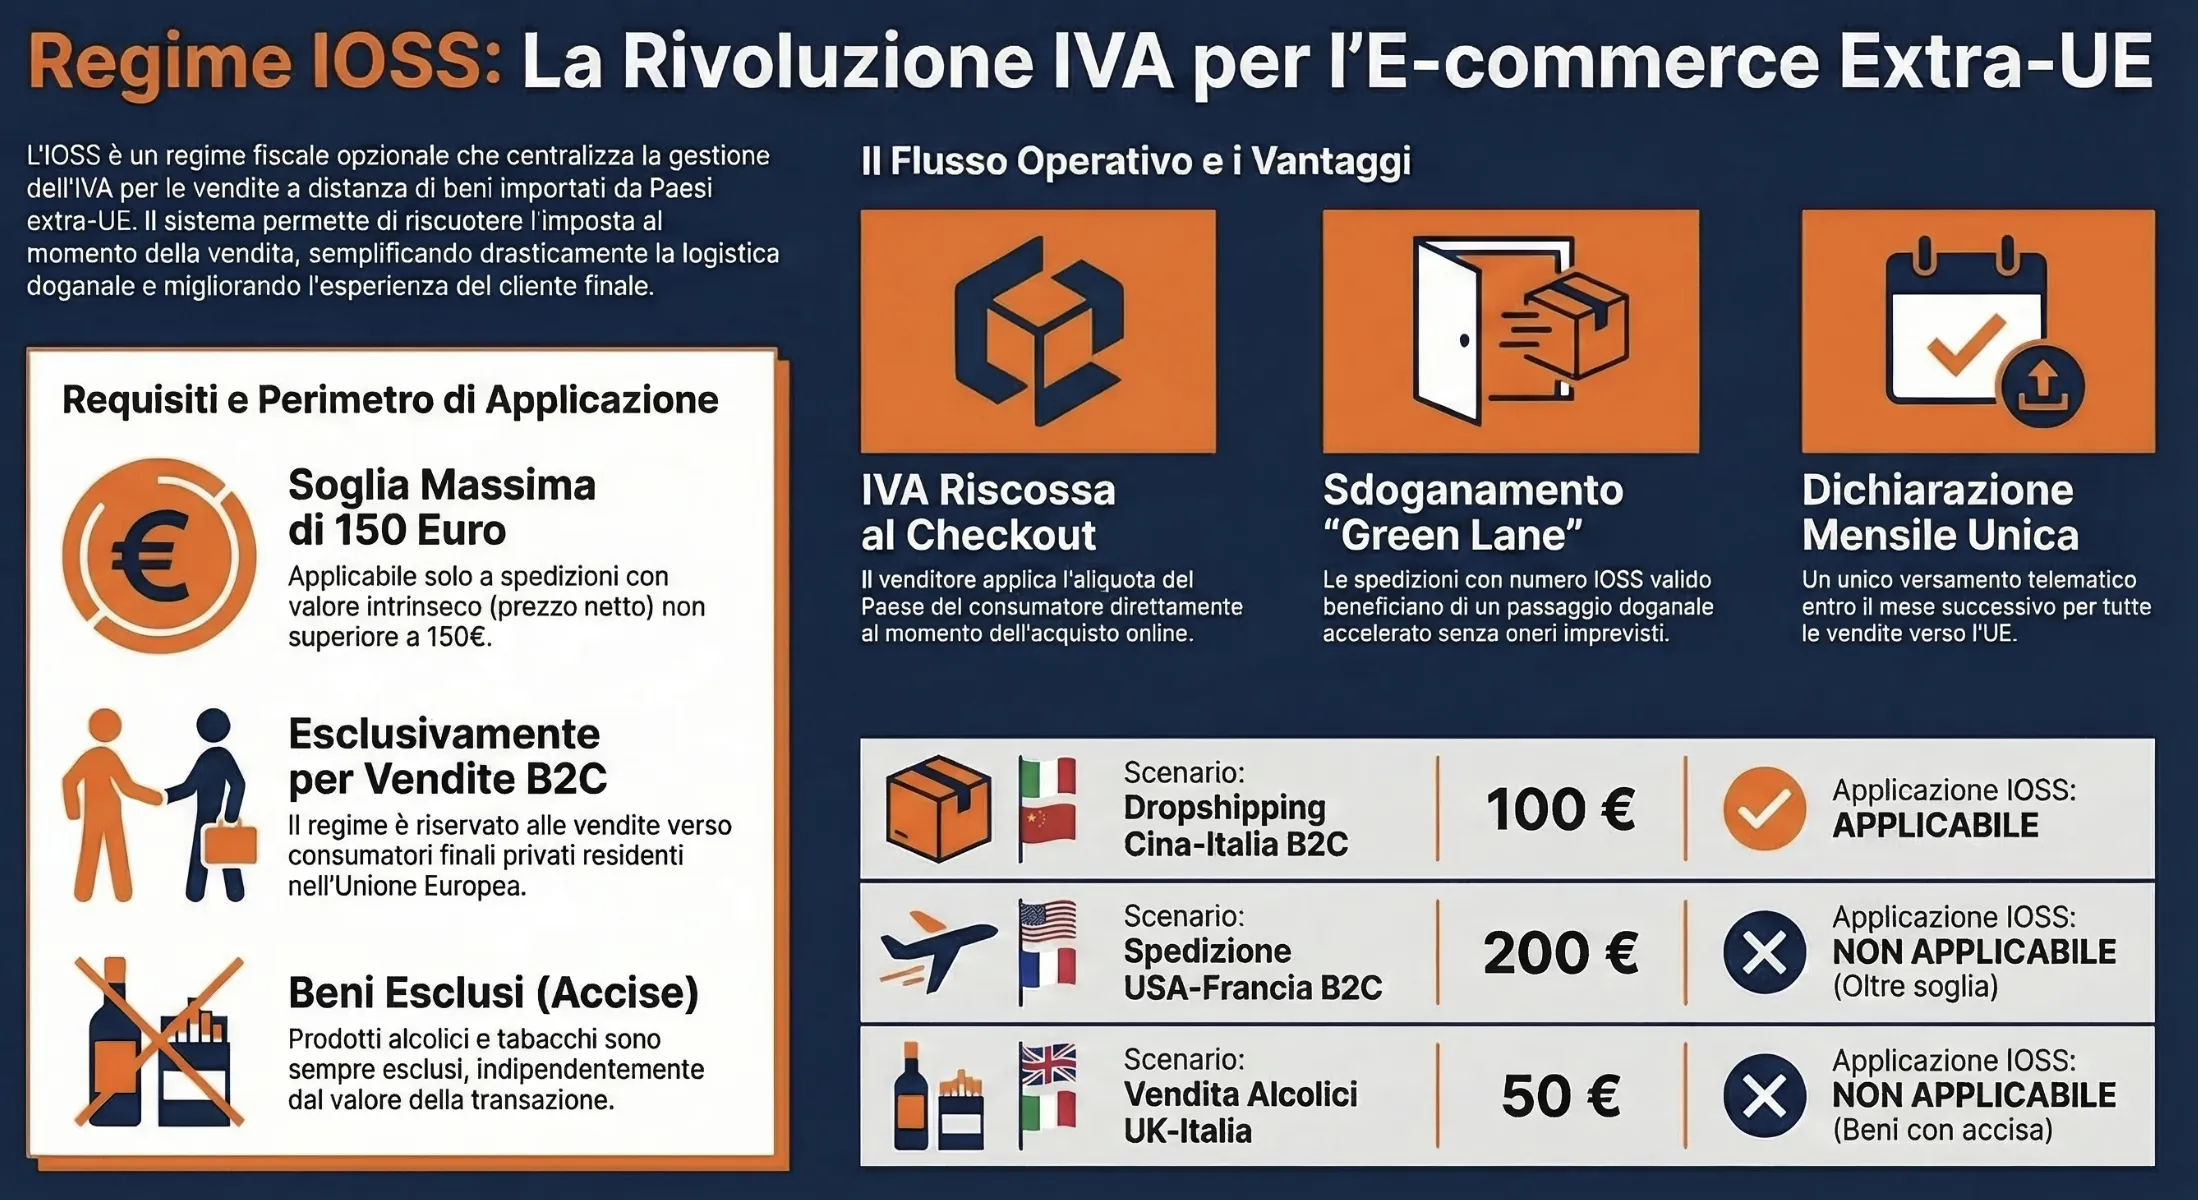
Quando si applica il regime IOSS?
Il regime IOSS (Import One Stop Shop) può essere utilizzato per le vendite a distanza di beni spediti da Paesi o territori extra-UE a consumatori dell’Unione europea, purché ricorrano le condizioni previste dalla normativa IVA. Per le operazioni effettuate nel 2026, il valore intrinseco della spedizione non deve superare 150 euro e i beni non devono essere soggetti ad accisa.
Il regime è facoltativo e consente al soggetto che effettua la vendita, oppure al marketplace considerato fornitore presunto, di riscuotere l’IVA al momento dell’acquisto e dichiararla attraverso lo sportello unico. Se le condizioni sono rispettate e il numero identificativo IOSS valido viene comunicato correttamente in dogana, l’importazione beneficia dell’esenzione dall’IVA all’importazione, evitando una seconda riscossione della stessa imposta.
Requisiti per utilizzare il regime
L’applicazione dell’IOSS richiede la presenza congiunta di alcune condizioni:
- Provenienza extra-UE: i beni devono essere spediti o trasportati da un Paese o territorio terzo verso un consumatore situato nell’Unione europea.
- Destinatario: l’operazione deve rientrare nelle vendite a distanza a consumatori finali o soggetti equiparati ai fini della disciplina.
- Valore intrinseco: la spedizione deve avere un valore non superiore a 150 euro, secondo le regole applicabili alla determinazione di tale valore.
- Tipologia di beni: sono esclusi dal regime i prodotti soggetti ad accisa.
- Identificazione: il soggetto che applica il regime deve disporre di un numero IOSS valido, da comunicare ai fini della dichiarazione doganale.
La soglia di 150 euro riguarda il valore intrinseco della spedizione e non coincide necessariamente con il totale pagato dal cliente. Le spese di trasporto e assicurazione, quando distintamente indicate, non rientrano ordinariamente in tale valore; occorre tuttavia considerare le regole doganali e le caratteristiche effettive dell’operazione.
Come valutare le diverse operazioni
La tabella distingue le situazioni nelle quali l’IOSS può essere utilizzato da quelle che richiedono un diverso trattamento IVA.
| Operazione | Condizione | IOSS | Conseguenza operativa |
|---|---|---|---|
| Vendita dalla Cina a un consumatore italiano | Spedizione di 100 euro, beni non soggetti ad accisa | Sì | Il venditore o il marketplace può dichiarare l’IVA tramite IOSS, se identificato e in presenza degli altri requisiti. |
| Vendita dagli USA a un consumatore francese | Spedizione di 200 euro | No, nel 2026 | Occorre applicare le regole IVA e doganali ordinarie. |
| Vendita di beni soggetti ad accisa | Spedizione di 80 euro | No | L’esclusione opera indipendentemente dal valore. |
| Vendita di beni già presenti in un magazzino italiano | Merce già immessa in libera pratica nell’UE | No | La cessione segue le regole IVA applicabili alle vendite di beni già presenti nell’Unione. |
Il valore della spedizione non coincide sempre con quello del singolo ordine
Un aspetto da verificare riguarda il rapporto tra ordine commerciale e spedizione doganale. Due ordini distinti, ciascuno inferiore a 150 euro, possono essere riuniti in un’unica spedizione il cui valore complessivo supera la soglia. In questa situazione non è sufficiente considerare separatamente gli importi dei due acquisti per applicare l’IOSS.
Occorre inoltre evitare frazionamenti artificiali delle spedizioni finalizzati ad aggirare i limiti del regime. La documentazione commerciale e quella doganale devono consentire di ricostruire correttamente l’operazione.
La soglia IOSS di 150 euro deve essere distinta dalla disciplina dei dazi doganali: dal 1° luglio 2026 è applicabile un dazio transitorio di 3 euro per tipologia di articolo, secondo le condizioni del regolamento (UE) 2026/382. L’utilizzo dell’IOSS non determina, quindi, un’esenzione generalizzata dai dazi.
Chi deve applicare l’IVA: venditore o marketplace?
Nelle vendite a distanza di beni importati da Paesi extra-UE, il soggetto responsabile dell’IVA non coincide necessariamente con il venditore che commercializza il prodotto. Quando una piattaforma elettronica facilita una cessione che rientra nelle condizioni dell’art. 14-bis della direttiva 2006/112/CE, viene considerata fornitore presunto ai fini IVA, anche se non acquista materialmente i beni.
La distinzione è determinante per individuare chi deve dichiarare l’imposta attraverso il regime IOSS e quale trattamento applicare alle operazioni tra il fornitore originario, la piattaforma e il consumatore finale.
Quando il marketplace diventa fornitore presunto
Ai sensi dell’art. 14-bis, paragrafo 1, della direttiva 2006/112/CE, per le vendite a distanza di beni importati da Paesi terzi in spedizioni di valore intrinseco non superiore a 150 euro, il marketplace che facilita la vendita si considera come se avesse ricevuto e successivamente ceduto i beni.
La disposizione trova corrispondenza nell’art. 2-bis del DPR n. 633/1972.
Ai fini IVA, l’operazione viene quindi ricostruita attraverso due cessioni:
- Una cessione dal venditore originario alla piattaforma elettronica, considerata cessionario e rivenditore.
- Una cessione dalla piattaforma al consumatore finale, sulla quale il marketplace assume gli obblighi IVA previsti dalla disciplina.
Questa ricostruzione è una finzione giuridica ai fini dell’imposta e non comporta necessariamente il trasferimento fisico della merce al marketplace.
Quando la piattaforma utilizza il proprio identificativo IOSS, è quest’ultima a dichiarare l’IVA sulla vendita al consumatore. Il venditore originario non deve dichiarare nuovamente la medesima cessione B2C attraverso il proprio numero IOSS.
Come stabilire se la piattaforma facilita effettivamente la vendita
Non tutte le piattaforme che intervengono in una transazione sono automaticamente considerate fornitori presunti.
L’art. 5-ter del regolamento di esecuzione (UE) n. 282/2011, nella formulazione introdotta dal regolamento (UE) 2019/2026, individua le condizioni per qualificare l’attività di facilitazione.
In particolare, occorre verificare se la piattaforma interviene, direttamente o indirettamente, nella definizione delle condizioni della cessione, nell’autorizzazione dell’addebito al cliente oppure nell’ordinazione o nella consegna dei beni.
Il semplice utilizzo di un’infrastruttura tecnologica non è sufficiente a determinare la responsabilità IVA del gestore.
Una piattaforma che si limita esclusivamente a elaborare pagamenti, pubblicizzare prodotti o indirizzare i clienti verso altri siti, senza ulteriori interventi nella vendita, non assume per queste sole attività la qualifica di fornitore presunto.
Il soggetto che materialmente incassa il corrispettivo non rappresenta, da solo, un criterio sufficiente per individuare il debitore dell’IVA. Occorre esaminare il funzionamento effettivo della piattaforma e il suo ruolo nella conclusione dell’operazione.
Il caso del dropshipping tramite marketplace
Si consideri un’impresa italiana (e-commerce in dropshipping) che commercializza prodotti attraverso un marketplace. I beni vengono spediti direttamente da un fornitore cinese ai consumatori italiani, senza transitare presso il magazzino dell’impresa.
Per una spedizione di valore intrinseco pari a 90 euro, costituita da beni non soggetti ad accisa, possono verificarsi due situazioni differenti.
Prima situazione: marketplace fornitore presunto. Se la piattaforma facilita la vendita ai sensi della normativa IVA, la cessione al consumatore è attribuita al marketplace. Qualora quest’ultimo utilizzi il regime IOSS, riscuote e dichiara l’imposta attraverso il proprio identificativo. L’impresa italiana deve qualificare correttamente il proprio rapporto con la piattaforma, senza trattare automaticamente l’incasso ricevuto come una vendita B2C da dichiarare nel proprio IOSS.
Seconda situazione: piattaforma non qualificabile come fornitore presunto. Se il servizio consiste esclusivamente nella pubblicità dei prodotti o nella gestione tecnica dei pagamenti, senza le ulteriori condizioni di facilitazione, la vendita al consumatore rimane attribuita all’impresa italiana. Quest’ultima deve quindi verificare se utilizzare il proprio regime IOSS oppure applicare le procedure IVA previste in assenza del regime speciale.
Il confronto dimostra perché la qualificazione dell’operazione non possa basarsi soltanto sul contratto commerciale o sul soggetto che riceve il pagamento. È necessario ricostruire il percorso della vendita, individuando chi interviene nella formazione dell’ordine, nella gestione del corrispettivo e nell’organizzazione della consegna.
Come registrarsi al regime IOSS
L’adesione al regime IOSS avviene attraverso il portale elettronico dello Stato membro di identificazione. Un’impresa stabilita in Italia può registrarsi direttamente al regime, mentre un operatore stabilito fuori dall’Unione europea deve, in linea generale, nominare un intermediario stabilito nell’UE, salvo le specifiche eccezioni previste dalla normativa.
La registrazione consente di ottenere un identificativo IOSS utilizzabile per le vendite a distanza di beni importati che soddisfano i requisiti del regime. Non sostituisce la partita IVA nazionale e non autorizza a dichiarare attraverso l’IOSS operazioni escluse dal suo ambito di applicazione.
Registrazione diretta e nomina dell’intermediario
Per individuare la procedura corretta occorre verificare dove è stabilito il soggetto che effettua le vendite e se interviene un intermediario.
Un’impresa con sede in Italia può aderire direttamente attraverso il portale OSS/IOSS dell’Agenzia delle Entrate. La registrazione viene effettuata nello Stato membro in cui il soggetto passivo ha stabilito la propria attività economica.
Per gli operatori stabiliti fuori dall’Unione europea, la disciplina richiede generalmente la nomina di un intermediario stabilito nell’UE. L’obbligo può non trovare applicazione per i soggetti stabiliti in Paesi terzi con i quali l’Unione europea ha concluso specifici accordi di assistenza reciproca in materia di IVA, nei limiti delle operazioni ammesse.
L’intermediario deve registrarsi nel proprio Stato membro di identificazione e successivamente identificare i soggetti rappresentati. Assume gli obblighi previsti dal regime, comprese la presentazione delle dichiarazioni e il versamento dell’imposta, ferma restando la responsabilità del soggetto rappresentato secondo la disciplina applicabile.
La nomina dell’intermediario IOSS non deve essere confusa con l’incarico attribuito allo spedizioniere o al rappresentante doganale: si tratta di funzioni differenti, che possono essere svolte da soggetti diversi.
Il numero identificativo IOSS e la sua decorrenza
A seguito della registrazione viene attribuito un numero identificativo specifico, nel formato IM seguito dai caratteri previsti dalla disciplina europea.
L’identificativo IOSS deve essere distinto dalla partita IVA ordinaria e dal numero EORI utilizzato per le operazioni doganali. Ciascuno svolge una funzione diversa e non può essere utilizzato indifferentemente.
Nel caso di registrazione tramite intermediario, viene attribuito un identificativo IOSS distinto per ciascun soggetto rappresentato. Il numero assegnato all’intermediario per la propria identificazione non coincide con quello da utilizzare nelle operazioni di vendita dei clienti.
L’adesione al regime IOSS produce effetti dalla data di attribuzione del relativo numero identificativo. Non si applica, quindi, la regola generale di decorrenza dal trimestre successivo prevista per altri regimi OSS.
Prima di iniziare a riscuotere l’IVA attraverso l’IOSS è necessario verificare che l’identificativo sia stato effettivamente attribuito e che l’operazione rientri nel perimetro del regime.
Le verifiche da effettuare prima dell’adesione
La registrazione costituisce soltanto uno dei passaggi necessari per utilizzare correttamente il regime.
Un’impresa che vende attraverso il proprio sito e contemporaneamente mediante marketplace dovrebbe innanzitutto distinguere le operazioni nelle quali assume direttamente la qualifica di fornitore da quelle attribuite alla piattaforma come fornitore presunto.
Occorre poi verificare che il sistema gestionale consenta di individuare le spedizioni ammesse all’IOSS, applicare l’aliquota IVA dello Stato membro di destinazione e separare le vendite da dichiarare attraverso il regime speciale da quelle soggette alle procedure ordinarie.
Un ulteriore controllo riguarda la trasmissione dell’identificativo IOSS al soggetto che presenta la dichiarazione doganale. La sola attribuzione del numero non garantisce l’esenzione dall’IVA all’importazione, se l’identificativo non viene correttamente comunicato e utilizzato nell’operazione.
La gestione dell’identificativo richiede inoltre adeguate cautele, perché il suo utilizzo improprio da parte di soggetti terzi può generare disallineamenti tra le operazioni dichiarate e le importazioni effettuate.
Come funzionano le dichiarazioni, i versamenti e le rettifiche IOSS
Chi aderisce al regime IOSS deve presentare una dichiarazione IVA mensile, anche quando nel periodo non ha effettuato vendite rientranti nel regime. La dichiarazione e il relativo versamento devono essere effettuati entro la fine del mese successivo a quello di riferimento, attraverso il portale dello Stato membro di identificazione.
Per un’impresa identificata in Italia, gli adempimenti sono gestiti mediante il portale OSS/IOSS dell’Agenzia delle Entrate, secondo la disciplina dell’art. 74-sexies.1 del DPR n. 633/1972.
Dichiarazione mensile e versamento dell’IVA
La dichiarazione IOSS deve riportare le operazioni effettuate nei diversi Stati membri di consumo, distinguendo le basi imponibili e le aliquote IVA applicabili. L’imposta viene determinata secondo le regole dello Stato membro nel quale termina la spedizione al consumatore.
Ad esempio, per le vendite effettuate nel mese di settembre 2026, la dichiarazione e il pagamento devono essere completati entro il 31 ottobre 2026. La scadenza non viene prorogata automaticamente quando cade di sabato, domenica o in un giorno festivo.
Il versamento viene effettuato allo Stato membro di identificazione, che provvede alla ripartizione delle somme tra gli Stati membri di consumo. Non è quindi necessario eseguire un pagamento separato a ciascuna amministrazione fiscale estera per le operazioni correttamente dichiarate nel regime.
In assenza di vendite e di rettifiche relative a periodi precedenti, rimane obbligatoria la presentazione della dichiarazione a zero. L’omissione ripetuta degli adempimenti può determinare l’esclusione dal regime.
Resi, rimborsi e correzioni delle dichiarazioni
I resi e i rimborsi ai clienti possono comportare una riduzione dell’imponibile e dell’IVA precedentemente dichiarata. È necessario verificare il momento in cui si realizza la rettifica e conservare la documentazione che ne giustifica l’importo.
Una dichiarazione IOSS già presentata non viene ordinariamente modificata sostituendo il modello originario. Le correzioni devono essere inserite in una dichiarazione successiva, identificando il periodo interessato, lo Stato membro di consumo e l’importo dell’imposta da rettificare.
Per le dichiarazioni relative ai periodi decorrenti dal 1° luglio 2021, la rettifica attraverso il regime speciale è consentita entro tre anni dalla data in cui la dichiarazione originaria avrebbe dovuto essere presentata.
Un aspetto da considerare riguarda le rettifiche che generano un credito: un saldo negativo riferito a uno Stato membro di consumo non può essere automaticamente compensato con l’IVA dovuta a un altro Stato membro. L’eventuale rimborso segue le procedure applicabili nello Stato interessato.
Documentazione e controlli sulle operazioni
Il soggetto che utilizza l’IOSS deve conservare una documentazione sufficientemente dettagliata da consentire alle amministrazioni fiscali di verificare la correttezza delle dichiarazioni. La conservazione è prevista per dieci anni dalla fine dell’anno in cui è stata effettuata l’operazione.
Per ciascuna vendita devono essere ricostruibili, tra gli altri elementi, il Paese di destinazione, la descrizione e la quantità dei beni, l’imponibile, l’aliquota applicata, l’IVA dovuta, i pagamenti ricevuti e gli eventuali resi.
Dal punto di vista operativo, un controllo particolarmente utile consiste nel riconciliare periodicamente tre insiemi di informazioni: gli ordini registrati dalla piattaforma di vendita, le spedizioni effettivamente effettuate e le operazioni incluse nella dichiarazione IOSS.
Questa riconciliazione permette di individuare vendite annullate, spedizioni escluse dal regime, errori nel Paese di destinazione e operazioni gestite dal marketplace come fornitore presunto. Non è sufficiente verificare che il totale degli incassi coincida con quello dichiarato: occorre accertare che le singole operazioni siano state correttamente qualificate ai fini IVA.
IOSS e dogana: quali errori evitare
L’utilizzo del regime IOSS consente di assolvere l’IVA sulla vendita attraverso una dichiarazione periodica, ma non elimina gli obblighi doganali connessi all’importazione dei beni. Dal 1° luglio 2026, inoltre, la precedente franchigia doganale per le spedizioni di valore non superiore a 150 euro è stata sostituita da una disciplina transitoria che prevede un dazio di 3 euro per articolo, nei casi stabiliti dal regolamento (UE) 2026/382.
Per un’impresa e-commerce è quindi necessario distinguere tre aspetti: l’IVA riscossa al cliente, l’esenzione dall’IVA all’importazione e gli eventuali dazi dovuti al momento dello sdoganamento.
L’esenzione dall’IVA all’importazione richiede un identificativo IOSS valido
Quando il venditore o il marketplace applica correttamente il regime IOSS, l’IVA viene riscossa al momento dell’accettazione del pagamento e successivamente dichiarata nello Stato membro di identificazione.
L’importazione beneficia dell’esenzione prevista dall’art. 143, paragrafo 1, lettera c-bis), della direttiva 2006/112/CE, purché siano rispettate le condizioni del regime e il numero identificativo IOSS valido venga comunicato all’autorità doganale competente.
La registrazione al regime, da sola, non è sufficiente. L’identificativo deve essere riportato correttamente nella dichiarazione doganale dal soggetto incaricato dello sdoganamento.
Se il numero è assente, non valido oppure non utilizzabile per quella specifica operazione, l’esenzione potrebbe non essere riconosciuta e l’IVA potrebbe essere richiesta all’importazione. In presenza di IVA già riscossa dal venditore, occorre quindi ricostruire l’operazione e gestire l’eventuale rettifica, evitando che il consumatore sopporti definitivamente un doppio addebito.
Il dazio di 3 euro dal 1° luglio 2026
Il regolamento (UE) 2026/382 ha eliminato la precedente franchigia doganale collegata alla soglia di 150 euro, introducendo una misura transitoria applicabile dal 1° luglio 2026.
Per le spedizioni interessate, il dazio è pari a 3 euro per articolo individuato secondo la classificazione tariffaria, non necessariamente per singolo prodotto fisico e nemmeno per spedizione nel suo complesso.
In particolare, l’art. 2 del regolamento prevede l’applicazione della misura alle spedizioni di valore intrinseco non superiore a 150 euro quando l’importazione beneficia dell’esenzione IVA prevista per l’IOSS oppure quando le merci sono contenute nelle spedizioni postali individuate dalla disposizione. EUR-Lex
Si consideri, ad esempio, una spedizione di valore intrinseco pari a 90 euro contenente tre magliette della medesima classificazione tariffaria e un accessorio appartenente a una diversa classificazione. Ipotizzando che tutti i beni rientrino nell’ambito della misura transitoria, il dazio complessivo sarà pari a 6 euro: 3 euro per ciascuna delle due tipologie tariffarie.
Il dazio transitorio deve essere applicato verificando le condizioni previste dal regolamento (UE) 2026/382 e dalle relative disposizioni doganali. Non è sufficiente considerare soltanto il valore della spedizione: occorre verificare anche la procedura di importazione utilizzata e l’eventuale applicabilità di regimi preferenziali o di specifiche esclusioni.
Il dazio è dovuto secondo le regole doganali applicabili, indipendentemente dal fatto che l’IVA sulla vendita sia stata assolta attraverso l’IOSS. Non è quindi corretto presentare il regime speciale come uno strumento che elimina tutti gli oneri all’importazione.
Come si coordina il dazio con l’IVA
La Commissione europea, nell’addendum alle note esplicative sul commercio elettronico pubblicato nel 2026, ha chiarito il trattamento IVA del dazio transitorio.
Nelle vendite gestite attraverso l’IOSS, l’IVA sulla cessione viene riscossa al momento dell’accettazione del pagamento. Il dazio doganale di 3 euro, che diventa dovuto al momento dell’accettazione della dichiarazione di immissione in libera pratica, non deve essere incluso nella base imponibile della vendita dichiarata attraverso l’IOSS.
Inoltre, poiché l’importazione beneficia dell’esenzione IVA prevista dal regime, il dazio transitorio non determina un’ulteriore IVA all’importazione. vat-one-stop-shop.ec.europa.eu
Il trattamento è differente quando l’IOSS non viene utilizzato: nelle procedure ordinarie e nei regimi speciali di riscossione dell’IVA all’importazione, occorre applicare le regole relative alla determinazione della base imponibile doganale e dell’imposta dovuta.
Per approfondire la distinzione tra i diversi meccanismi di riscossione, gli adempimenti doganali e le modalità di importazione, si rinvia alla guida sulle vendite a distanza di beni importati.
Le verifiche operative prima della spedizione
La corretta gestione dell’IOSS richiede un coordinamento tra il sistema di vendita, il fornitore che spedisce la merce e il soggetto incaricato dello sdoganamento.
Prima di avviare le spedizioni è opportuno verificare che il valore intrinseco e la classificazione dei beni siano correttamente comunicati, che il numero IOSS utilizzato appartenga al soggetto responsabile della vendita e che il corriere disponga delle informazioni necessarie per presentare la dichiarazione doganale.
Un ulteriore controllo riguarda le condizioni commerciali applicate al consumatore: occorre stabilire contrattualmente chi sostiene i dazi e gli eventuali costi di sdoganamento, evitando di confondere l’IVA già riscossa al checkout con gli oneri che possono sorgere successivamente.
Questa distinzione è particolarmente importante nel dropshipping, dove il venditore, il fornitore materiale della merce e l’operatore logistico possono essere soggetti differenti. L’assenza di un coordinamento tra questi operatori può generare richieste di pagamento alla consegna, contestazioni dei clienti e disallineamenti tra documentazione commerciale e doganale.
Esempi pratici di applicazione dell’IOSS per e-commerce e dropshipping
L’applicazione del regime IOSS dipende dalla struttura effettiva della vendita, non soltanto dal valore del prodotto o dal Paese dal quale viene spedito. Due operazioni commercialmente simili possono determinare obblighi IVA differenti a seconda che la vendita sia effettuata direttamente dall’impresa, facilitata da un marketplace oppure esclusa dal regime per il valore della spedizione.
I seguenti esempi, riferiti alla disciplina applicabile nel 2026, illustrano tre situazioni operative. Si tratta di ipotesi costruite a fini esplicativi, non di casi riferiti a clienti dello studio.
Esempio 1. Vendita diretta dall’Italia con spedizione dalla Cina
Una società italiana vende attraverso il proprio sito un accessorio elettronico a un consumatore residente in Francia. Il bene viene spedito direttamente dal fornitore cinese all’acquirente.
Si ipotizzano queste condizioni:
- Valore intrinseco dei beni nella spedizione: 80 euro.
- Spese di trasporto distintamente indicate al cliente: 20 euro.
- Base imponibile IVA della vendita: 100 euro.
- Aliquota IVA francese applicabile al prodotto: 20%.
- Società italiana regolarmente identificata al regime IOSS.
- Bene non soggetto ad accisa.
L’IVA sulla vendita è pari a 20 euro (100 × 20%). Il consumatore paga quindi 120 euro al momento dell’acquisto e la società italiana dichiara i 20 euro attraverso l’IOSS.
La differenza tra valore intrinseco di 80 euro e base imponibile di 100 euro dipende, in questo esempio, dalle spese di trasporto distintamente indicate. La soglia di accesso all’IOSS riguarda il valore intrinseco della spedizione, mentre l’IVA sulla cessione viene calcolata sulla relativa base imponibile, comprensiva delle spese accessorie rilevanti.
Se il numero IOSS valido viene correttamente comunicato in dogana, l’importazione beneficia dell’esenzione dall’IVA all’importazione. Resta distinta l’applicazione degli eventuali dazi doganali.
Esempio 2. Vendita tramite marketplace che assume il ruolo di fornitore presunto
Un’impresa italiana commercializza un prodotto attraverso un marketplace che facilita la vendita ai sensi dell’art. 14-bis della direttiva 2006/112/CE.
Il prodotto, non soggetto ad accisa, viene spedito da un Paese extra-UE a un consumatore italiano. Il valore intrinseco della spedizione è di 70 euro e il prezzo imponibile al consumatore è pari a 90 euro.
Si ipotizza che il prodotto sia soggetto all’aliquota IVA italiana del 22% e che il marketplace utilizzi il proprio identificativo IOSS.
L’imposta sulla vendita al consumatore è quindi pari a 19,80 euro (90 × 22%), per un prezzo complessivo di 109,80 euro.
In questa situazione, il marketplace è il soggetto che dichiara l’IVA sulla vendita B2C attraverso il proprio regime IOSS. L’impresa italiana non deve includere nuovamente la medesima vendita al consumatore nella propria dichiarazione IOSS.
Questo non significa che il rapporto tra l’impresa e la piattaforma sia fiscalmente irrilevante: la cessione sottostante deve essere qualificata e documentata secondo le disposizioni applicabili.
La verifica operativa consiste nel distinguere le vendite attribuite al marketplace da quelle effettuate direttamente dall’impresa, evitando duplicazioni nella dichiarazione dell’imposta.
Esempio 3. Spedizione superiore a 150 euro e impossibilità di utilizzare l’IOSS
Una società italiana vende attraverso il proprio sito un dispositivo elettronico a un consumatore residente in Germania.
Il prodotto viene spedito direttamente da un fornitore statunitense. Il valore intrinseco della spedizione è pari a 240 euro.
Anche se la società italiana dispone di un identificativo IOSS valido, la vendita non può essere dichiarata attraverso il regime speciale nel 2026, perché il valore intrinseco supera la soglia prevista dalla normativa vigente.
Occorre pertanto individuare il trattamento IVA della cessione e dell’importazione secondo le regole ordinarie, verificando chi assume la posizione di importatore e quali obblighi derivano dalle condizioni contrattuali e dalla procedura doganale utilizzata.
Il possesso di un numero IOSS non consente di estendere il regime a operazioni escluse. La possibilità di utilizzare lo sportello unico anche per spedizioni di valore superiore a 150 euro è oggetto della riforma europea prevista dal 2028, che non può essere applicata anticipatamente.
Il controllo operativo: riconciliare vendita, piattaforma e spedizione
I tre esempi evidenziano un aspetto centrale nella gestione fiscale dell’e-commerce: la corretta dichiarazione IVA richiede che le informazioni commerciali siano coerenti con quelle utilizzate per la spedizione e lo sdoganamento.
Prima di predisporre la dichiarazione mensile IOSS è opportuno verificare che ciascuna operazione sia attribuita al soggetto corretto, che il valore intrinseco sia stato determinato per spedizione e che le vendite escluse non siano confluite nel regime speciale.
Per le imprese che utilizzano contemporaneamente un sito proprietario, più marketplace e fornitori extra-UE, questa riconciliazione rappresenta un controllo particolarmente importante per prevenire errori nella liquidazione dell’imposta e nella gestione delle importazioni.
Riforma IOSS 2028: cosa cambierà per venditori e marketplace
La riforma europea del regime IOSS prevede l’eliminazione della soglia di 150 euro per le vendite a distanza di beni importati da Paesi extra-UE. L’obiettivo è consentire a venditori e piattaforme elettroniche di dichiarare l’IVA sulle importazioni attraverso un’unica identificazione, indipendentemente dal valore della spedizione.
Il 9 novembre 2026 il Consiglio dell’Unione europea ha raggiunto un accordo politico sulle nuove disposizioni. La riforma non è ancora applicabile: il testo deve completare l’iter legislativo e la decorrenza prevista del 1° luglio 2028 è collegata all’operatività della nuova infrastruttura informatica doganale europea. taxation-customs.ec.europa.eu
Eliminazione della soglia di 150 euro
La principale modifica riguarda l’estensione dell’IOSS alle vendite a distanza di beni importati di qualsiasi valore.
Attualmente, una spedizione di valore intrinseco superiore a 150 euro non può essere dichiarata attraverso il regime speciale. Con la riforma, questo limite verrebbe eliminato, consentendo di riscuotere l’IVA al momento dell’acquisto e di dichiararla attraverso lo sportello unico anche per beni di valore più elevato.
Resterebbero esclusi i prodotti soggetti ad accisa.
L’ampliamento non introduce un’esenzione IVA per le importazioni di valore superiore a 150 euro: l’imposta è già dovuta secondo la disciplina vigente. Cambierebbe invece la modalità attraverso la quale viene riscossa e versata.
Maggiori responsabilità IVA per i marketplace
La riforma prevede anche l’estensione della disciplina del fornitore presunto.
Per le vendite a distanza di beni importati, le piattaforme elettroniche che facilitano le operazioni potrebbero assumere la responsabilità dell’IVA indipendentemente dal valore della spedizione, superando l’attuale limite di 150 euro.
La modifica avrebbe conseguenze operative per i marketplace e per le imprese che vendono attraverso queste piattaforme.
In particolare, diventerebbe ancora più importante distinguere le operazioni nelle quali l’IVA deve essere dichiarata dal venditore da quelle attribuite alla piattaforma. I sistemi di gestione degli ordini dovrebbero inoltre essere adeguati per applicare correttamente le aliquote IVA dei diversi Stati membri e identificare il soggetto responsabile dell’imposta.
Estensione alle vendite da depositi doganali
Un’ulteriore novità riguarda le vendite a distanza di beni custoditi in specifici depositi doganali situati nell’Unione europea.
Secondo l’accordo raggiunto dal Consiglio, il regime IOSS verrebbe esteso alle operazioni effettuate attraverso i nuovi depositi doganali previsti dalla riforma del quadro doganale europeo.
La disposizione è particolarmente rilevante per gli operatori extra-UE che introducono merci in depositi doganali prima della successiva vendita ai consumatori europei.
Non si tratta, tuttavia, di un’estensione generalizzata dell’IOSS a tutte le vendite di beni già presenti in magazzini dell’Unione. L’applicazione dipenderà dalle condizioni previste dalla nuova disciplina e dalla qualificazione doganale delle merci.
Confronto tra disciplina vigente e riforma prevista
| Elemento | Disciplina vigente nel 2026 | Riforma prevista dal 2028 |
|---|---|---|
| Valore della spedizione | IOSS utilizzabile fino a 150 euro di valore intrinseco | Eliminazione del limite di valore |
| Beni soggetti ad accisa | Esclusi dall’IOSS | Esclusione confermata |
| Marketplace fornitore presunto | Per le vendite a distanza di beni importati, limite di 150 euro | Estensione alle operazioni indipendentemente dal valore |
| Beni in depositi doganali UE | Non ammessi all’IOSS in quanto tali | Estensione alle operazioni effettuate attraverso gli specifici depositi previsti dalla riforma |
| Decorrenza | Regole attualmente applicabili | 1° luglio 2028, secondo il calendario e le condizioni previste |
Quali verifiche devono programmare le imprese
Per gli operatori e-commerce, la riforma richiederà soprattutto un adeguamento dei processi di gestione delle vendite e delle importazioni.
Le imprese che utilizzano l’IOSS dovranno verificare la capacità dei propri sistemi di gestire spedizioni di valore superiore a 150 euro, mantenendo separati gli obblighi IVA da quelli doganali. I venditori che operano tramite marketplace dovranno inoltre riesaminare la ripartizione delle responsabilità fiscali con le piattaforme.
Particolare attenzione dovrà essere dedicata ai modelli di dropshipping e alle strutture logistiche che prevedono l’utilizzo di depositi doganali europei.
Fino all’entrata in applicazione delle nuove disposizioni, resta necessario rispettare il limite di 150 euro previsto dalla disciplina IOSS vigente. L’accordo del novembre 2026 non consente di anticipare l’utilizzo del regime per spedizioni di valore superiore.
Consulenza fiscale per e-commerce e operazioni internazionali
La gestione dell’IVA nelle vendite online con spedizioni extra-UE richiede un corretto inquadramento dei rapporti tra venditore, marketplace, fornitori e operatori logistici. Un errore nell’individuazione del soggetto responsabile dell’imposta può comportare dichiarazioni inesatte, duplicazioni IVA e contestazioni in fase di importazione.
Devi verificare il trattamento IVA delle tue vendite internazionali?
Fiscomania offre consulenza specialistica per valutare il modello operativo dell’e-commerce, l’applicabilità dei regimi IVA speciali e le responsabilità fiscali nelle vendite tramite marketplace e dropshipping.
Scopri il servizio di consulenza in fiscalità internazionale →Domande frequenti
Il regime IOSS è obbligatorio per chi vende prodotti importati da Paesi extra-UE?
No. Il regime IOSS è facoltativo e consente, quando ricorrono i requisiti, di riscuotere l’IVA al momento della vendita e dichiararla attraverso lo sportello unico. In assenza di adesione, l’imposta deve essere assolta secondo le procedure IVA e doganali applicabili all’operazione. La facoltatività del regime non comporta, quindi, un’esenzione dall’IVA.
Si può utilizzare l’IOSS per spedizioni superiori a 150 euro?
Nel 2026 no. Il regime IOSS è utilizzabile esclusivamente per le vendite a distanza di beni importati in spedizioni di valore intrinseco non superiore a 150 euro, con esclusione dei prodotti soggetti ad accisa. La riforma europea concordata nel novembre 2026 prevede l’eliminazione di questo limite, con applicazione programmata dal 2028, subordinatamente al completamento dell’iter normativo e alle condizioni previste.
Come si gestiscono i resi e i rimborsi nel regime IOSS?
Quando una vendita dichiarata attraverso l’IOSS viene successivamente annullata o rimborsata, può essere necessario rettificare l’IVA originariamente dichiarata. La correzione viene generalmente riportata in una dichiarazione IOSS successiva, indicando il periodo e lo Stato membro di consumo interessati. Occorre conservare la documentazione relativa al reso, al rimborso e alla rettifica effettuata.
Chi versa l’IVA quando la vendita avviene tramite marketplace?
Se il marketplace facilita una vendita a distanza di beni importati e assume la qualifica di fornitore presunto ai sensi della normativa IVA, è la piattaforma a essere responsabile dell’imposta sulla cessione al consumatore. Quando utilizza il proprio regime IOSS, il marketplace dichiara e versa l’IVA attraverso tale regime. Se invece la piattaforma svolge soltanto servizi che non determinano la qualifica di fornitore presunto, gli obblighi IVA devono essere individuati in capo al venditore effettivo, secondo le regole applicabili.
Fonti normative e istituzionali
- Direttiva 2006/112/CE, disciplina IVA delle vendite a distanza, del fornitore presunto e dell’IOSS.
- DPR n. 633/1972, in particolare artt. 2-bis e 74-sexies.1.
- Commissione europea – VAT One Stop Shop, per registrazione, dichiarazioni, rettifiche e conservazione dei registri.
- Regolamento (UE) 2026/382, per il dazio doganale transitorio applicabile dal luglio 2026.
- Commissione europea – Addendum alle note esplicative IVA e-commerce, sul trattamento IVA del dazio di 3 euro.
- Consiglio UE – Accordo del 9 novembre 2026, per le modifiche IOSS previste dal 2028.
