
Vendite a distanza di beni importati: regole IVA, IOSS, dazio UE da 3 euro, tassa di gestione e identificativi PID obbligatori dal 2027.
Le vendite a distanza di beni importati richiedono di distinguere il regime IVA dagli oneri doganali. L’IOSS semplifica la riscossione dell’imposta sulle spedizioni ammesse, ma non elimina i dazi. Dal 2026 si applicano ulteriori obblighi, compresi gli identificativi dei prodotti.
Quando un bene viene venduto online a un consumatore europeo e spedito da un Paese terzo, occorre distinguere il trattamento IVA della cessione, quello dell’importazione e gli obblighi doganali. Per determinate spedizioni di valore intrinseco non superiore a 150 euro, il regime Import One Stop Shop (IOSS) consente di riscuotere l’IVA al momento della vendita e beneficiare dell’esenzione dall’imposta all’importazione, alle condizioni previste dalla normativa. Questo non comporta automaticamente l’esenzione dai dazi. Dal 1° luglio 2026 si applica un dazio doganale temporaneo su determinate importazioni di modico valore, mentre dal 1° novembre 2026 sono obbligatori nuovi identificativi dei prodotti nelle dichiarazioni interessate. La corretta gestione dipende dal tipo di merce, dal soggetto importatore e dal regime utilizzato.
Quando si configura una vendita a distanza di beni importati?
Le vendite a distanza di beni importati sono cessioni di beni spediti o trasportati da un Paese o territorio terzo verso un consumatore o altro destinatario qualificato situato nell’Unione europea, quando il trasporto è organizzato dal fornitore, direttamente o indirettamente. La definizione è contenuta nell’art. 38-bis, commi 2 e 3, del D.L. n. 331/1993, in attuazione dell’art. 14, paragrafo 4, della Direttiva 2006/112/CE.
Per qualificare correttamente l’operazione devono essere verificati tre elementi:
- Provenienza dei beni: la spedizione deve partire da un Paese extra-UE o da un territorio escluso dall’ambito territoriale IVA dell’Unione, con destinazione in uno Stato membro.
- Organizzazione del trasporto: la spedizione deve essere effettuata dal fornitore o per suo conto, anche attraverso un intervento indiretto nell’organizzazione della consegna.
- Qualifica dell’acquirente: il destinatario è generalmente un consumatore privato. La disciplina comprende anche i soggetti indicati dall’art. 72 del DPR n. 633/1972 e, per i beni non soggetti ad accisa, determinate categorie di acquirenti che non applicano l’IVA sugli acquisti intracomunitari.
L’art. 38-bis, comma 3, esclude espressamente le cessioni di mezzi di trasporto nuovi e quelle di beni installati, montati o assemblati dal fornitore nello Stato di destinazione.
La provenienza effettiva della merce è determinante: un prodotto precedentemente importato e immesso in libera pratica nell’UE, successivamente venduto da un magazzino europeo, non costituisce una vendita a distanza di beni importati da Paesi terzi. L’operazione seguirà invece le regole IVA delle cessioni interne o intracomunitarie, secondo il caso.
Per l’inquadramento generale delle vendite online è possibile consultare la guida alla disciplina IVA del commercio elettronico.
Come funziona l’IVA con il regime IOSS e senza IOSS?
Le vendite a distanza di beni importati possono essere gestite attraverso il regime speciale Import One Stop Shop (IOSS) oppure secondo le regole ordinarie di assolvimento dell’IVA. La scelta incide sulle modalità di riscossione dell’imposta, sugli adempimenti del venditore e sulla gestione dell’importazione, ma non modifica automaticamente gli obblighi doganali.
Condizioni di applicazione del regime IOSS
Il regime IOSS, disciplinato dall’art. 74-sexies.1 del DPR n. 633/1972, consente al venditore di riscuotere l’IVA direttamente al momento dell’acquisto online e di versarla attraverso un unico Stato membro di identificazione.
Il regime è facoltativo e riguarda esclusivamente le vendite a distanza di beni importati che rispettano entrambe le condizioni:
- Valore intrinseco della spedizione non superiore a 150 euro, considerando il valore complessivo dei beni contenuti nella spedizione e non il prezzo del singolo articolo.
- Beni non soggetti ad accisa, indipendentemente dal valore della spedizione.
Quando viene utilizzato l’IOSS, il venditore applica l’aliquota IVA prevista nello Stato membro di destinazione dei beni. L’imposta è riscossa al momento della vendita e dichiarata attraverso lo sportello unico, mediante una dichiarazione mensile da presentare entro la fine del mese successivo al periodo di riferimento.
Se il numero identificativo IOSS è valido e correttamente comunicato nella dichiarazione doganale, l’importazione beneficia dell’esenzione dall’IVA prevista dall’art. 143, paragrafo 1, lettera ca), della Direttiva 2006/112/CE. Si evita così che la stessa imposta venga riscossa nuovamente al momento dell’ingresso dei beni nell’Unione.
L’utilizzo dell’IOSS non comporta, tuttavia, un’esenzione generalizzata dai dazi e dagli altri oneri doganali.
Per le condizioni di identificazione, gli obblighi dichiarativi e la gestione del regime è disponibile la guida al regime IOSS.
Regime ordinario e dichiarazione dell’IVA
Quando il venditore non utilizza l’IOSS, oppure l’operazione non soddisfa i requisiti per accedervi, l’IVA all’importazione deve essere assolta secondo le modalità applicabili alla specifica operazione.
Per le spedizioni di valore intrinseco non superiore a 150 euro, contenenti beni non soggetti ad accisa, può trovare applicazione il regime speciale di dichiarazione e pagamento dell’IVA all’importazione previsto dagli artt. 369-sexvicies e seguenti della Direttiva 2006/112/CE.
Questo meccanismo consente al soggetto che presenta i beni in dogana, generalmente un operatore postale o un corriere, di riscuotere l’imposta dal destinatario e versarla periodicamente all’amministrazione competente, quando la spedizione termina nello Stato membro di importazione.
Negli altri casi si applicano le procedure ordinarie di importazione. Occorre individuare il debitore dell’imposta e verificare gli eventuali obblighi IVA relativi alla cessione.
L’assenza dell’IOSS non significa, infatti, che la vendita sia sempre fuori campo IVA nell’Unione europea. Il trattamento dipende anche dal luogo di importazione e dal soggetto che assume la posizione di importatore, elementi determinanti per stabilire la territorialità della cessione.
Dove è imponibile la vendita e chi paga l’IVA all’importazione?
Nelle vendite a distanza di beni importati occorre distinguere la territorialità IVA della cessione dal luogo in cui avviene l’importazione. Le due operazioni hanno presupposti differenti e non sono necessariamente entrambe assoggettate all’imposta. Il trattamento dipende dallo Stato membro di sdoganamento, dalla destinazione finale dei beni, dall’utilizzo dell’IOSS e dal soggetto individuato come debitore dell’IVA all’importazione.
La disciplina è contenuta nell’art. 40, comma 4-ter, del D.L. n. 331/1993 e negli artt. 32 e 33 della Direttiva 2006/112/CE.
Importazione e destinazione nello stesso Stato membro
Quando i beni vengono importati in Italia e consegnati a un consumatore italiano, il trattamento cambia in funzione del regime applicato.
Con l’IOSS, la vendita è territorialmente rilevante in Italia: il venditore applica l’IVA italiana al momento dell’acquisto, mentre l’importazione beneficia dell’esenzione prevista dall’art. 143, paragrafo 1, lettera c-bis), della Direttiva IVA, purché siano rispettate le relative condizioni.
Senza IOSS diventa determinante individuare l’importatore:
- Se è il consumatore a essere designato debitore dell’IVA all’importazione, la cessione effettuata dal fornitore estero è generalmente fuori dal campo territoriale dell’IVA italiana. L’imposta viene assolta all’importazione dal destinatario.
- Se il venditore è designato debitore dell’imposta all’importazione, la cessione può risultare territorialmente rilevante in Italia in applicazione dell’art. 32, secondo comma, della Direttiva IVA. Occorre quindi esaminare distintamente gli obblighi IVA relativi all’importazione e alla successiva cessione.
Per approfondire il quadro generale è disponibile la guida alla territorialità IVA delle cessioni di beni e delle prestazioni di servizi.
Importazione in uno Stato membro diverso da quello di destinazione
L’art. 33, lettera b), della Direttiva 2006/112/CE stabilisce che, quando una vendita a distanza riguarda beni importati in uno Stato membro diverso da quello di arrivo della spedizione, la cessione si considera effettuata nello Stato di destinazione.
Ad esempio, un operatore cinese vende un prodotto a un consumatore italiano, utilizzando l’IOSS. Il bene viene importato in Belgio e successivamente consegnato in Italia.
In questa situazione, l’importazione belga è esente da IVA alle condizioni del regime IOSS, mentre la vendita è imponibile in Italia, dove termina il trasporto.
Per le spedizioni non gestite tramite IOSS e dichiarate mediante il tracciato semplificato H7, l’immissione in libera pratica deve avvenire nello Stato membro di destinazione finale dei beni. Quando la spedizione entra fisicamente nell’Unione attraverso un altro Stato membro, può essere necessario ricorrere al regime di transito doganale. Questa limitazione non deve essere estesa automaticamente alle operazioni dichiarate mediante il tracciato ordinario H1, per le quali occorre verificare le condizioni applicabili.
Il ruolo del marketplace come fornitore presunto
L’art. 2-bis del DPR n. 633/1972 prevede che, quando un’interfaccia elettronica facilita vendite a distanza di beni importati in spedizioni di valore intrinseco non superiore a 150 euro, essa si consideri, ai fini IVA, acquirente e successivo rivenditore dei beni.
Il marketplace assume quindi il ruolo di fornitore presunto (deemed supplier) e deve gestire gli obblighi IVA relativi alla cessione al consumatore secondo il regime applicabile.
Questa qualificazione non significa, tuttavia, che la piattaforma sia automaticamente anche l’importatore doganale. La posizione del dichiarante e del debitore dell’IVA all’importazione deve essere individuata separatamente.
Tabella decisionale: territorialità IVA nelle vendite extra-UE
La tabella riepiloga i principali scenari, ipotizzando beni spediti da un Paese terzo a consumatori italiani e operazioni che rispettano le condizioni indicate.
| Scenario | Condizione decisiva | IVA sulla vendita | IVA all’importazione |
|---|---|---|---|
| Importazione e consegna in Italia con IOSS | Spedizione ammessa al regime speciale | Imponibile in Italia, assolta tramite IOSS (art. 40, co. 4-ter, D.L. 331/1993) | Esente con numero IOSS valido (art. 143, par. 1, lett. c-bis, Direttiva IVA) |
| Importazione in Belgio e consegna in Italia con IOSS | Stato di importazione diverso da quello di destinazione | Imponibile in Italia, assolta tramite IOSS (art. 33, lett. b, Direttiva IVA) | Esente in Belgio alle condizioni IOSS |
| Importazione e consegna in Italia senza IOSS | Consumatore designato debitore dell’IVA all’importazione | Generalmente fuori campo territoriale IVA in Italia (art. 32, primo comma, Direttiva IVA) | Dovuta in Italia dal destinatario |
| Importazione e consegna in Italia senza IOSS | Venditore designato debitore dell’IVA all’importazione | Territorialmente rilevante in Italia (art. 32, secondo comma, Direttiva IVA) | Dovuta in Italia dal venditore, secondo le regole applicabili |
La distinzione tra venditore e consumatore come importatore è particolarmente rilevante nelle operazioni gestite con condizioni commerciali che prevedono la consegna con oneri assolti dal fornitore. Le condizioni di consegna devono essere esaminate insieme alla documentazione doganale, senza presumere che il solo accordo commerciale individui automaticamente il debitore dell’imposta.
Quali dazi e oneri doganali si applicano dal 2026?
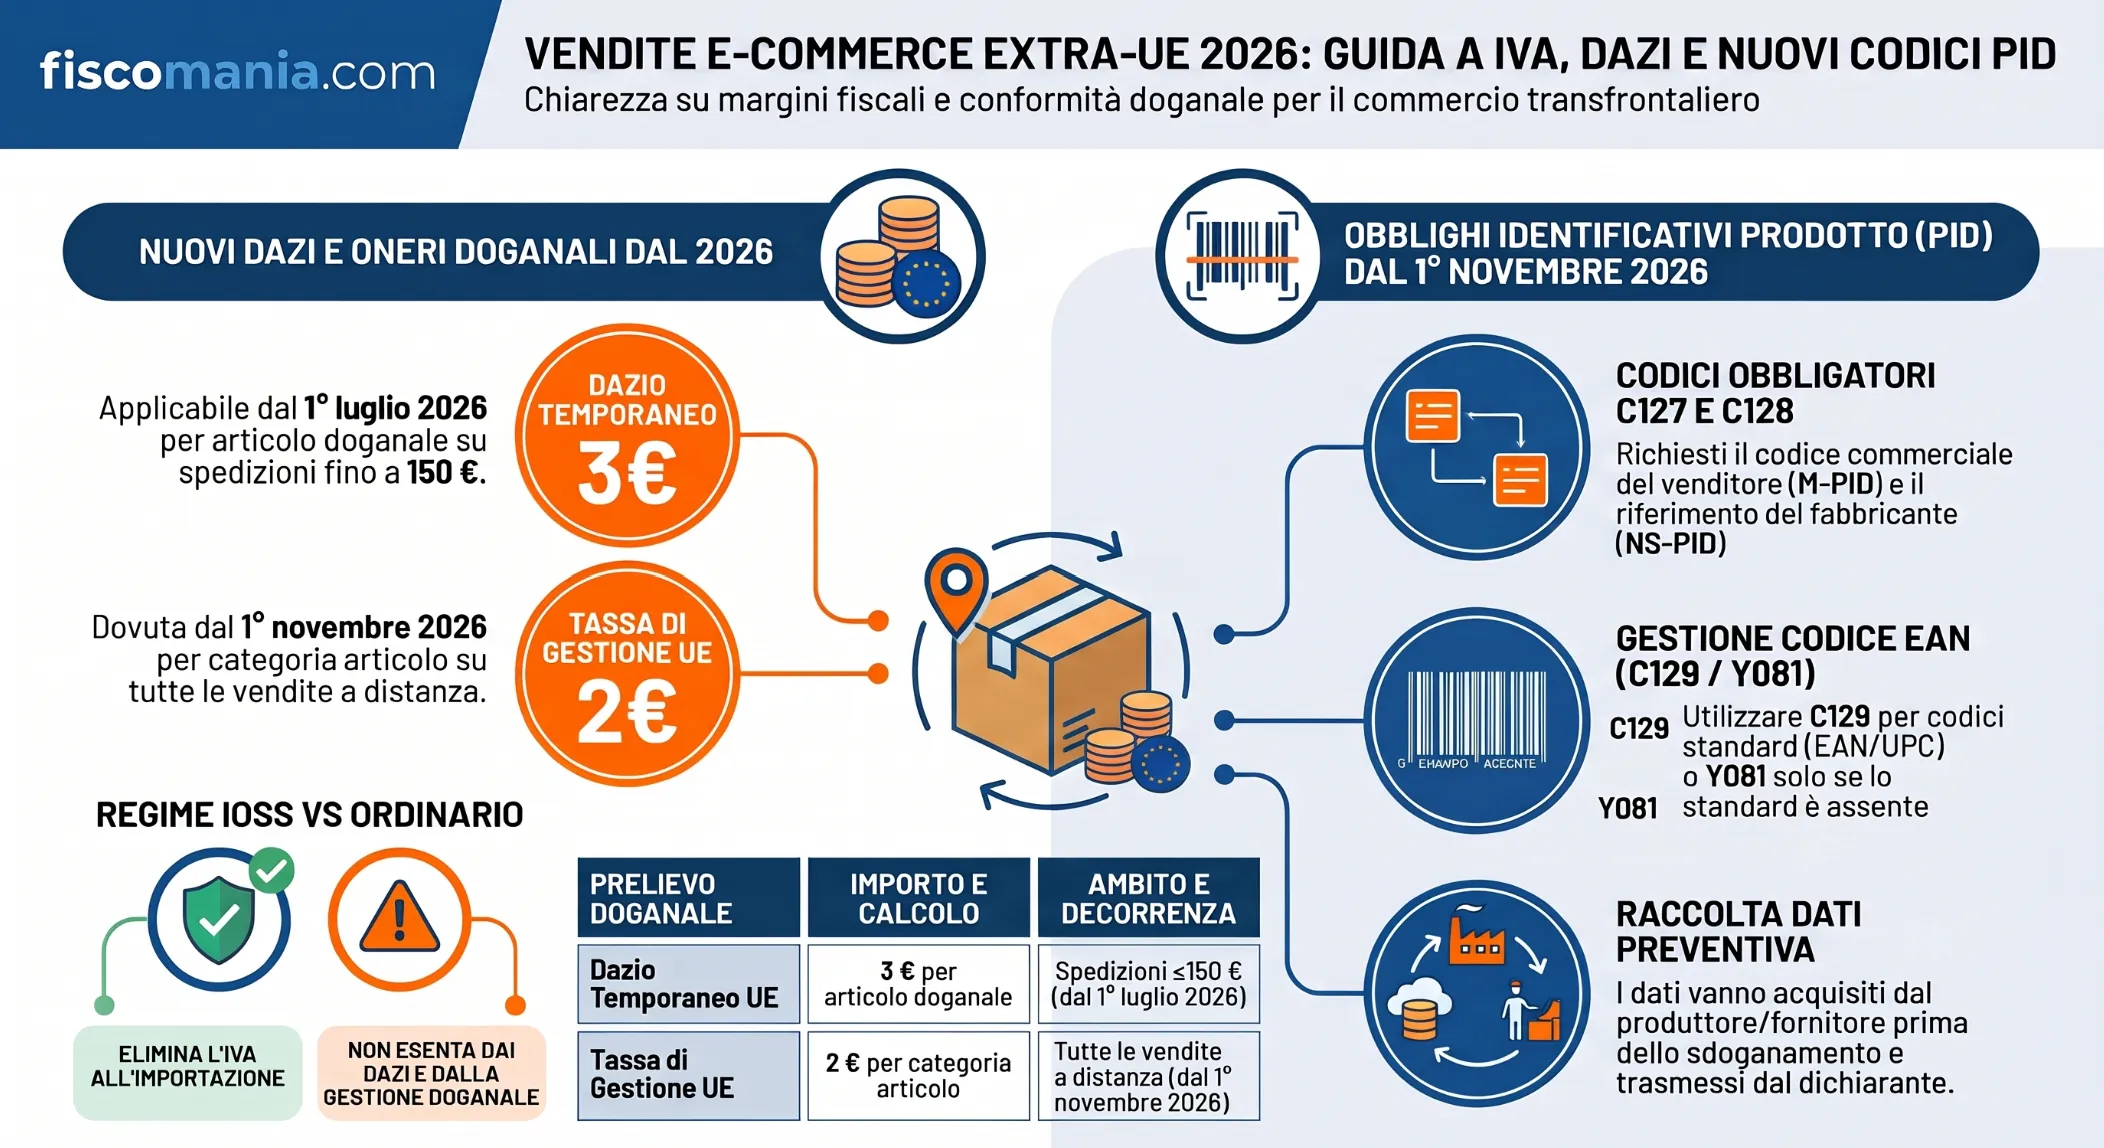
Dal 1° luglio 2026, le vendite a distanza di beni importati da Paesi extra-UE sono interessate dalla soppressione della precedente franchigia doganale per le spedizioni di valore intrinseco non superiore a 150 euro. Il Regolamento (UE) 2026/382 ha introdotto un dazio temporaneo di 3 euro per articolo doganale, al quale si affianca, dal 1° novembre 2026, la tassa di gestione dell’Unione di 2 euro. Le due misure hanno presupposti diversi e restano distinte dall’IVA.
Il dazio temporaneo di 3 euro e il criterio dell’articolo doganale
L’art. 2 del Regolamento (UE) 2026/382 prevede, dal 1° luglio 2026 al 1° luglio 2028, un dazio forfetario di 3 euro sulle spedizioni di valore intrinseco complessivo non superiore a 150 euro, quando:
- L’importazione beneficia dell’esenzione IVA prevista dall’art. 143, paragrafo 1, lettera c-bis), della Direttiva 2006/112/CE, nell’ambito del regime IOSS.
- Le merci rientrano nella definizione di spedizioni postali dell’art. 1, punto 24, del Regolamento delegato (UE) 2015/2446, come modificato dalla normativa del 2026.
Per le operazioni non gestite tramite IOSS, devono essere considerate anche le specifiche esclusioni relative alle merci che beneficiano di trattamenti tariffari preferenziali o accordi di unione doganale, quando ricorrono le condizioni per la dichiarazione ordinaria H1.
Il dazio non si calcola per singolo pezzo acquistato né per pacco, ma per articolo individuato secondo la classificazione tariffaria. Ad esempio, tre magliette riconducibili alla medesima classificazione comportano un dazio complessivo di 3 euro; se nella stessa spedizione è presente anche un orologio, appartenente a una diversa classificazione, l’importo sale a 6 euro.
La misura è temporanea e non modifica la soglia di 150 euro prevista per l’accesso al regime IOSS.
La tassa di gestione dell’Unione dal 1° novembre 2026
L’art. 20 del Regolamento (UE) 2026/2108 ha istituito la Union Handling Fee, destinata a coprire i costi delle attività di controllo e gestione doganale delle merci vendute a distanza.
Il Regolamento delegato (UE) 2026/2152 ha fissato l’importo in 2 euro per categoria di articolo, con applicazione dal 1° novembre 2026.
Diversamente dal dazio temporaneo, questa tassa:
- Si applica alle merci vendute a distanza e immesse in libera pratica nell’Unione, anche quando il valore della spedizione supera 150 euro.
- Soggetto obbligato: ai sensi dell’art. 20, paragrafo 5, del Regolamento (UE) 2026/2108, la tassa è dovuta dal debitore dell’obbligazione doganale o dal soggetto che lo sarebbe in assenza di tale obbligazione. Per le vendite a distanza, il considerando 80 chiarisce che il consumatore non dovrebbe essere il debitore del contributo, individuando nella fase transitoria il dichiarante doganale come soggetto di riferimento. L’eventuale riaddebito economico al destinatario costituisce una questione distinta.
- Non è rimborsabile, secondo l’art. 20, paragrafo 6, del Regolamento (UE) 2026/2108.
La tassa unionale non sostituisce l’IVA né il dazio doganale e può quindi concorrere alla formazione del costo complessivo dell’importazione.
La tabella distingue i principali prelievi e le condizioni di applicazione.
| Prelievo | Ambito e importo | Decorrenza | Riferimento normativo |
|---|---|---|---|
| Dazio temporaneo UE | 3 euro per articolo doganale nelle spedizioni fino a 150 euro che soddisfano le condizioni previste | Dal 1° luglio 2026 al 1° luglio 2028, salvo modifiche | Reg. (UE) 2026/382, art. 2 |
| Tassa di gestione UE | 2 euro per categoria di articolo nelle vendite a distanza importate nell’UE, anche oltre 150 euro | Dal 1° novembre 2026 | Reg. (UE) 2026/2108, art. 20; Reg. delegato (UE) 2026/2152, art. 1 |
| IVA sulla vendita o all’importazione | Aliquota e modalità di assolvimento determinate dal regime IVA applicabile e dalla territorialità dell’operazione | Secondo la disciplina IVA vigente | Direttiva 2006/112/CE; DPR 633/1972 |
Resta distinto il contributo nazionale italiano di 2 euro sulle spedizioni di modico valore, la cui applicazione è stata differita al 2027. Per le relative decorrenze e il coordinamento con la normativa europea si rinvia all’approfondimento sui dazi e contributi sui pacchi extra-UE.
Identificativi dei prodotti (PID): obblighi dal 1° novembre 2026
Dal 1° novembre 2026, le dichiarazioni doganali relative alle vendite a distanza di beni importati, nelle fattispecie interessate dal dazio temporaneo di 3 euro, devono contenere specifici identificativi dei prodotti (Product Identifiers, PID). L’obbligo, introdotto dal Regolamento delegato (UE) 2026/1022, riguarda le spedizioni di valore intrinseco non superiore a 150 euro e consente alle autorità doganali di migliorare la tracciabilità delle merci e i controlli sulla conformità e sulla sicurezza dei prodotti.
La comunicazione degli identificativi, inizialmente facoltativa dal 1° luglio 2026, è diventata obbligatoria dal 1° novembre, secondo le istruzioni della Circolare ADM n. 17 del 25 giugno 2026 e dell’Avviso dell’Agenzia delle Dogane del 29 ottobre 2026.
Codici C127, C128, C129 e Y081: quali informazioni comunicare?
Per ciascun prodotto interessato devono essere disponibili due identificativi obbligatori: quello attribuito dal venditore o dalla piattaforma (M-PID) e quello non standardizzato del produttore (NS-PID). A questi si aggiunge l’identificativo standardizzato (S-PID), quando esistente.
I codici previsti per la dichiarazione sono i seguenti.
| Codice | Identificativo | Soggetto che lo attribuisce | Condizione d’impiego |
|---|---|---|---|
| C127 | M-PID: riferimento commerciale del prodotto | Venditore online, marketplace o piattaforma | Obbligatorio per identificare il prodotto nell’offerta di vendita |
| C128 | NS-PID: identificativo non standardizzato, come codice modello o riferimento del fabbricante | Fabbricante, produttore o fornitore | Obbligatorio per collegare il prodotto al produttore |
| C129 | S-PID: identificativo standardizzato, ad esempio EAN, UPC o ISBN | Fabbricante, produttore o fornitore secondo standard riconosciuti | Obbligatorio quando esiste un identificativo standardizzato |
| Y081 | Dichiarazione di assenza dell’identificativo standardizzato | Indicazione resa dal dichiarante doganale | Alternativo a C129, esclusivamente quando il prodotto non dispone di S-PID |
I codici C127, C128 e C129, accompagnati dai rispettivi identificativi, devono essere riportati nel Data Element 12 03 000 000, relativo ai documenti giustificativi. Il codice Y081 è invece indicato nel Data Element 12 04, dedicato ai riferimenti aggiuntivi.
Y081 non costituisce un’esenzione generale dagli obblighi PID: può essere utilizzato quando non esiste un identificativo standardizzato del prodotto, ma rimangono necessari gli identificativi M-PID e NS-PID.
Inoltre, il codice di classificazione tariffaria non sostituisce i PID. Quando una voce della dichiarazione comprende prodotti differenti, occorre applicare le regole di identificazione previste per i singoli prodotti, anche se riconducibili alla medesima classificazione doganale.
Chi deve raccogliere e comunicare gli identificativi?
Gli identificativi sono normalmente già disponibili nei cataloghi dei produttori, nelle schede prodotto dei marketplace, nei sistemi gestionali e nella documentazione commerciale.
Il venditore online o la piattaforma devono quindi rendere disponibili i riferimenti commerciali, mentre il produttore o fornitore contribuisce con gli identificativi del prodotto. La loro indicazione nella dichiarazione doganale compete al dichiarante, direttamente oppure attraverso il rappresentante doganale.
Per gli operatori che gestiscono vendite in dropshipping, diventa particolarmente importante acquisire le informazioni dal fornitore extra-UE prima della spedizione.
L’Agenzia delle Dogane ha invitato gli operatori ad adottare ogni ragionevole misura per ottenere tempestivamente i dati richiesti e a documentare eventuali difficoltà riscontrate nella fase iniziale di applicazione.
L’obbligo è finalizzato anche a consentire controlli più efficaci sui prodotti non conformi: gli identificativi permettono infatti alle autorità di collegare merci analoghe commercializzate attraverso venditori o piattaforme differenti, come chiarito dalla Commissione europea nelle indicazioni del 3 novembre 2026.
Esempi pratici di IVA e costi doganali sulle importazioni
Il costo di una vendita a distanza di beni importati dipende dal regime IVA utilizzato, dal valore della spedizione e dalla classificazione doganale delle merci. I due esempi seguenti illustrano le differenze tra un’operazione gestita tramite IOSS e un’importazione ordinaria, considerando le disposizioni applicabili dal 1° novembre 2026.
Esempio 1: vendita con IOSS e spedizione inferiore a 150 euro
Un operatore e-commerce vende a un consumatore italiano un prodotto spedito direttamente dalla Cina. Si ipotizzano le seguenti condizioni:
- Prezzo del prodotto, al netto dell’IVA: 90 euro.
- Nessuna spesa di trasporto addebitata separatamente.
- Aliquota IVA italiana: 22%.
- Un’unica categoria di articolo doganale.
- Utilizzo del regime IOSS e corretta comunicazione del relativo numero identificativo.
L’IVA viene riscossa al momento dell’acquisto:
90 × 22% = 19,80 euro.
Il consumatore paga quindi 109,80 euro al venditore, che assolve l’imposta attraverso la dichiarazione IOSS. L’importazione beneficia dell’esenzione dall’IVA prevista dall’art. 143, paragrafo 1, lettera c-bis), della Direttiva 2006/112/CE.
Restano applicabili gli oneri doganali introdotti nel 2026:
- Dazio temporaneo: 3 euro.
- Tassa di gestione unionale: 2 euro.
- Oneri complessivi: 5 euro.
Si ipotizza che tali oneri siano sostenuti dal venditore, direttamente o tramite il soggetto incaricato dello sdoganamento, senza riaddebitarli al cliente.
In questa situazione, il consumatore sostiene un costo finale di 109,80 euro, mentre i 5 euro rappresentano un costo aggiuntivo per l’operatore economico, da considerare nella determinazione del margine commerciale.
Il dazio temporaneo di 3 euro non incrementa la base imponibile dell’IVA dichiarata tramite IOSS, poiché il relativo presupposto impositivo si verifica successivamente a quello della vendita.
Esempio 2: importazione ordinaria con spedizione superiore a 150 euro
Un consumatore italiano acquista da un venditore extra-UE un prodotto per il quale non è applicabile il regime IOSS. Si ipotizza che il consumatore sia l’importatore e che l’operazione presenti questi valori:
- Prezzo della merce: 200 euro.
- Spese di trasporto: 20 euro.
- Valore in dogana, assunto pari a 220 euro.
- Aliquota daziaria ordinaria ipotetica: 5%.
- Aliquota IVA all’importazione: 22%.
- Un’unica categoria di articolo doganale.
Poiché il valore intrinseco della merce supera 150 euro, non si applica il dazio temporaneo di 3 euro, ma quello ordinario previsto per la classificazione tariffaria del prodotto.
Il calcolo risulta il seguente:
| Voce | Calcolo | Importo |
|---|---|---|
| Valore in dogana | 200 + 20 | 220,00 € |
| Dazio ordinario | 220 × 5% | 11,00 € |
| Base imponibile IVA all’importazione | 220 + 11 | 231,00 € |
| IVA all’importazione | 231 × 22% | 50,82 € |
| Tassa di gestione unionale | 1 articolo × 2 € | 2,00 € |
| Costo complessivo dell’operazione | 220 + 11 + 50,82 + 2 | 283,82 € |
La base imponibile IVA all’importazione è determinata ai sensi dell’art. 69 del DPR n. 633/1972, considerando il valore doganale e i diritti dovuti. Nell’esempio, in conformità alle note esplicative della Commissione europea del giugno 2026, la tassa di gestione unionale non viene inclusa nel calcolo dell’IVA all’importazione, trattandosi di un contributo distinto dal dazio doganale.
Il costo complessivo dell’operazione è quindi pari a 283,82 euro, assumendo che tutti gli oneri siano economicamente sostenuti dall’acquirente. La ripartizione effettiva dipende dai soggetti obbligati e dalle condizioni commerciali. L’eventuale riaddebito del contributo da parte dell’intermediario richiede una valutazione autonoma del relativo trattamento IVA. Il calcolo non comprende eventuali compensi per servizi di sdoganamento.
L’aliquota daziaria del 5% è utilizzata esclusivamente a fini illustrativi: quella effettiva dipende dalla classificazione TARIC, dall’origine delle merci e dall’eventuale presenza di trattamenti preferenziali.
I due esempi evidenziano che l’IOSS non elimina gli oneri doganali, mentre il superamento della soglia di 150 euro comporta l’applicazione della disciplina ordinaria dei dazi e dell’IVA all’importazione. La ripartizione economica dei costi tra venditore e acquirente deve essere verificata sulla base delle condizioni contrattuali e della posizione del soggetto importatore.
Errori operativi da evitare nella gestione delle importazioni
La corretta gestione delle vendite a distanza di beni importati richiede un controllo preventivo dei dati commerciali, fiscali e doganali. Errori nella determinazione del valore della spedizione, nell’individuazione dell’importatore o nella comunicazione degli identificativi possono comportare maggiori oneri, ritardi nello sdoganamento e irregolarità nell’assolvimento dell’IVA.
Le principali verifiche riguardano:
- Valore intrinseco della spedizione: la soglia di 150 euro prevista per l’IOSS deve essere verificata considerando i beni contenuti nella spedizione, secondo i criteri doganali applicabili. Le spese di trasporto e assicurazione indicate separatamente seguono specifiche regole di esclusione dal valore intrinseco.
- Individuazione dell’importatore: prima della vendita occorre stabilire chi risulterà importatore e debitore degli oneri doganali, verificando la coerenza tra condizioni contrattuali e dichiarazione doganale.
- Numero identificativo IOSS: il numero deve essere valido e correttamente trasmesso al dichiarante. Un’omissione può impedire l’esenzione IVA all’importazione, anche quando l’imposta è stata riscossa durante l’acquisto.
- Classificazione tariffaria: prodotti differenti devono essere correttamente classificati per determinare i dazi applicabili, evitando di confondere il numero dei pezzi con quello degli articoli doganali.
- Identificativi PID: per le dichiarazioni interessate dagli obblighi decorrenti dal 1° novembre 2026, i riferimenti commerciali e del fabbricante devono essere acquisiti prima dello sdoganamento. Il codice Y081 è utilizzabile soltanto nelle condizioni previste per l’assenza dell’identificativo standardizzato.
È inoltre necessario conservare ordini, fatture, documentazione di trasporto, riferimenti dei prodotti e dichiarazioni doganali, così da poter ricostruire l’operazione e verificare la correttezza del trattamento applicato.
Qualora emergano discrepanze dopo l’importazione, occorre valutare con il dichiarante o il rappresentante doganale le procedure di correzione disponibili e le eventuali conseguenze sull’IVA e sui diritti dovuti.
Vendite online extra-UE: quale trattamento IVA applicare?
Quando la merce viene spedita da Paesi terzi, il trattamento fiscale dipende dalla struttura dell’operazione, dal soggetto importatore e dal regime IVA utilizzato. Una valutazione specialistica può aiutarti a individuare gli obblighi fiscali applicabili alle vendite transfrontaliere e le principali criticità da considerare.
Approfondisci la consulenza fiscale internazionale →Domande frequenti
Il regime IOSS elimina anche i dazi doganali sulle spedizioni fino a 150 euro?
No. Il regime IOSS consente di riscuotere l’IVA al momento della vendita e, alle condizioni previste, di beneficiare dell’esenzione dall’IVA all’importazione. Dal 1° luglio 2026, tuttavia, determinate spedizioni di valore intrinseco non superiore a 150 euro sono soggette al dazio temporaneo di 3 euro per articolo doganale, oltre agli eventuali ulteriori oneri applicabili.
La soglia IOSS di 150 euro riguarda il singolo prodotto o l’intera spedizione?
La soglia si riferisce al valore intrinseco complessivo dei beni contenuti nella singola spedizione, non al valore di ciascun prodotto. Nel calcolo non si considera l’IVA e possono essere escluse le spese di trasporto e assicurazione, quando indicate separatamente e alle condizioni previste. Più prodotti spediti insieme devono quindi essere valutati complessivamente.
È possibile utilizzare il codice Y081 se il prodotto non dispone di un codice EAN?
Il codice Y081 può essere utilizzato quando il prodotto non dispone di un identificativo standardizzato (S-PID), come EAN, UPC o ISBN. L’assenza del solo codice EAN non è sufficiente se esiste un altro identificativo standardizzato applicabile. Restano comunque necessari il riferimento commerciale del venditore (M-PID) e quello non standardizzato del fabbricante (NS-PID).
Chi comunica i codici PID quando la vendita avviene tramite marketplace?
I dati identificativi devono essere raccolti e trasmessi lungo la filiera commerciale e logistica. Il marketplace può fornire il riferimento del prodotto pubblicato sulla piattaforma, mentre il fabbricante o fornitore mette a disposizione i propri codici. La comunicazione nella dichiarazione doganale spetta al dichiarante o al rappresentante incaricato, secondo la procedura adottata.
Fonti e riferimenti
- Direttiva 2006/112/CE del Consiglio, del 28 novembre 2006, relativa al sistema comune d’imposta sul valore aggiunto: artt. 14, par. 4, punto 2; 14-bis; 32; 33; 143, par. 1, lett. c-bis); 369-terdecies e seguenti, relativi alle vendite a distanza, alla territorialità IVA, al regime IOSS e alle modalità speciali di dichiarazione dell’imposta all’importazione.
- D.L. 30 agosto 1993, n. 331, convertito dalla Legge n. 427/1993: artt. 38-bis e 40, comma 4-ter, sulla definizione e sulla territorialità IVA delle vendite a distanza di beni importati.
- DPR 26 ottobre 1972, n. 633: artt. 2-bis, 69 e 74-sexies.1, relativi alle cessioni facilitate dalle interfacce elettroniche, alla base imponibile IVA all’importazione e al regime IOSS.
- Regolamento (UE) 2026/382 del Consiglio, dell’11 febbraio 2026: artt. 1 e 2, sull’eliminazione della franchigia doganale per le spedizioni di modico valore e sull’applicazione del dazio temporaneo di 3 euro dal 1° luglio 2026.
- Regolamento delegato (UE) 2026/1022 della Commissione, del 30 aprile 2026, come rettificato il 3 luglio 2026: disposizioni sugli identificativi dei prodotti (PID) e sui dati delle dichiarazioni doganali, obbligatori dal 1° novembre 2026.
- Regolamento (UE) 2026/2108 del Parlamento europeo e del Consiglio, del 16 settembre 2026, art. 20, e Regolamento delegato (UE) 2026/2152 della Commissione, del 21 settembre 2026, artt. 1 e 2: istituzione e quantificazione della tassa di gestione unionale (Union Handling Fee), applicabile dal 1° novembre 2026.
- Commissione europea, Direzione generale Fiscalità e Unione doganale, The temporary EUR 3 customs duty and the Union handling fee – Guidance for Member States and Trade, versione del 5 ottobre 2026: chiarimenti operativi sull’applicazione dei prelievi, sulla classificazione delle merci, sugli identificativi e sul trattamento IVA.
- Commissione europea, DG TAXUD, 16 giugno 2026, Addendum to the VAT e-Commerce explanatory notes: trattamento IVA del dazio temporaneo di 3 euro e della tassa di gestione unionale.
- Commissione europea, 3 novembre 2026, Product identifiers for e-commerce imports mandatory from 1 November 2026: indicazioni istituzionali sugli obblighi di identificazione dei prodotti nelle dichiarazioni doganali.
