
Come si calcola l'IVIE su immobili nel Regno Unito dopo la Brexit e perché l'ordinanza CGT Como apre alla possibilità di rimborso.
L’IVIE sugli immobili nel Regno Unito si calcola sul costo di acquisto o sul valore di mercato, non più sul valore catastale della Council Tax. Un’ordinanza della Corte di Giustizia Tributaria di Como ha rimesso alla Corte di Giustizia UE la compatibilità di questo criterio con la libera circolazione dei capitali.
L‘IVIE (Imposta sul Valore degli Immobili all’Estero) sugli immobili situati nel Regno Unito si calcola, dal periodo d’imposta 2021, sul costo di acquisto risultante dall’atto o, in mancanza, sul valore di mercato dell’immobile. Il criterio è cambiato a seguito della Brexit: fino al 2020 la base imponibile coincideva con il valore catastale utilizzato ai fini della Council Tax britannica, ammesso perché il Regno Unito apparteneva all’Unione europea.
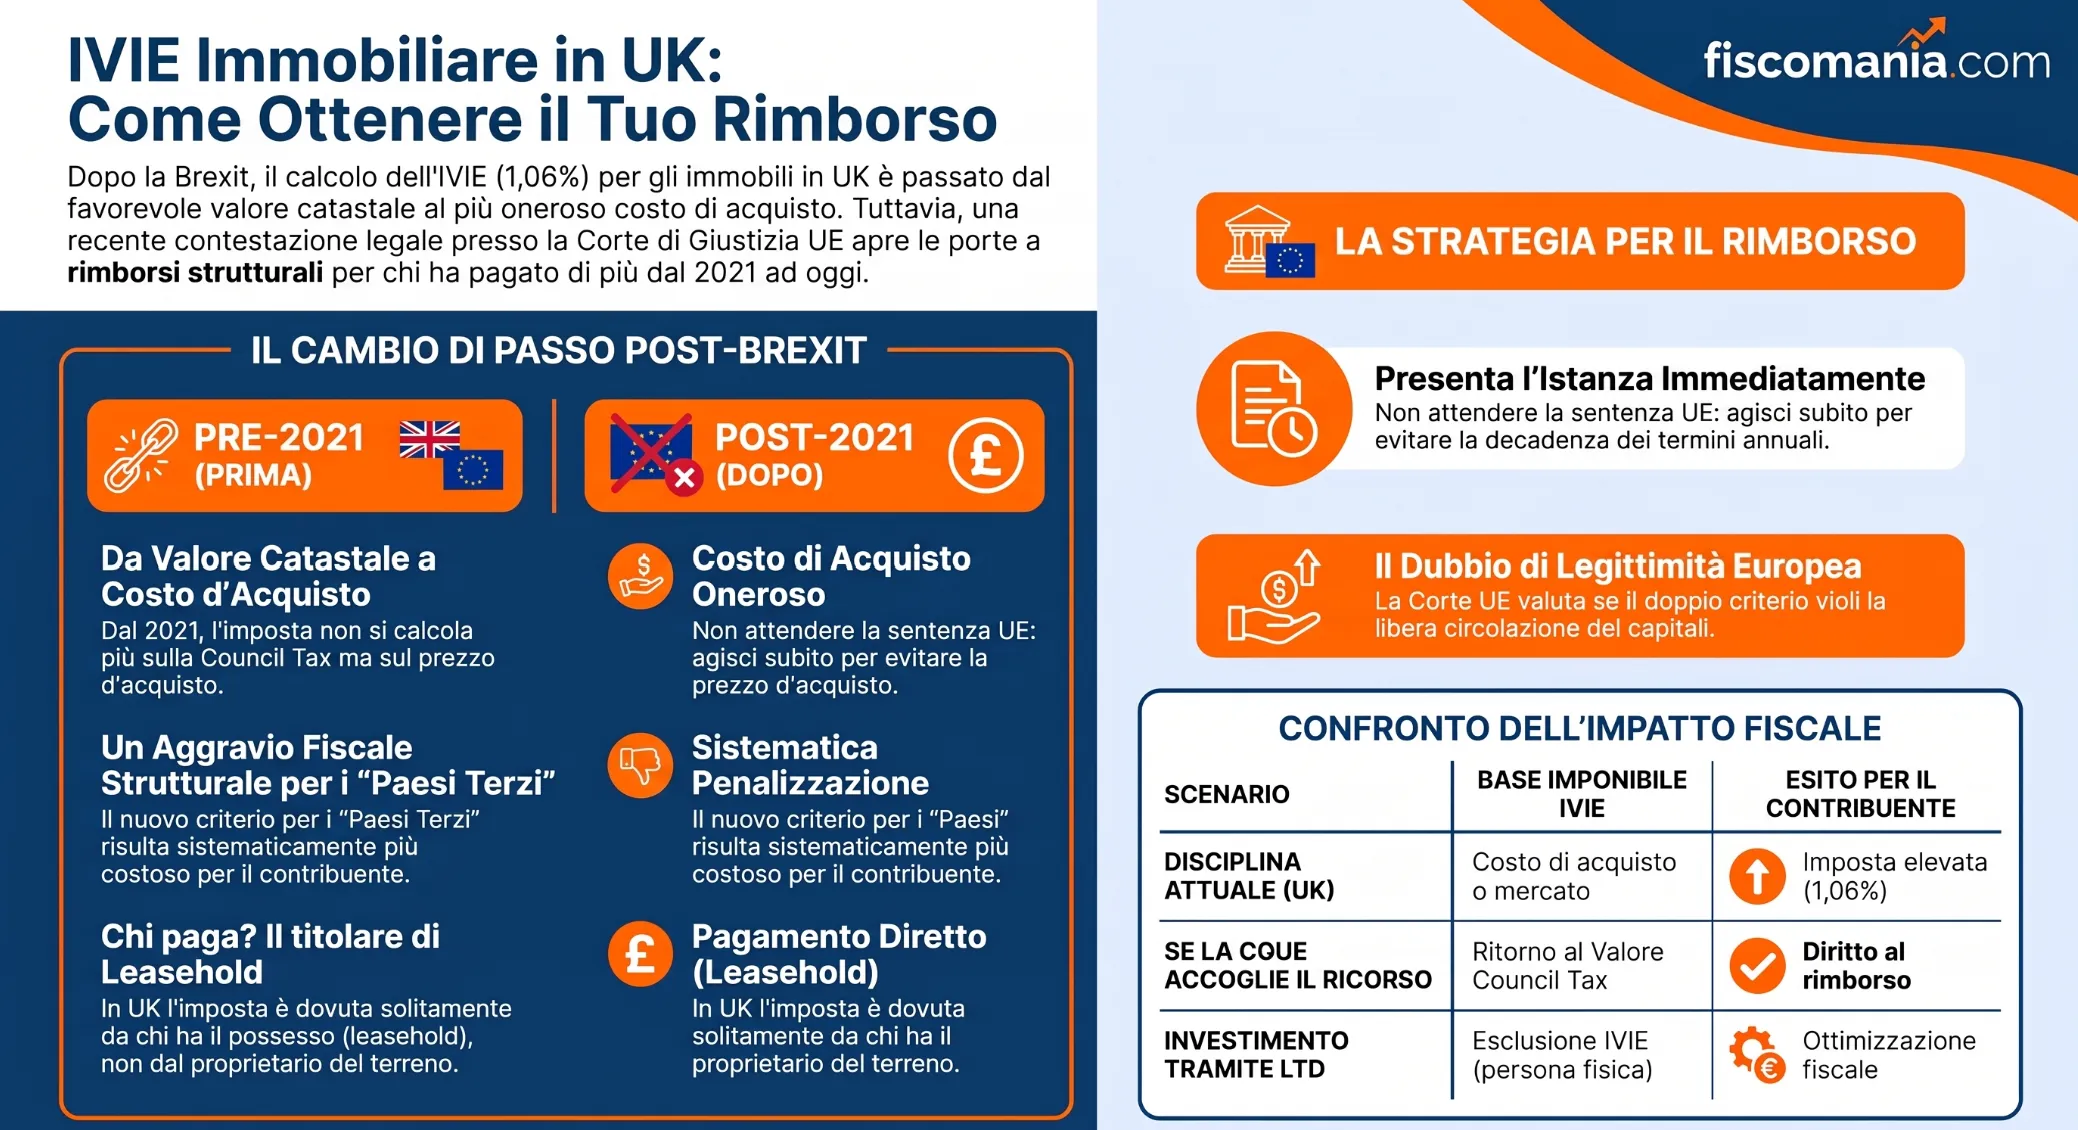
L’art. 19, comma 15, del DL 201/2011 riserva infatti il criterio catastale agli immobili situati in Stati UE o SEE con adeguato scambio di informazioni, mentre per i Paesi terzi impone il costo di acquisto o il valore di mercato, tipicamente più elevato. L’aliquota attualmente in vigore è dell’1,06%. Con ordinanza del 3 luglio 2026 n. 74/1/26, la Corte di Giustizia Tributaria di primo grado di Como ha rimesso alla Corte di Giustizia dell’Unione europea la questione della compatibilità di questo doppio criterio con l’art. 63 TFUE sulla libera circolazione dei capitali. Il rinvio, ancora privo di decisione, apre uno spazio per valutare la presentazione di istanze di rimborso per le annualità non decadute.
Le imposte patrimoniali italiane su immobili nel Regno Unito
Un soggetto fiscalmente residente in Italia che possiede un immobile nel Regno Unito è tenuto ad assolvere specifici obblighi dichiarativi anche in Italia, indipendentemente dall’uso che ne fa. Il primo riguarda il monitoraggio fiscale delle attività patrimoniali estere, da assolvere tramite il quadro RW del modello Redditi Persone Fisiche. Attraverso questo quadro il contribuente dichiara il possesso del bene e determina l’eventuale imposta patrimoniale dovuta, l’IVIE.
Il monitoraggio fiscale degli immobili esteri
La disciplina del monitoraggio fiscale è contenuta nel D.L. 28 giugno 1990, n. 167, convertito con L. 4 agosto 1990, n. 227. Consente all’Amministrazione finanziaria di verificare il corretto assolvimento degli obblighi tributari sui redditi ovunque prodotti dai residenti. Rientrano tra le attività da dichiarare nel quadro RW gli immobili esteri, comprese le unità tenute a disposizione e non locate. Il valore da indicare, secondo il provv. 18 dicembre 2013 n. 151663 e la circ. 23 dicembre 2013 n. 38, coincide con i criteri validi ai fini IVIE, anche quando l’imposta non risulta dovuta per importi inferiori alla soglia di esenzione.
Aliquota e base imponibile IVIE per gli immobili nel Regno Unito
L’IVIE si applica nella misura dell’1,06% del valore dell’immobile detenuto all’estero. Per gli immobili situati in Stati membri dell’Unione europea o in Paesi aderenti allo Spazio economico europeo con adeguato scambio di informazioni, quali Norvegia, Islanda e Liechtenstein, la base imponibile coincide con il valore catastale, determinato e rivalutato secondo le regole del Paese in cui si trova l’immobile ai fini delle imposte patrimoniali o reddituali locali.
Per gli immobili situati in Paesi terzi, come il Regno Unito dal 1° gennaio 2021, l’art. 19, comma 15, del DL 201/2011 impone un criterio diverso: il valore è costituito dal costo risultante dall’atto o dal contratto di acquisto oppure, in mancanza, dal valore di mercato rilevabile nel luogo in cui si trova l’immobile. Per gli immobili costruiti si assume il costo di costruzione documentato dal proprietario.
La Brexit ha quindi eliminato la possibilità di utilizzare il valore imponibile della Council Tax britannica, equivalente locale del valore catastale, sostituendolo con un parametro tendenzialmente più oneroso. Per gli immobili acquisiti per successione o donazione la regola cambia ancora: si assume il valore indicato nella dichiarazione di successione o nell’atto registrato, oppure il costo sostenuto dal dante causa, senza risentire degli effetti della Brexit.
| Situazione | Base imponibile IVIE |
|---|---|
| Immobile in Stato UE o SEE con scambio di informazioni | Valore catastale estero rivalutato |
| Immobile nel Regno Unito (dal 2021) | Costo di acquisto o, in mancanza, valore di mercato |
| Immobile ricevuto per successione o donazione | Valore dichiarato in successione o costo del dante causa |
Le proprietà nel Regno Unito: freehold e leasehold
Nel Regno Unito il diritto di proprietà immobiliare si articola in due forme distinte: il freehold e il leasehold. Chi acquista in freehold diventa proprietario sia dell’immobile sia del terreno su cui sorge, con un diritto di proprietà assoluto e senza limiti temporali. Chi acquista in leasehold ottiene invece il diritto di possesso e utilizzo esclusivo dell’immobile per un periodo determinato, senza diventare proprietario del terreno sottostante: si tratta, in sostanza, di una concessione d’uso di lunga durata.
La distinzione rileva direttamente ai fini IVIE. Con le circolari n. 28/E del 2 luglio 2012 e n. 12/E del 3 maggio 2013, l’Agenzia delle Entrate ha chiarito che, per gli immobili situati in Paesi di common law, l’imposta è dovuta dal titolare del diritto al possesso in regime di leasehold, non dal titolare della proprietà fondiaria assoluta in freehold. Poiché la maggior parte delle compravendite immobiliari nel Regno Unito avviene tramite leasehold, questo è generalmente il criterio applicabile per individuare il soggetto tenuto al versamento dell’imposta.
Esempio di calcolo IVIE per un immobile nel Regno Unito
Un contribuente che ha acquistato un immobile a Londra al prezzo di 500.000 sterline, pari a circa 585.000 euro al cambio corrente, determina l’IVIE applicando l’aliquota dell’1,06% su tale valore. L’imposta annua ammonta quindi a circa 6.200 euro, salvo variazioni del valore di mercato rilevate negli anni successivi in assenza di un aggiornamento del costo storico di acquisto.
Leggi anche: Casa all’estero al figlio studente: nuda proprietà e tasse.
L’ordinanza della CGT Como e il rinvio alla Corte di Giustizia UE
Con ordinanza del 3 luglio 2026 n. 74/1/26, la Corte di Giustizia Tributaria di primo grado di Como, Sezione I, ha rimesso alla Corte di Giustizia dell’Unione europea la questione della compatibilità tra il criterio di determinazione della base imponibile IVIE per gli immobili situati in Paesi terzi e l’art. 63 TFUE sulla libera circolazione dei capitali.
Il giudizio nasce dal ricorso di un contribuente fiscalmente residente in Italia, proprietario dal 2020 di un immobile abitativo nel Regno Unito acquistato al prezzo di 10.900.000 sterline, pari a circa 12.164.500 euro. Per i periodi d’imposta 2021, 2022 e 2023 il contribuente aveva versato l’IVIE calcolandola sul costo di acquisto, per un totale di 277.350 euro, e aveva successivamente chiesto il rimborso della maggiore imposta versata rispetto a quanto sarebbe risultato applicando il valore della Council Tax. L’Agenzia delle Entrate di Como aveva respinto l’istanza il 19 novembre 2025, ritenendo legittima l’applicazione dell’art. 19, commi 13-15, del DL 201/2011.
Il quadro normativo europeo rilevante
Il Collegio ha ricostruito la questione a partire dall’art. 63, paragrafo 1, TFUE, che vieta ogni restrizione ai movimenti di capitali non solo tra Stati membri, ma anche tra Stati membri e Paesi terzi. L’art. 65 TFUE consente agli Stati di distinguere tra contribuenti in base al luogo di collocamento del capitale, ma solo entro un perimetro stretto: la norma non deve costituire discriminazione arbitraria né restrizione dissimulata alla libera circolazione dei capitali. Secondo la giurisprudenza costante richiamata nell’ordinanza, una simile distinzione è compatibile con il Trattato solo se riguarda situazioni non oggettivamente comparabili oppure è giustificata da motivi imperativi di interesse generale.
Il precedente Commissione contro Belgio e l’assenza di comparabilità
Il Collegio ha richiamato la sentenza della Corte di Giustizia UE del 12 aprile 2018, causa C-110/17, Commissione europea contro Regno del Belgio, con cui il Belgio era stato ritenuto inadempiente per aver previsto, ai fini della tassazione dei redditi immobiliari, un criterio di determinazione della base imponibile fondato sul valore catastale per gli immobili nazionali e sul valore locativo reale o di mercato per quelli situati in altri Stati.
La fattispecie IVIE presenta, secondo l’ordinanza, analogie significative: il valore catastale è riservato agli immobili UE/SEE, mentre il costo di acquisto o il valore di mercato si applica sistematicamente agli immobili situati in Paesi terzi, con un aggravio fiscale strutturale per questi ultimi. Il Collegio ha ritenuto che le due situazioni, quella di un immobile detenuto nel Regno Unito e quella di un immobile detenuto in uno Stato UE o SEE, non siano oggettivamente diverse rispetto alla finalità della norma, poiché in entrambi i casi l’imposta colpisce il medesimo indice di capacità contributiva: il possesso di un immobile situato all’estero da parte di un soggetto residente in Italia.
La proporzionalità e gli strumenti di cooperazione con il Regno Unito
Il secondo profilo affrontato riguarda la proporzionalità dell’eventuale restrizione, nell’ipotesi in cui l’obiettivo di garantire l’efficacia dei controlli fiscali fosse ritenuto in astratto legittimo. Richiamando la sentenza della Corte di Giustizia UE del 27 aprile 2023, causa C-670/21, il Collegio ha osservato che una restrizione non può ritenersi giustificata quando il quadro convenzionale in vigore consente comunque all’Amministrazione finanziaria di ottenere le informazioni necessarie ai controlli.
Nel caso del Regno Unito, pur essendo venuto meno lo scambio automatico di informazioni previsto dalla direttiva 2011/16/UE dopo la Brexit, restano operativi due strumenti: l’Accordo sugli scambi commerciali e la cooperazione tra Unione europea e Regno Unito, che prevede espressamente la cooperazione in materia fiscale, e la Convenzione sulla mutua assistenza amministrativa in materia fiscale di Strasburgo del 25 gennaio 1988, ratificata da entrambi i Paesi e applicabile anche alle imposte patrimoniali sugli immobili. Il Collegio ha inoltre osservato che, fino al periodo d’imposta 2020, la stessa Amministrazione finanziaria aveva ritenuto il sistema catastale britannico pienamente idoneo ai fini IVIE, come risulta dalla circolare n. 28/E del 2 luglio 2012, circostanza che induce a dubitare che la sola uscita del Regno Unito dall’Unione europea giustifichi l’abbandono di quel criterio.
La questione pregiudiziale
Sulla base di queste premesse, il Collegio ha sottoposto alla Corte di Giustizia dell’Unione europea la questione se gli articoli 63 e 65 TFUE ostino a una normativa nazionale che riserva il criterio del valore catastale agli immobili situati in Stati UE o SEE, imponendo invece il costo di acquisto o il valore di mercato per gli immobili situati in Paesi terzi, anche quando con tali Paesi siano in vigore accordi di cooperazione idonei a garantire, su richiesta, lo scambio delle informazioni necessarie alla verifica della base imponibile. Il giudizio è stato sospeso in attesa della pronuncia della Corte di Giustizia UE, e l’ordinanza non consente di considerare superata la disciplina interna prima di tale decisione.
| Scenario | Base imponibile IVIE applicata | Esito per il contribuente |
|---|---|---|
| Immobile in Stato UE o SEE | Valore catastale estero rivalutato | Nessuna incidenza, criterio non contestato |
| Immobile nel Regno Unito, disciplina vigente | Costo di acquisto o valore di mercato | Imposta più elevata rispetto al criterio catastale |
| Immobile nel Regno Unito, se la CGUE accoglie la questione | Possibile riallineamento al valore della Council Tax | Possibilità di rimborso per le annualità non decadute |
È possibile chiedere il rimborso dell’IVIE versata in eccesso?
Il rinvio pregiudiziale non produce, di per sé, alcun effetto immediato: il giudizio davanti alla CGT di Como resta sospeso e la disciplina dell’art. 19, comma 15, del DL 201/2011 continua ad applicarsi fino alla pronuncia della Corte di Giustizia UE. Tuttavia, per i contribuenti che si trovano nella stessa situazione, il rinvio apre uno spazio operativo concreto: valutare la presentazione di un’istanza di rimborso per le annualità di IVIE versata sul costo di acquisto o sul valore di mercato, riferite ad anni d’imposta per i quali il termine di decadenza non sia ancora spirato.
L’art. 19, comma 17, del DL 201/2011 rinvia, per i rimborsi IVIE, alla disciplina prevista in materia di IRPEF. Il rimborso segue quindi le regole dell’art. 38 del DPR 602/73, che fissa il termine per la presentazione dell’istanza. Presentare l’istanza prima della decisione della CGUE non anticipa un diritto che non esiste ancora: serve a preservare la possibilità di far valere quel diritto per le annualità che, altrimenti, decadrebbero nell’attesa della pronuncia europea, la quale può richiedere tempi non brevi.
Il ragionamento sviluppato dalla CGT di Como riguarda specificamente il Regno Unito, ma il principio di fondo, la comparabilità tra immobili UE/SEE ed extra-UE quando esistono strumenti di cooperazione fiscale con lo Stato terzo, non è necessariamente circoscritto a quella giurisdizione. Prima di estendere per analogia la stessa valutazione ad altri Paesi extra-UE, va tuttavia verificato caso per caso se il valore utilizzato localmente per le imposte patrimoniali sia comparabile al criterio catastale italiano: la circolare n. 28/2012 dell’Agenzia delle Entrate ha già escluso questa comparabilità per Belgio, Francia, Irlanda e Malta, mentre l’ha riconosciuta per la Council Tax britannica.
Hai versato IVIE su un immobile nel Regno Unito?
Il termine per il rimborso decorre a prescindere dall’esito del rinvio alla CGUE: attendere la pronuncia può far decadere il diritto sulle annualità più risalenti. Verifichiamo insieme le annualità ancora recuperabili e la fondatezza dell’istanza nel tuo caso.
Richiedi una consulenza →Rischi e cautele tecniche nella valutazione del rimborso
La valutazione di un’istanza di rimborso IVIE per immobili nel Regno Unito richiede attenzione ad alcuni aspetti tecnici che, nella pratica, incidono sull’esito della procedura più della questione di principio decisa dalla CGUE.
Un primo elemento riguarda la documentazione del costo di acquisto. L’importo versato in eccesso si quantifica per differenza tra l’IVIE calcolata sul costo di acquisto o sul valore di mercato e quella che sarebbe risultata applicando un criterio equivalente al valore catastale britannico. Se l’atto di acquisto non riporta con chiarezza il prezzo pattuito, o se l’immobile è stato acquisito in più fasi, la ricostruzione del valore di riferimento diventa più complessa e l’istanza rischia di essere respinta per carenza di prova, indipendentemente dal merito della questione europea.
Un secondo profilo riguarda i termini di decadenza. Il termine per il rimborso non si sospende automaticamente per effetto del rinvio pregiudiziale: decorre secondo le regole ordinarie, calcolate dalla data del versamento. Presentare l’istanza tardivamente, confidando in un’eventuale proroga legata alla pendenza del giudizio europeo, espone al rischio concreto di perdere il diritto al rimborso anche in caso di pronuncia favorevole della CGUE.
Un terzo aspetto riguarda l’incertezza sull’esito del rinvio. La CGUE potrebbe accogliere la tesi del contribuente, respingerla, oppure delimitarla a condizioni specifiche, come la sola sussistenza di un accordo di cooperazione fiscale realmente operativo con lo Stato terzo. In quest’ultimo caso, la valutazione andrebbe condotta caso per caso e non necessariamente estesa in modo automatico a tutti gli immobili extra-UE.
Un ultimo elemento riguarda la quantificazione stessa del rimborso: non essendo ancora stabilito quale criterio sostitutivo del costo di acquisto la CGUE potrebbe eventualmente indicare, l’istanza va formulata individuando un parametro di confronto motivato e documentabile, piuttosto che una cifra generica.
Valutare una LTD immobiliare per l’investimento nel Regno Unito
Chi valuta un investimento immobiliare nel Regno Unito orientato alla messa a reddito, e non al solo uso personale, può considerare l’acquisto tramite una società di diritto inglese, generalmente unaLimited liability company, paragonabile per struttura a una SRL italiana. Investire tramite una LTD consente di dichiarare i redditi da locazione esclusivamente secondo la fiscalità britannica, di non essere soggetti all’IVIE sull’immobile, poiché il possesso è intestato alla società e non alla persona fisica, e di beneficiare della Convenzione contro le doppie imposizioni tra Italia e Regno Unito per la tassazione dei dividendi distribuiti al socio italiano.
Questa struttura richiede tuttavia una gestione coerente con le norme antielusive sulle società estere controllate da soggetti italiani: l’attività gestoria della LTD deve essere effettivamente affidata a un director fiscalmente residente nel Regno Unito, che ne curi la gestione quotidiana, remunerato in modo adeguato. In assenza di una gestione realmente radicata in UK, la società rischia una contestazione di esterovestizione. Per un confronto più ampio tra le diverse modalità di investimento immobiliare nel Regno Unito, tra acquisto diretto come privato, tramite società italiana, tramite società inglese o tramite trust, e sulle relative implicazioni fiscali su Stamp Duty, ATED e Capital Gain Tax, si rimanda all’approfondimento dedicato.
Consulenza fiscale online
Immobile nel Regno Unito e dubbi sull’IVIE versata?
Tra criterio di calcolo post-Brexit e rinvio alla Corte di Giustizia UE, capire se conviene presentare un’istanza di rimborso richiede una verifica puntuale delle annualità ancora recuperabili e della documentazione disponibile. Analizziamo il tuo caso specifico.
Richiedi una consulenza →Domande frequenti
Da quando è cambiata la base imponibile IVIE per gli immobili nel Regno Unito?
Dal periodo d’imposta 2021, a seguito della Brexit. Fino al 2020 si applicava il valore catastale della Council Tax britannica; dal 2021 si applica il costo di acquisto o, in mancanza, il valore di mercato, ai sensi dell’art. 19, comma 15, del DL 201/2011.
L’ordinanza della CGT Como ha già cambiato le regole sull’IVIE?
No. Il giudizio è stato sospeso in attesa della pronuncia della Corte di Giustizia UE e la disciplina interna resta pienamente applicabile fino a quel momento. L’ordinanza apre però la possibilità di valutare un’istanza di rimborso a tutela delle annualità non ancora decadute.
Entro quando va presentata l’istanza di rimborso IVIE?
Il termine segue le regole dell’art. 38 del DPR 602/73, richiamate dall’art. 19, comma 17, del DL 201/2011 per l’IVIE. Il termine decorre dalla data del versamento e non si sospende per effetto del rinvio pregiudiziale alla CGUE.
Cosa succede se la Corte di Giustizia UE respinge la questione sollevata da Como?
Il criterio del costo di acquisto o valore di mercato resterebbe pienamente legittimo per gli immobili extra-UE, incluso il Regno Unito. Chi ha presentato istanza di rimborso nel frattempo non subirebbe conseguenze ulteriori rispetto al rigetto dell’istanza stessa.
Il ragionamento della CGT Como vale anche per immobili in altri Paesi extra-UE?
Il principio di fondo, riferito alla comparabilità in presenza di accordi di cooperazione fiscale, non è limitato al Regno Unito, ma va verificato caso per caso. La circolare 28/2012 ha già escluso la comparabilità del valore catastale per Belgio, Francia, Irlanda e Malta.
