
Ritenuta su canoni di noleggio a non residenti: territorialità, aliquote e tripartizione OCSE per navi e aeromobili.
Un contratto di noleggio con controparte estera pone due problemi distinti: quale criterio di territorialità si applica e quale ritenuta è dovuta. Per navi e aeromobili la qualificazione del contratto, wet lease o bare boat charter, cambia integralmente il regime fiscale applicabile.
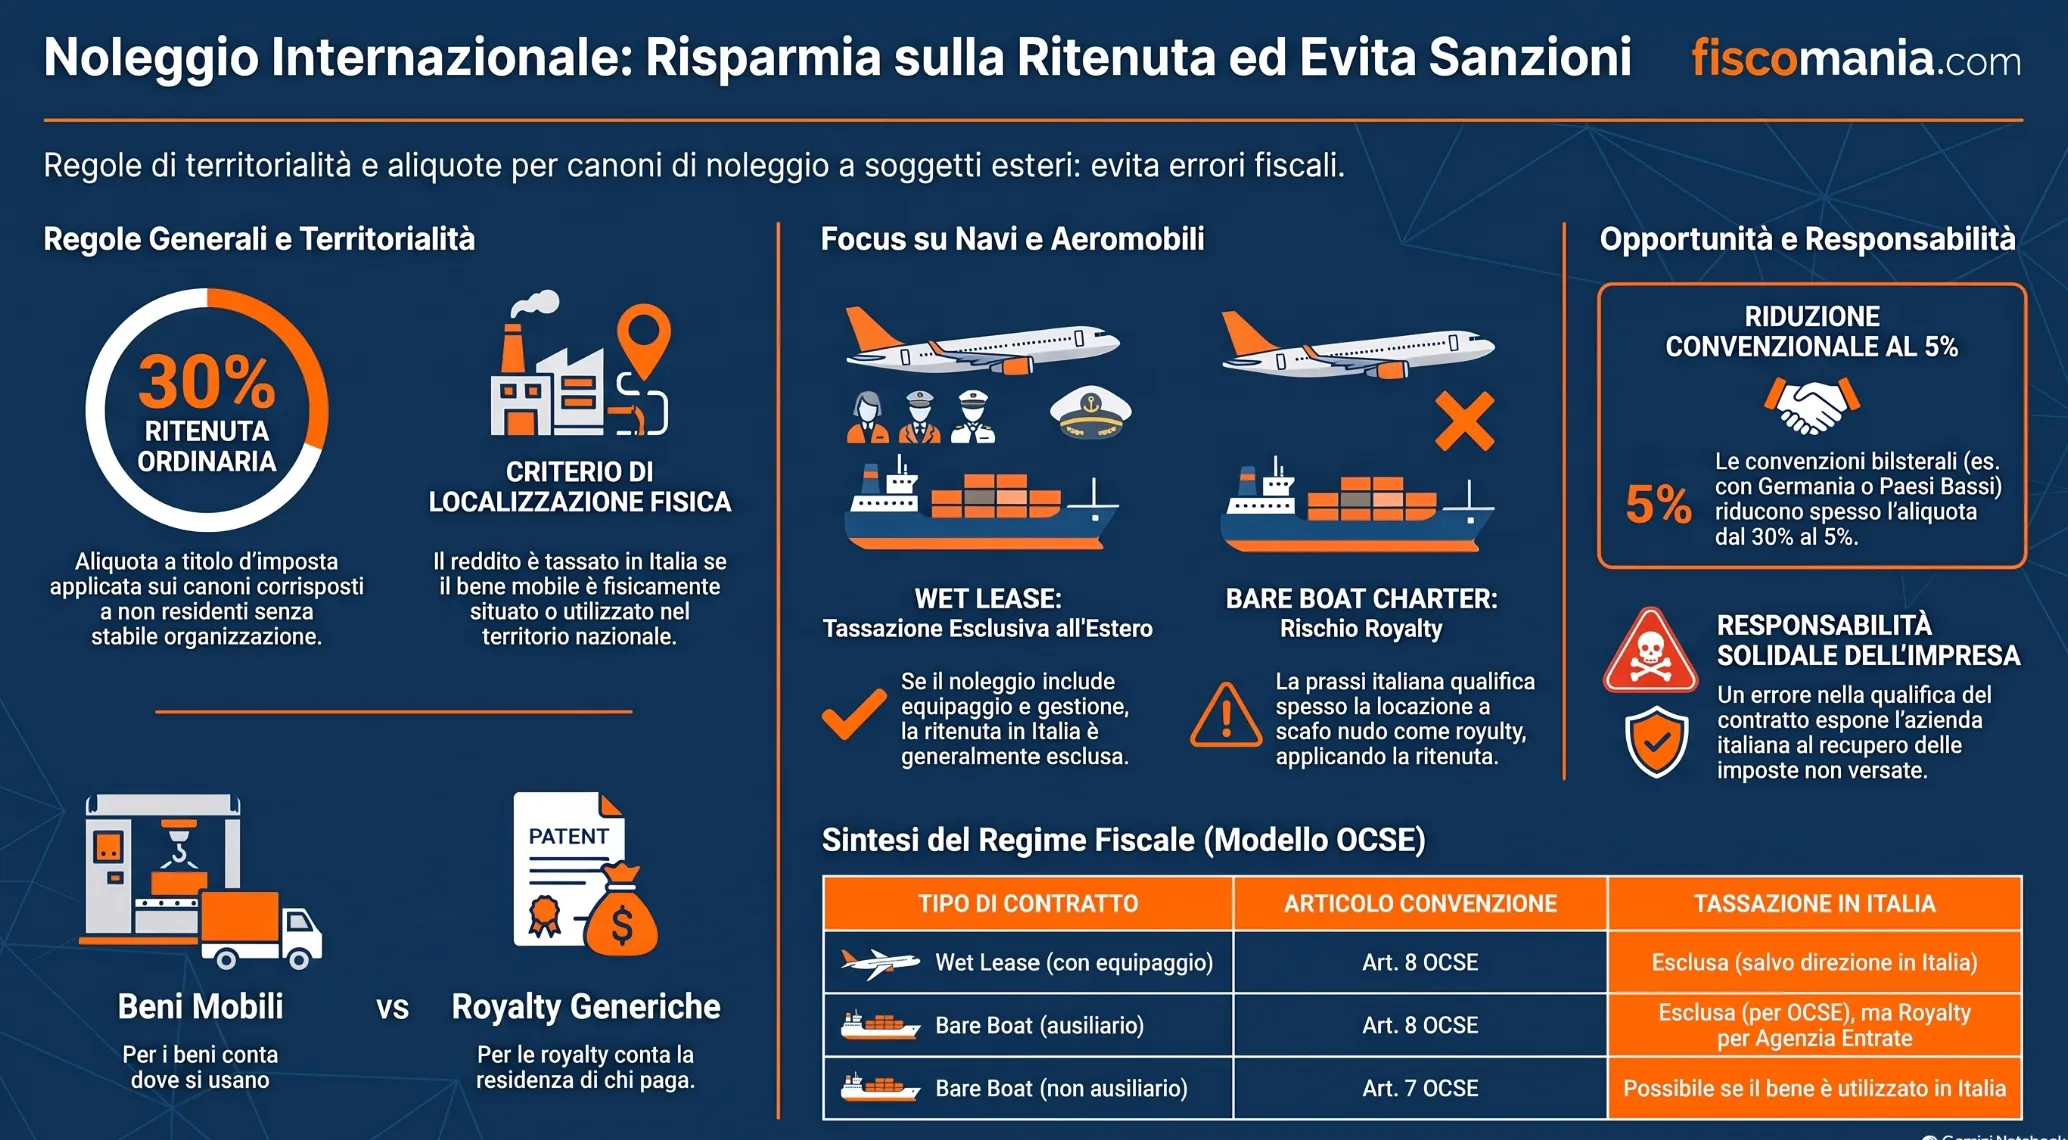
I canoni di noleggio corrisposti a soggetti non residenti privi di stabile organizzazione in Italia sono soggetti, secondo l’articolo 25 comma 4 del DPR n. 600/73, a una ritenuta a titolo d’imposta del 30% quando il bene mobile è situato o utilizzato nel territorio italiano. Il criterio di territorialità applicabile, disciplinato dall’articolo 23 comma 1 lettera f) del TUIR, si fonda sulla localizzazione fisica del bene e si distingue da quello previsto per le royalty generiche, ancorato invece alla residenza dell’erogante.
Le convenzioni internazionali possono ridurre l’aliquota ordinaria. Per navi e aeromobili la prassi dell’Agenzia delle Entrate, espressa nella Circolare n. 47/E/2005, qualifica ordinariamente questi canoni come royalty, discostandosi in parte dalla tripartizione prevista dal Commentario all’articolo 8 del modello OCSE.
Criterio di territorialità: beni mobili vs royalty generiche
L’articolo 23, comma 1, lettera f), del TUIR stabilisce che si considerano prodotti in Italia i redditi derivanti dall’utilizzo di beni mobili situati nel territorio dello Stato. Questo criterio di territorialità oggettiva si fonda sulla localizzazione fisica del bene, a prescindere dalla residenza delle parti contrattuali: se il bene mobile noleggiato si trova ed è utilizzato in Italia, il canone corrisposto al soggetto non residente è imponibile in Italia.
Questo criterio va tenuto distinto da quello previsto per le royalty generiche dall’articolo 23, comma 2, lettera c), del TUIR, che adotta invece una territorialità soggettiva: il compenso per lo sfruttamento di opere dell’ingegno, brevetti e marchi si considera prodotto in Italia quando è corrisposto da un soggetto residente, indipendentemente da dove il diritto sia materialmente sfruttato. Le due fattispecie condividono il regime di ritenuta previsto dall’articolo 25, comma 4, del DPR n. 600/73, ma richiedono una verifica preliminare di territorialità diversa: per i beni mobili conta dove il bene è utilizzato, per le royalty generiche conta chi paga.
Quando il bene mobile viene utilizzato parte in Italia e parte all’estero, la Circolare dell’Agenzia delle Entrate n. 47/E/2005 chiarisce che il canone è imponibile in Italia solo se l’utilizzo prevalente avviene nel territorio nazionale. Per il quadro generale delle royalty corrisposte a non residenti, incluse aliquote, beneficiario effettivo ed esenzione infragruppo UE, si rimanda alla guida sulla tassazione delle royalty internazionali.
Ritenuta sui canoni: aliquota e presupposti
Per i canoni di noleggio corrisposti a soggetti non residenti privi di stabile organizzazione in Italia, l’articolo 25, comma 4, del DPR n. 600/73 prevede una ritenuta a titolo d’imposta del 30%. La norma comprende espressamente i compensi per l’uso o la concessione in uso di attrezzature industriali, commerciali o scientifiche situate in Italia, categoria in cui rientrano i mezzi di trasporto. La verifica dell’assenza di una stabile organizzazione italiana del soggetto non residente è un presupposto necessario: se il canone è corrisposto a una stabile organizzazione, la ritenuta non si applica e il reddito confluisce nella dichiarazione della stabile organizzazione stessa, secondo i criteri illustrati nella guida sulla stabile organizzazione in Italia.
La ritenuta ha carattere di imposta definitiva: esaurisce l’obbligazione tributaria del percettore non residente, che non è tenuto ad alcun adempimento dichiarativo in Italia per questo reddito. L’aliquota del 30% rappresenta il regime ordinario, applicabile in assenza di una convenzione contro le doppie imposizioni più favorevole. Le convenzioni bilaterali stipulate dall’Italia prevedono generalmente un’aliquota ridotta per i canoni relativi ad attrezzature industriali, commerciali o scientifiche, spesso attestata al 5%, ma l’aliquota specifica dipende dal singolo trattato in vigore con lo Stato di residenza del percettore.
Navi e aeromobili: la tripartizione OCSE
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
