
Una società tedesca apre un cantiere in Italia: caso pratico su fatturazione IVA, dipendenti, proroga dei lavori e stabile organizzazione.
Una società estera può eseguire lavori in Italia senza costituire una società italiana, ma deve valutare gli obblighi fiscali dell’appalto. La durata del cantiere può modificare il trattamento dei redditi, mentre gli adempimenti IVA richiedono un’analisi distinta.
Una società tedesca ottiene un appalto per realizzare un impianto industriale presso uno stabilimento italiano. Il contratto prevede nove mesi di lavori, l’impiego di personale inviato dalla Germania e il coinvolgimento di alcuni subappaltatori italiani. Durante l’esecuzione, tuttavia, il committente richiede modifiche al progetto e la durata complessiva raggiunge quattordici mesi.
Il caso consente di esaminare un problema frequente negli appalti internazionali: gli obblighi fiscali dell’impresa estera non dipendono esclusivamente dalla durata prevista nel contratto. Occorre distinguere il trattamento IVA delle operazioni, la presenza di lavoratori sul territorio e l’eventuale configurazione di una stabile organizzazione italiana, con le conseguenze che possono interessare anche il periodo precedente alla proroga.
Una società tedesca ottiene un appalto in Italia: il caso Alfa GmbH
Una società residente in Germania può eseguire un appalto in Italia senza dover necessariamente costituire una società italiana. La possibilità di operare direttamente dall’estero, tuttavia, non esclude la presenza di obblighi fiscali e amministrativi collegati all’attività svolta sul territorio nazionale.
Per comprendere le conseguenze operative, consideriamo il caso ipotetico di Alfa GmbH, società tedesca specializzata nella progettazione, nel montaggio e nell’installazione di impianti industriali.
Alfa GmbH stipula un contratto con Beta S.p.A., società italiana, per la realizzazione di un impianto produttivo all’interno di uno stabilimento situato in Italia. L’appalto comprende la fornitura di componenti, il montaggio delle strutture e l’installazione delle apparecchiature, con attività eseguite presso il sito del committente.
Le principali caratteristiche dell’operazione sono riepilogate nella tabella.
| Elemento | Situazione contrattuale |
|---|---|
| Società appaltatrice | Alfa GmbH, residente fiscalmente in Germania |
| Committente | Beta S.p.A., società italiana soggetto passivo IVA |
| Oggetto del contratto | Fornitura, montaggio e installazione di un impianto industriale presso uno stabilimento italiano |
| Corrispettivo complessivo | 2.500.000 euro |
| Inizio dei lavori | 1° marzo 2027 |
| Conclusione inizialmente prevista | 30 novembre 2027 |
| Personale impiegato | Tecnici e dipendenti della società tedesca inviati temporaneamente in Italia |
| Subappalti | Alcune lavorazioni affidate a imprese italiane |
| Proroga contrattuale | Nel settembre 2027 viene concordata la prosecuzione dei lavori fino al 30 aprile 2028 |
Al momento della sottoscrizione, il contratto prevede una durata di nove mesi. Alfa GmbH organizza quindi la commessa considerando una presenza temporanea in Italia, senza costituire una società controllata italiana né prevedere una sede operativa permanente al termine dei lavori.
Questa scelta non determina, da sola, il trattamento tributario dell’operazione. La possibilità di operare in Italia senza stabile organizzazione richiede infatti di valutare le attività concretamente svolte, le risorse impiegate e le disposizioni della Convenzione contro le doppie imposizioni applicabile.
Nel settembre 2027 Beta S.p.A. richiede alcune modifiche tecniche all’impianto, che comportano una proroga dell’appalto fino al 30 aprile 2028. La durata complessiva prevista raggiunge così quattordici mesi.
La proroga modifica un presupposto essenziale della valutazione fiscale iniziale. Alfa GmbH deve riesaminare la propria posizione in Italia, considerando non soltanto gli obblighi collegati all’esecuzione dei lavori, ma anche le conseguenze che la maggiore durata può determinare ai fini delle imposte sui redditi.
Come deve gestire l’IVA la società tedesca durante i lavori in Italia?
Come deve gestire l’IVA la società tedesca durante i lavori in Italia?
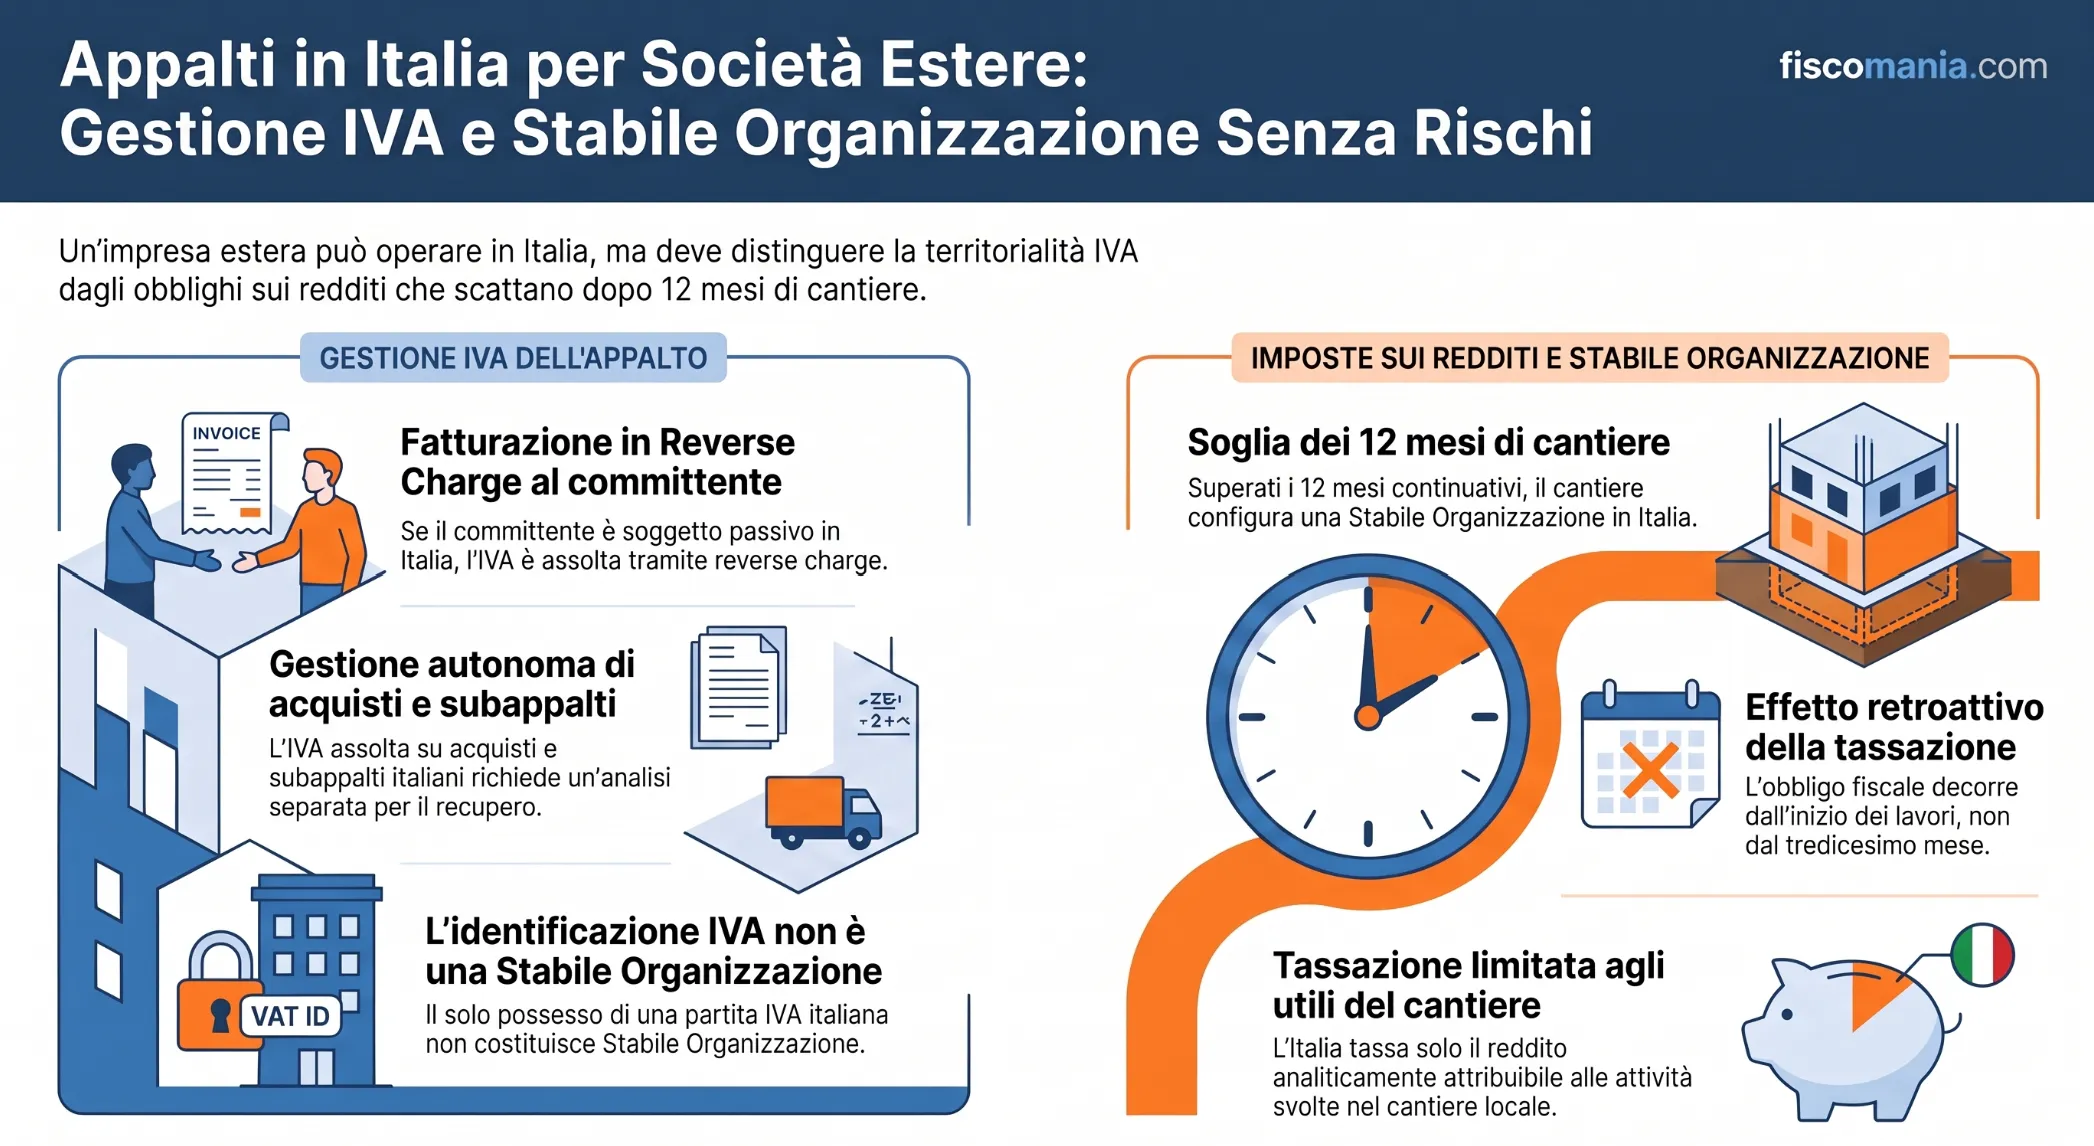
La società tedesca Alfa GmbH deve valutare gli obblighi IVA relativi all’appalto indipendentemente dalla durata del cantiere. Anche in assenza di una stabile organizzazione ai fini delle imposte sui redditi, le operazioni possono essere territorialmente rilevanti in Italia e richiedere specifici adempimenti.
Nel caso esaminato, le principali verifiche riguardano la qualificazione del contratto, la fatturazione al committente italiano e il trattamento degli acquisti effettuati durante l’esecuzione dei lavori.
La fatturazione al committente italiano
Alfa GmbH si impegna a fornire, montare e installare un impianto produttivo presso lo stabilimento di Beta S.p.A.
Il contratto comprende diverse attività, ma la qualificazione IVA non dipende esclusivamente dalla loro descrizione. Occorre individuare la natura economica dell’operazione e stabilire se le prestazioni costituiscano un’unica operazione complessa oppure operazioni autonomamente rilevanti.
Se l’operazione configura una cessione di beni mobili spediti dalla Germania e installati o montati in Italia dal fornitore o per suo conto, trova applicazione l’art. 15, comma 1, del D.Lgs. n. 10/2026, che ne prevede la territorialità italiana.
Qualora invece l’operazione sia qualificabile come prestazione di servizi relativa a un immobile, occorre considerare l’art. 18, comma 1, lett. a), del medesimo decreto. La qualificazione richiede di esaminare le caratteristiche dell’impianto e il suo collegamento con lo stabilimento.
Una volta accertata la territorialità italiana, occorre individuare il debitore dell’imposta.
Se Alfa GmbH non dispone di una stabile organizzazione IVA italiana che intervenga nell’operazione e Beta S.p.A. è un soggetto passivo stabilito in Italia, l’imposta viene assolta dal committente mediante reverse charge, secondo l’art. 64, comma 2, del D.Lgs. n. 10/2026.
In questa situazione, la società tedesca emette fattura senza addebitare l’IVA italiana. Beta S.p.A. adempie gli obblighi previsti per le operazioni effettuate da fornitori stabiliti in altri Stati membri dell’Unione europea.
L’eventuale possesso di una partita IVA italiana da parte della GmbH non determina, da solo, una diversa modalità di fatturazione.
Acquisto di materiali e prestazioni da fornitori italiani
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
