
Accertamento fiscale per antieconomicità: cosa cambia con il D.Lgs. 148/2026, quando le anomalie giustificano la rettifica e come difendersi.
Una scelta imprenditoriale poco conveniente non giustifica automaticamente un accertamento fiscale. Il D.Lgs. 148/2026 disciplina il valore indiziario degli scostamenti dai prezzi di mercato, distinguendo le anomalie ordinarie dalle difformità manifeste e rilevanti.
Vendere beni sottocosto, sostenere spese superiori alla media di settore o realizzare margini di profitto particolarmente ridotti può attirare l’attenzione dell’Agenzia delle Entrate. Il problema nasce quando queste circostanze vengono utilizzate per presumere ricavi non dichiarati o contestare la deducibilità di costi aziendali.
L’accertamento per antieconomicità richiede di valutare il significato fiscale dell’anomalia, gli elementi sui quali si fonda la rettifica e le ragioni commerciali che possono giustificare l’operazione. La disciplina introdotta nel 2026 rende particolarmente importante distinguere il semplice scostamento dai prezzi di mercato dalle situazioni che possono assumere rilevanza probatoria.
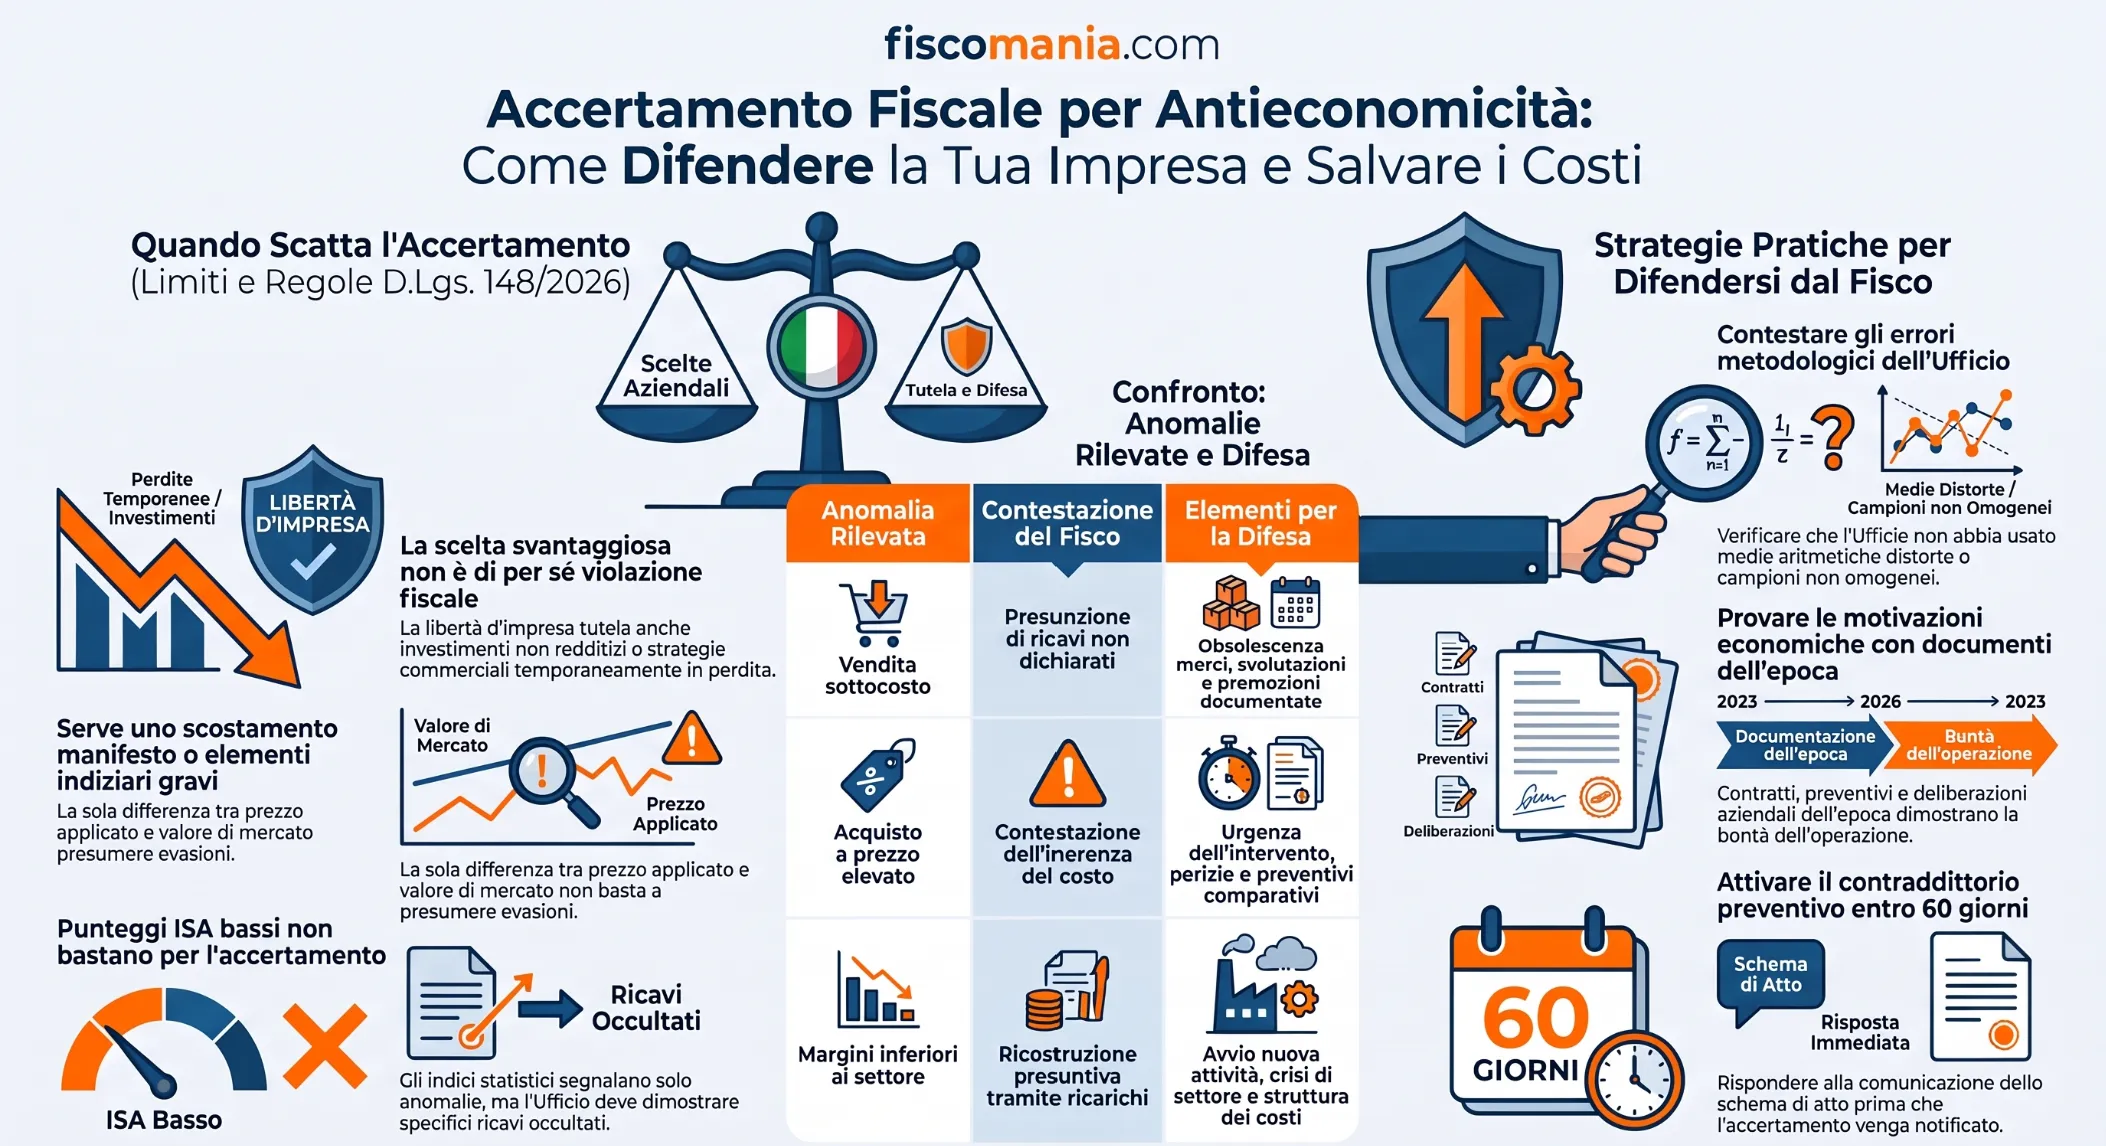
Quando l’antieconomicità può giustificare un accertamento fiscale
L’antieconomicità delle scelte imprenditoriali può assumere rilevanza nell’accertamento tributario quando un’operazione presenta anomalie tali da far presumere l’esistenza di ricavi non dichiarati o da mettere in discussione l’inerenza dei costi dedotti. Una decisione aziendale economicamente svantaggiosa non costituisce, tuttavia, di per sé, una violazione fiscale.
L’anomalia economica come elemento presuntivo
L’Amministrazione finanziaria può attribuire rilievo a comportamenti apparentemente contrari ai normali criteri di convenienza economica, come la vendita sistematica di beni con margini negativi, l’applicazione di corrispettivi particolarmente bassi o il sostenimento di costi sproporzionati rispetto alle prestazioni ricevute.
Il problema non è la scarsa redditività dell’operazione, ma la possibilità che tale circostanza riveli un’inesatta rappresentazione dei fatti fiscalmente rilevanti.
Nell’ambito dell’accertamento analitico-induttivo, disciplinato dall’art. 39, comma 1, lett. d), del D.P.R. 600/1973, le anomalie economiche possono concorrere alla ricostruzione presuntiva del reddito, nel rispetto dei requisiti probatori previsti dalla legge.
La Corte di Cassazione, con l’ordinanza n. 12807 del 13 maggio 2025, ha ribadito la rilevanza dei comportamenti manifestamente e inspiegabilmente antieconomici, richiamando la possibilità di richiedere al contribuente una spiegazione delle anomalie adeguatamente dimostrate dall’Ufficio.
Non ogni scostamento, pertanto, può essere considerato sufficiente. Occorre valutare la consistenza dell’anomalia e gli elementi che ne sostengono la rilevanza fiscale, tenendo conto anche dei limiti successivamente introdotti dal D.Lgs. 148/2026.
I limiti del sindacato sulle scelte imprenditoriali
L’Agenzia delle Entrate non può sostituirsi all’imprenditore nella valutazione dell’opportunità delle decisioni aziendali. La libertà di iniziativa economica comprende anche la possibilità di effettuare investimenti non redditizi, accettare condizioni commerciali sfavorevoli o adottare strategie che non producono i risultati attesi.
È quindi necessario distinguere l’insuccesso economico di un’operazione dalla sua eventuale inattendibilità fiscale.
Una società potrebbe, ad esempio, decidere di vendere determinati prodotti a prezzi inferiori al costo di acquisto per liberare il magazzino da merci obsolete. Il risultato negativo dell’operazione, considerato isolatamente, non dimostra che il corrispettivo effettivamente percepito sia superiore a quello dichiarato.
La valutazione cambia quando emergono circostanze oggettive che rendono l’operazione manifestamente anomala e ne mettono in dubbio la rappresentazione fiscale.
La Cassazione, con la sentenza n. 10420 del 19 aprile 2023, ha riconosciuto rilevanza indiziaria allo scostamento macroscopico tra un canone praticato nell’ambito di un gruppo societario e i valori di mercato, distinguendo tale valutazione dalla semplice applicazione automatica del valore normale.
Il confine tra legittima scelta imprenditoriale e anomalia fiscalmente rilevante dipende, dunque, dalla natura della contestazione e dalla solidità degli elementi probatori. Su questo equilibrio interviene espressamente l’art. 24 del D.Lgs. 148/2026, che disciplina le condizioni alle quali lo scostamento dai prezzi di mercato può assumere valore indiziario ai fini delle imposte sui redditi e dell’IRAP.
Le nuove regole del D.Lgs. 148/2026
Il D.Lgs. 7 agosto 2026, n. 148, ha introdotto una disposizione specifica sui limiti dell’accertamento per antieconomicità, dando attuazione ai principi della riforma fiscale contenuti nell’art. 17, comma 1, lett. h), n. 3, della Legge n. 111/2023. La novità riguarda il valore probatorio degli scostamenti tra i corrispettivi delle operazioni e i prezzi di mercato, senza escludere la possibilità per l’Amministrazione finanziaria di contestare comportamenti economicamente anomali.
Scostamento dai valori di mercato e ulteriori elementi indiziari
L’art. 24, comma 1, del D.Lgs. 148/2026 stabilisce che, ai fini delle imposte sui redditi e dell’IRAP, la differenza tra il corrispettivo pattuito e il valore di mercato del bene o servizio scambiato può costituire un indizio di maggiori componenti positivi o di carenza di inerenza di componenti negativi soltanto in presenza di determinate condizioni.
La prima ipotesi richiede ulteriori elementi indiziari che, valutati anche insieme allo scostamento, siano gravi, precisi e concordanti. Non è quindi sufficiente rilevare che un’impresa abbia applicato un prezzo inferiore o superiore a quello normalmente praticato sul mercato.
Occorre individuare ulteriori circostanze che rendano attendibile la ricostruzione fiscale. Una differenza di prezzo, ad esempio, potrebbe assumere maggiore significato se accompagnata da incongruenze documentali o da elementi oggettivi che mettano in dubbio l’effettivo corrispettivo dell’operazione.
La disposizione non introduce un obbligo generalizzato di vendere beni o acquistare servizi al valore normale, ma disciplina le condizioni alle quali la difformità può essere utilizzata come elemento presuntivo.
Quando la difformità è manifesta e rilevante
La seconda ipotesi prevista dalla norma riguarda gli scostamenti manifesti e rilevanti, ai quali può essere riconosciuta autonoma rilevanza indiziaria anche in assenza di ulteriori elementi qualificati.
Questa previsione impedisce di concludere che qualsiasi accertamento fondato esclusivamente sull’antieconomicità sia illegittimo.
La distinzione fondamentale è tra una normale differenza di prezzo, compatibile con le dinamiche commerciali, e una divergenza di entità tale da risultare evidente e particolarmente significativa.
Il legislatore non ha introdotto una soglia percentuale oltre la quale lo scostamento diventa automaticamente manifesto e rilevante. La valutazione deve pertanto considerare le caratteristiche dell’operazione e l’attendibilità dei parametri di confronto.
Rimane inoltre necessario distinguere il valore indiziario dell’anomalia dalla dimostrazione della specifica pretesa tributaria: anche una difformità macroscopica deve essere collegata al maggior ricavo o alla carenza di inerenza effettivamente contestati.
Entrata in vigore e applicazione agli accertamenti
Il D.Lgs. 148/2026 è stato pubblicato nella Gazzetta Ufficiale dell’11 agosto 2026 ed è entrato in vigore il 12 agosto 2026.
L’art. 24 contiene due disposizioni coordinate. Il comma 1 introduce direttamente la regola sull’accertamento per antieconomicità, mentre il comma 2 ne riproduce il contenuto nel nuovo art. 252-bis del Testo unico in materia di adempimenti e accertamento, approvato con il D.Lgs. 5 agosto 2026, n. 141, la cui disciplina è destinata ad avere effetto dal 1° gennaio 2027.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
