
L'Accordo Italia-Monaco è di scambio di informazioni, ma l'art. 12 regola la doppia residenza: come si raccorda con la black list.
L’Accordo Italia-Monaco nasce per lo scambio di informazioni, ma l’art. 12 contiene criteri per risolvere la doppia residenza delle persone fisiche. Per chi si trasferisce a Monaco l’esito dipende dalla prova dei criteri, dall’annualità e dall’orientamento dei giudici di merito.
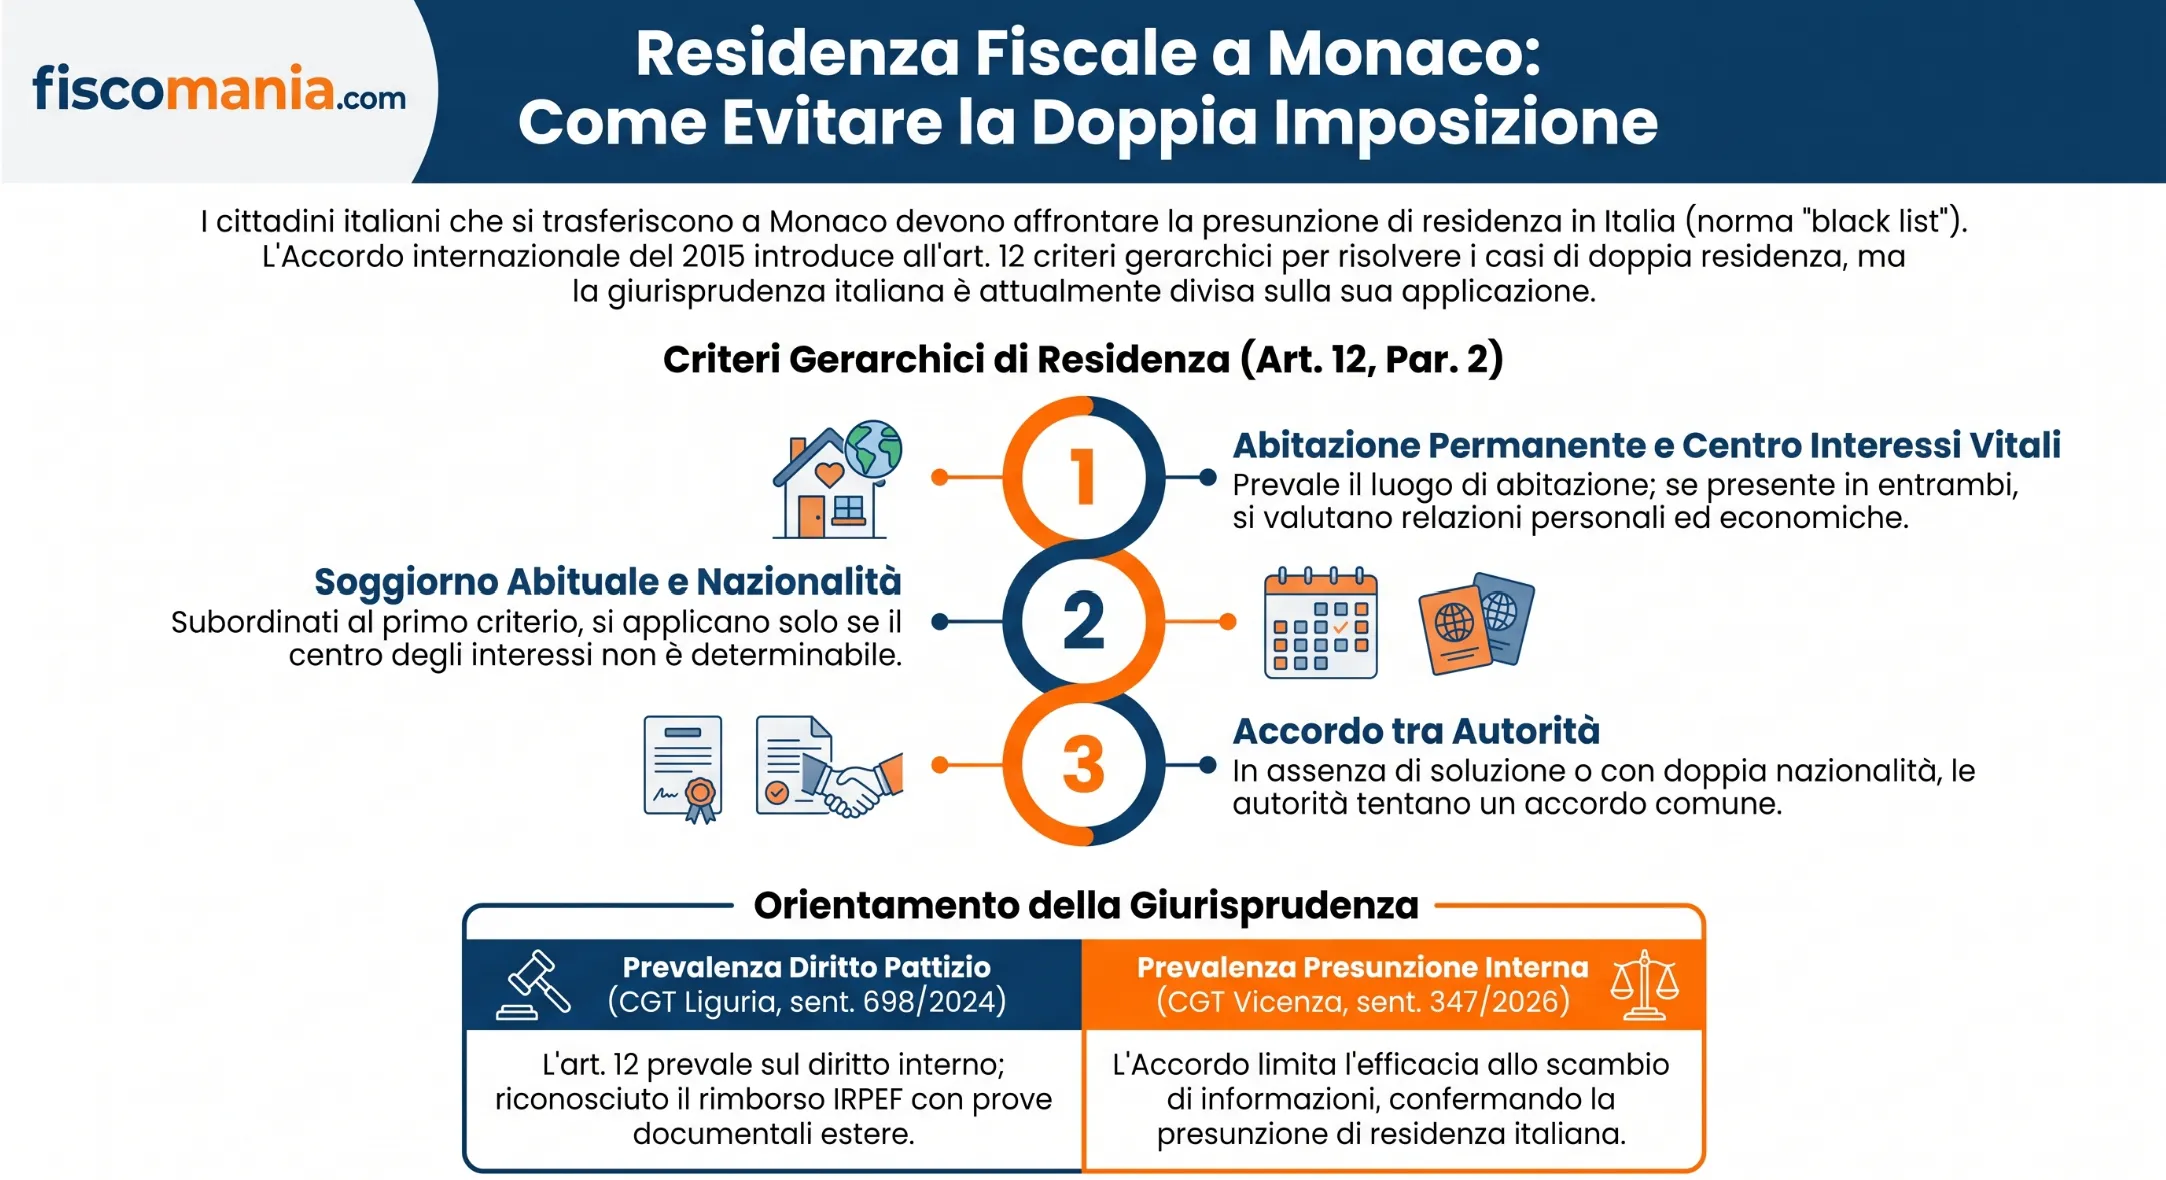
Chi trasferisce la residenza a Monaco deve considerare due piani distinti. Il primo è interno: l’art. 2, comma 2-bis, del TUIR presume residenti in Italia, salvo prova contraria, i cittadini italiani cancellati dall’anagrafe e trasferiti negli Stati che il D.M. 4 maggio 1999 considera fiscalmente privilegiati ai fini della norma, tra cui il Principato. Il secondo è pattizio: l‘Accordo del 2 marzo 2015, ratificato con la L. 1° dicembre 2016, n. 231 e in vigore per l’Italia dal 4 febbraio 2017, è un accordo di scambio di informazioni, ma all’art. 12, paragrafo 2, fissa criteri gerarchici per la persona fisica residente in entrambi gli Stati. Come questi criteri operino rispetto alla presunzione è questione su cui la giurisprudenza di merito non ha una linea uniforme.
Natura dell’Accordo: scambio di informazioni con due norme da convenzione
La parte più ampia dell’Accordo del 2 marzo 2015 regola la collaborazione tra le amministrazioni fiscali, che si scambiano informazioni su richiesta. Le disposizioni sull’imposizione dei redditi sono concentrate in un solo articolo, il 12 («Disposizioni varie»), che contiene una regola sul modo di evitare la doppia imposizione e una seconda, decisiva per chi si trasferisce, sullo Stato di residenza della persona fisica che risulta residente in entrambi i territori.
Le autorità competenti si scambiano, su richiesta, le informazioni utili all’applicazione delle norme interne relative a IRPEF, IRES, IRAP, imposte sulle successioni e sulle donazioni e imposte sostitutive. Lo scambio riguarda anche le informazioni detenute da banche e altri intermediari (artt. 1, 3 e 5).
L’art. 12, paragrafo 1, disciplina la doppia imposizione: l’Italia può includere nella base imponibile i redditi imponibili anche a Monaco e, in tal caso, deve dedurre l’imposta pagata nel Principato, entro la quota di imposta italiana attribuibile a quei redditi. La deduzione non spetta se il reddito è assoggettato in Italia a imposta sostitutiva o a ritenuta a titolo d’imposta. Per chi si trasferisce conta soprattutto il paragrafo 2, esaminato di seguito. Sul regime del Principato e sui requisiti per ottenere la residenza monegasca si rinvia alla scheda sul Principato di Monaco.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
