
Come si tassa in Italia un prelievo da IRA o Roth IRA: rendita, capitale o SEPP, prima o dopo il trasferimento di residenza quadro RW e IVAFE
Un prelievo da IRA o Roth IRA non ha un trattamento unico in Italia: contano il tipo di conto, la forma dell’erogazione e il momento del prelievo rispetto al trasferimento. Sul capitale prelevato dopo il trasferimento resta aperta una questione interpretativa.
In Italia il prelievo da un IRA non segue una regola unica. Per il residente, le pensioni di fonte estera sono redditi assimilati al lavoro dipendente (art. 49, comma 2, lett. a, TUIR) e la Convenzione Italia-USA le attribuisce allo Stato di residenza (art. 18, par. 1). Il par. 3 riserva invece al primo Stato le somme forfetarie e le indennità di fine rapporto percepite dopo il trasferimento e pagate in relazione a un impiego svolto in quello Stato: se un capitale prelevato da un IRA vi rientri è questione interpretativa. Per i cittadini americani si aggiunge la clausola di salvaguardia dell’art. 1, par. 2, e il conto va comunque monitorato nel quadro RW.
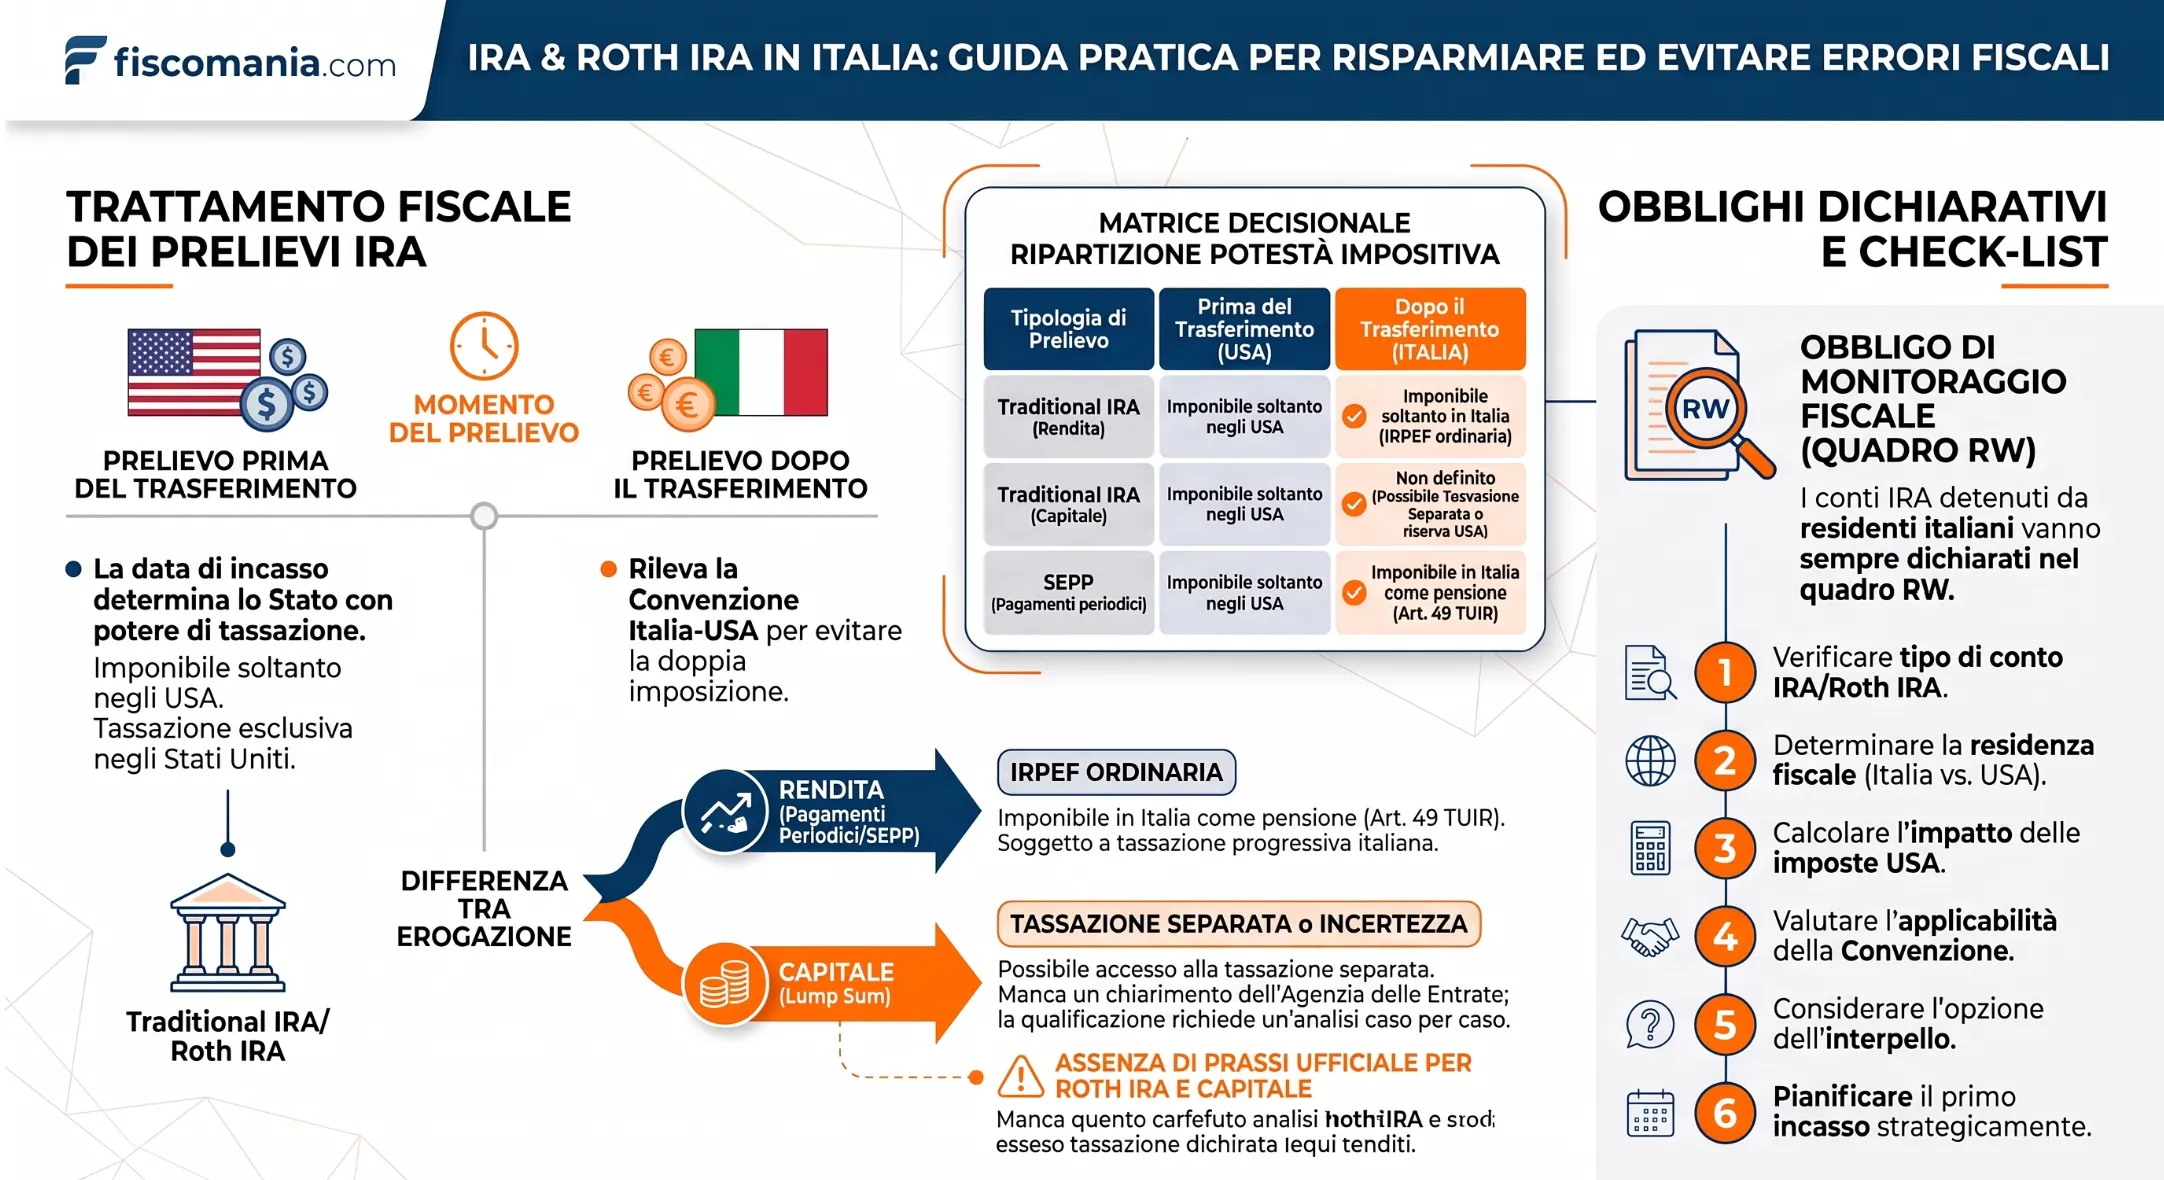
Quale IRA hai: i dati da fissare prima di qualificare il prelievo
Sotto la sigla IRA rientrano conti diversi, che possono produrre esiti diversi in Italia. Prima di applicare una norma devono essere fissati cinque dati.
- Tipo di conto. Traditional IRA, Roth IRA, IRA alimentato da un rollover (per esempio da un 401(k)) oppure costituito tramite il datore di lavoro (SEP, SIMPLE). Il regime statunitense di ciascuno deve essere chiarito con un CPA o un EA americano. Per il 401(k) in sé si rinvia alla guida su 401(k) e IRA nel regime dei pensionati esteri.
- Origine delle somme. L’art. 18, par. 1, della Convenzione Italia-USA riguarda «le pensioni e le altre remunerazioni analoghe» ricevute «in relazione ad un cessato impiego». Sapere se le somme derivano da contributi maturati in costanza di lavoro, da un rollover o da versamenti personali serve a stabilire se il pagamento sia riconducibile a quel testo.
- Forma dell’erogazione. Rendita periodica, capitale in un’unica soluzione oppure pagamenti periodici calcolati prima dell’età pensionabile (SEPP, dall’inglese substantially equal periodic payments). La forma incide sulla qualificazione in Italia, come si vede nelle sezioni seguenti.
- Momento del prelievo. Prima o dopo il trasferimento della residenza in Italia. L’art. 18, par. 3, dà rilievo alle somme forfetarie e alle indennità di fine rapporto «ricevute dopo tale cambio di residenza».
- Cittadinanza del percettore. Per i cittadini americani la clausola di salvaguardia dell’art. 1, par. 2, incide sul potere di imposizione degli Stati Uniti.
Come l’Italia qualifica il prelievo dall’IRA
Come l’Italia qualifica il prelievo dall’IRA
Per chi è residente in Italia, un prelievo da IRA con finalità previdenziale è reddito assimilato al lavoro dipendente ai sensi dell’art. 49, comma 2, lett. a, TUIR. Un’indicazione dell’Agenzia delle Entrate sul punto è la risposta n. 616 del 20 settembre 2021, resa su un caso di SEPP.
Cosa afferma la risposta n. 616/2021
L’istante era residente negli Stati Uniti, intendeva trasferirsi in un comune del Mezzogiorno e, non avendo ancora raggiunto l’età pensionabile, voleva prelevare dal proprio IRA con il programma SEPP. Chiedeva se le somme fossero pensioni ai fini del regime dell’art. 24-ter TUIR, che riguarda l’imposta sostitutiva del 7% per i pensionati esteri. L’Agenzia risponde di sì, con tre passaggi:
- l’espressione «pensioni di ogni genere» comprende le indennità una tantum, come la capitalizzazione delle pensioni, erogate in ragione del versamento di contributi, anche se l’erogazione può prescindere dalla cessazione del rapporto di lavoro (circolare n. 21/E/2020);
- le prestazioni pensionistiche integrative estere, in forma di capitale o di rendita, sono ricondotte all’art. 49 perché non si applica loro il D.Lgs. 252/2005;
- il SEPP ha finalità previdenziale, anche se percepito prima dell’età pensionabile.
La risposta assume i fatti «acriticamente» come esposti dall’istante, riguarda l’accesso al regime dell’art. 24-ter e non menziona né la Roth IRA né il prelievo di chi è già residente. Non consente quindi di generalizzare a ogni IRA. Inoltre stabilisce la categoria di reddito, non quale Stato lo tassi: questo lo decide la Convenzione, nella sezione seguente.
Rendita e capitale nel TUIR
Una volta ricondotto all’art. 49, il prelievo segue regole diverse a seconda della forma. Per il quadro generale delle pensioni USA in Italia si rinvia alla guida dedicata. Le forme possibili sono le seguenti:
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
