
Criteri di collegamento per la tassazione di pensioni di fonte estera in Italia
Un pensionato residente in Italia che percepisce una pensione da un Paese estero deve prima distinguere se la pensione è pubblica o privata: da questo dipende quale Stato ha il potere di tassarla, e se la cittadinanza del beneficiario cambia l’esito.
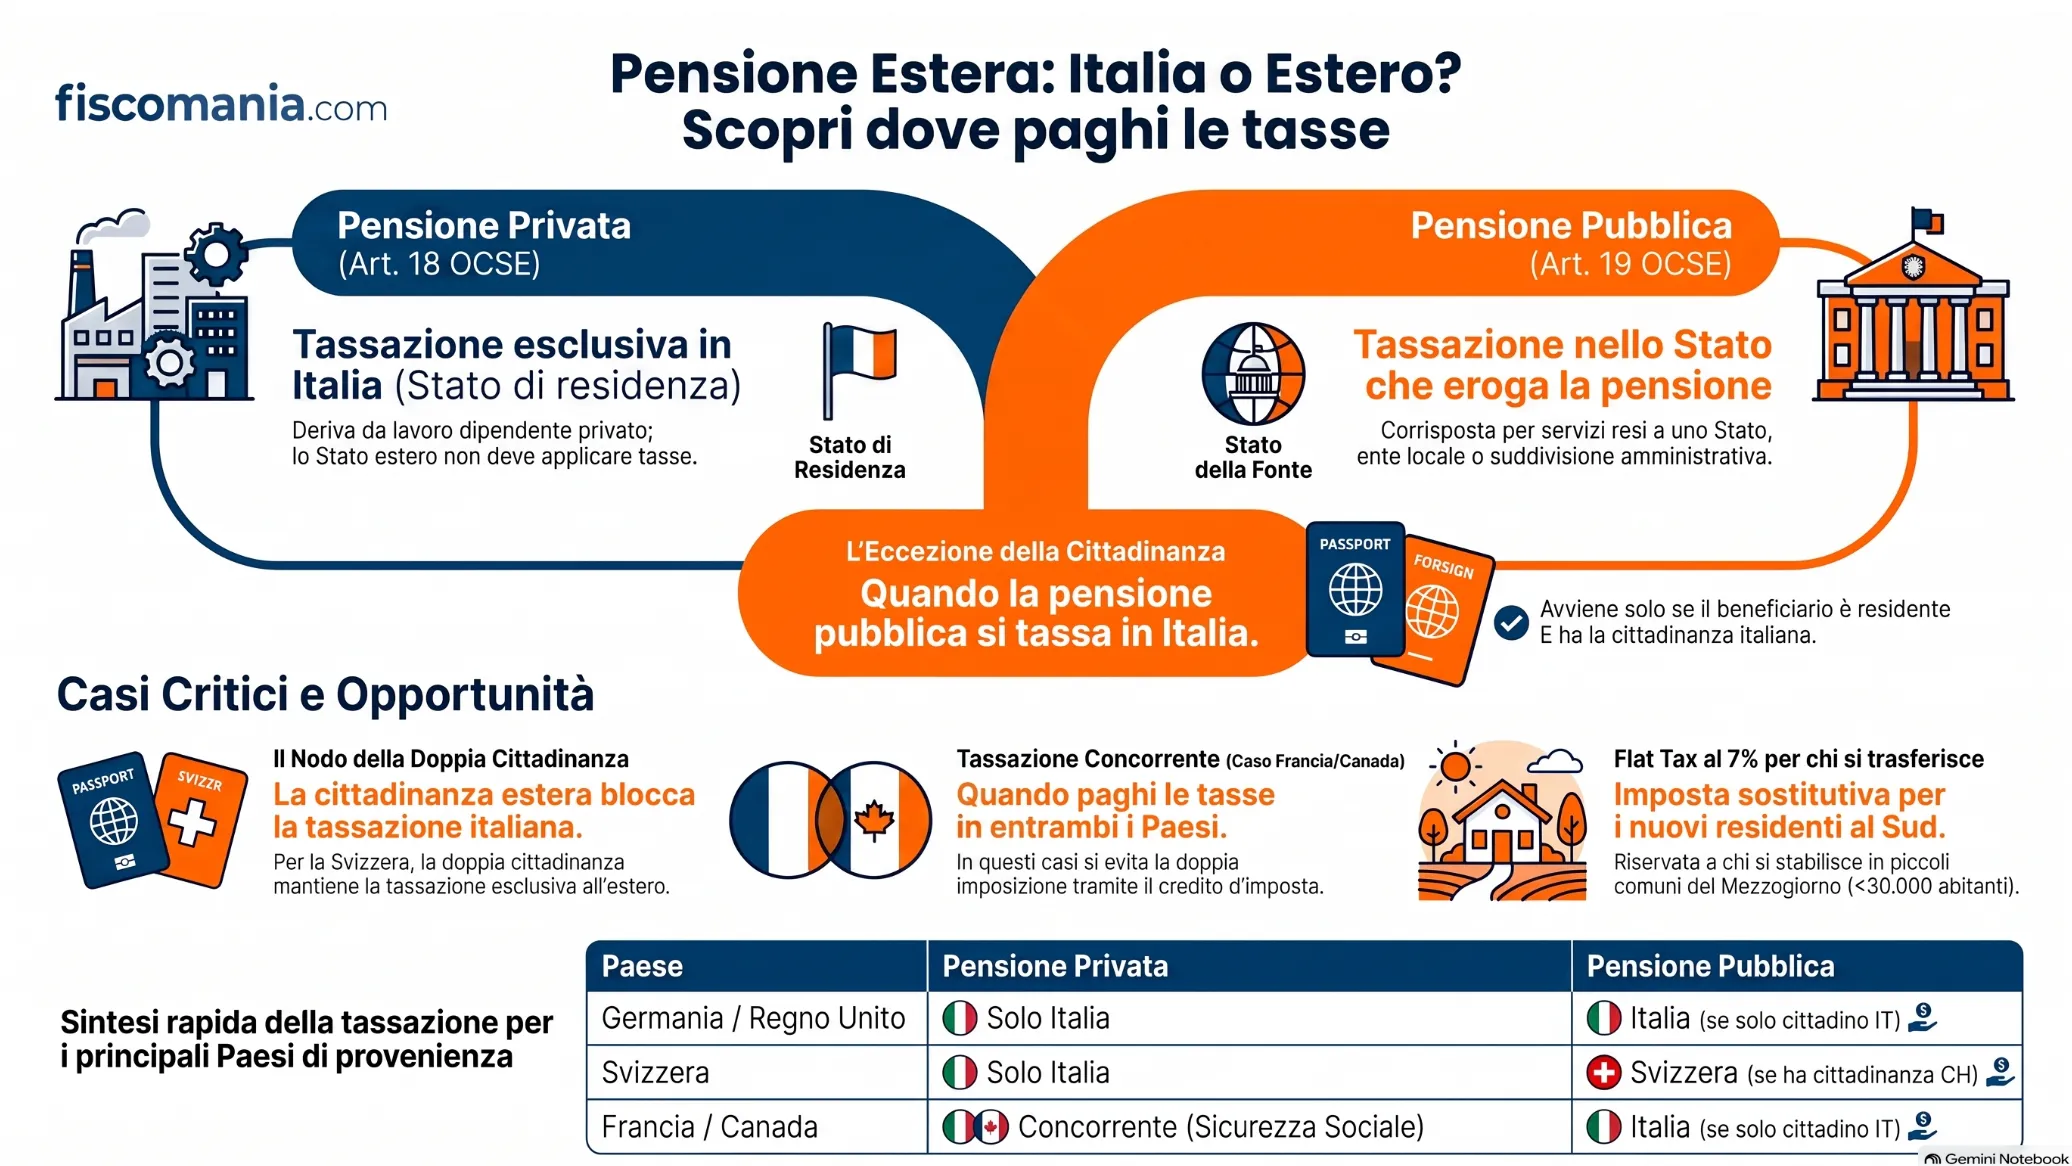
Le pensioni estere percepite da un residente in Italia seguono due regole opposte a seconda della natura del rapporto di lavoro da cui originano. Le pensioni private (art. 18 Modello OCSE) sono tassate, di regola, solo nello Stato di residenza del percettore, quindi in Italia. Le pensioni pubbliche (art. 19 Modello OCSE) sono tassate, di regola, solo nello Stato che le eroga: l’Italia perde la potestà impositiva. Questa seconda regola conosce un’eccezione quando il beneficiario ha la residenza e la nazionalità dello Stato diverso da quello erogatore: in questo caso è tale Stato, anche se diverso da quello pagatore, ad avere la potestà impositiva esclusiva. La cittadinanza rileva quindi solo per le pensioni pubbliche, e solo per individuare quale dei due Stati tassa, non se la pensione sfugge a tassazione.
Pensioni estere: criteri di tassazione in Italia
Un pensionato residente in Italia che percepisce una pensione da un Paese estero deve prima distinguere se la pensione è pubblica o privata: da questo dipende quale Stato ha il potere di tassarla, e se la cittadinanza del beneficiario cambia l’esito.
Le pensioni estere percepite da un residente in Italia seguono due regole opposte a seconda della natura del rapporto di lavoro da cui originano. Le pensioni private (art. 18 Modello OCSE) sono tassate, di regola, solo nello Stato di residenza del percettore, quindi in Italia. Le pensioni pubbliche (art. 19 Modello OCSE) sono tassate, di regola, solo nello Stato che le eroga: l’Italia perde la potestà impositiva. Questa seconda regola conosce un’eccezione quando il beneficiario ha la residenza e la nazionalità dello Stato diverso da quello erogatore: in questo caso è tale Stato, anche se diverso da quello pagatore, ad avere la potestà impositiva esclusiva. La cittadinanza rileva quindi solo per le pensioni pubbliche, e solo per individuare quale dei due Stati tassa, non se la pensione sfugge a tassazione.
Pensioni pubbliche e private: come si distinguono
La qualificazione di una pensione estera come pubblica o privata dipende dalla natura dell’ente erogatore e dal rapporto di lavoro da cui la prestazione ha avuto origine, non dall’ente previdenziale che materialmente la versa. Una pensione pubblica è corrisposta da uno Stato estero, da una sua suddivisione politica o amministrativa, o da un ente locale, in corrispettivo di servizi resi a quello Stato o a quell’ente. Una pensione privata deriva invece da un rapporto di lavoro alle dipendenze di un datore di lavoro privato, anche quando il pagamento materiale avviene tramite un ente previdenziale pubblico dello Stato estero.
Questa distinzione governa quale articolo del Modello OCSE si applica: l’art. 18 per le pensioni private, l’art. 19 per quelle pubbliche. Le pensioni corrisposte a ex lavoratori autonomi o liberi professionisti, come avvocati, medici o ingegneri, non rientrano in nessuna delle due categorie: si applica invece l’art. 21 del Modello OCSE, dedicato agli “altri redditi“, salvo che la singola Convenzione preveda una clausola di estensione specifica.
Art. 18 OCSE: tassazione delle pensioni private
L’art. 18 del Modello OCSE stabilisce che le pensioni e le remunerazioni analoghe corrisposte a un residente di uno Stato contraente in relazione a un cessato impiego privato sono imponibili soltanto nello Stato di residenza del percettore. Per un pensionato residente in Italia, questo significa che l’Italia ha la potestà impositiva esclusiva, e lo Stato estero da cui la pensione proviene deve astenersi dal tassarla, salvo deroghe specifiche previste dalla singola Convenzione applicabile.
La regola si applica non solo ai pagamenti periodici, ma anche a un pagamento forfettario corrisposto in luogo della pensione periodica dopo la cessazione del rapporto di lavoro, ed è estesa a chi riceve la pensione in qualità di superstite (coniuge, compagno o figlio del lavoratore deceduto). Alcune Convenzioni bilaterali derogano invece alla regola generale, prevedendo una tassazione concorrente tra Stato della fonte e Stato di residenza: è il caso, tra gli altri, di Francia, Finlandia, Svezia e Lussemburgo, dove le pensioni corrisposte in applicazione della legislazione sulla sicurezza sociale restano imponibili anche nello Stato che le eroga. Rientrano inoltre nell’ambito dell’art. 18 anche le prestazioni pensionistiche integrative derivanti da forme di previdenza complementare erogate sotto forma di rendita, il cui trattamento fiscale specifico è approfondito nell’articolo dedicato alla pensione integrativa estera.
Le pensioni pagate in applicazione della legislazione sulla “sicurezza sociale” di uno Stato sono imponibili in detto Stato. Di fatto, per queste pensioni si crea un regime di tassazione concorrente. Per definire quali pensioni rientrano in questa casistica occorre fare riferimento all’art. 26, par. 2, del modello OCSE, il quale richiama un elenco di regimi pensionistici rilevanti. Per l’Italia si tratta di tutte le pensioni di invalidità, di vecchiaia e a favore dei superstiti erogate a lavoratori dipendenti e professionisti.
Il nodo pratico: qualificare correttamente le pensioni “di sicurezza sociale”
Nella pratica professionale, la difficoltà maggiore non riguarda la distinzione tra pensione pubblica e privata, generalmente netta, ma l’individuazione delle pensioni private soggette a tassazione concorrente in quanto erogate in applicazione della legislazione sulla sicurezza sociale di uno Stato estero. È il caso, tipicamente, delle pensioni corrisposte da Paesi come la Francia: l’art. 26 § 2 del Modello OCSE rinvia, per identificare quali regimi rientrino in questa categoria, alla legislazione previdenziale del singolo Stato, e un’errata qualificazione porta a dichiarare come esente in Italia una pensione che invece sconta imposta anche nel nostro Paese, o viceversa a scontare una ritenuta che non sarebbe dovuta.
Art. 19 OCSE: tassazione delle pensioni pubbliche e il ruolo della cittadinanza
L’art. 19, paragrafo 2, del Modello OCSE stabilisce la regola opposta rispetto alle pensioni private: le pensioni corrisposte da uno Stato contraente, da una sua suddivisione politica o amministrativa, o da un suo ente locale, in corrispettivo di servizi resi a quello Stato o ente, sono imponibili soltanto nello Stato da cui provengono. Per un pensionato residente in Italia che percepisce una pensione pubblica estera, questo significa che la potestà impositiva spetta allo Stato erogatore, non all’Italia, anche se il beneficiario vi risiede stabilmente.
La stessa disposizione prevede un’unica eccezione, alla lettera b) del paragrafo 2: la tassazione esclusiva si sposta nello Stato di residenza quando il beneficiario è, allo stesso tempo, residente e cittadino di quello Stato. La condizione è cumulativa: non basta la sola residenza, e non basta la sola cittadinanza. Il punto spesso frainteso riguarda la doppia cittadinanza: il possesso della nazionalità dello Stato erogatore, anche se accompagnato dalla cittadinanza dello Stato di residenza, non fa scattare l’eccezione. L’eccezione richiede specificamente che il beneficiario abbia la cittadinanza dello Stato diverso da quello che eroga la pensione, oltre alla residenza in quello Stato.
Questo meccanismo vale, salvo deroghe specifiche previste dalla singola Convenzione bilaterale, indipendentemente dal Paese erogatore: la verifica puntuale della Convenzione applicabile resta comunque necessaria, perché alcuni trattati tra cui, come si vedrà, quello con la Svizzera non riproducono l’eccezione dell’art. 19 § 2 lett. b) nella stessa formulazione del Modello OCSE.
| Condizione da verificare | Esito |
|---|---|
| La pensione deriva da un rapporto con un ente pubblico estero (Stato, ente locale, suddivisione amministrativa)? | NO → si applica l’art. 18 OCSE (pensione privata): tassazione in Italia, Stato di residenza |
| SÌ, ed è pensione pubblica. Il beneficiario è residente in Italia E ha (anche) la cittadinanza dello Stato erogatore? | SÌ → tassazione esclusiva nello Stato erogatore, salvo diversa formulazione della Convenzione specifica |
| NO alla condizione precedente: il beneficiario è residente E cittadino italiano, senza la cittadinanza dello Stato erogatore? | SÌ → tassazione esclusiva in Italia (eccezione art. 19 § 2 lett. b) |
| Nessuna delle condizioni precedenti è verificata (es. cittadinanza di uno Stato terzo) | Verificare la Convenzione applicabile caso per caso |
Il caso Svizzera: la Risposta a interpello n. 177/2026
La Convenzione contro le doppie imposizioni tra Italia e Svizzera non riproduce l’eccezione dell’art. 19 § 2 lett. b) del Modello OCSE nella stessa formulazione. L’art. 19, paragrafo 1, della Convenzione prevede che le remunerazioni, comprese le pensioni, pagate da uno Stato contraente a una persona fisica che ha la nazionalità di tale Stato per servizi resi, sono imponibili soltanto nello Stato da cui provengono. La disposizione non subordina questa regola al possesso esclusivo della cittadinanza svizzera, né prevede deroghe in caso di doppia cittadinanza: richiede solo che il beneficiario abbia la nazionalità dello Stato erogatore.
Questo principio è stato confermato dalla Risposta a interpello dell’Agenzia delle Entrate n. 177 del 23 settembre 2026, relativa a un contribuente in procinto di trasferire la residenza fiscale in Italia, titolare di doppia cittadinanza italiana e svizzera, che percepiva una pensione erogata dalla Cassa pensioni federale PUBLICA in relazione al pregresso impiego presso il Dipartimento federale della difesa svizzero. L’Agenzia ha qualificato la prestazione come pensione pubblica, avendo verificato che l’ente erogatore ha natura di istituzione di diritto pubblico della Confederazione, e ha chiarito che il possesso congiunto della cittadinanza italiana non esclude l’applicazione dell’art. 19 § 1: la pensione resta tassata esclusivamente in Svizzera. L’Agenzia ha richiamato, a supporto di questa lettura, la precedente Risposta n. 172 del 27 gennaio 2023, relativa al Regno Unito, la cui Convenzione regola la doppia cittadinanza in modo analogo a quella con la Svizzera.
Specularmente, se il beneficiario avesse la sola cittadinanza italiana, senza quella svizzera, la fattispecie non rientrerebbe nell’art. 19 della Convenzione, che disciplina solo il caso in cui la persona abbia la nazionalità dello Stato erogatore: troverebbe invece applicazione l’art. 18, con tassazione esclusiva nello Stato di residenza, l’Italia. È il principio già chiarito, a parti invertite, dalla Risoluzione Ministeriale n. 181/1998, relativa a una pensione pubblica italiana corrisposta a un cittadino svizzero. Le rendite dell’Assicurazione svizzera per la vecchiaia e per i superstiti (AVS), distinte dalle pensioni pubbliche in senso stretto, restano soggette a un regime proprio e non vanno dichiarate in Italia, in quanto assoggettate a ritenuta alla fonte a titolo di imposta. Per la situazione opposta, del pensionato italiano che trasferisce la residenza in Svizzera, l’analisi è sviluppata nell’articolo dedicato alla pensione lorda in Svizzera per i pensionati italiani.
Leggi anche: Tassazione delle pensioni italiane dei residenti nel Regno Unito.
Il rischio tecnico: non fermarsi alla regola generale del Modello OCSE
Chi verifica la tassazione di una pensione pubblica estera limitandosi al Modello OCSE, senza controllare la formulazione esatta della Convenzione bilaterale applicabile, rischia di applicare un’eccezione che quella specifica Convenzione non prevede, o di escluderne una che invece esiste. La Convenzione Italia-Svizzera, come illustrato, condiziona la tassazione nello Stato erogatore al solo possesso della sua nazionalità, senza fare riferimento alla cittadinanza dell’altro Stato: un contribuente che, leggendo il solo Modello OCSE, si aspettasse di poter invocare la doppia cittadinanza per ottenere la tassazione in Italia, si troverebbe smentito dal testo convenzionale specifico.
Il rischio opposto riguarda chi ha la sola cittadinanza italiana e presume, per analogia con altri Paesi, che la pensione pubblica estera sconti comunque una qualche forma di tassazione in Italia: come chiarito, in questo caso specifico si applica invece l’art. 18, con tassazione esclusiva italiana e nessun concorso dello Stato erogatore. La verifica testuale della singola Convenzione, prima di ogni pianificazione o dichiarazione, resta quindi un passaggio che non può essere sostituito dalla sola conoscenza della regola generale.
Le regole Paese per Paese
La regola generale del Modello OCSE descritta sopra è recepita in modo non uniforme dalle singole Convenzioni bilaterali stipulate dall’Italia: alcune la riproducono fedelmente, altre la formulano in modo diverso (come visto per la Svizzera), altre ancora prevedono tassazione concorrente anche per le pensioni private. La tabella seguente riassume l’impostazione generale per i Paesi più ricorrenti; la verifica del testo integrale della Convenzione applicabile resta comunque necessaria prima di qualificare un caso specifico.
| Paese | Pensione privata | Pensione pubblica | Nota cittadinanza |
|---|---|---|---|
| Svizzera | Tassazione esclusiva in Italia | Tassazione esclusiva in Svizzera se il beneficiario ha (anche) cittadinanza svizzera | Doppia cittadinanza non esclude la Svizzera (Risposta 177/2026) |
| Germania | Tassazione esclusiva in Italia | Tassazione in Italia se il beneficiario ha cittadinanza italiana e non tedesca | Regola OCSE standard |
| Regno Unito | Tassazione esclusiva in Italia | Tassazione in Italia se il beneficiario ha cittadinanza italiana e non britannica | Confermata da Risposta 172/2023 (caso speculare) |
| Francia | Tassazione concorrente se pensione di sicurezza sociale | Tassazione in Italia se il beneficiario è residente e cittadino italiano, non francese | Le pensioni INPS di sicurezza sociale sono sempre a tassazione concorrente |
| Stati Uniti | Tassazione esclusiva in Italia | Tassazione in Italia per i cittadini italo-americani, salvo eccezioni della saving clause | Disciplina articolata, approfondita nello spoke dedicato |
| Canada | Tassazione concorrente | Tassazione concorrente | Aliquota massima 15% sull’eccedenza oltre 12.000 CAD/anno |
| Belgio, Argentina, Spagna | Tassazione esclusiva in Italia (regola generale) | Tassazione in Italia se cittadinanza italiana, salvo doppia cittadinanza dello Stato erogatore | Verificare il testo della singola Convenzione |
Germania, Regno Unito, Francia, Stati Uniti e Svizzera (direzione inversa): approfondimenti dedicati
Per questi Paesi, la disciplina specifica, comprese le eventuali deroghe e i casi di doppia cittadinanza, è sviluppata in articoli dedicati: tassazione delle pensioni tedesche in Italia, tassazione delle pensioni italiane per i residenti nel Regno Unito, tassazione dei redditi da pensione in Francia, guida alla tassazione delle pensioni USA in Italia e, per la direzione opposta, pensione lorda in Svizzera per i pensionati italiani.
Tassazione delle pensioni dal Canada
La regola generale (co. 1 dell’art. 18 della Convenzione) prevede che le pensioni, sia private che pubbliche, provenienti da uno Stato contraente e pagate ad un residente dell’altro Stato contraente “sono imponibili in detto altro Stato“. Non essendo prevista l’imponibilità soltanto nello Stato di residenza del percettore, si applica quindi la tassazione concorrente con lo Stato della fonte. Tuttavia, il successivo co. 2 prevede che tali redditi possono essere tassati anche nello Stato contraente dal quale provengono, ed in conformità alla legislazione di detto Stato, ma nel caso dei pagamenti periodici delle pensioni, l’imposta così applicata non può eccedere la meno elevata delle due aliquote seguenti:
- 15% dell’ammontare lordo di tali pagamenti periodici versati al percipiente nell’anno solare di riferimento che eccede 12.000,00 dollari canadesi o l’equivalente in euro;
- L’aliquota calcolata in funzione dell’imposta che il beneficiario del pagamento avrebbe dovuto altrimenti corrispondere per lo stesso anno in relazione al totale complessivo dei pagamenti periodici di pensione da esso ricevuti nel corso di tale anno ove fosse residente dello Stato contraente da cui il pagamento proviene.
Credito d’imposta se la pensione è già tassata all’estero
Nei casi di tassazione concorrente, quando la stessa pensione è imponibile sia in Italia sia nello Stato estero, il contribuente residente evita la doppia imposizione tramite il credito per le imposte pagate all’estero, disciplinato dall’art. 165 del TUIR. Il meccanismo, i limiti di utilizzo e gli adempimenti dichiarativi necessari sono approfonditi nell’articolo dedicato al credito d’imposta per redditi esteri.
Un’alternativa da valutare: il regime dei pensionati esteri al 7%
Chi trasferisce la residenza fiscale in Italia percependo una pensione estera, pubblica o privata, e si stabilisce in un Comune del Mezzogiorno con popolazione non superiore a 30.000 abitanti (soglia elevata da 20.000 dall’art. 26 della L. 11 marzo 2026, n. 34, con decorrenza 7 aprile 2026; resta a 3.000 abitanti per i Comuni del cratere sismico ex D.L. 189/2016 e sisma dell’Aquila del 2009), può valutare l’accesso al regime opzionale di cui all’art. 24-ter del TUIR, che assoggetta a un’imposta sostitutiva del 7% tutti i redditi prodotti all’estero, compresa la pensione. Il regime è alternativo, non cumulabile con i criteri di tassazione convenzionale illustrati sopra, e comporta scelte irreversibili che vanno valutate caso per caso: l’analisi dei requisiti e delle implicazioni è sviluppata nell’articolo dedicato alla flat tax al 7% per i pensionati esteri impatriati in Italia.
Per approfondire:
- Pensione estera non dichiarata: sanzioni e ravvedimento.
- Pensione integrativa estera tassata nello Stato di residenza.
- Tassazione pensioni dell’Argentina per residenti in Italia: guida.
Consulenza fiscale online
Percepisci una pensione pubblica estera e non sei sicuro di dove si tassa?
Un errore nella qualificazione pubblica/privata della pensione, o nella lettura della clausola di cittadinanza della Convenzione applicabile, può portare a una dichiarazione errata o a una doppia imposizione non recuperata. Richiedi una analisi della tua posizione specifica, Paese per Paese.
Richiedi una consulenza →Domande frequenti
Come si distingue una pensione pubblica da una privata ai fini fiscali?
Dipende dalla natura dell’ente erogatore e dal rapporto di lavoro da cui la pensione origina, non da chi materialmente la versa. È pubblica se corrisposta da uno Stato, da un suo ente locale o da una sua suddivisione amministrativa per servizi resi a quell’ente; è privata se deriva da un impiego presso un datore di lavoro privato.
Se ho doppia cittadinanza, la mia pensione pubblica estera si tassa comunque in Italia?
Non necessariamente. Se hai anche la cittadinanza dello Stato che eroga la pensione, in Convenzioni come quella con la Svizzera o il Regno Unito questo è sufficiente: la nazionalità dello Stato di residenza (l’Italia) non rileva in alcun modo, quando la Convenzione non disciplina espressamente il caso di doppia cittadinanza. Deve essere comunque verificata la formulazione della singola Convenzione applicabile.
La pensione integrativa o complementare estera segue le stesse regole della pensione pubblica?
No, rientra nell’ambito dell’art. 18 del Modello OCSE, come le pensioni private, indipendentemente dal fatto che il rapporto di lavoro sottostante fosse pubblico o privato. Il trattamento specifico è approfondito nell’articolo dedicato alla pensione integrativa estera.
Cosa succede se la mia pensione pubblica estera viene tassata sia in Italia sia all’estero?
Se la Convenzione applicabile prevede tassazione concorrente, la doppia imposizione si evita tramite il credito per le imposte pagate all’estero, disciplinato dall’art. 165 del TUIR, da far valere in dichiarazione dei redditi.
Le rendite AVS svizzere vanno dichiarate in Italia?
No. Le rendite dell’Assicurazione svizzera per la vecchiaia e per i superstiti seguono un regime proprio, distinto da quello delle pensioni pubbliche in senso stretto, e sono assoggettate a ritenuta alla fonte a titolo di imposta: non vanno quindi dichiarate in Italia.
Fonti e riferimenti
- Modello di Convenzione OCSE contro le doppie imposizioni, artt. 18, 19 e 21
- Convenzione tra Italia e Svizzera contro le doppie imposizioni, firmata a Roma il 9 marzo 1976, ratificata con L. 23 dicembre 1978, n. 943, art. 19
- Risposta ad interpello Agenzia delle Entrate 23 settembre 2026, n. 177
- Risposta ad interpello Agenzia delle Entrate 27 gennaio 2023, n. 172
- Risoluzione Ministeriale 30 novembre 1998, n. 181
- Convenzione tra Italia e Francia contro le doppie imposizioni, L. 7 gennaio 1992, n. 20, art. 18 e art. 19
- Art. 165 del TUIR (D.P.R. 22 dicembre 1986, n. 917)
