
Monaco o Dubai per un italiano: presunzione di residenza, ma via d’uscita diversa. Convenzione, Accordo, tassazione della società e rischi.
Per un italiano Monaco e Dubai attivano la stessa presunzione di residenza in Italia. La differenza sta nello strumento per superarla e nel regime della società, e dipende da dove la società è gestita.
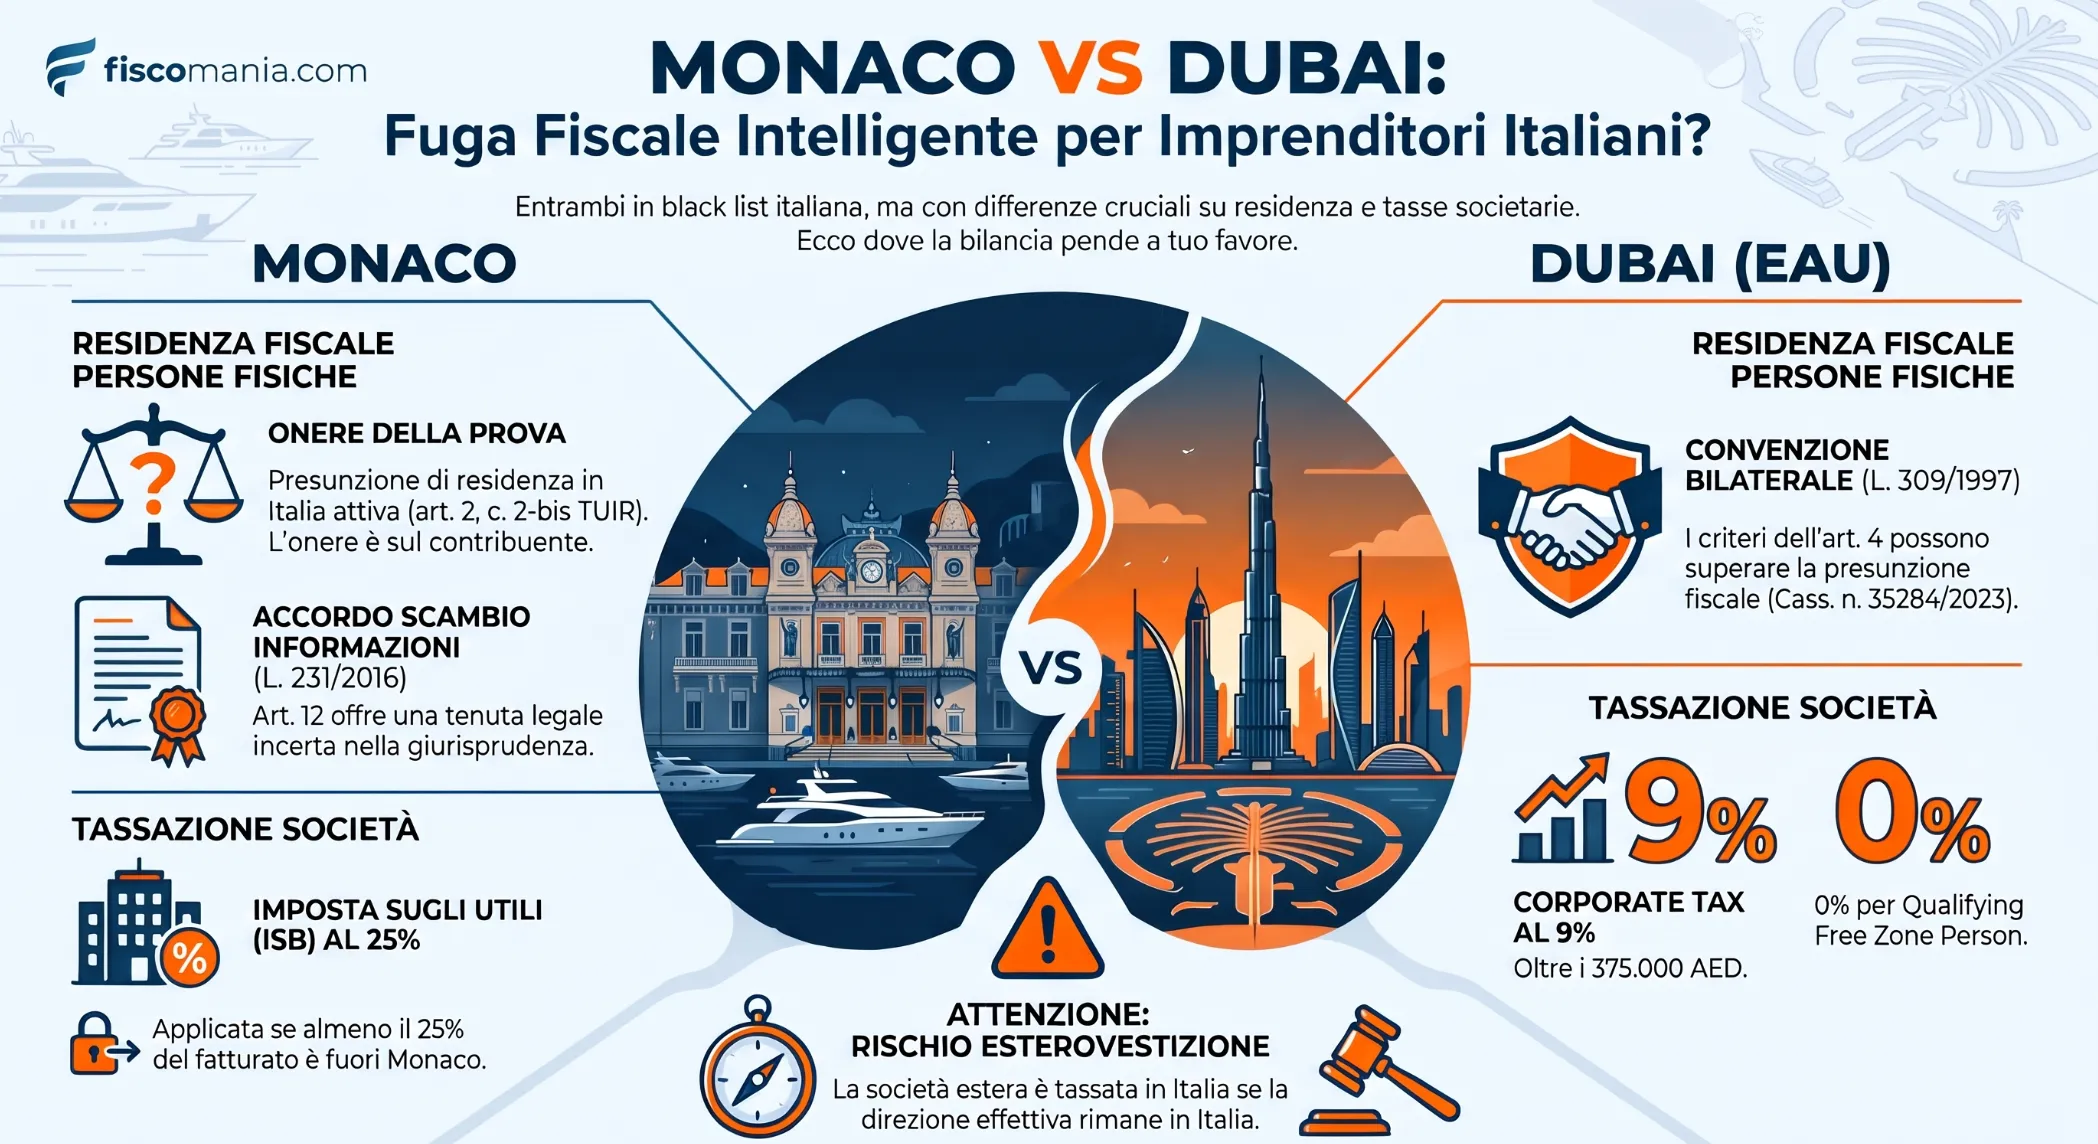
Monaco e gli Emirati Arabi Uniti figurano entrambi nell’elenco del D.M. 4 maggio 1999 richiamato dall’art. 2, comma 2-bis, TUIR (dal 1° gennaio 2027 art. 2, comma 3, del D.Lgs. 117/2026): il cittadino italiano cancellato dall’anagrafe è presunto residente in Italia, salvo prova contraria. L’onere della prova pesa quindi allo stesso modo sul contribuente. Cambia lo strumento con cui superarla: con gli Emirati opera la Convenzione approvata con L. 309/1997, i cui criteri, secondo la Cassazione, possono superare la presunzione; con Monaco resta l’art. 12 dell’Accordo del 2 marzo 2015, norma di un accordo di scambio di informazioni, la cui efficacia contro la presunzione è discussa nella giurisprudenza di merito. Per l’imprenditore pesano inoltre dove si gestisce la società e quale imposta locale subisce.
La presunzione di residenza è la stessa per Monaco e per gli Emirati
Il cittadino italiano che si cancella dall’anagrafe e si trasferisce a Monaco o negli Emirati deve provare di aver spostato davvero la residenza: l’onere ricade su di lui in entrambi i casi e non dipende dal Paese scelto.
La regola è l’art. 2, comma 2-bis, del TUIR: i cittadini italiani cancellati dalle anagrafi e trasferiti in Stati o territori a regime fiscale privilegiato sono considerati residenti, salvo prova contraria. La Circolare dell’Agenzia delle entrate 4 novembre 2024, n. 20/E precisa che il D.Lgs. 209/2023 non ha modificato la norma e che l’elenco di riferimento è quello del D.M. 4 maggio 1999, in cui figurano sia Monaco sia gli Emirati Arabi Uniti. L’elenco è stato aggiornato da ultimo dal D.M. 20 luglio 2023, che ha escluso la Svizzera dal 2024. Dal 2027 la presunzione passa all’art. 2, comma 3, del nuovo TUIR, come indica la tavola di corrispondenza del nuovo TUIR.
Per superarla serve, secondo la Circolare ministeriale 24 giugno 1999, n. 140/E, la piena dimostrazione della perdita di ogni significativo collegamento con l’Italia e la prova di una localizzazione reale e duratura nel Paese di destinazione, a prescindere dagli obblighi fiscali assolti lì. Vale anche per il trasferimento mediato, prima verso uno Stato non incluso nell’elenco e poi verso uno che lo è (Cass., ord. 25 maggio 2021, n. 14240).
Elenco e modalità di prova sono approfonditi nelle guide sui Paesi black list per la residenza fiscale e sul trasferimento di residenza in Stati black list.
Come si supera la presunzione: la Convenzione con gli Emirati, l’Accordo con Monaco
Con gli Emirati la presunzione si può superare con i criteri dell’art. 4 della Convenzione, che secondo la Cassazione possono prevalere sulla norma interna; con Monaco resta l’art. 12 di un accordo di scambio di informazioni, la cui tenuta contro la presunzione non è uniforme.
Emirati Arabi Uniti: l’art. 4 della Convenzione
La Convenzione, ratificata con la L. 28 agosto 1997, n. 309, risolve la doppia residenza delle persone fisiche con l’art. 4, paragrafo 2. Prevale lo Stato in cui la persona ha un’abitazione permanente; se l’ha in entrambi, quello in cui le relazioni personali ed economiche sono più strette (centro degli interessi vitali); poi il soggiorno abituale e, infine, la nazionalità. Con la sentenza n. 35284, depositata il 18 dicembre 2023, la Cassazione ha ritenuto che questi criteri possano superare la presunzione del comma 2-bis. Il caso riguardava un reddito di lavoro dipendente: per l’imprenditore il principio va verificato sulle circostanze concrete. Per prove e documenti si veda la guida sulla doppia residenza Italia-Dubai.
Monaco: l’art. 12 dell’Accordo
L’Accordo firmato il 2 marzo 2015, ratificato con la L. 1° dicembre 2016, n. 231 e in vigore dal 4 febbraio 2017, disciplina anzitutto lo scambio di informazioni su richiesta e non è una convenzione contro le doppie imposizioni. L’art. 12, paragrafo 2, contiene però criteri per la persona fisica residente in entrambi gli Stati, con la stessa gerarchia della Convenzione. Se la presunzione possa essere vinta con questi criteri è questione su cui la giurisprudenza di merito non è uniforme: decisioni e annualità sono esaminate nella guida all’art. 12 dell’Accordo con Monaco.
Cosa cambia tra i due strumenti
Per un cittadino italiano la gerarchia è la stessa e l’ultimo criterio, la nazionalità, porta all’Italia. La tabella confronta gli altri aspetti.
| Aspetto | Emirati Arabi Uniti | Monaco |
|---|---|---|
| Strumento | Convenzione contro le doppie imposizioni, firmata ad Abu Dhabi il 22 gennaio 1995 (L. 28 agosto 1997, n. 309) | Accordo sullo scambio di informazioni in materia fiscale, firmato il 2 marzo 2015 (L. 1° dicembre 2016, n. 231) |
| Norma sulla doppia residenza | Art. 4, paragrafo 2 | Art. 12, paragrafo 2 |
| Presupposto | Persona residente anche secondo la legge emiratina (art. 4, paragrafo 1) | Persona residente di entrambe le Parti secondo le rispettive leggi (art. 12, paragrafo 2) |
| Effetto sulla presunzione | Cass. n. 35284/2023: i criteri convenzionali possono superarla (reddito di lavoro dipendente) | Giurisprudenza di merito non uniforme |
La residenza locale non basta
Entrambi gli strumenti presuppongono che la persona sia residente anche secondo la legge dell’altro Stato: lo prevede l’art. 4, paragrafo 1, della Convenzione, che richiama l’assoggettamento a imposta per domicilio, residenza o sede di direzione, e l’art. 12, paragrafo 2, dell’Accordo, che si applica alla persona residente di entrambe le Parti. La Circolare 20/E/2024 lo ribadisce per le tie breaker rules. Il titolo di soggiorno non coincide quindi con la residenza fiscale locale. Sui requisiti per ottenerla si vedano la scheda sul Principato di Monaco e la guida al certificato di residenza fiscale degli Emirati.
Imprenditore: tre scenari tra residenza della persona e gestione della società
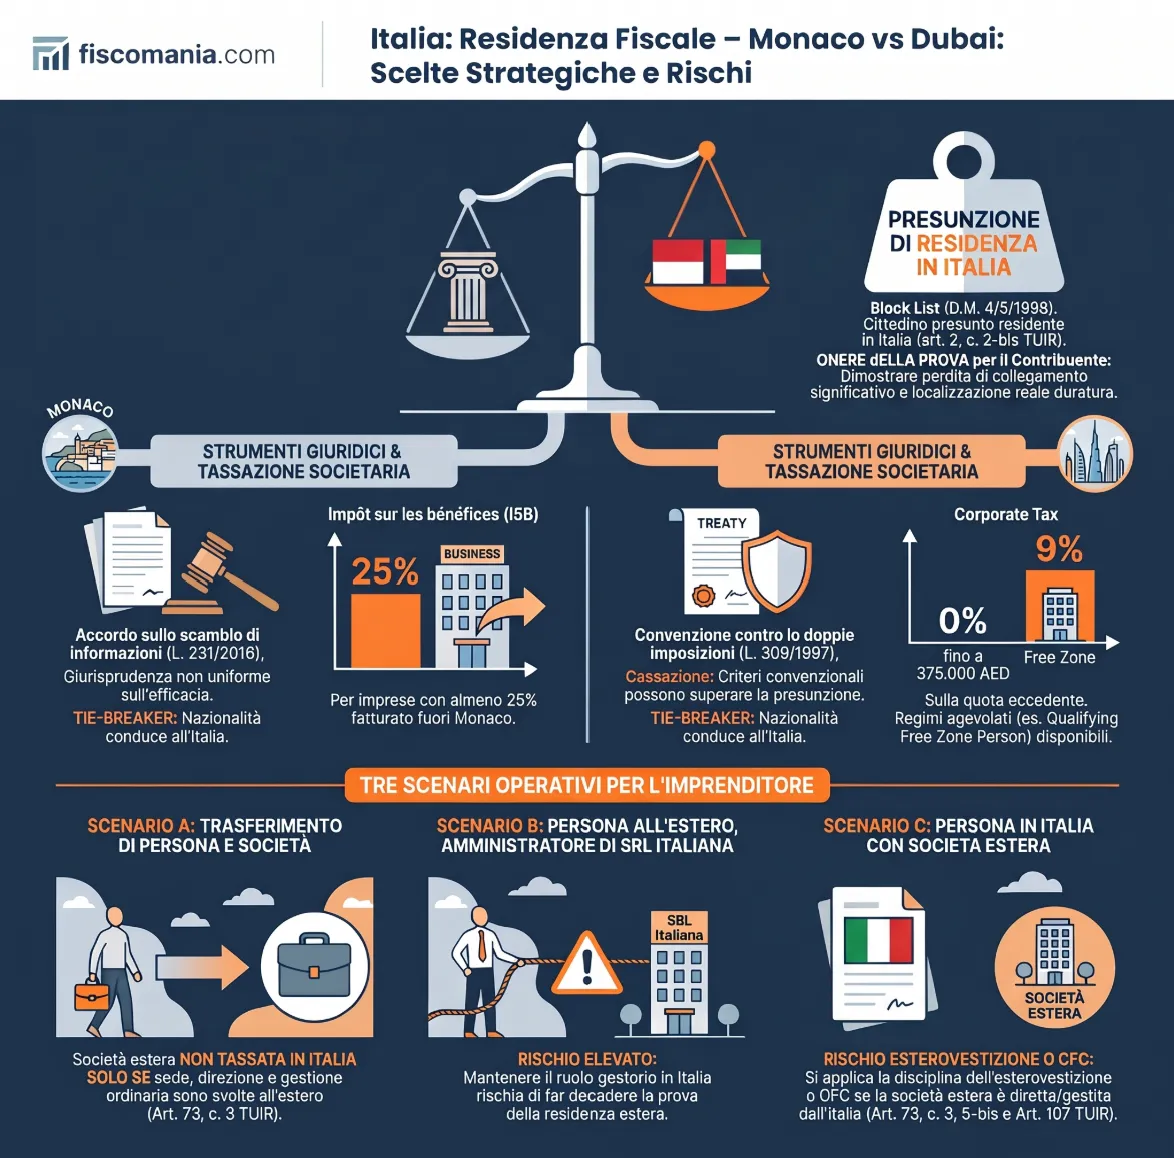
Per l’imprenditore conta non solo dove vive la persona, ma anche dove la società estera è davvero diretta e gestita. Le combinazioni sono tre, con rischi diversi, e per l’Italia le regole sono le stesse a Monaco e negli Emirati.
A. Si trasferiscono la persona e la società
Una società costituita a Monaco o negli Emirati resta estera per l’Italia solo se, per la maggior parte del periodo d’imposta, non ha nel territorio italiano la sede legale, la sede di direzione effettiva o la gestione ordinaria in via principale (art. 73, comma 3, TUIR, nel testo del D.Lgs. 209/2023; dal 2027 art. 82, comma 3). Basta uno dei tre criteri. La sede di direzione effettiva è la continua e coordinata assunzione delle decisioni strategiche riguardanti la società nel suo complesso; la gestione ordinaria è il continuo e coordinato compimento degli atti della gestione corrente. Per la Circolare 20/E/2024 la tecnologia consente di separare il luogo dell’attività da quello delle decisioni, e serve una valutazione caso per caso. Per il lato emiratino si veda la guida su come aprire una società a Dubai.
B. Si trasferisce la persona, ma resta amministratore della SRL italiana
È lo scenario più esposto, perché rimette in discussione la prova stessa del trasferimento: serve dimostrare la perdita di ogni significativo collegamento con l’Italia (Circolare 140/E/1999, richiamata dalla 20/E/2024). Il ruolo gestorio in una società italiana è un legame economico con l’Italia, e il suo peso dipende dal criterio applicato. Per la norma interna il domicilio è il luogo delle relazioni personali e familiari, e la Circolare 20/E/2024 le privilegia rispetto a quelle economiche. Se invece la persona ha un’abitazione permanente in entrambi gli Stati, la Convenzione e l’Accordo guardano al centro degli interessi vitali, cioè alle relazioni personali ed economiche più strette, e lì il ruolo nella società italiana rileva. Residenza civilistica, domicilio e presenza fisica in Italia restano comunque criteri autonomi (art. 2, comma 2, TUIR).
C. La persona resta residente in Italia e apre una società estera
L’imprenditore residente in Italia è tassato su tutti i redditi ovunque prodotti (art. 3 TUIR). La società monegasca o emiratina gestita dall’Italia è considerata residente in Italia ai sensi dell’art. 73, comma 3. Il comma 5-bis, inoltre, presume la residenza in Italia, salvo prova contraria, delle società ed enti che controllano società italiane quando sono controllati da soggetti residenti o amministrati da un organo composto in prevalenza da residenti (dal 2027 art. 82, comma 6). Se non ricorre l’esterovestizione, la società estera controllata da un residente può rientrare nella disciplina delle imprese estere controllate (art. 167 TUIR, dal 2027 art. 186). Sui profili sostanziali si vedano le guide sull’esterovestizione societaria e sulle controlled foreign companies; per il caso emiratino l’approfondimento sulla società a Dubai gestita dall’Italia.
La tabella riassume rischio e norma di ciascuno scenario.
| Scenario | Rischio principale | Norma | Approfondimento |
|---|---|---|---|
| A. Si trasferiscono persona e società | La società è residente in Italia se direzione effettiva o gestione ordinaria restano in Italia | Art. 73, c. 3, TUIR (dal 2027 art. 82, c. 3) | Aprire una società a Dubai |
| B. Si trasferisce la persona, resta amministratore della SRL italiana | La residenza estera non regge se i legami personali ed economici restano in Italia | Art. 2, c. 2, TUIR; art. 4, par. 2, Convenzione EAU; art. 12, par. 2, Accordo con Monaco | Doppia residenza Italia-Dubai |
| C. La persona resta residente, la società è estera | Esterovestizione della società o imputazione dei redditi come impresa estera controllata | Art. 73, c. 3 e 5-bis, e art. 167 TUIR (dal 2027 artt. 82 e 186) | Esterovestizione societaria |
La società nei due Paesi: l’ISB monegasca e la corporate tax emiratina
A Monaco l’imposta sugli utili colpisce le società che realizzano almeno il 25% del fatturato fuori dal Principato; negli Emirati la corporate tax federale si applica a ogni società residente, con aliquota del 9% oltre una soglia di reddito.
Monaco: l’imposta sugli utili
L’impôt sur les bénéfices (ISB) si applica alle imprese commerciali o industriali il cui fatturato proviene almeno per il 25% da operazioni fatte fuori da Monaco, direttamente o tramite persona interposta, qualunque sia la forma giuridica (art. 1 dell’Ordonnance Souveraine n. 3.152/1964). I redditi da brevetti e diritti d’autore sono imponibili se percepiti dalla società, mentre restano fuori se percepiti da persone fisiche. L’aliquota è del 25% per gli esercizi iniziati dal 1° gennaio 2022 (era del 33,33% prima del 2019). Le società di nuova creazione con un’attività davvero nuova non pagano nei primi due anni; dal terzo al quinto l’imposta si calcola sul 25%, 50% e 75% dell’utile, e dal sesto sul 100%. All’aliquota del 25%, l’imposta effettiva è quindi del 6,25%, del 12,5% e del 18,75% dell’utile. La base è l’Ordonnance Souveraine n. 3.152 del 19 marzo 1964. Per l’inquadramento generale si veda la scheda sul Principato di Monaco.
Emirati Arabi Uniti: la corporate tax federale
Il Federal Decree-Law n. 47 del 2022 si applica agli esercizi iniziati dal 1° giugno 2023. L’aliquota è dello 0% sul reddito imponibile fino a un importo stabilito con decisione del Consiglio dei Ministri, che il portale ufficiale indica in 375.000 AED, e del 9% oltre (art. 3). Sono residenti le società costituite negli Emirati, free zone comprese, e quelle estere effettivamente gestite e controllate nello Stato (art. 11). Una Qualifying Free Zone Person paga lo 0% sul reddito qualificato e il 9% sul resto, se mantiene adeguata sostanza, produce reddito qualificato e rispetta le norme sul transfer pricing; se viene meno una condizione, perde la qualifica dall’inizio del periodo d’imposta (art. 18). Sul reddito qualificato si veda l’approfondimento sul qualifying income a Dubai.
| Aspetto | Monaco | Emirati Arabi Uniti |
|---|---|---|
| Imposta e fonte | Impôt sur les bénéfices; Ordonnance Souveraine n. 3.152/1964 | Corporate tax federale; Federal Decree-Law n. 47/2022 |
| Chi è tassato | Imprese commerciali o industriali con almeno il 25% del fatturato da operazioni fuori Monaco; redditi da brevetti e diritti d’autore percepiti dalla società | Società residenti, free zone comprese, e società estere gestite e controllate negli Emirati (art. 11) |
| Aliquota | 25% (esercizi dal 1° gennaio 2022) | 0% fino alla soglia (375.000 AED), 9% oltre; free zone qualificata: 0% sul reddito qualificato, 9% sul resto |
| Regime di favore | Nuove società: 0% per due anni, poi imposta su 25%, 50% e 75% dell’utile | Qualifying Free Zone Person, se restano soddisfatte le condizioni dell’art. 18 |
Come scegliere: tre profili tipo, con ipotesi dichiarate
Più dell’aliquota del Paese di destinazione conta dove restano i legami personali ed economici dell’imprenditore. Tre esempi, costruiti su ipotesi e non su casi reali, mostrano come cambia l’esito.
Profilo 1: il consulente digitale che trasferisce persona e società
Ipotesi: vive solo, senza abitazione né familiari in Italia; la SRL italiana è chiusa; la società estera ha sede, direzione e gestione nel nuovo Paese e realizza l’80% del fatturato fuori da quel Paese.
A Monaco, con un utile di 300.000 euro, l’ISB è dovuta ed è pari a 75.000 euro (25%). Negli Emirati, con un utile di 1.375.000 AED, una società ordinaria paga 90.000 AED: il 9% sui 1.000.000 oltre la soglia di 375.000. Se fosse una Qualifying Free Zone Person, sul reddito qualificato l’aliquota sarebbe dello 0%. Gli importi sono scelti per semplicità di calcolo e non sono confrontabili tra loro. Il nodo resta la prova del trasferimento: si vedano il fascicolo probatorio e la guida ai nomadi digitali a Dubai.
Profilo 2: l’imprenditore con famiglia e SRL in Italia
Ipotesi: si iscrive all’AIRE e prende in affitto stabile un appartamento nel nuovo Paese; coniuge e figli restano nella casa di famiglia a Milano, di cui è proprietario; rimane amministratore unico della SRL e trascorre 150 giorni in Italia e 120 nel nuovo Paese.
I 150 giorni non bastano a integrare la presenza fisica per la maggior parte del periodo d’imposta, ma per l’art. 2, comma 2, TUIR è sufficiente anche uno solo degli altri criteri: il domicilio, cioè il luogo delle relazioni personali e familiari, resta a Milano. Nel confronto con l’altro Stato, avendo un’abitazione permanente in entrambi, il centro degli interessi vitali resta in Italia. Egli rimane quindi tassato in Italia su tutti i redditi ovunque prodotti (art. 3 TUIR).
Profilo 3: chi investe in un immobile o valuta il rientro
L’acquisto di un immobile negli Emirati non è, di per sé, un criterio di residenza ai sensi dell’art. 2, comma 2, TUIR: chi resta residente in Italia continua a essere tassato in Italia sui redditi ovunque prodotti. Per immobili e rientro si vedano le guide su come investire in immobili a Dubai e sul rientro in Italia dagli Emirati.
Stai valutando Monaco o gli Emirati e hai ancora legami con l’Italia?
L’esito dipende da dove restano famiglia, abitazione e ruoli societari. Una valutazione del caso concreto, prima del trasferimento, permette di verificare questi elementi e il profilo della società.
Descrivi il tuo caso →Domande frequenti
Monaco e gli Emirati sono entrambi Paesi con presunzione di residenza in Italia?
Sì. Entrambi figurano nell’elenco del D.M. 4 maggio 1999 richiamato dall’art. 2, comma 2-bis, TUIR (dal 2027 art. 2, comma 3, del D.Lgs. 117/2026). Il cittadino italiano cancellato dall’anagrafe è presunto residente in Italia, salvo prova contraria, e deve dimostrare un reale e duraturo collegamento con il Paese di destinazione.
Monaco ha una convenzione contro le doppie imposizioni con l’Italia?
No. Il testo in vigore dal 4 febbraio 2017 è un accordo sullo scambio di informazioni in materia fiscale, ratificato con la L. 231/2016. L’art. 12 contiene tuttavia la regola per eliminare la doppia imposizione e i criteri per risolvere la doppia residenza delle persone fisiche.
La Cassazione ha stabilito che la Convenzione con gli Emirati prevale sulla presunzione di residenza?
Con la sentenza n. 35284, depositata il 18 dicembre 2023, la Cassazione ha ritenuto che i criteri dell’art. 4 della Convenzione possano superare la presunzione del comma 2-bis. Il caso riguardava un reddito di lavoro dipendente: per un imprenditore l’esito dipende dalle circostanze concrete, a partire dall’abitazione permanente e dal centro degli interessi vitali.
Chi si trasferisce può continuare ad amministrare la SRL italiana?
È uno degli elementi che incidono sulla prova della residenza estera. Il ruolo gestorio in Italia è un legame economico che rileva nel centro degli interessi vitali previsto da Convenzione e Accordo, mentre per il domicilio dell’art. 2 TUIR contano soprattutto le relazioni personali e familiari. Il rischio si valuta sul quadro complessivo, non sul solo ruolo societario.
La società monegasca paga sempre l’ISB?
No. L’ISB è dovuta dalle imprese commerciali o industriali il cui fatturato proviene almeno per il 25% da operazioni fatte fuori da Monaco, con aliquota del 25% per gli esercizi dal 2022. Le società di nuova creazione con un’attività davvero nuova non pagano nei primi due anni e poi scontano l’imposta su una quota crescente dell’utile (25%, 50%, 75%).
Fonti e riferimenti
- Decreto legislativo 19 giugno 2026, n. 117 (testo unico delle imposte sui redditi), GU n. 152 del 3 luglio 2026, S.O. n. 26: artt. 2, 82 e 186.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), nel testo vigente fino al 31 dicembre 2026: art. 2, commi 2 e 2-bis; art. 3; art. 73, commi 3 e 5-bis; art. 167.
- D.Lgs. 27 dicembre 2023, n. 209, artt. 1 e 2.
- D.M. 4 maggio 1999 (GU n. 107 del 10 maggio 1999), come modificato dal D.M. 20 luglio 2023 (GU n. 175 del 28 luglio 2023).
- Agenzia delle entrate, Circolare 4 novembre 2024, n. 20/E; Circolare 24 giugno 1999, n. 140/E.
- Legge 28 agosto 1997, n. 309 (GU n. 218 del 18 settembre 1997, S.O. n. 187): Convenzione tra Italia ed Emirati Arabi Uniti, firmata ad Abu Dhabi il 22 gennaio 1995, art. 4.
- Legge 1° dicembre 2016, n. 231 (GU n. 297 del 21 dicembre 2016): Accordo tra Italia e Principato di Monaco sullo scambio di informazioni in materia fiscale, firmato il 2 marzo 2015, artt. 12 e 13. In vigore dal 4 febbraio 2017 (comunicato del Ministero degli affari esteri, GU n. 52 del 3 marzo 2017).
- Corte di cassazione, sentenza 18 dicembre 2023, n. 35284; ordinanza 25 maggio 2021, n. 14240.
- Ordonnance Souveraine n. 3.152 del 19 marzo 1964 (impôt sur les bénéfices), artt. 1 e 21; Governo del Principato di Monaco, MonEntreprise, Corporate income tax.
- Federal Decree-Law n. 47 del 2022, testo consolidato del Ministero delle Finanze, artt. 3, 11 e 18; portale ufficiale del Governo emiratino, Corporate tax.
