
Comprare casa a Dubai da residente italiano: costi reali, corporate tax UAE, quadro RW e struttura giusta per privati e imprenditori.
Dubai apre la proprietà freehold agli stranieri dal 2002 (Law No. 7/2006). Per un residente fiscale italiano, l’acquisto genera comunque obblighi RW e IVIE, indipendentemente dalla corporate tax UAE.
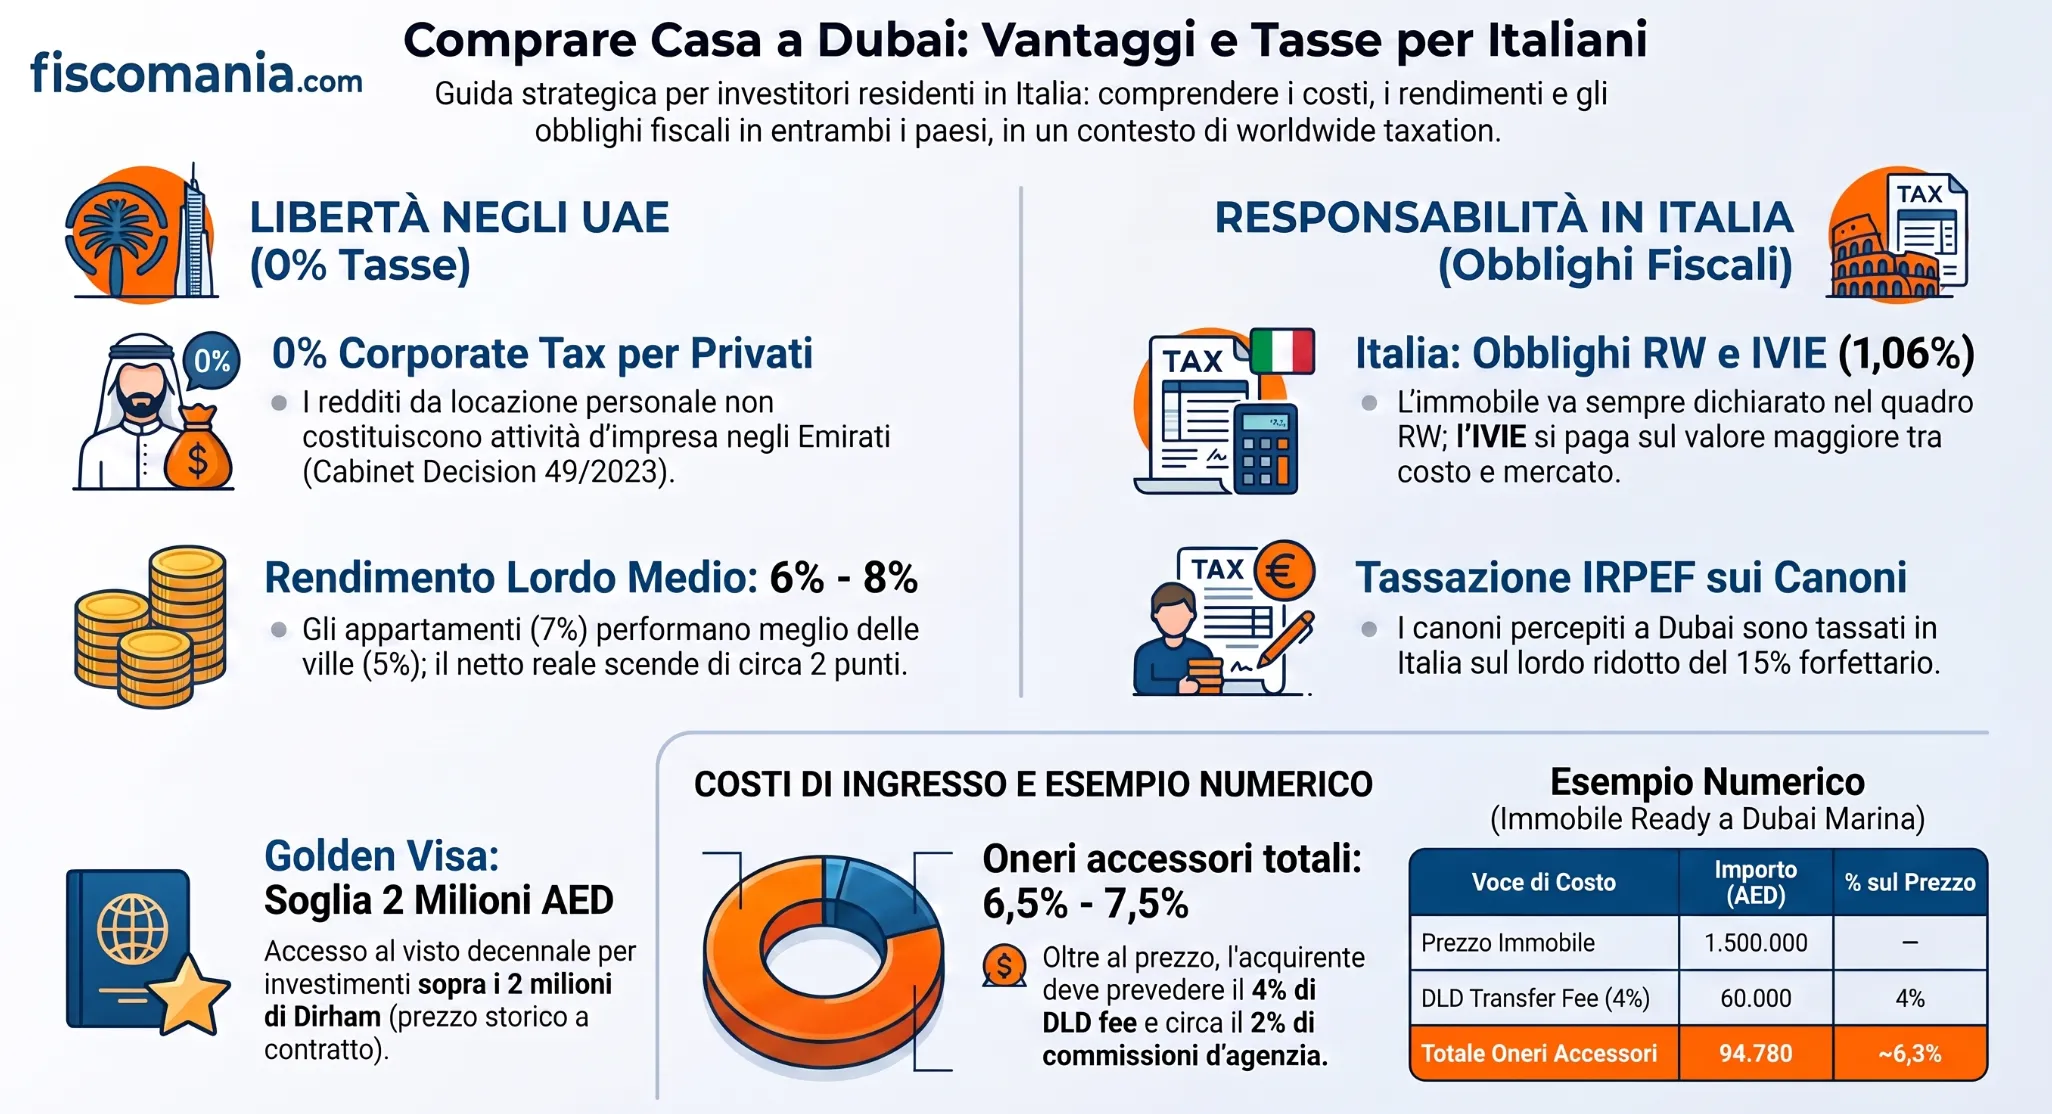
Investire in immobili a Dubai significa acquistare in piena proprietà nelle freehold zone aperte agli stranieri dal 2002 e oggi codificate dalla Law No. 7 of 2006, con registrazione presso il Dubai Land Department. Per un imprenditore o un privato fiscalmente residente in Italia, il vantaggio della fiscalità locale (nessuna imposta sui redditi da locazione per le persone fisiche, corporate tax al 9% solo per le società oltre AED 375.000) non elimina gli obblighi verso il fisco italiano: quadro RW, IVIE e tassazione IRPEF dei canoni restano dovuti in base al principio di worldwide taxation, mitigati dal credito d’imposta previsto dalla Convenzione Italia-UAE (L. 309/1997). La scelta tra acquisto diretto, società italiana o struttura negli Emirati incide su corporate tax, IVIE e rischio di esterovestizione, e deve essere valutata prima dell’acquisto, non dopo.
Comprare casa a Dubai da stranieri: freehold zone e procedura DLD
Uno straniero può comprare casa a Dubai in piena proprietà dal 2002, quando un decreto dell’allora Principe Ereditario Sheikh Mohammed bin Rashid Al Maktoum ha aperto per la prima volta ai non cittadini GCC l’acquisto in regime freehold. Prima di quella data la proprietà immobiliare era riservata ai cittadini emiratini. La disciplina è stata poi codificata dalla Law No. 7 of 2006, che regola la registrazione della proprietà e distingue le aree freehold da quelle riservate a cittadini UAE e GCC.
Le zone specifiche in cui uno straniero può acquistare sono individuate dalla Regulation No. 3 of 2006 e includono, tra le altre, Downtown Dubai, Dubai Marina, Palm Jumeirah e Jumeirah Village Circle. L’elenco è stato ampliato più volte negli anni: prima di ogni acquisto è quindi necessario verificare puntualmente lo status freehold del singolo immobile presso il Dubai Land Department, poiché non tutte le zone di Dubai rientrano nel perimetro.
Acquisto senza necessità di visto
Non è richiesto alcun visto di residenza per acquistare: chiunque sia in possesso di un passaporto valido può comprare, a prescindere dal fatto che risieda o meno negli Emirati. La registrazione della compravendita avviene presso il Dubai Land Department (DLD), l’autorità governativa che gestisce il catasto e rilascia il title deed, il titolo di proprietà definitivo intestato all’acquirente. Sotto il DLD opera la Real Estate Regulatory Agency (RERA), istituita nel 2007, che vigila sul mercato e accredita gli agenti immobiliari.
Per un imprenditore italiano che valuta l’acquisto, questo significa che la parte procedurale è più snella di quanto avvenga in altri mercati esteri: non serve costituire una società locale né ottenere autorizzazioni preventive, la proprietà si registra direttamente a nome della persona fisica o della società acquirente. Resta comunque essenziale, prima di firmare, far verificare dal proprio consulente lo status legale dell’area e la solidità del developer, soprattutto per gli acquisti off-plan.
Acquisto di immobili in costruzione
Per gli acquisti di immobili in costruzione (off-plan), la Law No. 8 of 2007 impone ai developer l’utilizzo di un escrow account: i fondi versati dagli acquirenti vengono depositati su un conto vincolato e rilasciati al costruttore solo in base allo stato di avanzamento lavori certificato, non liberamente. Questo meccanismo riduce, ma non elimina, il rischio tipico degli acquisti off-plan legato al mancato completamento del progetto.
Deve essere tenuto distinto un punto che genera spesso confusione: il regime freehold riguarda la proprietà del bene secondo il diritto degli Emirati, mentre resta del tutto autonoma la posizione fiscale dell’acquirente nel Paese di residenza. Un residente fiscale italiano che acquista in freehold zone diventa proprietario a tutti gli effetti secondo la legge di Dubai, ma questo non incide in alcun modo sugli obblighi dichiarativi verso l’Amministrazione finanziaria italiana, che restano legati esclusivamente alla residenza fiscale del contribuente, non al regime di proprietà estero.
Quanto costa comprare a Dubai: il conto completo con esempio numerico
Chi valuta se comprare casa a Dubai conviene guarda quasi sempre al solo prezzo di listino, trascurando gli oneri di trasferimento che si aggiungono al momento del rogito. La voce principale è la DLD transfer fee, pari al 4% del prezzo dichiarato nel contratto di compravendita. Formalmente ripartita al 2% tra venditore e acquirente, nella prassi di mercato è l’acquirente a farsene interamente carico. Il tasso è invariato dal 2013, quando fu portato dal 2% al 4% per contenere la compravendita speculativa, e il Dubai Land Department non ha annunciato revisioni.
A questo si aggiungono oneri fissi di importo contenuto: la commissione del trustee autorizzato che gestisce materialmente la registrazione (circa AED 4.000-4.200 per immobili sopra AED 500.000) e il rilascio del title deed (circa AED 250-580 a seconda della tipologia). Per gli acquisti finanziati con mutuo si aggiunge la registrazione ipotecaria, pari a circa lo 0,25% dell’importo finanziato.
Oneri trustee
Sommando tutte le voci, il costo accessorio complessivo di un acquisto ready (non off-plan) si colloca tipicamente tra il 4,5% e il 5,5% del prezzo, prima di considerare l’eventuale commissione dell’agenzia immobiliare, che a Dubai è normalmente a carico dell’acquirente e si aggira attorno al 2%. Un budget realistico, per chi valuta l’operazione, deve quindi tenere conto di un 6,5-7,5% di oneri complessivi oltre al prezzo dell’immobile.
Per gli acquisti off-plan direttamente dal developer, gli oneri di registrazione (Oqood) sono più contenuti in fase di prenotazione, ma vanno letti insieme al piano di pagamento dilazionato, che tipicamente prevede una quota iniziale seguita da rate legate agli stati di avanzamento e un saldo alla consegna.
Esempio numerico su immobile tipo
Un esempio aiuta a rendere concreto il calcolo. Un imprenditore italiano acquista un appartamento ready a Dubai Marina al prezzo dichiarato di AED 1.500.000 (circa 385.000 euro al cambio indicativo). Gli oneri accessori si compongono così:
| Voce | Importo (AED) | % sul prezzo |
|---|---|---|
| Prezzo immobile | 1.500.000 | — |
| DLD transfer fee (4%) | 60.000 | 4% |
| Trustee office | 4.200 | 0,28% |
| Title deed | 580 | 0,04% |
| Commissione agenzia (~2%) | 30.000 | 2% |
| Totale oneri accessori | 94.780 | ~6,3% |
L’esborso complessivo, prezzo più oneri, sale quindi a circa AED 1.594.780, poco sotto la soglia di AED 2.000.000 che rileva per il Golden Visa, su cui torniamo più avanti.
Un punto che spesso sfugge a chi valuta l’operazione dall’Italia: nessuna di queste voci di costo emiratine ha un corrispondente diretto nella fiscalità italiana. La DLD transfer fee è un onere una tantum legato al trasferimento di proprietà secondo il diritto degli Emirati, non un’imposta sul reddito o sul patrimonio, e non è né deducibile né rilevante ai fini del calcolo dell’IVIE, che si basa sul costo di acquisto risultante dall’atto o sul valore di mercato, a seconda di quale sia superiore. Chi arriva da una pianificazione fatta solo sui numeri emiratini rischia quindi di sottostimare il quadro complessivo, perché il costo di ingresso a Dubai e gli obblighi fiscali verso l’Italia sono due piani distinti, entrambi da mettere in conto prima di procedere.
Corporate tax UAE e reddito da locazione: cosa cambia per la persona fisica
Dal 1° giugno 2023 gli Emirati Arabi Uniti applicano una corporate tax federale, introdotta dal Federal Decree-Law No. 47 of 2022. L’aliquota è del 9% sul reddito imponibile che eccede AED 375.000, con tassazione a 0% sotto questa soglia. La norma si applica sia alle società onshore sia a quelle costituite nelle free zone, con la particolarità che queste ultime possono beneficiare di un’aliquota 0% sul cosiddetto qualifying income se rispettano i requisiti di sostanza economica previsti dal regime Qualifying Free Zone Person.
Cabinet Decision 49/2023: esclusione redditi immobiliari personali
Il Cabinet Decision No. 49 of 2023 chiarisce infatti quali attività svolte da una persona fisica (residente o non residente) rientrino nel perimetro della corporate tax. All’articolo 2, comma 2, lettera c), il reddito da investimento immobiliare, ovunque generato da vendita, locazione o sublocazione di un immobile, è espressamente escluso dalla nozione di “Business Activity” quando l’attività non richiede una licenza da parte di un’autorità emiratina. Questo vale a prescindere dall’importo percepito.
In pratica, un imprenditore italiano che acquista un appartamento a Dubai a titolo personale e lo mette a reddito con un contratto di locazione non genera, su quel canone, alcuna base imponibile ai fini della corporate tax UAE. Non è quindi corretto affermare, come talvolta si legge, che il canone di locazione percepito da un privato sconti il 9% oltre la soglia di AED 375.000: quella soglia riguarda le attività d’impresa, non il mero possesso e la locazione di un immobile personale.
| Situazione | Corporate tax UAE applicabile | Riferimento |
|---|---|---|
| Persona fisica, immobile a titolo personale, locato | No, qualunque importo | Cabinet Decision 49/2023, art. 2(2)(c) |
| Persona fisica, attività d’impresa (no immobiliare), turnover < AED 1.000.000 | No | Cabinet Decision 49/2023 |
| Persona fisica, attività d’impresa (no immobiliare), turnover > AED 1.000.000 | Sì, 9% oltre AED 375.000 | Cabinet Decision 49/2023 |
| Società (LLC o free zone), reddito imponibile > AED 375.000 | Sì, 9% | Federal Decree-Law 47/2022 |
Soglia AED 1.000.000 turnover, quando irrilevante
Questa distinzione ha una ricaduta pratica diretta su chi valuta se comprare come privato o costituire una società: per un investimento immobiliare isolato, detenuto a titolo personale, l’assenza di corporate tax UAE rende ininfluente ai fini emiratini la scelta della veicolazione societaria locale. Il vantaggio fiscale UAE per il canone di locazione esiste già in capo alla persona fisica, senza bisogno di strutture aggiuntive.
Ciò non significa che la scelta tra persona fisica e società sia indifferente in assoluto: la variabile che davvero sposta la convenienza è la fiscalità italiana, non quella emiratina, come vedremo nella sezione dedicata al confronto tra le strutture disponibili. Resta inoltre fermo l’obbligo di registrazione ai fini corporate tax per le società, indipendentemente dal fatto che risultino in perdita o sotto soglia.
Quale struttura scegliere per comprare a Dubai: la tabella decisionale
I blocchi precedenti chiariscono due punti isolati: quanto costa l’ingresso e come funziona la corporate tax UAE per la persona fisica. Restava aperta la domanda che un imprenditore si pone concretamente prima di firmare: in base a cosa scelgo come intestare l’acquisto? La tabella incrocia il profilo dell’investitore con la soglia di investimento tipica, gli adempimenti che ne derivano in Italia e l’eventuale rilevanza della corporate tax UAE, rimandando al pillar che tratta nel dettaglio ciascuna struttura.
| Profilo investitore | Struttura tipica | Corporate tax UAE | Adempimenti IT principali |
|---|---|---|---|
| Uso personale o singolo immobile a reddito, investimento contenuto | Persona fisica | Non applicabile (Cabinet Decision 49/2023) | Quadro RW, IVIE, RL12 sul canone, plusvalenza IRPEF se ceduto entro 5 anni |
| Imprenditore con società italiana già operativa, vuole diversificare | SRL italiana | Non applicabile all’immobile detenuto dalla SRL italiana (la CT UAE riguarda entità UAE) | IRES 24% + IRAP sul canone, nessuna IVIE, plusvalenza sempre tassata |
| Portafoglio da costruire nel tempo, reinvestimento dei canoni in loco | Società costituita negli UAE (LLC o free zone) | 0-9% secondo soglia/QFZP | Monitoraggio RW sulla partecipazione (non sull’immobile), rischio CFC ed esterovestizione da presidiare |
| Portafoglio multi-Paese, non solo Dubai | Holding italiana con partecipazioni estere | Dipende dalla singola SPV estera | PEX sui dividendi se requisiti art. 87 TUIR, sostanza della holding da documentare |
Il criterio di scelta, per la maggior parte degli imprenditori che valutano un solo immobile a Dubai, si riduce quindi a una domanda: l’investimento resta isolato o è il primo passo di un portafoglio da far crescere in loco? Nel primo caso la persona fisica è quasi sempre la soluzione più semplice, anche perché la corporate tax UAE è comunque assente sul canone. Nel secondo caso, la valutazione si sposta sul rischio di esterovestizione societaria e sulla disciplina CFC, approfonditi in Acquisto di immobile all’estero: da privato o tramite società?, che tratta nel dettaglio le quattro strutture applicabili a qualsiasi Paese estero, Dubai incluso.
Tassazione in Italia dei canoni e obblighi RW/IVIE
Chi è fiscalmente residente in Italia è soggetto al principio della worldwide taxation (art. 3 TUIR): i redditi prodotti a Dubai concorrono alla formazione del reddito complessivo indipendentemente dal fatto che l’immobile sia esente da imposte locali. La Convenzione Italia-UAE, firmata ad Abu Dhabi il 22 gennaio 1995 e ratificata con L. 28 agosto 1997, n. 309, non sposta questo principio: l’art. 6 attribuisce il potere di tassare i redditi immobiliari allo Stato in cui si trova l’immobile, ma si tratta di una potestà concorrente, non esclusiva, e non esonera dall’obbligo dichiarativo in Italia.
Poiché a Dubai non esiste imposizione sui canoni percepiti da un privato, in Italia il reddito viene tassato per l’intero importo lordo percepito, ridotto forfettariamente del 15% secondo l’art. 70, comma 2, TUIR, come avviene per qualsiasi immobile locato situato in un Paese che non applica tassazione sui canoni.
RW e IVIE
Il possesso dell’immobile genera inoltre due adempimenti distinti: la compilazione del quadro RW ai fini del monitoraggio fiscale e il versamento dell’IVIE, calcolata all’1,06% sul valore maggiore tra costo di acquisto e valore di mercato. Entrambi sono dovuti indipendentemente dal fatto che l’immobile sia locato o tenuto a disposizione, e la mancata dichiarazione espone a sanzioni aggravate in quanto gli Emirati Arabi Uniti restano inclusi nella black list italiana di cui al DM 4 maggio 1999.
| Adempimento | Quando è dovuto | Approfondimento |
|---|---|---|
| Quadro RW | Sempre, indipendentemente da locazione | rimando al pillar dedicato |
| IVIE (1,06%) | Sempre, salvo soglia minima di €200 | rimando al pillar dedicato |
| RL12 canoni (netto -15%) | Solo se l’immobile è locato | rimando al pillar dedicato |
Credito d’imposta art. 23 Convenzione
Poiché a Dubai il canone non sconta alcuna imposta locale in capo alla persona fisica, non emerge doppia imposizione economica sul reddito da locazione, e quindi non c’è imposta estera da portare in credito ai sensi dell’art. 23 della Convenzione. Il meccanismo del credito d’imposta torna rilevante principalmente in due casi: se in futuro l’investimento venisse strutturato tramite una società UAE soggetta a corporate tax, i cui utili distribuiti sono tassati anche in Italia, oppure sulla plusvalenza da cessione, qualora gli Emirati introducessero un prelievo locale sul capital gain immobiliare, ad oggi assente.
Per un investimento diretto come persona fisica, in sintesi, il carico fiscale complessivo coincide quindi con la sola tassazione italiana: IRPEF sul canone al netto della deduzione forfettaria, più IVIE annua, senza alcuna componente estera da scomputare.
Persona fisica, società italiana o struttura UAE: quale scegliere per Dubai
Per un investimento contenuto e isolato, l’acquisto come persona fisica resta la scelta più lineare. Il vantaggio fiscale emiratino (nessuna corporate tax sul canone, nessuna imposta sulla plusvalenza) si ottiene già senza alcuna struttura societaria, e gli unici adempimenti sono quelli italiani già visti: RW, IVIE, IRPEF sul canone. È la soluzione coerente per chi acquista per uso personale, per un familiare, o come primo investimento a scopo di rendita senza intenzione di ampliare il portafoglio a breve.
Il limite principale riguarda la protezione patrimoniale: l’immobile risponde delle obbligazioni personali dell’acquirente ai sensi dell’art. 2740 c.c., un aspetto rilevante per chi ha un’esposizione debitoria significativa legata alla propria attività d’impresa in Italia.
Usare una società italiana già operativa per acquistare a Dubai ha senso quando l’imprenditore dispone già di una struttura consolidata e vuole diversificare geograficamente senza aggiungere veicoli esteri. Il canone viene tassato in capo alla società con IRES al 24% più IRAP, non è dovuta l’IVIE (imposta riservata a persone fisiche, società semplici ed enti non commerciali), ma la plusvalenza da cessione è sempre imponibile come reddito d’impresa, senza l’esenzione dopo cinque anni che si applica alla persona fisica.
| Criterio | Persona fisica | Società italiana |
|---|---|---|
| Tassazione canone | IRPEF marginale su netto -15% | IRES 24% + IRAP |
| IVIE | Sì, 1,06% | No |
| Plusvalenza dopo 5 anni | Esente | Sempre tassata |
| Protezione patrimoniale | Nessuna (art. 2740 c.c.) | Sì, patrimonio separato |
Una struttura costituita direttamente negli Emirati (LLC o società in free zone) diventa rilevante solo quando l’obiettivo è costruire un portafoglio da far crescere reinvestendo localmente i canoni percepiti, sfruttando il differimento della tassazione italiana finché gli utili non vengono distribuiti. È però la soluzione più esposta al rischio di contestazione: la disciplina CFC (art. 167 TUIR) può far scattare la tassazione per trasparenza in Italia se la società UAE non dimostra sostanza economica effettiva, e l’assenza di una governance reale nel Paese estero espone a possibili contestazioni di esterovestizione ai sensi dell’art. 73 TUIR, con riqualificazione della società come fiscalmente residente in Italia. Prima di orientarsi su questa strada, per una struttura destinata a crescere nel tempo, è opportuna una <a href=”https://fiscomania.com/consulenza-fiscale-strategica/consulenza-fiscalita-internazionale/”>verifica preventiva del rischio CFC ed esterovestizione sulla struttura che si intende costituire</a>, valutando fin dall’inizio requisiti di sostanza e governance coerenti con l’attività effettivamente svolta a Dubai.
Il confronto numerico completo tra le quattro strutture, con esempi su altri Paesi e la tabella comparativa integrale, resta disponibile in Acquisto di immobile all’estero: da privato o tramite società?.
I profili di investitore che incontriamo più spesso su Dubai
Chi valuta se investire a Dubai comporti rischi non sempre pensa alla variabile italiana, che spesso pesa più di quella emiratina. Gli scenari che seguono illustrano alcuni profili tipici, con le criticità operative che ciascuno comporta.
Chi compra un appartamento per un familiare o come seconda casa
Il caso più semplice sul piano fiscale, ma non per questo esente da errori. Se l’immobile resta a disposizione, senza locazione, l’unico obbligo verso l’Italia è il quadro RW più il versamento dell’IVIE annua. L’errore ricorrente riguarda la valorizzazione: molti investitori dichiarano il solo prezzo di acquisto, dimenticando che, se il valore di mercato al 31 dicembre supera il costo storico, è quest’ultimo importo a dover essere utilizzato come base imponibile IVIE, non il prezzo pagato anni prima.
L’imprenditore che vuole mettere l’immobile a reddito con locazioni brevi
Il profilo più esposto a sottovalutazioni fiscali. Chi punta su Airbnb o piattaforme simili guarda ai rendimenti lordi pubblicizzati dal mercato, senza considerare che in Italia il canone concorre per intero (al netto solo del 15% forfettario) al reddito IRPEF, con aliquota marginale che può erodere in modo sensibile il vantaggio dell’assenza di tassazione emiratina sui canoni.
Chi ha già una società italiana e valuta se farla acquistare direttamente
Situazione in cui la decisione dipende più dalla situazione reddituale complessiva della società che dall’immobile in sé. Se la società ha già margini di compensazione con altri redditi, l’assenza di IVIE e la deducibilità delle spese di gestione possono rendere la SRL preferibile alla persona fisica, ma solo verificando in anticipo che l’operazione non faccia scattare la disciplina delle società di comodo se il rendimento locativo risulta insufficiente.
Chi valuta una società negli Emirati pensando a un secondo o terzo immobile
Il profilo che richiede la valutazione più approfondita prima di procedere. L’errore tipico è costituire la società per il vantaggio fiscale percepito, senza però organizzare fin da subito una governance reale a Dubai: amministratore effettivamente operativo in loco, decisioni documentate localmente. Senza questi elementi, il rischio di esterovestizione o di applicazione della CFC vanifica il vantaggio che la struttura avrebbe dovuto procurare.
Golden Visa da investimento immobiliare: non è residenza fiscale
Un acquisto immobiliare a Dubai di importo adeguato dà accesso al Golden Visa, un permesso di soggiorno decennale rinnovabile senza necessità di sponsor. La soglia per la via immobiliare è di AED 2.000.000 (circa 545.000 dollari), basata sul prezzo di acquisto registrato sul title deed e non sul valore di mercato attuale: un immobile comprato a AED 1,8 milioni e oggi rivalutato a 2,4 milioni non soddisfa il requisito, perché conta il prezzo storico d’acquisto, non la valutazione corrente. È possibile sommare più immobili per raggiungere la soglia, e dal 2026 rientrano nel computo anche le proprietà finanziate con mutuo e quelle off-plan acquistate da developer approvati, purché il valore complessivo certificato raggiunga i due milioni di dirham.
l punto che genera più confusione tra chi valuta di investire a Dubai è la sovrapposizione tra visto di residenza e residenza fiscale, due concetti distinti che rispondono a normative diverse. Il Golden Visa attesta il diritto a risiedere negli Emirati, non lo status di residente fiscale, che si ottiene solo rispettando uno dei tre test previsti dalla Risoluzione del Consiglio dei Ministri n. 85 del 2022: permanenza di 183 giorni, oppure 90 giorni con centro degli interessi vitali negli Emirati, oppure residenza abituale senza soglie temporali fisse. Un imprenditore italiano che ottiene il Golden Visa acquistando un immobile, ma continua a vivere e lavorare prevalentemente in Italia, resta fiscalmente residente in Italia: il visto, da solo, non sposta né la residenza fiscale né gli obblighi dichiarativi già descritti nelle sezioni precedenti.
I requisiti dei tre test, la procedura per ottenere il certificato di residenza fiscale (TRC) e le implicazioni della black list italiana sul trasferimento di residenza sono approfonditi in Residenza fiscale Dubai 2026: requisiti e certificato TRC.
Rendimenti reali nel 2026: cosa dicono i dati DLD
Chi valuta se comprare casa a Dubai e affittarla conviene si scontra spesso con numeri di marketing poco verificabili. I dati elaborati sulle transazioni ufficiali del Dubai Land Department restituiscono un quadro più misurato. Il prezzo mediano residenziale a Dubai si attesta intorno a 1.692 AED per piede quadrato (dato riferito a transazioni 2025-inizio 2026), con un appartamento tipo attorno a 1,30 milioni di AED e una villa tipo intorno a 3,61 milioni. La crescita dei prezzi ha un tasso composto annuo (CAGR) del 11,7% dal minimo del 2020 a oggi, ma la dinamica si sta normalizzando: la crescita anno su anno è scesa dal +26,9% del picco 2022 all’+8,8% del 2025, segnale di un mercato che matura più che di una bolla in corso.
Sul fronte della rendita, il rendimento lordo medio (gross yield, rapporto tra canone annuo e prezzo di acquisto) si colloca tra il 6% e l’8% nel 2026, con differenze marcate per tipologia: gli appartamenti rendono mediamente di più (intorno al 7%) rispetto alle ville (circa 5%), perché il prezzo di ingresso più contenuto e la platea di inquilini più ampia sostengono meglio il rapporto canone/prezzo.
| Indicatore | Valore 2026 | Fonte |
|---|---|---|
| Prezzo mediano residenziale | 1.692 AED/sqft | DLD / DXB Analytics |
| CAGR prezzi 2020-2026 | +11,7% | DLD / DXB Analytics |
| Rental yield gross media | 6-8% | DLD / dati settoriali convergenti |
| Rental yield appartamenti | ~7% | DLD / dati settoriali convergenti |
| Rental yield ville | ~5% | DLD / dati settoriali convergenti |
Questi valori, va precisato, sono medie di mercato: le comunità più economiche (Jumeirah Village Circle, Dubai Investments Park, Dubai Silicon Oasis) tendono a mostrare rendimenti superiori alla media, mentre le zone premium come Downtown Dubai si collocano nella parte bassa dell’intervallo, compensate da una minore volatilità dei canoni.
Il rendimento lordo pubblicizzato dai portali immobiliari va sempre depurato dei costi di gestione per arrivare al rendimento netto, che tipicamente si colloca 1,5-2,5 punti percentuali sotto il lordo: service charge condominiali, gestione, vacancy tra un inquilino e l’altro. Un rendimento lordo dell’8% in una zona mid-market può quindi tradursi in un netto intorno al 5,5-6%, prima ancora di considerare la tassazione italiana sul canone descritta nella sezione precedente.
Questo secondo passaggio, dal rendimento netto emiratino al rendimento netto dopo IRPEF italiana, è quello che manca sistematicamente nelle guide che si fermano ai soli numeri UAE: per un investitore fiscalmente residente in Italia, è il rendimento netto post-imposte italiane il dato rilevante per confrontare l’operazione con un investimento immobiliare domestico o con altre asset class.
Consulenza fiscalità internazionale
Investimento a Dubai: la struttura giusta si decide prima dell’acquisto
Persona fisica, società italiana o veicolo negli Emirati comportano IVIE, RW e rischio CFC molto diversi tra loro, e un errore di impostazione iniziale è costoso da correggere dopo il rogito. Una verifica preventiva della tua situazione, con l’importo e il profilo dell’investimento sul tavolo, permette di scegliere la struttura più efficiente e conforme.
Richiedi una consulenza →Domande frequenti
Un privato italiano paga la corporate tax UAE sull’affitto di un immobile a Dubai?
No. Il Cabinet Decision No. 49 of 2023 esclude il reddito da investimento immobiliare delle persone fisiche dalla corporate tax UAE, indipendentemente dall’importo percepito. La tassazione del canone resta quindi solo italiana, con l’aliquota IRPEF marginale sul netto ridotto del 15%.
Serve il visto di residenza per comprare casa a Dubai?
No. Chiunque sia in possesso di un passaporto valido può acquistare in una freehold zone, senza necessità di un visto di residenza o di risiedere effettivamente negli Emirati. La registrazione avviene presso il Dubai Land Department a nome dell’acquirente.
Il Golden Visa ottenuto con l’acquisto immobiliare dà anche la residenza fiscale?
No. Il Golden Visa attesta il diritto di soggiorno, non la residenza fiscale, che si ottiene solo superando uno dei tre test previsti dalla Risoluzione n. 85/2022 (183 giorni, 90 giorni con interessi vitali, o residenza abituale). Restare fiscalmente residenti in Italia comporta gli stessi obblighi dichiarativi di chi non ha alcun visto UAE.
Quanto costa in totale comprare un appartamento a Dubai, oltre al prezzo?
Gli oneri accessori si aggirano tipicamente tra il 6,5% e il 7,5% del prezzo: la DLD transfer fee (4%), gli oneri fissi di trustee e title deed, e la commissione di agenzia (circa 2%), normalmente a carico dell’acquirente secondo la prassi di mercato.
Conviene comprare a Dubai come persona fisica o tramite società?
Per un investimento isolato, la persona fisica è di norma la soluzione più semplice: il vantaggio fiscale UAE su canoni e plusvalenze si ottiene già senza struttura societaria. Una società entra in gioco solo per protezione patrimoniale, portafogli in crescita o reinvestimento locale dei canoni.
Qual è il rendimento medio di un affitto a Dubai nel 2026?
Il rendimento lordo medio (gross yield) si colloca tra il 6% e l’8%, con gli appartamenti intorno al 7% e le ville intorno al 5%, secondo dati elaborati su transazioni Dubai Land Department. Il rendimento netto, dopo spese di gestione, è tipicamente 1,5-2,5 punti sotto il lordo.
Gli Emirati Arabi Uniti sono considerati un paradiso fiscale dall’Italia?
Sì, gli UAE restano inclusi nella black list italiana ai sensi del DM 4 maggio 1999, nonostante la Convenzione contro le doppie imposizioni in vigore dal 1997. Questo comporta sanzioni aggravate per omessa dichiarazione RW e maggiore onere della prova in caso di trasferimento di residenza.
