
Dal 1° gennaio 2027 il D.Lgs. 117/26 rinumera il TUIR: tavola di corrispondenza per CFC, residenza, stabile organizzazione e credito estero.
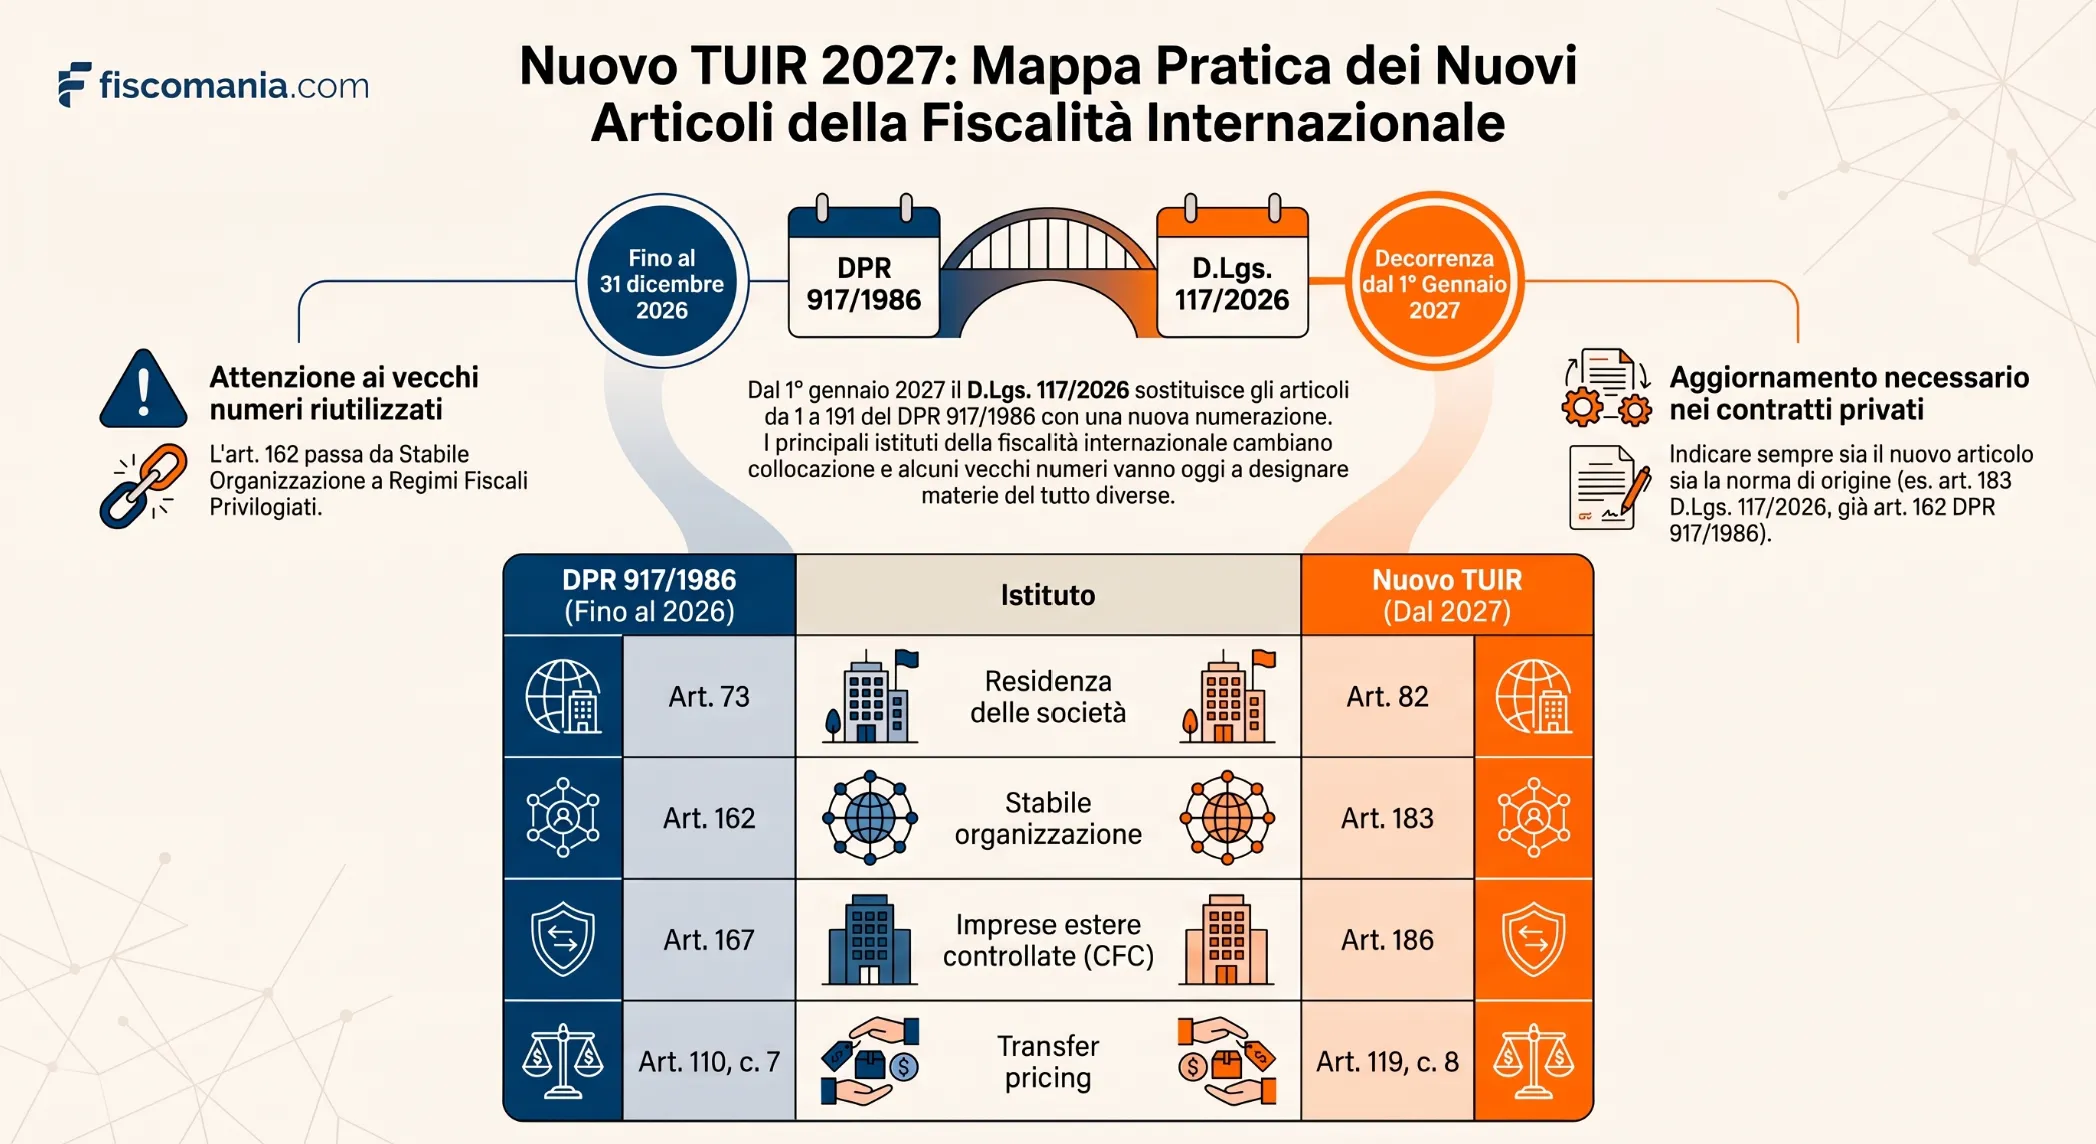
Dal 1° gennaio 2027 il D.Lgs. 117/2026 sostituisce gli articoli da 1 a 191 del DPR 917/1986 con una nuova numerazione, e alcuni vecchi numeri, come 162 e 167, indicano oggi un’altra materia.
Il D.Lgs. 19 giugno 2026, n. 117, in vigore dal 4 luglio 2026, si applica dal 1° gennaio 2027 e abroga gli articoli da 1 a 191 del DPR 917/1986. Il nuovo testo unico non conserva la numerazione: la stabile organizzazione passa dall’art. 162 all’art. 183, la disciplina CFC dall’art. 167 all’art. 186, la residenza delle società dall’art. 73 all’art. 82. In più casi il vecchio numero designa ora una materia diversa. Ogni nuovo articolo indica tra parentesi la disposizione da cui deriva. Questa pagina ordina per istituto i riferimenti più usati in materia internazionale, con i commi rilevanti, e tiene conto delle modifiche dei D.Lgs. 141/2026 e 148/2026.
Decorrenza e abrogazione: cosa cambia per i riferimenti ai vecchi articoli
Dal 1° gennaio 2027 si applica il nuovo testo unico e sono abrogati gli articoli da 1 a 191 del DPR 917/1986. Il rinvio alle disposizioni corrispondenti, previsto dall’art. 376, comma 2, riguarda norme e provvedimenti: non menziona gli atti privati.
L’art. 377 fissa al 1° gennaio 2027 l’applicazione del D.Lgs. 117/2026, e l’art. 376, comma 1, lettera e), fa decorrere dalla stessa data l’abrogazione degli articoli da 1 a 191 del DPR 917/1986. Fino al 31 dicembre 2026 il riferimento resta quindi il vecchio testo.
Quando leggi, regolamenti, decreti o altre norme o provvedimenti rinviano a disposizioni abrogate, il rinvio si intende alle corrispondenti disposizioni del nuovo testo, come riportate da ciascun articolo (art. 376, comma 2). La regola opera salvo diversa previsione e fuori dei casi di abrogazione per incompatibilità. Per questo ogni nuovo articolo indica tra parentesi la disposizione di origine: l’art. 183, ad esempio, richiama l’articolo 162 del DPR 917/1986.
Il testo è già stato modificato. Tra gli articoli commentati in questa pagina, il D.Lgs. 141/2026 è intervenuto sugli artt. 184, 186 e 247 (oltre che sull’art. 376), il D.Lgs. 148/2026 sull’art. 119. Per la sequenza dei provvedimenti si veda la cronologia della riforma del nuovo TUIR.
La tabella riepiloga l’atto che ha fissato la decorrenza e i due decreti che hanno modificato gli articoli commentati in questa pagina.
| Atto | Pubblicazione | Effetto | Articoli toccati |
|---|---|---|---|
| D.Lgs. 19 giugno 2026, n. 117 | GU n. 152 del 3 luglio 2026, S.O. n. 26 | In vigore dal 4 luglio 2026; si applica dal 1° gennaio 2027 (art. 377) | Intero testo unico, in particolare artt. 376 e 377 |
| D.Lgs. 5 agosto 2026, n. 141 | GU n. 181 del 6 agosto 2026, S.O. n. 28 | Testo modificato vigente dal 7 agosto 2026 | Art. 184, c. 5; art. 186, c. 10; art. 247, c. 1; art. 376, c. 1, lett. gg) |
| D.Lgs. 7 agosto 2026, n. 148 | GU n. 185 dell’11 agosto 2026, S.O. n. 30 | Testo modificato vigente dal 12 agosto 2026 | Art. 119, c. 1, lett. c) |
Tavola di corrispondenza per la fiscalità internazionale
La tabella associa a ogni istituto il vecchio e il nuovo articolo e indica quale materia designa oggi il vecchio numero: è la colonna che evita le citazioni sbagliate. Il caso più insidioso è l’art. 162, che nel DPR 917/1986 è la stabile organizzazione e nel nuovo testo i regimi fiscali privilegiati.
Dal 2027 un richiamo all’«art. 167» o all’«art. 73» senza l’indicazione del testo è ambiguo. Il primo designa nel DPR 917/1986 la disciplina delle imprese estere controllate e nel nuovo testo il coordinamento con i principi contabili nazionali. Il secondo designa, rispettivamente, i soggetti passivi IRES e le componenti del reddito d’impresa. Per questo la tabella riporta il numero in entrambi i testi.
Alcune norme non hanno una corrispondenza numerica perché erano collocate fuori dal DPR 917/1986: è il caso del regime degli impatriati, che dall’art. 5 del D.Lgs. 209/2023 passa all’art. 225. Per la lettura degli istituti nella nuova struttura per capi si veda l’articolo sulle novità del nuovo TUIR per le strutture estere.
| Istituto | DPR 917/1986 (fino al 31 dicembre 2026) | Nuovo TUIR (dal 1° gennaio 2027) | Cosa indica oggi il vecchio numero |
|---|---|---|---|
| Residenza delle persone fisiche | Art. 2, c. 2 e 2-bis | Art. 2, c. 2 e 3 | Stesso numero e stessa rubrica («Soggetti passivi»); l’ex comma 2-bis è il comma 3 |
| Residenza delle società ed esterovestizione | Art. 73 | Art. 82 | Art. 73: norme generali sulle componenti del reddito d’impresa |
| Regimi fiscali privilegiati | Art. 47-bis | Art. 162 | Art. 47: determinazione del reddito di capitale |
| Stabile organizzazione | Art. 162 | Art. 183 | Art. 162: regimi fiscali privilegiati |
| Esenzione degli utili e delle perdite delle stabili organizzazioni estere | Art. 168-ter | Art. 184 | Nessun art. 168-ter nel nuovo testo |
| Credito per i redditi prodotti all’estero | Art. 165 | Art. 185 | Art. 165: coordinamento della base imponibile IRES e IRAP (principi contabili internazionali) |
| Imprese estere controllate (CFC) | Art. 167 | Art. 186 | Art. 167: coordinamento della base imponibile IRES e IRAP (principi contabili nazionali) |
| Imposizione in uscita | Art. 166 | Art. 193 | Art. 166: derivazione rafforzata per i soggetti che applicano i principi contabili nazionali e coordinamento IRES e IRAP |
| Accordi internazionali e convenzioni | Art. 169 | Art. 187 (origine anche art. 10 D.Lgs. 192/2025) | Art. 169: rideterminazione dei valori di acquisto di partecipazioni |
| Transfer pricing | Art. 110, c. 7 | Art. 119, c. 8 | Art. 110: minusvalenze patrimoniali, sopravvenienze passive e perdite |
| Cessioni obbligatorie di partecipazioni | Art. 82 | Art. 91 | Art. 82: soggetti passivi dell’imposta sul reddito delle società |
| Neo-residenti | Art. 24-bis | Art. 246 | Nessun art. 24-bis; l’art. 24 disciplina lo scomputo degli acconti |
| Pensionati con redditi di fonte estera | Art. 24-ter | Art. 247 | Nessun art. 24-ter nel nuovo testo |
| Lavoratori impatriati | Art. 5 D.Lgs. 209/2023 | Art. 225 | Disposizione collocata fuori dal DPR 917/1986 |
Residenza di persone fisiche e società: gli articoli 2 e 82
Per le persone fisiche i criteri di residenza restano nell’art. 2, comma 2. Per società ed enti passano dall’art. 73 all’art. 82, comma 3, e le presunzioni di residenza per controllo o per organo amministrativo si trovano nei commi 6, 7 e 8.
Nell’art. 2 il comma 2 coincide con quello del DPR 917/1986: sono residenti le persone che per la maggior parte del periodo d’imposta, anche per frazioni di giorno, hanno la residenza civilistica o il domicilio nel territorio dello Stato, o vi sono presenti. Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari. L’iscrizione anagrafica per la maggior parte del periodo d’imposta vale come presunzione relativa. Cambia solo il numero della presunzione per i cittadini cancellati dall’anagrafe e trasferiti in Stati non individuati con decreto del Ministro dell’economia e delle finanze: da comma 2-bis a comma 3.
L’art. 82, comma 3, conserva i tre criteri alternativi per società ed enti: sede legale, sede di direzione effettiva, gestione ordinaria in via principale. Il confronto con il testo previgente mostra una differenza per i trust: l’elenco degli Stati rilevanti non è più richiamato tramite il decreto ministeriale ai sensi dell’art. 11, comma 4, lettera c), del D.Lgs. 239/1996, ma tramite i decreti emanati in attuazione dell’art. 71, comma 4, lettera c), del D.Lgs. 33/2025.
I commi 6 e 8 prevedono presunzioni relative, salvo prova contraria; il comma 7 stabilisce che il controllo si verifica alla data di chiusura dell’esercizio. Per i profili sostanziali si veda la guida sull’esterovestizione societaria.
La tabella associa ciascun comma al corrispondente del DPR 917/1986.
| Norma | Comma | Contenuto | Vecchio riferimento |
|---|---|---|---|
| Art. 2 | c. 2 | Residenza delle persone fisiche: residenza civilistica, domicilio o presenza per la maggior parte del periodo d’imposta; iscrizione anagrafica come presunzione relativa | Art. 2, c. 2 |
| Art. 2 | c. 3 | Residenza presunta, salvo prova contraria, dei cittadini cancellati dall’anagrafe e trasferiti in Stati non individuati con decreto del Ministro dell’economia e delle finanze | Art. 2, c. 2-bis |
| Art. 82 | c. 3 | Residenza di società ed enti (sede legale, sede di direzione effettiva, gestione ordinaria) e presunzioni di residenza per i trust | Art. 73, c. 3 |
| Art. 82 | c. 6 | Presunzione di residenza di società ed enti che controllano soggetti di cui al c. 1, lett. a) e b), se controllati da residenti o amministrati da un organo a prevalenza di residenti | Art. 73, c. 5-bis |
| Art. 82 | c. 7 | Verifica del controllo alla data di chiusura dell’esercizio; per le persone fisiche rilevano anche i voti dei familiari (art. 5, c. 5) | Art. 73, c. 5-ter |
| Art. 82 | c. 8 | Presunzione di residenza di società ed enti con patrimonio investito in prevalenza in OICR immobiliari e controllati da residenti | Art. 73, c. 5-quater |
CFC, credito per imposte estere e transfer pricing: artt. 186, 185 e 119
La disciplina delle imprese estere controllate è nell’art. 186, il credito per i redditi prodotti all’estero nell’art. 185 e il transfer pricing nell’art. 119, comma 8. Rispetto al DPR 917/1986 cambiano i numeri dei commi dell’art. 186 e il rinvio normativo dell’art. 119.
Imprese estere controllate: art. 186
Le condizioni di applicazione restano al comma 4: tassazione effettiva inferiore al 15 per cento e oltre un terzo di proventi passivi. Se il bilancio della controllata non è sottoposto a revisione e certificazione, o la tassazione effettiva è inferiore al 15 per cento, occorre verificare che sia inferiore alla metà di quella applicabile in Italia.
Dal comma 5 la numerazione cambia, perché i vecchi commi 4-bis, 4-ter e 4-quater diventano commi autonomi. L’esimente dell’attività economica effettiva passa dal comma 5 al comma 8, la tassazione separata dal comma 8 all’11, il contraddittorio di novanta giorni dal comma 11 al 14. Il comma 10, sul reddito imputato, richiama dal 7 agosto 2026 anche l’art. 49 del testo unico in materia di adempimenti e accertamento. Per le regole di merito si rinvia alla normativa sulle controlled foreign companies.
Credito per imposte estere: art. 185
L’art. 185 ha la stessa numerazione di commi dell’art. 165: tra i più usati, il comma 3 (detrazione separata per ciascuno Stato), il comma 6 (eccedenza riportabile fino all’ottavo esercizio) e il comma 8 (nessuna detrazione se i redditi esteri non sono indicati in dichiarazione). Il credito è richiamato anche dall’art. 186, commi 12 e 13, per le imposte estere sui redditi imputati e sugli utili distribuiti dalla controllata. Per l’utilizzo concreto si veda la guida al credito per imposte estere.
Transfer pricing: art. 119, comma 8
Il principio di libera concorrenza per le operazioni con società non residenti collegate è nel comma 8 dell’art. 119, già comma 7 dell’art. 110. Per le rettifiche in diminuzione del reddito il comma rinvia ora all’art. 116 del testo unico in materia di adempimenti e accertamento, e non più all’art. 31-quater del DPR 600/1973; resta il decreto ministeriale per le linee guida. Il decreto previsto dal comma 8 è richiamato dall’art. 186, comma 4, lettera b), numero 7), e dall’art. 193, comma 4. Per la disciplina generale si veda la guida al transfer pricing.
La tabella associa i commi più usati ai corrispondenti del DPR 917/1986.
| Norma | Comma | Contenuto | Vecchio riferimento |
|---|---|---|---|
| Art. 186 | c. 4 | Condizioni di applicazione: tassazione effettiva inferiore al 15% e oltre un terzo di proventi passivi | Art. 167, c. 4 |
| Art. 186 | c. 5, 6 e 7 | Imposta minima nazionale equivalente; opzione al 15% dell’utile contabile netto (triennale); revisione e certificazione del bilancio | Art. 167, c. 4-bis, 4-ter e 4-quater |
| Art. 186 | c. 8 | Esimente dell’attività economica effettiva, con interpello ai sensi dell’art. 11, c. 1, lett. e), L. 212/2000 | Art. 167, c. 5 |
| Art. 186 | c. 10 | Determinazione del reddito imputato; dal 7 agosto 2026 richiama anche l’art. 49 del testo unico adempimenti e accertamento | Art. 167, c. 7 |
| Art. 186 | c. 11 | Tassazione separata con aliquota media, non inferiore all’aliquota ordinaria IRES | Art. 167, c. 8 |
| Art. 186 | c. 14 | Avviso di contraddittorio con termine di novanta giorni prima dell’accertamento | Art. 167, c. 11 |
| Art. 185 | c. 6 | Eccedenza di imposta estera riportabile fino all’ottavo esercizio | Art. 165, c. 6 |
| Art. 185 | c. 8 | Detrazione non spettante se i redditi esteri non sono indicati in dichiarazione | Art. 165, c. 8 |
| Art. 119 | c. 8 | Transfer pricing: libera concorrenza nelle operazioni con società non residenti collegate; rinvio all’art. 116 del testo unico adempimenti e accertamento | Art. 110, c. 7 |
Stabile organizzazione, branch exemption ed exit tax: artt. 183, 184 e 193
La stabile organizzazione è nell’art. 183, l’esenzione degli utili e delle perdite delle stabili organizzazioni estere nell’art. 184 e l’imposizione in uscita nell’art. 193. Gli artt. 184 e 193 hanno lo stesso numero di commi dei vecchi artt. 168-ter e 166; l’art. 183 cambia la numerazione dal comma 5.
Stabile organizzazione: art. 183
I commi da 1 a 4 corrispondono a quelli dell’art. 162: sede fissa di affari, elenco delle ipotesi, cantiere di durata superiore a tre mesi, esclusioni delle attività preparatorie o ausiliarie. Nell’elenco, la presenza economica significativa e continuativa passa dalla lettera f-bis) del vecchio comma 2 alla lettera g) del nuovo.
Dal comma 5 la numerazione cambia: l’ex comma 4-bis diventa il comma 5, l’ex 5 il comma 6, l’ex 6 (agente che conclude contratti) il comma 7, l’ex 7 (agente indipendente) il comma 8 e l’ex 7-bis (soggetto strettamente correlato) il comma 9. Per i profili sostanziali si veda la guida sulla stabile organizzazione in Italia.
Esenzione degli utili e delle perdite delle stabili organizzazioni estere: art. 184
L’art. 184 ha gli stessi undici commi dell’art. 168-ter. Il comma 3 subordina l’opzione, per le stabili organizzazioni che integrano le condizioni dell’art. 186, comma 4, alla ricorrenza dell’esimente prevista dal comma 8 dello stesso articolo.
Il comma 5, modificato dal D.Lgs. 141/2026, richiama l’«articolo 162, comma 1»: il rinvio riguarda i regimi fiscali privilegiati, non la stabile organizzazione, che è nell’art. 183. Per l’istituto si veda la guida al regime di branch exemption.
Imposizione in uscita: art. 193
L’art. 193 mantiene i quindici commi dell’art. 166. Il comma 1 prevede cinque ipotesi: trasferimento della residenza fiscale all’estero, trasferimento di attivi a una stabile organizzazione estera in regime di esenzione, trasferimento dell’intera stabile organizzazione italiana di un soggetto non residente, o di suoi attivi, alla sede centrale o all’estero, e operazioni straordinarie con soggetti non residenti.
L’imposta può essere versata in cinque rate annuali di pari importo, previa opzione, se il trasferimento avviene verso uno Stato dell’Unione europea o dello Spazio economico europeo che consente un adeguato scambio di informazioni e con il quale l’Italia ha un accordo di assistenza alla riscossione (comma 9). Il trasferimento all’estero della residenza fiscale di una società di capitali non comporta di per sé imposizione dei soci (comma 14). Per la disciplina si veda la guida all’exit tax.
La tabella associa i commi più usati ai corrispondenti del DPR 917/1986.
| Norma | Comma | Contenuto | Vecchio riferimento |
|---|---|---|---|
| Art. 183 | c. 1-4 | Definizione di stabile organizzazione, elenco delle ipotesi, cantiere oltre tre mesi, esclusioni | Art. 162, c. 1-4 |
| Art. 183 | c. 2, lett. g) | Presenza economica significativa e continuativa nel territorio dello Stato | Art. 162, c. 2, lett. f-bis) |
| Art. 183 | c. 5 | Esclusioni valide solo per attività di carattere preparatorio o ausiliario | Art. 162, c. 4-bis |
| Art. 183 | c. 7 e 8 | Agente che conclude contratti e agente indipendente | Art. 162, c. 6 e 7 |
| Art. 184 | c. 1 e 2 | Opzione irrevocabile per l’esenzione degli utili e delle perdite delle stabili organizzazioni estere | Art. 168-ter, c. 1 e 2 |
| Art. 184 | c. 3 | Opzione per le stabili organizzazioni con le condizioni dell’art. 186, c. 4, solo se ricorre l’esimente dell’art. 186, c. 8 | Art. 168-ter, c. 3 |
| Art. 193 | c. 9 | Versamento dell’imposta in cinque rate annuali per trasferimenti verso Stati UE o SEE collaborativi | Art. 166, c. 9 |
Chi trasferisce la residenza in Italia: artt. 225, 246 e 247
Il regime degli impatriati è nell’art. 225, l’imposta sostitutiva sui redditi esteri dei neo-residenti nell’art. 246 e quella dei pensionati con redditi di fonte estera nell’art. 247. Gli effetti dell’art. 246 non sono cumulabili con quelli degli artt. 225 e 226, commi da 1 a 5 (art. 246, comma 7).
Art. 225. La disciplina deriva dall’art. 5 del D.Lgs. 209/2023, che il nuovo testo unico abroga (art. 376). I redditi di lavoro dipendente, assimilati e autonomi prodotti in Italia concorrono al 50 per cento, o al 40 per cento con un figlio minore, entro il limite annuo di 600.000 euro. Il regime si applica dal periodo d’imposta del trasferimento e nei quattro successivi (comma 3). Per i requisiti si veda la guida al regime impatriati.
Art. 246. Già art. 24-bis, prevede un’imposta sostitutiva forfettaria di 300.000 euro per periodo d’imposta, ridotta a 50.000 euro per ciascun familiare (comma 2). L’opzione richiede la risposta favorevole a un interpello (comma 3), presuppone la non residenza in Italia per nove dei dieci periodi precedenti (comma 1) e cessa dopo quindici anni (comma 4). Per il regime si veda la guida ai neo-residenti.
Art. 247. Già art. 24-ter, prevede un’imposta sostitutiva con aliquota del 7 per cento sui redditi prodotti all’estero dai titolari di pensioni estere che si trasferiscono in determinati comuni del Mezzogiorno e delle aree colpite dai sismi, nei limiti di popolazione indicati dal comma 1. L’opzione vale per nove periodi d’imposta (comma 4). Il comma 1 è stato modificato dal D.Lgs. 141/2026. I commi seguono quelli dell’art. 24-ter: l’ex comma 8-bis diventa il comma 9.
La tabella riepiloga i commi più usati.
| Norma | Comma | Contenuto | Vecchio riferimento |
|---|---|---|---|
| Art. 225 | c. 1 | Reddito di lavoro dipendente, assimilato e autonomo prodotto in Italia imponibile al 50% entro 600.000 euro annui | Art. 5 D.Lgs. 209/2023 |
| Art. 225 | c. 3 e 4 | Periodo di applicazione (anno del trasferimento e quattro successivi); imponibilità al 40% con figlio minore | Art. 5 D.Lgs. 209/2023 |
| Art. 246 | c. 1 e 2 | Imposta sostitutiva di 300.000 euro (50.000 per familiare) sui redditi esteri; non residenza per nove periodi d’imposta su dieci | Art. 24-bis, c. 1 e 2 |
| Art. 246 | c. 4 | Cessazione degli effetti dell’opzione dopo quindici anni | Art. 24-bis, c. 4 |
| Art. 247 | c. 1 e 4 | Imposta sostitutiva al 7% per i pensionati con redditi di fonte estera; opzione valida per nove periodi d’imposta | Art. 24-ter, c. 1 e 4 |
| Art. 247 | c. 9 | Provvedimento del direttore dell’Agenzia delle entrate sulle modalità del regime | Art. 24-ter, c. 8-bis |
Atti, pareri e clausole che citano i vecchi articoli
Gli atti che richiamano un articolo del DPR 917/1986 e producono effetti dal 1° gennaio 2027 vanno riletti. L’art. 376, comma 2, rinvia alle disposizioni corrispondenti per norme e provvedimenti, ma non cita gli atti privati: conviene indicare, accanto al vecchio numero, anche il nuovo.
Il controllo si svolge in tre passaggi:
- si individua il testo richiamato, DPR 917/1986 o D.Lgs. 117/2026;
- si legge la nota di origine tra parentesi sotto la rubrica del nuovo articolo, che indica la disposizione da cui deriva;
- si verifica se il numero richiamato designa oggi un’altra materia, come accade per gli artt. 73, 82, 110, 162, 165, 166, 167 e 169.
In pratica, a seconda del documento:
- contratti e patti parasociali: il richiamo si precisa con il nome dell’istituto e con il riferimento a entrambi i testi;
- statuti, atti di trust e regolamenti: si verifica se il rinvio è formulato alla norma vigente o a un articolo determinato, e si aggiorna in questo secondo caso;
- pareri e relazioni: si cita il nuovo articolo con la disposizione di origine, per esempio «art. 183 D.Lgs. 117/2026, già art. 162 DPR 917/1986».
Esempio con ipotesi illustrative: un patto parasociale del 2025 prevede un obbligo di informativa se una controllata estera rientra nell’«art. 167 TUIR». Dal 2027 quel numero indica, nel nuovo testo unico, il coordinamento con i principi contabili nazionali, mentre la disciplina delle imprese estere controllate è nell’art. 186. Il richiamo va quindi precisato con una integrazione che indichi l’art. 186 D.Lgs. 117/2026, già art. 167 DPR 917/1986.
Una struttura estera o un trasferimento di residenza che attraversa il 2027?
La nuova numerazione non dice quale disciplina si applica al tuo caso: dipende da residenza, controllo della società estera e presenza di una stabile organizzazione. Una valutazione individuale permette di verificare gli articoli rilevanti per la tua posizione.
Richiedi una valutazione del tuo caso →Domande frequenti
Il vecchio art. 73 del TUIR esiste ancora dal 2027?
No. Gli articoli da 1 a 191 del DPR 917/1986 sono abrogati dalla data di applicazione del D.Lgs. 117/2026, cioè dal 1° gennaio 2027 (artt. 376 e 377). La residenza delle società è ora nell’art. 82, mentre l’art. 73 del nuovo testo riguarda le norme generali sulle componenti del reddito d’impresa.
Dove si trovano oggi gli artt. 24-bis e 24-ter del TUIR?
Nel nuovo testo unico l’art. 24-bis (neo-residenti) corrisponde all’art. 246 e l’art. 24-ter (pensionati con redditi di fonte estera) all’art. 247. Il nuovo art. 24 non riguarda i regimi agevolati: disciplina lo scomputo degli acconti. Le corrispondenze sono indicate nella nota di origine di ciascun articolo.
Quando si applica il nuovo TUIR?
Le disposizioni del D.Lgs. 117/2026 si applicano a decorrere dal 1° gennaio 2027 (art. 377), mentre il decreto è in vigore dal 4 luglio 2026. Dalla data di applicazione sono abrogati gli articoli da 1 a 191 del DPR 917/1986 (art. 376): fino al 31 dicembre 2026 il riferimento resta quel testo.
Come si legge una clausola contrattuale che cita il vecchio art. 167?
L’art. 376, comma 2, riferisce al nuovo testo i rinvii contenuti in leggi, regolamenti, decreti e altre norme o provvedimenti, ma non menziona gli atti privati. Il numero 167 indica oggi il coordinamento con i principi contabili nazionali: la disciplina delle imprese estere controllate è nell’art. 186. Conviene precisare la clausola con una integrazione.
Fonti e riferimenti
- D.Lgs. 19 giugno 2026, n. 117, testo unico delle imposte sui redditi, GU n. 152 del 3 luglio 2026, S.O. n. 26: artt. 2, 82, 119, 162, 165-167, 169, 183-187, 193, 225, 246, 247, 376 e 377.
- D.Lgs. 5 agosto 2026, n. 141, GU n. 181 del 6 agosto 2026, S.O. n. 28: art. 2, comma 1, lettere dd), ee), ss) ed eee), che modificano gli artt. 184, 186, 247 e 376 del D.Lgs. 117/2026.
- D.Lgs. 7 agosto 2026, n. 148, GU n. 185 dell’11 agosto 2026, S.O. n. 30: art. 5, comma 2, lettera f), e comma 3, che modificano l’art. 119 del D.Lgs. 117/2026.
- DPR 22 dicembre 1986, n. 917, testo unico delle imposte sui redditi: artt. 2, 24-bis, 24-ter, 47-bis, 73, 110, 162, 165, 166, 167, 168-ter e 169, nel testo vigente fino all’abrogazione disposta dal D.Lgs. 117/2026.
- D.Lgs. 27 dicembre 2023, n. 209: art. 5 (regime degli impatriati, oggi art. 225 del D.Lgs. 117/2026).
- D.Lgs. 18 dicembre 2025, n. 192: art. 10 (disposizione di origine dell’art. 187 del D.Lgs. 117/2026).
- D.Lgs. 24 marzo 2025, n. 33: art. 71, comma 4, lettera c) (richiamato dall’art. 82, comma 3, e dall’art. 193, comma 9, del D.Lgs. 117/2026).
- D.Lgs. 1° aprile 1996, n. 239: art. 11, comma 4, lettera c) (rinvio previgente per i trust nell’art. 73, comma 3, del DPR 917/1986).
- DPR 29 settembre 1973, n. 600: art. 31-quater (rinvio previgente dell’art. 110, comma 7, del DPR 917/1986).
- Legge 27 luglio 2000, n. 212: art. 11, comma 1, lettera e) (interpello sull’esimente CFC, art. 186, comma 8, del D.Lgs. 117/2026).
