
Quando un hobbista deve aprire partita IVA? Abitualità, vendite occasionali, falso limite di 5.000 euro e passaggio all’attività d’impresa.
Vendere occasionalmente le proprie creazioni non equivale automaticamente a esercitare un’impresa. Il punto decisivo è capire quando le modalità concrete dell’attività mostrano abitualità e professionalità, facendo nascere gli obblighi fiscali e, se applicabili, previdenziali.
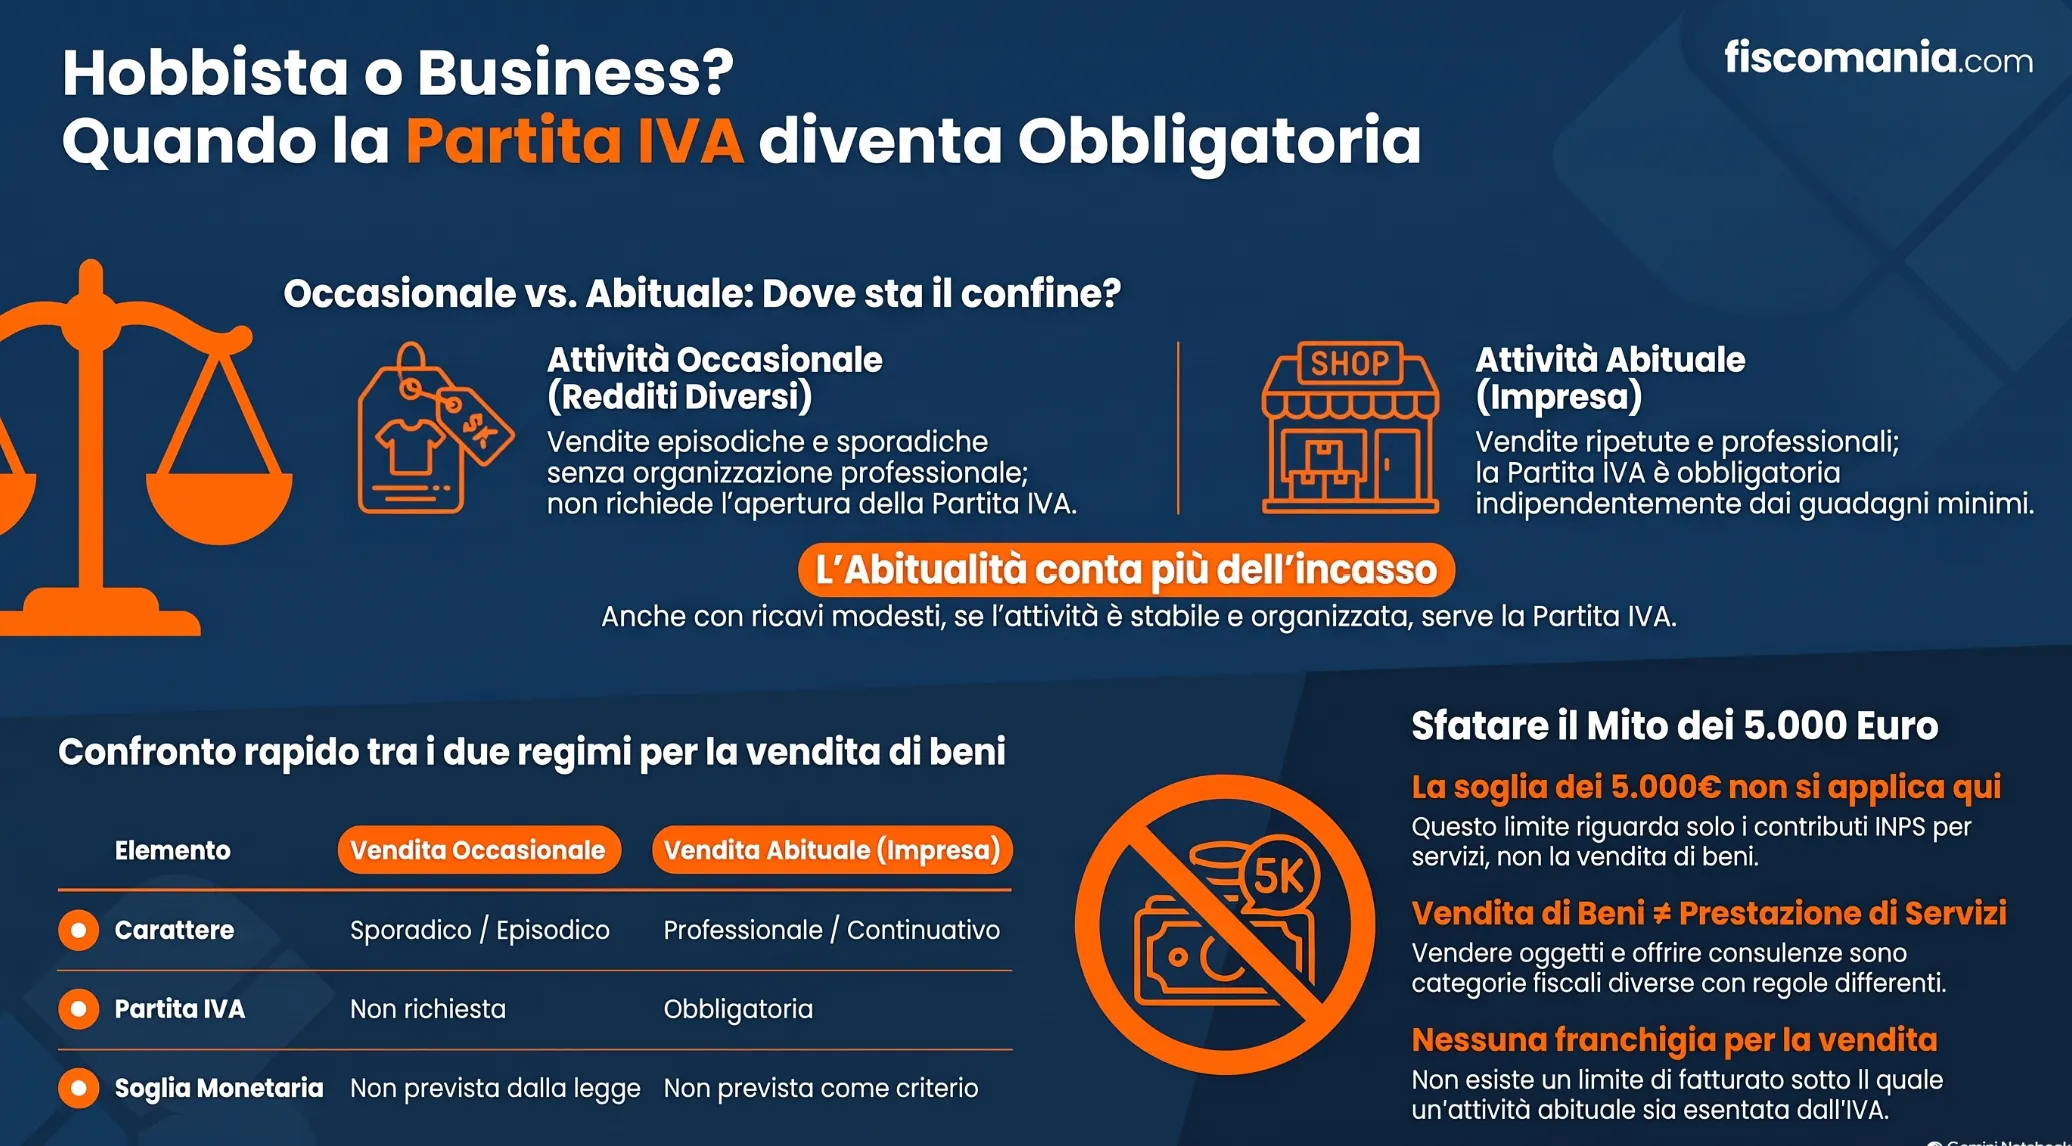
Un hobbista deve aprire partita IVA quando la vendita di beni non è più episodica ma viene esercitata con carattere di abitualità e professionalità. Non esiste una soglia generale di 5.000 euro che consenta di vendere senza partita IVA: quel limite riguarda la disciplina previdenziale del lavoro autonomo occasionale e non determina se un’attività commerciale è occasionale o abituale. La valutazione dipende quindi dalle modalità concrete con cui l’attività viene esercitata, non dal solo ammontare degli incassi. Se la vendita resta effettivamente non abituale, i relativi proventi possono rientrare tra i redditi diversi derivanti da attività commerciali non esercitate abitualmente, ai sensi dell’art. 67, comma 1, lett. i), TUIR.
Hobbista: perché il termine non identifica una categoria fiscale
Il termine hobbista non identifica una categoria fiscale autonoma e, da solo, non stabilisce se una persona possa vendere beni senza partita IVA. Nel linguaggio comune viene utilizzato per indicare chi realizza o vende prodotti in modo non professionale, spesso nel tempo libero, ma ai fini tributari occorre qualificare l’attività in base alle modalità concrete con cui viene esercitata.
Per questo non esiste una specifica “partita IVA hobbistica”, né uno status fiscale che consenta automaticamente di effettuare vendite entro determinati limiti. La distinzione rilevante è quella tra attività commerciale non esercitata abitualmente e attività esercitata con carattere abituale, che assume invece natura imprenditoriale.
Essere hobbista non significa automaticamente poter vendere senza partita IVA
La possibilità di effettuare vendite senza partita IVA non dipende quindi dal modo in cui il soggetto definisce la propria attività. Anche un’attività nata come hobby può assumere caratteristiche diverse nel tempo, ad esempio quando la produzione o la vendita vengono svolte con modalità stabili e non più meramente episodiche.
Allo stesso modo, il fatto che l’attività produca ricavi contenuti non consente, da solo, di considerarla occasionale. Il criterio fiscale non consiste nell’individuare una soglia sotto la quale si rimane “hobbisti”, ma nel comprendere se l’attività sia effettivamente svolta senza il carattere dell’abitualità.
Gli aspetti relativi ai mercatini, ai tesserini eventualmente previsti a livello territoriale e alle modalità con cui un hobbista può vendere le proprie creazioni sono approfonditi nella guida fiscale per hobbisti. Questi profili non devono però essere confusi con la qualificazione fiscale dell’attività.
Attività commerciale occasionale e attività d’impresa sono qualificazioni diverse
Quando la vendita di beni viene svolta senza carattere di abitualità, i redditi eventualmente prodotti possono rientrare tra quelli derivanti da attività commerciali non esercitate abitualmente, disciplinati dall’art. 67, comma 1, lett. i), del TUIR.
Se, invece, l’attività commerciale viene esercitata professionalmente e con carattere abituale, cambia la sua qualificazione fiscale e si entra nell’ambito dell’attività d’impresa. È questo passaggio, e non l’utilizzo dell’etichetta “hobbista”, che diventa determinante ai fini dell’obbligo di partita IVA.
Il problema centrale è quindi individuare dove termina l’occasionalità e dove inizia l’abitualità. È su questa distinzione che deve essere costruita la valutazione fiscale dell’attività.
Hobbista: perché il termine non identifica una categoria fiscale
Il termine hobbista non identifica una categoria fiscale autonoma e, da solo, non stabilisce se una persona possa vendere beni senza partita IVA. Nel linguaggio comune viene utilizzato per indicare chi realizza o vende prodotti in modo non professionale, spesso nel tempo libero, ma ai fini tributari occorre qualificare l’attività in base alle modalità concrete con cui viene esercitata.
Per questo non esiste una specifica “partita IVA hobbistica”, né uno status fiscale che consenta automaticamente di effettuare vendite entro determinati limiti. La distinzione rilevante è quella tra attività commerciale non esercitata abitualmente e attività esercitata con carattere abituale, che assume invece natura imprenditoriale.
Essere hobbista non significa automaticamente poter vendere senza partita IVA
La possibilità di effettuare vendite senza partita IVA non dipende quindi dal modo in cui il soggetto definisce la propria attività. Anche un’attività nata come hobby può assumere caratteristiche diverse nel tempo, ad esempio quando la produzione o la vendita vengono svolte con modalità stabili e non più meramente episodiche.
Allo stesso modo, il fatto che l’attività produca ricavi contenuti non consente, da solo, di considerarla occasionale. Il criterio fiscale non consiste nell’individuare una soglia sotto la quale si rimane “hobbisti”, ma nel comprendere se l’attività sia effettivamente svolta senza il carattere dell’abitualità.
Gli aspetti relativi ai mercatini, ai tesserini eventualmente previsti a livello territoriale e alle modalità con cui un hobbista può vendere le proprie creazioni sono approfonditi nella guida fiscale per hobbisti. Questi profili non devono però essere confusi con la qualificazione fiscale dell’attività.
Attività commerciale occasionale e attività d’impresa sono qualificazioni diverse
Quando la vendita di beni viene svolta senza carattere di abitualità, i redditi eventualmente prodotti possono rientrare tra quelli derivanti da attività commerciali non esercitate abitualmente, disciplinati dall’art. 67, comma 1, lett. i), del TUIR.
Se, invece, l’attività commerciale viene esercitata professionalmente e con carattere abituale, cambia la sua qualificazione fiscale e si entra nell’ambito dell’attività d’impresa. È questo passaggio, e non l’utilizzo dell’etichetta “hobbista”, che diventa determinante ai fini dell’obbligo di partita IVA.
Il problema centrale è quindi individuare dove termina l’occasionalità e dove inizia l’abitualità. È su questa distinzione che deve essere costruita la valutazione fiscale dell’attività.
Quando la vendita può restare occasionale
La vendita di beni può restare fuori dall’esercizio abituale d’impresa quando viene svolta in modo effettivamente occasionale, senza assumere il carattere della professionalità abituale. In questa ipotesi non si applica automaticamente la disciplina del reddito d’impresa: occorre invece considerare la specifica categoria prevista per le attività commerciali esercitate senza abitualità.
L’occasionalità, quindi, non coincide con l’assenza totale di vendite né può essere individuata attraverso una soglia fissa di ricavi. Ciò che rileva è la natura complessiva dell’attività e il modo in cui viene concretamente esercitata.
Attività commerciale non esercitata abitualmente
L’art. 67, comma 1, lett. i), del TUIR ricomprende tra i redditi diversi quelli derivanti da attività commerciali non esercitate abitualmente.
La disposizione consente di distinguere questa fattispecie dall’attività d’impresa esercitata abitualmente. In termini pratici, una vendita realmente episodica o comunque riconducibile a un’attività commerciale priva del requisito dell’abitualità può produrre un reddito fiscalmente rilevante senza che, per questo solo motivo, il soggetto debba essere qualificato come imprenditore.
La presenza di un reddito imponibile e l’obbligo di partita IVA sono quindi due questioni differenti: un’attività può essere occasionale e generare comunque un reddito da dichiarare.
Come viene determinato il reddito dell’attività commerciale occasionale
Per le attività commerciali non esercitate abitualmente, l’art. 71, comma 2, del TUIR prevede che il reddito sia determinato come differenza tra l’ammontare percepito nel periodo d’imposta e le spese specificamente inerenti alla sua produzione.
Questo significa che l’incasso derivante dalle vendite non coincide necessariamente con il reddito imponibile. Ai fini fiscali occorre distinguere quanto è stato percepito dalle spese che presentano un collegamento specifico con la produzione di quel reddito.
Il risultato deve poi essere correttamente indicato nella dichiarazione dei redditi secondo le regole previste per i redditi diversi. In questa sede interessa però soprattutto il passaggio precedente: stabilire se l’attività possa ancora essere qualificata come commerciale occasionale oppure abbia ormai assunto carattere abituale.
Quando l’attività diventa abituale e serve la partita IVA
La partita IVA diventa necessaria quando la vendita di beni assume il carattere di attività commerciale esercitata abitualmente. Ai fini IVA, il criterio non è rappresentato da un determinato volume di ricavi, ma dal modo in cui l’attività viene svolta.
Per il 2026 il riferimento è l’art. 4 del D.P.R. n. 633/1972, che riconduce all’esercizio d’impresa lo svolgimento per professione abituale, anche se non esclusiva, delle attività commerciali. La distinzione deve quindi essere costruita contrapponendo l’attività realmente occasionale a quella che ha assunto carattere abituale.
L’abitualità conta più dell’ammontare delle vendite
Non esiste una soglia generale di ricavi che separi automaticamente l’hobbista dall’imprenditore. Il fatto che gli incassi siano modesti non consente, da solo, di qualificare l’attività come occasionale; allo stesso modo, il superamento di una determinata cifra non costituisce autonomamente il presupposto per l’apertura della partita IVA.
La questione da risolvere è diversa: la vendita viene ancora svolta senza carattere di abitualità oppure è diventata un’attività esercitata professionalmente e in modo abituale?
Questo principio è importante perché impedisce di utilizzare limiti monetari, numero di vendite o altre soglie non previste dalla normativa come criteri automatici. La qualificazione fiscale dipende dalla natura dell’attività, non dalla semplice entità economica dei ricavi prodotti.
| Elemento | Attività commerciale occasionale | Attività commerciale abituale |
|---|---|---|
| Carattere dell’attività | Non abituale | Abituale e professionale |
| Qualificazione fiscale | Redditi diversi, se ne ricorrono i presupposti | Attività d’impresa |
| Partita IVA | Non richiesta per il solo fatto di realizzare vendite occasionali | Necessaria per l’esercizio abituale dell’attività |
| Soglia monetaria generale | Non prevista | Non prevista come criterio dell’abitualità |
Abitualità non significa necessariamente attività esclusiva
L’art. 4 del D.P.R. n. 633/1972 richiede che l’attività sia esercitata per professione abituale, ancorché non esclusiva. Questo significa che, per assumere rilevanza come attività d’impresa ai fini IVA, non è necessario che rappresenti l’unica occupazione del soggetto.
Una persona può quindi svolgere un’altra attività lavorativa e, allo stesso tempo, esercitare abitualmente un’attività commerciale. La presenza di un lavoro dipendente o di un’altra occupazione non permette, da sola, di qualificare come occasionale la vendita di beni.
Anche sotto questo profilo il criterio resta quello della modalità concreta con cui l’attività commerciale viene esercitata. L’assenza di esclusività non elimina l’eventuale carattere abituale.
Il criterio IVA nel 2026 e dal 2027
Fino al 31 dicembre 2026, il riferimento normativo resta l’art. 4 del D.P.R. n. 633/1972. Dal 1° gennaio 2027 entrerà in applicazione il Testo unico IVA approvato con il D.Lgs. n. 10/2026, che disciplina l’esercizio delle imprese all’art. 3.
Il passaggio al nuovo Testo unico non modifica il punto centrale rilevante per l’hobbista: anche dal 2027 occorrerà distinguere l’attività commer
Per approfondire: Come vendere prodotti artigianali online?
Il limite di 5.000 euro per gli hobbisti non esiste
Il limite di 5.000 euro non determina se un hobbista debba o meno aprire la partita IVA. Si tratta di una soglia che appartiene alla disciplina previdenziale del lavoro autonomo occasionale e che non può essere utilizzata per qualificare come occasionale un’attività commerciale.
La confusione nasce dal fatto che, nel linguaggio comune, attività molto diverse vengono spesso ricondotte alla stessa idea di “lavoro occasionale”. Dal punto di vista fiscale, però, vendere beni e svolgere una prestazione di servizi non sono la stessa fattispecie e devono essere inquadrate separatamente.
Da dove arriva la soglia di 5.000 euro
La soglia di 5.000 euro è collegata al lavoro autonomo occasionale e alla relativa disciplina contributiva. L’art. 44, comma 2, del D.L. n. 269/2003 prevede l’obbligo di iscrizione alla Gestione Separata per i lavoratori autonomi occasionali al superamento della franchigia annua prevista dalla norma, come chiarito anche dalla circolare INPS n. 103/2004.
La soglia assume quindi rilievo sul piano previdenziale nell’ambito di una prestazione di lavoro autonomo occasionale. Non rappresenta invece una franchigia generale entro la quale chiunque possa esercitare un’attività economica senza partita IVA.
Per la disciplina completa delle prestazioni di servizi svolte in modo non abituale è opportuno distinguere questo tema dalla prestazione occasionale, che risponde a presupposti diversi rispetto alla vendita occasionale di beni.
Perché i 5.000 euro non determinano l’obbligo di partita IVA
Per stabilire se la vendita effettuata da un hobbista richieda la partita IVA, il parametro resta l’abitualità dell’attività commerciale. L’art. 4 del D.P.R. n. 633/1972 non prevede una soglia di 5.000 euro, né un diverso limite di ricavi al di sotto del quale un’attività abituale possa essere automaticamente considerata occasionale.
Ne consegue che possono verificarsi situazioni opposte:
- un’attività può produrre ricavi inferiori a 5.000 euro ed essere comunque esercitata abitualmente;
- un’attività realmente non abituale può generare redditi fiscalmente rilevanti senza che il solo importo incassato determini l’apertura della partita IVA.
Il limite monetario, quindi, non risolve il problema dell’inquadramento. Occorre prima stabilire quale attività viene svolta e con quale carattere.
| Questione | Vendita occasionale di beni | Lavoro autonomo occasionale |
|---|---|---|
| Attività svolta | Attività commerciale non esercitata abitualmente | Prestazione di lavoro autonomo non esercitata abitualmente |
| Criterio rilevante per la partita IVA | Abitualità dell’attività commerciale | Abitualità dell’attività professionale |
| Soglia di 5.000 euro | Non determina l’obbligo di partita IVA | Rileva ai fini previdenziali per la Gestione Separata secondo la disciplina applicabile |
| Errore da evitare | Considerare 5.000 euro una franchigia per vendere senza partita IVA | Confondere soglia contributiva e requisito fiscale dell’abitualità |
Hobbista o attività d’impresa? Albero decisionale
Per capire se un’attività possa ancora essere considerata occasionale, è utile seguire una sequenza logica che parta dalla natura dell’attività svolta e arrivi al requisito dell’abitualità. Non esiste infatti un singolo dato, come il numero delle vendite o l’ammontare degli incassi, che consenta da solo di stabilire se sia necessaria la partita IVA.
L’albero seguente sintetizza i passaggi principali senza sostituire la valutazione delle modalità concrete con cui l’attività viene esercitata.
| Passaggio | Se la risposta è sì | Se la risposta è no |
|---|---|---|
| 1. L’attività consiste nella vendita di beni? | → Passa alla verifica dell’occasionalità dell’attività commerciale. | → Può essere necessario un diverso inquadramento, ad esempio quello relativo a una prestazione di servizi. |
| 2. La vendita è svolta senza carattere di abitualità? | → Può configurarsi un’attività commerciale non esercitata abitualmente, con redditi riconducibili all’art. 67, comma 1, lett. i), TUIR. | → Occorre valutare l’inquadramento come attività d’impresa. |
| 3. L’attività commerciale è esercitata professionalmente e con carattere abituale? | → L’attività rientra nell’esercizio d’impresa e richiede la partita IVA. | → Resta necessario verificare se ricorrono effettivamente i presupposti dell’attività occasionale. |
| 4. Stai usando i 5.000 euro come criterio decisivo? | → Il criterio è errato: la soglia non stabilisce se l’attività commerciale è occasionale o abituale. | → La valutazione può concentrarsi correttamente sulle modalità effettive di esercizio dell’attività. |
L’albero mette in evidenza un punto essenziale: la qualificazione fiscale non deriva dall’etichetta “hobbista”, ma dal modo in cui l’attività viene concretamente esercitata. Una vendita realmente non abituale può rimanere nell’ambito dell’attività commerciale occasionale; quando invece l’attività assume carattere abituale e professionale, si entra nell’esercizio d’impresa e nasce l’obbligo di partita IVA.
Nei casi intermedi, in cui l’attività si sviluppa progressivamente nel tempo, la risposta non può essere ricavata da una soglia monetaria o da un numero prestabilito di operazioni. Occorre considerare l’insieme degli elementi che caratterizzano l’attività.
Quando il confine tra hobby e attività d’impresa è meno evidente
Non tutte le situazioni consentono di distinguere immediatamente tra attività occasionale e attività d’impresa. La difficoltà aumenta soprattutto quando un’attività nata come hobby cresce progressivamente, senza un momento preciso in cui cambia natura. Alcuni scenari aiutano a comprendere dove si concentrano i principali dubbi di qualificazione.
Vendite realmente episodiche di prodotti realizzati nel tempo libero
Una persona realizza saltuariamente alcuni oggetti e li vende in occasioni circoscritte, senza svolgere l’attività con carattere abituale. In una situazione di questo tipo può ricorrere il presupposto dell’attività commerciale non esercitata abitualmente, con eventuale reddito riconducibile all’art. 67, comma 1, lett. i), TUIR.
Il fatto che vi sia una vendita e quindi un incasso non comporta automaticamente l’esercizio d’impresa. Resta però necessario che l’occasionalità riguardi l’attività nel suo complesso e non soltanto il singolo atto di vendita.
Vendite che si ripetono nel tempo
La valutazione diventa più delicata quando le vendite iniziano a ripetersi e l’attività non appare più soltanto episodica. In questo caso non è corretto cercare una soglia numerica di operazioni oltre la quale la partita IVA diventa automaticamente obbligatoria.
Il punto da esaminare resta il carattere con cui l’attività viene svolta: se la vendita assume natura professionale e abituale, si entra nell’ambito dell’attività d’impresa. Il numero delle operazioni può descrivere la situazione concreta, ma non costituisce da solo il criterio giuridico previsto dalla normativa.
Ricavi modesti ma attività esercitata abitualmente
Un’attività può avere dimensioni economiche contenute e, allo stesso tempo, essere esercitata con carattere abituale. Per questo un soggetto che incassa meno di 5.000 euro non può concludere automaticamente di poter operare senza partita IVA.
È proprio in questi casi che la distinzione tra ammontare dei ricavi e natura dell’attività diventa decisiva. La partita IVA non dipende dal raggiungimento di una determinata soglia, ma dalla qualificazione dell’attività come abituale o occasionale.
Vendita di beni e prestazione occasionale non sono la stessa attività
Un altro errore frequente consiste nel trattare allo stesso modo chi vende occasionalmente beni e chi svolge una prestazione di lavoro autonomo occasionale. Le due fattispecie possono essere entrambe non abituali, ma appartengono a categorie differenti.
Nel primo caso si ragiona sull’eventuale attività commerciale non esercitata abitualmente; nel secondo sulla prestazione di lavoro autonomo non esercitata abitualmente. Questa distinzione è essenziale anche per comprendere perché la soglia previdenziale dei 5.000 euro prevista per il lavoro autonomo occasionale non possa essere trasferita automaticamente alle vendite effettuate dall’hobbista.
Vendite online, Etsy e marketplace: cambia qualcosa?
Il fatto che le vendite avvengano online, tramite un marketplace o attraverso una piattaforma come Etsy non modifica il criterio fiscale di fondo. Anche in questi casi occorre stabilire se l’attività commerciale sia svolta occasionalmente oppure con carattere abituale.
Il canale utilizzato per raggiungere i clienti può incidere sulle modalità concrete con cui l’attività viene esercitata, ma non introduce una soglia autonoma oltre la quale la partita IVA diventa obbligatoria. La domanda resta quindi la stessa: l’attività è ancora episodica oppure viene svolta in modo abituale e professionale?
Chi vende prodotti artigianali attraverso internet può approfondire gli aspetti relativi all’avvio e alla gestione dell’attività nella guida dedicata a come vendere prodotti artigianali online.
Per il tema specifico dell’occasionalità nelle operazioni effettuate attraverso piattaforme digitali è disponibile anche l’approfondimento su vendere online senza partita IVA. In questa sede interessa soprattutto mantenere distinta la questione del canale di vendita da quella, fiscalmente decisiva, dell’abitualità dell’attività.
Per approfondire: Aprire partita IVA senza pagare contributi INPS.
Cosa cambia quando l’attività richiede la partita IVA
Quando l’attività commerciale viene esercitata con carattere abituale, il problema non è più stabilire come dichiarare una vendita occasionale, ma inquadrare correttamente un’attività d’impresa. L’apertura della partita IVA rappresenta quindi una conseguenza della qualificazione dell’attività, non una scelta legata al superamento di una soglia di ricavi.
Da questo momento devono essere considerati anche gli ulteriori obblighi fiscali, amministrativi e previdenziali collegati alle caratteristiche concrete dell’attività esercitata.
La partita IVA è solo uno degli adempimenti da valutare
L’apertura della partita IVA non esaurisce gli adempimenti connessi all’avvio di un’attività commerciale. Una volta accertato che l’attività è esercitata abitualmente, occorre definire il corretto inquadramento fiscale e verificare gli eventuali ulteriori adempimenti richiesti in relazione al tipo di attività svolta.
Questi aspetti riguardano una fase successiva rispetto alla domanda affrontata in questa guida. Il primo passaggio resta stabilire correttamente se l’attività possa ancora essere qualificata come occasionale oppure abbia già assunto natura imprenditoriale.
Obbligo fiscale e posizione previdenziale non sono la stessa cosa
L’obbligo di aprire la partita IVA e l’inquadramento previdenziale devono essere tenuti distinti. La qualificazione dell’attività come esercizio abituale d’impresa determina le relative conseguenze fiscali, mentre l’eventuale iscrizione alla Gestione Artigiani o alla Gestione Commercianti INPS dipende dai requisiti previsti per la specifica gestione.
Non è quindi corretto utilizzare la presenza di un lavoro dipendente o di un’altra attività come criterio automatico per escludere gli obblighi previdenziali. La posizione deve essere esaminata separatamente sulla base delle caratteristiche dell’attività esercitata e dei requisiti previsti dalla disciplina applicabile.
Consulenza fiscale online
Non sai se la tua attività è ancora occasionale?
Quando le vendite iniziano a ripetersi, il confine tra attività occasionale e attività d’impresa può diventare meno immediato. Un inquadramento non corretto può incidere sugli obblighi fiscali e previdenziali applicabili. È possibile analizzare le modalità concrete con cui l’attività viene esercitata e individuare il corretto inquadramento.
Richiedi una consulenza →Domande frequenti
Un hobbista può vendere senza partita IVA?
Sì, quando la vendita rientra in un’attività commerciale effettivamente non esercitata abitualmente. Non è però sufficiente definirsi “hobbista”: occorre valutare le modalità concrete con cui l’attività viene svolta e verificare che non abbia assunto carattere abituale e professionale.
Fino a 5.000 euro si può vendere senza partita IVA?
No. Non esiste una soglia generale di 5.000 euro che consenta all’hobbista di vendere senza partita IVA. La cifra di 5.000 euro appartiene alla disciplina previdenziale del lavoro autonomo occasionale e non determina se un’attività commerciale sia occasionale o abituale.
Quante vendite si possono fare senza partita IVA?
La normativa non stabilisce un numero massimo di vendite che garantisca l’occasionalità. Il criterio decisivo è il carattere abituale o meno dell’attività commerciale. Il numero delle operazioni può descrivere la situazione concreta, ma non rappresenta da solo una soglia fiscale automatica.
I redditi dell’hobbista devono essere dichiarati?
Un’attività commerciale non esercitata abitualmente può comunque generare redditi fiscalmente rilevanti. L’art. 67, comma 1, lett. i), TUIR ricomprende tra i redditi diversi quelli derivanti da attività commerciali non esercitate abitualmente.
Vendere su Etsy o su un marketplace obbliga ad aprire partita IVA?
Il semplice utilizzo di Etsy o di un altro marketplace non costituisce, da solo, il criterio che determina l’obbligo di partita IVA. Anche nelle vendite online occorre stabilire se l’attività commerciale sia svolta occasionalmente oppure con carattere abituale e professionale.
Un lavoratore dipendente può avere anche un’attività commerciale abituale?
Sì. Ai fini IVA l’attività d’impresa può essere esercitata abitualmente anche se non rappresenta l’attività esclusiva del soggetto. La presenza di un lavoro dipendente non rende quindi automaticamente occasionale un’attività commerciale svolta parallelamente.
Fonti e riferimenti
- D.P.R. 26 ottobre 1972, n. 633, art. 4 – Esercizio di imprese. Fonte normativa utilizzata per individuare, fino al 31 dicembre 2026, il requisito dell’esercizio per professione abituale, anche se non esclusiva, dell’attività commerciale ai fini IVA.
- D.Lgs. 19 gennaio 2026, n. 10, art. 3 – Testo unico delle disposizioni legislative in materia di imposta sul valore aggiunto. Fonte normativa di riferimento dal 1° gennaio 2027 per la disciplina dell’esercizio d’impresa ai fini IVA. Il nuovo Testo unico mantiene centrale il carattere abituale dell’attività.
- D.P.R. 22 dicembre 1986, n. 917, art. 67, comma 1, lett. i) – Redditi diversi. Riferimento applicabile fino al 31 dicembre 2026 per i redditi derivanti da attività commerciali non esercitate abitualmente.
- D.P.R. 22 dicembre 1986, n. 917, art. 71, comma 2. Riferimento applicabile fino al 31 dicembre 2026 per la determinazione dei redditi derivanti da attività commerciali non esercitate abitualmente, sulla base della differenza tra quanto percepito e le spese specificamente inerenti alla loro produzione.
- D.Lgs. 19 giugno 2026, n. 117, art. 64 – Redditi d’impresa. Riferimento applicabile dal 1° gennaio 2027. La disposizione riconduce al reddito d’impresa l’esercizio per professione abituale, anche se non esclusiva, delle attività commerciali indicate dalla norma.
- D.Lgs. 19 giugno 2026, n. 117, art. 76, comma 1, lett. s) – Redditi diversi. Riferimento applicabile dal 1° gennaio 2027 per i redditi derivanti da attività commerciali non esercitate abitualmente.
- D.Lgs. 19 giugno 2026, n. 117, art. 80, comma 2 – Altri redditi. Riferimento applicabile dal 1° gennaio 2027 per la determinazione dei redditi derivanti dalle attività commerciali non esercitate abitualmente.
- Art. 44, comma 2, D.L. 30 settembre 2003, n. 269, convertito dalla L. 24 novembre 2003, n. 326. Fonte normativa utilizzata per distinguere la soglia previdenziale di 5.000 euro prevista per il lavoro autonomo occasionale dal criterio fiscale che determina l’obbligo di partita IVA.
- INPS, circolare 6 luglio 2004, n. 103. Documento di prassi previdenziale utilizzato per chiarire che i 5.000 euro costituiscono una franchigia ai fini della Gestione Separata per le attività considerate dalla specifica disciplina e non una soglia generale per svolgere attività commerciali senza partita IVA.
- INPS – Iscrizione alla Gestione Commercianti. Fonte istituzionale utilizzata per il raccordo previdenziale relativo ai requisiti di partecipazione personale al lavoro aziendale con carattere di abitualità e prevalenza.
