
Hobbisti e vendita occasionale: quando serve la partita IVA, come dichiarare i redditi, ricevute, mercatini, tesserino e vendita online.
Chi vende occasionalmente prodotti fatti a mano deve distinguere tra regole fiscali nazionali, disciplina dei mercatini e obblighi delle piattaforme digitali. La guida chiarisce quando l’attività può restare occasionale e quando richiede un diverso inquadramento.
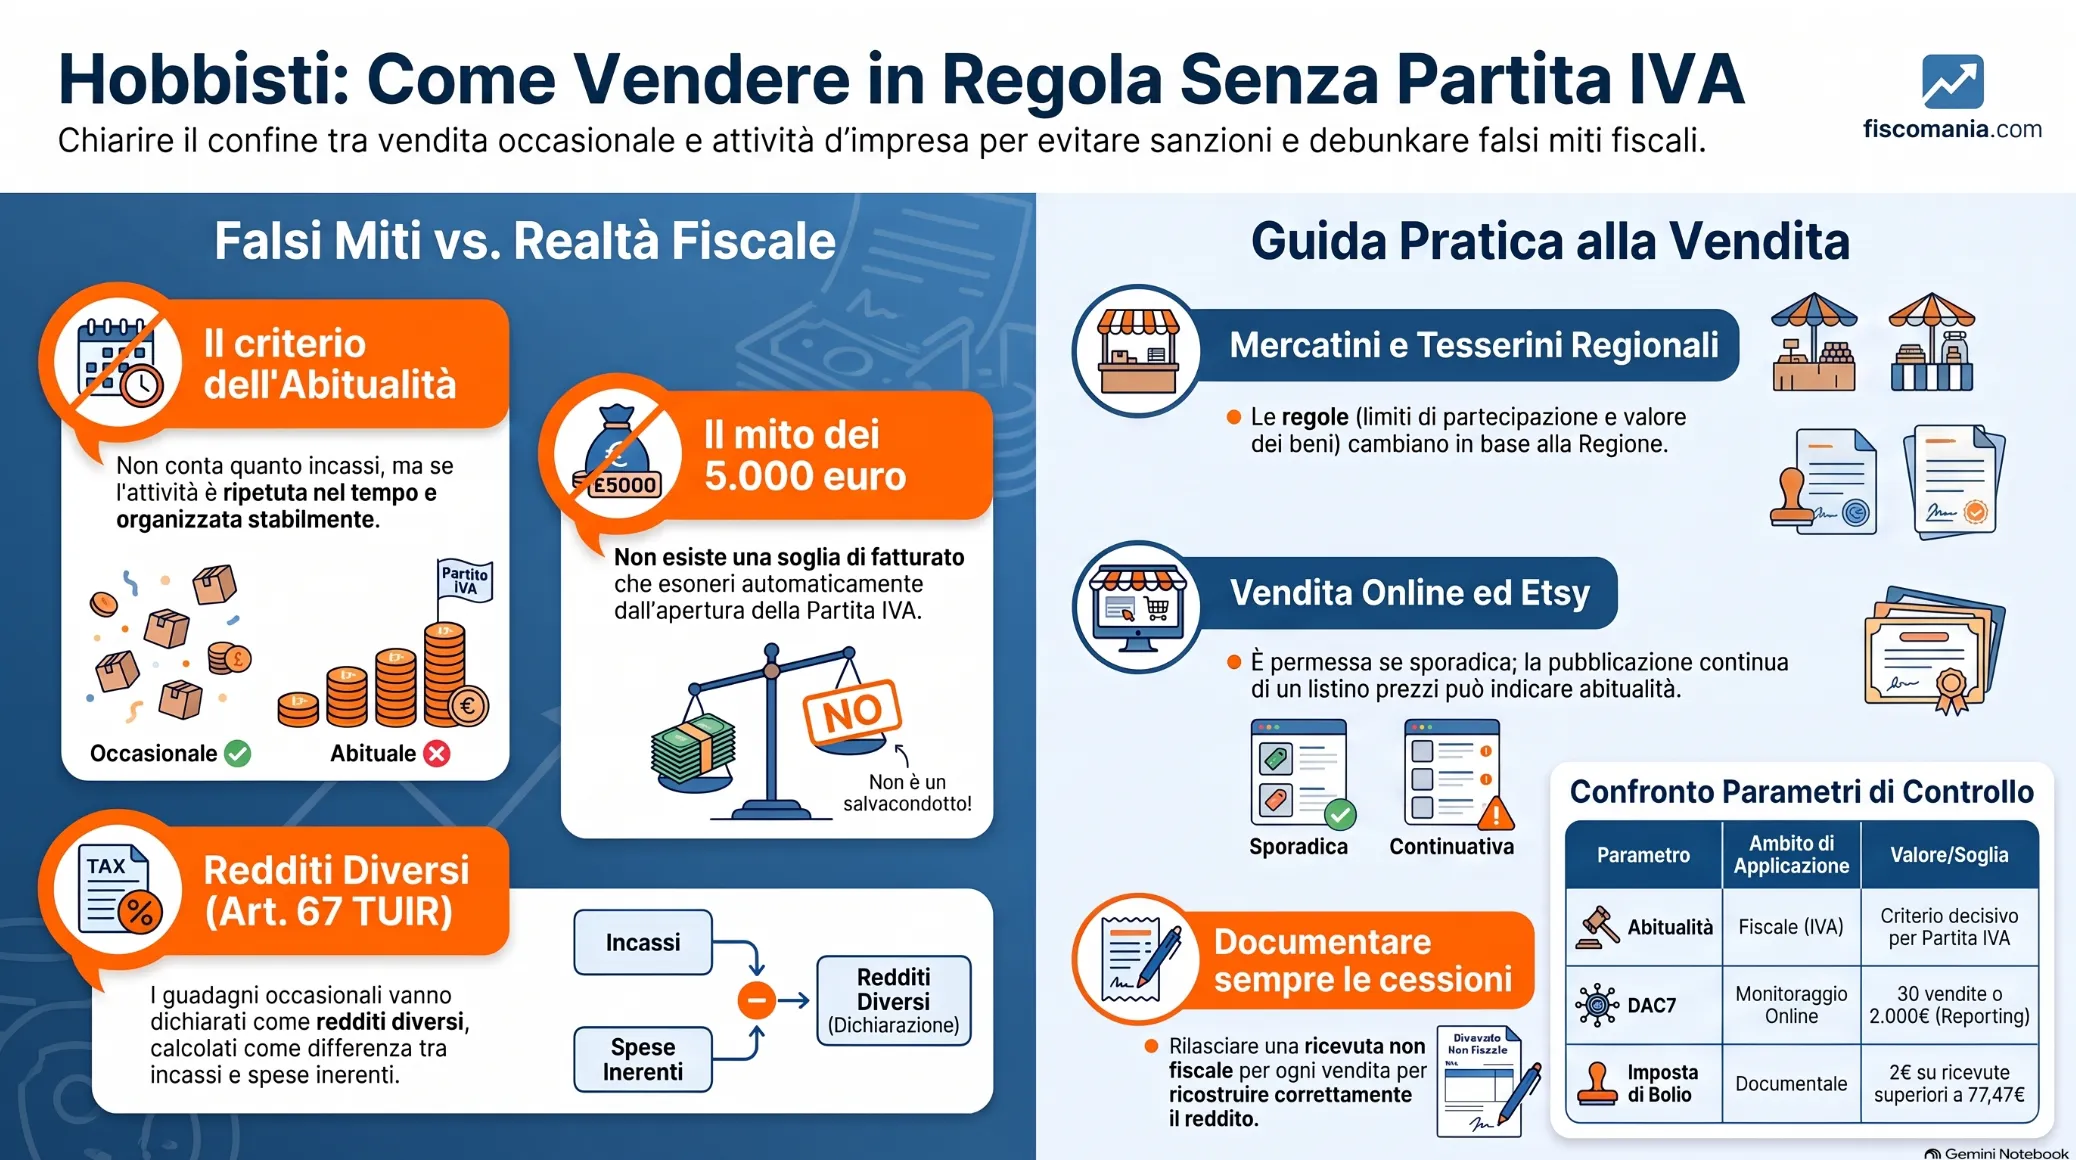
Un hobbista può effettuare vendite senza partita IVA quando l’attività commerciale è svolta in modo realmente occasionale e non abituale. Non esiste una soglia nazionale di ricavi che, da sola, consenta di vendere senza partita IVA: occorre valutare le modalità concrete con cui l’attività viene esercitata. I proventi derivanti da attività commerciali non esercitate abitualmente rientrano tra i redditi diversi ai fini delle imposte sui redditi. Un piano distinto riguarda invece la partecipazione ai mercatini, per la quale Regioni e Comuni possono prevedere tesserini, limiti e condizioni specifiche. Anche le soglie DAC7 utilizzate dalle piattaforme digitali riguardano la comunicazione dei dati e non determinano automaticamente l’obbligo di apertura della partita IVA.
Chi è un hobbista ai fini fiscali?
Il termine hobbista non identifica una categoria fiscale autonoma. Per stabilire il trattamento tributario delle vendite occorre guardare alla natura concreta dell’attività svolta: quando una persona realizza o acquista beni per venderli senza esercitare l’attività in modo abituale, può ricadere nell’ambito delle attività commerciali non esercitate abitualmente previste dall’art. 67, comma 1, lett. i), del TUIR.
Questa distinzione è importante perché la parola “hobbista” viene utilizzata anche dalle normative regionali che regolano mercatini e commercio su aree pubbliche. La qualifica prevista per partecipare a una manifestazione locale, tuttavia, non determina da sola l’inquadramento fiscale dell’attività: regole tributarie e regole amministrative rispondono a finalità diverse.
Hobbista e attività commerciale occasionale
Ai fini delle imposte sui redditi, il riferimento è l’attività commerciale esercitata in modo non abituale. L’art. 67, comma 1, lett. i), del TUIR include infatti tra i redditi diversi quelli derivanti da attività commerciali non esercitate abitualmente. Anche l’Agenzia delle Entrate, nelle istruzioni dichiarative, distingue espressamente questi redditi da quelli prodotti nell’esercizio abituale di un’impresa.
Lo stesso criterio dell’abitualità assume rilievo ai fini IVA. L’art. 4 del DPR n. 633/1972 collega l’esercizio d’impresa allo svolgimento per professione abituale, anche se non esclusiva, delle attività commerciali indicate dalla norma. Ne deriva che il punto centrale non è attribuire alla persona l’etichetta di “hobbista”, ma comprendere se le vendite costituiscano un’attività episodica oppure abbiano assunto i caratteri di un’attività esercitata abitualmente. Il modo in cui questo confine deve essere valutato sarà approfondito nella sezione successiva.
Hobbista, creativo e artigiano non sono sempre la stessa cosa
Non esiste una distinzione nazionale secondo cui l’hobbista si limiterebbe ad assemblare beni mentre il creativo realizzerebbe necessariamente prodotti nuovi. Le definizioni utilizzate per mercatini e manifestazioni possono cambiare in base alla disciplina territoriale applicabile.
Un esempio significativo è l’Emilia-Romagna, dove la normativa distingue l’hobbista dall’operatore dell’ingegno creativo: il primo vende occasionalmente, nei mercatini regolamentati, oggetti nuovi o usati che non siano proprie opere creative o artigianali; il secondo vende invece beni realizzati attraverso il proprio ingegno artistico e creativo. Questa è però una qualificazione legata alla disciplina regionale del commercio su aree pubbliche e non può essere trasformata in una definizione fiscale valida in tutta Italia.
Per questo motivo, chi realizza gioielli, decorazioni, oggetti in legno, ceramiche, stampe o altri prodotti handmade non può stabilire il proprio inquadramento fiscale semplicemente chiedendosi se sia “hobbista”, “creativo” o “artigiano”. Il primo passaggio è capire con quali modalità e con quale continuità viene svolta la vendita; solo successivamente assumono rilievo le eventuali qualificazioni e autorizzazioni previste per il canale o il territorio in cui si opera.
Quando un hobbista può vendere senza partita IVA?
Un hobbista può effettuare vendite senza partita IVA finché l’attività commerciale conserva carattere non abituale. Non è quindi sufficiente guardare a quanto viene incassato durante l’anno o al numero delle vendite: il criterio previsto dalla disciplina IVA riguarda le modalità con cui l’attività viene concretamente esercitata.
L’art. 4 del DPR n. 633/1972 definisce infatti esercizio d’impresa lo svolgimento per professione abituale, anche se non esclusiva, delle attività commerciali indicate dalla norma. Sul versante delle imposte sui redditi, l’art. 67, comma 1, lett. i), del TUIR colloca invece tra i redditi diversi quelli derivanti da attività commerciali non esercitate abitualmente. Il confine tra le due situazioni passa quindi dall’occasionalità all’abitualità dell’attività, non dal superamento di una soglia prestabilita.
Il criterio decisivo è l’abitualità dell’attività
Per stabilire se una vendita possa essere ricondotta all’attività occasionale occorre considerare come l’attività viene svolta nel suo complesso. Una vendita isolata o episodica presenta caratteristiche diverse rispetto a un’attività sviluppata con continuità, ripetuta nel tempo e strutturata per raggiungere stabilmente il mercato.
La legge non individua però un numero massimo di vendite oltre il quale l’attività diventa automaticamente abituale. Allo stesso modo, la circostanza che l’attività venga svolta nel tempo libero o insieme a un lavoro dipendente non è sufficiente, da sola, a escluderne l’abitualità: l’art. 4 del DPR n. 633/1972 precisa espressamente che l’esercizio dell’impresa può essere abituale anche se non esclusivo.
Per questo l’inquadramento richiede una valutazione complessiva delle modalità di vendita. La frequenza delle operazioni, la loro ripetizione nel tempo e l’esistenza di una struttura stabilmente rivolta alla commercializzazione possono assumere rilievo, ma non devono essere trasformate in soglie numeriche che la normativa non prevede.
Non esiste il limite di 5.000 euro per vendere senza partita IVA
Una delle convinzioni più diffuse è che sia possibile vendere come hobbista senza partita IVA purché i ricavi rimangano entro 5.000 euro all’anno. Per l’attività commerciale occasionale non esiste, tuttavia, una soglia di questo tipo che determini automaticamente l’obbligo o l’esonero dall’apertura della partita IVA.
Il punto è particolarmente importante perché nel sistema tributario esistono diverse soglie monetarie, ciascuna riferita a una specifica disciplina. Un limite previsto ai fini dichiarativi, previdenziali o amministrativi non può essere utilizzato automaticamente per stabilire se un’attività commerciale sia abituale ai fini IVA.
Di conseguenza, anche ricavi inferiori a 5.000 euro non consentono di qualificare automaticamente l’attività come occasionale. Allo stesso modo, il superamento di tale importo non costituisce, da solo, il momento nel quale un hobbista diventa imprenditore. Occasionalità fiscale e volume degli incassi non sono concetti equivalenti.
Quando l’attività cresce e cambia natura
Il problema cambia quando le vendite non rappresentano più episodi circoscritti, ma diventano un’attività esercitata stabilmente. In questa situazione occorre chiedersi se sia ancora corretto applicare l’inquadramento dell’attività commerciale non abituale oppure se siano ormai presenti i presupposti dell’esercizio d’impresa ai fini fiscali e IVA.
Non esiste quindi un momento identificabile attraverso una sola cifra, un determinato numero di ordini o una specifica piattaforma di vendita. La qualificazione dipende dalle caratteristiche effettive dell’attività e dal modo in cui questa viene organizzata e svolta nel tempo.
Quando emerge il carattere abituale dell’attività, il tema non è più quello della semplice vendita occasionale dell’hobbista, ma quello del corretto inquadramento dell’attività imprenditoriale. In quel caso diventano rilevanti apertura della partita IVA, regime fiscale, eventuali obblighi previdenziali e ulteriori adempimenti, aspetti approfonditi nella guida dedicata a quando un hobbista deve aprire partita IVA.
Hobbista, mercatino o marketplace: quale regola bisogna guardare?
Per inquadrare correttamente l’attività di un hobbista occorre evitare di sovrapporre regole che rispondono a finalità diverse. L’occasionalità fiscale, la partecipazione a un mercatino e gli obblighi di comunicazione di una piattaforma digitale non utilizzano lo stesso criterio e le relative soglie non sono intercambiabili.
Un limite previsto da una Regione per partecipare ai mercatini, ad esempio, non stabilisce quando nasce l’obbligo di aprire partita IVA. Allo stesso modo, le soglie previste dalla DAC7 servono a individuare i venditori esclusi dagli obblighi di comunicazione delle piattaforme, ma non rappresentano una soglia fiscale entro la quale l’attività è automaticamente occasionale.
| Situazione | Piano da considerare | Domanda decisiva | Conseguenza da valutare |
|---|---|---|---|
| Vendite sporadiche di beni | Imposte sui redditi e IVA | L’attività è realmente non abituale? | Possibile attività commerciale occasionale |
| Vendite svolte con continuità | Disciplina dell’esercizio d’impresa | L’attività ha assunto carattere abituale? | Possibile necessità di un inquadramento imprenditoriale e della partita IVA |
| Partecipazione a mercatini | Normativa regionale e regolamenti applicabili | Quali condizioni sono previste nel territorio e per la manifestazione? | Possibili tesserini, limiti alle partecipazioni, valori massimi o altri adempimenti |
| Vendite tramite marketplace | Regole fiscali dell’attività + DAC7 | L’attività è abituale? La piattaforma deve comunicare i dati? | Due verifiche distinte che non devono essere confuse |
La tabella mette in evidenza il punto centrale: non esiste un unico “limite dell’hobbista” valido per tutte le situazioni. La qualificazione fiscale dipende dalle caratteristiche dell’attività; la partecipazione ai mercatini può essere soggetta a condizioni territoriali autonome; la DAC7 disciplina invece la comunicazione di determinate informazioni da parte delle piattaforme digitali.
Per questo un numero di vendite, un limite di valore o una soglia di incassi può assumere significati molto diversi a seconda della norma che lo prevede. Prima di applicare una soglia occorre quindi individuare a quale disciplina appartiene e quale problema intende regolare.
Quando l’hobby cambia natura: quattro situazioni da distinguere
Il confine tra vendita occasionale e attività abituale non può essere individuato attraverso una sola circostanza. Numero delle operazioni, continuità, organizzazione della vendita, utilizzo di canali digitali e partecipazione a mercatini devono essere letti nel contesto complessivo dell’attività.
Gli scenari che seguono servono quindi a evidenziare quali elementi possono modificare l’inquadramento, senza trasformarli in soglie automatiche.
Poche vendite sporadiche durante l’anno
Chi realizza alcuni oggetti nel proprio tempo libero e li vende soltanto in occasioni circoscritte si trova, in linea generale, in una situazione più vicina all’attività commerciale non abituale rispetto a chi mantiene un’attività di vendita continuativa.
Il numero ridotto delle operazioni, tuttavia, non costituisce da solo una regola fiscale. Occorre considerare anche come vengono effettuate le vendite, se esiste un’organizzazione stabile e se l’attività viene ripetuta nel tempo secondo modalità che evidenziano continuità. La qualificazione deriva quindi dall’insieme delle circostanze e non dalla possibilità di contare un determinato numero di cessioni.
Partecipazione ricorrente a mercatini
La presenza ai mercatini introduce due piani distinti. Da un lato resta necessario stabilire se l’attività commerciale sia occasionale o abituale ai fini fiscali; dall’altro occorre rispettare le regole previste per la partecipazione alle manifestazioni nel territorio interessato.
Partecipare più volte durante l’anno non determina automaticamente l’obbligo di aprire partita IVA, ma la ripetizione sistematica delle vendite diventa uno degli elementi da considerare nel quadro complessivo dell’attività. Parallelamente, possono trovare applicazione limiti al numero delle manifestazioni, tesserini o altre condizioni stabilite dalla normativa regionale e dai regolamenti applicabili. Le due verifiche devono essere mantenute separate.
Prodotti continuamente disponibili online
Anche la vendita attraverso un sito, un social network o un marketplace deve essere valutata sulla base delle modalità effettive con cui viene esercitata. La semplice pubblicazione online di un prodotto non determina automaticamente l’esistenza di un’impresa, così come non esiste una regola secondo cui l’esposizione di un prezzo comporti sempre l’obbligo di partita IVA.
La situazione cambia però quando il canale digitale viene utilizzato stabilmente per proporre prodotti, raccogliere ordini e organizzare le vendite con continuità. In questo caso la presenza online non costituisce una soglia autonoma, ma può concorrere, insieme agli altri elementi dell’attività, alla valutazione del requisito dell’abitualità.
Superamento delle soglie DAC7
Un ulteriore equivoco può nascere quando una piattaforma comunica i dati del venditore in applicazione della DAC7. Per le vendite di beni, la disciplina europea individua tra i venditori esclusi dalla comunicazione quelli per i quali la piattaforma ha facilitato meno di 30 operazioni e per i quali l’importo totale dei corrispettivi non supera 2.000 euro nel periodo di comunicazione.
Il superamento di questi parametri può quindi comportare la comunicazione dei dati da parte della piattaforma, ma non significa automaticamente che il venditore debba aprire partita IVA. La DAC7 disciplina il reporting delle piattaforme; l’inquadramento fiscale dell’attività continua invece a dipendere, tra gli altri elementi, dal carattere abituale o non abituale con cui viene svolta la vendita.
Per approfondire: “Hobbista e partita Iva: quando è conveniente?” e “Aprire Partita IVA: consigli, costi e suggerimenti“.
Come vengono tassati i redditi dell’hobbista?
Quando le vendite costituiscono un’attività commerciale non esercitata abitualmente, i proventi non sono redditi d’impresa ma rientrano tra i redditi diversi previsti dall’art. 67, comma 1, lett. i), del TUIR.
La tassazione non riguarda necessariamente l’intero ammontare incassato. L’art. 71, comma 2, del TUIR prevede infatti che il reddito delle attività commerciali occasionali sia determinato considerando quanto percepito nel periodo d’imposta e le spese specificamente inerenti alla sua produzione. È quindi necessario distinguere tra corrispettivi incassati e reddito imponibile.
Redditi da attività commerciale occasionale
L’hobbista che effettua vendite occasionali non dichiara un reddito d’impresa soltanto perché ha ceduto beni dietro corrispettivo. Quando manca il requisito dell’abitualità, l’art. 67, comma 1, lett. i), del TUIR riconduce il reddito alla categoria dei redditi diversi derivanti da attività commerciali non esercitate abitualmente.
Questa qualificazione riguarda il reddito prodotto dall’attività e non introduce una franchigia entro la quale le vendite siano fiscalmente irrilevanti. Anche per questo è necessario mantenere separati due problemi: stabilire se l’attività è occasionale e determinare quale reddito deriva dalle vendite effettuate.
Come si determina il reddito imponibile
Per le attività commerciali occasionali il reddito imponibile è determinato dalla differenza tra l’ammontare percepito nel periodo d’imposta e le spese specificamente inerenti alla produzione di quel reddito.
In pratica, non si guarda soltanto all’importo complessivamente incassato. Possono assumere rilievo le spese effettivamente collegate alle operazioni svolte, purché sia possibile documentarne l’inerenza. Non è invece corretto sottrarre indistintamente qualsiasi costo sostenuto per l’hobby personale quando non esiste un collegamento con le vendite che hanno generato il reddito.
Le istruzioni dell’Agenzia delle Entrate richiedono inoltre di poter ricostruire, per ciascuna operazione, i corrispettivi percepiti, le spese inerenti e il reddito conseguito. Le spese considerate non possono comunque eccedere i relativi corrispettivi.
Corrispettivi e reddito non sono la stessa cosa
Questa distinzione è rilevante anche quando si parla impropriamente di un “limite di guadagno dell’hobbista”. Se, ad esempio, vengono incassati corrispettivi per la vendita di prodotti realizzati o acquistati nell’ambito dell’attività occasionale, l’importo incassato non coincide necessariamente con il reddito che concorre alla tassazione.
Occorre quindi evitare di utilizzare come sinonimi incassi, ricavi e reddito imponibile. Sono grandezze che rispondono a funzioni diverse e nessuna di esse, considerata isolatamente, stabilisce se l’attività sia abituale oppure occasionale.
Quando il reddito deve essere indicato nella dichiarazione
I redditi derivanti da attività commerciali non esercitate abitualmente trovano spazio nella dichiarazione dei redditi. Nel modello 730/2026, relativo ai redditi 2025, l’Agenzia delle Entrate li ricomprende tra i redditi derivanti da attività occasionale da indicare nel rigo D5; l’informazione viene gestita in modo corrispondente anche nel modello Redditi Persone fisiche.
L’eventuale esonero dalla presentazione della dichiarazione deve però essere valutato considerando la situazione complessiva del contribuente e le condizioni previste dalle istruzioni dichiarative. Non è corretto trasformare una soglia reddituale in una regola generale secondo cui, al di sotto di un certo importo, il reddito dell’hobbista non debba essere dichiarato.
La soglia di 5.500 euro non è il limite dell’hobbista
Anche il riferimento a 5.500 euro deve essere letto nel contesto corretto. L’art. 13, comma 5, del TUIR utilizza tale importo nella disciplina della detrazione spettante, tra gli altri, per i redditi derivanti dalle attività commerciali non esercitate abitualmente.
Questo valore non rappresenta quindi né il limite entro cui si può vendere senza partita IVA né una franchigia generale di reddito dell’hobbista. L’eventuale esonero dichiarativo dipende dalle specifiche condizioni previste per il contribuente, mentre la qualificazione dell’attività come occasionale continua a dipendere dal diverso criterio dell’abitualità.
Il precedente riferimento a 4.800 euro, ancora presente in molte guide, non deve pertanto essere utilizzato come soglia fiscale generale per l’attività dell’hobbista.
Come documentare le vendite occasionali dell’hobbista?
Chi effettua vendite nell’ambito di un’attività commerciale occasionale deve poter ricostruire i corrispettivi percepiti e le spese inerenti alle singole operazioni. La documentazione assume quindi rilievo sia nei rapporti con l’acquirente sia per determinare e dichiarare correttamente l’eventuale reddito prodotto.
L’hobbista che opera al di fuori di un’attività abituale e non è titolare di partita IVA per queste operazioni non emette una fattura IVA come un’impresa. La cessione può essere documentata attraverso una ricevuta o quietanza che consenta di identificare l’operazione effettuata e il relativo corrispettivo.
La ricevuta per la vendita occasionale
La ricevuta rilasciata in occasione della vendita non deve essere confusa con il documento commerciale emesso da chi esercita un’attività d’impresa. Nel caso dell’hobbista serve invece a lasciare evidenza della singola operazione e del pagamento ricevuto.
Per rendere il documento utile alla ricostruzione della vendita è opportuno che permetta di individuare almeno le parti, la data, i beni ceduti e il corrispettivo. Può inoltre essere indicato che si tratta di una cessione effettuata nell’ambito di un’attività commerciale non esercitata abitualmente.
Conservare una documentazione ordinata delle operazioni è particolarmente importante perché, ai fini dichiarativi, devono poter essere ricostruiti i corrispettivi percepiti e le spese riferibili alle singole vendite.
Imposta di bollo sulla ricevuta
Le ricevute e le quietanze rientrano tra i documenti disciplinati dall’art. 13 della Tariffa, Parte I, allegata al DPR n. 642/1972. Quando la somma indicata nel documento supera 77,47 euro, trova applicazione l’imposta di bollo nella misura di 2 euro, salvo specifiche ipotesi di esenzione.
Il bollo deve essere assolto sul documento soggetto all’imposta. Non si tratta di IVA e non modifica il reddito prodotto dalla vendita: è un tributo riferito alla formazione della ricevuta o quietanza.
Anche in questo caso la soglia di 77,47 euro non ha alcun rapporto con il limite entro cui un soggetto può operare come hobbista. Stabilisce esclusivamente quando il documento rientra nell’applicazione dell’imposta di bollo.
Documenti e costi da conservare
La documentazione non riguarda soltanto gli incassi. Per determinare il reddito derivante dall’attività commerciale occasionale assumono rilievo anche le spese specificamente inerenti alla produzione dei relativi redditi, nei limiti previsti dall’art. 71, comma 2, del TUIR.
Le istruzioni dell’Agenzia delle Entrate richiedono di compilare e conservare un apposito prospetto nel quale siano indicati, per ciascuna operazione, l’importo lordo dei corrispettivi, le spese inerenti e il reddito conseguito. Le spese indicate non possono superare i corrispettivi relativi alle operazioni cui si riferiscono.
Diventa quindi opportuno conservare in modo coordinato la documentazione delle vendite e quella relativa ai costi effettivamente collegati alla produzione dei beni ceduti. La possibilità di documentare un costo è rilevante anche per distinguerlo dalle normali spese sostenute per l’hobby personale, che non possono essere automaticamente imputate all’attività occasionale.
Vendere ai mercatini: tesserino e regole regionali
La vendita nei mercatini richiede una verifica ulteriore rispetto all’inquadramento fiscale dell’attività. Non esiste infatti una disciplina nazionale uniforme dell’hobbista nei mercatini: Regioni e, nell’ambito delle rispettive competenze, Comuni possono prevedere condizioni specifiche per la partecipazione delle persone che vendono occasionalmente.
Per questo il fatto di poter partecipare legittimamente a un mercatino come hobbista non risolve, da solo, il problema fiscale dell’abitualità. Allo stesso modo, un limite previsto dalla normativa regionale per i beni venduti o per il numero delle manifestazioni non diventa una soglia nazionale per operare senza partita IVA.
Il tesserino da hobbista non è disciplinato allo stesso modo in tutta Italia
In diverse Regioni la partecipazione ai mercatini da parte dei venditori non professionali è subordinata al rilascio di un tesserino identificativo, ma requisiti, durata, modalità di rilascio e limiti dell’attività dipendono dalla disciplina territoriale applicabile.
In Piemonte, ad esempio, il venditore occasionale può partecipare ai mercatini per non più di 36 volte all’anno nel territorio regionale e deve essere munito dell’apposito tesserino. In Toscana il non professionista può partecipare a un massimo di 10 manifestazioni all’anno ed è previsto un tesserino di riconoscimento. Anche Liguria ed Emilia-Romagna disciplinano specificamente l’accesso degli hobbisti alle manifestazioni.
Prima di partecipare a un mercatino occorre quindi considerare la normativa della Regione interessata e le regole applicabili alla singola manifestazione. Non è corretto presupporre che un tesserino ottenuto secondo una determinata disciplina produca automaticamente gli stessi effetti in ogni territorio.
Perché non esiste un limite nazionale di 250 euro
Anche il valore massimo dei beni mostra chiaramente perché non sia possibile costruire una regola nazionale partendo dalle disposizioni sui mercatini. Il limite di 250 euro talvolta indicato come soglia generale dell’hobbista non può essere considerato una regola fiscale valida in tutta Italia.
Le discipline regionali adottano infatti criteri differenti. Alcune stabiliscono un prezzo massimo per il singolo bene, altre considerano il valore complessivo degli oggetti esposti, altre ancora distinguono tra hobbisti e creatori di opere dell’ingegno.
| Territorio | Regola esemplificativa | Tesserino | Cosa dimostra |
|---|---|---|---|
| Piemonte | Massimo 36 partecipazioni annue e prezzo del singolo bene non superiore a 150 euro | Previsto | Limite riferito alla disciplina regionale dei mercatini |
| Toscana | Massimo 10 manifestazioni annue; beni autoprodotti fino a 100 euro ciascuno e valore complessivo esposto fino a 1.000 euro | Previsto | Parametri diversi da quelli piemontesi |
| Emilia-Romagna | La disciplina distingue l’hobbista dall’operatore dell’ingegno creativo | Previsto per l’hobbista | Anche la definizione delle figure può cambiare territorialmente |
| Liguria | Massimo 24 partecipazioni annue e valore complessivo degli oggetti nella manifestazione non superiore a 1.000 euro | Previsto | Il limite può riguardare il valore complessivo anziché il singolo bene |
La tabella non rappresenta un elenco completo delle regole italiane, ma mostra perché numero di mercatini, valore massimo del bene e tesserino devono essere ricondotti alla normativa territoriale che li prevede. Non sono parametri utilizzabili automaticamente per stabilire se l’attività sia occasionale ai fini delle imposte sui redditi o dell’IVA.
Chi intende vendere in più territori deve quindi considerare separatamente i requisiti previsti per ciascuna manifestazione, senza confondere questi adempimenti amministrativi con la qualificazione fiscale dell’attività.
Un hobbista può vendere online?
Un hobbista può utilizzare Internet per effettuare vendite occasionali, ma il canale online non modifica il criterio fiscale dell’abitualità. Pubblicare un prodotto su Internet, utilizzare un social network o servirsi di un marketplace non comporta, da solo, l’obbligo di aprire partita IVA.
Occorre invece valutare come viene esercitata nel complesso l’attività di vendita. Una presenza digitale utilizzata soltanto per operazioni sporadiche deve essere distinta da un sistema stabilmente predisposto per presentare prodotti, raccogliere ordini e realizzare vendite nel tempo.
Vendere online non significa automaticamente esercitare un’impresa
Non esiste una regola secondo cui la semplice indicazione online di un prezzo, la pubblicazione di un annuncio o l’apertura di un profilo su una piattaforma trasformino automaticamente una vendita occasionale in attività d’impresa.
Il criterio rimane quello previsto dall’art. 4 del DPR n. 633/1972: ai fini IVA assume rilievo lo svolgimento dell’attività commerciale per professione abituale, anche se non esclusiva. Il mezzo utilizzato per raggiungere l’acquirente rappresenta quindi una delle circostanze concrete da considerare, ma non sostituisce la valutazione dell’abitualità.
Quando le vendite online diventano continuative e il canale digitale viene stabilmente organizzato per commercializzare i prodotti, diventa invece necessario valutare se sussistano i presupposti dell’attività d’impresa. Il tema è approfondito nella guida dedicata a come vendere online senza partita IVA.
Sito, social network e marketplace
Le vendite possono essere effettuate attraverso strumenti molto diversi: un annuncio occasionale, un profilo social, un marketplace oppure un sito dedicato. La scelta del canale non determina da sola l’inquadramento fiscale, ma le modalità con cui viene utilizzato possono contribuire a descrivere la struttura dell’attività.
Per chi realizza prodotti handmade, il passaggio da alcune cessioni episodiche a un’attività stabilmente organizzata per raggiungere clienti, presentare un assortimento e gestire ordini richiede quindi particolare attenzione. Quando l’obiettivo diventa avviare una vera attività di commercializzazione, gli adempimenti sono diversi da quelli dell’hobbista e sono approfonditi nella guida su come vendere prodotti artigianali online.
Vendere prodotti handmade su Etsy
La stessa impostazione vale per Etsy. L’utilizzo del marketplace non costituisce una soglia fiscale autonoma: occorre distinguere chi effettua vendite realmente occasionali da chi utilizza la piattaforma per esercitare in modo abituale un’attività commerciale.
Non è quindi corretto affermare né che la semplice apertura di un account Etsy renda sempre necessaria la partita IVA, né che piccoli importi incassati attraverso la piattaforma garantiscano automaticamente il carattere occasionale dell’attività.
Quando Etsy viene utilizzato come canale stabile di commercializzazione dei prodotti, occorre affrontare l’inquadramento fiscale e gli adempimenti propri dell’attività. Per questi aspetti è disponibile la guida specifica su come vendere su Etsy.
Leggi anche: “Temporary store: guida all’apertura e adempimenti“.
DAC7: cosa significano le soglie per chi vende online?
La DAC7 ha introdotto obblighi di raccolta e comunicazione dei dati a carico dei gestori di determinate piattaforme digitali. Per chi vende beni online è importante non confondere questi obblighi informativi con le regole che stabiliscono se l’attività sia occasionale oppure abituale.
Le soglie previste dalla DAC7 servono infatti a individuare alcuni venditori esclusi dalla comunicazione. Non stabiliscono quanto un hobbista possa vendere senza partita IVA e non sostituiscono il criterio dell’abitualità dell’attività.
Le soglie DAC7 riguardano la comunicazione dei dati
Ai sensi del D.Lgs. n. 32/2023, che ha attuato in Italia la Direttiva (UE) 2021/514, per la vendita di beni è escluso dalla comunicazione il venditore per il quale, durante il periodo oggetto di comunicazione, la piattaforma abbia facilitato meno di 30 attività e l’importo complessivo dei corrispettivi versati o accreditati non sia superiore a 2.000 euro.
Le due condizioni devono essere rispettate congiuntamente. Ciò significa, ad esempio, che 30 operazioni esatte non rientrano nella condizione “meno di 30” prevista per il venditore escluso.
Il superamento di uno di questi parametri può quindi determinare l’inclusione del venditore negli obblighi di comunicazione della piattaforma, secondo le condizioni previste dalla disciplina DAC7.
DAC7 e partita IVA sono due questioni diverse
Essere oggetto di comunicazione DAC7 non significa automaticamente esercitare un’attività d’impresa. La normativa sulla cooperazione amministrativa stabilisce quali informazioni le piattaforme devono raccogliere e trasmettere alle Amministrazioni fiscali; non introduce una soglia generale per distinguere l’hobbista dall’imprenditore.
Un soggetto potrebbe quindi superare i parametri DAC7 e svolgere comunque un’attività che deve essere valutata, sotto il profilo fiscale, secondo le sue caratteristiche concrete. Allo stesso modo, rimanere sotto le soglie di comunicazione non garantisce che un’attività organizzata e svolta abitualmente possa essere considerata occasionale.
Il punto decisivo resta pertanto distinto: la DAC7 riguarda la comunicazione dei dati, mentre l’obbligo di partita IVA dipende dall’abitualità dell’attività. La disciplina degli obblighi delle piattaforme è approfondita nella guida dedicata alla Direttiva DAC7 e alle piattaforme digitali.
Cosa cambia dal 1° gennaio 2027?
Dal 1° gennaio 2027 cambiano alcuni dei riferimenti normativi utilizzati per inquadrare fiscalmente l’attività dell’hobbista. Da questa data trovano applicazione il nuovo Testo unico IVA, approvato con D.Lgs. n. 10/2026, e il nuovo Testo unico delle imposte sui redditi, approvato con D.Lgs. n. 117/2026.
Per le questioni affrontate in questa guida il cambiamento riguarda soprattutto la collocazione e numerazione delle disposizioni. Resta centrale la distinzione tra attività esercitata abitualmente e attività commerciale occasionale.
I nuovi riferimenti per IVA e redditi diversi
Fino al 31 dicembre 2026, il criterio dell’abitualità ai fini IVA è contenuto nell’art. 4 del DPR n. 633/1972. Dal 1° gennaio 2027 il relativo riferimento confluisce nell’art. 3 del nuovo Testo unico IVA, che disciplina l’esercizio di imprese.
Anche per le imposte sui redditi cambia la numerazione. L’art. 67, comma 1, lett. i), del DPR n. 917/1986, utilizzato fino al 2026 per i redditi derivanti da attività commerciali non esercitate abitualmente, viene sostituito dall’art. 76, comma 1, lett. s), del D.Lgs. n. 117/2026. Le regole sulla determinazione di questi redditi, oggi contenute nell’art. 71 del TUIR, confluiscono invece nell’art. 80 del nuovo Testo unico.
Il riordino normativo non introduce quindi, per l’hobbista, una nuova soglia di ricavi o un numero massimo nazionale di vendite. Anche dal 2027 il punto da distinguere resta il carattere abituale o non abituale dell’attività commerciale, ferma restando la separata applicazione delle regole previste per mercatini, piattaforme digitali e altri specifici ambiti.
Consulenza fiscale online
La tua attività è ancora occasionale?
Il confine tra vendita sporadica e attività abituale non dipende da una sola soglia di ricavi. Se le vendite stanno diventando continuative, avvengono attraverso più canali o richiedono un’organizzazione stabile, è opportuno inquadrare correttamente la posizione prima di proseguire.
Richiedi una consulenza →Domande frequenti sugli hobbisti
Un hobbista deve aprire la partita IVA?
Non necessariamente. La partita IVA diventa rilevante quando l’attività commerciale viene esercitata con carattere abituale. Non esiste un numero prestabilito di vendite o un importo di ricavi che, da solo, stabilisca quando l’attività dell’hobbista diventa impresa.
Un hobbista può guadagnare fino a 5.000 euro senza partita IVA?
No. Per le vendite occasionali non esiste una soglia generale di 5.000 euro che consenta automaticamente di operare senza partita IVA. Il criterio fiscale riguarda l’abitualità dell’attività, mentre eventuali soglie monetarie previste da altre discipline hanno funzioni differenti.
Per vendere ai mercatini serve sempre il tesserino da hobbista?
Non esiste una regola uniforme valida in tutta Italia. Regioni e regolamenti locali possono prevedere tesserini, limiti alle partecipazioni, valori massimi dei beni o ulteriori condizioni. Prima di partecipare a un mercatino occorre quindi considerare la disciplina applicabile nel territorio interessato.
Un hobbista deve rilasciare una ricevuta?
La vendita occasionale può essere documentata con una ricevuta o quietanza che consenta di identificare l’operazione e il corrispettivo percepito. La documentazione è utile anche per ricostruire i proventi e le spese inerenti da considerare ai fini della dichiarazione dei redditi.
Un hobbista può vendere online o su Etsy senza partita IVA?
Sì, se le vendite mantengono carattere realmente occasionale. Il semplice utilizzo di un sito, di un social network o di Etsy non determina automaticamente l’obbligo di partita IVA. Quando il canale online viene però utilizzato stabilmente per commercializzare prodotti, deve essere valutato il requisito dell’abitualità.
Dopo 30 vendite o 2.000 euro scatta automaticamente la partita IVA?
No. I parametri DAC7 riguardano gli obblighi di comunicazione dei dati da parte delle piattaforme digitali. Per la vendita di beni, meno di 30 operazioni e corrispettivi non superiori a 2.000 euro individuano alcune ipotesi di esclusione dal reporting, ma non costituiscono soglie per l’apertura della partita IVA.
