
Quando residenza fiscale si divide in corso d’anno: split year con Svizzera, Germania e Panama, data del domicilio e rientro secondo semestre
Lo split year esiste solo se la Convenzione lo prevede (Svizzera, Germania, Panama) e opera solo con doppia residenza. Se nessun criterio italiano supera i 183 giorni, chi rientra nel secondo semestre diventa di regola residente dal 1° gennaio successivo.
Il frazionamento del periodo d’imposta non esiste nel diritto interno: l’art. 2 TUIR valuta la residenza sull’intero anno solare. Lo prevedono, secondo la Circolare 20/E/2024, le Convenzioni con la Svizzera (art. 4, par. 4), la Germania e Panama (nei Protocolli) e, secondo l’Agenzia delle Entrate, opera quando entrambi gli Stati considerano la persona residente nello stesso periodo. In quel caso la residenza si divide alla data del trasferimento del domicilio: lo Stato di partenza la perde, quello di arrivo la acquista dal giorno successivo. Senza doppia residenza, per esempio con un rientro dopo il 183° giorno, la residenza italiana decorre dal 1° gennaio successivo e da quell’anno parte anche il regime impatriati.
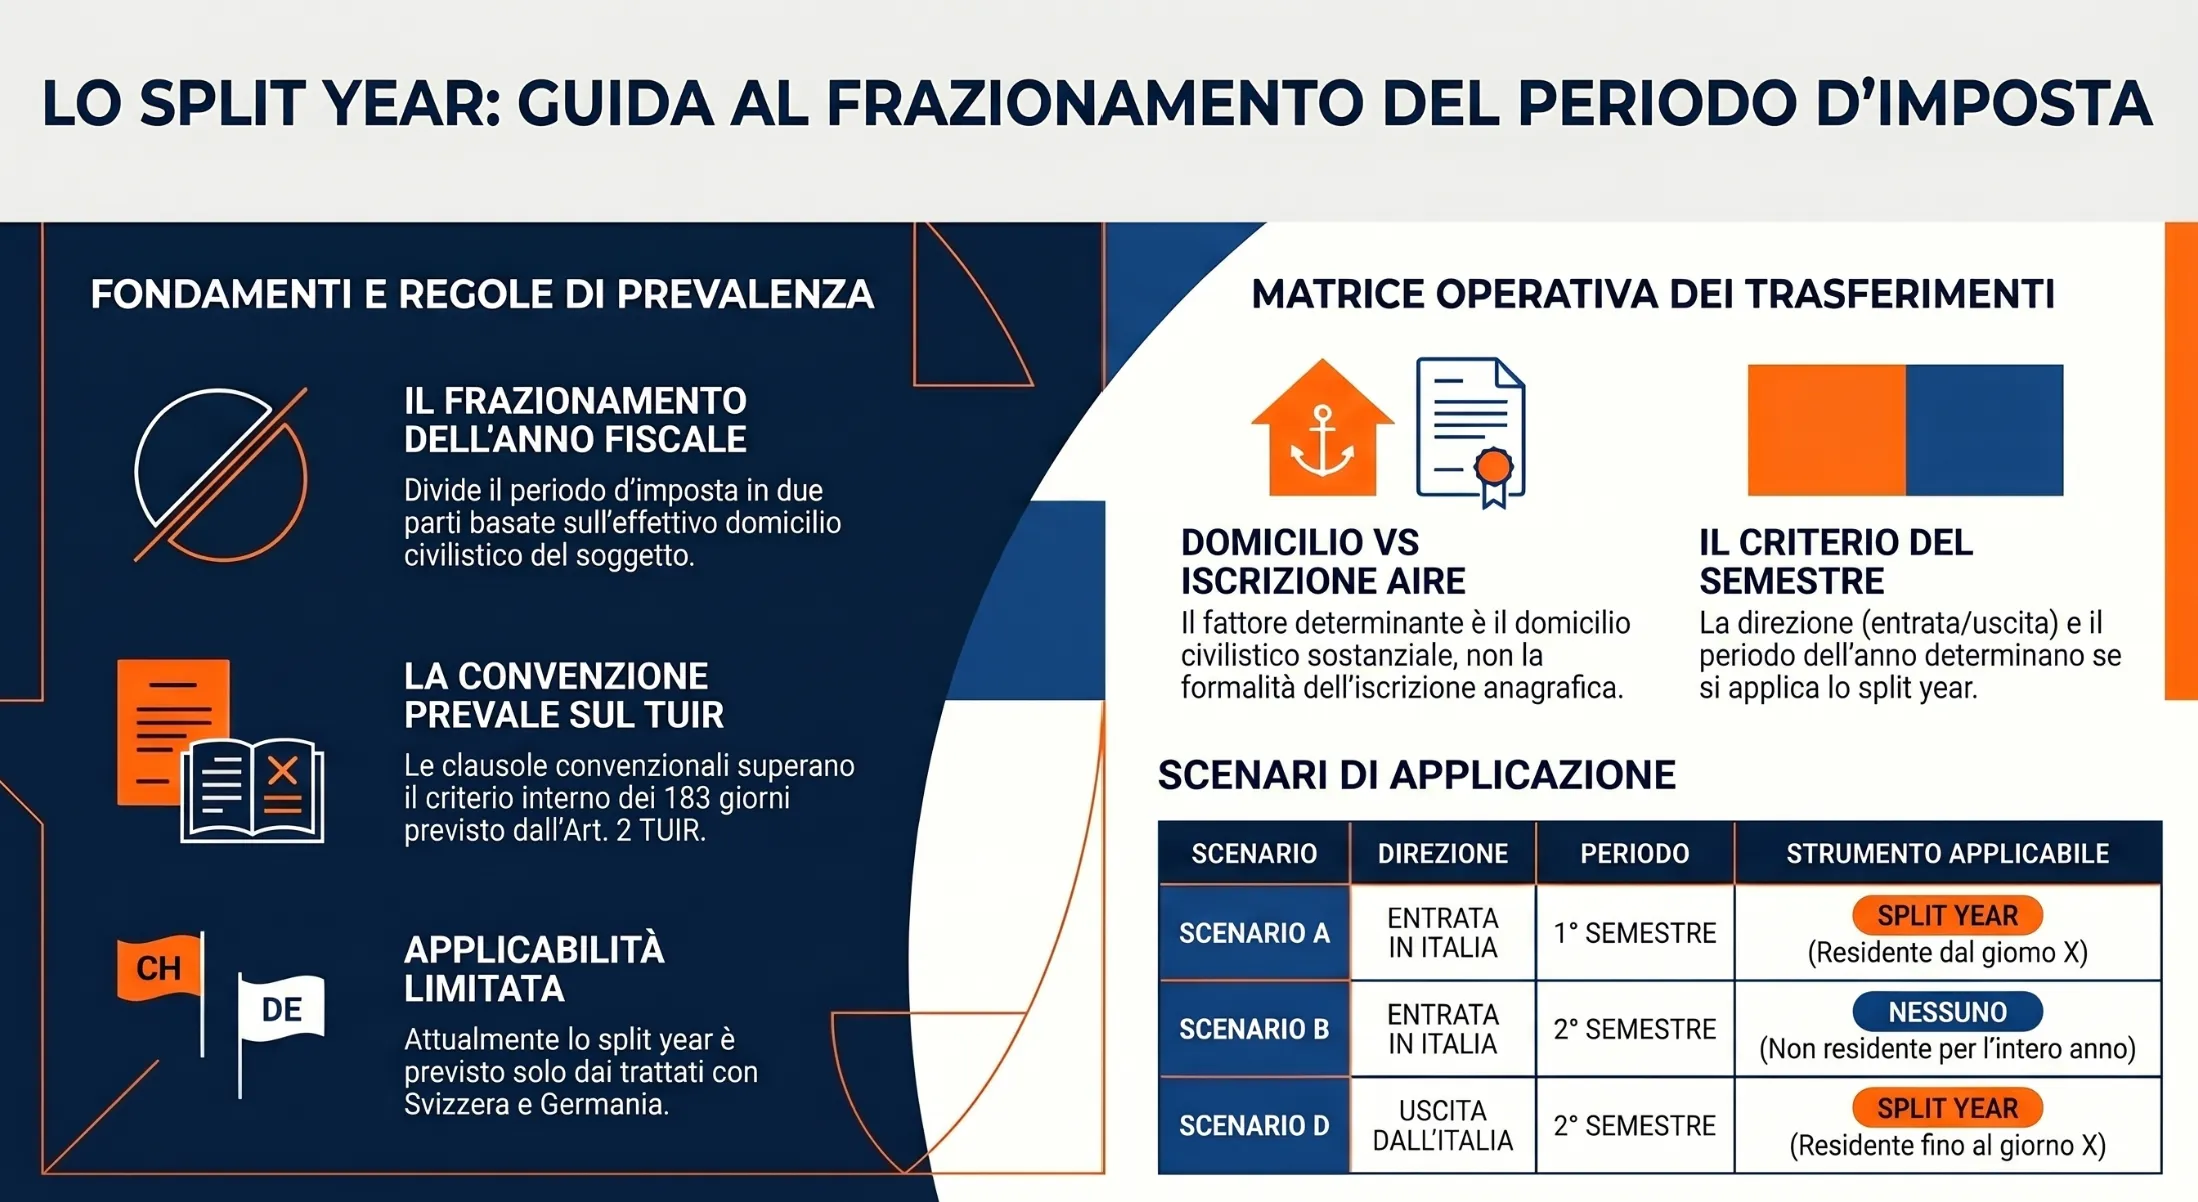
Che cos’è lo split year e perché non esiste nel diritto interno
Lo split year è una clausola delle Convenzioni contro le doppie imposizioni che divide la residenza fiscale di una persona fisica alla data in cui trasferisce definitivamente il domicilio da uno Stato all’altro. Il diritto italiano non la prevede: l’art. 2, comma 2, del TUIR attribuisce la residenza per l’intero periodo d’imposta quando uno dei criteri di collegamento ricorre per la maggior parte dell’anno.
L’Agenzia delle Entrate ne ha tratto una conseguenza chiara. Con la Risoluzione 3 dicembre 2008, n. 471/E ha escluso che l’art. 2 TUIR possa essere letto nel senso di consentire il frazionamento, che resta possibile solo se la singola Convenzione lo prevede espressamente.
La riforma del 2024 non ha cambiato l’assetto. Il D.Lgs. 27 dicembre 2023, n. 209 ha riscritto i criteri dell’art. 2 TUIR dal 1° gennaio 2024 senza introdurre un frazionamento interno, e la Circolare 4 novembre 2024, n. 20/E richiama lo split year solo per le Convenzioni con Germania, Svizzera e Panama.
La clausola non è un’agevolazione. Ha effetto simmetrico: lo Stato di partenza mantiene la residenza fino al giorno del trasferimento incluso, quello di arrivo la acquista dal giorno successivo. E presuppone una doppia residenza nello stesso periodo: dove manca, come in molti rientri del secondo semestre, non c’è nulla da frazionare e la clausola non si applica. Le sezioni che seguono chiariscono quando opera e quando no.
Quando si applica lo split year: il presupposto della doppia residenza
Lo split year si applica solo se, nello stesso periodo, due Stati considerano residente la stessa persona: lo ha chiarito l’Agenzia delle Entrate con la Risposta 370/2023. Senza questo conflitto la residenza segue le regole interne e non c’è nulla da frazionare.
La verifica procede in due passaggi. Prima si controlla se l’Italia considera la persona residente, cioè se per più di 183 giorni nell’anno ricorre uno dei criteri dell’art. 2, comma 2, del TUIR, illustrati nella guida alla residenza fiscale delle persone fisiche. Poi si verifica se lo Stato estero la considera residente per la sua frazione d’anno. Solo con due risposte affermative opera la clausola e la residenza si divide alla data del trasferimento del domicilio. Se il conflitto riguarda l’intero periodo d’imposta valgono invece le tie breaker rules.
I criteri italiani che restano accesi
Conta se un criterio italiano dura più di 183 giorni, non quando ci si sposta. Chi lascia l’Italia a fine maggio ma resta iscritto all’anagrafe fino all’anno successivo è presunto residente in Italia per tutto l’anno. Fino al 2023 la presunzione era assoluta e, se la Svizzera lo considerava residente dal trasferimento, c’era doppia residenza e l’Agenzia applicava la clausola (Risposte 73/2023 e 370/2023). Dal 2024 la presunzione ammette prova contraria: se dimostra che per la maggior parte dell’anno non ha avuto in Italia residenza, domicilio né presenza fisica, non c’è conflitto; altrimenti la clausola può operare come in quelle risposte (Circolare 20/E/2024, par. 2.1.4). Resta acceso anche il domicilio, cioè il luogo delle principali relazioni personali e familiari, se la famiglia rimane in Italia (par. 2.1.1).
Quando lo split year non si applica
Lo split year non opera in questi casi.
- Rientro nel secondo semestre senza criteri italiani oltre i 183 giorni. In un anno non bisestile, chi diventa residente, domiciliato o presente in Italia dopo il 2 luglio non raggiunge i 183 giorni: non c’è doppia residenza e la residenza italiana parte dal 1° gennaio successivo. Così la Risposta 171/2020 (Svizzera fino a settembre 2019, Italia da ottobre) e la Risposta 3/2022 (rientro il 6 settembre 2021, pur invocando la clausola).
- Uscita con tutti i criteri italiani cessati prima dei 183 giorni. L’Italia non considera la persona residente per l’anno: non c’è conflitto e restano imponibili i soli redditi di fonte italiana (art. 23 TUIR).
- Convenzioni senza clausola. Con la Francia e con gli altri Paesi privi della clausola l’anno non si divide per via interpretativa (Cass. n. 25690/2023).
Le due Risposte sul rientro riguardano periodi anteriori al 2024, ma la soglia dei 183 giorni non è cambiata e la Circolare 20/E/2024 non detta una regola diversa per i rientri. La tabella riassume i casi.
| Caso | Doppia residenza | Split year | Esito e fonte |
|---|---|---|---|
| Uscita dall’Italia con un criterio italiano ancora acceso per più di 183 giorni (per esempio il domicilio con la famiglia rimasto in Italia) | Sì | Sì, se la Convenzione lo prevede | Italia fino al giorno del trasferimento, Stato estero dal giorno successivo. Risposte 73, 255 e 370/2023 |
| Uscita dall’Italia con tutti i criteri italiani cessati prima dei 183 giorni | No | No | Non residente in Italia per l’intero anno, con tassazione dei soli redditi di fonte italiana. Artt. 2 e 23 TUIR |
| Rientro nel primo semestre, con criteri italiani per più di 183 giorni | Sì | Sì | Italia dal giorno successivo al trasferimento, prima lo Stato di partenza. Risposta 54/2023 |
| Rientro nel secondo semestre, senza criteri italiani per più di 183 giorni | No | No | Non residente in Italia nell’anno, residente dal 1° gennaio successivo. Risposte 171/2020 e 3/2022 |
| Rientro nel secondo semestre con un criterio italiano già acceso per più di 183 giorni (per esempio il domicilio con la famiglia) | Sì | Sì | Nessun precedente tra le risposte citate: l’esito segue dal presupposto della clausola e dipende dai fatti |
| Convenzione senza clausola (per esempio Francia) | Possibile | No | Anno unitario, doppia imposizione eliminata con il credito d’imposta. Cass. n. 25690/2023 |
Cosa cambia dal 2024 per lo split year
Dal 1° gennaio 2024 l’art. 2, comma 2, del TUIR considera residenti le persone che, per la maggior parte del periodo d’imposta e anche per frazioni di giorno, hanno la residenza civilistica o il domicilio in Italia oppure vi sono presenti; l’iscrizione anagrafica resta un criterio, ma come presunzione relativa (Circolare 20/E/2024, par. 2.1). Per lo split year ne derivano quattro effetti.
I giorni si sommano e si contano per intero
Il giorno di arrivo conta anche se si resta poche ore, e le presenze non devono essere consecutive: i giorni trascorsi in Italia prima del rientro si aggiungono a quelli successivi. Chi rientra il 30 settembre 2026 dopo 100 giorni di presenza in Italia nei mesi precedenti raggiunge 193 giorni (100 più 93) e risulta residente per l’intero anno: è un’ipotesi di calcolo, non un caso deciso. Per questo la regola del rientro dopo il 2 luglio vale solo se nell’anno non c’erano altri giorni di presenza o altri criteri italiani.
L’iscrizione anagrafica si può smentire
Chi lascia l’Italia a maggio ma resta iscritto fino all’anno dopo può provare di non aver avuto in Italia, per la maggior parte dell’anno, né residenza, né domicilio, né presenza fisica; se la prova riesce non c’è conflitto di residenza e non c’è split year (par. 2.1.4).
Il domicilio guarda alle relazioni personali e familiari
Iscriversi all’AIRE e lavorare all’estero ma tenere a disposizione una casa in Italia, con le utenze attive e rientri nei fine settimana, può configurare il domicilio italiano (par. 2.1.1): il criterio resta acceso e la doppia residenza resta possibile.
Nuovi conflitti, stesse regole
Il criterio della presenza fisica può far nascere conflitti di residenza prima impensabili, da risolvere con le tie breaker rules (par. 3). Le Risposte 54, 73, 255 e 370/2023 sono state rese con le regole previgenti, quando l’iscrizione anagrafica era una presunzione assoluta e il domicilio seguiva il codice civile. La Circolare 20/E richiama la Risposta 73/2023 e ricorda che le Convenzioni con Svizzera, Germania e Panama prevedono lo split year, ma i criteri vanno oggi letti con la nuova norma (par. 2.3).
Le Convenzioni con clausola di split year: Svizzera, Germania e Panama
La Circolare 20/E/2024 indica come Convenzioni con clausola di split year quelle con Svizzera, Germania e Panama. In tutte e tre la residenza nello Stato di partenza cessa alla fine del giorno del trasferimento del domicilio e quella nello Stato di arrivo decorre dal giorno successivo: lo dicono i Protocolli con Germania e Panama e lo applica l’Agenzia per la Svizzera.
Per la Svizzera la clausola è nel corpo della Convenzione, all’art. 4, par. 4 (L. 23 dicembre 1978, n. 943): chi trasferisce definitivamente il domicilio cessa di essere assoggettato nel primo Stato alle imposte per le quali il domicilio è determinante «non appena trascorso il giorno del trasferimento», e lo diventa nell’altro dalla stessa data. Nelle Risposte 54, 73 e 255 del 2023 l’Agenzia ne ha tratto che l’Italia tassa come Stato di residenza fino al giorno del trasferimento e la Svizzera dal giorno dopo.
In Germania e a Panama la clausola è invece nel Protocollo aggiuntivo: punto 3 per la Germania (L. 24 novembre 1992, n. 459) e punto 1 per Panama (Convenzione firmata il 30 dicembre 2010 e ratificata con L. 3 novembre 2016, n. 208). La formulazione è la stessa. Se una persona è residente di uno Stato solo per una frazione dell’anno e dell’altro per il resto, l’assoggettamento alle imposte che dipendono dalla residenza termina nel primo Stato alla fine del giorno del cambio di domicilio e inizia nell’altro il giorno successivo. L’Agenzia ha applicato la clausola tedesca nella Risposta 170/2023.
In tutti e tre i casi la clausola incide solo sulle imposte legate alla residenza, cioè sulla tassazione dei redditi ovunque prodotti. Dopo il passaggio lo Stato di partenza può imporre i soli redditi che considera prodotti sul proprio territorio; per l’Italia sono quelli indicati dall’art. 23 TUIR. La tabella riassume i riferimenti.
| Convenzione | Dove è prevista | Residenza nello Stato di arrivo | Fonte |
|---|---|---|---|
| Svizzera | Art. 4, par. 4, della Convenzione (L. 23 dicembre 1978, n. 943) | Dal giorno successivo al trasferimento del domicilio, secondo l’Agenzia | Risposte 54, 73 e 255/2023 |
| Germania | Protocollo aggiuntivo, punto 3 (L. 24 novembre 1992, n. 459) | Dal giorno successivo al cambio di domicilio | Protocollo; Risposta 170/2023 |
| Panama | Protocollo aggiuntivo, punto 1 (L. 3 novembre 2016, n. 208) | Dal giorno successivo al cambio di domicilio | Protocollo; Circolare 20/E/2024 |
La data che conta: il domicilio, non l’iscrizione all’AIRE
Per la clausola di split year conta il giorno in cui il domicilio si trasferisce davvero, non la data di iscrizione all’AIRE, che rileva solo per il diritto interno e non incide sull’applicazione della Convenzione (Risposte 73/2023 e 255/2023).
Nella Risposta 255/2023 un lavoratore, nel secondo semestre dell’anno, aveva chiesto in Svizzera il permesso di residenza di tipo B, era entrato nel Paese, aveva preso in locazione un appartamento e aveva iniziato un lavoro a tempo indeterminato; si era iscritto all’AIRE solo nell’anno successivo. L’Agenzia ha applicato la clausola assumendo, come rappresentato dall’istante, che il domicilio (inteso come luogo della sede principale degli affari e degli interessi, art. 43 c.c.) fosse stato trasferito in una certa data. Fino a quel giorno i redditi ovunque posseduti restano imponibili in Italia, nei limiti previsti dal TUIR e dalle Convenzioni; dal giorno successivo lo sono solo quelli prodotti nel territorio dello Stato (art. 23 TUIR).
Il punto delicato è la prova. L’accertamento della residenza è una questione di fatto che non può essere decisa in interpello: la risposta si basa sui fatti prospettati, fermo il potere di controllo dell’ufficio. La data dichiarata va quindi dimostrata con elementi concordanti, come quelli del caso, e sostenuta da un fascicolo probatorio del trasferimento. Le risposte sono inoltre anteriori alla nozione di domicilio introdotta dal 2024 nell’art. 2 TUIR, fondata sulle relazioni personali e familiari, e non chiariscono come questa si coordini con la clausola: conviene perciò documentare anche i legami familiari. Per gli effetti dell’iscrizione all’AIRE si rinvia alla guida dedicata.
Uscire dall’Italia in corso d’anno: cosa si tassa nelle due frazioni
Chi lascia l’Italia in corso d’anno con un criterio italiano ancora acceso è tassato in Italia sui redditi ovunque posseduti fino al giorno del trasferimento del domicilio e, dal giorno successivo, solo su quelli prodotti nel territorio dello Stato (artt. 3 e 23 TUIR). Il lavoro dipendente svolto in Svizzera dopo il trasferimento è tassato solo in Svizzera (art. 15, par. 1, della Convenzione).
La Risposta 370/2023 riguarda una lavoratrice occupata in Italia fino al 31 maggio, trasferita lo stesso giorno in Svizzera, dove lavora dal 1° giugno, e iscritta all’AIRE solo a marzo dell’anno successivo. Il reddito dal 1° gennaio al 31 maggio è imponibile in Italia; dal giorno successivo l’Italia non può tassare i redditi prodotti in Svizzera. Nella dichiarazione dei redditi vanno riportati i redditi ovunque posseduti fino al giorno del trasferimento e, dopo, solo quelli di fonte italiana (Risposte 73 e 255/2023).
La Risposta 126/2023 aggiunge due particolarità. Il lavoro svolto in Svizzera quando la persona è ancora residente in Italia, come nel giorno stesso del trasferimento, è imponibile in entrambi gli Stati e la Svizzera lo esenta (art. 15, par. 1, e art. 24, par. 3). Per un bonus pagato l’anno dopo conta dove la persona risiedeva e lavorava quando ha svolto l’attività, non dove risiede al momento del pagamento: la quota maturata nella frazione italiana resta imponibile in Italia, quella successiva è tassata solo in Svizzera, e il contribuente può chiedere alle autorità svizzere il rimborso delle ritenute operate in violazione della Convenzione.
Per le prove dell’uscita effettiva si rinvia alla guida al trasferimento della residenza all’estero. La presunzione di residenza che valeva per la Svizzera fino al 2023 è nella sezione seguente. Per Germania e Panama il risultato sui redditi di lavoro dipendente dipende dalle rispettive norme sul lavoro subordinato.
La Svizzera prima e dopo il 2024: la presunzione di residenza
Per i cittadini italiani il trattamento della Svizzera cambia a seconda dell’anno. Fino al periodo d’imposta 2023 la Svizzera era tra gli Stati a fiscalità privilegiata e i cittadini italiani cancellati dall’anagrafe e trasferiti lì si presumevano residenti in Italia, salvo prova contraria, anche dopo l’iscrizione all’AIRE (art. 2, comma 2-bis, TUIR). Lo applicano le Risposte 171/2020, 73/2023, 126/2023 e 255/2023. Il decreto del Ministro dell’economia e delle finanze 20 luglio 2023 ha espunto la Svizzera dall’elenco con efficacia dal 1° gennaio 2024 (Circolare 20/E/2024, par. 2.2).
Gli effetti sullo split year sono due. Per i trasferimenti fino al 2023, chi rientrava dalla Svizzera e voleva la residenza italiana dal 1° gennaio successivo doveva provare la residenza effettiva svizzera nel periodo precedente: lo dicono le Risposte 171/2020 e 3/2022. Dal 2024 non c’è più la presunzione speciale, ma resta quella sull’iscrizione anagrafica, che ammette prova contraria (par. 2.1.4).
| Periodo d’imposta | Presunzione dell’art. 2, comma 2-bis, per la Svizzera | Iscrizione anagrafica | Fonte |
|---|---|---|---|
| Fino al 2023 | Sì: il cittadino italiano cancellato dall’anagrafe e trasferito in Svizzera è presunto residente in Italia, salvo prova contraria | Presunzione assoluta, con le tie breaker rules delle Convenzioni come temperamento | Risposte 171/2020, 73/2023, 126/2023 e 255/2023; Circolare 20/E/2024, par. 2.3 |
| Dal 2024 | No: la Svizzera è fuori dall’elenco dal 1° gennaio 2024 | Presunzione relativa, con prova contraria | Circolare 20/E/2024, parr. 2.1.4 e 2.2 |
Per vincere la presunzione, la Circolare 24 giugno 1999, n. 140, richiamata dalla Circolare 20/E, richiede la perdita di ogni significativo collegamento con l’Italia e una localizzazione reale e duratura nel Paese estero, a prescindere dagli obblighi fiscali assolti lì.
Rientrare in Italia in corso d’anno: primo e secondo semestre
Nel rientro conta se, nell’anno, un criterio italiano dura più di 183 giorni. Se sì, c’è doppia residenza e la clausola opera; se no, non c’è conflitto e la residenza italiana parte dall’anno successivo. Il semestre del rientro è l’indizio più frequente, non il criterio.
Rientro nel primo semestre
Se un criterio italiano ricorre dal 2 luglio o prima (dal 1° luglio negli anni bisestili), si superano i 183 giorni e per l’art. 2 TUIR la persona è residente per l’intero anno. Se lo Stato di partenza la considera residente fino al trasferimento, la doppia residenza riguarda la frazione precedente e la clausola la risolve. Nella Risposta 54/2023 un cittadino italiano, dopo un periodo di lavoro in Svizzera, prospettava di trasferire il domicilio in Italia il 31 maggio 2022 e di iniziare a lavorare in Italia da giugno. L’Agenzia ha ritenuto che l’Italia assoggetti a imposizione dal giorno successivo al trasferimento, che i redditi di lavoro svizzeri fino al 31 maggio siano tassati solo in Svizzera e quelli da giugno a dicembre solo in Italia, senza applicare le tie breaker rules.
Rientro nel secondo semestre
Chi si stabilisce in Italia dopo il 2 luglio (dopo il 1° luglio negli anni bisestili) non raggiunge i 183 giorni. Se nessun criterio italiano era già acceso, per l’art. 2 TUIR non è residente in quell’anno e il conflitto con lo Stato di partenza non nasce: resta imponibile solo il reddito di fonte italiana (art. 23 TUIR) e la residenza italiana decorre dal 1° gennaio successivo. È l’esito della Risposta 171/2020, che riconosce la residenza italiana dal 1° gennaio 2020 a chi, se prova l’effettiva residenza svizzera nel 2019, si è trasferito in Italia a ottobre 2019, e della Risposta 3/2022, dove un rientro il 6 settembre 2021 ha fatto decorrere la residenza dal 1° gennaio 2022: l’istante invocava la clausola e l’Agenzia ha richiamato solo la normativa interna, da cui dipende la decorrenza del regime impatriati. Sono risposte anteriori al 2024, rese su una borsa di studio e su un regime agevolativo e non su una verifica diretta dello split year: la conclusione si regge perciò anche sul principio, affermato nella Risposta 370/2023, che la clausola opera solo con doppia residenza.
Se invece un criterio italiano era già acceso per più di 183 giorni, ad esempio l’iscrizione anagrafica o il domicilio con la famiglia, la doppia residenza c’è e si torna al caso del primo semestre. È un esito che segue dal presupposto della clausola, per il quale le risposte citate non offrono un precedente.
Cosa dice e cosa non dice la Circolare 20/E
La Circolare 20/E/2024 ricorda che le Convenzioni con Germania, Svizzera e Panama prevedono lo split year e che chi trasferisce il domicilio cessa di essere residente nel primo Stato dal giorno successivo. Aggiunge che il Commentario OCSE considera il frazionamento un’ulteriore tie breaker rule, cioè una regola per dirimere i conflitti di doppia residenza. Non afferma che la residenza italiana decorra dal giorno del rientro e non detta una regola per i rientri nel secondo semestre: leggerla in quel senso aggiungerebbe un contenuto che il testo non ha.
Cinque date a confronto: giorni in Italia ed esito nel 2026
Le date mostrano dove cade la soglia dei 183 giorni. Ipotesi comuni: anno 2026 non bisestile; prima del trasferimento la persona ha tutti i criteri nel Paese di partenza e nessuna presenza nell’altro Paese; la Svizzera la considera residente dal trasferimento.
| Data e caso | Giorni in Italia nel 2026 | Esito | Fonte |
|---|---|---|---|
| 31 maggio: uscita verso la Svizzera, tutti i criteri italiani cessati lo stesso giorno | 151 (1° gennaio-31 maggio) | Non residente in Italia nel 2026: restano imponibili i soli redditi di fonte italiana (art. 23 TUIR). Nessuna doppia residenza, nessuno split year | Art. 2 TUIR; Circolare 20/E/2024, par. 2.1 |
| 31 maggio: uscita verso la Svizzera, con iscrizione anagrafica mantenuta fino a marzo 2027 | 151 di presenza; iscrizione anagrafica per l’intero anno | Presunto residente per l’anno. Se prova che per la maggior parte dell’anno non ha avuto in Italia residenza, domicilio né presenza fisica, vale la riga precedente; altrimenti c’è doppia residenza e lo split year opera: Italia fino al 31 maggio, Svizzera dal 1° giugno | Circolare 20/E/2024, par. 2.1.4; Risposte 73 e 370/2023 |
| 15 settembre: uscita verso la Svizzera, criteri italiani fino al trasferimento | 258 (1° gennaio-15 settembre) | Residente in Italia per l’intero anno. Con la Svizzera residente dal 16 settembre c’è doppia residenza e lo split year opera: Italia fino al 15 settembre, Svizzera dal 16. Con un Paese senza clausola l’anno resta unitario e l’imposta estera si recupera con il credito | Risposta 255/2023; Cass. n. 25690/2023 |
| 31 maggio: rientro dalla Svizzera, criteri italiani dal 1° giugno | 214 (1° giugno-31 dicembre) | Residente in Italia per l’intero anno. Con la Svizzera residente fino al 31 maggio c’è doppia residenza e lo split year opera: Svizzera fino al 31 maggio, Italia dal 1° giugno | Circolare 20/E/2024, par. 3; Risposta 54/2023 |
| 30 settembre: rientro dalla Svizzera, criteri italiani dal 30 settembre e nessuna presenza precedente | 93 (30 settembre-31 dicembre) | Non residente in Italia nel 2026; residente dal 1° gennaio 2027. Nessuna doppia residenza, nessuno split year | Risposte 171/2020 e 3/2022 |
Le presenze precedenti si sommano, come spiegato nella sezione sui cambiamenti dal 2024, e possono cambiare l’esito dell’ultima riga.
Split year e regime impatriati: da quando decorre l’agevolazione
Il regime impatriati decorre dal periodo d’imposta in cui si acquisisce la residenza fiscale in Italia e vale per i quattro successivi (art. 5, comma 3, D.Lgs. 209/2023). Chi rientra nel secondo semestre, senza criteri italiani accesi per più di 183 giorni, lo applica quindi di regola dall’anno successivo.
La Risposta 16/2025 muove dallo stesso presupposto: un professore associato, in servizio in Italia dal 1° settembre 2024 e in procinto di iscriversi all’anagrafe, prospettava di acquisire la residenza fiscale dal periodo d’imposta 2025, e l’Agenzia, assumendo acriticamente i fatti e senza verificare la residenza, ha ammesso il nuovo regime a decorrere dal 2025. Per il regime precedente la Circolare 17/E/2017 (par. 3.6) spiegava che con un trasferimento a novembre la persona non è residente in quell’anno e il periodo di permanenza obbligatoria comincia dall’anno successivo; per il nuovo regime non c’è una circolare equivalente e la stessa logica si applica per analogia.
Un esempio pratico
Ipotesi: un lavoratore residente in Svizzera dal 2021 trasferisce il domicilio in Italia il 30 settembre 2026 e si iscrive all’anagrafe lo stesso giorno; prima non ha alcun criterio italiano acceso; dal 1° ottobre lavora per un datore italiano diverso da quello svizzero; possiede gli altri requisiti del regime.
Nel 2026 resta in Italia meno di 183 giorni, quindi non è residente: non c’è doppia residenza, lo split year non si applica e il reddito prodotto in Italia da ottobre a dicembre è tassato come reddito di un non residente (art. 23 TUIR), senza il regime. È residente dal 1° gennaio 2027: il regime vale per il 2027 e i quattro periodi successivi, cioè fino al 2031, e il quadriennio di permanenza obbligatoria si compie il 3 luglio 2030, una volta trascorsi i 183 giorni di quell’anno.
Se invece nel 2026 era già acceso un criterio italiano per più di 183 giorni, per esempio il domicilio con la famiglia, c’è doppia residenza e la residenza italiana parte dal giorno successivo al trasferimento. In quel caso la prassi non chiarisce come si applichi il requisito dell’attività prestata per la maggior parte del periodo d’imposta nell’anno del rientro: il punto va valutato caso per caso. Requisiti e documentazione sono nella guida al regime impatriati.
Paesi senza clausola: perché l’anno non si divide
Con i Paesi privi della clausola l’anno d’imposta non si divide: chi lascia l’Italia dopo aver maturato più di 183 giorni di residenza resta tassato in Italia anche sui redditi prodotti fino al 31 dicembre, e la doppia imposizione si elimina con il credito d’imposta. Lo affermano la Risoluzione 471/E/2008 e la Cassazione, ordinanza n. 25690/2023.
Nella Risoluzione 471/E l’Agenzia, senza decidere il caso concreto (la residenza è una questione di fatto), osserva che l’art. 2 TUIR collega la residenza a una valutazione riferita all’intero anno e che, in mancanza di una regola espressa, chi si trasferisce all’estero dopo aver maturato i requisiti resta assoggettato a tassazione in Italia fino alla chiusura del periodo. Se le tie breaker rules non risolvono la doppia residenza, la doppia imposizione si elimina con il credito d’imposta, previsto dalla Convenzione e dall’art. 165 TUIR. Il frazionamento, che alcune Convenzioni prevedono, non si estende per via interpretativa a quelle che tacciono, e il Commentario OCSE lo ammette solo come ulteriore tie breaker rule, non come regola che modifichi la nozione di residente.
La Cassazione ha applicato lo stesso principio alla Convenzione Italia-Francia. Un contribuente trasferitosi in Francia a luglio 2012, residente in Italia per 199 giorni, chiedeva il rimborso dell’IRPEF sui redditi della seconda parte dell’anno invocando il Commentario OCSE. La Corte ha respinto il ricorso: il Commentario non ha valore normativo, la Convenzione non prevede il frazionamento e l’art. 24 consente di recuperare l’imposta italiana con un credito per le imposte pagate all’estero nell’altro Stato.
Modello Redditi e split year: la corretta compilazione
Dal punto di vista operativo, l’applicazione della clausola di split year richiede particolare attenzione, poiché non esiste nel Modello Redditi PF una specifica casella o un campo data dedicato a certificare lo “split year”. La corretta compilazione non deriva quindi dalla semplice indicazione di una data di espatrio nel Frontespizio, ma richiede di coordinare le regole della normativa interna con quelle della Convenzione contro le doppie imposizioni.
Uno degli scogli più comuni in cui si imbatte chi si trasferisce all’estero in corso d’anno riguarda l’inserimento degli oneri detraibili e deducibili nel Quadro RP (come, ad esempio, le spese mediche).
Il sistema informatico dell’Agenzia delle Entrate (così come molti software gestionali privati) ragiona in modo rigido sulla base della normativa interna. Se nel Frontespizio si compila il riquadro relativo ai “Residenti all’estero” per segnalare il trasferimento avvenuto, il software rischia di inquadrare il contribuente come “non residente” per l’intero anno d’imposta. Poiché l’art. 24 del TUIR preclude, di regola, ai non residenti di beneficiare di oneri personali e familiari, il software disattiva in automatico la compilazione del Quadro RP.
Tuttavia, per effetto delle regole convenzionali (es. Convenzione Italia-Svizzera), durante il primo periodo dell’anno il contribuente è considerato a tutti gli effetti fiscalmente residente in Italia. Di conseguenza, mantiene il pieno diritto a dedurre e detrarre gli oneri sostenuti nel periodo di effettiva residenza italiana (applicando un rigoroso criterio di cassa).
Per superare questo ostacolo informatico e presentare una dichiarazione corretta, occorre procedere in questo modo:
- Gestione del Frontespizio: La compilazione deve riflettere la posizione fiscale del contribuente secondo le istruzioni del modello senza cercare campi inesistenti dedicati allo split year. Se i presupposti normativi lo richiedono, andrà compilato il riquadro “Residenti all’estero“, ma sarà spesso necessario forzare i controlli bloccanti del software per poter compilare il Quadro RP con le spese sostenute nel periodo di residenza italiana.
- Scissione dei redditi: I redditi devono essere riportati nei singoli quadri distinguendo, in concreto, quelli che rimangono soggetti alla potestà impositiva italiana da quelli che, per effetto della Convenzione, risultano imponibili esclusivamente o prioritariamente nell’altro Stato a partire dalla data del trasferimento.
- Quadro RW e Monitoraggio Fiscale: Analogamente, gli obblighi di monitoraggio fiscale e di compilazione del Quadro RW (nonché il calcolo di IVIE e IVAFE) devono essere parametrati esclusivamente in relazione al periodo nel quale il contribuente risulta fiscalmente residente in Italia.
Stai trasferendo la residenza in corso d’anno tra Italia e Svizzera, Germania o Panama?
Se lo split year si applica dipende da quali criteri italiani restano accesi, dalla data in cui il domicilio si trasferisce davvero e dalle prove disponibili. Una valutazione del caso concreto permette di capire in quale anno cambia la residenza e quali redditi si tassano in ciascuna frazione.
Richiedi una valutazione del tuo caso →Domande frequenti
Lo split year si applica con tutti i Paesi?
No. Lo prevedono soltanto le Convenzioni che contengono la clausola, che la Circolare 20/E/2024 individua in quelle con Svizzera, Germania e Panama; con le altre l’anno resta unitario e la doppia imposizione si elimina con il credito d’imposta (Risoluzione 471/E/2008; Cass. n. 25690/2023). Anche con questi tre Paesi serve una doppia residenza nello stesso periodo.
Conta la data di iscrizione all’AIRE o quella del trasferimento?
Conta la data in cui il domicilio si trasferisce davvero. L’iscrizione all’AIRE rileva solo per il diritto interno e non incide sull’applicazione della Convenzione (Risposte 73 e 255/2023). La data va però dimostrata, perché l’Agenzia in interpello non verifica i fatti.
Se rientro in Italia il 30 settembre, da quando sono residente?
Di regola dal 1° gennaio dell’anno successivo. Dopo il 2 luglio non si raggiungono i 183 giorni e, se nessun criterio italiano era già acceso e non ci sono altre presenze in Italia nell’anno, non c’è doppia residenza né split year: nell’anno del rientro restano tassati in Italia i soli redditi di fonte italiana (Risposte 171/2020 e 3/2022). Se un criterio italiano era già acceso, il quadro cambia.
Da quando posso applicare il regime impatriati se rientro nel secondo semestre?
Di regola dal periodo d’imposta successivo al rientro, se nell’anno del rientro nessun criterio italiano supera i 183 giorni, e per i quattro periodi seguenti (art. 5, comma 3, D.Lgs. n. 209/2023; Risposta 16/2025). Vanno verificati anche gli altri requisiti, tra cui la residenza estera pregressa.
A quale Stato spetta il giorno del trasferimento?
Allo Stato di partenza, che mantiene la residenza fino alla fine del giorno del trasferimento del domicilio; lo Stato di arrivo la acquista dal giorno successivo. È il testo dei Protocolli con Germania e Panama; per la Svizzera l’art. 4, par. 4, fa cessare l’assoggettamento nel primo Stato «non appena trascorso il giorno del trasferimento» e l’Agenzia applica il giorno successivo (Risposte 54, 73 e 255/2023).
Se esco dall’Italia a fine maggio e resto iscritto all’anagrafe, sono ancora residente?
Dal 2024 l’iscrizione anagrafica è una presunzione di residenza che ammette prova contraria: se dimostri che per la maggior parte dell’anno non hai avuto in Italia residenza, domicilio né presenza fisica, non sei residente per quell’anno. Altrimenti, con la Svizzera, può operare lo split year (Circolare 20/E/2024, par. 2.1.4; Risposte 73 e 370/2023, rese prima del 2024).
A chi spetta il bonus pagato l’anno dopo il trasferimento in Svizzera?
Secondo l’Agenzia conta dove la persona risiedeva e lavorava quando ha svolto l’attività, non dove risiede al pagamento: la quota maturata prima del trasferimento resta imponibile in Italia, quella successiva è tassata solo in Svizzera, e le ritenute svizzere operate in violazione della Convenzione si chiedono a rimborso alle autorità svizzere (Risposta 126/2023; Convenzione, artt. 15 e 24).
La Svizzera è ancora considerata Paese a fiscalità privilegiata?
No, dal 1° gennaio 2024: il decreto del Ministro dell’economia e delle finanze 20 luglio 2023 l’ha espunta dall’elenco. Per i periodi fino al 2023 la presunzione di residenza dell’art. 2, comma 2-bis, TUIR si applicava ai cittadini italiani trasferiti lì e andava vinta con la prova contraria (Circolare 20/E/2024, par. 2.2).
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 2 (commi 2 e 2-bis), 3, 23 e 165: criteri di residenza delle persone fisiche, tassazione di residenti e non residenti, territorialità dei redditi e credito per le imposte estere.
- D.Lgs. 27 dicembre 2023, n. 209, artt. 1 e 5 (comma 3): nuovi criteri di residenza dal 1° gennaio 2024 e decorrenza del regime impatriati.
- Codice civile, art. 43: domicilio e residenza.
- Convenzione Italia-Svizzera del 9 marzo 1976 (L. 23 dicembre 1978, n. 943), art. 4, par. 4, art. 15, par. 1, e art. 24, par. 3: clausola di frazionamento, lavoro dipendente ed eliminazione della doppia imposizione.
- Convenzione Italia-Germania del 18 ottobre 1989 (L. 24 novembre 1992, n. 459), Protocollo aggiuntivo, punto 3.
- Convenzione Italia-Panama del 30 dicembre 2010 (L. 3 novembre 2016, n. 208, G.U. n. 272 del 21 novembre 2016), Protocollo aggiuntivo, punto 1.
- Convenzione Italia-Francia del 5 ottobre 1989 (L. n. 20/1992), artt. 4 e 24.
- Decreto del Ministro dell’economia e delle finanze 20 luglio 2023: esclusione della Svizzera dall’elenco degli Stati a fiscalità privilegiata dal 1° gennaio 2024, richiamata dalla Circolare n. 20/E/2024, par. 2.2.
- Agenzia delle Entrate, Circolare 4 novembre 2024, n. 20/E, Parte I, parr. 2.1 (compresi 2.1.1 e 2.1.4), 2.2, 2.3 e 3: criteri di residenza dal 2024, presunzione per gli Stati a fiscalità privilegiata e rapporti con le Convenzioni, compresa la clausola di split year.
- Agenzia delle Entrate, Circolare 23 maggio 2017, n. 17/E, Parte II, par. 3.6: decorrenza del periodo di permanenza nel regime impatriati dal periodo d’imposta in cui si diventa fiscalmente residenti.
- Ministero delle Finanze, Circolare 24 giugno 1999, n. 140, par. 2: prova contraria della presunzione per gli Stati a fiscalità privilegiata, richiamata dalla Circolare 20/E/2024, par. 2.2.
- Agenzia delle Entrate, Risoluzione 3 dicembre 2008, n. 471/E: residenza in caso di trasferimento in corso d’anno e frazionamento del periodo d’imposta.
- Agenzia delle Entrate, Risposta a interpello n. 171 del 9 giugno 2020: residenza in Italia dal 1° gennaio dopo un rientro a ottobre.
- Agenzia delle Entrate, Risposta a interpello n. 3 del 7 gennaio 2022: rientro dalla Svizzera il 6 settembre 2021 e decorrenza della residenza dal 2022.
- Agenzia delle Entrate, Risposta a interpello n. 54 del 17 gennaio 2023: rientro dalla Svizzera nel primo semestre e applicazione dell’art. 4, par. 4.
- Agenzia delle Entrate, Risposta a interpello n. 73 del 18 gennaio 2023: uscita il 1° giugno e irrilevanza dell’iscrizione all’AIRE.
- Agenzia delle Entrate, Risposta a interpello n. 126 del 20 gennaio 2023: redditi di lavoro dipendente e bonus nell’anno del trasferimento (artt. 15 e 24 della Convenzione Italia-Svizzera).
- Agenzia delle Entrate, Risposta a interpello n. 170 del 26 gennaio 2023: applicazione della clausola del Protocollo con la Germania.
- Agenzia delle Entrate, Risposta a interpello n. 255 del 17 marzo 2023: data del trasferimento del domicilio e iscrizione all’AIRE.
- Agenzia delle Entrate, Risposta a interpello n. 370 del 4 luglio 2023: uscita il 31 maggio e applicazione della clausola solo con doppia residenza.
- Agenzia delle Entrate, Risposta a interpello n. 16/2025: decorrenza del nuovo regime impatriati dal periodo d’imposta di acquisizione della residenza fiscale.
- Corte di Cassazione, Sezione V civile, ordinanza 4 settembre 2023, n. 25690: esclusione del frazionamento nella Convenzione Italia-Francia.
