
Residenza fiscale in Italia: i quattro criteri dell'art. 2 TUIR, differenze con la residenza anagrafica, regola dei 183 giorni e novità.
La residenza fiscale determina se una persona è assoggettata in Italia a imposizione sui redditi ovunque prodotti. Dal 2024, l’art. 2 del TUIR prevede quattro criteri alternativi, tra cui presenza fisica e iscrizione anagrafica, quest’ultima superabile con prova contraria.
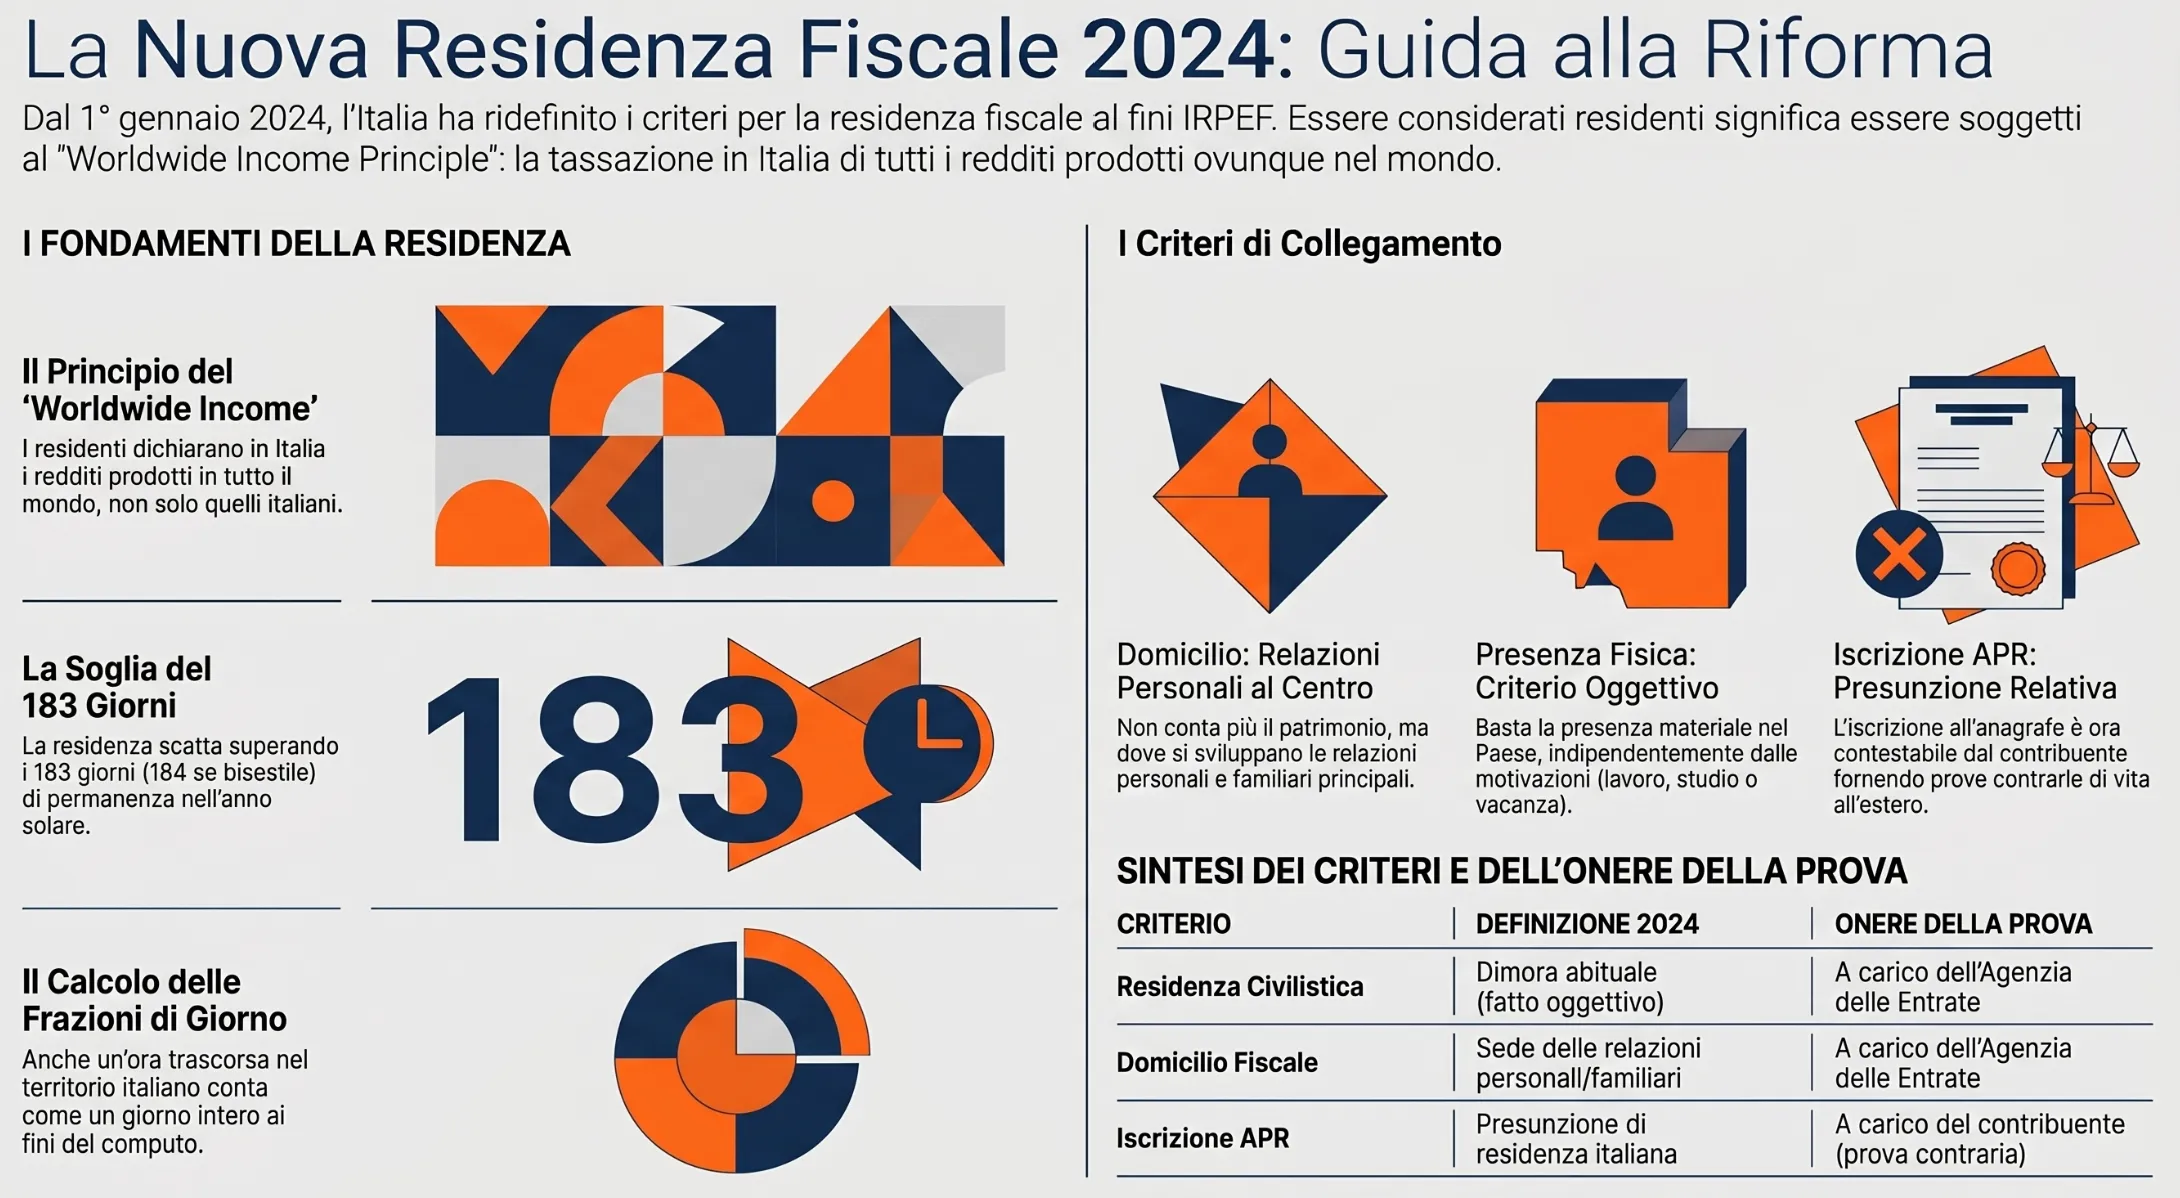
Una persona fisica è considerata fiscalmente residente in Italia quando, per la maggior parte del periodo d’imposta, ha nel territorio dello Stato la residenza civilistica, il domicilio oppure è fisicamente presente. È inoltre prevista una presunzione relativa di residenza per chi risulta iscritto nell’anagrafe della popolazione residente. Queste condizioni, disciplinate dall’art. 2, comma 2, del TUIR come modificato dal D.Lgs. n. 209/2023, operano alternativamente: è sufficiente che ne ricorra una, secondo le rispettive regole, per integrare la residenza fiscale interna. Quando una persona è considerata residente anche da un altro Stato, occorre verificare le disposizioni dell’eventuale Convenzione contro le doppie imposizioni applicabile.
Quali sono i criteri per determinare la residenza fiscale in Italia?
Ai sensi dell’art. 2, comma 2, del TUIR, una persona fisica è considerata fiscalmente residente in Italia quando, per la maggior parte del periodo d’imposta, ha nel territorio dello Stato la residenza civilistica, il domicilio oppure è fisicamente presente. La norma prevede inoltre una presunzione relativa di residenza per chi risulta iscritto nell’anagrafe della popolazione residente.
I criteri sono alternativi e non cumulativi: la sussistenza di uno solo di essi, secondo le rispettive condizioni, è sufficiente a determinare la residenza fiscale italiana ai fini della normativa interna.
La residenza civilistica e la dimora abituale
La residenza civilistica è individuata dall’art. 43, comma 2, del Codice civile nel luogo in cui una persona ha la propria dimora abituale. Il criterio esprime un collegamento stabile con il territorio, che non coincide necessariamente con il luogo in cui viene trascorso il maggior numero di giorni.
La dimora abituale può persistere anche durante assenze temporanee o periodiche. Come chiarito dall’Agenzia delle Entrate nella circolare n. 25/E del 18 agosto 2023, richiamando la circolare n. 304/E del 1997, non è necessario che la permanenza sia continuativa o definitiva.
Ai fini dell’art. 2 TUIR, occorre comunque verificare che la residenza civilistica sussista per la maggior parte del periodo d’imposta. La valutazione deve pertanto considerare la stabilità della dimora e le abitudini di vita della persona, senza identificare automaticamente questo criterio con il conteggio delle giornate di presenza fisica.
Il domicilio e le relazioni personali e familiari
Dal 1° gennaio 2024, il domicilio rilevante per determinare la residenza fiscale ha una definizione autonoma rispetto a quella civilistica. L’art. 2, comma 2, del TUIR lo identifica nel luogo in cui si sviluppano, in via principale, le relazioni personali e familiari della persona.
La circolare dell’Agenzia delle Entrate n. 20/E del 4 novembre 2024 chiarisce che possono assumere rilievo sia i rapporti formalizzati, come matrimonio e unione civile, sia le relazioni affettive stabili e i rapporti sociali continuativi, purché supportati da elementi concreti.
La valutazione non può tuttavia ridursi alla presenza di un singolo collegamento familiare. È necessario individuare il luogo nel quale si sviluppa principalmente la sfera relazionale della persona, considerando la natura, la stabilità e l’effettività dei legami.
Esempio pratico. Una persona lavora prevalentemente in Italia, dove vivono i figli avuti da un precedente matrimonio, mentre il coniuge attuale risiede all’estero. La presenza dei figli in Italia non consente, da sola, di individuare il domicilio rilevante ai fini della residenza fiscale. Occorre confrontare le relazioni personali e familiari effettivamente sviluppate nei due Stati, considerando anche le modalità di frequentazione e l’intensità dei legami.
In situazioni come questa, richiamate anche nella circolare n. 20/E/2024, l’individuazione del domicilio richiede un esame sostanziale delle circostanze. La presenza fisica può assumere autonoma rilevanza, ma non sostituisce automaticamente la valutazione qualitativa delle relazioni.
Per approfondire i criteri interpretativi e le principali problematiche applicative, si rinvia alla guida sul domicilio e residenza fiscale delle persone fisiche.
La presenza fisica nel territorio italiano
Il D.Lgs. n. 209/2023 ha introdotto espressamente la presenza fisica tra i criteri autonomi per determinare la residenza fiscale.
Si tratta di un parametro oggettivo, fondato sull’effettiva permanenza nel territorio dello Stato, indipendentemente dalle motivazioni personali o professionali del soggiorno.
Secondo la circolare n. 20/E/2024, la presenza può essere verificata attraverso elementi che documentano la permanenza materiale in Italia, anche non continuativa.
Il criterio risulta soddisfatto quando la presenza raggiunge la maggior parte del periodo d’imposta, considerando anche le frazioni di giorno. Le modalità di calcolo saranno approfondite nella sezione dedicata alla regola dei 183 giorni.
Tabella riepilogativa dei criteri di residenza fiscale
I quattro criteri previsti dall’art. 2, comma 2, del TUIR possono essere sintetizzati come segue.
| Criterio | Definizione | Condizione rilevante |
|---|---|---|
| Residenza civilistica | Luogo della dimora abituale, ai sensi dell’art. 43, comma 2, c.c. | Dimora abituale in Italia per la maggior parte del periodo d’imposta. |
| Domicilio | Luogo in cui si sviluppano principalmente le relazioni personali e familiari. | Domicilio in Italia per la maggior parte del periodo d’imposta. |
| Presenza fisica | Effettiva permanenza materiale nel territorio dello Stato. | Presenza per almeno 183 giorni nell’anno ordinario o 184 nell’anno bisestile, considerando anche le frazioni di giorno. |
| Iscrizione anagrafica | Iscrizione nell’anagrafe della popolazione residente. | Iscrizione per la maggior parte del periodo d’imposta, salvo prova contraria. |
La particolarità dell’iscrizione anagrafica è rappresentata dalla possibilità, introdotta dal 2024, di superare la presunzione di residenza mediante prova contraria. La distinzione rispetto ai criteri sostanziali viene esaminata nel capitolo successivo.
Per una spiegazione dei criteri di collegamento è disponibile anche il video Residenza fiscale: cosa conta davvero per il Fisco.
Qual è la differenza tra residenza fiscale e residenza anagrafica?
La residenza anagrafica identifica la posizione di una persona nell’anagrafe della popolazione residente di un Comune, mentre la residenza fiscale determina il collegamento del contribuente con lo Stato ai fini dell’imposizione sui redditi.
I due concetti non coincidono necessariamente. Dal 1° gennaio 2024, infatti, l’iscrizione anagrafica costituisce una presunzione relativa di residenza fiscale in Italia, superabile attraverso la prova contraria, ai sensi dell’art. 2, comma 2, del TUIR.
Iscrizione anagrafica e possibilità di prova contraria dal 2024
Prima della riforma introdotta dal D.Lgs. n. 209/2023, l’iscrizione nell’anagrafe della popolazione residente per la maggior parte del periodo d’imposta costituiva un criterio formale autonomo, sufficiente a determinare la residenza fiscale italiana secondo la normativa interna.
Dal 2024, invece, una persona che mantiene l’iscrizione anagrafica in Italia può dimostrare di non essere fiscalmente residente nel territorio dello Stato, provando che, per la maggior parte del periodo d’imposta, non vi ha avuto la dimora abituale, il domicilio rilevante ai fini dell’art. 2 TUIR e neppure una presenza fisica sufficiente.
La prova contraria deve quindi riguardare l’assenza dei presupposti sostanziali di residenza, e non soltanto l’esistenza di un’abitazione o di un rapporto di lavoro all’estero.
Esempio pratico. Una persona trasferisce stabilmente la propria vita in Germania, dove abita e sviluppa le principali relazioni personali, ma continua a risultare iscritta nell’anagrafe italiana. Per il periodo d’imposta 2026, la sola iscrizione non impedisce di dimostrare la propria non residenza fiscale in Italia, purché siano forniti elementi idonei a escludere tutti gli altri criteri previsti dalla normativa interna.
La cancellazione dall’anagrafe italiana e l’iscrizione all’AIRE non producono, d’altra parte, l’effetto opposto in modo automatico: una persona può continuare a essere fiscalmente residente in Italia quando risulta soddisfatto almeno uno dei criteri sostanziali dell’art. 2 del TUIR.
Come si calcolano i 183 giorni per la residenza fiscale?
Ai sensi dell’art. 2, comma 2, del TUIR, la residenza fiscale italiana si determina con riferimento alla maggior parte del periodo d’imposta, corrispondente ad almeno 183 giorni negli anni ordinari e 184 giorni negli anni bisestili.
Dal 2024, la norma precisa espressamente che nel computo devono essere considerate anche le frazioni di giorno. La permanenza in Italia non deve necessariamente essere continuativa: assumono rilievo anche soggiorni distinti che, complessivamente, raggiungono la soglia prevista.
Come si conteggiano i giorni di ingresso e uscita dall’Italia?
La circolare dell’Agenzia delle Entrate n. 20/E del 4 novembre 2024, al paragrafo 2.1.2, chiarisce che, per il criterio della presenza fisica, rileva qualsiasi frazione di giornata trascorsa nel territorio nazionale.
Di conseguenza, anche il giorno di arrivo e quello di partenza devono essere conteggiati, indipendentemente dal numero di ore di effettiva permanenza.
Esempio pratico. Una persona residente all’estero, non iscritta nell’anagrafe italiana e priva di altri collegamenti sostanziali con l’Italia, arriva nel territorio nazionale il 2 maggio 2026 alle ore 22:40 e riparte il 31 ottobre 2026 alle ore 06:10.
Il calcolo della presenza fisica è il seguente:
| Periodo | Giorni rilevanti |
|---|---|
| Dal 2 al 31 maggio | 30 |
| Giugno | 30 |
| Luglio | 31 |
| Agosto | 31 |
| Settembre | 30 |
| Dal 1° al 31 ottobre | 31 |
| Totale | 183 |
Entrambe le giornate di ingresso e uscita concorrono al conteggio, anche se la permanenza è limitata a poche ore. Nel caso rappresentato, il soggetto raggiunge quindi la soglia di 183 giorni e soddisfa il criterio della presenza fisica previsto dalla normativa italiana.
La circolare n. 20/E/2024 precisa inoltre che devono essere valutate le situazioni di presenza meramente temporanea od occasionale, come determinate ipotesi di transito aeroportuale per raggiungere un altro Paese. Non si tratta, tuttavia, di un’esclusione generalizzata per qualsiasi permanenza breve.
Il mancato raggiungimento dei 183 giorni di presenza fisica non esclude automaticamente la residenza fiscale italiana. Occorre infatti verificare separatamente la residenza civilistica, il domicilio e la presunzione relativa collegata all’iscrizione anagrafica.
Per approfondire le modalità di computo e le principali situazioni applicative, si rinvia alla guida sulla presenza fisica e residenza fiscale delle persone fisiche.
Cosa è cambiato nella residenza fiscale dal 2024?
Il D.Lgs. 27 dicembre 2023, n. 209, ha modificato l’art. 2, comma 2, del TUIR, introducendo nuovi criteri per determinare la residenza fiscale delle persone fisiche. Le disposizioni si applicano dal 1° gennaio 2024, mentre per i periodi d’imposta precedenti continua a rilevare la disciplina previgente.
La distinzione è particolarmente importante quando si esaminano trasferimenti di residenza o contestazioni dell’Amministrazione finanziaria riferiti ad annualità anteriori alla riforma.
Le principali differenze normative sono riepilogate nella seguente tabella.
| Profilo | Disciplina fino al 2023 | Disciplina dal 2024 |
|---|---|---|
| Residenza civilistica | Dimora abituale ai sensi dell’art. 43, comma 2, c.c. | Criterio confermato, con riferimento alla dimora abituale. |
| Domicilio | Riferimento all’art. 43, comma 1, c.c., relativo alla sede principale degli affari e interessi. | Luogo in cui si sviluppano principalmente le relazioni personali e familiari, secondo la definizione autonoma dell’art. 2, comma 2, TUIR. |
| Presenza fisica | Non prevista come criterio autonomo dall’art. 2, comma 2, TUIR. | Criterio autonomo fondato sulla permanenza materiale nel territorio italiano. |
| Iscrizione anagrafica | Criterio formale autonomo, sufficiente a determinare la residenza fiscale secondo la normativa interna. | Presunzione relativa di residenza, superabile mediante prova contraria. |
| Requisito temporale | Maggior parte del periodo d’imposta. | Maggior parte del periodo d’imposta, considerando espressamente anche le frazioni di giorno. |
La riforma non ha invece modificato la presunzione prevista dall’art. 2, comma 2-bis, del TUIR per i cittadini italiani trasferiti in determinati Stati o territori a fiscalità privilegiata.
Resta inoltre necessario distinguere la disciplina nazionale dai criteri previsti dalle Convenzioni contro le doppie imposizioni. La modifica dell’art. 2 TUIR non determina, infatti, un’automatica modifica delle disposizioni convenzionali applicabili nei rapporti tra l’Italia e gli altri Stati.
Quali sono le conseguenze fiscali della residenza in Italia?
La residenza fiscale determina l’estensione della potestà impositiva italiana sui redditi delle persone fisiche. Ai sensi dell’art. 3, comma 1, del TUIR, i soggetti fiscalmente residenti in Italia sono assoggettati al principio della tassazione mondiale dei redditi (worldwide taxation), mentre i non residenti sono imponibili in Italia soltanto sui redditi considerati prodotti nel territorio dello Stato.
Per i residenti, pertanto, concorrono alla formazione del reddito complessivo, secondo le disposizioni applicabili, anche i redditi di fonte estera, indipendentemente dal luogo in cui sono percepiti o accreditati. Restano ferme le eventuali esenzioni, i regimi sostitutivi e le altre disposizioni specifiche.
Per i non residenti, invece, la territorialità dei redditi è individuata principalmente dall’art. 23 del TUIR, che stabilisce differenti criteri di collegamento in funzione della categoria reddituale. Possono assumere rilievo, ad esempio, l’ubicazione degli immobili, il luogo di svolgimento dell’attività lavorativa o la provenienza di determinati redditi di capitale.
La distinzione può essere sintetizzata nella seguente tabella.
| Aspetto | Residente fiscale in Italia | Non residente fiscale in Italia |
|---|---|---|
| Principio impositivo | Tassazione mondiale dei redditi (art. 3 TUIR). | Tassazione dei redditi prodotti in Italia (artt. 3 e 23 TUIR). |
| Redditi di fonte italiana | Rilevano secondo le disposizioni applicabili alla categoria reddituale. | Rilevano se imponibili in Italia secondo le regole interne e convenzionali. |
| Redditi di fonte estera | Rilevano secondo il principio di tassazione mondiale, salve le disposizioni specifiche. | In linea generale, non sono assoggettati a imposizione in Italia. |
| Doppia imposizione internazionale | Possibile applicazione del credito per imposte estere e delle Convenzioni contro le doppie imposizioni. | Rilevanza delle Convenzioni per individuare eventuali limiti alla potestà impositiva italiana. |
L’assoggettamento a imposizione in Italia non comporta necessariamente una doppia imposizione definitiva sui redditi esteri. Le Convenzioni internazionali e, quando ne ricorrono i presupposti, il credito per le imposte pagate all’estero possono contribuire a eliminare o attenuare tale fenomeno.
La qualificazione come residente può inoltre assumere rilievo per gli obblighi di monitoraggio fiscale delle attività patrimoniali e finanziarie detenute all’estero, secondo la disciplina specificamente applicabile.
Cosa succede quando una persona è fiscalmente residente in due Stati?
Una persona fisica può essere considerata fiscalmente residente in due Stati per lo stesso periodo, quando soddisfa contemporaneamente i criteri previsti dalle rispettive legislazioni nazionali. In queste situazioni, l’eventuale Convenzione contro le doppie imposizioni applicabile può risolvere il conflitto di residenza attraverso specifiche regole di collegamento.
L’art. 4, paragrafo 2, del Modello OCSE prevede, per le persone fisiche, una successione di criteri convenzionali (tie-breaker rules) da applicare secondo un ordine prestabilito:
- Abitazione permanente: prevale lo Stato nel quale la persona dispone di un’abitazione permanente.
- Centro degli interessi vitali: quando l’abitazione permanente è disponibile in entrambi gli Stati, si considerano le relazioni personali ed economiche più strette.
- Soggiorno abituale: rileva quando non è possibile individuare il centro degli interessi vitali oppure manca un’abitazione permanente in entrambi gli Stati.
- Nazionalità: interviene quando il soggiorno abituale non consente di risolvere il conflitto.
- Accordo tra le autorità competenti: costituisce il criterio residuale nei casi previsti dalla Convenzione.
La disciplina convenzionale deve essere distinta da quella interna. In particolare, il centro degli interessi vitali, che considera collegamenti personali ed economici, non coincide necessariamente con la nuova definizione di domicilio introdotta nell’art. 2 del TUIR dal 2024.
Le regole del Modello OCSE costituiscono un riferimento per le Convenzioni bilaterali, ma occorre sempre verificare il testo dell’accordo effettivamente applicabile, comprese eventuali modifiche.
Per l’analisi dei singoli criteri di collegamento si rinvia all’approfondimento sull’art. 4 del Modello OCSE e sulla residenza fiscale convenzionale.
Come viene verificata la residenza fiscale e quali presunzioni si applicano?
La verifica della residenza fiscale richiede di accertare se, per la maggior parte del periodo d’imposta, ricorra almeno uno dei criteri previsti dall’art. 2 del TUIR. L’analisi deve riferirsi alle circostanze effettive, alla normativa applicabile all’annualità esaminata e agli eventuali elementi presuntivi previsti dalla legge.
Non esiste un singolo documento che dimostri, in ogni situazione, la residenza fiscale italiana o estera. Occorre ricostruire i collegamenti della persona con i territori interessati, distinguendo gli elementi che assumono rilevanza per ciascun criterio normativo.
Quali elementi vengono considerati per verificare la residenza fiscale?
L’Amministrazione finanziaria può utilizzare informazioni di diversa natura per valutare l’effettività della posizione dichiarata dal contribuente.
La rilevanza dei singoli elementi dipende dal criterio oggetto di verifica.
| Criterio | Elementi che possono assumere rilievo |
|---|---|
| Residenza civilistica | Disponibilità e utilizzo effettivo dell’abitazione, continuità delle abitudini di vita, permanenza abituale nel territorio. |
| Domicilio dal 2024 | Relazioni personali e familiari, convivenza, frequentazione dei familiari, rapporti sociali stabili e concretamente documentabili. |
| Presenza fisica | Documentazione dei viaggi, spostamenti, ingressi e uscite dal territorio, soggiorni effettivamente trascorsi in Italia. |
| Iscrizione anagrafica | Risultanze anagrafiche ed elementi idonei a superare la presunzione relativa prevista dall’art. 2, comma 2, TUIR. |
Questi elementi non costituiscono un elenco tassativo né una gerarchia legale delle prove.
Ad esempio, la disponibilità di un immobile in Italia non determina automaticamente la residenza fiscale, ma il suo utilizzo abituale può concorrere alla ricostruzione della dimora. Analogamente, lo svolgimento di un’attività economica all’estero non è sufficiente, da solo, a escludere il domicilio italiano secondo la disciplina applicabile dal 2024.
Occorre inoltre considerare che le risultanze documentali devono essere coerenti con i comportamenti effettivi. Un contratto di locazione estero, ad esempio, dimostra la disponibilità di un’abitazione, ma non necessariamente che questa costituisca la dimora abituale del contribuente.
Le presunzioni di residenza fiscale e l’onere della prova
L’art. 2 del TUIR contempla due distinte presunzioni relative, che non devono essere confuse.
La prima, prevista dal comma 2, riguarda l’iscrizione nell’anagrafe della popolazione residente. Dal 2024, il contribuente può superarla dimostrando che, per la maggior parte del periodo d’imposta, non ricorrono gli altri criteri sostanziali di residenza fiscale italiana.
La seconda, disciplinata dal comma 2-bis, interessa i cittadini italiani cancellati dalle anagrafi della popolazione residente e trasferiti in Stati o territori a fiscalità privilegiata individuati dal DM 4 maggio 1999 e successive modificazioni.
In quest’ultima ipotesi opera una specifica inversione dell’onere della prova: il contribuente deve fornire elementi idonei a dimostrare l’effettività della residenza estera e a superare la presunzione di permanenza della residenza fiscale italiana.
Come chiarito dalla circolare del Ministero delle Finanze n. 140/E del 24 giugno 1999, la disposizione non introduce una nuova definizione sostanziale della residenza, ma modifica il riparto dell’onere probatorio. La presunzione speciale è rimasta invariata anche dopo la riforma introdotta dal D.Lgs. n. 209/2023.
Per approfondire i controlli e le contestazioni dell’Amministrazione finanziaria, si rinvia alla guida sull’accertamento della residenza fiscale.
Per individuare gli Stati interessati dalla presunzione occorre invece consultare la disciplina dei Paesi a fiscalità privilegiata, facendo riferimento all’elenco applicabile all’annualità esaminata.
Perché è necessaria una valutazione complessiva?
Nell’analisi di una posizione con collegamenti internazionali è essenziale ricostruire separatamente tre aspetti: i fatti relativi al periodo d’imposta, i criteri di residenza applicabili secondo la legislazione italiana e l’eventuale disciplina convenzionale.
Questo metodo consente di evitare valutazioni fondate esclusivamente sull’iscrizione AIRE, sul numero di giorni trascorsi all’estero o sulla disponibilità di un’abitazione.
È altrettanto importante distinguere i periodi d’imposta precedenti al 2024 da quelli successivi, perché la nuova definizione di domicilio e la diversa rilevanza dell’iscrizione anagrafica possono incidere sulla qualificazione della stessa situazione.
Perché è importante valutare preventivamente la residenza fiscale?
Nell’attività di consulenza in fiscalità internazionale emerge frequentemente quanto sia complesso determinare la residenza fiscale di una persona che mantiene collegamenti con più Stati. La difficoltà non riguarda soltanto l’individuazione delle disposizioni applicabili, ma soprattutto la valutazione delle circostanze concrete e la loro corretta documentazione.
Mentre il criterio della presenza fisica è prevalentemente oggettivo, la residenza civilistica e il domicilio richiedono valutazioni più articolate. La rilevanza dei rapporti personali e familiari, delle abitudini di vita e dei collegamenti territoriali non può essere stabilita attraverso automatismi o attribuendo un valore predeterminato ai singoli elementi.
Uno degli aspetti più delicati è che la residenza fiscale viene spesso esaminata soltanto quando interviene una contestazione dell’Amministrazione finanziaria. In quel momento può diventare particolarmente difficile ricostruire situazioni risalenti nel tempo, reperire documentazione coerente e dimostrare l’effettività dei comportamenti tenuti durante il periodo d’imposta oggetto di verifica.
Per questo motivo, quando una persona vive tra più Paesi, mantiene relazioni personali o familiari in Italia oppure programma un trasferimento internazionale, ritengo particolarmente importante effettuare una valutazione preventiva della propria posizione fiscale.
L’obiettivo non è ottenere una garanzia sull’assenza di future contestazioni, ma individuare anticipatamente i possibili fattori di rischio, comprendere quali criteri di residenza possano risultare integrati e organizzare una documentazione coerente con la situazione effettiva.
La prevenzione assume quindi un valore significativo: intervenire prima consente di conoscere e affrontare le criticità, mentre difendere una posizione già contestata può richiedere una ricostruzione probatoria e giuridica molto più complessa.
Hai dubbi sulla tua residenza fiscale tra Italia ed estero?
La residenza fiscale dipende dalla valutazione dei collegamenti personali, familiari e territoriali, tenendo conto del periodo d’imposta e delle eventuali Convenzioni internazionali. Una consulenza specialistica consente di inquadrare la tua situazione e individuare le regole applicabili al caso concreto.
Richiedi una consulenza fiscale internazionale →Domande frequenti sulla residenza fiscale
Posso essere fiscalmente residente in Italia senza essere iscritto all’anagrafe?
Sì. L’assenza di iscrizione anagrafica non esclude la residenza fiscale italiana quando, per la maggior parte del periodo d’imposta, ricorre almeno uno dei criteri sostanziali previsti dall’art. 2, comma 2, del TUIR: residenza civilistica, domicilio o presenza fisica.
Se trascorro più di 183 giorni all’estero, perdo automaticamente la residenza fiscale italiana?
No. Il superamento di tale periodo all’estero non esclude automaticamente la residenza fiscale in Italia. Occorre verificare anche la dimora abituale, il domicilio e l’eventuale iscrizione anagrafica. In caso di doppia residenza, può assumere rilievo la Convenzione contro le doppie imposizioni applicabile.
L’iscrizione AIRE è sufficiente per non essere fiscalmente residente in Italia?
No. L’iscrizione AIRE non esclude la residenza fiscale italiana se sussiste uno dei criteri sostanziali previsti dall’art. 2 del TUIR. Dal 2024, anche la permanenza nell’anagrafe della popolazione residente costituisce una presunzione relativa, superabile mediante prova contraria.
Possedere una casa in Italia comporta automaticamente la residenza fiscale?
No. La sola proprietà di un immobile non costituisce un criterio autonomo di residenza fiscale. La disponibilità e l’effettivo utilizzo dell’abitazione possono tuttavia concorrere alla valutazione della dimora abituale e dei collegamenti personali e familiari, secondo le circostanze concrete.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 2, commi 2 e 2-bis: criteri di determinazione della residenza fiscale delle persone fisiche e presunzioni relative.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 3 e 23: tassazione dei residenti e dei non residenti e territorialità dei redditi.
- Art. 43 del Codice civile: definizioni civilistiche di domicilio e residenza, con particolare riferimento alla dimora abituale.
- D.Lgs. 27 dicembre 2023, n. 209, artt. 1 e 7: modifica dei criteri di residenza fiscale delle persone fisiche e decorrenza delle nuove disposizioni dal 1° gennaio 2024.
- Agenzia delle Entrate, circolare n. 20/E del 4 novembre 2024, Parte I, §§ 1 e 2: chiarimenti sulle modifiche alla residenza fiscale, sul domicilio, sulla presenza fisica e sull’iscrizione anagrafica.
- Agenzia delle Entrate, circolare n. 25/E del 18 agosto 2023, Parte I, § 1.1: chiarimenti sulla disciplina della residenza civilistica e della dimora abituale antecedente alla riforma del 2024.
- Ministero delle Finanze, circolare n. 304/E del 2 dicembre 1997: elementi di fatto rilevanti nella valutazione dell’effettiva residenza fiscale, da coordinare con le modifiche normative successive.
- Ministero delle Finanze, circolare n. 140/E del 24 giugno 1999: applicazione della presunzione di residenza di cui all’art. 2, comma 2-bis, del TUIR e riparto dell’onere probatorio.
- Decreto del Ministro delle Finanze 4 maggio 1999 e successive modificazioni: individuazione degli Stati e territori rilevanti ai fini della presunzione speciale prevista dall’art. 2, comma 2-bis, TUIR.
- OCSE, Model Tax Convention on Income and on Capital, edizione 2017, art. 4, paragrafi 1 e 2: definizione della residenza convenzionale e criteri di risoluzione dei conflitti di doppia residenza fiscale. Modello di Convenzione – OCSE.
