
Trasferirsi all'estero lasciando coniuge e figli in Italia può comportare rischi fiscali. Quando rilevano legami familiari e quali prove.
Chi vive e lavora all’estero può continuare a essere fiscalmente residente in Italia se vi mantiene il centro delle proprie relazioni personali e familiari. La presenza del coniuge o dei figli è rilevante, ma non determina automaticamente l’esito della verifica.
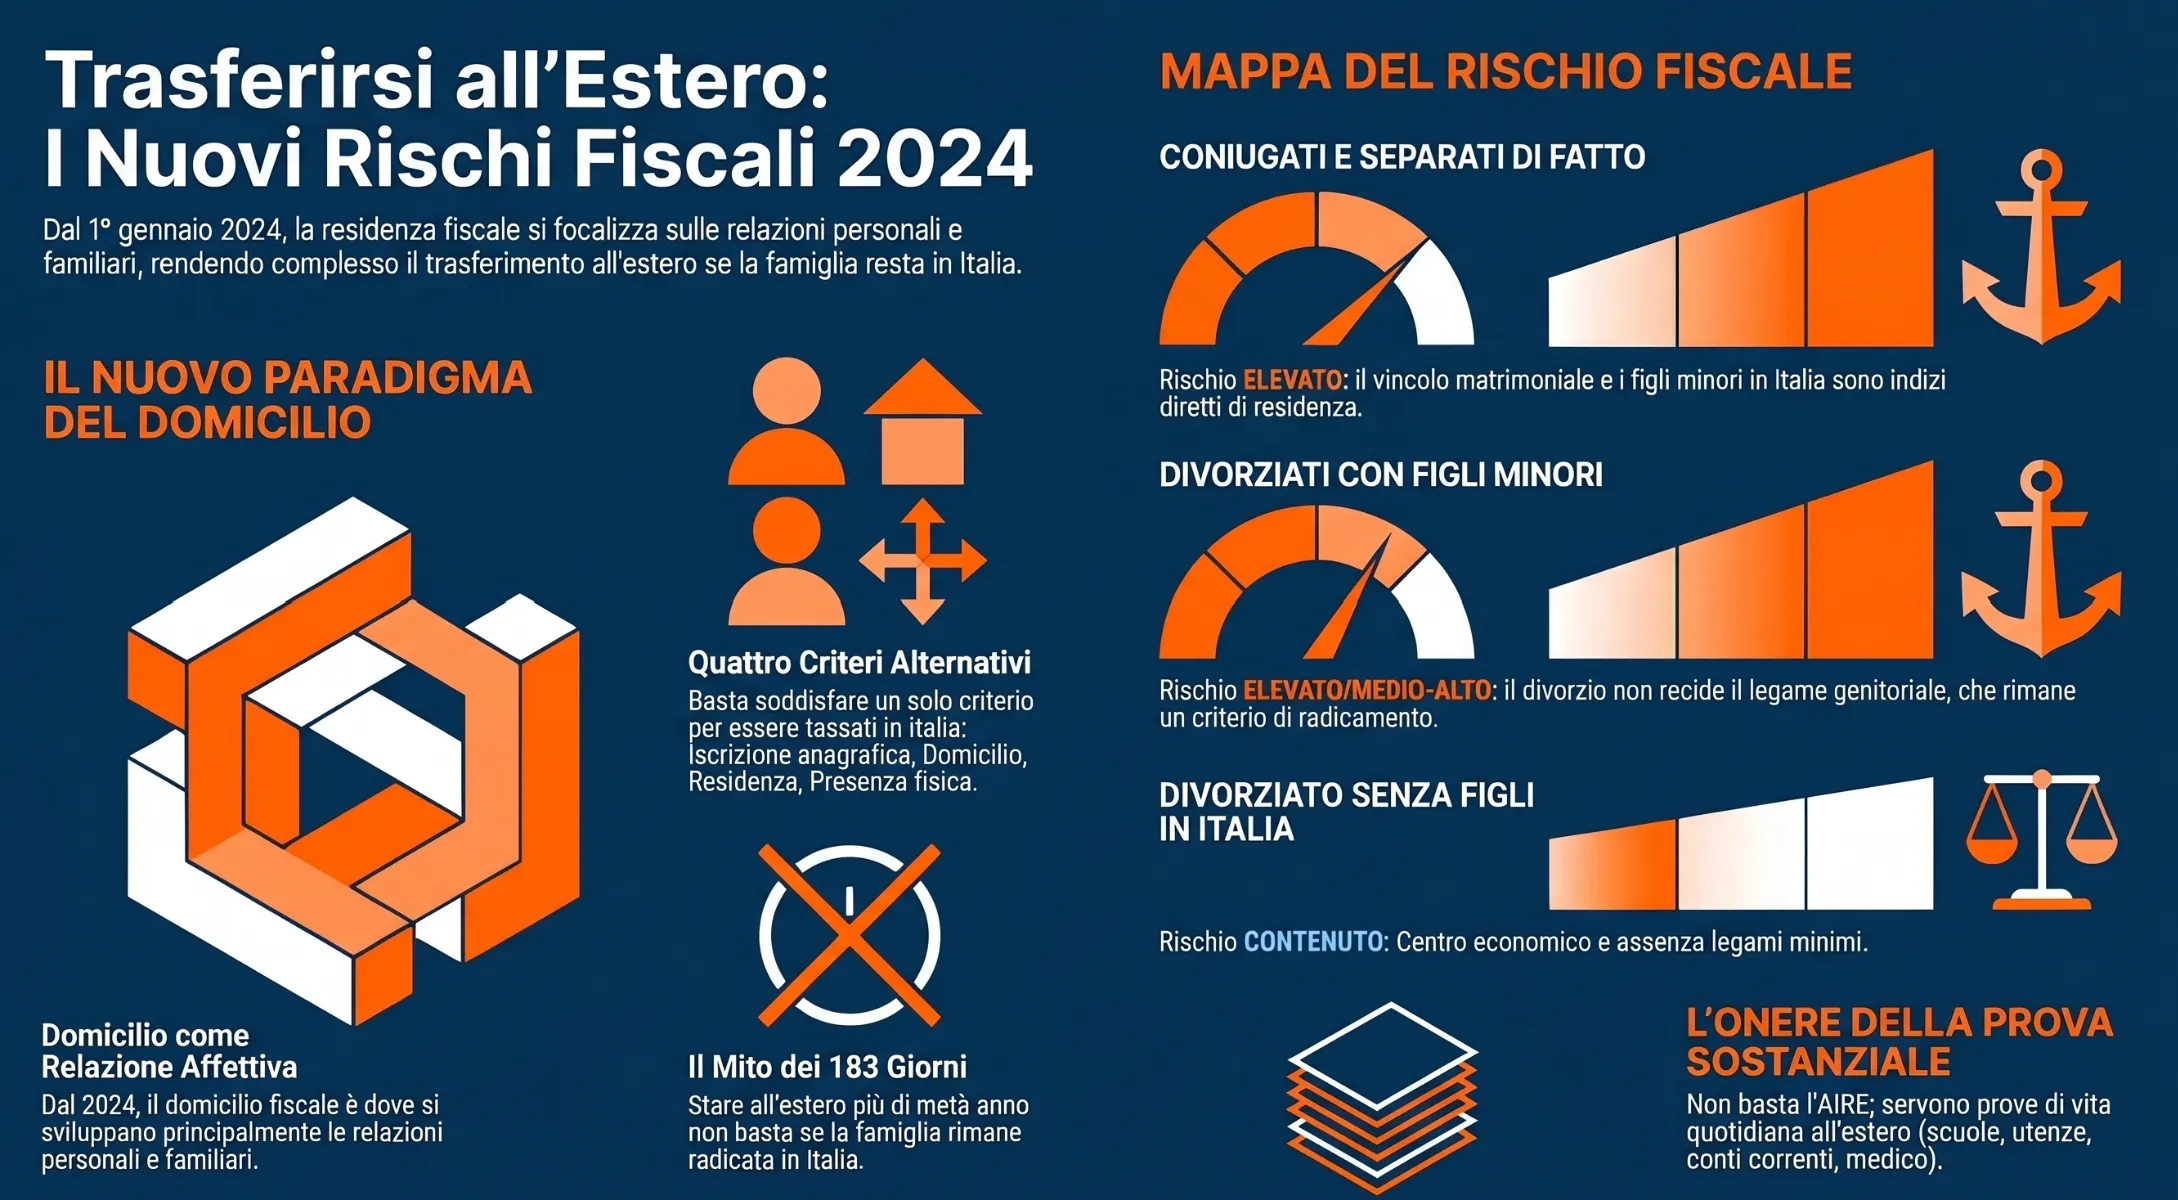
Trasferirsi all’estero lasciando il coniuge o i figli in Italia non impedisce necessariamente di acquisire la residenza fiscale in un altro Stato. Tuttavia, dal periodo d’imposta 2024, l’art. 2 del TUIR individua il domicilio nel luogo in cui si sviluppano, in via principale, le relazioni personali e familiari del contribuente. La permanenza del nucleo familiare in Italia può quindi assumere particolare rilievo, anche quando l’attività lavorativa è svolta stabilmente all’estero e il contribuente è iscritto all’AIRE. La valutazione richiede di considerare le circostanze effettive, gli altri criteri di collegamento previsti dalla normativa italiana e, quando applicabile, la Convenzione contro le doppie imposizioni.
Famiglia in Italia e residenza fiscale estera: la spiegazione video
Trasferirsi all’estero lasciando in Italia il coniuge o i figli richiede attenzione ai collegamenti personali e familiari. Nel video approfondiamo i rischi fiscali e gli elementi da valutare prima del trasferimento.
Perché la famiglia in Italia può incidere sulla residenza fiscale
La permanenza del coniuge o dei figli in Italia può incidere sulla residenza fiscale di chi si trasferisce all’estero perché i rapporti familiari assumono rilievo nella determinazione del domicilio. Non esiste, tuttavia, una regola che imponga automaticamente la residenza fiscale italiana a chi mantiene familiari nel territorio nazionale.
L’art. 2, comma 2, del TUIR, nella formulazione applicabile dal periodo d’imposta 2024, considera fiscalmente residenti in Italia le persone che, per la maggior parte del periodo d’imposta, anche considerando le frazioni di giorno, hanno la residenza ai sensi del Codice civile, il domicilio nel territorio dello Stato oppure sono fisicamente presenti in Italia.
Il domicilio è individuato nel luogo in cui si sviluppano, in via principale, le relazioni personali e familiari della persona. Si tratta di un criterio autonomo, che può assumere rilievo anche quando il contribuente svolge stabilmente la propria attività professionale o lavorativa all’estero.
Di conseguenza, il trasferimento dell’abitazione e dell’attività lavorativa in un altro Stato non è sempre sufficiente a escludere la residenza fiscale italiana. Occorre considerare l’effettiva organizzazione della vita personale, la continuità dei rapporti familiari e gli altri collegamenti mantenuti con il territorio nazionale.
Allo stesso tempo, la sola presenza dei familiari in Italia non consente di trascurare le circostanze concrete del trasferimento. La valutazione deve riguardare la situazione complessiva del contribuente e il periodo d’imposta interessato.
Per approfondire i requisiti generali, compresi gli effetti dell’iscrizione anagrafica e della permanenza fisica, si rimanda alla guida sul trasferimento della residenza fiscale all’estero.
Coniuge e figli in Italia: cosa cambia con il domicilio dal 2024
Dal periodo d’imposta 2024, il domicilio delle persone fisiche è individuato, ai sensi dell’art. 2, comma 2, TUIR, nel luogo in cui si sviluppano in via principale le relazioni personali e familiari. Il mantenimento del coniuge o dei figli in Italia costituisce quindi un elemento rilevante, ma non comporta automaticamente il mantenimento della residenza fiscale italiana.
La modifica introdotta dal D.Lgs. n. 209/2023 ha attribuito al domicilio una definizione specifica ai fini delle imposte sui redditi, distinta da quella civilistica.
Il coniuge che continua a vivere in Italia
Quando una persona trasferisce all’estero la propria abitazione e attività lavorativa, mentre il coniuge continua a risiedere stabilmente in Italia, occorre verificare dove si sviluppino principalmente le sue relazioni personali e familiari.
Assumono rilievo l’effettiva convivenza, la frequenza dei ricongiungimenti, l’organizzazione della vita quotidiana e la continuità dei rapporti mantenuti nei due Stati.
La residenza del coniuge rappresenta un collegamento significativo, ma non costituisce un criterio fiscale autonomo che determini necessariamente la residenza italiana dell’altro partner. Tuttavia, rappresenta un elemento molto importante che, di base, è in grado di riportare il domicilio in Italia, e quindi la sua residenza fiscale.
I figli che rimangono residenti in Italia
La presenza dei figli in Italia richiede particolare attenzione, soprattutto quando sono minorenni e continuano a vivere stabilmente con l’altro genitore.
La relazione genitoriale può mantenere un’importanza centrale anche dopo il trasferimento. Occorre tuttavia distinguere il luogo di residenza dei figli dall’effettiva localizzazione delle relazioni personali e familiari del genitore espatriato.
La frequenza dei contatti, i periodi trascorsi insieme e le responsabilità genitoriali concretamente esercitate contribuiscono alla ricostruzione della situazione. Vi sono poi aspetti legati al mantenimento di legami economici e di sussidio, che devono essere opportunamente valutati caso per caso.
L’esistenza di un’abitazione e di un rapporto di lavoro estero non esclude, da sola, che il domicilio possa essere rimasto in Italia.
Relazioni familiari distribuite tra più Stati
La circolare dell’Agenzia delle Entrate n. 20/E del 4 novembre 2024 affronta espressamente la situazione di una persona che mantiene relazioni familiari significative in Stati differenti.
Nell’esempio proposto dall’Amministrazione finanziaria, il contribuente ha figli nati da un precedente matrimonio residenti in Italia e il coniuge attuale residente in un altro Stato, disponendo di abitazioni in entrambi i Paesi.
Quando non è immediatamente possibile individuare dove si concentrino le relazioni personali e familiari, perché queste risultano sostanzialmente equivalenti, la circolare ritiene che un criterio utile possa essere rappresentato dalla permanenza fisica nei diversi territori.
Nell’esempio amministrativo, il contribuente trascorre 145 giorni in Italia, 120 nello Stato estero in cui vive il coniuge e 100 in altri Paesi. L’Agenzia conclude per il domicilio italiano considerando la maggiore permanenza nel territorio nazionale rispetto all’altro Stato.
La permanenza fisica assume quindi un valore interpretativo anche nella ricostruzione del domicilio quando i rapporti familiari risultano equivalenti in più Stati. Tale valutazione resta distinta dal criterio autonomo di presenza in Italia per la maggior parte del periodo d’imposta.
L’esempio non introduce una regola generale secondo cui sia sufficiente trascorrere più giorni in Italia che in ciascun altro Stato, indipendentemente dalla situazione personale. Il criterio viene utilizzato in presenza delle specifiche circostanze descritte dalla circolare.
Per un approfondimento della disciplina generale si rimanda all’analisi della nozione di domicilio e residenza fiscale delle persone fisiche.
Famiglia in Italia e lavoro all’estero: le circostanze che contano
Quando un contribuente lavora stabilmente all’estero ma mantiene la famiglia in Italia, la valutazione della residenza fiscale non può limitarsi al luogo in cui percepisce il reddito. Occorre ricostruire dove si sviluppano principalmente le sue relazioni personali e familiari, distinguendo gli elementi che incidono sul domicilio da quelli rilevanti per gli altri criteri previsti dall’art. 2 TUIR.
La vita familiare effettiva e i collegamenti con l’Italia
Il primo elemento da considerare è l’organizzazione concreta della vita familiare. Un contribuente può mantenere il coniuge e i figli in Italia per ragioni temporanee, ad esempio in attesa del completamento dell’anno scolastico, oppure continuare a organizzare stabilmente nel territorio nazionale una parte significativa della propria vita personale.
Queste situazioni non sono necessariamente equivalenti.
Assumono particolare rilievo le modalità con cui vengono mantenuti i rapporti familiari, la frequenza dei ricongiungimenti, il luogo in cui la famiglia trascorre abitualmente i periodi di convivenza e l’eventuale presenza di altre relazioni personali significative nello Stato estero.
Anche la disponibilità di un’abitazione in Italia richiede attenzione. La proprietà di un immobile non determina, da sola, la residenza fiscale, ma il suo utilizzo come abitazione familiare può contribuire a ricostruire la situazione effettiva del contribuente.
Il lavoro all’estero non esclude il domicilio italiano
Un contratto di lavoro estero, una posizione professionale stabile o la gestione di un’impresa fuori dall’Italia costituiscono elementi importanti per documentare l’effettività del trasferimento.
Tuttavia, per i periodi d’imposta dal 2024, la localizzazione dell’attività economica non è di per sé decisiva per individuare il domicilio secondo la nuova definizione dell’art. 2 TUIR.
Occorre inoltre distinguere il domicilio dalla presenza fisica: un contribuente che trascorre frequenti periodi in Italia per ricongiungersi alla famiglia deve verificare autonomamente anche questo criterio, computando le frazioni di giorno secondo la disciplina applicabile.
La tabella seguente distingue le principali circostanze da esaminare e la loro possibile rilevanza ai fini fiscali.
| Circostanza | Rilevanza fiscale | Verifica necessaria |
|---|---|---|
| Coniuge e figli stabilmente in Italia | Possibile collegamento con il domicilio ai sensi dell’art. 2, comma 2, TUIR. | Luogo in cui si sviluppano principalmente le relazioni personali e familiari. |
| Famiglia temporaneamente in Italia in attesa del ricongiungimento | La temporaneità è una circostanza da considerare, ma non esclude automaticamente il domicilio italiano. | Organizzazione effettiva della vita familiare durante il periodo d’imposta. |
| Abitazione familiare mantenuta in Italia | Elemento fattuale utile a ricostruire i collegamenti personali e, se pertinente, la residenza civilistica. | Disponibilità, utilizzo concreto dell’immobile e permanenza del contribuente. |
| Attività lavorativa o imprenditoriale stabile all’estero | Documenta il trasferimento professionale, senza determinare automaticamente il domicilio estero. | Effettività dell’attività e collegamento con l’organizzazione personale del contribuente. |
| Rientri frequenti in Italia | Possono rilevare per le relazioni familiari e per il criterio autonomo della presenza fisica. | Giorni e frazioni di giorno trascorsi in Italia nel periodo d’imposta. |
| Relazioni personali e familiari significative in più Stati | Richiedono di individuare dove tali relazioni si sviluppano in via principale. | Intensità dei rapporti, modalità di frequentazione e circostanze complessive. |
Nessuno di questi elementi, considerato isolatamente, consente di attribuire un livello predeterminato di rischio fiscale. La valutazione dipende dalla loro combinazione e dalla durata dei collegamenti con l’Italia nel periodo d’imposta interessato.
Separazione, divorzio e figli in Italia: come valutare il domicilio
La separazione o il divorzio possono modificare i collegamenti familiari rilevanti per la residenza fiscale, ma non determinano automaticamente lo spostamento del domicilio all’estero. Occorre distinguere la cessazione della convivenza coniugale dalla permanenza delle relazioni genitoriali, valutando dove si sviluppino principalmente i rapporti personali e familiari del contribuente.
La separazione e il venir meno della convivenza coniugale
Quando un contribuente si trasferisce all’estero dopo la separazione, la cessazione della convivenza può costituire un elemento significativo per ricostruire il cambiamento delle sue relazioni familiari.
Non è tuttavia sufficiente considerare la sola esistenza di un provvedimento di separazione. Occorre verificare se la relazione coniugale sia effettivamente cessata, se permangano rapporti personali significativi e come sia organizzata la vita del contribuente nei due Stati.
La separazione di fatto può assumere rilievo nella ricostruzione delle circostanze concrete, anche in assenza di una pronuncia giudiziale. La documentazione formale resta utile sul piano probatorio, ma non sostituisce l’esame dei rapporti effettivi.
Non esiste quindi una regola per cui soltanto la separazione legalmente formalizzata consenta di escludere il domicilio fiscale italiano. Anzi, nella pratica professionale, la separazione è aspetto spesso non sufficiente in questo tipo di analisi.
Il divorzio non determina automaticamente il domicilio estero
Il divorzio comporta lo scioglimento del matrimonio o la cessazione dei suoi effetti civili, ma non costituisce, di per sé, una prova sufficiente del trasferimento del domicilio fiscale.
La pronuncia può documentare la cessazione del vincolo coniugale, mentre ai fini dell’art. 2, comma 2, TUIR resta necessario individuare il luogo in cui si sviluppano principalmente le relazioni personali e familiari.
Ad esempio, un contribuente divorziato che vive stabilmente all’estero e vi ha organizzato la propria vita personale può presentare una situazione diversa da quella di chi, pur avendo ottenuto il divorzio, continua a trascorrere in Italia gran parte del proprio tempo e a mantenervi le principali relazioni familiari.
Il riferimento decisivo non è quindi la data della sentenza di divorzio, ma la situazione effettiva nel periodo d’imposta considerato.
Figli minorenni, affidamento e rapporti genitoriali
La presenza di figli minorenni in Italia può continuare ad assumere rilievo anche dopo la separazione o il divorzio dei genitori.
L’affidamento, la collocazione prevalente dei figli, le modalità di frequentazione e l’effettivo esercizio delle responsabilità genitoriali sono circostanze da considerare per comprendere dove si sviluppino le relazioni familiari del genitore trasferito all’estero.
Occorre tuttavia evitare di attribuire un effetto fiscale automatico all’affidamento condiviso o esclusivo. La disciplina civilistica regola i rapporti tra genitori e figli, mentre l’individuazione del domicilio richiede una valutazione autonoma delle relazioni personali e familiari effettive.
Un genitore separato che mantiene rapporti regolari con i figli residenti in Italia non è necessariamente fiscalmente residente nel territorio nazionale. Allo stesso modo, la separazione e l’esistenza di una nuova abitazione all’estero non garantiscono, da sole, l’esclusione del domicilio italiano.
La questione centrale è individuare dove si sviluppino in via principale le relazioni personali e familiari del contribuente, tenendo conto della loro effettività e delle circostanze del periodo d’imposta.
Figli a scuola in Italia e assistenza sanitaria: quale rilevanza fiscale?
La frequenza scolastica dei figli e l’utilizzo dei servizi sanitari in Italia possono contribuire a ricostruire l’organizzazione della vita familiare, ma non costituiscono, isolatamente, prove decisive della residenza fiscale del genitore trasferito all’estero. Occorre distinguere la posizione personale dei familiari da quella del contribuente, valutando il collegamento effettivo tra tali circostanze e il suo domicilio.
La frequenza scolastica dei figli in Italia
L’iscrizione dei figli a una scuola italiana può rappresentare un elemento significativo quando dimostra la stabilità della vita familiare nel territorio nazionale.
Il suo valore, tuttavia, dipende dalle circostanze concrete. Se un contribuente vive e lavora all’estero mentre i figli frequentano stabilmente la scuola in Italia insieme all’altro genitore, occorre verificare come siano organizzati i rapporti familiari e dove si sviluppino principalmente.
Diversa può essere la situazione di una famiglia che rimane temporaneamente in Italia per consentire ai figli di completare l’anno scolastico, nell’ambito di un trasferimento progressivo. Anche in questo caso, però, la temporaneità deve trovare riscontro nei fatti e non può essere semplicemente dichiarata.
La scuola frequentata dai figli è dunque un elemento indiziario, non un criterio autonomo di residenza fiscale del genitore.
L’assistenza sanitaria e i collegamenti con il territorio italiano
Anche l’accesso alle prestazioni del Servizio Sanitario Nazionale richiede una valutazione distinta.
L’utilizzo legittimo di servizi sanitari in Italia da parte del coniuge o dei figli non dimostra automaticamente che il contribuente trasferito all’estero abbia mantenuto il proprio domicilio nel territorio nazionale.
Per valutare l’eventuale rilevanza di questi elementi occorre considerare chi abbia beneficiato delle prestazioni, a quale titolo e se le circostanze documentate contribuiscano effettivamente a ricostruire la vita personale e familiare del contribuente.
Le regole relative all’assistenza sanitaria degli iscritti AIRE, comprese le disposizioni introdotte nel 2026, disciplinano i diritti di accesso alle prestazioni e non introducono, di per sé, nuovi criteri per determinare la residenza fiscale ai fini delle imposte sui redditi.
La distinzione è importante: un diritto sanitario e un collegamento fiscale non sono concetti equivalenti. L’eventuale rilevanza probatoria di documenti o comportamenti deve essere valutata nel contesto complessivo del trasferimento.
Cosa dice la Cassazione sulla famiglia rimasta in Italia
La giurisprudenza della Corte di Cassazione ha più volte affrontato il peso delle relazioni familiari nella determinazione della residenza fiscale. Le pronunce relative ai periodi d’imposta precedenti al 2024 devono però essere distinte dalla nuova disciplina del domicilio, introdotta dal D.Lgs. n. 209/2023, che attribuisce espressamente rilievo principale alle relazioni personali e familiari.
La giurisprudenza precedente alla riforma: gli interessi economici e familiari
Nella disciplina applicabile fino al 2023, il domicilio richiamato dall’art. 2 TUIR era quello civilistico, individuato nella sede principale degli affari e degli interessi della persona.
Con la sentenza n. 6501 del 31 marzo 2015, la Cassazione ha affermato che le relazioni affettive e familiari non rivestivano necessariamente un ruolo prioritario nella determinazione della residenza fiscale.
La pronuncia riguardava una controversia relativa al trasferimento verso uno Stato a fiscalità privilegiata e sottolineava la necessità di valutare anche gli interessi economici e patrimoniali effettivamente localizzati all’estero.
Ne derivava che la presenza del coniuge o dei figli in Italia non fosse, di per sé, sufficiente a dimostrare il mantenimento del domicilio italiano, dovendo essere considerato l’insieme delle circostanze rilevanti.
Cassazione n. 19843/2024: le nuove regole non sono retroattive
Un chiarimento particolarmente importante è contenuto nella sentenza della Corte di Cassazione n. 19843 del 18 luglio 2024.
La Suprema Corte ha precisato che la nuova definizione di domicilio introdotta dal D.Lgs. n. 209/2023 si applica alle fattispecie relative ai periodi d’imposta dal 2024, senza effetti retroattivi.
Per le annualità precedenti, la Corte ha ribadito che le relazioni affettive e familiari non assumono un ruolo prioritario rispetto agli altri elementi utilizzati per individuare il centro degli affari e degli interessi del contribuente.
La distinzione ha conseguenze operative: un accertamento relativo al 2022 o al 2023 non può essere fondato sull’applicazione retroattiva della nuova nozione fiscale di domicilio. Occorre utilizzare la disciplina vigente nel periodo contestato e la giurisprudenza pertinente.
Dal 2024 il peso delle relazioni familiari cambia
La nuova formulazione dell’art. 2, comma 2, TUIR modifica il quadro interpretativo, poiché individua il domicilio nel luogo in cui si sviluppano principalmente le relazioni personali e familiari.
La circolare dell’Agenzia delle Entrate n. 20/E del 4 novembre 2024 conferma che il legislatore ha inteso privilegiare tali relazioni rispetto a quelle prettamente economiche.
Di conseguenza, i principi giurisprudenziali elaborati con riferimento alla precedente nozione civilistica di domicilio non possono essere trasferiti automaticamente alla nuova disciplina.
Resta comunque necessario verificare dove si sviluppino concretamente le relazioni del contribuente: la disposizione non introduce una presunzione assoluta di domicilio italiano per chi abbia il coniuge o i figli residenti in Italia.
Doppia residenza fiscale: quando intervengono le Convenzioni
Quando una persona è considerata fiscalmente residente sia in Italia sia nello Stato estero in cui si è trasferita, occorre verificare se la Convenzione contro le doppie imposizioni applicabile consenta di risolvere il conflitto. Il domicilio previsto dall’art. 2 TUIR e il centro degli interessi vitali utilizzato dalle Convenzioni sono criteri distinti, che devono essere applicati secondo le rispettive regole.
Il centro degli interessi vitali nelle Convenzioni internazionali
Le Convenzioni conformi all’art. 4 del Modello OCSE prevedono criteri successivi, comunemente definiti tie-breaker rules, per individuare lo Stato di residenza convenzionale di una persona fisica considerata residente in entrambi gli Stati contraenti.
Nella formulazione ordinaria del Modello OCSE, assumono rilievo, nell’ordine, l’abitazione permanente, il centro degli interessi vitali, il soggiorno abituale, la nazionalità e, quando necessario, la procedura di accordo tra le autorità competenti.
Il centro degli interessi vitali richiede di considerare le relazioni personali ed economiche del contribuente. La famiglia rimasta in Italia può quindi rappresentare un elemento significativo, ma deve essere valutata insieme agli altri collegamenti rilevanti secondo la Convenzione applicabile.
Non è corretto presumere che il trasferimento dell’attività lavorativa all’estero determini automaticamente la residenza convenzionale estera. Allo stesso modo, la presenza del coniuge o dei figli in Italia non comporta necessariamente che il conflitto debba essere risolto a favore dell’Italia.
La verifica convenzionale è distinta da quella prevista dal TUIR
L’applicazione delle regole convenzionali presuppone che il contribuente sia qualificabile come residente in entrambi gli Stati secondo le rispettive legislazioni e soddisfi i requisiti previsti dalla Convenzione.
Se la normativa italiana considera il contribuente residente per effetto del domicilio, ma la Convenzione attribuisce la residenza all’altro Stato, occorre determinare le conseguenze sulle potestà impositive italiane in relazione alle singole categorie di reddito.
La residenza convenzionale estera non deve essere confusa con l’inesistenza dei presupposti di residenza previsti dalla normativa italiana. La Convenzione interviene per disciplinare il conflitto tra gli Stati, nei limiti del proprio ambito applicativo.
È quindi necessario esaminare il testo dell’accordo bilaterale effettivamente vigente, senza presumere che tutte le Convenzioni riproducano integralmente l’art. 4 del Modello OCSE.
Come documentare il trasferimento effettivo all’estero
Per dimostrare l’effettività del trasferimento all’estero non è sufficiente esibire l’iscrizione all’AIRE, un contratto di lavoro o un certificato di residenza fiscale rilasciato dallo Stato estero. Quando il coniuge o i figli rimangono in Italia, è particolarmente importante documentare anche l’organizzazione concreta della vita personale e familiare, in relazione ai criteri previsti dall’art. 2 TUIR.
La documentazione relativa alla vita all’estero
I documenti che attestano l’effettivo radicamento nello Stato estero possono contribuire alla ricostruzione della posizione fiscale del contribuente.
Tra gli elementi utili alla formazione del fascicolo documentale estero rientrano:
- Abitazione estera: contratto di locazione o acquisto, utenze e documentazione relativa all’utilizzo effettivo dell’immobile.
- Attività lavorativa o professionale: contratti, documenti retributivi, iscrizioni professionali e altri elementi che attestino lo svolgimento dell’attività all’estero.
- Presenza fisica: documentazione di viaggio e altri riscontri utili a ricostruire i periodi trascorsi nei diversi Stati.
- Residenza fiscale estera: certificazioni rilasciate dalle autorità competenti, da valutare secondo il loro contenuto e la normativa applicabile.
- Relazioni personali: elementi documentabili relativi alla vita sociale, alle relazioni familiari e all’effettiva organizzazione delle attività quotidiane.
Questa documentazione non ha un valore probatorio uniforme. Ad esempio, un contratto di locazione può dimostrare la disponibilità di un’abitazione, ma non necessariamente il suo utilizzo abituale o la localizzazione principale delle relazioni personali.
Come documentare i rapporti con la famiglia rimasta in Italia
Quando una parte del nucleo familiare continua a vivere in Italia, la ricostruzione deve considerare anche le modalità con cui vengono mantenuti i rapporti personali.
Possono assumere rilievo i periodi di ricongiungimento familiare, la distribuzione dei soggiorni nei due Stati, le modalità di frequentazione dei figli e, nelle situazioni di separazione, gli accordi relativi all’esercizio delle responsabilità genitoriali.
Se la permanenza della famiglia in Italia è temporanea, può essere utile conservare la documentazione relativa alle ragioni del differimento e alle successive fasi del trasferimento, come la cessazione di un rapporto locativo, il trasferimento scolastico dei figli o il ricongiungimento effettivamente realizzato.
Non è necessario dimostrare l’interruzione dei rapporti familiari con l’Italia. L’obiettivo è consentire una ricostruzione attendibile del luogo in cui tali relazioni si sviluppano principalmente, senza confondere la continuità dei legami affettivi con il mantenimento automatico del domicilio italiano.
I limiti delle prove esclusivamente formali
L’iscrizione all’AIRE, il possesso di documenti di soggiorno esteri e le certificazioni fiscali costituiscono elementi utili, ma non esauriscono la verifica della residenza secondo la normativa italiana.
Allo stesso modo, la disponibilità di un’abitazione e il pagamento delle imposte all’estero non impediscono, di per sé, che possano sussistere anche collegamenti fiscalmente rilevanti con l’Italia.
La documentazione deve pertanto essere esaminata in relazione allo specifico periodo d’imposta e ai diversi criteri di residenza, evitando di attribuire a un singolo documento un’efficacia automaticamente decisiva.
Cosa accade se l’Agenzia delle Entrate contesta la residenza estera
Quando l’Agenzia delle Entrate contesta un trasferimento all’estero, può sostenere che il contribuente abbia mantenuto la residenza fiscale italiana per il periodo d’imposta oggetto di controllo. Se la contestazione risulta fondata, possono emergere obblighi dichiarativi e impositivi anche sui redditi prodotti all’estero, con le eventuali conseguenze sanzionatorie.
Le conseguenze sul reddito e sugli obblighi dichiarativi
Ai sensi dell’art. 3 del TUIR, le persone fiscalmente residenti in Italia sono assoggettate a imposizione sui redditi complessivamente posseduti, indipendentemente dal luogo in cui sono prodotti.
Il riconoscimento della residenza fiscale italiana può quindi comportare il recupero delle imposte sui redditi esteri non dichiarati, oltre agli interessi e alle eventuali sanzioni applicabili.
Possono inoltre emergere obblighi di monitoraggio fiscale delle attività patrimoniali e finanziarie detenute all’estero, nonché l’applicazione di IVIE o IVAFE, quando ne ricorrono i presupposti.
Il ruolo delle Convenzioni e della documentazione
Una contestazione fondata sulla permanenza dei familiari in Italia non determina necessariamente che tutti i redditi esteri siano definitivamente imponibili in Italia.
Occorre verificare le circostanze poste a fondamento dell’accertamento, l’eventuale applicazione delle disposizioni convenzionali e i meccanismi previsti per evitare la doppia imposizione.
La documentazione relativa al trasferimento, alle relazioni familiari e alla posizione fiscale nei due Stati assume pertanto particolare importanza per valutare la fondatezza della pretesa tributaria.
La distinzione fondamentale è tra elementi che possono giustificare un controllo e presupposti effettivi per attribuire al contribuente la residenza fiscale italiana. La sola esistenza di collegamenti familiari con l’Italia non esaurisce questa verifica.
Stai valutando di trasferirti all’estero lasciando la famiglia in Italia?
La permanenza del coniuge o dei figli in Italia richiede di valutare attentamente i collegamenti personali e familiari con entrambi gli Stati. Una consulenza fiscale preventiva può aiutarti ad analizzare la tua situazione, individuare i possibili rischi di contestazione della residenza e comprendere gli aspetti da approfondire prima del trasferimento.
Valuta la tua situazione fiscale →Domande frequenti
Posso iscrivermi all’AIRE se mia moglie e i miei figli restano in Italia?
Sì, se trasferisci effettivamente la tua residenza all’estero e ricorrono i presupposti per l’iscrizione. La permanenza del coniuge e dei figli in Italia non impedisce automaticamente l’iscrizione all’AIRE, ma può incidere sulla valutazione del domicilio ai sensi dell’art. 2 TUIR. L’iscrizione anagrafica non garantisce, da sola, la non residenza fiscale italiana.
Se sono separato, i figli residenti in Italia possono incidere sul mio domicilio fiscale?
Sì. Anche dopo la separazione, le relazioni genitoriali possono assumere rilievo per individuare il domicilio. Occorre considerare le modalità effettive di frequentazione dei figli, l’organizzazione della vita personale e gli altri collegamenti mantenuti nei due Stati. La separazione, anche formalizzata, non determina automaticamente il trasferimento del domicilio all’estero.
Frequentare i figli in Italia durante le vacanze comporta automaticamente la residenza fiscale italiana?
No. I soggiorni in Italia per trascorrere le vacanze con i figli non comportano automaticamente la residenza fiscale italiana. Possono tuttavia rilevare nella valutazione delle relazioni personali e familiari e nel computo della presenza fisica previsto dall’art. 2 TUIR. Occorre considerare la durata dei soggiorni e la situazione complessiva del contribuente.
Un certificato di residenza fiscale estera è sufficiente per evitare contestazioni?
No. Il certificato rilasciato dall’autorità fiscale estera costituisce un elemento documentale importante, ma non esclude automaticamente la residenza fiscale italiana. L’Agenzia delle Entrate può verificare la sussistenza dei criteri previsti dall’art. 2 TUIR. In caso di doppia residenza, occorre inoltre esaminare le disposizioni della Convenzione contro le doppie imposizioni applicabile.
Se risulto fiscalmente residente in due Paesi, quale Stato può assoggettare a imposizione i miei redditi?
Se entrambi gli Stati considerano il contribuente fiscalmente residente, la Convenzione contro le doppie imposizioni eventualmente applicabile può risolvere il conflitto mediante specifici criteri di collegamento. L’individuazione della residenza convenzionale non determina necessariamente l’esenzione di tutti i redditi nell’altro Stato: occorre verificare le disposizioni relative alle singole categorie reddituali.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR). Art. 2, commi 2 e 2-bis, sulla residenza fiscale delle persone fisiche; art. 3, sull’imposizione dei redditi dei soggetti residenti e non residenti.
- D.Lgs. 27 dicembre 2023, n. 209. Art. 1, sulla nuova definizione di residenza e domicilio delle persone fisiche; art. 7, comma 1, sulla decorrenza delle modifiche dal periodo d’imposta 2024.
- Agenzia delle Entrate, circolare n. 20/E del 4 novembre 2024. Chiarimenti sulla nuova disciplina della residenza fiscale, con particolare riferimento alla rilevanza delle relazioni personali e familiari e al caso di rapporti familiari distribuiti tra più Stati.
- Codice civile, art. 43. Definizioni civilistiche di domicilio e residenza, rilevanti per il confronto con la disciplina precedente al 2024 e per il criterio della residenza civilistica richiamato dal TUIR.
- Corte di Cassazione, Sezione tributaria, sentenza n. 6501 del 31 marzo 2015. Trasferimento in Stati a fiscalità privilegiata e valutazione dei rapporti familiari ed economico-patrimoniali secondo la disciplina previgente.
- Corte di Cassazione, Sezione tributaria, sentenza n. 19843 del 18 luglio 2024. Applicazione temporale della nuova definizione di domicilio e rilevanza delle relazioni affettive e familiari per le annualità anteriori al 2024.
- OCSE, Model Tax Convention on Income and on Capital, versione 2017. Art. 4 e relativo Commentario, sui criteri per risolvere i conflitti di doppia residenza fiscale delle persone fisiche.
- D.L. 28 giugno 1990, n. 167, convertito dalla Legge 4 agosto 1990, n. 227. Art. 4, sugli obblighi di monitoraggio fiscale degli investimenti e delle attività detenute all’estero dai soggetti fiscalmente residenti in Italia.
