
Chi emette fattura quando il fornitore estero ha un rappresentante fiscale in Italia: reverse charge, codice N2.2 ed esempi pratici.
Verso un’impresa italiana la fattura rilevante è quella del fornitore estero, senza IVA, anche se ha un rappresentante fiscale: il documento con la sola partita IVA italiana non vale come fattura. Verso privati e soggetti non stabiliti, invece, fattura il rappresentante.
La nomina del rappresentante fiscale non trasforma il fornitore estero in un soggetto residente e non cambia la territorialità dell’operazione: cambia solo chi è tenuto agli adempimenti. Per questo la fattura dipende dalla controparte. Se il cliente è un soggetto passivo stabilito in Italia, l’IVA è assolta da lui in reverse charge ai sensi dell’art. 17 co. 2 DPR 633/72 e la fattura è quella emessa dal fornitore con la propria partita IVA estera; il rappresentante può rilasciare solo un documento ai fini contabili. Se il cliente è un privato o un soggetto non stabilito, la fattura passa dalla posizione IVA del rappresentante, che indica i dati di entrambi.
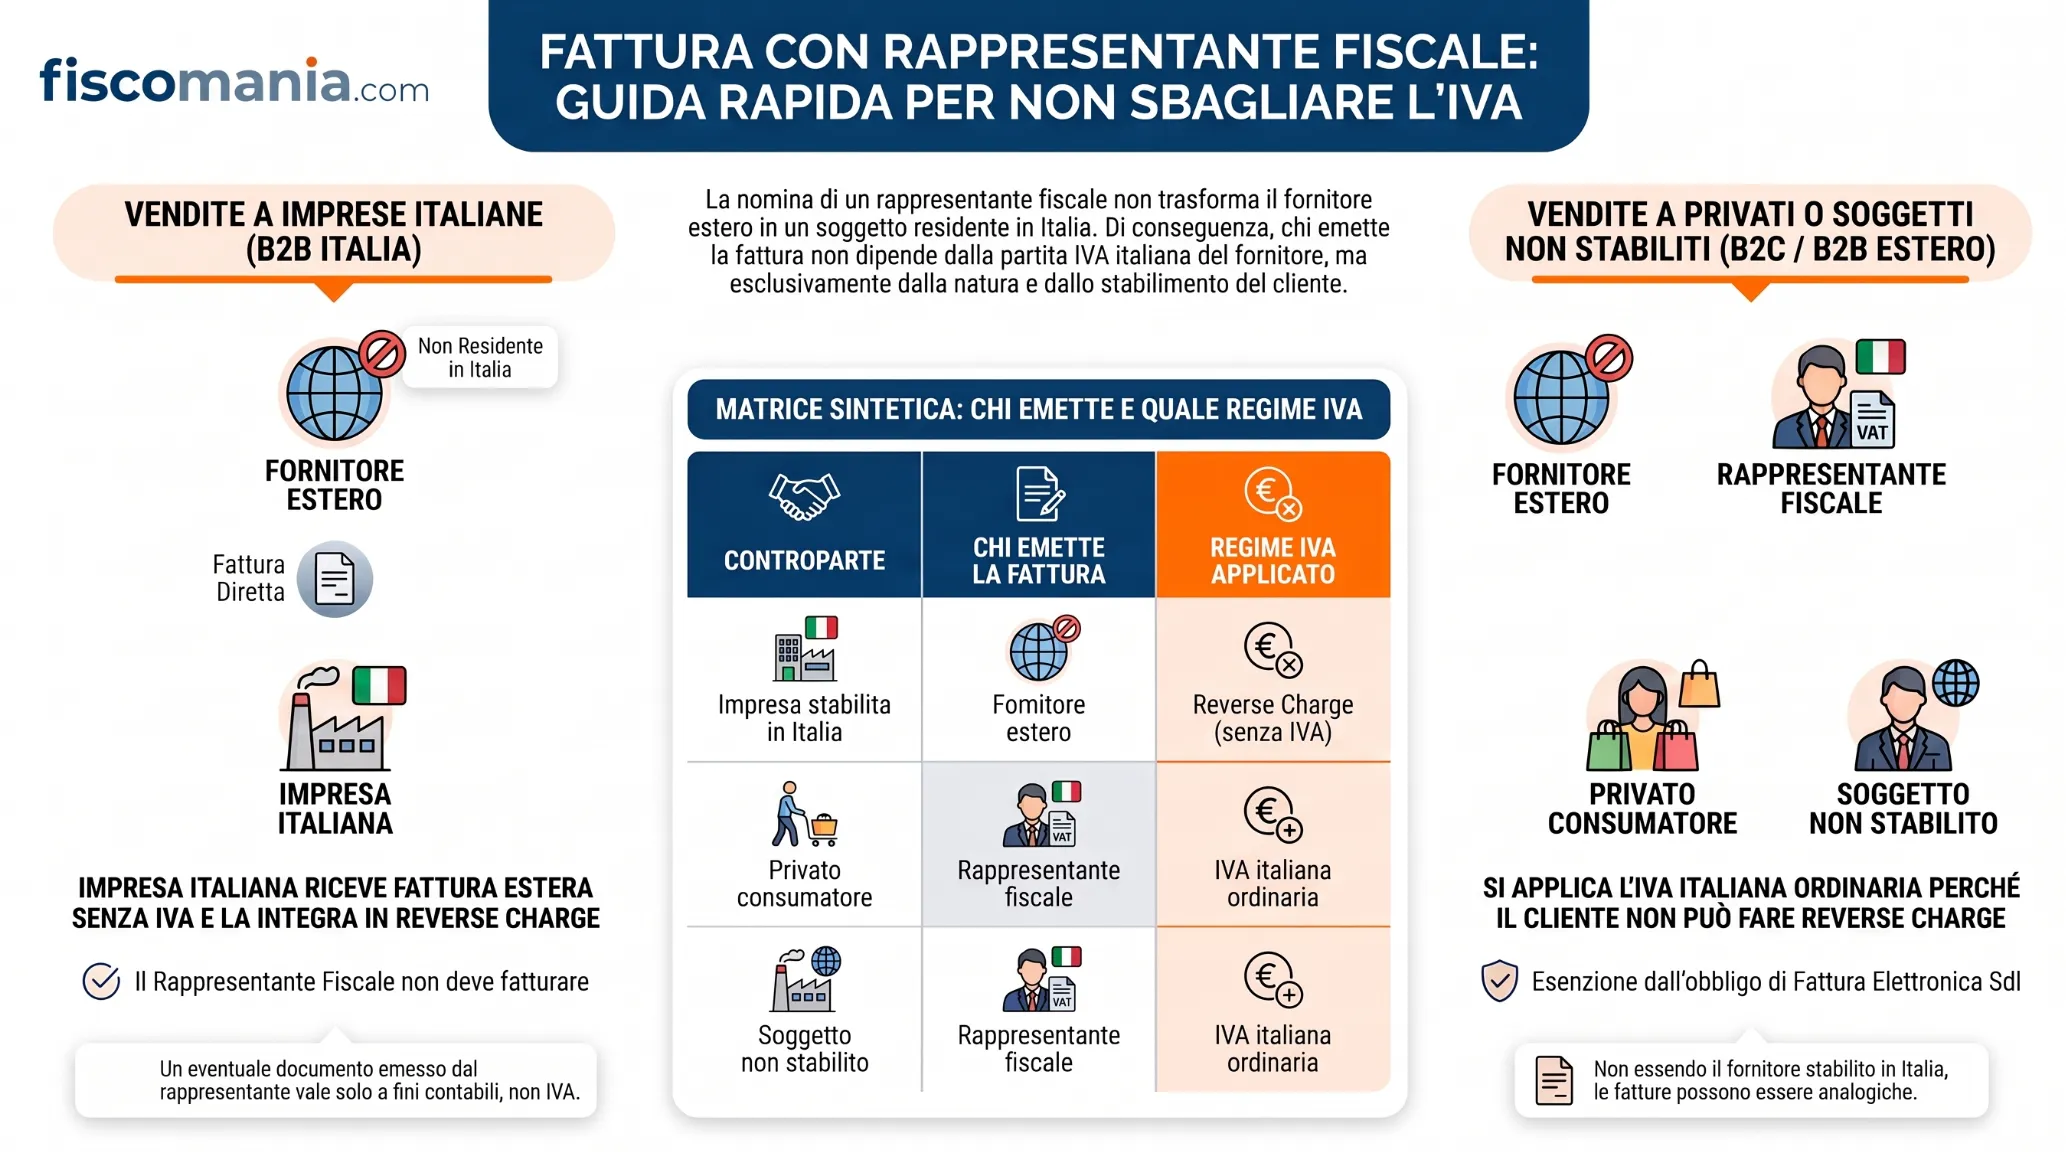
Quale trattamento si applica: la matrice per tipo di cliente
Chi fattura dipende dallo stabilimento in Italia della controparte, non dalla partita IVA di cui dispone il fornitore estero. Il reverse charge dell’art. 17 co. 2 DPR 633/72 presuppone un cliente soggetto passivo stabilito in Italia, tenuto agli adempimenti IVA nel territorio dello Stato; un privato, oppure un soggetto passivo non stabilito che non deve aprire una posizione IVA in Italia, non può assolvere l’imposta in questo modo, e gli obblighi restano al fornitore tramite il rappresentante (art. 17 co. 3).
La regola vale anche quando il fornitore ha completato la nomina del rappresentante fiscale o l’identificazione diretta ai fini IVA: nessuna delle due modifica la sua qualità di soggetto non residente né la territorialità dell’operazione, e il reverse charge resta obbligatorio verso il cliente stabilito (art. 17 co. 2 DPR 633/72; Ris. Agenzia delle Entrate n. 89/E/2010).
La tabella riassume i quattro casi principali, sviluppati con esempi nelle sezioni seguenti.
| Controparte | Chi emette la fattura | IVA | Riferimento |
|---|---|---|---|
| Soggetto passivo stabilito in Italia | Il fornitore estero, con la propria partita IVA estera | Fattura senza IVA; il cliente assolve l’imposta con integrazione o autofattura | Art. 17 co. 2 DPR 633/72; Ris. 21/E/2015 |
| Privato consumatore | Il rappresentante fiscale | IVA italiana applicata nei modi ordinari | Art. 17 co. 3 DPR 633/72 |
| Soggetto passivo non stabilito in Italia | Il rappresentante fiscale | IVA italiana applicata nei modi ordinari, salvo reverse charge oggettivo | Art. 17 co. 3 DPR 633/72 |
| Operazione in reverse charge oggettivo (art. 74 co. 7), anche verso un soggetto non stabilito | Il rappresentante fiscale, con il titolo per cui l’IVA non è addebitata in rivalsa | L’acquirente assolve l’imposta in reverse charge, dopo aver acquisito una posizione IVA in Italia | Art. 74 co. 7 DPR 633/72; Risposta 11/2020 |
Prima della vendita: il passaggio dei beni dall’estero al magazzino italiano
Il trasferimento in Italia di beni propri provenienti da altro Stato UE non è una vendita ma un trasferimento a se stessi: è assimilato a un acquisto intracomunitario, che il non residente assolve in Italia tramite il rappresentante (art. 38 co. 3 lett. b DL 331/93). Nello Stato di partenza il passaggio segue le regole di quel Paese, in modo speculare a quanto l’art. 41 co. 2 lett. c prevede per i beni inviati dall’Italia, trattati come cessione intracomunitaria non imponibile.
Poiché gli effetti della nomina non retroagiscono, il mandato e la partita IVA italiana devono esistere prima dell’introduzione dei beni. In questa fase non nasce alcuna fattura verso clienti italiani: la fatturazione rilevante comincia con la vendita successiva.
Esempio 1. Una società spagnola ha un rappresentante fiscale in Italia, nominato e dotato di partita IVA prima della spedizione. Trasferisce merce di sua proprietà in un magazzino logistico italiano, senza averla ancora venduta. In Italia la società registra, tramite il rappresentante, un acquisto intracomunitario. Se poi vende la merce a un’impresa italiana, la fattura segue le regole della sezione seguente, non quelle di questo passaggio.
Se i beni arrivano da un Paese extra-UE non si ha un acquisto intracomunitario ma un’importazione: per quel caso si rinvia alle importazioni con rappresentante fiscale nell’Unione europea.
Vendite a imprese italiane: la fattura è del fornitore estero
Per l’impresa italiana la conseguenza pratica è che la fattura da integrare e registrare è quella del fornitore estero. Il documento del rappresentante fiscale, anche con partita IVA italiana, non la sostituisce.
La fattura del fornitore estero
Ai sensi dell’art. 17 co. 2 DPR 633/72, l’imposta sulle operazioni rilevanti in Italia rese da un non residente a un soggetto passivo stabilito in Italia è assolta da quest’ultimo con il reverse charge. L’operazione è quindi effettuata direttamente dal fornitore, che fattura con la propria posizione IVA nel Paese in cui è stabilito, mentre il rappresentante non vi partecipa. Il cliente integra e registra la fattura secondo gli artt. 46 e 47 DL 331/93 se il fornitore è UE, oppure la usa a supporto dell’autofattura se è extra-UE; la procedura è descritta in integrazione o autofattura delle fatture estere.
Esempio 2. La società spagnola dell’Esempio 1 vende a una SRL italiana merce già presente nel magazzino logistico, per 10.000 euro. Emette fattura con la propria partita IVA spagnola, senza IVA. La SRL integra la fattura con l’IVA al 22% (art. 16 co. 1 DPR 633/72), pari a 2.200 euro, e la registra. Il rappresentante fiscale non interviene.
Il documento del rappresentante fiscale
Per esigenze interne il rappresentante può consegnare al cliente un documento non rilevante ai fini IVA, indicando che l’imposta sarà assolta dal cessionario. Il documento vale solo a fini contabili e può essere trasmesso anche tramite SdI con il codice natura N2.2 («Operazioni non soggette – altri casi»; Risposta n. 58/2024). Non sostituisce la fattura del fornitore estero.
Esempio 3. La SRL riceve dal rappresentante un documento con la sola partita IVA italiana. Secondo la Ris. 21/E/2015 (nello stesso senso la Ris. 89/E/2010) non vale come fattura ai fini IVA e va considerato non emesso: la SRL deve chiedere la fattura al fornitore spagnolo e, se non la riceve nei termini, emettere l’autofattura.
Esempio 4. Una società statunitense con rappresentante fiscale in Italia vende alla stessa SRL merce già presente in Italia, per 10.000 euro. Poiché il fornitore è extra-UE, la SRL emette autofattura con IVA al 22%, pari a 2.200 euro, e la registra. Il rappresentante fiscale resta estraneo all’operazione.
Vendite a privati e a soggetti non stabiliti: la fattura è del rappresentante
Quando il cliente è un privato o un soggetto passivo non stabilito in Italia, il non residente privo di stabile organizzazione deve assolvere gli obblighi IVA nel territorio dello Stato tramite il rappresentante (art. 17 co. 3 DPR 633/72) o, se ne ricorrono i presupposti, con l’identificazione diretta. La fattura, in questi casi, passa dalla posizione IVA del rappresentante e non dal reverse charge, perché il cliente non può assolvere l’imposta al posto del fornitore.
Privati consumatori
Il rappresentante emette la fattura con IVA italiana, nei modi ordinari, e cura registrazione, liquidazione e versamento dell’imposta. Per le vendite a distanza ai consumatori, le regole specifiche dell’IVA nel commercio elettronico sono trattate in IVA nelle vendite online.
Esempio 5. La società spagnola vende a un privato italiano un bene presente nel magazzino logistico, per 1.000 euro più IVA al 22%. Il rappresentante fattura 1.220 euro, di cui 220 di IVA. La società spagnola resta il soggetto che ha effettuato l’operazione; il rappresentante versa l’imposta in Italia.
Soggetti passivi non stabiliti in Italia
Un cliente soggetto passivo IVA che non è stabilito in Italia e non è tenuto ad aprire una posizione IVA nel territorio dello Stato si trova nella stessa situazione del privato: non può applicare il reverse charge, e fattura il rappresentante. Fanno eccezione le operazioni in reverse charge oggettivo, trattate più avanti.
Esempio 6. Una società francese, soggetto passivo non stabilito e non identificato in Italia, acquista dalla società spagnola merce già presente in Italia, per 5.000 euro. Si assume che l’operazione sia territorialmente rilevante in Italia. Il rappresentante emette fattura con IVA al 22%, pari a 1.100 euro, per un totale di 6.100 euro. La società francese non ha una posizione IVA italiana su cui integrare la fattura.
Casi particolari: cessioni tra due rappresentanti e reverse charge oggettivo
Due situazioni escono dalla matrice ordinaria: quella in cui anche il cliente è un non residente con un proprio rappresentante, e quella in cui la norma pone l’imposta a carico dell’acquirente indipendentemente da dove sia stabilito.
Cessione tra due soggetti non residenti con rappresentante
Se cedente e cessionario sono entrambi non stabiliti e operano ciascuno tramite il proprio rappresentante, il reverse charge non si applica. Il cedente fattura, per il tramite del suo rappresentante, con IVA in rivalsa ai sensi dell’art. 17 co. 3 DPR 633/72 (Risposta n. 575/2022, relativa a due società extra-UE). La fattura non deve essere elettronica via SdI, perché nessuna delle parti è stabilita in Italia.
Esempio 7. La società spagnola, tramite il suo rappresentante, vende per 8.000 euro merce già presente in Italia a una società tedesca non stabilita, che opera in Italia con un proprio rappresentante. Il rappresentante spagnolo emette fattura con IVA al 22%, pari a 1.760 euro, per un totale di 9.760 euro, in formato non elettronico. Il cliente tedesco non integra la fattura: non è un soggetto stabilito in Italia.
Reverse charge oggettivo (art. 74 co. 7)
Per alcune operazioni, ad esempio le cessioni di rottami, gli obblighi IVA sono comunque a carico del cessionario o committente, anche se è un soggetto passivo non stabilito (Risposta n. 11/2020). Il fornitore, tramite il suo rappresentante, emette fattura senza IVA indicando il titolo per cui non la applica in rivalsa. L’acquirente, dopo aver acquisito una posizione IVA in Italia, applica il reverse charge.
Esempio 8. Si ipotizza che la società spagnola venda rottami rientranti nell’art. 74 co. 7 alla stessa società tedesca, che nel frattempo ha acquisito una posizione IVA italiana. Il rappresentante spagnolo emette fattura senza IVA, indicando il titolo di mancata rivalsa. La società tedesca applica l’imposta con il reverse charge nelle proprie scritture italiane.
Fattura elettronica e dati da indicare in fattura
Il non residente che opera tramite rappresentante, e il rappresentante per le operazioni del rappresentato, non sono tenuti a emettere fattura elettronica via SdI, perché il non residente non è stabilito in Italia (Risposte n. 67/2019, n. 575/2022 e n. 58/2024). La fattura può quindi essere emessa in formato non elettronico. L’obbligo resta invece per il fornitore italiano che vende a un non residente identificato in Italia: deve emettere fattura elettronica via SdI (Risposta n. 575/2022).
Il rappresentante conserva la facoltà di certificare le operazioni con fattura elettronica, purché ne ricorrano i presupposti, che di regola richiedono una controparte stabilita o residente in Italia.
Le fatture emesse e ricevute che transitano dalla posizione del rappresentante riportano la denominazione e la residenza o il domicilio sia del non residente sia del rappresentante, oltre alla partita IVA di quest’ultimo. Per le fatture di acquisto questa indicazione è anche la condizione per detrarre, dalla posizione del rappresentante, l’IVA assolta in Italia dal non residente.
Rappresentante fiscale leggero: fatturazione limitata
Se il non residente effettua in Italia solo operazioni non imponibili, esenti, non soggette o comunque senza pagamento di imposta, il rappresentante può essere “leggero”: si limita alla fatturazione e alla presentazione degli elenchi Intrastat, senza obblighi di registrazione e dichiarazione (art. 44 co. 3, secondo periodo, DL 331/93; C.M. 13/1994, § 8).
La semplificazione cessa con la prima operazione, attiva o passiva, che comporta il pagamento dell’imposta o il suo recupero, anche quando il non residente è debitore dell’imposta in reverse charge. Da quel momento il rappresentante assume gli obblighi ordinari: fatturazione, registrazione, liquidazioni e dichiarazione annuale.
Esempio 9. Una società belga con rappresentante leggero effettua in Italia solo cessioni intracomunitarie non imponibili: il rappresentante emette le fatture e presenta gli Intrastat. Si assume poi che la società acquisti da un fornitore italiano servizi con IVA addebitata in rivalsa. Quell’acquisto comporta il recupero dell’imposta: il rappresentante diventa ordinario e deve registrare le operazioni, liquidare l’IVA e presentare la dichiarazione annuale.
Il tuo fornitore estero ha un rappresentante fiscale e non sai chi deve emettere la fattura?
Il trattamento dipende dal tipo di cliente, dalla natura dell’operazione e dalla posizione IVA del fornitore. L’analisi del caso concreto permette di individuare chi deve fatturare e come registrare le operazioni.
Richiedi una valutazione del tuo caso →Domande frequenti
Il rappresentante fiscale può emettere fattura a un’impresa italiana?
No, non una fattura rilevante ai fini IVA. Verso un soggetto passivo stabilito in Italia fattura il fornitore estero, con la propria partita IVA estera e senza IVA, e il cliente assolve l’imposta in reverse charge (art. 17 co. 2 DPR 633/72). Il rappresentante può rilasciare solo un documento a fini contabili, con codice natura N2.2.
La fattura con la sola partita IVA italiana del rappresentante è valida?
Non vale come fattura ai fini IVA e va considerata non emessa (Ris. 21/E/2015). Il cliente italiano deve chiedere al fornitore estero la sua fattura e, se non la riceve nei termini previsti, emettere autofattura. La regola riguarda le cessioni a soggetti passivi stabiliti in Italia.
Il rappresentante fiscale deve emettere fattura elettronica tramite SdI?
No: il non residente non è stabilito in Italia, quindi né lui né il rappresentante per suo conto sono obbligati alla fattura elettronica via SdI (Risposte n. 67/2019, n. 575/2022 e n. 58/2024). Il fornitore italiano che vende a un non residente identificato deve invece emettere fattura elettronica.
Chi ha nominato un rappresentante fiscale deve fatturare sempre tramite lui?
No. Le operazioni effettuate direttamente dal non residente, cioè quelle verso soggetti passivi stabiliti in Italia in reverse charge e gli acquisti e le cessioni intracomunitarie, comprese le triangolari, non passano dal rappresentante, anche se già nominato (C.M. 13/1994, § 8; Ris. 66/2002).
Il rappresentante fiscale fattura ai privati e ai clienti non stabiliti?
Sì: quando il cliente è un privato o un soggetto passivo non stabilito in Italia, la fattura passa dalla posizione IVA del rappresentante, con IVA italiana nei modi ordinari (art. 17 co. 3 DPR 633/72). Fa eccezione il reverse charge oggettivo dell’art. 74 co. 7, in cui la fattura è senza IVA e l’imposta è assolta dall’acquirente.
Fonti e riferimenti
- D.P.R. 26.10.1972 n. 633: art. 16 co. 1; art. 17 co. 2 e 3; art. 74 co. 7.
- D.L. 30.8.1993 n. 331, convertito dalla L. 29.10.1993 n. 427: art. 38 co. 3 lett. b; art. 41 co. 2 lett. c; art. 44 co. 3; artt. 46 e 47.
- Ministero delle Finanze, circolare 23.2.1994 n. 13, § 8.
- Agenzia delle Entrate, risoluzione 25.8.2010 n. 89/E.
- Agenzia delle Entrate, risoluzione 20.2.2015 n. 21/E.
- Agenzia delle Entrate, risoluzione 4.3.2002 n. 66/E.
- Agenzia delle Entrate, risposta a interpello 24.1.2020 n. 11/E.
- Agenzia delle Entrate, risposta a interpello 25.11.2022 n. 575.
- Agenzia delle Entrate, risposta a interpello 4.3.2024 n. 58.
- Agenzia delle Entrate, risposta a interpello n. 67/2019.
