
Vecchiaia e anticipata ordinaria consentono di lavorare; con Quota 103 e APE sociale solo il lavoro occasionale entro 5.000 euro. Le regole.
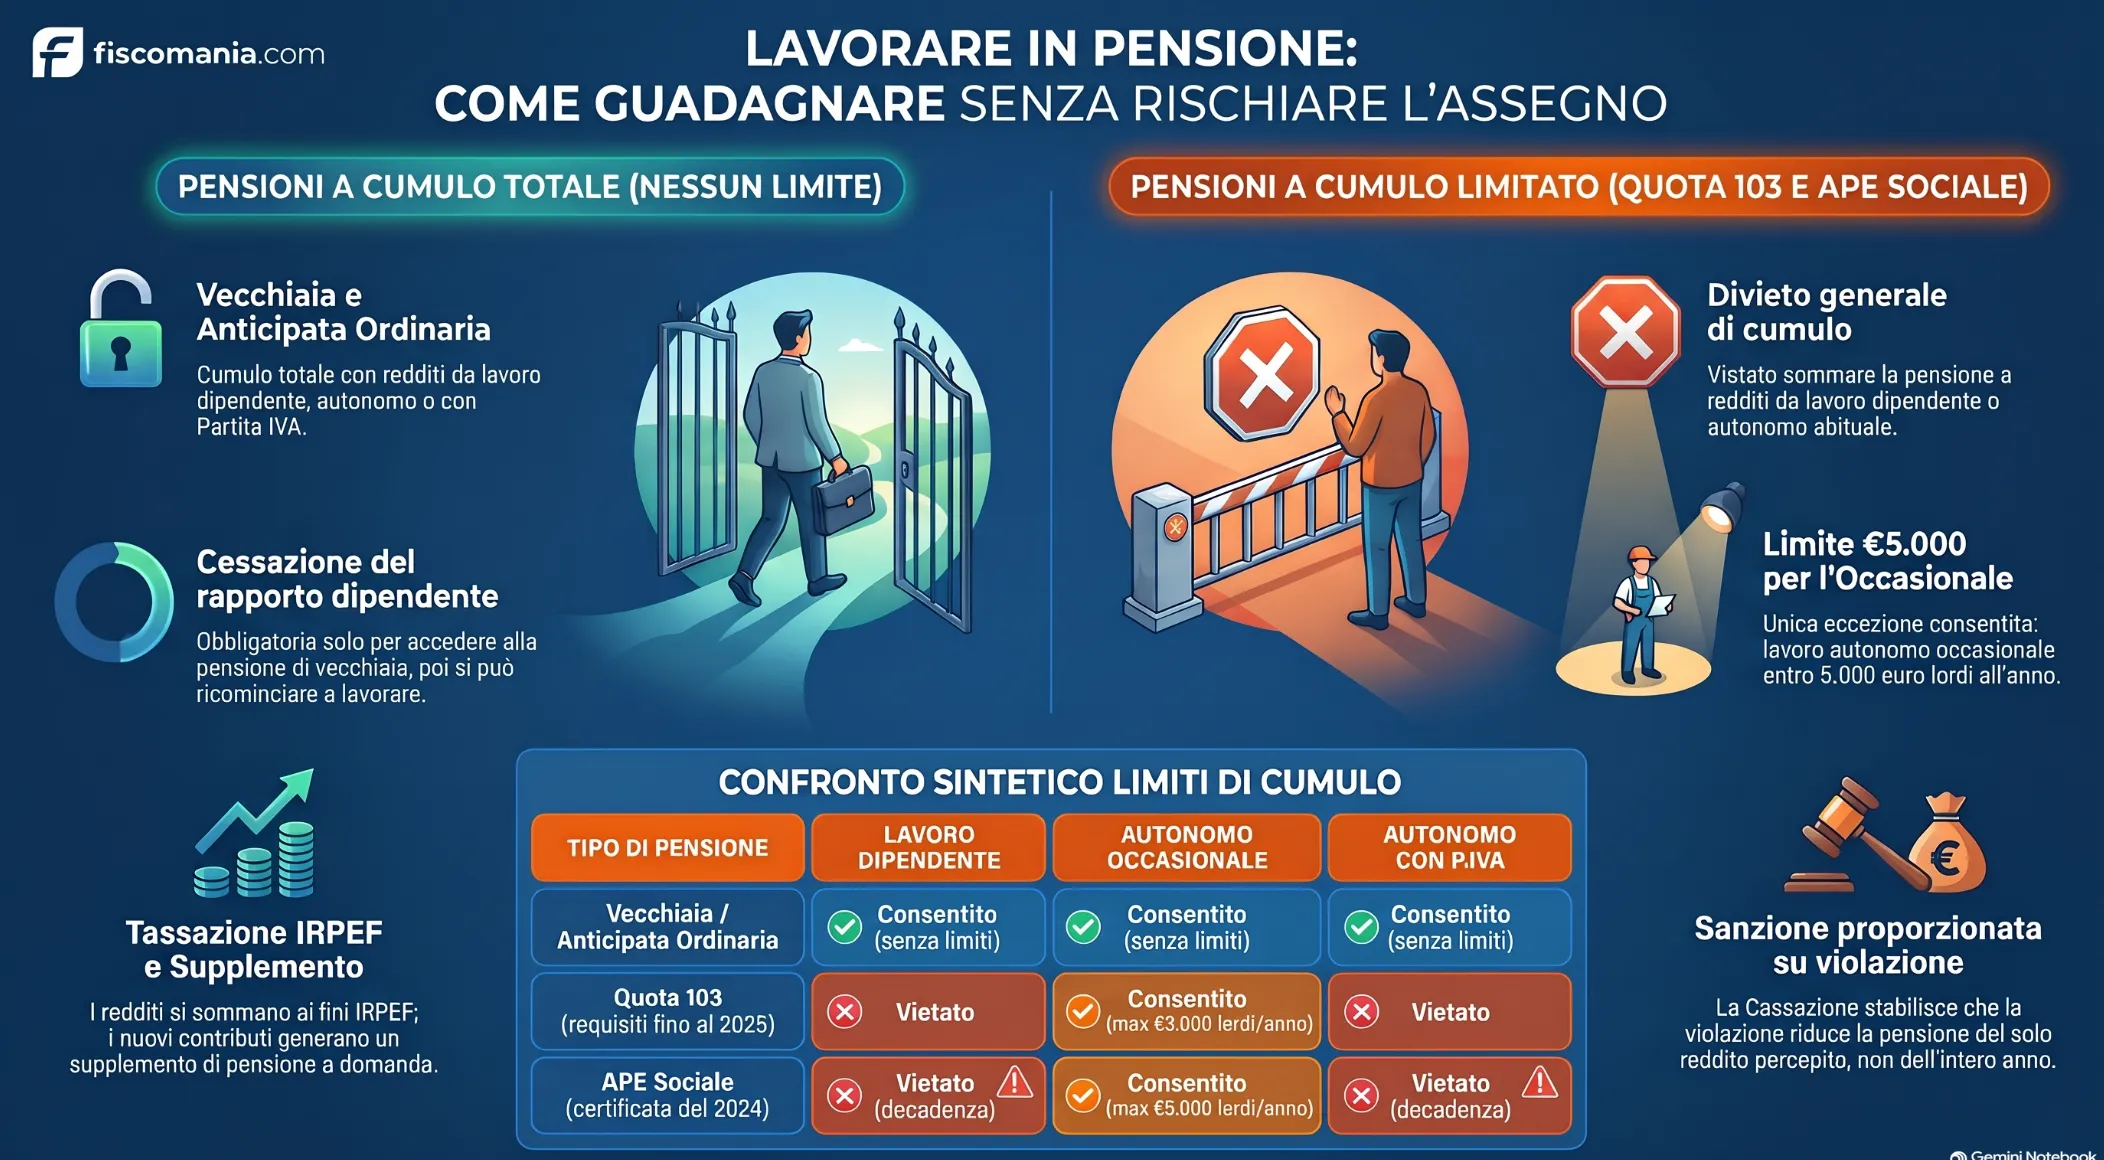
Con la pensione di vecchiaia e con quella anticipata ordinaria si può lavorare senza limiti. Con Quota 103 e con l’APE sociale certificata dal 2024 il divieto di cumulo resta, salvo il lavoro autonomo occasionale entro 5.000 euro lordi l’anno.
Con la pensione di vecchiaia e con l’anticipata ordinaria il cumulo con i redditi da lavoro è totale: per le pensioni di anzianità e per quelle di vecchiaia liquidate con il sistema contributivo i limiti sono caduti dal 1° gennaio 2009 con l’art. 19 del DL 112/2008, mentre la pensione di vecchiaia era già cumulabile con il lavoro autonomo dal 1° gennaio 2001 (art. 72 della L. 388/2000).
Restano limiti per l’APE sociale, per Quota 103 e per le pensioni di invalidità e ai superstiti. Quota 103 è chiusa ai nuovi accessi dal 2026, ma continua a valere per chi ha maturato i requisiti entro il 31 dicembre 2025. In caso di violazione del divieto di cumulo, la Cassazione ha stabilito per Quota 100 che la pensione si riduce del reddito percepito e non si perde per l’intero anno. Di seguito, per ogni trattamento, cosa si può fare e con quali effetti su imposte e contributi.
Pensione di vecchiaia: lavori senza vincoli
Chi percepisce la pensione di vecchiaia può lavorare senza limiti di importo, come dipendente, come autonomo o con partita IVA. Per ottenere la pensione il lavoratore dipendente deve cessare il rapporto di lavoro, ma dopo la decorrenza il cumulo con i redditi da lavoro è totale.
I limiti sono caduti per il lavoro autonomo dal 1° gennaio 2001, con l’art. 72 della L. 388/2000, e per le pensioni dirette, comprese quelle liquidate nel sistema contributivo, dal 1° gennaio 2009, con l’art. 19 del DL 112/2008, come ricordano i messaggi INPS sulla dichiarazione reddituale. L’obbligo di cessazione, indicato dalla circolare INPS 108/2008, riguarda il solo lavoro dipendente e serve per accedere alla pensione: chi lavora in proprio può proseguire senza interruzioni. I requisiti sono nella guida alla pensione di vecchiaia. Dopo la decorrenza si può scegliere un contratto a tempo indeterminato, a tempo determinato o part-time, oppure un’attività con partita IVA.
La pensione anticipata ordinaria è cumulabile allo stesso modo
Anche con la pensione anticipata ordinaria si può lavorare senza limiti: il divieto di cumulo riguarda misure specifiche, come Quota 103 e l’APE sociale, trattate più avanti. La Cassazione inquadra il divieto di Quota 100 in un contesto di tendenziale liberalizzazione del cumulo, anche con il pensionamento anticipato, richiamando l’art. 19 del DL 112/2008 (Cass., sez. lav., n. 26864 del 14 ottobre 2026). Requisiti e decorrenza sono nella guida alla pensione anticipata.
Imposte e contributi quando si lavora da pensionati
Il reddito da lavoro si somma alla pensione ai fini IRPEF e può portare il reddito complessivo in uno scaglione più alto. I contributi versati dopo la decorrenza possono invece dare diritto a un supplemento di pensione, ma solo a domanda.
L’imposta si calcola per scaglioni sul totale, secondo le aliquote IRPEF. L’INPS e il datore di lavoro applicano le ritenute separatamente, ciascuno sul proprio pagamento, quindi la dichiarazione può chiudersi con un conguaglio. Comunicare al datore di lavoro di essere pensionato consente di tenerne conto, e con il modello 730 si regola la differenza.
Secondo l’INPS, i contributi versati dopo la decorrenza danno diritto al supplemento quando sono trascorsi almeno cinque anni dalla decorrenza della pensione o dal precedente supplemento. Una sola volta si può chiedere dopo due anni, se nella gestione si è raggiunta l’età pensionabile. Per la Gestione separata il primo supplemento si chiede dopo due anni, senza requisito di età, e i successivi dopo cinque.
Attenzione al rischio di conguaglio IRPEF
Uno degli aspetti più sottovalutati da chi decide di lavorare dopo il pensionamento riguarda il conguaglio fiscale di fine anno.
Nella pratica capita frequentemente di assistere pensionati che percepiscono contemporaneamente la pensione INPS e redditi da lavoro dipendente o autonomo senza considerare che ciascun soggetto applica le ritenute in modo autonomo. Il risultato è che, in sede di dichiarazione dei redditi, il contribuente può trovarsi a versare imposte aggiuntive anche significative.
Per questo motivo, prima di accettare un incarico o avviare una nuova attività professionale, è opportuno effettuare una simulazione del reddito complessivo e dell’impatto fiscale effettivo dell’operazione.
Pensioni anticipate speciali: regole più rigide
Quota 103 e l’APE sociale certificata dal 2024 non si cumulano con i redditi da lavoro dipendente o autonomo: l’unica eccezione è il lavoro autonomo occasionale entro 5.000 euro lordi l’anno. L’APE sociale riconosciuta in precedenza segue limiti diversi, indicati più sotto.
Quota 103
La pensione anticipata flessibile, introdotta dall’art. 14.1 del DL 4/2019, richiedeva 62 anni di età e 41 anni di contributi. Il comma 3 stabilisce che non è cumulabile con i redditi da lavoro dipendente o autonomo dal primo giorno di decorrenza fino alla maturazione dei requisiti per la pensione di vecchiaia, salvo il lavoro autonomo occasionale entro 5.000 euro lordi annui. Raggiunti quei requisiti, il divieto cessa.
La legge 199/2025 non ha prorogato la misura. Secondo la circolare INPS 19/2026 resta accessibile solo a chi ha maturato i requisiti entro il 31 dicembre 2025, e per questi pensionati il divieto continua a valere.
Per la norma gemella di Quota 100 la Corte costituzionale ha escluso che il divieto sia irragionevole (sent. n. 234/2022). Il legislatore ha chiesto l’uscita effettiva dal mercato del lavoro in cambio di un regime più favorevole. Il lavoro autonomo occasionale entro 5.000 euro è trattato diversamente da quello dipendente perché non comporta obbligo contributivo.
APE sociale
L’indennità è stata prorogata fino al 31 dicembre 2026 dai commi 162 e 163 dell’art. 1 della legge 199/2025. Per chi ha ottenuto la certificazione dal 2024 l’art. 1, comma 137, della legge 213/2023 prevede la decadenza in caso di lavoro dipendente o autonomo, anche con redditi minimi. L’unica eccezione è il lavoro autonomo occasionale entro 5.000 euro lordi annui (circolare INPS 35/2024).
Chi era già certificato prima del 2024 mantiene i limiti dell’art. 1, comma 183, della legge 232/2016: 8.000 euro lordi annui per il lavoro dipendente o parasubordinato e 4.800 euro per il lavoro autonomo. Requisiti e domanda sono nella guida all’APE sociale.
Cosa succede se si viola il divieto di cumulo
Per la pensione Quota 100 la Cassazione ha stabilito che chi lavora violando il divieto di cumulo non perde l’intera pensione dell’anno: il trattamento si riduce di un importo pari al reddito da lavoro percepito. Lo affermano le sentenze della sezione lavoro n. 26864 del 14 ottobre 2026 e n. 26979 del 16 ottobre 2026, riferite all’art. 14, comma 3, del DL 4/2019.
Dall’intero anno al reddito percepito
L’INPS riteneva che la violazione comportasse la perdita del trattamento per tutto l’anno solare in cui si colloca il reddito, qualunque ne fosse l’importo, e la stessa Corte lo aveva avallato con la sentenza n. 30994/2024. Le decisioni del 2026 cambiano rotta: la norma vieta di godere insieme di pensione e reddito da lavoro, ma non prevede la perdita di un anno intero. Una conseguenza così sanzionatoria richiederebbe un’espressa previsione di legge.
Il divieto resta. La riduzione è pari al reddito percepito nell’intero periodo di incumulabilità, cioè dalla decorrenza fino ai requisiti della pensione di vecchiaia, a prescindere dal momento in cui si è lavorato. La Corte costituzionale, con la sentenza n. 162/2025, aveva dichiarato inammissibile una questione sulla lettura precedente, offrendo alla Cassazione l’occasione di rimeditarla.
Un esempio dai casi decisi
Nel caso della sentenza n. 26979 la pensionata aveva lavorato due giornate con un contratto intermittente, per una retribuzione netta di 20 euro. L’INPS le aveva chiesto 10.951,10 euro, cioè le rate dell’intero anno 2021. Con il criterio della Cassazione la riduzione corrisponde al reddito percepito, non all’annualità.
Fino a dove arriva la decisione
Le sentenze riguardano Quota 100. L’art. 14.1, comma 3, del DL 4/2019 per Quota 103 ha la stessa formulazione, ma i giudici non lo esaminano e le fonti non indicano come lo applichi l’INPS dopo queste sentenze.
Per l’APE sociale, secondo la circolare INPS 35/2024, l’indennità percepita nell’anno in cui il titolare lavora, o supera il limite di 5.000 euro, diventa indebita e l’INPS la recupera.
Pensione e lavoro occasionale
Con la pensione di vecchiaia e con l’anticipata ordinaria il lavoro autonomo occasionale non ha limiti di importo. Con Quota 103 e con l’APE sociale certificata dal 2024 è l’unica attività consentita, entro 5.000 euro lordi l’anno.
I 5.000 euro sono fissati dalle norme di queste due misure ai fini del cumulo con la pensione: l’art. 14.1, comma 3, del DL 4/2019 per Quota 103 e l’art. 1, comma 137, della legge 213/2023 per l’APE sociale. Non sono quindi un limite per ogni pensionato: chi ha una pensione cumulabile non ne è toccato. La tabella indica, per le attività più frequenti, se il cumulo è consentito.
| Attività | Vecchiaia e anticipata ordinaria (art. 19 DL 112/2008) | Quota 103 (art. 14.1, comma 3, DL 4/2019) | APE sociale dal 2024 (art. 1, comma 137, L. 213/2023) |
|---|---|---|---|
| Lavoro dipendente | Cumulo totale | Vietato | Vietato: si decade dall’indennità |
| Lavoro autonomo abituale o continuativo (con o senza partita IVA) | Cumulo totale | Vietato | Vietato: si decade dall’indennità |
| Lavoro autonomo occasionale | Cumulo totale, senza limiti di importo | Consentito entro 5.000 euro lordi annui | Consentito entro 5.000 euro lordi annui; oltre, l’indennità dell’anno diventa indebita |
Per l’APE sociale certificata prima del 2024 valgono i limiti già indicati: 8.000 euro per il lavoro dipendente e 4.800 per quello autonomo.
Quando l’attività non è davvero occasionale
Il limite tutela solo il lavoro autonomo occasionale, e l’importo non basta a qualificarlo. Nel caso deciso dalla Cassazione con la sentenza n. 26864/2026, un pensionato Quota 100 aveva percepito nel 2020 compensi inferiori a 5.000 euro. I giudici di merito avevano rilevato una prestazione continuativa, coordinata con la società e con compenso su base oraria, e l’avevano qualificata come collaborazione coordinata e continuativa. La Cassazione ha confermato questa qualificazione e l’eccezione non è stata riconosciuta. I criteri per distinguere le prestazioni sono nella guida sulla qualificazione del lavoro autonomo occasionale.
Il problema non è il compenso ma la modalità di svolgimento
Un aspetto che emerge spesso nell’attività di consulenza è che molti pensionati ritengono sufficiente restare sotto la soglia dei 5.000 euro per evitare problemi con il divieto di cumulo.
In realtà la verifica più delicata riguarda la qualificazione dell’attività svolta. Abbiamo riscontrato casi in cui compensi di importo limitato sono stati considerati incompatibili con il trattamento pensionistico perché l’attività risultava organizzata, continuativa o svolta secondo modalità tipiche di una collaborazione coordinata e continuativa.
Prima di accettare un incarico è quindi opportuno valutare non soltanto l’importo percepito ma anche le concrete modalità di svolgimento della prestazione.
Contributi sul lavoro occasionale
Secondo la Corte costituzionale (sent. n. 234/2022), richiamata dalla Cassazione, chi svolge lavoro autonomo occasionale con redditi entro 5.000 euro lordi non deve iscriversi alla Gestione separata. Questi redditi non sono soggetti a prelievo previdenziale ai sensi dell’art. 44, comma 2, del DL 269/2003. Il lavoro subordinato comporta invece contribuzione.
Tabella di confronto tra diverse tipologie di pensione
La tabella ordina i trattamenti per tipo di pensione e indica, per ciascuno, se si può lavorare, l’eventuale eccezione e la norma di riferimento.
| Tipo di pensione | Cumulo con il lavoro | Eccezione | Riferimento |
|---|---|---|---|
| Vecchiaia | Totale, anche con partita IVA; per ottenere la pensione va cessato il solo lavoro dipendente | Nessuna | Art. 19 DL 112/2008 |
| Anticipata ordinaria | Totale | Nessuna | Art. 19 DL 112/2008 |
| Quota 103 (solo requisiti maturati entro il 31 dicembre 2025) | Vietato fino ai requisiti della pensione di vecchiaia | Lavoro autonomo occasionale entro 5.000 euro lordi annui | Art. 14.1, comma 3, DL 4/2019 |
| APE sociale certificata dal 2024 | Vietato: si decade dall’indennità | Lavoro autonomo occasionale entro 5.000 euro lordi annui | Art. 1, comma 137, L. 213/2023 |
| APE sociale certificata prima del 2024 | Consentito entro soglie | Lavoro dipendente o parasubordinato fino a 8.000 euro; lavoro autonomo fino a 4.800 euro | Art. 1, comma 183, L. 232/2016 |
Le pensioni di invalidità, di inabilità e ai superstiti seguono regole diverse, trattate più sotto.
Partita IVA da pensionato: opportunità e vincoli
La pensione non impedisce di aprire la partita IVA. Con la pensione di vecchiaia e con l’anticipata ordinaria il reddito autonomo si cumula senza limiti. Con Quota 103 e con l’APE sociale certificata dal 2024 il lavoro autonomo abituale, svolto o meno con partita IVA, rientra nel divieto di cumulo e per l’APE sociale comporta la decadenza dall’indennità: conta la natura occasionale o abituale dell’attività, non l’apertura della partita IVA.
Forfettario e redditi da pensione
Per accedere al regime forfettario conta anche la pensione. L’art. 1, comma 57, lett. d-ter), della legge 190/2014 esclude chi nell’anno precedente ha percepito redditi di lavoro dipendente e assimilati superiori a 30.000 euro. Per gli anni 2025 e 2026 la soglia è elevata a 35.000 euro: l’art. 1, comma 12, della legge 207/2024 l’ha fissata per il 2025 e l’art. 1, comma 27, della legge 199/2025 l’ha estesa al 2026.
L’Agenzia delle Entrate ha chiarito che la pensione rientra tra i redditi assimilati a quelli di lavoro dipendente ed è rilevante anche se esente da imposta in Italia (risposta n. 311/2023). Nella stessa risposta richiama la circolare 10/E/2016: la cessazione del rapporto di lavoro rende irrilevante la soglia solo se nello stesso anno non è stata percepita una pensione. Chi ha lasciato il lavoro dipendente per andare in pensione non beneficia quindi dell’irrilevanza della soglia. Il caso del lavoro dipendente senza pensione è nella guida su forfettario e lavoro dipendente.
Dal 1° gennaio 2027 la disciplina del forfettario passa dalla legge 190/2014 al nuovo testo unico delle imposte sui redditi (D.Lgs. 117/2026, artt. 232-243): se ne parla nell’articolo sul nuovo TUIR.
Perché il controllo va fatto sull’anno precedente
Nella pratica professionale uno degli errori più frequenti riguarda la verifica dei requisiti per il regime forfettario. Molti pensionati guardano esclusivamente al reddito che prevedono di percepire dall’attività che intendono avviare, trascurando che la normativa richiede di considerare anche i redditi assimilati percepiti nell’anno precedente, inclusi quelli pensionistici.
Per questo motivo la verifica preliminare dei requisiti di accesso al regime forfettario dovrebbe essere effettuata prima dell’apertura della partita IVA per evitare successive contestazioni o la fuoriuscita dal regime agevolato.
Regime ordinario
Fuori dal forfettario il reddito autonomo concorre con la pensione alla base IRPEF, come per gli altri redditi da lavoro. L’effetto sullo scaglione è quello descritto nel paragrafo sulle imposte.
Invalidità, inabilità e reversibilità
L’assegno ordinario di invalidità si cumula con il lavoro, ma si riduce quando il reddito supera 4 e 5 volte il trattamento minimo. La pensione di inabilità è incompatibile con qualsiasi attività lavorativa. Per la reversibilità la riduzione dipende dal reddito del superstite.
Assegno ordinario di invalidità
L’art. 1, comma 42, della legge 335/1995 e la tabella G prevedono per l’assegno una riduzione del 25% se il reddito da lavoro supera 4 volte il trattamento minimo annuo e del 50% se supera 5 volte. Il trattamento minimo 2026 indicato dall’INPS è di 611,85 euro al mese, pari a 7.954,05 euro l’anno, salvo conguaglio (circolare INPS 153/2025).
| Reddito annuo da lavoro | Riduzione dell’assegno | Importo nel 2026 |
|---|---|---|
| Fino a 4 volte il trattamento minimo | Nessuna | Fino a 31.816,20 euro |
| Oltre 4 volte il trattamento minimo | 25% | Oltre 31.816,20 euro |
| Oltre 5 volte il trattamento minimo | 50% | Oltre 39.770,25 euro |
Oltre alla riduzione, la quota di assegno che eccede il trattamento minimo è cumulabile nella misura del 50% con i redditi da lavoro dipendente e del 70% con quelli da lavoro autonomo. Per il lavoro autonomo le trattenute non possono superare il 30% del reddito (art. 72, comma 2, della L. 388/2000, richiamato dal messaggio INPS 3036/2025).
Pensione di inabilità
La pensione di inabilità presuppone l’impossibilità assoluta e permanente di svolgere qualsiasi attività lavorativa, per cui un lavoro è in contrasto con i presupposti del trattamento. Per gli iscritti alla Gestione dipendenti pubblici l’INPS precisa che per i trattamenti di inabilità opera un divieto di cumulo, parziale, con i redditi da lavoro (messaggio INPS 3036/2025).
Pensione di reversibilità
La pensione ai superstiti può essere ridotta in base al reddito del beneficiario, secondo la tabella F allegata alla legge 335/1995. La riduzione non opera quando nel nucleo familiare ci sono figli, nei casi previsti. Scaglioni e importi sono nella guida dedicata.
Comunicazioni e dichiarazioni all’INPS
Con la pensione di vecchiaia e con quella anticipata ordinaria non c’è nulla da comunicare all’INPS per poter lavorare. Gli obblighi riguardano chi ha un trattamento con divieto di cumulo, totale o parziale.
APE sociale: comunicare entro cinque giorni
Chi ha ottenuto la certificazione dell’APE sociale dal 2024 deve comunicare all’INPS la ripresa di un’attività lavorativa e il superamento dei 5.000 euro lordi di lavoro autonomo occasionale entro cinque giorni dall’evento (circolare INPS 35/2024). L’indennità percepita nell’anno in cui si lavora, o si supera il limite, diventa indebita e l’INPS la recupera.
Dichiarazione dei redditi autonomi per chi ha un divieto parziale
Chi percepisce una pensione soggetta al divieto parziale di cumulo con i redditi da lavoro autonomo, come l’assegno ordinario di invalidità, deve dichiarare all’INPS i redditi autonomi dell’anno precedente entro il termine della dichiarazione dei redditi ai fini IRPEF (art. 10, comma 4, del D.Lgs. 503/1992). La dichiarazione si presenta con il servizio online dell’INPS. I redditi si indicano al netto dei contributi previdenziali e assistenziali e al lordo delle ritenute fiscali.
Non devono presentarla i titolari di pensioni interamente cumulabili, come la vecchiaia e l’anzianità. Chi omette la dichiarazione deve versare all’INPS una somma pari all’importo annuo della pensione percepita (art. 10, comma 8-bis). Le trattenute sulla pensione sono operate in via provvisoria sul reddito presunto che il pensionato dichiara e poi conguagliate sul reddito effettivo (art. 10, comma 4-bis), come ricordano i messaggi INPS 4430/2019 e 3036/2025.
Nella nostra esperienza le situazioni che generano più dubbi riguardano pensionati che intendono svolgere attività di consulenza, incarichi occasionali, collaborazioni con ex datori di lavoro oppure attività professionali tramite partita IVA.
In questi casi non è sufficiente verificare il tipo di pensione percepita. Occorre analizzare anche la natura del rapporto, la continuità dell’attività, il regime fiscale applicabile e gli eventuali effetti sul trattamento pensionistico.
Valutare preventivamente questi aspetti consente di evitare recuperi da parte dell’INPS o conseguenze fiscali non preventivate.
Pensione e lavoro: l’esito dipende dal tuo caso
Tipo di pensione, decorrenza e natura dell’attività cambiano il risultato: la stessa partita IVA può essere cumulabile con una pensione e non con un’altra. Se devi decidere se accettare un incarico o aprire un’attività, puoi chiedere una valutazione sul tuo caso.
Richiedi una valutazione del tuo caso →Domande frequenti
Chi ha la pensione anticipata ordinaria può lavorare?
Sì, senza limiti di importo. Con la pensione anticipata ordinaria il cumulo con i redditi da lavoro dipendente, autonomo o con partita IVA è totale, come per la vecchiaia (art. 19 DL 112/2008). Il divieto di cumulo riguarda misure specifiche, come Quota 103 e l’APE sociale.
Con Quota 103 si può fare un lavoro occasionale?
Sì, ma solo se il lavoro autonomo è davvero occasionale e il reddito annuo non supera 5.000 euro lordi. Ogni altro reddito da lavoro è vietato fino ai requisiti della pensione di vecchiaia (art. 14.1, comma 3, DL 4/2019). La misura non è stata prorogata dal 2026: vale per chi ha maturato i requisiti entro il 31 dicembre 2025.
Se violo il divieto di cumulo perdo tutta la pensione dell’anno?
Per Quota 100 la Cassazione ha escluso la perdita dell’intero anno: la pensione si riduce di un importo pari al reddito da lavoro percepito (sentenze n. 26864 e n. 26979 del 2026). Le decisioni non esaminano Quota 103. Per l’APE sociale la circolare INPS 35/2024 prevede il recupero dell’indennità dell’anno.
I contributi versati lavorando in pensione aumentano l’assegno?
Sì, ma solo a domanda. I contributi versati dopo la decorrenza danno diritto a un supplemento, che si chiede di norma dopo cinque anni dalla pensione o dal supplemento precedente. Una sola volta si può chiedere dopo due anni, se si è raggiunta l’età pensionabile; nella Gestione separata il primo supplemento si chiede dopo due anni.
Posso aprire la partita IVA in regime forfettario se ho una pensione?
Dipende dall’importo. La pensione è un reddito assimilato al lavoro dipendente e, se nell’anno precedente supera 35.000 euro (soglia per il 2025 e il 2026), esclude dal forfettario, anche se esente da imposta in Italia (art. 1, comma 57, lett. d-ter, L. 190/2014; risposta AdE 311/2023).
Fonti e riferimenti
- Decreto-legge 25 giugno 2008, n. 112, art. 19 (cumulo tra pensione e redditi da lavoro), convertito dalla legge 6 agosto 2008, n. 133.
- Decreto-legge 28 gennaio 2019, n. 4, art. 14, comma 3, e art. 14.1, comma 3, introdotto dall’art. 1, comma 283, della legge 29 dicembre 2022, n. 197.
- Legge 30 dicembre 2023, n. 213, art. 1, commi 136 e 137 (APE sociale); legge 11 dicembre 2016, n. 232, art. 1, commi da 179 a 186.
- Legge 30 dicembre 2025, n. 199, art. 1, commi 27, 162 e 163; legge 30 dicembre 2024, n. 207, art. 1, comma 12.
- Legge 23 dicembre 2014, n. 190, art. 1, comma 57, lettera d-ter); decreto legislativo 19 giugno 2026, n. 117, artt. 232-243.
- Legge 8 agosto 1995, n. 335, art. 1, commi 41, 42 e 43, tabelle F e G; decreto legislativo 30 dicembre 1992, n. 503, art. 10; legge 23 dicembre 2000, n. 388, art. 72.
- Decreto-legge 30 settembre 2003, n. 269, art. 44, comma 2 (prelievo previdenziale sul lavoro autonomo occasionale entro 5.000 euro).
- Corte di cassazione, sezione lavoro, sentenze n. 26864 del 14 ottobre 2026 e n. 26979 del 16 ottobre 2026, che richiamano la sentenza n. 30994 del 2024.
- Corte costituzionale, sentenza n. 234 del 2022 e comunicato del 4 novembre 2025 (sentenza n. 162/2025).
- INPS, circolare n. 19 del 25 febbraio 2026; circolare n. 35 del 20 febbraio 2024; circolare n. 108 del 9 dicembre 2008; circolare n. 153 del 19 dicembre 2025.
- INPS, messaggio n. 4430 del 27 novembre 2019 e messaggio n. 3036 del 13 ottobre 2025; messaggio n. 219 del 4 gennaio 2013 e scheda sul supplemento di pensione.
- Agenzia delle Entrate, risposta a interpello n. 311 del 3 maggio 2023, con richiamo alla circolare n. 10/E del 4 aprile 2016, paragrafo 2.3.
