
Pensione minima 2026: importo INPS di 611,85 euro, fino a 619,80 euro con l'incremento straordinario. Requisiti, limiti reddituali e calcolo.
Nel 2026 il trattamento minimo INPS è di 611,85 euro mensili e può arrivare a 619,80 euro con l’incremento straordinario. L’integrazione non spetta automaticamente: dipende dal tipo di pensione e dai redditi rilevanti.
Il trattamento minimo è il parametro utilizzato per integrare, quando la legge lo consente, alcune pensioni calcolate in misura inferiore. Non costituisce quindi un importo garantito a tutti i pensionati. Il diritto dipende dalla tipologia della prestazione, dalle regole del sistema previdenziale e dai redditi personali e, nei casi previsti, coniugali. Nel 2026 assumono particolare rilievo anche le eccezioni chiarite per gli assegni ordinari di invalidità interamente contributivi e per alcune pensioni in regime internazionale. Per verificare l’importo spettante occorre distinguere l’integrazione al minimo dall’incremento straordinario dell’1,3% e dalle maggiorazioni sociali, che seguono condizioni differenti.
Quanto ammonta la pensione minima INPS nel 2026?
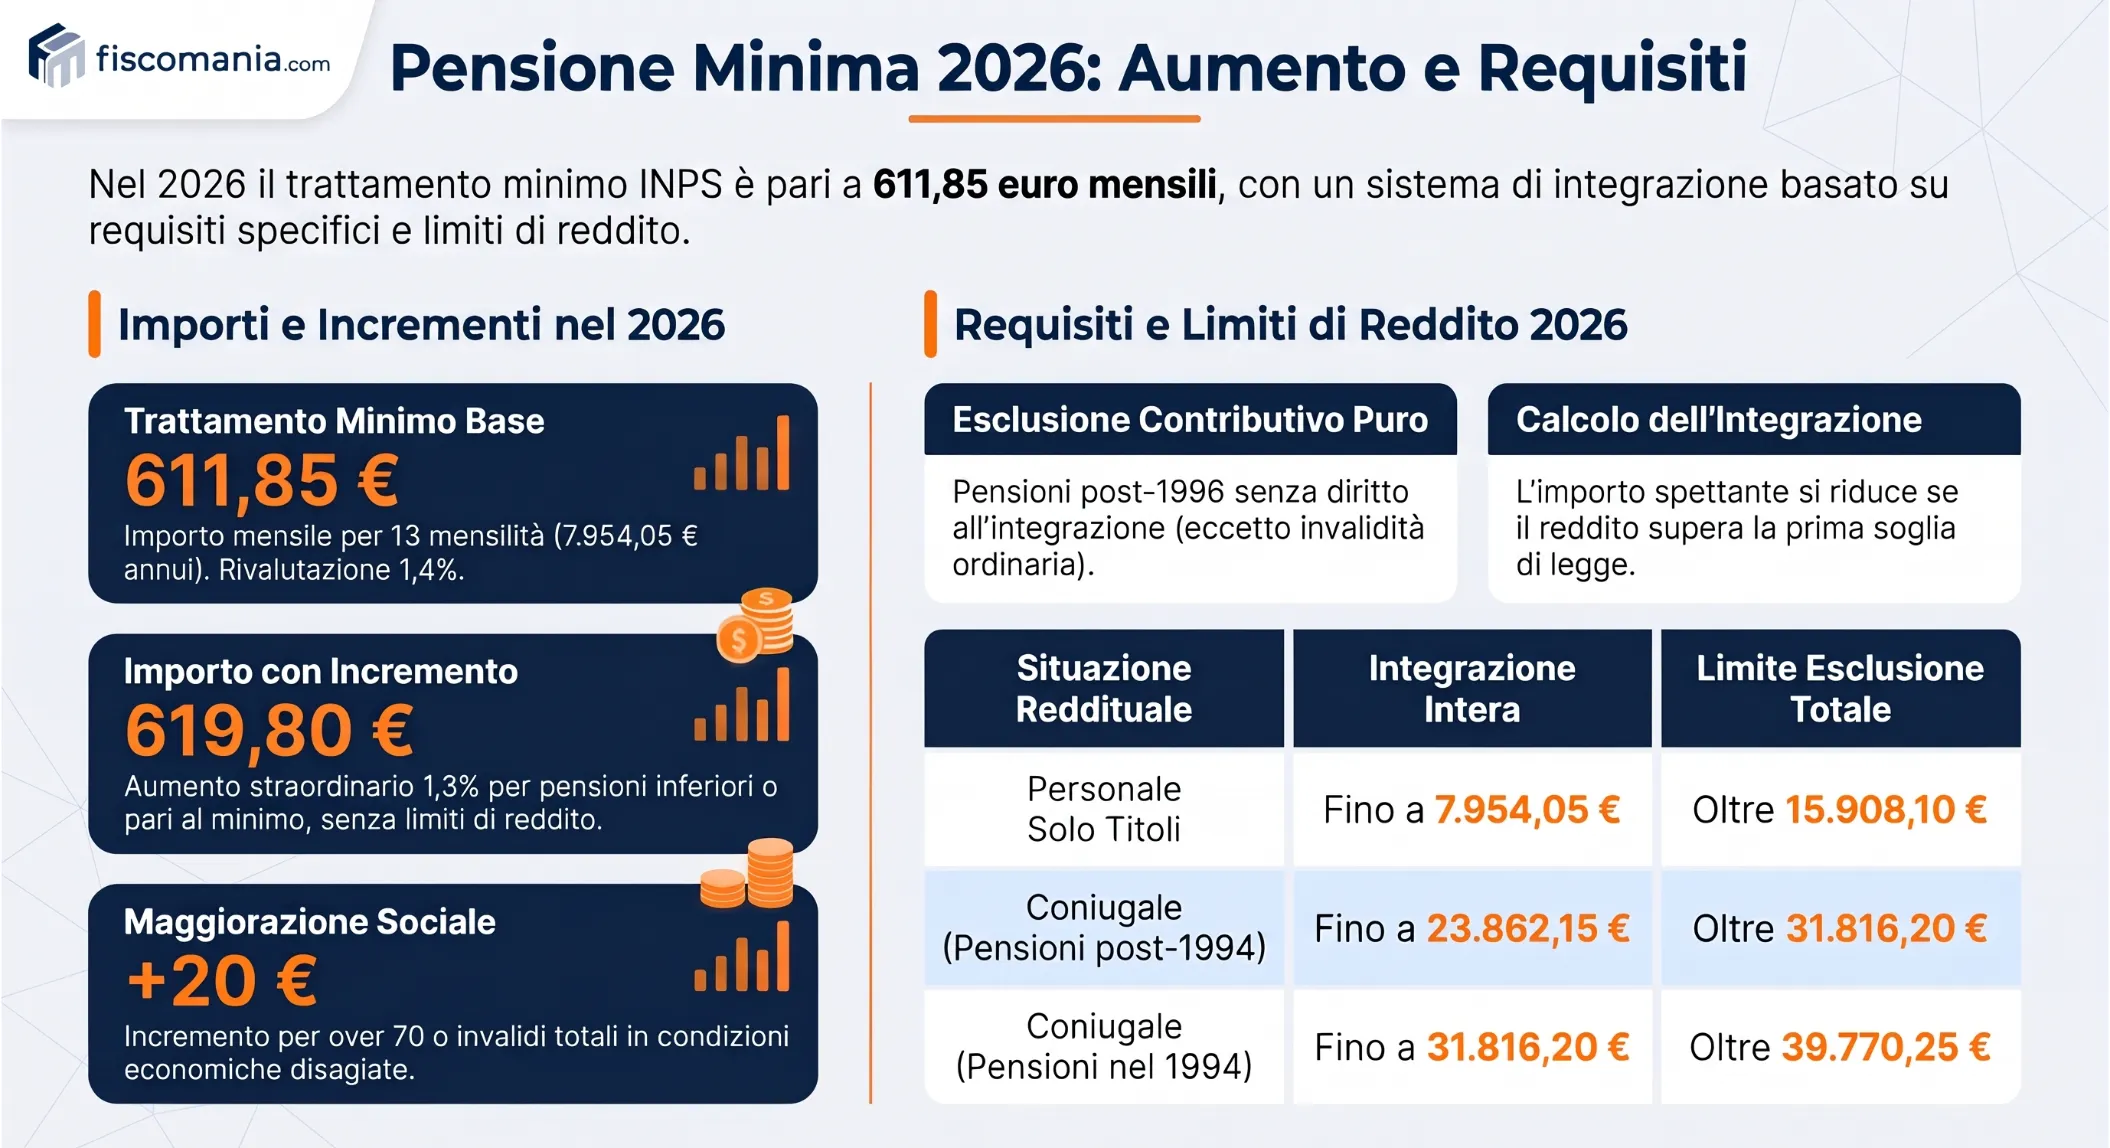
Nel 2026 il trattamento minimo INPS è pari a 611,85 euro mensili, corrisposti per 13 mensilità, per un importo annuo di 7.954,05 euro. Con l’incremento straordinario dell’1,3%, previsto per le pensioni di importo pari o inferiore al minimo, l’assegno può raggiungere 619,80 euro mensili, quando la misura spetta integralmente.
Il valore base deriva dalla rivalutazione provvisoria dell’1,4%, stabilita dal decreto interministeriale del 19 novembre 2025 e recepita dalla circolare INPS n. 153 del 19 dicembre 2025.
Gli importi di riferimento sono i seguenti.
| Voce | Importo mensile 2026 | Riferimento |
|---|---|---|
| Trattamento minimo INPS | 611,85 euro | Rivalutazione ordinaria dell’1,4% |
| Incremento straordinario massimo | 7,95 euro | Art. 1, comma 310, Legge n. 197/2022 |
| Importo massimo con incremento straordinario | 619,80 euro | Circolare INPS n. 153/2025, par. 3.2 |
L’incremento straordinario, prorogato al 2026 dall’art. 1, comma 177, della Legge n. 207/2024, segue regole differenti rispetto all’integrazione al trattamento minimo.
In particolare, secondo la circolare INPS n. 153/2025:
- Per le pensioni già integrate al minimo, l’1,3% si calcola sull’importo comprensivo dell’integrazione.
- Per le pensioni non integrate, di importo pari o inferiore al minimo, si applica all’importo lordo effettivamente in pagamento.
- Per il riconoscimento dell’incremento straordinario non rilevano i redditi del pensionato.
Un assegno inferiore a 611,85 euro non viene quindi automaticamente elevato a 619,80 euro. Occorre distinguere il diritto all’integrazione, soggetto a specifici requisiti previdenziali e reddituali, dall’incremento aggiuntivo dell’1,3%.
Per il funzionamento generale dell’adeguamento all’inflazione e degli aumenti delle altre fasce pensionistiche, si rinvia alla guida sulla rivalutazione delle pensioni 2026.
Chi ha diritto all’integrazione al trattamento minimo?
L’integrazione al trattamento minimo può essere riconosciuta ai titolari di pensioni inferiori alla soglia prevista dalla legge, purché la prestazione sia integrabile e siano rispettati i requisiti reddituali. Il diritto dipende soprattutto dal sistema di calcolo pensionistico, con alcune eccezioni introdotte dalla giurisprudenza costituzionale.
Pensioni del sistema retributivo, misto e contributivo puro
Le pensioni di vecchiaia, anticipate e ai superstiti liquidate con il sistema retributivo o misto possono beneficiare dell’integrazione, nei limiti e alle condizioni previste dalla normativa. Per le pensioni ai superstiti occorre tuttavia considerare l’esclusione prevista dall’art. 6, comma 11-bis, del D.L. n. 463/1983, quando la prestazione spetta a più titolari.
Diversamente, l’art. 1, comma 16, della Legge n. 335/1995 stabilisce che alle pensioni liquidate esclusivamente con il sistema contributivo non si applicano, in via generale, le disposizioni sull’integrazione al minimo.
La distinzione riguarda principalmente:
- Sistema retributivo o misto: le prestazioni possono essere integrate, se sussistono i requisiti previsti.
- Sistema contributivo puro: le pensioni liquidate interamente con questo metodo, generalmente riferite a lavoratori con primo accredito contributivo dal 1° gennaio 1996, sono escluse dall’integrazione ordinaria.
- Opzione per il sistema contributivo: anche la scelta di liquidare la pensione integralmente con questo metodo può comportare l’esclusione dal beneficio.
La presenza di un assegno inferiore al minimo non determina, quindi, automaticamente il riconoscimento della differenza. Occorre verificare il sistema di liquidazione applicato e la disciplina della specifica prestazione.
Per le pensioni in regime internazionale, inoltre, devono essere considerate le particolari regole relative ai periodi assicurativi maturati all’estero, che possono incidere sull’inquadramento previdenziale.
L’eccezione per gli assegni ordinari di invalidità contributivi
Una rilevante eccezione è stata introdotta dalla Corte costituzionale con la sentenza n. 94 del 3 luglio 2025, che ha dichiarato parzialmente illegittimo l’art. 1, comma 16, della Legge n. 335/1995, nella parte in cui escludeva dall’integrazione gli assegni ordinari di invalidità liquidati interamente con il sistema contributivo.
La circolare INPS n. 20 del 25 febbraio 2026 ha chiarito che il beneficio può essere riconosciuto anche agli assegni ordinari di invalidità contributivi, compresi quelli liquidati nella Gestione Separata e quelli derivanti dall’opzione per il sistema contributivo.
Il riconoscimento è soggetto a condizioni specifiche:
- La decorrenza non può essere anteriore al 1° agosto 2025.
- Devono essere rispettati gli specifici limiti reddituali degli assegni ordinari di invalidità, differenti da quelli previsti per l’integrazione ordinaria delle pensioni. Per il 2026, l’integrazione è esclusa quando il reddito annuo supera 14.202,24 euro per il pensionato non coniugato oppure 21.303,36 euro per quello coniugato, secondo la tabella E dell’Allegato 2 alla circolare INPS n. 153/2025.
- L’importo dell’integrazione non può superare quello dell’assegno sociale, né portare la prestazione oltre il trattamento minimo.
- Non sono previste l’integrazione parziale e la cristallizzazione dell’importo in caso di superamento dei limiti reddituali.
Un’ulteriore distinzione riguarda la trasformazione dell’assegno ordinario di invalidità in pensione di vecchiaia. Quando quest’ultima è liquidata interamente con il sistema contributivo, il diritto all’integrazione al minimo non prosegue, poiché torna applicabile il divieto generale dell’art. 1, comma 16, della Legge n. 335/1995.
Quali sono i limiti di reddito per l’integrazione nel 2026?
Nel 2026 il diritto all’integrazione al trattamento minimo dipende dal reddito personale del pensionato e, per le pensioni con decorrenza dal 1994, anche dal reddito del coniuge non legalmente ed effettivamente separato. Il superamento di determinate soglie può comportare una riduzione dell’integrazione oppure la sua esclusione.
Limiti reddituali personali e coniugali
L’art. 6 del D.L. n. 463/1983, convertito dalla Legge n. 638/1983, e le successive modificazioni prevedono limiti distinti in funzione della situazione reddituale e della decorrenza della pensione.
Per il 2026, la tabella D allegata alla circolare INPS n. 153/2025 individua le seguenti soglie annuali.
| Situazione reddituale | Limite per l’integrazione intera | Fascia per l’integrazione intera o parziale | Reddito oltre il quale l’integrazione è esclusa |
|---|---|---|---|
| Reddito personale del pensionato | Fino a 7.954,05 euro | Oltre 7.954,05 e fino a 15.908,10 euro | 15.908,10 euro |
| Reddito coniugale per pensioni decorrenti nel 1994 | Fino a 31.816,20 euro | Oltre 31.816,20 e fino a 39.770,25 euro | 39.770,25 euro |
| Reddito coniugale per pensioni decorrenti dopo il 1994 | Fino a 23.862,15 euro | Oltre 23.862,15 e fino a 31.816,20 euro | 31.816,20 euro |
Le soglie sono riferite ai redditi annui rilevanti ai fini previdenziali. Per i pensionati coniugati, quando è prevista la verifica congiunta, devono essere rispettati contemporaneamente il limite personale e quello coniugale.
Per le pensioni con decorrenza anteriore al 1° gennaio 1994, invece, la disciplina generale considera soltanto i redditi del titolare. Restano ferme le disposizioni particolari applicabili a specifiche decorrenze e categorie di pensionati.
La collocazione nella fascia intermedia non determina automaticamente un’integrazione parziale: il beneficio può essere riconosciuto interamente oppure in misura ridotta, in funzione dell’importo della pensione a calcolo e del reddito posseduto.
Quali redditi si considerano e quali sono esclusi?
Ai fini dell’integrazione al minimo rilevano, in linea generale, i redditi assoggettabili all’IRPEF, al netto dei contributi previdenziali e assistenziali obbligatori, secondo le regole previste per la prestazione.
Tra i redditi da considerare possono rientrare:
- I redditi da lavoro dipendente, autonomo e d’impresa.
- Gli altri trattamenti pensionistici rilevanti ai fini della verifica.
- I redditi derivanti da immobili diversi dall’abitazione principale.
- Gli ulteriori redditi imponibili ai fini IRPEF.
Sono invece esclusi dal computo, secondo la disciplina dell’art. 6 della Legge n. 638/1983 e successive modificazioni, l’importo della pensione da integrare, il reddito della casa di abitazione e i trattamenti di fine rapporto, comprese le relative anticipazioni. Per le pensioni soggette alla disciplina introdotta dal D.Lgs. n. 503/1992 sono escluse anche le competenze arretrate sottoposte a tassazione separata.
La presenza di redditi esteri richiede un controllo specifico: non è corretto presumere che siano irrilevanti soltanto perché non compaiono nella dichiarazione italiana.
Occorre infine distinguere la verifica reddituale per l’integrazione al minimo da quella prevista per le maggiorazioni sociali e per altre prestazioni assistenziali, che possono utilizzare criteri differenti.
Come si calcola l’integrazione al minimo: esempi pratici
L’integrazione al trattamento minimo si determina confrontando la pensione maturata con l’importo minimo previsto per l’anno di riferimento. Tuttavia, il beneficio effettivamente riconoscibile può essere ridotto dai redditi del pensionato e, quando previsto, da quelli del coniuge.
Per il 2026, il calcolo parte da 611,85 euro mensili, pari a 7.954,05 euro annui. L’integrazione spettante corrisponde al minore tra:
- La differenza necessaria per raggiungere il trattamento minimo.
- L’importo ancora riconoscibile entro i limiti reddituali applicabili.
Per le pensioni soggette alla verifica coniugale, occorre confrontare anche il margine disponibile rispetto al limite dei redditi cumulati.
Gli esempi seguenti riguardano pensioni integrabili, corrisposte per 13 mensilità, e considerano esclusivamente l’integrazione ordinaria, senza l’incremento straordinario dell’1,3% o eventuali maggiorazioni sociali.
Esempio 1: integrazione piena in assenza di altri redditi
Un pensionato non coniugato percepisce una pensione lorda di 420 euro mensili e non possiede altri redditi rilevanti.
La differenza rispetto al trattamento minimo è:
611,85 − 420 = 191,85 euro mensili.
Poiché il pensionato non supera i limiti reddituali, l’integrazione viene riconosciuta integralmente.
La pensione raggiunge quindi 611,85 euro mensili, per un’integrazione annua di 2.494,05 euro.
Esempio 2: integrazione parziale per superamento della prima soglia reddituale
Un pensionato non coniugato percepisce una pensione di 420 euro mensili e possiede altri redditi rilevanti per 14.500 euro annui, esclusa la pensione da integrare.
Il limite personale massimo previsto per il 2026 è di 15.908,10 euro.
Il margine disponibile risulta:
15.908,10 − 14.500 = 1.408,10 euro annui.
L’integrazione teorica necessaria per raggiungere il minimo sarebbe di 2.494,05 euro annui, ma il limite reddituale consente di riconoscere soltanto 1.408,10 euro.
L’integrazione si riduce quindi a circa 108,32 euro mensili, con una pensione complessiva di circa 528,32 euro lordi mensili, salvi gli arrotondamenti applicati dall’INPS.
Esempio 3: esclusione dell’integrazione per il reddito del coniuge
Si consideri un pensionato con assegno di 420 euro mensili, senza altri redditi personali, titolare di una pensione integrabile con decorrenza successiva al 1994.
Il coniuge, non legalmente ed effettivamente separato, possiede redditi rilevanti per 32.000 euro annui.
Il reddito coniugale supera il limite massimo di 31.816,20 euro previsto per il 2026. L’integrazione non spetta, nonostante il pensionato non possieda altri redditi personali e percepisca un assegno inferiore al minimo.
L’esempio dimostra che l’importo della pensione, da solo, non permette di stabilire il diritto al beneficio: è indispensabile verificare anche i requisiti reddituali applicabili alla specifica prestazione.
Maggiorazioni sociali e aumento di 20 euro nel 2026
La Legge di Bilancio 2026 ha previsto un incremento strutturale delle maggiorazioni sociali per i pensionati in condizioni economiche disagiate. L’aumento di 20 euro mensili non riguarda tutte le pensioni minime, ma esclusivamente i beneficiari che soddisfano i requisiti previsti dall’art. 38 della Legge n. 448/2001.
In particolare, l’art. 1, comma 179, della Legge n. 199/2025 ha stabilito, dal 1° gennaio 2026:
- Un incremento della maggiorazione sociale pari a 20 euro mensili per 13 mensilità, rispetto agli 8 euro previsti nel 2025.
- Un aumento da 104 a 260 euro annui della quota aggiuntiva dei limiti reddituali collegata all’incremento della maggiorazione sociale, con una differenza di 156 euro rispetto al 2025.
La misura interessa, alle condizioni di legge, i pensionati di almeno 70 anni, con possibili riduzioni del requisito anagrafico in presenza di determinati periodi contributivi, e alcune categorie di invalidi totali maggiorenni.
Il riconoscimento dipende dalla situazione reddituale individuale e, nei casi previsti, coniugale. L’aumento viene applicato automaticamente dall’INPS ai soggetti già titolari della maggiorazione sociale e del relativo incremento, secondo quanto chiarito dalla circolare n. 19 del 25 febbraio 2026.
La maggiorazione sociale è distinta dall’integrazione al trattamento minimo e dall’incremento straordinario dell’1,3%. Di conseguenza, non è corretto sommare automaticamente 20 euro all’importo di 619,80 euro previsto per il 2026 senza verificare la spettanza delle singole misure.
Per le prestazioni assistenziali riconosciute indipendentemente dalla contribuzione versata, si rinvia all’approfondimento sull’assegno sociale: requisiti, importi e condizioni di accesso.
Integrazione al minimo con contributi esteri: quando è possibile?
Anche le pensioni liquidate considerando periodi contributivi maturati all’estero possono beneficiare dell’integrazione al trattamento minimo, purché siano rispettate le condizioni previste dalla normativa previdenziale italiana. La circolare INPS n. 107 del 20 ottobre 2026 ha chiarito, in particolare, la rilevanza dei contributi esteri anteriori al 1° gennaio 1996 per le pensioni liquidate in regime di cumulo internazionale.
Contributi esteri anteriori al 1996 e sistema pensionistico
Per le pensioni in regime di cumulo ai sensi della Legge n. 228/2012, i periodi assicurativi esteri anteriori al 1996 possono rilevare ai fini dell’individuazione del sistema pensionistico applicabile, secondo le disposizioni sulla totalizzazione internazionale.
L’INPS ha chiarito che una pensione in cumulo internazionale liquidata nel sistema misto può essere integrabile al minimo anche quando tutti i contributi italiani sono successivi al 31 dicembre 1995.
Il riconoscimento richiede tuttavia che:
- I periodi esteri siano valorizzabili in base alla normativa europea o agli accordi internazionali applicabili.
- Almeno una quota della pensione cumulata sia a carico di una gestione previdenziale italiana che prevede l’integrazione.
- Siano rispettati i requisiti reddituali previsti dall’art. 6 del D.L. n. 463/1983.
Il beneficio può spettare anche quando le singole quote italiane sono calcolate con il metodo contributivo. La presenza di contribuzione estera anteriore al 1996 non determina, però, un diritto automatico all’integrazione.
Pensioni estere, redditi e possibile sospensione dell’integrazione
Nella verifica dei requisiti reddituali assumono rilievo anche le pensioni e i pro-rata percepiti da istituzioni previdenziali estere, oltre agli eventuali altri redditi conseguiti all’estero.
Un’ulteriore particolarità riguarda il raggiungimento dell’età pensionabile prevista nel Paese convenzionato.
La circolare INPS n. 153/2025, al paragrafo 10.1, prevede la possibile sospensione dell’integrazione per le pensioni liquidate in convenzione internazionale quando il beneficiario raggiunge tale età e ricorrono i presupposti previsti. L’Istituto può richiedere informazioni sulla situazione pensionistica estera per verificare la permanenza del diritto.
Pertanto, chi ha lavorato in più Stati deve considerare non soltanto i contributi versati, ma anche le prestazioni pensionistiche estere, i redditi rilevanti e gli eventuali aggiornamenti comunicati dagli altri enti previdenziali.
Come verificare l’integrazione nel cedolino INPS
Se la pensione percepita è inferiore a 611,85 euro mensili, occorre verificare se l’integrazione al trattamento minimo sia stata riconosciuta correttamente oppure se esistano condizioni che ne impediscono l’applicazione. Il confronto deve essere effettuato sugli importi lordi, perché le trattenute fiscali e gli eventuali conguagli possono modificare la somma effettivamente accreditata.
Per effettuare il controllo è opportuno:
- Consultare il cedolino della pensione, disponibile nell’apposito servizio online INPS, verificando l’importo lordo e le eventuali variazioni.
- Esaminare il modello Obis/M e il prospetto di liquidazione, per individuare la categoria della pensione, gli importi riconosciuti e gli elementi utilizzati per la determinazione del trattamento.
- Controllare i redditi comunicati all’INPS, compresi quelli del coniuge quando rilevanti. Per le prestazioni collegate al reddito, la dichiarazione RED è obbligatoria nei casi previsti, anche quando alcuni dati reddituali non sono acquisibili dalle dichiarazioni fiscali.
- Valutare la ricostituzione della pensione, quando emergono redditi non aggiornati, informazioni inesatte o altri elementi che possono modificare l’importo riconosciuto.
La domanda di ricostituzione può essere presentata attraverso i servizi telematici INPS oppure con l’assistenza di un patronato, individuando la tipologia di richiesta appropriata.
L’eventuale riconoscimento di differenze arretrate dipende dalla situazione individuale e dai termini applicabili. La sola circostanza che l’assegno risulti inferiore al trattamento minimo non dimostra, quindi, l’esistenza di un errore nella liquidazione.
Domande frequenti
I 619,80 euro della pensione minima 2026 sono netti?
No. I 619,80 euro sono un importo mensile lordo massimo, comprensivo dell’incremento straordinario dell’1,3% quando interamente spettante; il trattamento minimo base è 611,85 euro. La somma effettivamente accreditata può cambiare per trattenute e conguagli e non è garantita a chiunque percepisca una pensione inferiore al minimo.
Per una pensione con decorrenza prima del 1994 si considera anche il reddito del coniuge?
In via generale no. Per le pensioni con decorrenza anteriore al 1994, l’integrazione al minimo è subordinata alla verifica dei redditi personali del pensionato e non ai limiti coniugali introdotti per le decorrenze successive. Restano da verificare la natura integrabile della prestazione e gli altri requisiti applicabili.
L’integrazione di un assegno ordinario di invalidità contributivo già negata può essere riesaminata?
Sì, un precedente diniego dell’integrazione può essere oggetto di richiesta di riesame alla luce della sentenza della Corte costituzionale n. 94/2025, secondo le istruzioni della circolare INPS n. 20/2026. La possibilità concreta dipende dalla situazione del procedimento e resta esclusa se esiste una decisione giudiziaria definitiva.
Se inizio a percepire una pensione estera, perdo l’integrazione al minimo?
Non necessariamente. Le pensioni estere e gli eventuali pro-rata sono rilevanti nella verifica dei limiti reddituali e possono ridurre o escludere il beneficio; per le pensioni in regime internazionale operano inoltre controlli specifici. Occorre comunicare correttamente le prestazioni percepite e verificare le regole applicabili al proprio trattamento.
I 20 euro della Legge di Bilancio 2026 spettano a tutte le pensioni minime?
No. L’incremento di 20 euro riguarda la maggiorazione sociale prevista dalla normativa per beneficiari in possesso dei relativi requisiti anagrafici e reddituali. Non si aggiunge automaticamente all’importo massimo di 619,80 euro: maggiorazione sociale, integrazione al minimo e incremento straordinario sono misure diverse.
Fonti e riferimenti
- Decreto-legge 12 settembre 1983, n. 463, art. 6, convertito, con modificazioni, dalla Legge 11 novembre 1983, n. 638: disciplina dell’integrazione al trattamento minimo e condizioni reddituali.
- Decreto legislativo 30 dicembre 1992, n. 503, art. 4: disciplina dei limiti reddituali e rilevanza dei redditi coniugali per l’integrazione.
- Legge 8 agosto 1995, n. 335, art. 1, comma 16: esclusione generale dell’integrazione al minimo per le pensioni liquidate interamente con il sistema contributivo, tenuto conto della sentenza della Corte costituzionale n. 94/2025.
- Legge 29 dicembre 2022, n. 197, art. 1, comma 310, e Legge 30 dicembre 2024, n. 207, art. 1, comma 177: incremento straordinario delle pensioni pari o inferiori al trattamento minimo e relativa proroga al 2026.
- INPS, circolare n. 153 del 19 dicembre 2025, paragrafi 3, 3.2 e 10.1: rivalutazione delle pensioni per il 2026, trattamento minimo, incremento straordinario e verifiche sulle pensioni in convenzione internazionale.
- Legge 28 dicembre 2001, n. 448, art. 38, e Legge 30 dicembre 2025, n. 199, art. 1, comma 179: maggiorazioni sociali e incremento degli importi e dei limiti reddituali dal 1° gennaio 2026.
- INPS, circolare n. 19 del 25 febbraio 2026: disposizioni applicative della Legge di Bilancio 2026, con particolare riferimento all’incremento delle maggiorazioni sociali.
- Corte costituzionale, sentenza n. 94 del 3 luglio 2025, e INPS, circolare n. 20 del 25 febbraio 2026: integrazione al minimo degli assegni ordinari di invalidità liquidati interamente con il sistema contributivo.
- INPS, circolare n. 107 del 20 ottobre 2026, paragrafi 1, 2 e 4: valorizzazione dei periodi assicurativi esteri e riconoscimento dell’integrazione al minimo nelle pensioni in regime di cumulo internazionale.
- INPS, circolare n. 195 del 30 novembre 2015, e successive istruzioni: dichiarazione dei redditi incidenti sulle prestazioni pensionistiche e adempimenti RED.
