
Quando una società estera configura una stabile organizzazione in Italia? Art. 162 TUIR, sede fissa, agenti, smart working, cantieri, tasse.
Una società estera può operare in Italia senza avere necessariamente una stabile organizzazione. La qualificazione dipende dalla presenza di una sede fissa, dalle funzioni svolte da personale o agenti, dalla durata e dalle modalità dell’attività e dalle regole previste dalla Convenzione contro le doppie imposizioni applicabile.
La stabile organizzazione è la presenza fiscalmente rilevante attraverso la quale un’impresa non residente esercita in tutto o in parte la propria attività in Italia. Può derivare da una sede fissa di affari, da determinate attività svolte da agenti o personale, da cantieri o da altre forme di presenza previste dall’art. 162 TUIR. L’analisi non può però fermarsi alla normativa italiana: quando esiste una Convenzione contro le doppie imposizioni occorre verificare anche la relativa definizione di permanent establishment e le eventuali differenze rispetto alla disciplina interna.
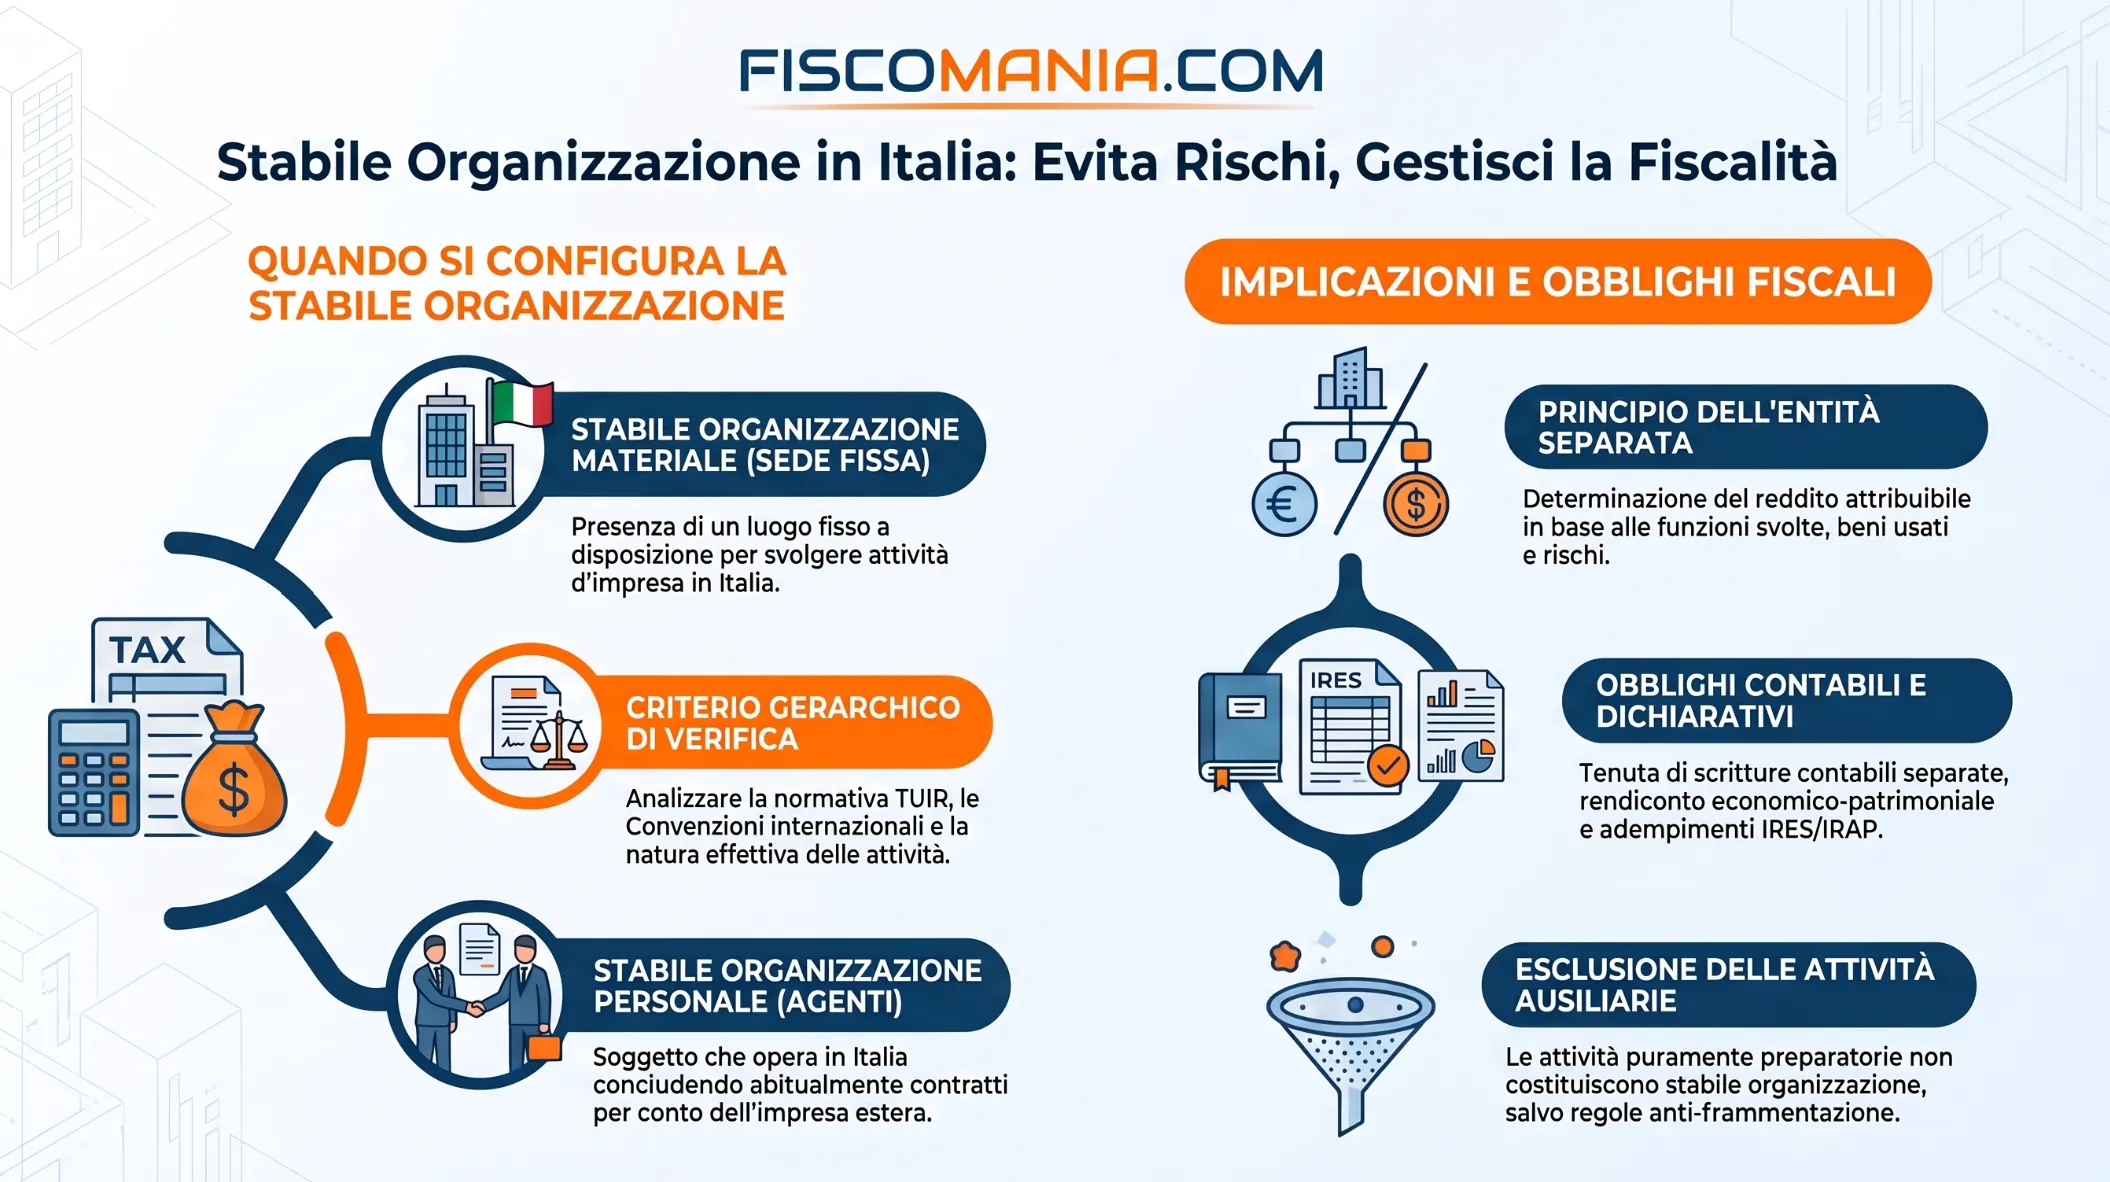
Cos’è una stabile organizzazione in Italia?
La stabile organizzazione è la presenza attraverso la quale un’impresa non residente esercita, in tutto o in parte, la propria attività nel territorio italiano.
La definizione generale è contenuta nell’art. 162 TUIR, che individua come fattispecie tipica la presenza di una sede fissa di affari utilizzata dall’impresa estera per svolgere la propria attività in Italia.
Il concetto è importante perché consente di stabilire quando l’attività di un’impresa estera supera la semplice operatività transfrontaliera e crea un collegamento fiscale sufficientemente rilevante con l’Italia.
Non è quindi necessario che venga costituita formalmente una società italiana o una branch. La stabile organizzazione è una nozione principalmente fiscale e deve essere verificata sulla base delle modalità concrete con cui l’impresa opera nel territorio dello Stato.
Allo stesso tempo, la presenza di clienti italiani, la realizzazione di ricavi in Italia o l’esistenza di rapporti commerciali continuativi con soggetti residenti non sono, da soli, sufficienti a dimostrare l’esistenza di una stabile organizzazione.
La verifica richiede invece di accertare se l’impresa disponga di una presenza rilevante secondo i criteri previsti dalla disciplina fiscale: ad esempio una sede fissa di affari o, in determinate circostanze, una persona che opera stabilmente in Italia per conto dell’impresa.
È inoltre necessario tenere distinti due momenti dell’analisi:
- verificare se la stabile organizzazione esiste;
- determinare, solo successivamente, il reddito e gli obblighi fiscali attribuibili alla presenza italiana.
Il primo passaggio riguarda quindi la qualificazione della presenza dell’impresa estera in Italia. Le conseguenze fiscali vengono affrontate soltanto dopo aver accertato che i requisiti della stabile organizzazione siano effettivamente soddisfatti.
Art. 162 TUIR e Convenzioni contro le doppie imposizioni
La verifica della stabile organizzazione non può fermarsi alla normativa interna.
L’art. 162 TUIR individua la disciplina italiana, ma quando l’impresa è residente in uno Stato con il quale l’Italia ha stipulato una Convenzione contro le doppie imposizioni occorre esaminare anche il relativo articolo dedicato alla permanent establishment.
Questo confronto è necessario perché la Convenzione può prevedere criteri o soglie differenti rispetto alla norma domestica.
Il percorso corretto è quindi:
normativa interna → Convenzione applicabile → eventuali modifiche del trattato → interpretazione convenzionale.
Il ruolo del Modello OCSE
Molte Convenzioni stipulate dall’Italia sono costruite sulla struttura dell’art. 5 del Modello OCSE, che disciplina la permanent establishment.
Il Modello OCSE, tuttavia, non sostituisce la Convenzione bilaterale concretamente applicabile. Rappresenta soprattutto un riferimento per la costruzione e l’interpretazione dei trattati internazionali.
Anche il relativo Commentario assume quindi particolare importanza nell’interpretazione dei requisiti della stabile organizzazione. L’OCSE continua ad aggiornare tale disciplina: nel 2025, ad esempio, ha modificato il Commentario all’art. 5 per chiarire l’applicazione del concetto di place of business al lavoro transfrontaliero svolto dall’abitazione del lavoratore.
La regola operativa è quindi semplice:
prima di concludere che una presenza in Italia costituisca o meno una stabile organizzazione, deve essere verificata anche la Convenzione contro le doppie imposizioni applicabile al caso concreto.
Solo dopo questo passaggio è possibile esaminare i singoli requisiti della stabile organizzazione materiale o personale.
Come verificare se esiste una stabile organizzazione in Italia
La verifica parte dalle modalità concrete con cui l’impresa estera opera in Italia. Non tutte le presenze devono infatti essere analizzate con lo stesso criterio.
Occorre applicare il test della sede fissa di affari
Deve essere verificato se l’attività conserva carattere preparatorio o ausiliario
Può assumere rilievo la disciplina della stabile organizzazione personale
Personale, smart working, cantieri, server e strutture di gruppo richiedono test specifici e saranno richiamati nei relativi approfondimenti.
Il primo passaggio non è quindi stabilire subito se esiste una stabile organizzazione, ma individuare quale fattispecie dell’art. 162 TUIR deve essere verificata.
Stabile organizzazione materiale: la sede fissa di affari
La forma tipica di stabile organizzazione è quella materiale, fondata sull’esistenza di una sede fissa di affari attraverso la quale l’impresa non residente esercita, in tutto o in parte, la propria attività in Italia.
Il test può essere ricondotto a quattro elementi principali:
- esistenza di un luogo attraverso il quale viene esercitata l’attività;
- disponibilità di tale luogo da parte dell’impresa;
- sufficiente stabilità geografica e temporale;
- esercizio effettivo dell’attività dell’impresa attraverso la sede.
Questi elementi devono essere valutati sulla base delle circostanze concrete, senza attribuire valore decisivo alla sola forma giuridica utilizzata.
Esistenza di una sede di affari
La sede di affari può essere costituita da locali, uffici, impianti, attrezzature o altri spazi utilizzati per lo svolgimento dell’attività.
Non è necessario che l’impresa sia proprietaria dell’immobile né che abbia formalmente istituito una branch.
Il punto centrale è verificare se esista un luogo identificabile attraverso il quale l’impresa svolge concretamente una parte della propria attività.
Disponibilità della sede
Il luogo deve essere, in termini sostanziali, a disposizione dell’impresa.
Non qualsiasi accesso ai locali di un cliente, fornitore o società del gruppo è sufficiente. Occorre verificare se l’impresa possa utilizzare stabilmente quello spazio per svolgere le proprie funzioni.
La disponibilità non coincide necessariamente con la titolarità giuridica del locale: ciò che rileva è il modo in cui lo spazio viene effettivamente utilizzato.
Fissità e permanenza
La sede deve presentare un sufficiente grado di stabilità.
Il requisito riguarda sia il collegamento con un determinato luogo sia la permanenza nel tempo dell’attività esercitata.
Non esiste, per la stabile organizzazione materiale ordinaria, una soglia temporale unica applicabile a tutte le situazioni. La durata deve essere valutata anche in relazione alla natura dell’attività esercitata.
Una presenza occasionale o meramente temporanea difficilmente soddisfa il requisito; una struttura utilizzata in modo continuativo richiede invece una valutazione più approfondita.
Attività esercitata attraverso la sede
L’esistenza di un luogo stabile non basta: attraverso quella sede deve essere esercitata, in tutto o in parte, l’attività dell’impresa estera.
Non è necessario che la struttura italiana generi autonomamente ricavi, stipuli direttamente i contratti o disponga di una propria clientela.
La verifica riguarda le funzioni effettivamente svolte.
Per questo occorre tenere distinto il problema dell’esistenza della stabile organizzazione da quello, successivo, della determinazione del reddito ad essa attribuibile.
In sintesi: il fixed place test richiede di verificare se l’impresa estera disponga in Italia di un luogo sufficientemente stabile attraverso il quale viene effettivamente esercitata la propria attività.
Quali strutture possono costituire una stabile organizzazione?
L’art. 162, comma 2, TUIR individua alcune strutture che possono integrare una stabile organizzazione dell’impresa non residente.
| Struttura | Esempio di funzione |
|---|---|
| Sede di direzione | Coordinamento o gestione di attività dell’impresa. |
| Succursale | Articolazione stabile dell’impresa estera. |
| Ufficio | Attività amministrative, commerciali o direzionali. |
| Officina | Attività produttive o tecniche. |
| Laboratorio | Ricerca, analisi o sviluppo. |
| Miniera, giacimento, cava o altro luogo di estrazione | Attività connesse allo sfruttamento di risorse naturali. |
L’elenco non deve però essere letto in modo puramente formale. La presenza di un ufficio, di una succursale o di un’altra struttura indicata dalla norma richiede comunque la verifica delle caratteristiche concrete della presenza in Italia.
Allo stesso modo, l’assenza di una struttura espressamente indicata nell’elenco non esclude la stabile organizzazione quando ricorrono i requisiti generali della sede fissa di affari.
Quando una sede non costituisce stabile organizzazione
La presenza in Italia di una sede fissa di affari non comporta sempre l’esistenza di una stabile organizzazione.
L’art. 162 TUIR prevede infatti alcune ipotesi nelle quali determinate attività possono restare escluse, purché abbiano carattere preparatorio o ausiliario rispetto all’attività complessiva dell’impresa.
Rientrano, tra le principali fattispecie:
- utilizzo di installazioni per deposito, esposizione o consegna di beni;
- mantenimento di scorte per deposito, esposizione o consegna;
- mantenimento di beni destinati alla trasformazione da parte di un’altra impresa;
- utilizzo di una sede per acquistare beni o raccogliere informazioni;
- altre attività che conservano natura preparatoria o ausiliaria.
Il carattere preparatorio o ausiliario è decisivo
L’esclusione non opera automaticamente per il solo fatto che l’attività possa essere definita “deposito”, “logistica” o “raccolta informazioni”.
Occorre verificare quale funzione quella struttura svolga nel modello di business dell’impresa.
Un’attività è preparatoria quando precede e supporta l’attività principale; è ausiliaria quando svolge una funzione di supporto senza rappresentare una parte essenziale e significativa dell’attività economica dell’impresa.
Per questo, ad esempio, un semplice deposito può avere natura ausiliaria, mentre una struttura logistica che svolge funzioni essenziali per la distribuzione ai clienti può richiedere una diversa qualificazione.
Il punto non è il nome attribuito all’attività, ma il ruolo che essa svolge nell’impresa. Una funzione formalmente accessoria può perdere il carattere preparatorio o ausiliario quando rappresenta una parte essenziale del processo economico.
Attenzione alla anti-fragmentation rule
La valutazione non può inoltre essere effettuata isolando artificialmente attività complementari.
L’art. 162, comma 5, contiene una anti-fragmentation rule che impone, al ricorrere delle condizioni previste, di considerare congiuntamente attività svolte dalla stessa impresa o da imprese strettamente correlate quando esse fanno parte di un complesso unitario di operazioni.
In sostanza, un gruppo non può ottenere l’esclusione dalla stabile organizzazione semplicemente distribuendo tra più strutture o società attività che, considerate complessivamente, non hanno più carattere preparatorio o ausiliario.
La verifica delle esclusioni deve inoltre essere coordinata con la Convenzione contro le doppie imposizioni applicabile, perché il testo convenzionale può non coincidere con quello della normativa interna.
Per le situazioni nelle quali un’impresa estera svolge attività in Italia senza una struttura fiscalmente rilevante, è utile approfondire i criteri che consentono a una società estera di operare in Italia senza stabile organizzazione.
Stabile organizzazione personale
Una stabile organizzazione può configurarsi anche in assenza di una sede fissa di affari, quando una persona opera in Italia per conto dell’impresa non residente e svolge abitualmente determinate funzioni nella conclusione dei contratti.
L’art. 162, comma 6, TUIR assume rilievo quando il soggetto che opera in Italia per conto dell’impresa non residente conclude abitualmente contratti o opera ai fini della loro conclusione senza modifiche sostanziali da parte dell’impresa e tali contratti sono:
- in nome dell’impresa non residente;
- relativi al trasferimento della proprietà o alla concessione del diritto di utilizzo di beni dell’impresa;
- relativi alla fornitura di servizi da parte dell’impresa.
Il punto centrale è quindi il ruolo effettivamente svolto in Italia, non la sola qualifica formale del soggetto né il luogo nel quale viene materialmente apposta la firma finale.
La disciplina prevede inoltre un’esclusione per l’agente indipendente che opera nell’ambito della propria attività ordinaria, ferma restando la necessità di verificare in concreto il rapporto con l’impresa estera e l’eventuale presenza di rapporti con imprese strettamente correlate.
La stabile organizzazione personale riguarda quindi il modo in cui l’impresa estera opera attraverso persone presenti in Italia, anche quando manca una propria struttura materiale.
Per le casistiche relative a venditori, agenti, intermediari e funzioni commerciali esercitate nel territorio italiano si rinvia all’approfondimento sulla stabile organizzazione personale e venditori che operano in Italia.
Casi particolari di stabile organizzazione
Alcune situazioni richiedono verifiche specifiche perché combinano i criteri generali della stabile organizzazione con particolari modalità organizzative o operative.
Dipendenti di società estere in Italia
La presenza di personale non determina automaticamente una stabile organizzazione, ma può rendere necessario verificare luogo di lavoro, funzioni svolte e poteri esercitati.
Dipendenti in Italia per aziende estere →Smart working e home office
Il lavoro continuativo dall’abitazione può assumere rilevanza ai fini della sede fissa di affari in base alle circostanze concrete e ai criteri OCSE.
Smart working e stabile organizzazione →Cantieri, montaggio e installazione
Per i cantieri assume particolare importanza la durata dell’attività e il confronto tra la soglia interna e quella prevista dalla Convenzione applicabile.
Cantiere e stabile organizzazione →Server e infrastrutture tecnologiche
Un server può assumere rilevanza come sede fissa di affari quando presenta stabilità, disponibilità e funzioni rilevanti nell’attività dell’impresa.
Server e stabile organizzazione →Presenza economica digitale
La disciplina italiana contempla anche la significativa e continuativa presenza economica senza consistenza fisica, da coordinare con le Convenzioni internazionali.
Stabile organizzazione digitale →Società appartenenti allo stesso gruppo
Il controllo societario non determina di per sé una stabile organizzazione. Occorre distinguere funzioni svolte in Italia, stabile organizzazione e possibile residenza fiscale della società estera.
Società estera: stabile organizzazione o residenza fiscale? →Stabile organizzazione occulta
Il tema riguarda situazioni nelle quali una presenza fiscalmente rilevante esiste nei fatti ma non è stata dichiarata come stabile organizzazione.
Stabile organizzazione occulta: criteri di individuazione →Queste fattispecie non costituiscono necessariamente categorie autonome di stabile organizzazione: spesso rappresentano applicazioni specifiche dei test generali esaminati nei paragrafi precedenti. Per questo devono essere analizzate senza perdere il riferimento alla norma interna e alla Convenzione applicabile.
Stabile organizzazione, società estera senza PE ed esterovestizione
Quando una società estera ha rapporti con l’Italia, il primo problema non è sempre la stabile organizzazione.
Occorre distinguere almeno tre scenari:
| Scenario | Questione da verificare | Approfondimento |
|---|---|---|
| Società estera senza PE | L’impresa opera con l’Italia ma non supera i requisiti della stabile organizzazione. | Società estera che opera in Italia senza stabile organizzazione → |
| Stabile organizzazione in Italia | La società resta non residente, ma una parte della sua attività viene esercitata in Italia attraverso una presenza fiscalmente rilevante. | È il tema analizzato in questa guida. |
| Residenza fiscale della società | La verifica riguarda la società nel suo complesso e i criteri previsti dall’art. 73 TUIR, non soltanto una parte dell’attività esercitata in Italia. | Società estera: stabile organizzazione o residenza fiscale in Italia? → |
La distinzione è importante perché stabile organizzazione e residenza fiscale producono effetti diversi.
Nel primo caso la società continua a essere non residente e l’Italia tassa il reddito attribuibile alla presenza italiana. Nel secondo caso il problema riguarda invece la possibile residenza fiscale della società nel suo complesso.
Per questo, quando amministratori o funzioni gestionali rilevanti sono localizzati in Italia, non è corretto limitare l’analisi al test della stabile organizzazione: occorre verificare anche i criteri di residenza fiscale previsti dall’art. 73 TUIR.
Allo stesso modo, una società può avere clienti e rapporti economici con l’Italia senza configurare necessariamente una stabile organizzazione; in quel caso la verifica deve restare concentrata sulle modalità concrete con cui l’attività viene esercitata nel territorio dello Stato.
Quali conseguenze fiscali derivano dalla stabile organizzazione?
Una volta accertata l’esistenza di una stabile organizzazione, l’analisi cambia piano: non si tratta più di capire se la presenza in Italia è fiscalmente rilevante, ma di determinare quale reddito deve essere attribuito alla stabile organizzazione e quali obblighi ne derivano.
L’art. 152 TUIR assume qui un ruolo centrale, perché disciplina la determinazione del reddito della stabile organizzazione italiana di un soggetto non residente.
Reddito attribuibile alla stabile organizzazione
Ai fini fiscali, la stabile organizzazione viene considerata come un’entità separata e indipendente rispetto alla casa madre, secondo un approccio che tiene conto delle:
- funzioni svolte;
- attività e beni utilizzati;
- rischi assunti;
- operazioni con la casa madre e con altre entità del gruppo.
L’art. 152 TUIR richiama il principio di entità separata, il fondo di dotazione e l’applicazione dell’arm’s length principle nei rapporti tra stabile organizzazione e casa madre.
Questa fase è distinta dal test dell’art. 162: prima si accerta l’esistenza della stabile organizzazione, poi si determina il reddito ad essa attribuibile.
Contabilità, rendiconto e dichiarazioni
La stabile organizzazione italiana comporta inoltre specifici obblighi contabili e dichiarativi.
Tra questi assumono particolare rilievo:
- rilevazione separata dei fatti di gestione;
- predisposizione del rendiconto economico e patrimoniale;
- determinazione del reddito imponibile;
- adempimenti dichiarativi;
- eventuali obblighi come sostituto d’imposta.
L’art. 14, comma 5, DPR 600/1973 impone la rilevazione distinta dei fatti di gestione riferibili alla stabile organizzazione.
Per la disciplina operativa e le novità applicabili dal periodo d’imposta 2026 si rinvia all’approfondimento sul rendiconto economico e patrimoniale della stabile organizzazione.
IRES e IRAP
Il reddito attribuibile alla stabile organizzazione concorre alla formazione dell’imponibile in Italia secondo le regole previste per i soggetti non residenti con stabile organizzazione.
Anche ai fini IRAP la presenza di una stabile organizzazione può assumere rilevanza, secondo la disciplina specifica applicabile ai soggetti non residenti.
Attenzione alla stabile organizzazione ai fini IVA
La nozione di stabile organizzazione utilizzata ai fini delle imposte sui redditi non coincide automaticamente con quella rilevante ai fini IVA.
In ambito IVA assumono rilievo criteri specifici relativi, tra l’altro, alla permanenza e alla presenza di mezzi umani e tecnici idonei a ricevere, utilizzare o effettuare operazioni.
L’art. 11 del Regolamento UE n. 282/2011 precisa che la semplice disponibilità di un numero di identificazione IVA non è sufficiente, di per sé, a dimostrare l’esistenza di una stabile organizzazione IVA.
Per questi profili si rinvia all’approfondimento sulla stabile organizzazione ai fini IVA e relativi obblighi di fatturazione.
Leggi anche: Stabile organizzazione occulta oltre alla direzione e coordinamento | Rendiconto della stabile organizzazione italiana.
La presenza della società estera in Italia può creare una stabile organizzazione?
Quando l’impresa opera in Italia attraverso sedi, personale, agenti o altre strutture, la verifica richiede di coordinare attività effettivamente svolte, art. 162 TUIR e Convenzione contro le doppie imposizioni applicabile. Un’analisi preventiva consente di individuare i profili fiscali rilevanti prima di assumere decisioni operative o organizzative.
Vai alla consulenza dedicata →Domande frequenti sulla stabile organizzazione in Italia
Serve aprire una branch per avere una stabile organizzazione in Italia?
No. La stabile organizzazione è una nozione fiscale e può esistere anche senza la costituzione formale di una branch o di una sede secondaria. Occorre verificare come l’impresa estera esercita concretamente la propria attività in Italia.
Avere clienti o fatturato in Italia significa avere una stabile organizzazione?
No. Clienti, vendite o ricavi provenienti dall’Italia non sono sufficienti, da soli, a configurare una stabile organizzazione. Devono essere verificati i requisiti previsti dalla normativa interna e dalla Convenzione contro le doppie imposizioni applicabile.
Avere una partita IVA italiana significa avere una stabile organizzazione?
No. L’identificazione ai fini IVA e la stabile organizzazione sono concetti distinti. La disponibilità di una partita IVA italiana non dimostra, da sola, l’esistenza di una stabile organizzazione ai fini delle imposte sui redditi.
Una società italiana controllata da una società estera è automaticamente una stabile organizzazione?
No. Il rapporto di controllo, anche totalitario, non è sufficiente. Occorre verificare le funzioni effettivamente esercitate in Italia e distinguere la stabile organizzazione dal diverso problema della residenza fiscale della società estera. Per approfondire si veda la guida su società estera, stabile organizzazione e residenza fiscale in Italia.
La stabile organizzazione ai fini IVA coincide con quella prevista per le imposte sui redditi?
Non necessariamente. Ai fini IVA opera una nozione specifica, basata anche sulla presenza sufficientemente permanente di mezzi umani e tecnici. Per questi profili si veda l’approfondimento sulla stabile organizzazione ai fini IVA.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 162 Stabile organizzazione.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 152 Reddito delle società e degli enti commerciali non residenti derivante da attività svolte in Italia mediante stabile organizzazione.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 169 Accordi internazionali.
- D.P.R. 29 settembre 1973, n. 600, art. 14, comma 5 Scritture contabili delle stabili organizzazioni.
- D.Lgs. 15 dicembre 1997, n. 446 – Disciplina IRAP applicabile ai soggetti non residenti.
- Regolamento di esecuzione (UE) n. 282/2011, art. 11 Nozione di stabile organizzazione ai fini IVA.
- Modello OCSE di Convenzione contro le doppie imposizioni, art. 5 Permanent Establishment.
- Commentario OCSE all’art. 5 del Modello di Convenzione Criteri interpretativi in materia di stabile organizzazione.
- OECD, BEPS Action 7 Preventing the Artificial Avoidance of Permanent Establishment Status.
- Convenzione multilaterale BEPS (MLI) Disposizioni relative alla stabile organizzazione.
- OECD, 2025 Update to the OECD Model Tax Convention Aggiornamenti interpretativi, anche in materia di lavoro transfrontaliero e home office.
