
Artigiani e commercianti in regime forfettario possono ridurre del 35% i contributi INPS. Requisiti, domanda, calcolo ed effetti contributi
Gli artigiani e commercianti in regime forfettario possono richiedere la riduzione del 35% della contribuzione INPS dovuta, compresa quella sull’eventuale reddito eccedente il minimale. Il risparmio può però ridurre i mesi di contribuzione accreditati ai fini pensionistici.
Il regime previdenziale agevolato previsto per gli imprenditori che applicano il regime forfettario consente, su richiesta, di ridurre del 35% i contributi dovuti alle Gestioni INPS degli artigiani e dei commercianti. La riduzione opera sia sulla contribuzione riferita al minimale di reddito sia sui contributi eventualmente dovuti sulla parte di reddito eccedente. Non riguarda, invece, i professionisti iscritti alla Gestione separata. Prima di richiedere l’agevolazione occorre considerare anche l’effetto previdenziale: quando i contributi versati risultano inferiori alla contribuzione ordinaria dovuta sul minimale, l’INPS accredita un numero di mesi proporzionale a quanto effettivamente versato.
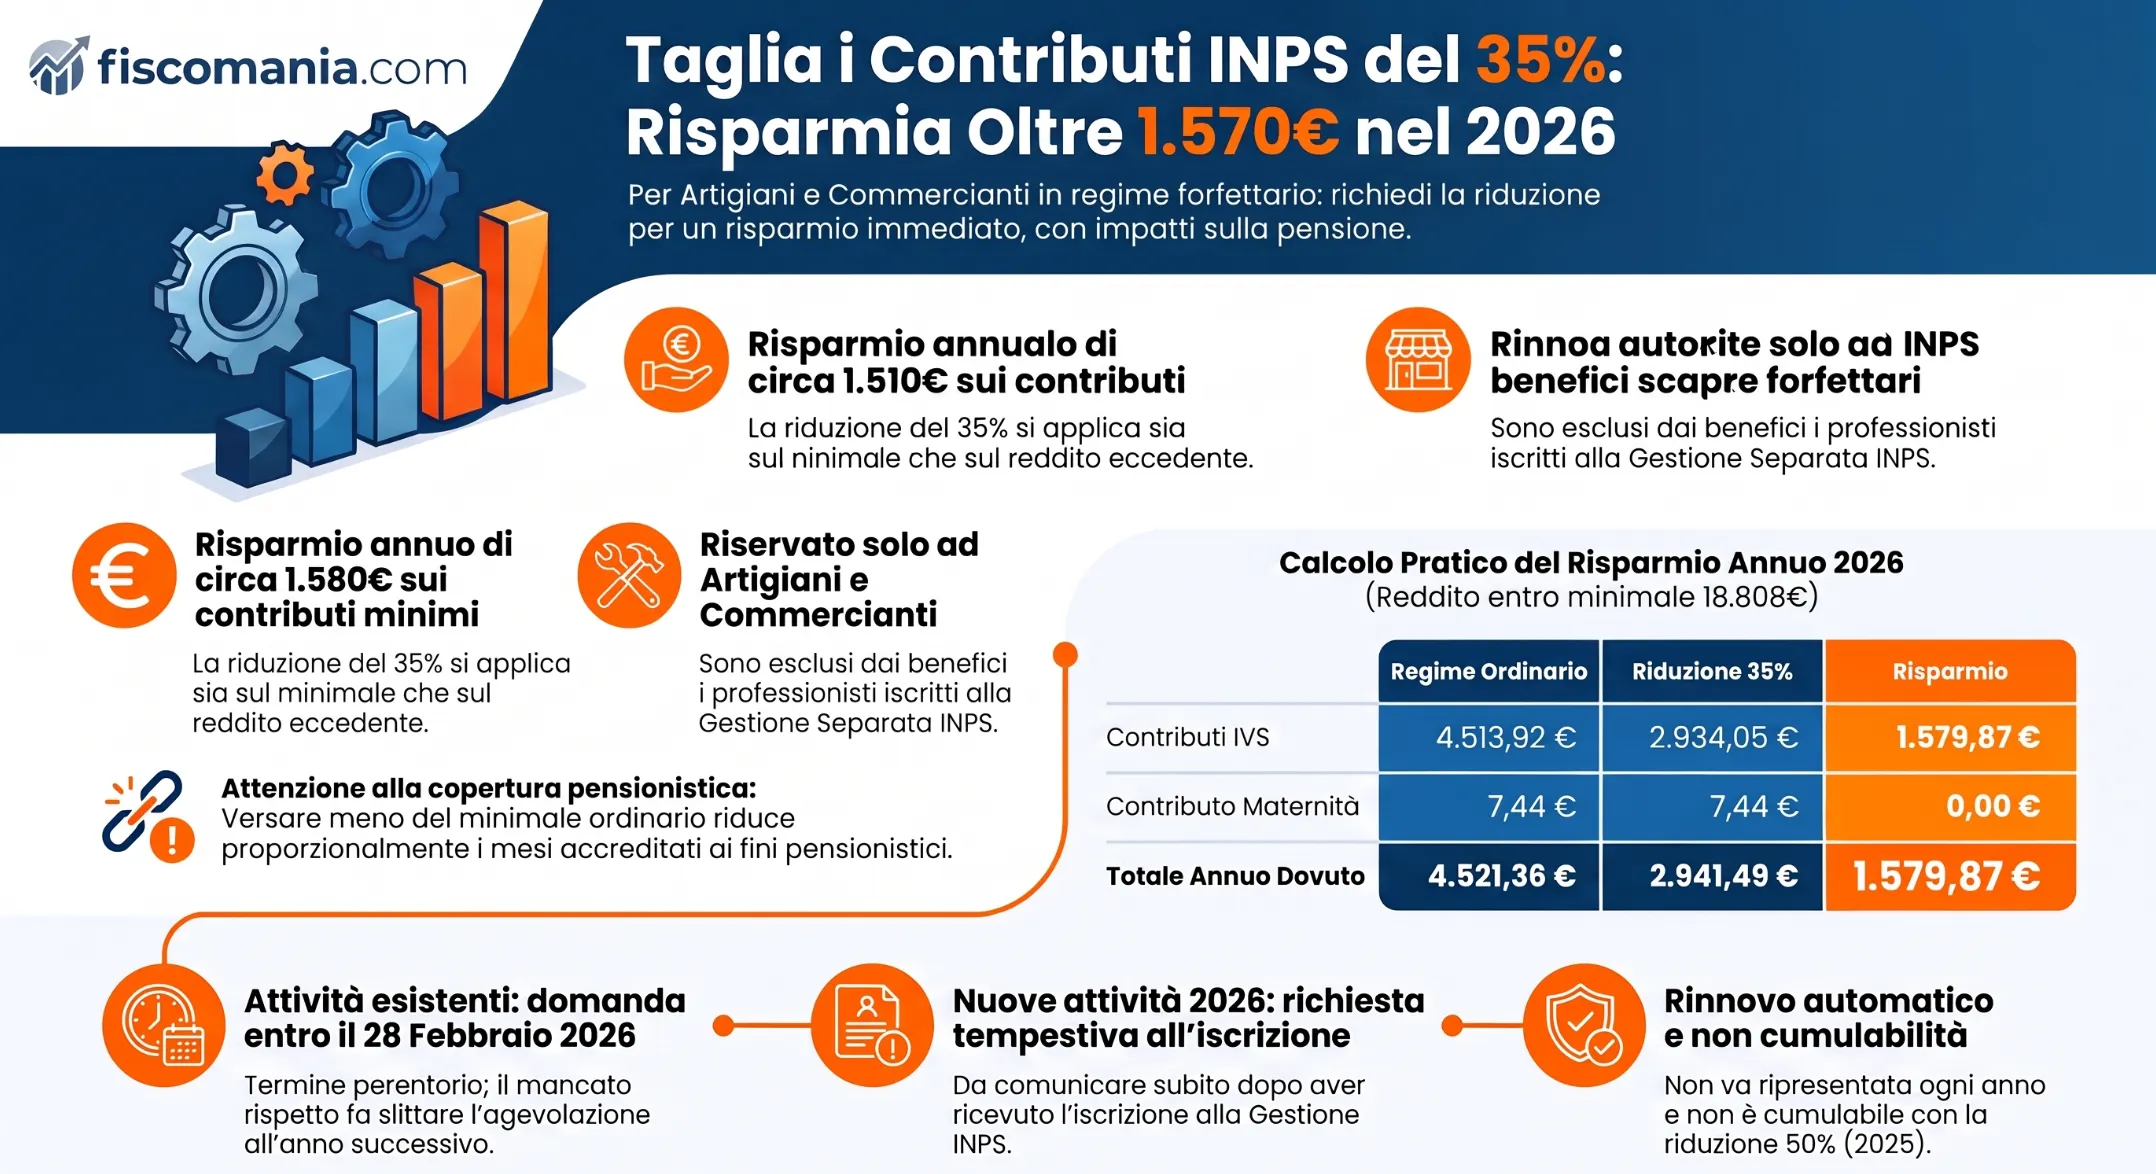
Chi può richiedere la riduzione INPS del 35%
La riduzione contributiva del 35% è riservata agli imprenditori che applicano il regime forfettario e sono iscritti alle Gestioni INPS degli artigiani o dei commercianti. Non costituisce quindi un’agevolazione previdenziale riconosciuta indistintamente a tutti i titolari di partita IVA in regime forfettario.
Il beneficio rientra nel regime previdenziale agevolato previsto dall’art. 1, commi 76 e seguenti, della Legge n. 190/2014 e successivamente modificato dalla Legge n. 208/2015. La sua applicazione presuppone, pertanto, sia l’accesso al regime forfettario sia l’assoggettamento alla contribuzione delle Gestioni speciali degli artigiani e commercianti.
Per comprendere la differenza tra le diverse forme di contribuzione previdenziale applicabili alle attività in regime agevolato è possibile approfondire il funzionamento dei contributi INPS nel regime forfettario.
Professionisti iscritti alla Gestione separata
I professionisti senza una propria Cassa previdenziale, iscritti alla Gestione separata INPS, non possono applicare la riduzione del 35% prevista per artigiani e commercianti.
Per questi soggetti i contributi continuano a essere determinati applicando l’aliquota prevista per la Gestione separata al reddito imponibile previdenziale, senza accesso al regime contributivo agevolato disciplinato per le Gestioni speciali degli imprenditori.
La distinzione dipende quindi dalla Gestione previdenziale di appartenenza, non dal solo fatto di applicare fiscalmente il regime forfettario.
Come funziona la riduzione contributiva del 35%
Il regime previdenziale agevolato consente di ridurre del 35% la contribuzione complessivamente dovuta alle Gestioni INPS degli artigiani e dei commercianti. La riduzione interessa sia i contributi calcolati sul minimale di reddito sia quelli eventualmente dovuti sulla quota di reddito che supera tale soglia.
Non si tratta, quindi, dell’eliminazione dei contributi fissi né di un’aliquota contributiva autonoma: una volta determinata la contribuzione secondo le regole ordinarie della Gestione di appartenenza, l’importo dovuto viene ridotto nella misura prevista dal regime agevolato.
Riduzione dei contributi sul minimale
Artigiani e commercianti sono normalmente tenuti a versare una contribuzione minima anche quando il reddito d’impresa è contenuto o inferiore al minimale previsto per l’anno.
Con l’adesione al regime previdenziale agevolato anche questa componente viene ridotta del 35%. Il contribuente continua quindi a essere tenuto al versamento dei contributi, ma sostiene un onere inferiore rispetto a quello previsto dal regime ordinario.
I valori del minimale, le aliquote e le regole generali di determinazione della contribuzione sono approfonditi nella guida dedicata ai contributi INPS di artigiani e commercianti.
Riduzione dei contributi sul reddito eccedente il minimale
Quando il reddito rilevante ai fini previdenziali supera il minimale, alla contribuzione fissa si aggiungono i contributi calcolati sulla parte eccedente.
Anche questa componente beneficia della riduzione del 35%. Il vantaggio non è quindi limitato ai contributi minimi: aumenta, in termini assoluti, quando il contribuente deve versare anche contribuzione sul reddito eccedente.
La determinazione dell’eventuale eccedenza confluisce negli adempimenti dichiarativi previdenziali. Per questi aspetti è possibile approfondire la compilazione del Quadro RR per i contribuenti in regime forfettario.
Quanto si risparmia con la riduzione INPS del 35%: esempio di calcolo
L’effetto economico della riduzione dipende dalla contribuzione che sarebbe dovuta in via ordinaria. Per il 2026 il minimale di reddito degli artigiani e commercianti è pari a 18.808 euro; per un artigiano titolare l’INPS determina sul minimale una contribuzione annua ordinaria di 4.521,36 euro, composta da 4.513,92 euro di contribuzione IVS e 7,44 euro per maternità.
Nel regime previdenziale agevolato, la riduzione del 35% si applica alla contribuzione previdenziale dovuta, mentre il contributo di maternità resta dovuto per intero. La circolare INPS n. 35/2016 precisa infatti che quest’ultimo, pari a 7,44 euro annui, è comunque dovuto.
Esempio: artigiano con reddito non superiore al minimale
Si consideri un artigiano in regime forfettario per l’intero 2026, iscritto alla relativa Gestione INPS e con un reddito previdenziale non superiore al minimale di 18.808 euro.
La contribuzione IVS ordinaria sul minimale è pari a 4.513,92 euro. Applicando la riduzione del 35%, la componente previdenziale scende a 2.934,05 euro. A questo importo devono essere aggiunti i 7,44 euro del contributo di maternità, che non beneficia della riduzione.
Il confronto è il seguente:
| Voce | Regime ordinario | Riduzione 35% | Differenza |
|---|---|---|---|
| Contributi IVS sul minimale | 4.513,92 € | 2.934,05 € | 1.579,87 € |
| Contributo maternità | 7,44 € | 7,44 € | 0,00 € |
| Totale annuo | 4.521,36 € | 2.941,49 € | 1.579,87 € |
Nell’esempio, l’agevolazione determina quindi un risparmio contributivo annuo di circa 1.580 euro. Il vantaggio economico non deve però essere valutato isolatamente: il versamento di un importo inferiore alla contribuzione ordinaria sul minimale può incidere sul numero di mesi accreditati ai fini previdenziali, aspetto che richiede una valutazione separata.
Se il reddito supera il minimale, il beneficio può essere più elevato in valore assoluto perché la riduzione del 35% si applica anche alla contribuzione dovuta sulla quota eccedente 18.808 euro. Per il 2026 l’aliquota ordinaria è pari al 24% per gli artigiani e al 24,48% per i commercianti fino alla prima fascia di reddito pensionabile.
Come richiedere la riduzione contributiva del 35% all’INPS
L’accesso al regime previdenziale agevolato non è automatico: il contribuente deve presentare un’apposita domanda all’INPS, attestando il possesso dei requisiti previsti. Occorre distinguere tra chi esercita già l’attività e chiede di entrare nel regime agevolato e chi avvia una nuova impresa nel corso dell’anno.
Attività già esistente
Per i soggetti già esercenti attività d’impresa che intendono applicare per la prima volta la riduzione nel 2026, la domanda di adesione deve essere presentata entro il 28 febbraio 2026. Il termine deriva dall’art. 1, comma 83, della Legge n. 190/2014 ed è qualificato dall’INPS come perentorio.
Rientra in questa situazione, ad esempio, chi aveva già un’attività nel 2025 ma non beneficiava della riduzione contributiva e intende applicarla dal 2026, purché possieda i requisiti richiesti per il regime forfettario.
Se la domanda viene presentata oltre il termine, l’agevolazione non può essere applicata per l’anno interessato. Il contribuente potrà richiederla per l’anno successivo, permanendo i requisiti previsti.
Nuova attività avviata nel 2026
Chi inizia una nuova attività d’impresa nel corso del 2026 non deve attendere il termine ordinario dell’anno successivo.
L’INPS richiede che la volontà di aderire al regime previdenziale agevolato sia comunicata con la massima tempestività rispetto alla ricezione del provvedimento di iscrizione alla Gestione artigiani o commercianti, in modo da consentire la corretta predisposizione della contribuzione dovuta.
| Situazione | Adempimento | Termine | Effetto |
|---|---|---|---|
| Attività già esistente e primo accesso all’agevolazione nel 2026 | Domanda di adesione al regime previdenziale agevolato | Entro il 28 febbraio 2026 | Riduzione del 35% per il 2026, in presenza dei requisiti |
| Nuova attività avviata nel 2026 | Domanda di adesione dopo l’iscrizione alla Gestione INPS | Con la massima tempestività rispetto alla ricezione del provvedimento di iscrizione | Possibile applicazione dell’agevolazione già nell’anno di avvio |
La domanda deve essere presentata ogni anno?
No. Chi beneficia già del regime previdenziale agevolato continua ad applicarlo negli anni successivi se mantiene i requisiti del regime forfettario e non presenta espressa rinuncia.
Per il 2026 l’INPS conferma espressamente la prosecuzione dell’agevolazione per i soggetti che ne beneficiavano già nel 2025 e conservano i requisiti richiesti.
A seguito dell’aggiornamento delle procedure INPS, inoltre, il trasferimento dell’attività in un’altra provincia non richiede una nuova domanda quando il contribuente continua a essere iscritto alla medesima Gestione previdenziale.
Riduzione INPS del 35% e accredito dei contributi pensionistici
La riduzione del 35% diminuisce l’importo dei contributi da versare, ma può avere un effetto sull’anzianità contributiva accreditata. Per ottenere l’accredito di tutti i mesi dell’anno, infatti, occorre che la contribuzione complessivamente versata raggiunga almeno l’importo ordinariamente dovuto sul minimale di reddito.
Se, per effetto della riduzione, l’importo versato rimane sotto tale soglia, l’INPS accredita un numero di mesi proporzionale ai contributi effettivamente versati. Questo è uno degli aspetti più importanti da considerare prima di aderire al regime previdenziale agevolato: il risparmio immediato può tradursi in una minore copertura contributiva nell’anno.
Quando vengono accreditati meno di 12 mesi
La regola deriva dall’art. 2, comma 29, della Legge n. 335/1995. Il versamento di una contribuzione almeno pari a quella calcolata sul minimale consente l’accredito dell’intero periodo annuale; quando, invece, il versamento è inferiore, i mesi riconosciuti vengono ridotti proporzionalmente.
Per un’impresa già esistente, i mesi accreditabili decorrono dall’inizio dell’anno solare. Nel caso di una nuova attività, invece, la decorrenza parte dal mese in cui inizia l’obbligo contributivo.
Esempio sull’accredito contributivo
Riprendendo l’esempio dell’artigiano con reddito non superiore al minimale, la contribuzione IVS ordinaria 2026 sul minimale è pari a 4.513,92 euro. Con la riduzione del 35%, l’importo IVS scende a circa 2.934,05 euro.
Poiché il versamento previdenziale così determinato è inferiore alla contribuzione ordinariamente dovuta sul minimale, non si realizza automaticamente l’accredito di dodici mesi. L’INPS attribuisce i mesi in proporzione alla contribuzione versata rispetto al livello necessario per l’accredito annuale.
Questo significa che la riduzione del 35% non deve essere valutata soltanto come uno sconto sui versamenti. Per chi attribuisce particolare importanza alla continuità dell’anzianità contributiva, occorre considerare insieme risparmio immediato e mesi effettivamente accreditati, senza confondere questo effetto con una stima dell’importo futuro della pensione.
Per approfondire: Previdenza complementare: disciplina fiscale.
Riduzione del 35% e riduzione del 50% per i nuovi iscritti nel 2025
La riduzione contributiva del 35% prevista per gli imprenditori in regime forfettario non deve essere confusa con la riduzione del 50% introdotta dalla Legge di bilancio 2025. Quest’ultima riguarda esclusivamente i soggetti che hanno avviato l’attività e si sono iscritti per la prima volta nel corso del 2025 alle Gestioni speciali INPS degli artigiani e commercianti.
Il beneficio del 50% ha una durata di 36 mesi dalla data di avvio dell’attività e continua quindi a produrre effetti anche nel 2026 e negli anni successivi per chi ha maturato i requisiti nel 2025. Non si tratta, invece, di un’agevolazione accessibile ai soggetti che si iscrivono per la prima volta alle Gestioni artigiani e commercianti nel 2026.
Le due riduzioni non sono cumulabili
La riduzione del 50% è incompatibile con il regime previdenziale agevolato previsto per i contribuenti forfettari. Il contribuente che possiede i requisiti per la misura introdotta nel 2025 non può quindi applicare contemporaneamente anche la riduzione del 35%.
Le due agevolazioni hanno inoltre una struttura diversa. La riduzione del 50% riguarda la sola componente IVS; restano dovuti integralmente il contributo di maternità e, per i commercianti, il contributo aggiuntivo destinato all’indennizzo per la cessazione definitiva dell’attività commerciale.
| Elemento | Riduzione 35% forfettari | Riduzione 50% nuovi iscritti 2025 |
|---|---|---|
| Beneficiari | Artigiani e commercianti che applicano il regime forfettario e aderiscono al regime previdenziale agevolato | Soggetti che hanno avviato l’attività e si sono iscritti per la prima volta alle Gestioni artigiani o commercianti nel 2025 |
| Misura della riduzione | 35% della contribuzione dovuta secondo il regime agevolato | 50% della contribuzione IVS |
| Durata | Prosegue finché ricorrono le condizioni previste e non interviene rinuncia o causa di cessazione | 36 mesi dalla data di avvio dell’attività |
| Nuovi accessi nel 2026 | Possibili, in presenza dei requisiti | No: la norma riguarda le prime iscrizioni effettuate nel 2025 |
| Cumulo tra i due benefici | Non ammesso: la riduzione del 50% è incompatibile con il regime previdenziale agevolato dei forfettari | |
Cosa succede al termine della riduzione del 50%
L’INPS ha chiarito che, al termine dei 36 mesi di agevolazione, il contribuente che possiede ancora i requisiti del regime forfettario può accedere al regime previdenziale agevolato del 35%, presentando l’apposita istanza telematica. Lo stesso principio opera in caso di rinuncia alla riduzione del 50%, fermo restando che la rinuncia a quest’ultima è definitiva e produce effetti dal mese successivo alla presentazione.
Per i soggetti che nel 2025 avevano inizialmente richiesto il regime previdenziale agevolato dei forfettari e successivamente hanno ottenuto la riduzione del 50%, l’INPS ha inoltre previsto una specifica salvaguardia che consente di tornare al regime del 35% al termine del periodo agevolato.
Cosa succede se si perdono i requisiti o si rinuncia alla riduzione
L’uscita dal regime previdenziale agevolato può derivare dalla perdita dei requisiti, da una scelta volontaria del contribuente oppure dall’accertamento dell’assenza originaria dei presupposti per applicare il regime forfettario. Gli effetti non sono identici: nei primi due casi il ritorno alla contribuzione ordinaria opera, in linea generale, dall’anno successivo; nel terzo può avere efficacia retroattiva.
Se il contribuente perde i requisiti che consentono l’applicazione del beneficio oppure decide di rinunciare volontariamente al regime previdenziale agevolato, la contribuzione ordinaria viene ripristinata dal 1° gennaio dell’anno successivo a quello in cui viene presentata la dichiarazione di perdita dei requisiti o la domanda di uscita.
La rinuncia, quindi, non modifica normalmente la contribuzione già determinata secondo il regime agevolato per l’anno in corso, ma incide sul periodo successivo.
Diverso è il caso in cui l’INPS riceva dall’Agenzia delle Entrate la comunicazione che il contribuente non aveva mai aderito validamente al regime fiscale agevolato oppure non possedeva fin dall’origine i requisiti necessari. In questa ipotesi il regime contributivo ordinario viene ripristinato retroattivamente con la stessa decorrenza attribuita in precedenza al regime agevolato.
Ne può derivare la necessità di rideterminare la contribuzione dovuta senza la riduzione del 35%, con conseguente recupero della differenza rispetto agli importi già versati.
La disciplina INPS precisa inoltre che l’abbandono del regime agevolato e il ripristino retroattivo del regime ordinario per insussistenza dei requisiti hanno carattere definitivo e precludono un nuovo accesso al medesimo beneficio.
Per questo motivo la permanenza nel regime previdenziale agevolato deve essere verificata insieme alla permanenza dei requisiti del regime forfettario, soprattutto quando intervengono variazioni dell’attività o altre circostanze che possono incidere sull’applicazione del regime fiscale.
Domande frequenti
La riduzione INPS del 35% spetta anche ai professionisti in regime forfettario?
No. Il regime previdenziale agevolato con riduzione del 35% riguarda gli imprenditori iscritti alle Gestioni INPS degli artigiani e commercianti. I professionisti senza Cassa iscritti alla Gestione separata non possono applicare questa agevolazione contributiva.
La domanda per la riduzione del 35% deve essere presentata ogni anno?
No. Chi beneficia già del regime previdenziale agevolato continua ad applicarlo negli anni successivi se mantiene i requisiti e non presenta rinuncia. Il termine del 28 febbraio riguarda, in particolare, chi è già in attività e chiede di accedere al regime agevolato per l’anno interessato.
Chi apre una nuova attività durante il 2026 può chiedere subito la riduzione del 35%?
Sì. Per una nuova attività avviata nel corso del 2026 non occorre attendere il 28 febbraio 2027. L’INPS richiede che la domanda di adesione al regime previdenziale agevolato sia presentata con la massima tempestività dopo la ricezione del provvedimento di iscrizione alla Gestione artigiani o commercianti.
La riduzione del 35% è cumulabile con la riduzione del 50% prevista per i nuovi iscritti nel 2025?
No. La riduzione del 50% introdotta per chi ha avviato l’attività e si è iscritto per la prima volta alle Gestioni artigiani o commercianti nel 2025 è incompatibile con il regime previdenziale agevolato dei forfettari. I due benefici non possono quindi essere applicati contemporaneamente.
Fonti e riferimenti
- Legge 23 dicembre 2014, n. 190, art. 1, commi 76-84, disciplina del regime previdenziale agevolato per gli imprenditori che applicano il regime forfettario.
- Legge 28 dicembre 2015, n. 208, art. 1, comma 111, modifica della disciplina contributiva con introduzione della riduzione del 35%.
- INPS, Circolare n. 29 del 10 febbraio 2015, con particolare riferimento alle modalità di accesso e di uscita dal regime previdenziale agevolato e agli effetti dell’abbandono o dell’insussistenza dei requisiti.
- INPS, Circolare n. 35 del 19 febbraio 2016, “Gestione previdenziale degli artigiani e degli esercenti attività commerciale. Regime contributivo agevolato”, con particolare riferimento a soggetti interessati, determinazione della contribuzione, accredito contributivo, accesso e uscita dal regime.
- INPS, Circolare n. 14 del 9 febbraio 2026, “Artigiani ed esercenti attività commerciali: contribuzione per l’anno 2026”, per aliquote, minimale di reddito, contribuzione dovuta e disciplina del regime previdenziale agevolato applicabile nel 2026.
- Legge 30 dicembre 2024, n. 207, art. 1, comma 186, riduzione contributiva del 50% per i soggetti iscritti per la prima volta nel 2025 alle Gestioni speciali degli artigiani e commercianti.
- INPS, Circolare n. 83 del 24 aprile 2025, disciplina applicativa della riduzione contributiva del 50% prevista per i nuovi iscritti nel 2025, compresi durata, contribuzione interessata e incompatibilità con altre agevolazioni.
- INPS, Messaggio n. 3922 del 23 dicembre 2025, rinuncia alla riduzione contributiva del 50% e successivo accesso, in presenza dei requisiti, al regime previdenziale agevolato dei contribuenti forfettari.
