
Il titolare effettivo può essere soggetto al monitoraggio fiscale nel quadro RW. Regole per società estere, partecipazioni e look through.
Il quadro RW riguarda anche chi risulta titolare effettivo di investimenti esteri detenuti attraverso società o altre entità. Per individuare cosa dichiarare occorre però distinguere la struttura utilizzata, la partecipazione detenuta e, in alcuni casi, lo Stato in cui è localizzata l’entità.
L’art. 4 del D.L. n. 167/1990 estende gli obblighi di monitoraggio fiscale anche ai soggetti che risultano titolari effettivi dell’investimento secondo la disciplina antiriciclaggio. Il richiamo al D.Lgs. n. 231/2007 non significa tuttavia che ogni criterio previsto per l’individuazione del titolare effettivo possa essere trasferito automaticamente nel quadro RW: l’Agenzia delle Entrate ha chiarito che la nozione deve essere adattata alle finalità proprie del monitoraggio fiscale. Diventa quindi necessario comprendere come è strutturata la partecipazione, se il controllo è diretto o indiretto e quale attività debba essere rappresentata nella dichiarazione.
Quando il titolare effettivo deve compilare il quadro RW
L’obbligo di monitoraggio fiscale non riguarda soltanto chi possiede direttamente investimenti o attività estere. L’art. 4, comma 1, del D.L. n. 167/1990 comprende anche i soggetti che, pur non essendone possessori diretti, risultano titolari effettivi dell’investimento secondo il richiamo alla disciplina antiriciclaggio contenuta nel D.Lgs. n. 231/2007.
La regola interessa le persone fisiche, gli enti non commerciali e le società semplici ed equiparate fiscalmente residenti in Italia. Per l’inquadramento complessivo dei soggetti obbligati, delle attività da indicare e delle modalità dichiarative è possibile fare riferimento alla guida alla compilazione del quadro RW. La disciplina più generale dell’adempimento è invece approfondita nell’analisi dedicata al monitoraggio fiscale delle attività estere.
Il rinvio alla normativa antiriciclaggio non comporta, tuttavia, che ogni soggetto qualificato come titolare effettivo ai fini del D.Lgs. n. 231/2007 sia automaticamente tenuto alla compilazione del quadro RW. L’Agenzia delle Entrate ha chiarito che tale nozione deve essere adattata alle finalità proprie del monitoraggio fiscale, che mirano a individuare i soggetti ai quali possono essere riferiti investimenti e attività detenuti all’estero.
La distinzione assume particolare rilievo quando la normativa antiriciclaggio individua il titolare effettivo attraverso criteri che non esprimono, da soli, una relazione con il patrimonio estero. Con la Risoluzione n. 53/E del 29 maggio 2019, ad esempio, l’Agenzia ha escluso che il criterio riferito ai titolari di funzioni di direzione e amministrazione di una persona giuridica privata possa essere automaticamente esteso al monitoraggio fiscale.
Per stabilire se sussiste l’obbligo dichiarativo non è quindi sufficiente fermarsi alla qualifica formale assunta all’interno dell’entità. Occorre verificare quale relazione esista tra il contribuente, la struttura partecipativa e l’investimento estero. Nelle società, questa analisi parte dai criteri previsti dall’art. 20 del D.Lgs. n. 231/2007 per individuare il titolare effettivo.
Come si individua il titolare effettivo di una società
Per individuare il titolare effettivo di una società occorre partire dall’art. 20 del D.Lgs. n. 231/2007. La norma segue una sequenza di criteri: verifica anzitutto la proprietà diretta o indiretta dell’ente e, quando l’assetto proprietario non permette di individuare in modo univoco una o più persone fisiche, considera il soggetto al quale è attribuibile in ultima istanza il controllo.
Titolarità attraverso una partecipazione diretta
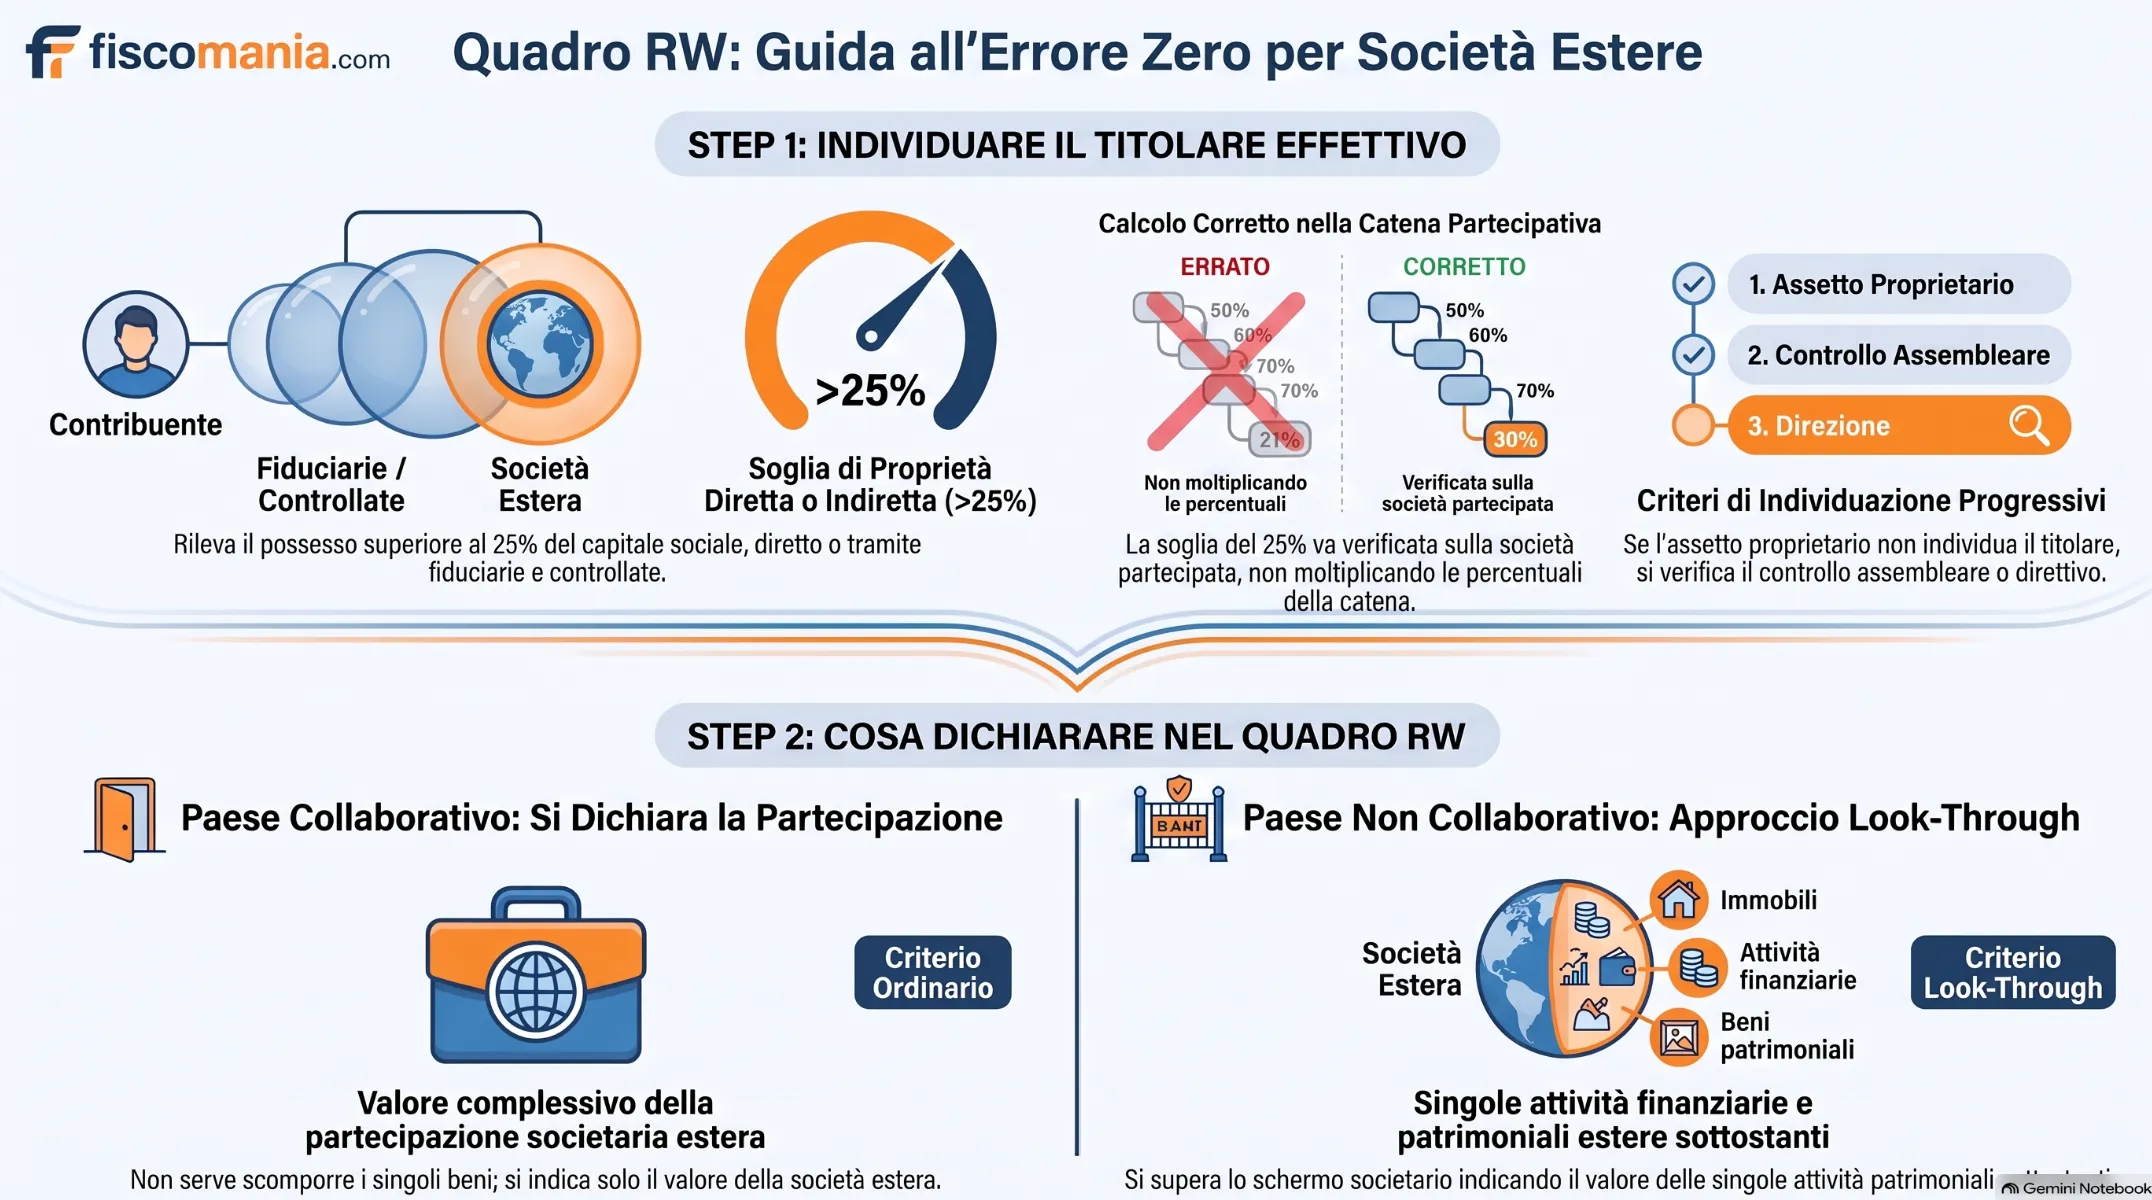
Nel caso di una società di capitali, costituisce indicazione di proprietà diretta la titolarità, da parte di una persona fisica, di una partecipazione superiore al 25% del capitale.
La soglia deve essere letta letteralmente: una partecipazione esattamente pari al 25% non soddisfa, da sola, questo specifico criterio proprietario, mentre una partecipazione superiore può determinare l’individuazione del titolare effettivo.
La percentuale del capitale rappresenta però il primo criterio di analisi, non l’unico. L’assenza di una persona fisica che superi direttamente tale soglia non consente quindi di concludere automaticamente che la società sia priva di un titolare effettivo.
Titolarità attraverso una partecipazione indiretta
La proprietà può essere anche indiretta. L’art. 20 considera tale la titolarità di una percentuale superiore al 25% del capitale posseduta per il tramite di società controllate, società fiduciarie o per interposta persona.
Diventa quindi necessario ricostruire la catena partecipativa fino alla persona fisica che si trova al vertice della struttura. La presenza di una o più società intermedie non interrompe l’analisi: occorre verificare i rapporti esistenti tra i diversi livelli societari e individuare chi, in ultima istanza, è riconducibile alla proprietà dell’entità.
Questo passaggio è particolarmente importante nelle strutture con holding, subholding o società localizzate in Stati differenti, nelle quali la sola lettura della compagine sociale dell’entità estera può non essere sufficiente.
Quando la percentuale di capitale non è sufficiente
Se l’esame dell’assetto proprietario non permette di individuare in maniera univoca il titolare effettivo, l’art. 20 passa al criterio del controllo. Rileva la persona fisica alla quale è attribuibile, in ultima istanza, il controllo della società attraverso la maggioranza dei voti esercitabili nell’assemblea ordinaria, voti sufficienti a esercitare un’influenza dominante oppure particolari vincoli contrattuali che consentano tale influenza.
Proprietà e controllo devono quindi essere tenuti distinti. Ai fini del quadro RW, inoltre, l’individuazione effettuata secondo la normativa antiriciclaggio rappresenta il punto di partenza: occorre poi verificare se e come quella titolarità rilevi concretamente ai fini del monitoraggio fiscale.
I criteri devono essere applicati secondo un ordine progressivo: il controllo rileva quando l’assetto proprietario non consente di individuare univocamente il titolare effettivo, mentre il criterio riferito ai poteri di rappresentanza, amministrazione o direzione opera soltanto in via residuale.
Partecipazione diretta e indiretta: come si calcola
Nelle strutture societarie articolate su più livelli, l’individuazione del titolare effettivo richiede di ricostruire la catena partecipativa fino alla persona fisica. Non è corretto verificare la soglia di titolarità effettiva moltiplicando semplicemente le percentuali detenute nelle diverse società.
Le FAQ pubblicate congiuntamente dal Ministero dell’Economia e delle Finanze, dalla Banca d’Italia e dalla UIF chiariscono che, in caso di proprietà indiretta attraverso società controllate, la soglia superiore al 25% deve essere verificata rispetto al capitale della società della quale si ricerca il titolare effettivo. Una volta accertata la presenza di una partecipazione indiretta rilevante, occorre risalire la catena societaria per individuare la persona fisica o le persone fisiche che esercitano il controllo sulla società intermedia.
Un esempio di partecipazione indiretta
Si consideri una persona fisica che possiede il 60% della Holding Alfa. La holding, a sua volta, detiene il 40% della Società Beta, residente all’estero.
Moltiplicando matematicamente le due percentuali si otterrebbe un interesse economico indiretto del 24%:
60% × 40% = 24%
Questo calcolo non determina però l’esito ai fini della titolarità effettiva. La partecipazione da verificare rispetto alla soglia prevista dall’art. 20 del D.Lgs. n. 231/2007 è anzitutto quella detenuta dalla Holding Alfa nella Società Beta: nel caso considerato, il 40%, quindi una percentuale superiore al 25%.
Occorre successivamente risalire la catena partecipativa e verificare quali persone fisiche esercitino il controllo sulla Holding Alfa. Se la persona fisica ne detiene il 60% e ne esercita il controllo, la circostanza che la moltiplicazione delle percentuali restituisca un valore del 24% non impedisce, per questo solo motivo, la sua individuazione quale titolare effettivo di Beta.
Perché il prodotto delle percentuali può essere fuorviante
La moltiplicazione delle quote può descrivere l’interesse economico complessivo riferibile alla persona fisica, ma non costituisce il criterio utilizzato per verificare la soglia della proprietà indiretta nelle catene di controllo.
La verifica procede invece in due passaggi:
- si accerta se la società intermedia possiede una partecipazione superiore al 25% nel capitale della società considerata;
- si risale la catena partecipativa per individuare la persona fisica o le persone fisiche che controllano la società intermedia.
Ai fini del quadro RW, l’individuazione del titolare effettivo rappresenta comunque soltanto il primo passaggio. Occorre successivamente stabilire quale attività debba essere oggetto del monitoraggio fiscale, distinguendo la partecipazione nell’entità estera dalle ipotesi in cui trova applicazione il criterio del look through.
Cosa deve indicare il titolare effettivo nel quadro RW
L’individuazione del titolare effettivo non risolve ancora il problema dichiarativo. Occorre stabilire quale attività deve essere rappresentata nel quadro RW: in alcuni casi rileva la partecipazione detenuta nell’entità estera, mentre in altri il monitoraggio supera lo schermo societario e riguarda le attività finanziarie e patrimoniali sottostanti.
La Circolare n. 38/E del 23 dicembre 2013 distingue queste fattispecie in funzione della struttura attraverso cui l’investimento è detenuto e della localizzazione dell’entità partecipata.
In particolare, quando le attività estere sono detenute attraverso una società residente in un Paese collaborativo, il contribuente che ne risulta titolare effettivo indica, in linea generale, il valore della partecipazione nella società estera. Non deve quindi scomporre la partecipazione nei singoli beni posseduti dalla società.
La disciplina cambia quando nella struttura è presente una società localizzata in un Paese non collaborativo e ricorrono i presupposti individuati dalla disciplina sul titolare effettivo. In questo caso opera il criterio del look through: ai fini del monitoraggio fiscale si supera la partecipazione societaria e assumono rilevanza le attività estere sottostanti riconducibili al contribuente.
La distinzione può essere sintetizzata nel seguente schema.
| Struttura | Verifica richiesta | Oggetto del monitoraggio | Riferimento |
|---|---|---|---|
| Partecipazione diretta in società estera | Verifica della titolarità della partecipazione e dell’eventuale qualifica di titolare effettivo | Partecipazione nella società estera, salvo applicazione del criterio del look through | Art. 4 D.L. n. 167/1990; Circolare AdE n. 38/E/2013 |
| Società estera localizzata in un Paese collaborativo | Verifica della titolarità effettiva secondo i criteri applicabili | Valore della partecipazione nella società estera | Circolare AdE n. 38/E/2013 |
| Società estera localizzata in un Paese non collaborativo | Verifica della titolarità effettiva e dei presupposti per l’approccio look through | Attività finanziarie e patrimoniali estere sottostanti, in luogo della sola partecipazione | Circolare AdE n. 38/E/2013 |
| Attività estere detenute tramite una società italiana | Verifica della struttura partecipativa | Le attività estere possedute dalla società italiana non sono, per questo solo fatto, indicate dal socio nel proprio quadro RW | Prassi AdE sul monitoraggio fiscale |
La conseguenza pratica è rilevante. Essere titolare effettivo non significa automaticamente dover riportare nel quadro RW ogni singolo bene posseduto dalla società. Prima occorre stabilire quale criterio di monitoraggio si applica alla struttura considerata.
Quando opera il look through, la Circolare n. 38/E/2013 richiede di attribuire rilevanza al valore delle attività finanziarie e patrimoniali detenute attraverso i soggetti controllati interessati dalla disciplina. Per esigenze di semplificazione, la prassi consente di indicare nel quadro RW il valore complessivo delle attività riferibili a ciascuna società, conservando un prospetto con il dettaglio delle singole attività da esibire all’Amministrazione finanziaria in caso di richiesta.
La localizzazione della società diventa quindi un elemento determinante per comprendere se il monitoraggio si arresta alla partecipazione oppure deve arrivare agli investimenti sottostanti. È questo il funzionamento dell’approccio look through, che richiede un approfondimento specifico.
Società in Stati collaborativi e approccio look through
La localizzazione della società estera incide sull’oggetto del monitoraggio fiscale. Quando il contribuente è titolare effettivo di una società residente in un Paese collaborativo, il quadro RW riguarda normalmente la partecipazione; quando invece nella catena partecipativa è presente una società localizzata in un Paese non collaborativo, può trovare applicazione l’approccio look through, che porta a considerare le attività sottostanti.
Quando rileva la partecipazione nella società estera
Nel caso di partecipazione in una società residente in un Paese collaborativo, il titolare effettivo indica nel quadro RW il valore della partecipazione nella società estera, la relativa percentuale e il codice fiscale o identificativo dell’entità.
Il monitoraggio si arresta quindi, in linea generale, al livello della partecipazione: non è necessario ricostruire e dichiarare separatamente tutti gli immobili, conti correnti, strumenti finanziari o altri investimenti posseduti dalla società partecipata.
La stessa logica opera anche nelle catene societarie che comprendono più entità, finché non ricorrono le condizioni che impongono di superare il livello della partecipazione. È quindi essenziale distinguere tra l’individuazione del titolare effettivo e l’individuazione dell’oggetto da indicare nel quadro RW: la prima non comporta automaticamente l’applicazione del look through.
Quando occorre guardare alle attività sottostanti
La regola cambia quando il contribuente detiene una partecipazione superiore al 25% in una società localizzata in un Paese non collaborativo, anche attraverso una catena partecipativa rilevante ai fini della titolarità effettiva. In questa fattispecie trova applicazione l’approccio look through.
In luogo del valore della partecipazione devono assumere rilevanza gli investimenti e le attività estere di natura finanziaria e patrimoniale detenuti attraverso la società. Il monitoraggio supera quindi lo strumento partecipativo e guarda alle attività sottostanti riconducibili al contribuente.
Il criterio deve essere verificato lungo la catena partecipativa quando questa comprende ulteriori società localizzate in Paesi non collaborativi. Occorre pertanto ricostruire i diversi livelli della struttura per stabilire fino a quale entità debba operare il look through e quali attività estere debbano essere rappresentate nel quadro RW.
L’approccio look through non costituisce quindi una regola generale applicabile a qualsiasi partecipazione estera: opera soltanto quando ricorrono i relativi presupposti.
Trust, fondazioni e interposizione: fattispecie da distinguere
La titolarità effettiva non riguarda soltanto le partecipazioni societarie. Trust, persone giuridiche private e strutture analoghe richiedono criteri specifici e, ai fini del monitoraggio fiscale, la disciplina antiriciclaggio deve essere coordinata con la relazione effettiva tra il soggetto residente e il patrimonio detenuto all’estero. La titolarità effettiva deve inoltre essere distinta dall’interposizione, che pone un diverso problema di imputazione delle attività e dei redditi.
Trust e beneficiari
Per i trust espressi e gli istituti giuridici affini, la normativa antiriciclaggio considera, nell’individuazione della titolarità effettiva, il costituente, il trustee, l’eventuale guardiano, i beneficiari o la classe di beneficiari e le altre persone fisiche che esercitano il controllo sul trust o, in ultima istanza, sui beni conferiti.
Questa individuazione non può però essere trasferita automaticamente nel quadro RW. La Circolare dell’Agenzia delle Entrate n. 34/E del 20 ottobre 2022 ha precisato che, con riferimento ai beneficiari residenti, ai fini del monitoraggio fiscale assume rilievo che essi siano individuati o facilmente individuabili, ossia identificabili, anche indirettamente, sulla base dell’atto istitutivo del trust o di altri documenti.
L’analisi deve quindi riguardare la concreta posizione del soggetto rispetto al trust e al patrimonio estero, tenendo conto delle specifiche regole elaborate per questa fattispecie. Per un esame completo è possibile approfondire la disciplina del quadro RW per i titolari effettivi di trust esteri.
Persone giuridiche private e fondazioni
Per le persone giuridiche private, l’art. 20 del D.Lgs. n. 231/2007 individua cumulativamente, quando ricorrono i relativi presupposti, i fondatori ancora in vita, i beneficiari individuati o facilmente individuabili e i soggetti titolari di poteri di rappresentanza legale, direzione e amministrazione.
Anche in questo caso la qualificazione antiriciclaggio non determina automaticamente un obbligo di quadro RW. La Risoluzione dell’Agenzia delle Entrate n. 53/E del 29 maggio 2019 ha chiarito che il criterio collegato alle funzioni di direzione e amministrazione non può essere trasferito automaticamente nel monitoraggio fiscale.
Ai fini dell’obbligo dichiarativo deve sussistere una relazione giuridica o di fatto tra il soggetto e le attività estere: assumono quindi rilievo non soltanto l’intestazione, ma anche il possesso, la detenzione, la disponibilità o la possibilità di movimentazione delle attività.
Titolare effettivo e interposizione non sono la stessa cosa
La titolarità effettiva opera nell’ambito di una struttura giuridicamente esistente e serve, ai fini del monitoraggio fiscale, a individuare i soggetti ai quali possono essere riferiti gli investimenti e le attività detenuti all’estero secondo i criteri previsti dalla disciplina.
L’interposizione pone una questione diversa: occorre stabilire se il soggetto formalmente intestatario dell’attività costituisca uno schermo rispetto al soggetto cui il patrimonio e i relativi redditi devono essere effettivamente ricondotti.
Essere titolare effettivo di una società, di un trust o di un’altra entità non significa quindi, per questo solo fatto, che la struttura sia fiscalmente interposta. Le due verifiche possono interessare la stessa organizzazione, ma rispondono a presupposti e conseguenze differenti.
Partecipazioni estere e strutture societarie possono rendere complesso il monitoraggio fiscale
Quando l’investimento è detenuto attraverso holding, società estere, trust o più livelli partecipativi, occorre verificare chi assume la qualifica di titolare effettivo e quale attività deve essere indicata nel quadro RW. La valutazione deve essere effettuata sulla struttura concreta e sui rapporti di proprietà e controllo.
Richiedi una consulenza sulla fiscalità internazionale →Domande frequenti
Chi possiede una società estera è sempre titolare effettivo ai fini del quadro RW?
No. La partecipazione in una società estera deve essere analizzata applicando i criteri di proprietà e controllo previsti dall’art. 20 del D.Lgs. n. 231/2007 e adattati alle finalità del monitoraggio fiscale. La semplice presenza nella compagine societaria non determina automaticamente la qualifica di titolare effettivo.
Come si verifica la soglia del 25% in una catena partecipativa?
In presenza di società controllate, la soglia superiore al 25% viene verificata rispetto al capitale della società della quale si ricerca il titolare effettivo. Successivamente si risale la catena partecipativa per individuare la persona fisica o le persone fisiche che esercitano il controllo sulla società intermedia.
Il titolare effettivo deve dichiarare nel quadro RW la società o i beni posseduti dalla società?
Dipende dalla struttura. Per una società localizzata in un Paese collaborativo, in linea generale rileva la partecipazione. Quando ricorrono invece i presupposti dell’approccio look through, il monitoraggio può riguardare le attività finanziarie e patrimoniali sottostanti detenute attraverso l’entità estera.
L’amministratore di una società o di una fondazione deve sempre compilare il quadro RW come titolare effettivo?
No. La qualifica attribuita dalla normativa antiriciclaggio non comporta automaticamente un obbligo di monitoraggio fiscale. L’Agenzia delle Entrate, con la Risoluzione n. 53/E del 29 maggio 2019, ha chiarito che i criteri sulla titolarità effettiva devono essere adattati alle finalità proprie dell’art. 4 del D.L. n. 167/1990.
Fonti e riferimenti
- Decreto-legge 28 giugno 1990, n. 167, art. 4 – obblighi di monitoraggio fiscale e rilevanza del titolare effettivo.
- Decreto legislativo 21 novembre 2007, n. 231, art. 1, comma 2, lett. pp), e art. 20 definizione di titolare effettivo e criteri di proprietà diretta, proprietà indiretta, controllo e individuazione residuale nelle società.
- Decreto legislativo 21 novembre 2007, n. 231, art. 22, comma 5 individuazione dei titolari effettivi dei trust espressi e degli istituti giuridici affini.
- Agenzia delle Entrate, Circolare n. 38/E del 23 dicembre 2013 disciplina del monitoraggio fiscale, titolarità effettiva, partecipazioni estere e applicazione dell’approccio look through.
- Agenzia delle Entrate, Risoluzione n. 53/E del 29 maggio 2019 adattamento della nozione di titolare effettivo alle finalità del monitoraggio fiscale e irrilevanza automatica delle sole funzioni di direzione e amministrazione.
- Ministero dell’Economia e delle Finanze, Banca d’Italia e UIF, FAQ sulla titolarità effettiva del 20 novembre 2023 criteri di individuazione del titolare effettivo nelle catene partecipative e ordine di applicazione dei criteri di proprietà, controllo e criterio residuale.
- Agenzia delle Entrate, Modello REDDITI Persone Fisiche 2026, istruzioni al quadro RW istruzioni vigenti per il monitoraggio degli investimenti e delle attività estere nel periodo d’imposta 2025.
- Agenzia delle Entrate, Circolare n. 34/E del 20 ottobre 2022, par. 5 obblighi di monitoraggio fiscale relativi ai trust, individuazione dei beneficiari rilevanti e coordinamento tra titolarità effettiva e disciplina del quadro RW.
