
Frontaliere che passa a lavoro autonomo in Svizzera: quando serve partita IVA italiana, cosa cambia con base fissa, credito previdenza.
La partita IVA italiana non scatta in automatico per il frontaliere che diventa autonomo in Svizzera: dipende dalla base fissa e dalla stabile organizzazione ai fini IVA. Il regime dei frontalieri copre solo le remunerazioni da lavoro dipendente.
Per chi resta residente in Italia e lavora in Svizzera come autonomo, la partita IVA italiana dipende da due verifiche distinte. Per le imposte dirette, l‘art. 14 della Convenzione Italia-Svizzera consente alla Svizzera di tassare il reddito attribuibile alla base fissa di cui il professionista dispone abitualmente; l’Italia lo tassa come Stato di residenza e riconosce il credito per l’imposta svizzera (art. 24 Convenzione; art. 165 TUIR). Per l’IVA, la Circolare 37/E/2011 considera rese da soggetti stabiliti all’estero le prestazioni delle stabili organizzazioni estere di soggetti italiani, ma la stabile organizzazione richiede mezzi umani e tecnici propri. Se una delle due verifiche non regge, l’obbligo di partita IVA italiana (art. 35 DPR 633/72) può tornare.
Regime dei frontalieri e lavoro autonomo: cosa resta
L’attività autonoma esce dal perimetro dell’Accordo sui frontalieri: il suo reddito segue l’art. 14 della Convenzione Italia-Svizzera. Il salario da lavoro dipendente resta nel regime finché ne sussistono i requisiti.
Vecchi e nuovi frontalieri: cosa copre il regime
L’art. 2 lett. b) dell’Accordo del 23 dicembre 2020 definisce frontaliere chi risiede entro 20 km dal confine, svolge un’attività di lavoro dipendente nell’area di frontiera (Grigioni, Ticino, Vallese) per un datore di lavoro, una stabile organizzazione o una base fissa svizzeri e rientra, in linea di principio, ogni giorno al domicilio.
Per chi lavorava in Svizzera come dipendente alla data di entrata in vigore dell’Accordo, o tra il 31 dicembre 2018 e tale data, l’art. 9 par. 1 mantiene la tassazione esclusiva in Svizzera di salari, stipendi e remunerazioni analoghe. Per gli altri frontalieri, l’art. 3 limita l’imposta alla fonte all’80% di quella ordinaria e l’art. 4 della L. 83/2023 fissa a 10.000 euro la franchigia italiana.
La tabella ordina il trattamento delle quattro posizioni che interessano chi passa al lavoro autonomo.
| Posizione | Imposizione in Svizzera | Imposizione in Italia | Riferimento |
|---|---|---|---|
| Vecchio frontaliere dipendente | Salario imponibile solo in Svizzera | Nessuna imposizione sul salario del regime transitorio | Accordo art. 9 par. 1; L. 83/2023 art. 3 |
| Nuovo frontaliere dipendente | Imposta alla fonte, non oltre l’80% dell’imposta ordinaria | Tassazione in Italia con franchigia di 10.000 euro e eliminazione della doppia imposizione | Accordo artt. 3 e 5; L. 83/2023 art. 4 |
| Autonomo con base fissa in Svizzera | Imposta sul reddito attribuibile alla base fissa | Tassazione del reddito complessivo, con deduzione dell’imposta svizzera entro la quota di imposta italiana attribuibile | Convenzione artt. 14 e 24 par. 2 |
| Autonomo senza base fissa | Nessuna imposizione | Imposizione solo in Italia | Convenzione art. 14 par. 1 |
Chi cumula lavoro dipendente e autonomo
Il Protocollo aggiuntivo all’Accordo (punto 11 lett. b) conserva il regime transitorio anche in caso di interruzioni del rapporto o di cambio di datore di lavoro, purché continuino a sussistere i requisiti dell’art. 2 lett. b) e il lavoro dipendente sia svolto nell’area di frontiera per un datore svizzero.
Il testo non disciplina espressamente il cumulo con un’attività autonoma. La lettura più coerente è che le remunerazioni da lavoro dipendente restino nel regime finché il rapporto prosegue, mentre il reddito autonomo si tassa secondo l’art. 14 della Convenzione. Chi interrompe il lavoro dipendente e continua solo come autonomo non ha più remunerazioni da assoggettare al regime transitorio.
Per il dettaglio dei due regimi, si rinvia alla guida sul regime dei vecchi e nuovi frontalieri.
Base fissa in Svizzera: quando sussiste e come provarla
Per la Cassazione (sentenza n. 2286/2025) la base fissa non richiede locali propri, mentre il testo della Convenzione parla di disponibilità abituale. Le due letture divergono soprattutto per chi opera in strutture altrui, e la prova della continuità decide l’esito.
Cosa dice l’art. 14
Secondo l’art. 14 par. 1 della Convenzione Italia-Svizzera, il residente di uno Stato contraente che ritrae redditi da una libera professione o da attività indipendenti analoghe è imponibile soltanto in quello Stato, a meno che disponga abitualmente nell’altro Stato di una base fissa per l’esercizio dell’attività. Il par. 2 include tra le libere professioni l’attività indipendente di medici, avvocati, ingegneri, architetti, dentisti e contabili. Se la base fissa c’è, la Svizzera tassa il reddito attribuibile a quella base.
Il verbo «disponga» orienta verso una lettura più stringente: serve una sede utilizzabile con regolarità, non una presenza episodica.
La lettura della Cassazione
La sentenza n. 2286/2025, relativa alla Convenzione Italia-USA, distingue la base fissa dalla stabile organizzazione e ne dà una lettura più ampia. Per la Corte la base fissa è un centro di attività continuativa e non occasionale, accompagnata da un soggiorno continuativo nello Stato estero. Non serve il possesso di locali cui accedere in autonomia. Tra gli esempi figura il chirurgo che opera in strutture sanitarie diverse. Il ricorso è stato comunque respinto, perché il contribuente non aveva allegato un soggiorno continuativo negli Stati Uniti.
Le sentenze n. 2116/2024 e n. 3303/2024, sulla Convenzione con la Germania, avevano invece equiparato base fissa e stabile organizzazione. La stessa sentenza n. 2286/2025 osserva che l’equiparazione può forse giustificarsi quando l’art. 14 parla di «residente» e non di «persona fisica». La Convenzione Italia-Svizzera usa la formula «un residente di uno Stato contraente»: la lettura più ampia non va quindi data per scontata.
Tre ipotesi illustrative
Tre situazioni tipiche mostrano come cambia l’esito a seconda della lettura adottata. Sono ipotesi costruite a scopo esplicativo, non casi reali.
- Studio in affitto, con attrezzature, agenda e pazienti propri: la base fissa sussiste in entrambe le letture.
- Ambulatori messi a disposizione da ospedali o case di cura, a rotazione: per la lettura ampia basta l’attività continuativa; per quella stringente conta quanto lo spazio è dedicato e regolarmente utilizzabile; se la base fissa fosse equiparata a una stabile organizzazione, serve una struttura con mezzi e personale propri.
- Attività svolta dal domicilio in Italia per clienti svizzeri: non c’è base fissa in Svizzera e il reddito è tassato solo in Italia. Il tema generale è nella guida sulle prestazioni dei professionisti all’estero.
Il ricorso è stato respinto proprio per l’assenza di elementi sul soggiorno continuativo. Conviene quindi conservare il contratto di locazione o di utilizzo dei locali, l’agenda con i giorni di presenza, le fatture e la documentazione su attrezzature e organizzazione dello studio.
Partita IVA italiana per l’autonomo in Svizzera: tre scenari
Per i clienti imprese la territorialità dipende da dove è stabilito il committente; per i pazienti privati da dove è stabilito il prestatore. È in questo secondo caso che la stabile organizzazione svizzera decide se l’IVA italiana si applica.
Regola e territorialità
L’art. 35 DPR 633/72 impone di dichiarare l’inizio dell’attività, entro trenta giorni, a chi intraprende l’esercizio di impresa, arte o professione nel territorio dello Stato. Per la territorialità dei servizi, l’art. 7-ter comma 1 distingue due casi:
- Servizi a soggetti passivi (lett. a): sono territoriali in Italia se il committente è stabilito in Italia.
- Servizi a non soggetti passivi (lett. b): sono territoriali in Italia se è stabilito in Italia il prestatore.
La Circolare 37/E/2011 chiarisce che il prestatore domiciliato o residente in Italia è stabilito in Italia. Le prestazioni fornite da stabili organizzazioni all’estero di soggetti italiani si considerano invece rese da soggetti stabiliti all’estero. Ai fini IVA la stabile organizzazione richiede un grado sufficiente di permanenza e una struttura idonea in termini di mezzi umani e tecnici. Per i servizi ai privati, la struttura deve essere in grado di fornire i servizi (art. 11 Reg. UE 282/2011).
I tre scenari
La tabella mette a confronto tre situazioni tipiche: il pediatra con studio proprio, quello che opera in strutture altrui e quello che lavora dal domicilio in Italia. Sono ipotesi illustrative.
| Scenario | Territorialità IVA | Partita IVA italiana | Cautele |
|---|---|---|---|
| Studio in Svizzera con mezzi e personale propri | Servizi ai privati resi da una stabile organizzazione estera: non territoriali in Italia (Circ. 37/E/2011). Servizi a imprese estere: non territoriali | La tesi è che non serva | Documentare la struttura, tenere un prospetto extracontabile, acquisire un parere scritto |
| Attività in strutture altrui, senza mezzi propri | Servizi ai privati: prestatore stabilito in Italia, quindi territoriali in Italia (art. 7-ter c. 1 lett. b); esenti se sanitari (art. 10 n. 18). Servizi a imprese estere: non territoriali | Il rischio è che sia dovuta (art. 35 DPR 633/72) | Valutare l’apertura oppure un interpello |
| Attività dal domicilio in Italia | Servizi ai privati: territoriali in Italia, esenti se sanitari. Servizi a imprese estere: non territoriali | Dovuta: l’attività è svolta in Italia | Aprire la partita IVA |
Gli obblighi IVA nel Paese di attività seguono regole svizzere e sono trattati nella guida sulla partita IVA in Svizzera.
Quando conviene un parere o un interpello
La Circolare 37/E/2011 fornisce i criteri generali. Per il professionista residente che opera in Svizzera la loro applicazione richiede una valutazione del caso concreto, soprattutto per i pazienti privati.
Chi non vuole esporsi al rischio può aprire la partita IVA italiana ed emettere fatture fuori campo, accettando una doppia gestione contabile e il rischio di incoerenza con la tesi dell’attività svolta solo all’estero. In alternativa, è possibile valutare la presentazione di un interpello all’Agenzia delle Entrate prima di scegliere.
L’alternativa prudenziale: aprire la partita IVA
Aprire la partita IVA italiana è l’opzione più cautelativa. Gli adempimenti IVA sono assolti formalmente, le prestazioni sono fatturate secondo la loro qualificazione (fuori campo oppure, per le prestazioni sanitarie territoriali in Italia, esenti ai sensi dell’art. 10 n. 18) e il quadro RE poggia su scritture tenute in Italia.
Ha però tre costi. I dati svizzeri e italiani vanno gestiti in parallelo. Gli adempimenti periodici restano, anche senza imposta da versare. Inoltre il modello ISA va compilato, salvo cause di esclusione, e la partita IVA può contraddire la tesi che l’attività sia svolta solo all’estero con struttura propria. La scelta non protegge poi dal rischio sulla base fissa, da cui dipendono anche l’imposizione svizzera e il credito.
Imposte in Italia: quadro RE, ISA e credito per l’imposta svizzera
Il reddito svizzero entra nel modello Redditi come reddito di lavoro autonomo, determinato con le regole italiane. Il credito per l’imposta svizzera spetta solo se la Svizzera aveva titolo a tassare.
Quadro RE senza partita IVA
Il quadro RE si compila anche senza partita IVA italiana. Nel rigo RE1, colonna 1, si indica il codice dell’attività svolta in via prevalente, tratto dalla tabella dei codici attività dell’Agenzia delle Entrate. I compensi percepiti nell’anno, compresi quelli derivanti da attività svolte all’estero, vanno nel rigo RE2, colonna 2, al netto dell’IVA.
Il reddito si determina con le regole italiane del lavoro autonomo (art. 54 TUIR), partendo dai compensi percepiti nell’anno, e non si copia dalla contabilità svizzera. Poiché questa può seguire criteri diversi, conviene un prospetto di riconciliazione che colleghi i dati svizzeri al quadro RE. Le istruzioni citate sono quelle del modello Redditi PF 2026, relative al periodo d’imposta 2025.
ISA
Per gli ISA, le istruzioni del modello Redditi PF 2026 distinguono due casi. Chi ricade in una causa di esclusione indica il relativo codice nella colonna 2 del rigo RE1. Chi non vi ricade barra la casella nel frontespizio e allega il modello ISA, anche se ha aderito al concordato preventivo biennale.
Tra le cause elencate figurano l’inizio dell’attività nel corso del periodo d’imposta (codice 1) e il regime forfetario. L’attività svolta solo all’estero non è prevista. Per chi ha avviato l’attività in corso d’anno rientra quindi nel codice 1. Per i periodi successivi, salvo cause diverse nelle istruzioni, la scelta prudenziale è compilare il modello. Chi decide di non compilarlo farà bene a documentare la scelta.
Il credito e la prova della base fissa
L’art. 24 par. 2 della Convenzione Italia-Svizzera consente all’Italia di includere nella base imponibile i redditi imponibili in Svizzera, deducendo l’imposta pagata in Svizzera entro la quota di imposta italiana attribuibile a quei redditi. L’art. 165 TUIR ammette in detrazione le imposte estere pagate a titolo definitivo.
Il credito presuppone che la Svizzera abbia titolo a tassare, cioè che esista la base fissa. Nel caso deciso dalla Cassazione con la sentenza n. 2286/2025, il credito per l’imposta americana era stato negato perché mancava la prova della base fissa nello Stato estero. Per la formula, la definitività dell’imposta e i limiti si rinvia alla guida sul credito per imposte estere.
Previdenza: quale legislazione si applica
La previdenza non segue la residenza fiscale. Per chi esercita un’attività in Svizzera, il Regolamento (CE) n. 883/2004 indica la legislazione dello Stato in cui l’attività si svolge, e l’esito può essere diverso da quello delle imposte.
Il criterio dello Stato di attività
Il Regolamento si applica alla Svizzera tramite l’Allegato II dell’Accordo sulla libera circolazione delle persone tra Svizzera e Unione europea (ALCP). L’art. 11 par. 3 lett. a) stabilisce che chi esercita un’attività subordinata o autonoma in uno Stato è soggetto alla legislazione di quello Stato. Secondo l’art. 1 lett. b), è «autonoma» l’attività considerata tale dalla legislazione di sicurezza sociale dello Stato in cui è esercitata: conta quindi la qualifica data dalla Svizzera.
In linea di principio, chi esercita solo in Svizzera, sia come dipendente sia come autonomo, è soggetto alla legislazione svizzera e non a quella italiana.
Quando le attività sono svolte in più Stati
Il quadro cambia se una parte dell’attività è svolta fuori dalla Svizzera. L’art. 13 par. 2 assoggetta l’autonomo che opera in più Stati alla legislazione dello Stato di residenza, se vi esercita una parte sostanziale dell’attività, oppure a quella dello Stato in cui si trova il centro di interessi. Per chi è dipendente in uno Stato e autonomo in un altro, il par. 3 indica la legislazione dello Stato in cui esercita l’attività subordinata.
Quale ente o cassa di categoria sia coinvolto nel singolo caso va verificato con l’ente competente.
Hai un’attività autonoma in Svizzera e non sai se serve la partita IVA italiana?
La risposta dipende dalla base fissa, dalla struttura dello studio, dal tipo di clienti e dalla dichiarazione dei redditi: elementi che si valutano sul caso concreto.
Descrivi la tua situazione →Domande frequenti
Il frontaliere che apre uno studio in Svizzera deve aprire la partita IVA italiana?
Non necessariamente. Dipende dalla base fissa e dalla stabile organizzazione ai fini IVA: con uno studio dotato di mezzi e personale propri la tesi è che non serva, mentre con attività in strutture altrui il rischio che sia dovuta cresce, e per l’attività dal domicilio in Italia lo è (art. 35 DPR 633/72).
Un vecchio frontaliere perde il regime se avvia anche un’attività autonoma?
Il testo dell’Accordo non lo prevede espressamente. Il regime transitorio riguarda i salari da lavoro dipendente e resta finché sussistono i requisiti dell’art. 2 lett. b) dell’Accordo; il reddito autonomo segue invece l’art. 14 della Convenzione. Se cessa il lavoro dipendente, non restano remunerazioni da assoggettare al regime.
La base fissa richiede uno studio di proprietà?
No. L’art. 14 parla di disponibilità abituale di una base fissa, non di proprietà, e la Cassazione (sentenza n. 2286/2025, sulla Convenzione con gli USA) ritiene sufficiente un’attività continuativa con soggiorno continuativo nello Stato estero. Per la Svizzera la lettura più ampia non è però scontata: conviene documentare la disponibilità dei locali.
Il quadro RE si compila senza partita IVA?
Sì. Le istruzioni del modello Redditi PF 2026 non indicano la partita IVA come condizione: si riporta il codice attività nel rigo RE1 e i compensi percepiti, anche quelli da attività estere, nel rigo RE2 colonna 2, al netto dell’IVA. Il reddito si determina con le regole italiane.
I contributi previdenziali si pagano in Italia o in Svizzera?
Di regola nello Stato in cui si svolge l’attività. Per chi esercita solo in Svizzera, come dipendente e come autonomo, il Regolamento (CE) n. 883/2004 (art. 11 par. 3 lett. a) indica la legislazione svizzera. Se una parte sostanziale dell’attività è svolta in Italia, l’art. 13 può portare a una soluzione diversa.
Fonti e riferimenti
- L. 13 giugno 2023, n. 83 (GU n. 151 del 30 giugno 2023), artt. 3 e 4, che ratifica l’Accordo tra la Repubblica italiana e la Confederazione svizzera relativo all’imposizione dei lavoratori frontalieri, firmato a Roma il 23 dicembre 2020: artt. 2, 3, 5 e 9 e punto 11 del Protocollo aggiuntivo.
- Convenzione tra la Repubblica italiana e la Confederazione svizzera per evitare le doppie imposizioni, conclusa a Roma il 9 marzo 1976 e ratificata con L. 23 dicembre 1978, n. 943: art. 14 e art. 24 par. 2.
- Accordo tra la Comunità europea e i suoi Stati membri, da una parte, e la Confederazione svizzera, dall’altra, sulla libera circolazione delle persone (Lussemburgo, 21 giugno 1999): Allegato II.
- Regolamento (CE) n. 883/2004 del Parlamento europeo e del Consiglio, del 29 aprile 2004: art. 1 lett. b), art. 11 par. 3 lett. a), art. 13 par. 2 e 3.
- D.P.R. 26 ottobre 1972, n. 633: art. 7-ter comma 1 lett. a) e b), art. 10 n. 18), art. 35.
- Regolamento di esecuzione (UE) n. 282/2011 del Consiglio, del 15 marzo 2011: art. 11.
- Agenzia delle Entrate, Circolare 29 luglio 2011, n. 37/E, sulla territorialità delle prestazioni di servizi ai fini IVA.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): artt. 54 e 165.
- Agenzia delle Entrate, Istruzioni per la compilazione del modello Redditi Persone fisiche 2026, Fascicolo 3: quadro RE (righi RE1 e RE2) e cause di esclusione dagli ISA.
- Corte di cassazione, 31 gennaio 2025, n. 2286.
- Corte di cassazione, 22 gennaio 2024, n. 2116, e 5 febbraio 2024, n. 3303.
Gli aspetti previdenziali
I contributi previdenziali seguono regole diverse dalla tassazione del reddito. Quando sei residente fiscale in Italia e svolgi attività autonoma, sei obbligato alla contribuzione italiana indipendentemente da dove produci il reddito. Ti iscrivi alla gestione separata INPS se non hai cassa professionale, oppure alla cassa del tuo ordine se sei professionista iscritto.
I contributi si calcolano sul reddito professionale complessivo che dichiari in Italia, compresi i redditi prodotti in Svizzera. Per la gestione separata INPS l’aliquota è del 26,23% nel 2025 sul reddito fino a € 119.650, poi aumenta. Se hai una cassa professionale, applichi le aliquote specifiche della tua categoria. Non puoi dedurre o scorporare i contributi già versati in Svizzera.
La Svizzera potrebbe richiedere contributi AVS (assicurazione vecchiaia e superstiti) se hai base fissa e svolgi attività lucrativa indipendente sul territorio svizzero. Esiste un accordo bilaterale tra Italia e Svizzera in materia di sicurezza sociale che prevede l’applicazione della legislazione di un solo Stato per evitare doppie contribuzioni. Devi verificare quale legislazione si applica al tuo caso specifico richiedendo il certificato A1.
Per ottenere il certificato A1 presenti domanda all’INPS che valuta la tua situazione. Se l’attività si svolge prevalentemente in Italia o se mantieni collegamenti significativi con il sistema previdenziale italiano, continui a contribuire solo in Italia. Il certificato A1 esonera dalla contribuzione svizzera. Se invece l’attività si concentra in Svizzera con base fissa, potresti dover contribuire in Svizzera e chiedere l’esenzione italiana.
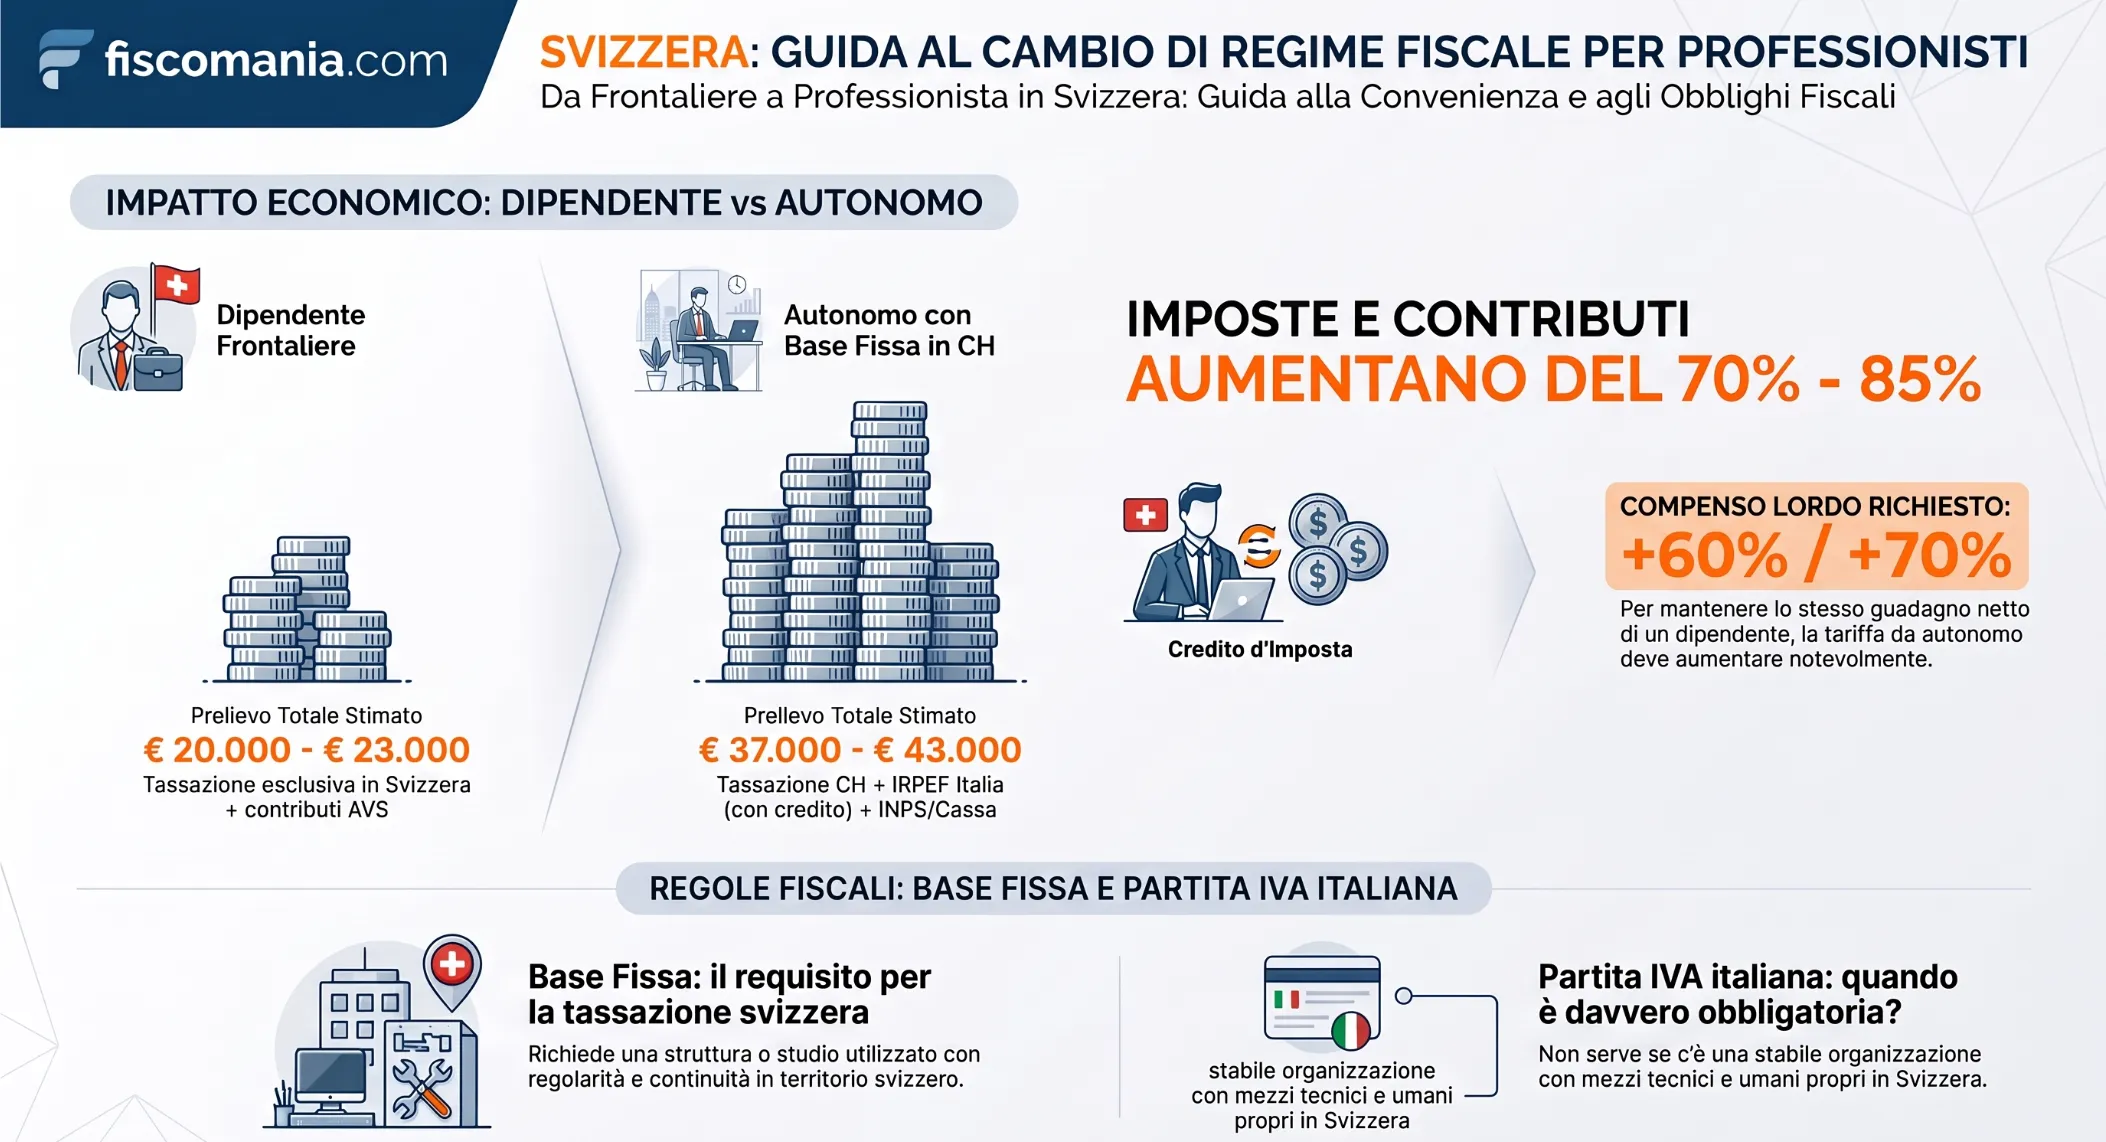
Confronto economico: conviene davvero?
Il passaggio da frontaliere dipendente a professionista autonomo può comportare un carico fiscale e contributivo significativamente più alto. Come frontaliere vecchio regime pagavi solo imposte alla fonte in Svizzera. Da nuovo frontaliere pagavi tassazione concorrente ma con aliquota ridotta all’80% in Svizzera e franchigia di € 10.000 in Italia. Come professionista autonomo paghi tassazione piena in entrambi gli Stati.
Consideriamo un reddito lordo di € 80.000. Come vecchio frontaliere: imposte solo in Svizzera circa € 12.000-15.000 (dipende dal cantone), contributi AVS circa € 8.000. Totale prelievo circa € 20.000-23.000. Come professionista con base fissa: imposte Svizzera € 12.000-15.000, imposte Italia € 20.000 (IRPEF lorda) meno credito € 12.000-15.000 = € 5.000-8.000, contributi Italia € 20.000. Totale prelievo circa € 37.000-43.000.
Il carico aumenta del 70-85% rispetto al regime frontalieri vecchio. Questo prima di considerare i costi di gestione: commercialista in Italia, eventuale consulente fiscale in Svizzera, costi apertura posizioni, tempo dedicato ad adempimenti. Devi anche gestire la liquidità: in Svizzera paghi acconti, in Italia acconti e saldi, con tempi di versamento non sempre allineati.
Il passaggio conviene solo se il compenso lordo aumenta significativamente rispetto allo stipendio da dipendente. Devi negoziare un aumento che compensi il maggior carico fiscale-contributivo e i costi di gestione. Una regola empirica: il compenso lordo da professionista dovrebbe essere almeno il 60-70% superiore allo stipendio netto da frontaliere per mantenere lo stesso netto finale.
Consulenza online da frontaliere a professionista
Il passaggio da frontaliere dipendente a professionista autonomo richiede una pianificazione fiscale attenta e personalizzata. Ogni situazione è unica: il settore professionale, il livello di compensi, la modalità di svolgimento dell’attività e la presenza o meno di base fissa in Svizzera determinano scenari completamente diversi. Una valutazione superficiale può costarti migliaia di euro in tasse non ottimizzate o peggio in sanzioni per inadempimenti.
Come commercialista specializzato in fiscalità internazionale, ti aiuto a valutare la convenienza economica reale del passaggio, a strutturare correttamente le posizioni fiscali in Italia e Svizzera, a gestire il credito per imposte estere e a pianificare i flussi fiscali. Analizzo i contratti proposti, calcolo il compenso minimo necessario per mantenere il tuo potere d’acquisto e ti affido le simulazioni numeriche su scenari diversi.
Contattami per una consulenza personalizzata – Analizziamo insieme la tua situazione specifica e strutturiamo la soluzione fiscale ottimale per il tuo passaggio a professionista.
Fonti
- Convenzione Italia-Svizzera del 9 marzo 1976
- Accordo Italia-Svizzera del 23 dicembre 2020
- Articolo 165 del TUIR
- Articolo 7-ter DPR 633/72
- Risoluzione Agenzia delle Entrate n. 154/2009
- Risposta Agenzia delle Entrate n. 429/2019
