
Stipendio spagnolo e IRPEF: residenza (art. 2 TUIR), criteri dell’art. 4 della Convenzione Italia-Spagna, art. 15 e credito per imposta estera
Chi resta residente in Italia dichiara in Italia lo stipendio percepito in Spagna e riduce l’IRPEF con il credito per l’imposta spagnola. Se la Convenzione attribuisce la residenza alla Spagna, l’Italia assoggetta a imposta solo i redditi di fonte italiana.
Il punto di partenza è la residenza ai fini dell’art. 2, comma 2, TUIR, nel testo applicabile dal 2024: lavorare in Spagna non basta a perderla, perché contano la residenza civilistica, il domicilio, inteso come luogo delle relazioni personali e familiari, e la presenza fisica in Italia per la maggior parte del periodo d’imposta. Se anche la Spagna considera residente la stessa persona in base alla Ley 35/2006, la Convenzione dell’8 settembre 1977 assegna la residenza a uno solo dei due Stati con l’abitazione permanente, il centro degli interessi vitali, il soggiorno abituale e la nazionalità. Lo stipendio per il lavoro svolto in Spagna resta imponibile anche lì (art. 15 della Convenzione); l’Italia concede il credito ai sensi dell’art. 22 della Convenzione e dell’art. 165 TUIR.
Residenza ai fini italiani: quando lo stipendio spagnolo entra nell’IRPEF
Il residente in Italia è assoggettato a IRPEF su tutti i redditi, ovunque prodotti (art. 3 TUIR); il non residente solo su quelli che si considerano prodotti in Italia, tra cui il lavoro dipendente prestato nel territorio dello Stato (art. 23, comma 1, lett. c, TUIR). Chi lavora in Spagna dichiara quindi lo stipendio in Italia solo se è residente ai fini italiani.
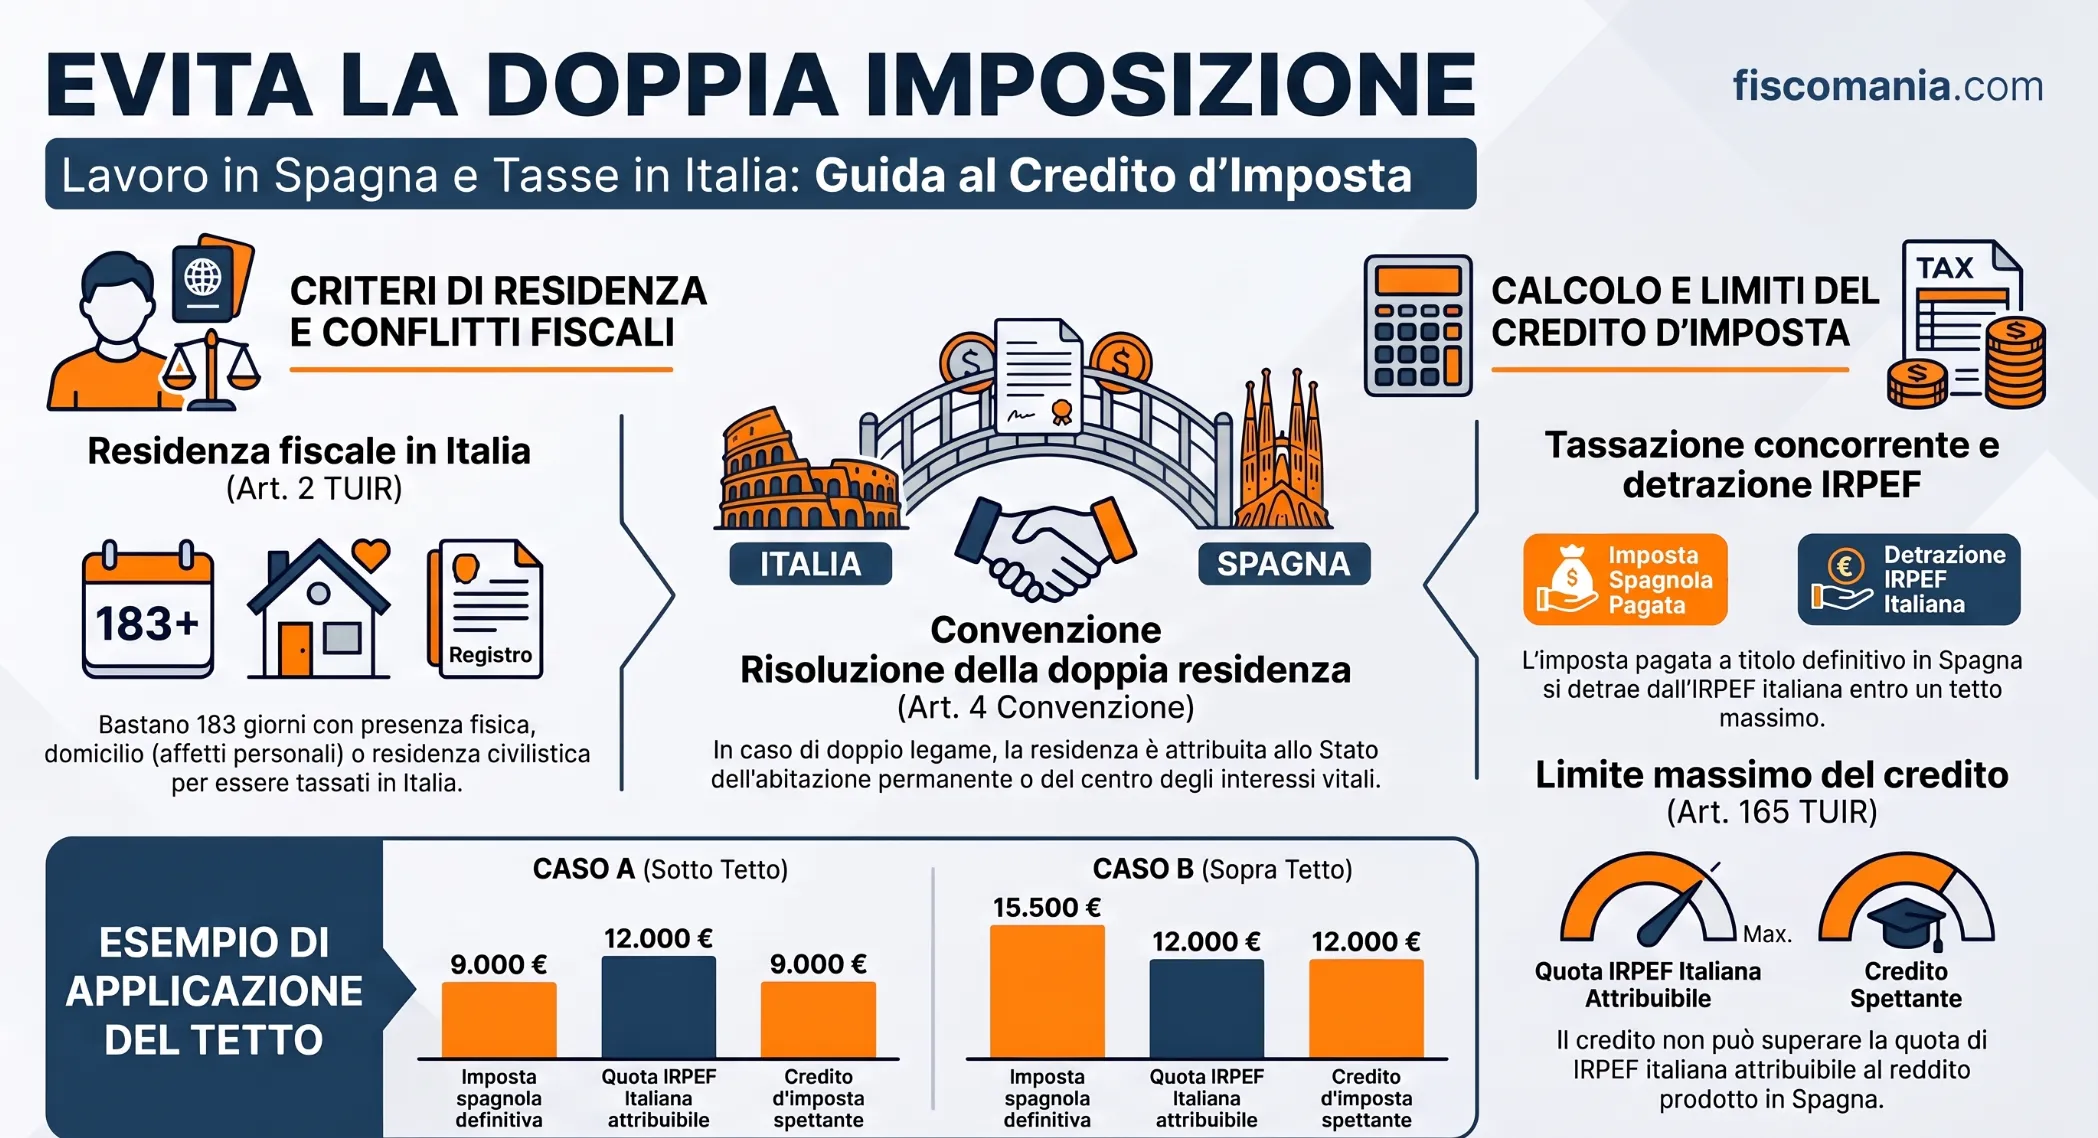
Dal periodo d’imposta 2024 l’art. 2, comma 2, TUIR (D.Lgs. n. 209/2023) considera residenti le persone che, per la maggior parte del periodo d’imposta, considerando anche le frazioni di giorno, hanno in Italia la residenza civilistica o il domicilio, oppure vi sono presenti. I criteri sono alternativi. Il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari: lavorare in Spagna non lo sposta di per sé, se famiglia e vita privata restano in Italia.
L’iscrizione all’anagrafe della popolazione residente per la maggior parte dell’anno fa solo presumere la residenza. Per vincere la presunzione occorre provare, con elementi oggettivi, che per la maggior parte dell’anno non c’erano in Italia né residenza civilistica, né domicilio, né presenza fisica (Circ. AdE 4 novembre 2024, n. 20/E). Fino al 2023 compreso restano applicabili i criteri previgenti, nei quali l’iscrizione anagrafica radicava la residenza senza prova contraria, salvo le regole convenzionali.
L’iscrizione all’AIRE, da sola, non esclude la residenza italiana. La circolare osserva che chi lavora all’estero ma tiene a disposizione una casa in Italia, con le utenze attive e rientri nei fine settimana, può vedersi configurare il domicilio italiano. I criteri sono approfonditi nella guida sulla residenza fiscale delle persone fisiche; per procedura e termini si rinvia all’obbligo di iscrizione all’AIRE.
Convenzione Italia-Spagna: residenza e lavoro dipendente
La Convenzione firmata a Roma l’8 settembre 1977 (L. 29 settembre 1980, n. 663) lascia a ciascuno Stato la definizione di residente e attribuisce lo stipendio allo Stato di residenza, salvo che il lavoro sia svolto nell’altro Stato, che può assoggettarlo a imposta.
Per la residenza l’art. 4, paragrafo 1, rinvia alle leggi interne: è residente chi è assoggettato a imposta in uno Stato per domicilio, residenza, sede della direzione o criterio analogo, con esclusione di chi è imponibile solo per i redditi che vi hanno la fonte. L’Agenzia delle Entrate legge la norma in questo modo nella risposta a interpello n. 122 del 20 gennaio 2023, senza accertare la residenza né valutare le norme spagnole. Le regole convenzionali prevalgono su quelle interne, salvo che la norma interna sia più favorevole (art. 169 TUIR; art. 75 D.P.R. n. 600/1973), come ricorda la Circ. 20/E/2024.
Ai sensi dell’art. 15, paragrafo 1, le remunerazioni di un residente sono imponibili solo nel suo Stato, a meno che l’attività sia svolta nell’altro Stato: in tal caso sono imponibili anche lì. Per chi è residente in Italia e lavora in Spagna l’imposizione è quindi concorrente.
La soglia dei 183 giorni: anno fiscale, datore e stabile organizzazione
Il paragrafo 2 riserva l’imposizione allo Stato di residenza solo se ricorrono tutte e tre le condizioni. Il lavoratore soggiorna nell’altro Stato per non più di 183 giorni in totale nel corso dell’anno fiscale considerato. La retribuzione è pagata da, o per conto di, un datore di lavoro non residente in quell’altro Stato. L’onere non è sostenuto da una stabile organizzazione o da una base fissa che il datore ha lì.
Il testo conta i giorni nell’anno fiscale considerato e non richiama un periodo di dodici mesi. Con un datore di lavoro spagnolo la seconda condizione manca sempre, qualunque sia il numero di giorni.
Altre disposizioni prevalgono sull’art. 15 o lo escludono: l’art. 16 per i compensi di amministratori e sindaci di società dell’altro Stato, l’art. 17 per artisti e sportivi, l’art. 19 per le funzioni pubbliche e l’art. 20 per professori e ricercatori in soggiorno fino a due anni e per gli studenti. Per la Convenzione la Spagna comprende anche le Baleari e le Canarie (art. 3, paragrafo 1, lett. a).
Il quadro generale dei regimi applicabili al lavoro dipendente svolto all’estero è nella guida sulla tassazione del lavoro dipendente estero.
Credito per l’imposta spagnola: calcolo e tetto
Quando lo stipendio è imponibile in entrambi i Paesi, l’Italia deduce dall’IRPEF l’imposta pagata in Spagna, ma non oltre la quota di imposta italiana attribuibile al reddito spagnolo (art. 22, paragrafo 2, della Convenzione; art. 165, comma 1, TUIR).
Il tetto è la quota di imposta italiana corrispondente al rapporto tra il reddito prodotto in Spagna e il reddito complessivo, al netto delle perdite dei periodi d’imposta precedenti ammesse in diminuzione. La detrazione spetta per l’imposta pagata a titolo definitivo: se il pagamento definitivo avviene prima della presentazione della dichiarazione, si calcola in quella relativa all’anno cui appartiene il reddito (art. 165, comma 4); altrimenti si applica il comma 7. Il meccanismo generale è nella guida sul credito per imposte estere.
In Spagna le ritenute operate dal datore sono pagamenti in acconto dell’IRPF (art. 99 della Ley 35/2006; art. 74 del regolamento, R.D. 439/2007). Poiché l’art. 165 TUIR richiede un’imposta pagata a titolo definitivo, il credito si commisura all’imposta spagnola dovuta dopo la liquidazione annuale, non alle sole ritenute.
L’esempio usa ipotesi dichiarate, non dati reali: imposta italiana di 24.000 euro, con imposta lorda e netta coincidenti, reddito spagnolo pari al 50% del reddito complessivo e quindi quota attribuibile di 12.000 euro, imposta spagnola pagata a titolo definitivo prima della dichiarazione. Nel caso A l’imposta spagnola è inferiore alla quota, nel caso B è superiore.
| Voce (importi in euro) | Caso A | Caso B |
|---|---|---|
| Imposta spagnola pagata a titolo definitivo | 9.000 | 15.500 |
| Quota di imposta italiana attribuibile al reddito spagnolo (art. 165, co. 1, TUIR) | 12.000 | 12.000 |
| Credito utilizzabile (art. 22, par. 2, Convenzione) | 9.000 | 12.000 |
| Imposta italiana dovuta dopo il credito | 15.000 | 12.000 |
| Eccedenza di imposta spagnola | 0 | 3.500 |
Nel caso B l’eccedenza di 3.500 euro non riduce l’imposta italiana dell’anno. L’art. 165, comma 6, TUIR ne consente il riporto entro il limite di otto esercizi, alle condizioni che la norma stabilisce.
Per i residenti in Italia che prestano l’attività in Spagna in via continuativa e come oggetto esclusivo del rapporto, soggiornandovi per più di 183 giorni nell’arco di dodici mesi, l’art. 51, comma 8-bis, TUIR prevede che il reddito sia determinato sulla base delle retribuzioni convenzionali definite annualmente con decreto ministeriale. Il regime dipende dai settori e dalle qualifiche previsti dal decreto: requisiti e valori sono nella guida sulle retribuzioni convenzionali. Per conti e investimenti detenuti in Spagna si rinvia alla guida sul quadro RW.
Doppia residenza Italia-Spagna: il nodo dell’art. 9 della Ley 35/2006
Per la Spagna è residente chi supera 183 giorni nell’anno naturale o vi ha il centro delle proprie attività o interessi economici, e la residenza si presume, salvo prova contraria, se vi vivono coniuge e figli minori (art. 9 della Ley 35/2006). I test dei due Stati non coincidono: chi lavora in Spagna può risultare residente in entrambi.
Perché la doppia residenza è frequente
Il test spagnolo conta come permanenza in Spagna anche le assenze sporadiche, salvo prova della residenza fiscale in un altro Paese, e dà rilievo autonomo ai legami economici. Per l’Italia, invece, il domicilio guarda alle relazioni personali e familiari. La tabella confronta i due test.
| Aspetto | Italia (art. 2, co. 2, TUIR) | Spagna (art. 9 Ley 35/2006) |
|---|---|---|
| Periodo di riferimento | Maggior parte del periodo d’imposta: 183 giorni, 184 negli anni bisestili | Più di 183 giorni nell’anno naturale |
| Presenza fisica | Criterio autonomo, con le frazioni di giorno | Le assenze sporadiche si computano come permanenza, salvo prova di residenza fiscale altrove |
| Legami personali e familiari | Il domicilio è il luogo delle relazioni personali e familiari | Presunzione relativa se risiedono abitualmente in Spagna il coniuge non separato e i figli minori a carico |
| Legami economici | Prevalgono le relazioni personali e familiari su quelle economiche | Criterio autonomo: nucleo principale o base delle attività o degli interessi economici, anche indiretti |
| Iscrizione anagrafica | Presunzione relativa | Non prevista dall’art. 9 |
Quale Stato prevale e che cosa accade nell’anno del trasferimento
Se entrambi gli Stati considerano residente la persona, l’art. 4, paragrafo 2, della Convenzione la attribuisce a uno solo. Conta anzitutto lo Stato in cui ha un’abitazione permanente; se ne ha una in ciascuno, quello con cui ha le relazioni personali ed economiche più strette, il centro degli interessi vitali. Se il centro non è determinabile o manca l’abitazione permanente, decide il soggiorno abituale, poi la nazionalità e, in ultimo, l’accordo tra le autorità competenti. La sequenza completa è nella guida ai criteri dell’art. 4 sulla doppia residenza. Con questi criteri si supera anche la presunzione anagrafica italiana (Circ. AdE n. 20/E/2024).
La Convenzione non contiene una clausola di frazionamento dell’anno d’imposta: l’art. 4 ha tre paragrafi e nessuno la prevede. La Circ. AdE n. 20/E/2024 indica come convenzioni con questa clausola quelle con Germania, Svizzera e Panama, di cui tratta la guida sul frazionamento del periodo d’imposta. Per l’anno del trasferimento la residenza va quindi stabilita con l’art. 4, paragrafo 2, senza dividere l’anno tra i due Stati.
Quando lo stipendio è imponibile solo in Spagna
Lo stipendio è imponibile solo in Spagna quando la Convenzione attribuisce la residenza alla Spagna e il lavoro è svolto lì: l’Italia conserva l’imposizione sui redditi di fonte italiana. La tabella ordina i casi per residenza ai fini della Convenzione.
| Situazione | Residenza ai fini della Convenzione | Dove è imponibile lo stipendio | Riferimento |
|---|---|---|---|
| Residente solo in Italia; lavoro svolto in Spagna per un datore spagnolo | Italia | In Spagna e in Italia, con credito in Italia | Convenzione, art. 15, par. 1 e art. 22, par. 2; art. 165 TUIR |
| Residente in entrambi gli Stati; criteri dell’art. 4, par. 2, a favore dell’Italia; lavoro svolto in Spagna | Italia | In Spagna e in Italia, con credito in Italia | Convenzione, art. 4, par. 2, art. 15, par. 1 e art. 22, par. 2 |
| Residente in entrambi gli Stati; criteri a favore della Spagna; lavoro svolto in Spagna | Spagna | Solo in Spagna; in Italia restano imponibili i soli redditi di fonte italiana | Convenzione, art. 4, par. 2 e art. 15, par. 1; artt. 3 e 23 TUIR |
| Residente in Spagna; giorni lavorati in Italia per un datore italiano | Spagna | Quei giorni anche in Italia, perché il datore è residente in Italia; il resto solo in Spagna | Convenzione, art. 15, par. 1 e par. 2, lett. b); art. 23, co. 1, lett. c), TUIR |
| Residente in Spagna; lavoro svolto interamente dalla Spagna per un datore italiano | Spagna | Solo in Spagna | Convenzione, art. 15, par. 1; art. 23, co. 1, lett. c), TUIR |
Le ultime due righe riguardano chi vive in Spagna e lavora per un datore italiano; per le ritenute che il datore deve operare si rinvia alla guida sul dipendente residente all’estero. Chi si trasferisce in Spagna con il regime speciale dei lavoratori trasferiti trova il quadro nella guida sulla Legge Beckham in Spagna e nel confronto con il regime impatriati italiano.
Lavori in Spagna e non sai se resti residente in Italia?
La risposta dipende da domicilio, giorni di presenza, abitazione disponibile nei due Paesi e luogo in cui l’attività è svolta. Descrivi la tua situazione: ti indico se serve una consulenza e con quale formula.
Descrivi la tua situazione →Domande frequenti
Se non sono iscritto all’AIRE devo dichiarare in Italia lo stipendio spagnolo?
Di norma sì, se per la maggior parte dell’anno resti iscritto all’anagrafe italiana: dal 2024 questo fa presumere la residenza, ma la presunzione è relativa. Per vincerla devi provare, con elementi oggettivi, che per la maggior parte dell’anno non c’erano in Italia né residenza civilistica, né domicilio, né presenza fisica (Circ. AdE n. 20/E/2024).
Se resto in Spagna oltre 183 giorni perdo la residenza italiana?
Non necessariamente. Per l’Italia la presenza fisica è solo uno dei criteri: resti residente se per la maggior parte dell’anno hai in Italia la residenza civilistica o il domicilio. Se anche la Spagna ti considera residente (art. 9 Ley 35/2006), il conflitto si risolve con l’art. 4, par. 2, della Convenzione.
Vivo in Spagna e lavoro per un’azienda italiana: dove pago le imposte?
Se sei residente in Spagna ai fini della Convenzione e lavori dalla Spagna, lo stipendio è imponibile solo lì (art. 15, par. 1). Per i giorni lavorati in Italia l’imposizione è concorrente, perché un datore italiano rende inapplicabile la soglia dei 183 giorni dell’art. 15, par. 2, lett. b).
Se l’imposta spagnola supera la quota italiana posso recuperare l’eccedenza?
Non nell’anno: il credito è limitato alla quota di imposta italiana attribuibile al reddito spagnolo e l’eccedenza non riduce l’imposta di quell’anno. L’art. 165, comma 6, TUIR ne consente però il riporto entro il limite di otto esercizi, alle condizioni che la norma stabilisce.
La Convenzione divide l’anno in cui mi trasferisco?
No: la Convenzione Italia-Spagna non contiene una clausola di frazionamento dell’anno d’imposta. La Circ. AdE n. 20/E/2024 la attribuisce alle convenzioni con Germania, Svizzera e Panama. Per l’anno del trasferimento la residenza si stabilisce con i criteri dell’art. 4, par. 2.
Fonti e riferimenti
- Convenzione tra l’Italia e la Spagna per evitare le doppie imposizioni in materia di imposte sul reddito e per prevenire le evasioni fiscali, firmata a Roma l’8 settembre 1977 e ratificata con L. 29 settembre 1980, n. 663, in vigore dal 24 novembre 1980: art. 3, par. 1, lett. a); art. 4, parr. 1 e 2; art. 15, parr. 1 e 2; artt. 16, 17, 19 e 20; art. 22, par. 2.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, comma 2; art. 3; art. 23, comma 1, lett. c); art. 51, comma 8-bis; art. 165, commi 1, 4, 6 e 7; art. 169.
- D.P.R. 29 settembre 1973, n. 600: art. 75.
- D.Lgs. 27 dicembre 2023, n. 209, art. 1: nuova definizione di residenza fiscale delle persone fisiche, applicabile dal 1° gennaio 2024.
- Agenzia delle Entrate, Circolare 4 novembre 2024, n. 20/E: residenza fiscale delle persone fisiche dopo il D.Lgs. n. 209/2023; rapporti con le convenzioni contro le doppie imposizioni.
- Agenzia delle Entrate, risposta a interpello 20 gennaio 2023, n. 122: art. 4 della Convenzione Italia-Spagna.
- Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas: art. 9 (residencia habitual en territorio español) e art. 99 (retenciones e ingresos a cuenta).
- Real Decreto 439/2007, de 30 de marzo, Reglamento del Impuesto sobre la Renta de las Personas Físicas: art. 74 (obligación de practicar retenciones e ingresos a cuenta).
