
Sanzioni per omessa fatturazione dal 1° settembre 2024: 70% dell’imposta, minimo 300 euro, casi ridotti, forfettari e ravvedimento operoso.
Dal 1° settembre 2024 l’omessa fatturazione di un’operazione imponibile è sanzionata con il 70% dell’imposta, con un minimo di 300 euro. La sanzione è di 250–2.000 euro se la violazione non ha inciso sulla liquidazione IVA.
L’omessa fatturazione è la violazione degli obblighi di documentazione e registrazione delle operazioni IVA, punita dall’art. 6 del D.Lgs. 471/1997 per le violazioni commesse dal 1° settembre 2024. La misura dipende da tre elementi: il tipo di operazione (imponibile, oppure non imponibile, esente, non soggetta o in reverse charge), l’effetto sulla liquidazione dell’imposta e la data della violazione. Alla sanzione possono aggiungersene altre, riferite alle violazioni successive, dai versamenti alla dichiarazione. Il ravvedimento operoso consente di sanare tutto con riduzioni da 1/9 a 1/7 del minimo. Dal 1° gennaio 2027 le stesse norme passano al testo unico delle sanzioni (D.Lgs. 173/2024).
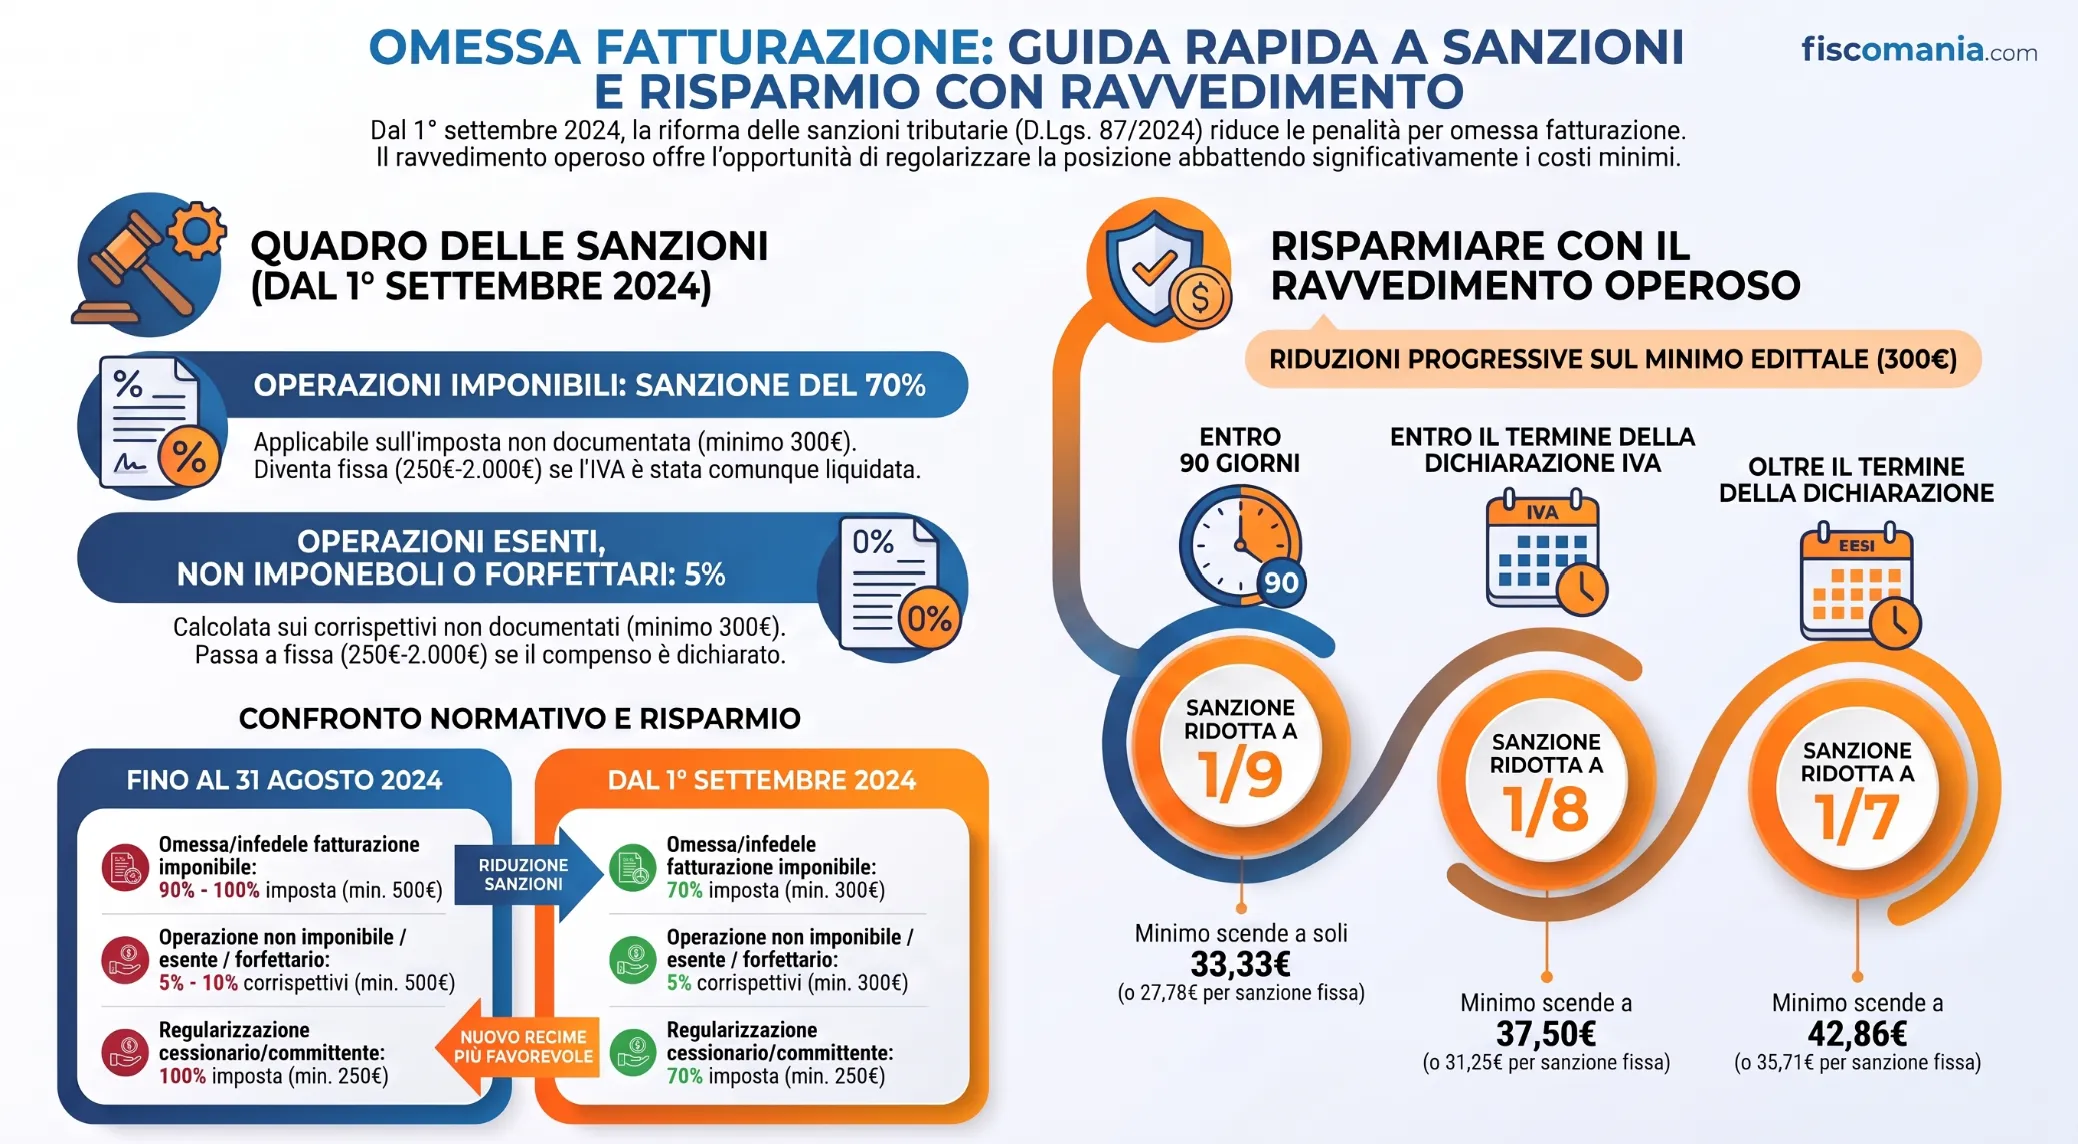
Sanzioni per omessa fatturazione dal 1° settembre 2024
La sanzione dipende da due elementi: se l’operazione è imponibile oppure priva di IVA, e se la violazione ha inciso sulla liquidazione dell’imposta. Per le violazioni commesse dal 1° settembre 2024 si va dal 70% dell’imposta, con un minimo di 300 euro, a una sanzione fissa da 250 a 2.000 euro.
La tabella confronta le misure attuali con quelle previgenti, tratte dall’art. 6 del D.Lgs. 471/1997.
| Fattispecie | Dal 1° settembre 2024 | Fino al 31 agosto 2024 | Norma |
|---|---|---|---|
| Omessa o infedele fatturazione o registrazione di un’operazione imponibile | 70% dell’imposta, minimo 300 euro | Dal 90% al 180% dell’imposta, minimo 500 euro | Art. 6, commi 1 e 4, D.Lgs. 471/1997 |
| Stessa violazione, senza effetto sulla liquidazione IVA | Da 250 a 2.000 euro | Da 250 a 2.000 euro | Art. 6, comma 1, ultimo periodo |
| Operazione non imponibile, esente, non soggetta o in reverse charge | 5% dei corrispettivi non documentati, minimo 300 euro | Dal 5% al 10% dei corrispettivi, minimo 500 euro | Art. 6, commi 2 e 4 |
| Come sopra, quando la violazione non rileva ai fini del reddito | Da 250 a 2.000 euro | Da 250 a 2.000 euro | Art. 6, comma 2 |
| Cessionario o committente che non comunica l’omissione all’Agenzia | 70% dell’imposta, minimo 250 euro | 100% dell’imposta, minimo 250 euro | Art. 6, comma 8 |
Le nuove misure non operano per il passato: il decreto sanzioni (art. 5 del D.Lgs. 87/2024) le applica solo alle violazioni commesse dal 1° settembre 2024. Per le violazioni precedenti valgono i valori della terza colonna.
L’ultima riga riguarda chi ha ricevuto la prestazione. Il cessionario evita la sanzione se comunica l’omissione all’Agenzia delle Entrate entro 90 giorni dal termine in cui la fattura doveva essere emessa, e la comunicazione non richiede il versamento dell’IVA. La procedura è descritta nella guida sulla regolarizzazione del cessionario in caso di mancato ricevimento della fattura.
Operazioni imponibili
La sanzione del 70% si calcola sull’imposta relativa all’imponibile non correttamente documentato o registrato nel corso dell’esercizio. Si applica anche a chi indica in fattura un’imposta inferiore a quella dovuta, per esempio per un’aliquota troppo bassa. Il minimo di 300 euro vale per ciascuna operazione: l’Agenzia delle Entrate lo ha riferito a ciascun documento nella risposta n. 450/2023, quando era ancora di 500 euro. Se la stessa operazione non è né fatturata né registrata, la sanzione è unica.
La misura fissa da 250 a 2.000 euro presuppone che l’IVA sia stata comunque inclusa nella liquidazione periodica di competenza e versata nei termini. È il caso tipico della fattura emessa in ritardo (risposta a interpello n. 528/2019), trattato nella guida sulla tardiva emissione della fattura elettronica. Per una fattura mai emessa occorre verificare, operazione per operazione, se l’imposta sia stata liquidata e versata. Il caso della fattura trasmessa ma scartata dal Sistema di Interscambio è trattato nella guida sulla fattura elettronica scartata.
Operazioni non imponibili, esenti, non soggette o in reverse charge
Quando l’operazione non comporta IVA a carico del cliente, la sanzione è il 5% dei corrispettivi non documentati o non registrati, con un minimo di 300 euro. La misura fissa da 250 a 2.000 euro si applica se la violazione non rileva neppure ai fini del reddito, per esempio quando il corrispettivo è stato dichiarato ai fini delle imposte sui redditi.
Per il reverse charge questa regola riguarda il cedente o prestatore che non fattura. Le violazioni del cessionario nell’inversione contabile, cioè integrazione e registrazione della fattura, hanno sanzioni proprie, descritte nella guida sulle sanzioni sul reverse charge.
Esempio. Nel 2026 un soggetto presta un servizio esente da IVA per 4.000 euro, incassa il corrispettivo e non emette fattura. Il 5% dei corrispettivi non documentati è 200 euro, ma prevale il minimo di 300 euro: la sanzione ordinaria è di 300 euro. Se il compenso è stato comunque registrato e dichiarato ai fini delle imposte sui redditi, la violazione non rileva ai fini del reddito e la sanzione è compresa tra 250 e 2.000 euro.
Forfettari: quale sanzione si applica
Le operazioni di chi è in regime forfettario non sono soggette a IVA, quindi per l’omessa fatturazione commessa dal 1° settembre 2024 si applica la misura del secondo comma dell’art. 6 del D.Lgs. 471/1997. Dipende dalla dichiarazione del compenso: 5% dei corrispettivi non fatturati, con minimo di 300 euro, se il compenso non è stato dichiarato ai fini del reddito; da 250 a 2.000 euro se lo è stato.
Non esiste imposta sul valore aggiunto su cui calcolare il 70%, perché l’operazione è fuori campo IVA. Per questo il forfettario è trattato come chi effettua operazioni non soggette. L’inquadramento si fonda sulla risposta a interpello n. 520/2021, con cui l’Agenzia delle Entrate ha ricondotto al secondo comma la tardiva emissione di una fattura non soggetta a IVA da parte di un contribuente forfettario. Il chiarimento riguarda il ritardo. Per l’omissione totale non risulta una presa di posizione specifica: l’applicazione dello stesso comma discende dalla natura dell’operazione ed è la soluzione ritenuta applicabile, non un’affermazione espressa della prassi su questo caso.
Esempio. Nel 2026 un consulente in regime forfettario incassa 8.000 euro da un cliente e non emette fattura.
- Se il compenso non compare tra i ricavi dichiarati, la violazione rileva ai fini del reddito: la sanzione è il 5% di 8.000 euro, cioè 400 euro, superiore al minimo di 300.
- Se il compenso è stato invece dichiarato, la violazione non rileva ai fini del reddito e la sanzione è compresa tra 250 e 2.000 euro.
Nel primo caso restano ferme le conseguenze del mancato inserimento del compenso nella dichiarazione dei redditi, che sono distinte dalla sanzione per la fatturazione.
Le violazioni a valle di una fattura omessa
Una sola fattura omessa può far nascere più violazioni a catena, ma non tutte le sanzioni si sommano. Quella per la fatturazione resta autonoma. Quella per il mancato versamento dell’IVA è assorbita se l’errore si riflette nella dichiarazione annuale, che a sua volta ha una sanzione propria.
La tabella ordina le violazioni che possono accompagnare l’omessa fatturazione.
| Violazione collegata | Sanzione | Rapporto con la fatturazione omessa | Norma |
|---|---|---|---|
| Omesso o tardivo versamento dell’IVA periodica | 25% dell’importo non versato, 12,5% se il ritardo non supera 90 giorni | Si aggiunge se il ravvedimento avviene in corso d’anno; assorbita dalla dichiarazione infedele; esclusa dal cumulo giuridico | Art. 13 D.Lgs. 471/1997 |
| Omessa o infedele comunicazione delle liquidazioni periodiche | Da 500 a 2.000 euro per comunicazione, ridotta alla metà entro 15 giorni | Assorbita se la regolarizzazione avviene con la dichiarazione annuale o dopo la sua presentazione | Art. 11, comma 2-ter, D.Lgs. 471/1997 |
| Dichiarazione IVA infedele | 70% della maggiore imposta, minimo 150 euro; 50% con dichiarazione integrativa presentata prima dei controlli | Si aggiunge alla sanzione per la fatturazione; assorbe l’omesso versamento | Art. 5, commi 4 e 4.1, D.Lgs. 471/1997 |
| Dichiarazione dei redditi o IRAP infedele | 70% della maggiore imposta, minimo 150 euro; 50% con integrativa | Solo se il corrispettivo non è stato dichiarato ai fini delle imposte sui redditi | Art. 1, commi 2 e 2-bis, D.Lgs. 471/1997 |
| Mancata tenuta o conservazione delle scritture e dei documenti | Da 1.000 a 8.000 euro | Di norma contestata in sede di accertamento; unica per ciascun periodo d’imposta | Art. 9, comma 1, D.Lgs. 471/1997 |
Versamento, liquidazione e dichiarazione IVA
La fattura omessa incide sulla liquidazione quando l’IVA non è stata computata nel periodo di competenza. In quel caso è dovuta anche la sanzione per l’omesso versamento, che ha un ravvedimento operoso specifico per i versamenti IVA.
Secondo l’Agenzia delle Entrate (risposte del 15 giugno 2022), l’esito cambia con il momento della regolarizzazione. Se il ravvedimento avviene in corso d’anno, si pagano sia la sanzione per la fatturazione sia quella per il versamento. Se avviene dopo la presentazione della dichiarazione annuale, in cui l’operazione non è indicata, si pagano la sanzione per la fatturazione e quella per la dichiarazione infedele, che assorbe l’omesso versamento. Le regole sulle sanzioni per la dichiarazione infedele variano a seconda di quando emerge l’errore.
Comunicazione delle liquidazioni e contabilità
Se la comunicazione delle liquidazioni periodiche (LIPE) non recepisce l’operazione, si applica una sanzione autonoma, trattata nella guida sulle sanzioni LIPE e il ravvedimento. Nella risposta n. 450/2023 l’Agenzia ha precisato che la regolarizzazione con la dichiarazione annuale, o dopo la sua presentazione, assorbe questo adempimento.
Nello stesso caso l’Agenzia ha ritenuto dovuta anche la sanzione per la violazione degli obblighi di contabilità, unica per ciascun periodo d’imposta sanato. In una fattura omessa isolata questa sanzione non è automatica: nel caso esaminato mancavano libri e registri per più anni.
Una sola sanzione per più violazioni?
Il cumulo giuridico consente di applicare un’unica sanzione, calcolata sulla violazione più grave e aumentata, quando più violazioni pregiudicano la determinazione dell’imponibile o la liquidazione dell’imposta. Riguarda la fatturazione e la dichiarazione infedele, non gli omessi versamenti. Nel ravvedimento vale per le violazioni commesse dal 1° settembre 2024, separatamente per ciascun tributo e ciascun periodo d’imposta. Come si calcola è spiegato più avanti, nella parte sul ravvedimento.
Ravvedimento operoso: passaggi e importi
Per sanare l’omessa fatturazione si emette la fattura, si versano l’IVA dovuta, gli interessi e la sanzione ridotta, e si rimediano le violazioni collegate. La riduzione va da 1/9 a 1/7 del minimo secondo il momento della regolarizzazione. Il ravvedimento resta possibile finché non sono notificati atti di liquidazione o accertamento.
Per i tributi amministrati dall’Agenzia delle Entrate la preclusione legata all’inizio di accessi, ispezioni e verifiche non opera, salvo la notifica di quegli atti (art. 13 D.Lgs. 472/1997). Il ravvedimento si applica secondo le regole generali descritte nella guida sul calcolo del ravvedimento operoso.
I passaggi
- Emettere la fattura con la data del giorno in cui si procede, indicando come data dell’operazione quella dell’incasso (risposta n. 450/2023).
- Versare l’IVA e gli interessi legali, calcolati giorno per giorno dalla scadenza.
- Versare le sanzioni ridotte: quella per la fatturazione e, se l’IVA non era stata liquidata, quella per il versamento. Se la comunicazione LIPE era già stata inviata senza l’operazione, va ritrasmessa e ravveduta anche quella.
- Se la dichiarazione annuale è già stata presentata, presentare l’integrativa. Una dichiarazione omessa e presentata oltre 90 giorni dalla scadenza resta omessa, e la relativa sanzione non è ravvedibile (risposta n. 450/2023).
Le riduzioni
La tabella applica le riduzioni alle misure minime. Per una sanzione proporzionale, come il 70%, la frazione si applica all’importo calcolato.
| Momento della regolarizzazione | Riduzione | Minimo di 300 euro | Importo fisso di 250 euro |
|---|---|---|---|
| Entro 90 giorni dalla violazione (art. 13, co. 1, lett. a-bis, D.Lgs. 472/1997) | 1/9 | 33,33 euro | 27,78 euro |
| Dal 91° giorno al termine della dichiarazione IVA dell’anno della violazione (lett. b) | 1/8 | 37,50 euro | 31,25 euro |
| Oltre quel termine (lett. b-bis) | 1/7 | 42,86 euro | 35,71 euro |
La riduzione a 1/10 entro 30 giorni vale solo per i versamenti, non per la fatturazione. Dopo la comunicazione di atti istruttori o di schemi di atto si applicano riduzioni diverse.
Esempio. Un professionista in regime ordinario, con liquidazione IVA mensile, incassa il 10 marzo 2026 un compenso di 4.000 euro più 880 euro di IVA e non emette fattura. Il termine di 12 giorni scade il 22 marzo. L’IVA di marzo andava versata entro il 16 aprile e la LIPE del primo trimestre inviata entro il 31 maggio, senza l’operazione. Il 18 giugno 2026, a 88 giorni dalla violazione, regolarizza.
- IVA: 880 euro, più interessi legali (codice tributo 6003, mese 03).
- Fatturazione: 70% di 880 = 616 euro, sopra il minimo di 300; ridotta a 1/9, 68,44 euro.
- Versamento: ritardo di 63 giorni, quindi 12,5% di 880 = 110 euro; ridotta a 1/9, 12,22 euro.
- LIPE: 500 euro, che è il minimo; ridotta a 1/9, 55,56 euro, con ritrasmissione dei dati corretti.
Le sanzioni complessive sono di 136,22 euro, oltre all’IVA e agli interessi. Le due sanzioni IVA si pagano con il codice 8904 e gli interessi con il 1991; per la LIPE valgono le istruzioni dell’Agenzia. L’anno da indicare è quello in cui è stata commessa la violazione.
Prezzo pattuito senza IVA: da quale importo si calcola
Se il compenso è stato incassato senza indicare l’IVA, l’Agenzia delle Entrate (risposta n. 450/2023, che richiama la sentenza della Corte di giustizia UE del 1° luglio 2021, causa C-521/19) distingue in base al cliente. Il prezzo si intende comprensivo di IVA se il cliente non può detrarla, per esempio un consumatore finale o un soggetto non residente. Si intende al netto se il cliente è un soggetto passivo che può detrarre. La scelta cambia imponibile, imposta e sanzione; il metodo è nella guida sullo scorporo dell’IVA.
Esempio. Un artigiano incassa 6.100 euro senza fattura, a un prezzo pattuito senza indicazione dell’IVA, e regolarizza entro 90 giorni.
- Cliente privato: i 6.100 euro comprendono l’IVA al 22%. Imponibile 5.000 euro, IVA 1.100 euro, sanzione 70% = 770 euro, ridotta a 1/9, 85,56 euro.
- Cliente impresa che detrae l’IVA: i 6.100 euro sono al netto. Imponibile 6.100 euro, IVA 1.342 euro, sanzione 939,40 euro, ridotta a 1/9, 104,38 euro.
Il cumulo giuridico nel ravvedimento
Se la violazione ha prodotto anche una dichiarazione infedele, per le violazioni commesse dal 1° settembre 2024 il ravvedimento può usare il cumulo giuridico. La sanzione unica si calcola separatamente per ciascun tributo e periodo d’imposta, e la percentuale di riduzione segue la prima violazione (art. 13, comma 2-bis, D.Lgs. 472/1997). Il calcolo è nella guida sul cumulo giuridico nel ravvedimento operoso, riservata agli abbonati. Gli omessi versamenti restano esclusi dal cumulo.
Dal 1° gennaio 2027: gli articoli del testo unico
Dal 1° gennaio 2027 le norme su omessa fatturazione e ravvedimento confluiscono nel testo unico delle sanzioni tributarie (D.Lgs. 173/2024). Importi e riduzioni restano quelli descritti, cambia la numerazione. L’applicazione del testo unico, prevista dal 1° gennaio 2026, è stata rinviata di un anno dall’art. 4 del D.L. 200/2025.
Per le violazioni commesse fino al 31 dicembre 2026 i riferimenti da citare restano quindi il D.Lgs. 471/1997 e il D.Lgs. 472/1997. Il testo unico riproduce le disposizioni vigenti e indica per ciascun articolo la norma di origine. Cambiano anche i commi e le lettere: il minimo di 300 euro, oggi nel comma 4 dell’art. 6, passa al comma 6 dell’art. 31, e le riduzioni a 1/9, 1/8 e 1/7 diventano le lettere b), c) e d) dell’art. 14.
| Disciplina | Fino al 31 dicembre 2026 | Dal 1° gennaio 2027 |
|---|---|---|
| Documentazione e registrazione delle operazioni IVA | Art. 6 D.Lgs. 471/1997 | Art. 31 D.Lgs. 173/2024 |
| Dichiarazione IVA | Art. 5 D.Lgs. 471/1997 | Art. 30 |
| Dichiarazione dei redditi e IRAP | Art. 1 D.Lgs. 471/1997 | Art. 27 |
| Omessi o tardivi versamenti | Art. 13 D.Lgs. 471/1997 | Art. 38 |
| Comunicazione delle liquidazioni periodiche | Art. 11, comma 2-ter, D.Lgs. 471/1997 | Art. 36, comma 4 |
| Obblighi relativi alla contabilità | Art. 9 D.Lgs. 471/1997 | Art. 34 |
| Concorso di violazioni e cumulo giuridico | Art. 12 D.Lgs. 472/1997 | Art. 13 |
| Ravvedimento, anche con cumulo | Art. 13, commi 1 e 2-bis, D.Lgs. 472/1997 | Art. 14, commi 1 e 5 |
Hai fatture omesse da regolarizzare?
Importi, momento del ravvedimento e violazioni collegate cambiano da caso a caso, e un errore nel calcolo lascia il ravvedimento incompleto. Possiamo analizzare le tue operazioni e quantificare quanto versare e con quali codici.
Richiedi una valutazione del caso →Domande frequenti
Qual è la sanzione per omessa fatturazione dal 1° settembre 2024?
Per un’operazione imponibile la sanzione è il 70% dell’imposta non documentata, con un minimo di 300 euro, oppure da 250 a 2.000 euro se la violazione non ha inciso sulla liquidazione IVA. Per le operazioni non imponibili, esenti o non soggette è il 5% dei corrispettivi non documentati, con minimo di 300 euro (art. 6 D.Lgs. 471/1997).
Se l’IVA è stata versata nei termini ma la fattura è stata omessa, quale sanzione si applica?
Se l’IVA dell’operazione è stata computata nella liquidazione periodica e versata nei termini, la violazione non ha inciso sulla liquidazione e la sanzione va da 250 a 2.000 euro. Resta comunque dovuta, come per la fattura tardiva, e va verificata operazione per operazione (art. 6, comma 1, D.Lgs. 471/1997).
Il forfettario che dimentica di fatturare che cosa rischia?
Trattandosi di operazioni non soggette a IVA, si applica il 5% dei corrispettivi non fatturati, con minimo di 300 euro, oppure da 250 a 2.000 euro se il compenso è stato dichiarato ai fini del reddito. L’inquadramento discende dall’art. 6, comma 2, e dalla risposta n. 520/2021, relativa al caso del ritardo.
Fino a quando si può fare il ravvedimento operoso?
Finché non vengono notificati atti di liquidazione o di accertamento: per i tributi dell’Agenzia delle Entrate non opera la preclusione legata ad accessi e verifiche. La riduzione della sanzione però diminuisce col passare del tempo, da 1/9 a 1/7, e una dichiarazione omessa presentata oltre 90 giorni non è ravvedibile.
Si può emettere la fattura con data retroattiva?
Per una fattura omessa regolarizzata con il ravvedimento, la fattura reca la data del giorno in cui viene emessa, cioè della trasmissione al Sistema di Interscambio, mentre l’operazione resta riferita al giorno dell’incasso del corrispettivo. Lo ha chiarito l’Agenzia delle Entrate con la risposta n. 450/2023.
Fonti e riferimenti
- D.Lgs. 18 dicembre 1997, n. 471: art. 1, commi 2 e 2-bis; art. 5, commi 4 e 4.1; art. 6, commi 1, 2, 4, 5 e 8; art. 9, comma 1; art. 11, comma 2-ter; art. 13.
- D.Lgs. 18 dicembre 1997, n. 472: art. 12, commi 1, 2 e 8; art. 13, commi 1 e 2-bis.
- D.Lgs. 14 giugno 2024, n. 87: artt. 2, 3 e 5 (revisione del sistema sanzionatorio tributario; decorrenza per le violazioni commesse dal 1° settembre 2024).
- D.Lgs. 5 novembre 2024, n. 173 (Testo unico delle sanzioni tributarie amministrative e penali, G.U. n. 279 del 28 novembre 2024, S.O. n. 40): artt. 13, 14, 27, 30, 31, 34, 36 e 38.
- Decreto-legge 31 dicembre 2025, n. 200, art. 4, commi da 1 a 5 (rinvio al 1° gennaio 2027 dell’applicazione dei testi unici tributari).
- Agenzia delle Entrate, risposta a interpello n. 450 del 20 ottobre 2023 (omessa fatturazione, ravvedimento, data della fattura e scorporo dell’IVA).
- Agenzia delle Entrate, risposta a interpello n. 528 del 16 dicembre 2019 (tardiva trasmissione della fattura e violazione che non incide sulla liquidazione).
- Agenzia delle Entrate, risposta a interpello n. 520 del 29 luglio 2021 (tardiva emissione di fattura non soggetta a IVA da parte di un contribuente forfettario).
- Agenzia delle Entrate, risposte ai quesiti del 15 giugno 2022 (ravvedimento dell’omessa fatturazione e rapporto con l’omesso versamento e con la dichiarazione infedele).
- Corte di giustizia dell’Unione europea, sentenza del 1° luglio 2021, causa C-521/19 (ricostruzione del prezzo non fatturato come comprensivo o al netto dell’IVA).
