
Cumulo giuridico nel ravvedimento operoso risoluzione 38/E/26: quando si applica, come calcolare la sanzione unica e codici tributo F24 .
Il cumulo giuridico consente di applicare una sanzione unica nel ravvedimento operoso per determinate violazioni riferite allo stesso tributo e periodo d’imposta. Per utilizzarlo occorre verificare le esclusioni, calcolare la riduzione spettante e individuare il codice tributo per il versamento.
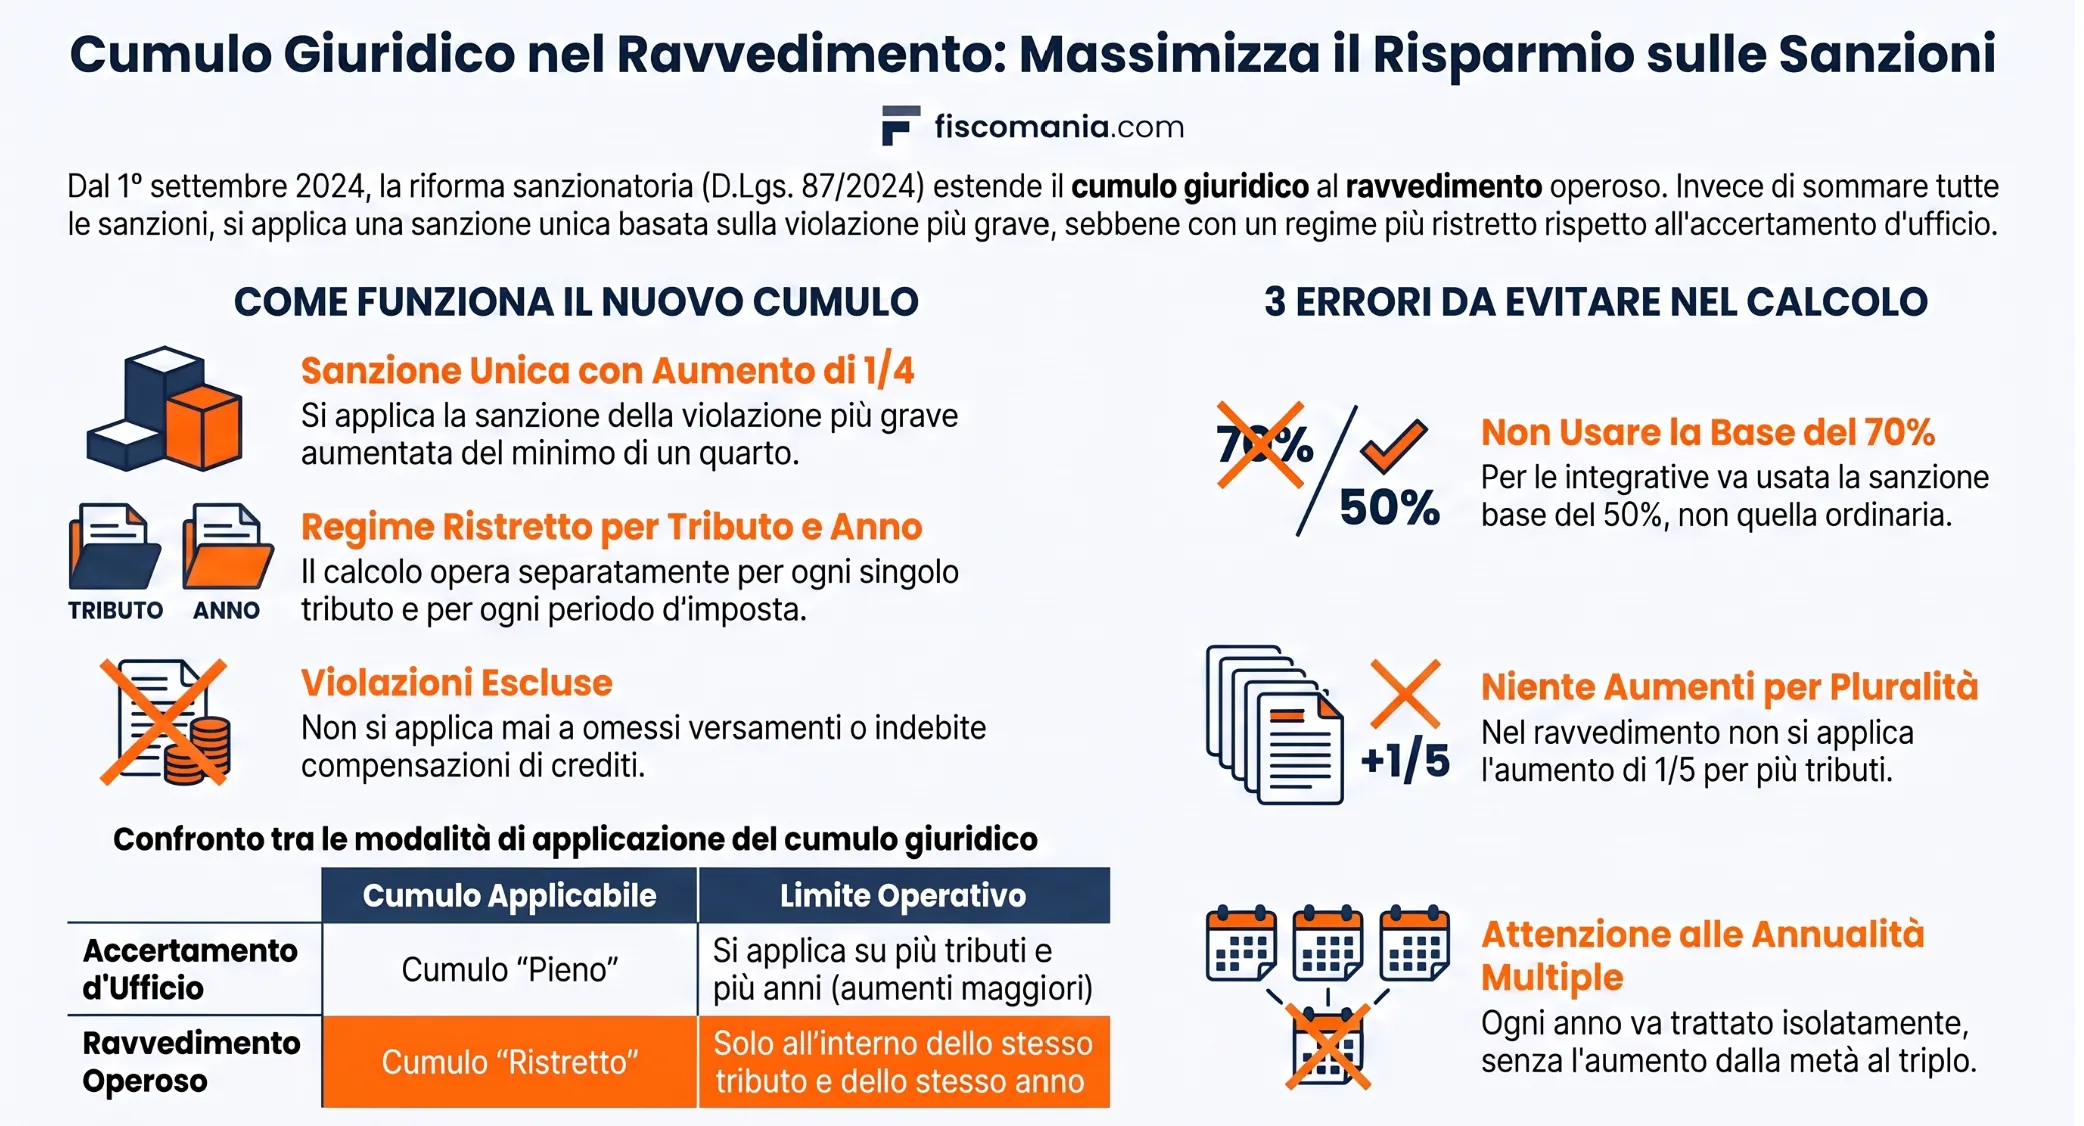
Il D.Lgs. 87/2024 ha esteso l’applicazione del cumulo giuridico al ravvedimento operoso per le violazioni commesse dal 1° settembre 2024. L’art. 12, comma 8, del D.Lgs. 472/1997 impone un calcolo separato per ciascun tributo e periodo d’imposta, mentre l’art. 13, comma 2-bis, collega la percentuale di riduzione alla prima violazione. Non tutte le irregolarità possono essere cumulate: restano escluse, in particolare, quelle relative agli obblighi di pagamento e alle indebite compensazioni. Con la risoluzione n. 38/E del 23 ottobre 2026, l’Agenzia delle Entrate ha istituito i codici tributo per versare la sanzione unica. Prima della regolarizzazione occorre quindi individuare le violazioni ammesse al cumulo e determinarne correttamente il trattamento sanzionatorio.
Quando si applica il cumulo giuridico nel ravvedimento operoso
Il cumulo giuridico nel ravvedimento operoso è applicabile quando più violazioni rientrano nelle ipotesi di concorso o continuazione previste dall’art. 12, commi 1 e 2, del D.Lgs. 472/1997. La coincidenza del tributo e del periodo d’imposta costituisce una condizione necessaria, ma non sufficiente: occorre verificare anche la natura delle irregolarità e l’assenza di specifiche esclusioni normative.
Violazioni che possono beneficiare della sanzione unica
La disciplina comprende, in particolare, le violazioni ripetute della stessa disposizione tributaria, anche quando commesse attraverso più azioni od omissioni. Il comma 2 contempla inoltre le violazioni commesse in progressione o con la medesima risoluzione, che pregiudicano o tendono a pregiudicare la determinazione dell’imponibile oppure la liquidazione del tributo.
La riforma del 2024 ha inoltre eliminato, dall’art. 12, comma 1, del D.Lgs. 472/1997, il riferimento alle sole violazioni formali della medesima disposizione. La possibilità di applicare il cumulo alle violazioni ripetute non dipende quindi più esclusivamente dalla loro qualificazione come formali, ma richiede di verificare i presupposti previsti dalla disposizione e le eventuali esclusioni normative.
Tra le fattispecie da valutare rientrano le plurime irregolarità nella fatturazione IVA e le violazioni che si riflettono successivamente nella dichiarazione annuale.
L’art. 12, comma 8, impone tuttavia che il cumulo sia applicato separatamente per ciascun tributo, periodo d’imposta e istituto deflativo. Pertanto, le violazioni IVA e quelle relative alle imposte sui redditi non possono confluire in un’unica sanzione da ravvedimento. Analogamente, le irregolarità commesse nel 2025 e nel 2026 devono essere considerate separatamente, anche quando riguardano la stessa disposizione.
Per approfondire il funzionamento dell’istituto al di fuori della regolarizzazione spontanea, si rinvia alla disciplina generale del cumulo giuridico.
Violazioni escluse e disposizioni speciali
Gli omessi o tardivi versamenti e le indebite compensazioni sono espressamente esclusi dall’art. 12, commi 1 e 2, del D.Lgs. 472/1997. Per queste irregolarità occorre determinare autonomamente le sanzioni, anche quando i mancati pagamenti riguardano lo stesso tributo e la medesima annualità.
La relativa disciplina è approfondita nella guida alle sanzioni per omesso versamento delle imposte.
Ulteriori limitazioni derivano da disposizioni speciali che escludono l’applicazione dell’art. 12, come quelle relative a determinate irregolarità nella trasmissione dei corrispettivi telematici e delle Certificazioni Uniche.
La tabella seguente distingue le principali fattispecie, evidenziando le condizioni da verificare prima di applicare la sanzione unica.
| Fattispecie | Applicabilità del cumulo | Condizione o limite | Riferimento |
|---|---|---|---|
| Plurime violazioni della stessa disposizione sulla fatturazione IVA | In linea di principio ammesso | Stesso tributo e periodo d’imposta; assenza di deroghe specifiche | Art. 12, commi 1 e 8, D.Lgs. 472/1997 |
| Omessa fatturazione e dichiarazione IVA infedele | Possibile, previa verifica | Occorre accertare la progressione tra le violazioni e il loro effettivo trattamento sanzionatorio | Art. 12, commi 2 e 8, D.Lgs. 472/1997 |
| Violazioni relative a IVA e imposte sui redditi | Non cumulabili tra tributi diversi | La sanzione unica si determina separatamente per ciascun tributo | Art. 12, comma 8, D.Lgs. 472/1997 |
| Violazioni della stessa imposta commesse in annualità diverse | Non cumulabili tra annualità diverse | Occorre effettuare un calcolo distinto per ciascun periodo d’imposta | Art. 12, comma 8, D.Lgs. 472/1997 |
| Omessi o tardivi versamenti | Escluso | Le violazioni degli obblighi di pagamento non beneficiano del cumulo | Art. 12, commi 1 e 2, D.Lgs. 472/1997 |
| Indebite compensazioni | Escluso | Esclusione espressamente prevista dalla disciplina generale | Art. 12, commi 1 e 2, D.Lgs. 472/1997 |
| Omessa o tardiva trasmissione delle Certificazioni Uniche | Escluso | Disciplina sanzionatoria speciale in deroga al cumulo giuridico | Art. 4, comma 6-quinquies, DPR 322/1998 |
| Omessa o tardiva trasmissione dei corrispettivi telematici senza effetti sulla liquidazione IVA | Escluso | La disposizione speciale esclude espressamente l’art. 12 | Art. 11, comma 2-quinquies, D.Lgs. 471/1997 |
Una particolare cautela riguarda anche le violazioni relative agli elenchi INTRASTAT. Con l’ordinanza n. 15524 del 21 maggio 2026, la Corte di Cassazione ha escluso il cumulo nella fattispecie esaminata, valorizzando la sanzione prevista per ciascun elenco dall’art. 11, comma 4, del D.Lgs. 471/1997. La pronuncia, riferita alla disciplina applicabile a quel caso, non deve essere automaticamente estesa a tutte le possibili irregolarità senza verificarne il quadro normativo.
Cosa cambia dal 1° gennaio 2027 con il Testo unico delle sanzioni
Dal 1° gennaio 2027 è prevista l’applicazione del D.Lgs. 173/2024, Testo unico delle sanzioni tributarie amministrative e penali. La disciplina del concorso di violazioni e della continuazione sarà contenuta nell’art. 13, mentre le disposizioni sul ravvedimento operoso saranno collocate nell’art. 14. L’art. 15 riguarderà il ravvedimento parziale.
Il riordino modifica i riferimenti normativi da utilizzare, senza che la sola nuova numerazione comporti automaticamente un diverso trattamento delle violazioni. Per le regolarizzazioni effettuate dal 2027 occorrerà verificare il testo applicabile, anche alla luce di eventuali successive disposizioni correttive.
Il raccordo tra gli articoli è confermato dalla documentazione normativa del Dipartimento delle Finanze.
Come si calcola la sanzione unica nel ravvedimento operoso
Il calcolo del cumulo giuridico richiede di individuare la sanzione prevista per la violazione più grave, applicare l’aumento stabilito dall’art. 12 del D.Lgs. 472/1997 e verificare il limite del cumulo materiale. Sull’importo così determinato si applica la riduzione da ravvedimento, individuata in relazione alla prima violazione.
Individuazione della sanzione più grave e applicazione dell’aumento
Il contribuente deve innanzitutto ricostruire le singole irregolarità, individuando per ciascuna la disposizione violata e la relativa sanzione. Tra le violazioni che possono beneficiare del cumulo, occorre quindi identificare quella più grave, considerando la misura concretamente applicabile, compresi gli eventuali minimi previsti dalla legge.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
