
Codice destinatario e codice SDI: cos'è, dove trovarlo, quando usare 0000000 o la PEC e cosa succede se la fattura non viene consegnata.
Il codice destinatario è l’indirizzo telematico utilizzato dal Sistema di Interscambio per recapitare le fatture elettroniche. La guida spiega dove trovarlo, quando usare 0000000 o la PEC e come funziona la registrazione dell’indirizzo presso l’Agenzia delle Entrate.
Il codice destinatario della fattura elettronica, spesso chiamato anche codice SDI, è un codice alfanumerico di 7 caratteri utilizzato dal Sistema di Interscambio per individuare il canale telematico al quale recapitare la fattura. Il cliente può comunicare al fornitore un codice destinatario oppure una PEC; in quest’ultimo caso il campo CodiceDestinatario viene valorizzato con 0000000.
Il titolare di partita IVA può inoltre registrare preventivamente presso l’Agenzia delle Entrate l’indirizzo telematico scelto per ricevere le fatture: quando è presente questa registrazione, il Sistema di Interscambio utilizza l’indirizzo associato alla partita IVA. Codice destinatario, codice SDI e Codice Univoco Ufficio della Pubblica Amministrazione non devono però essere considerati automaticamente sinonimi: quest’ultimo identifica specificamente gli uffici della PA ed è composto da 6 caratteri.
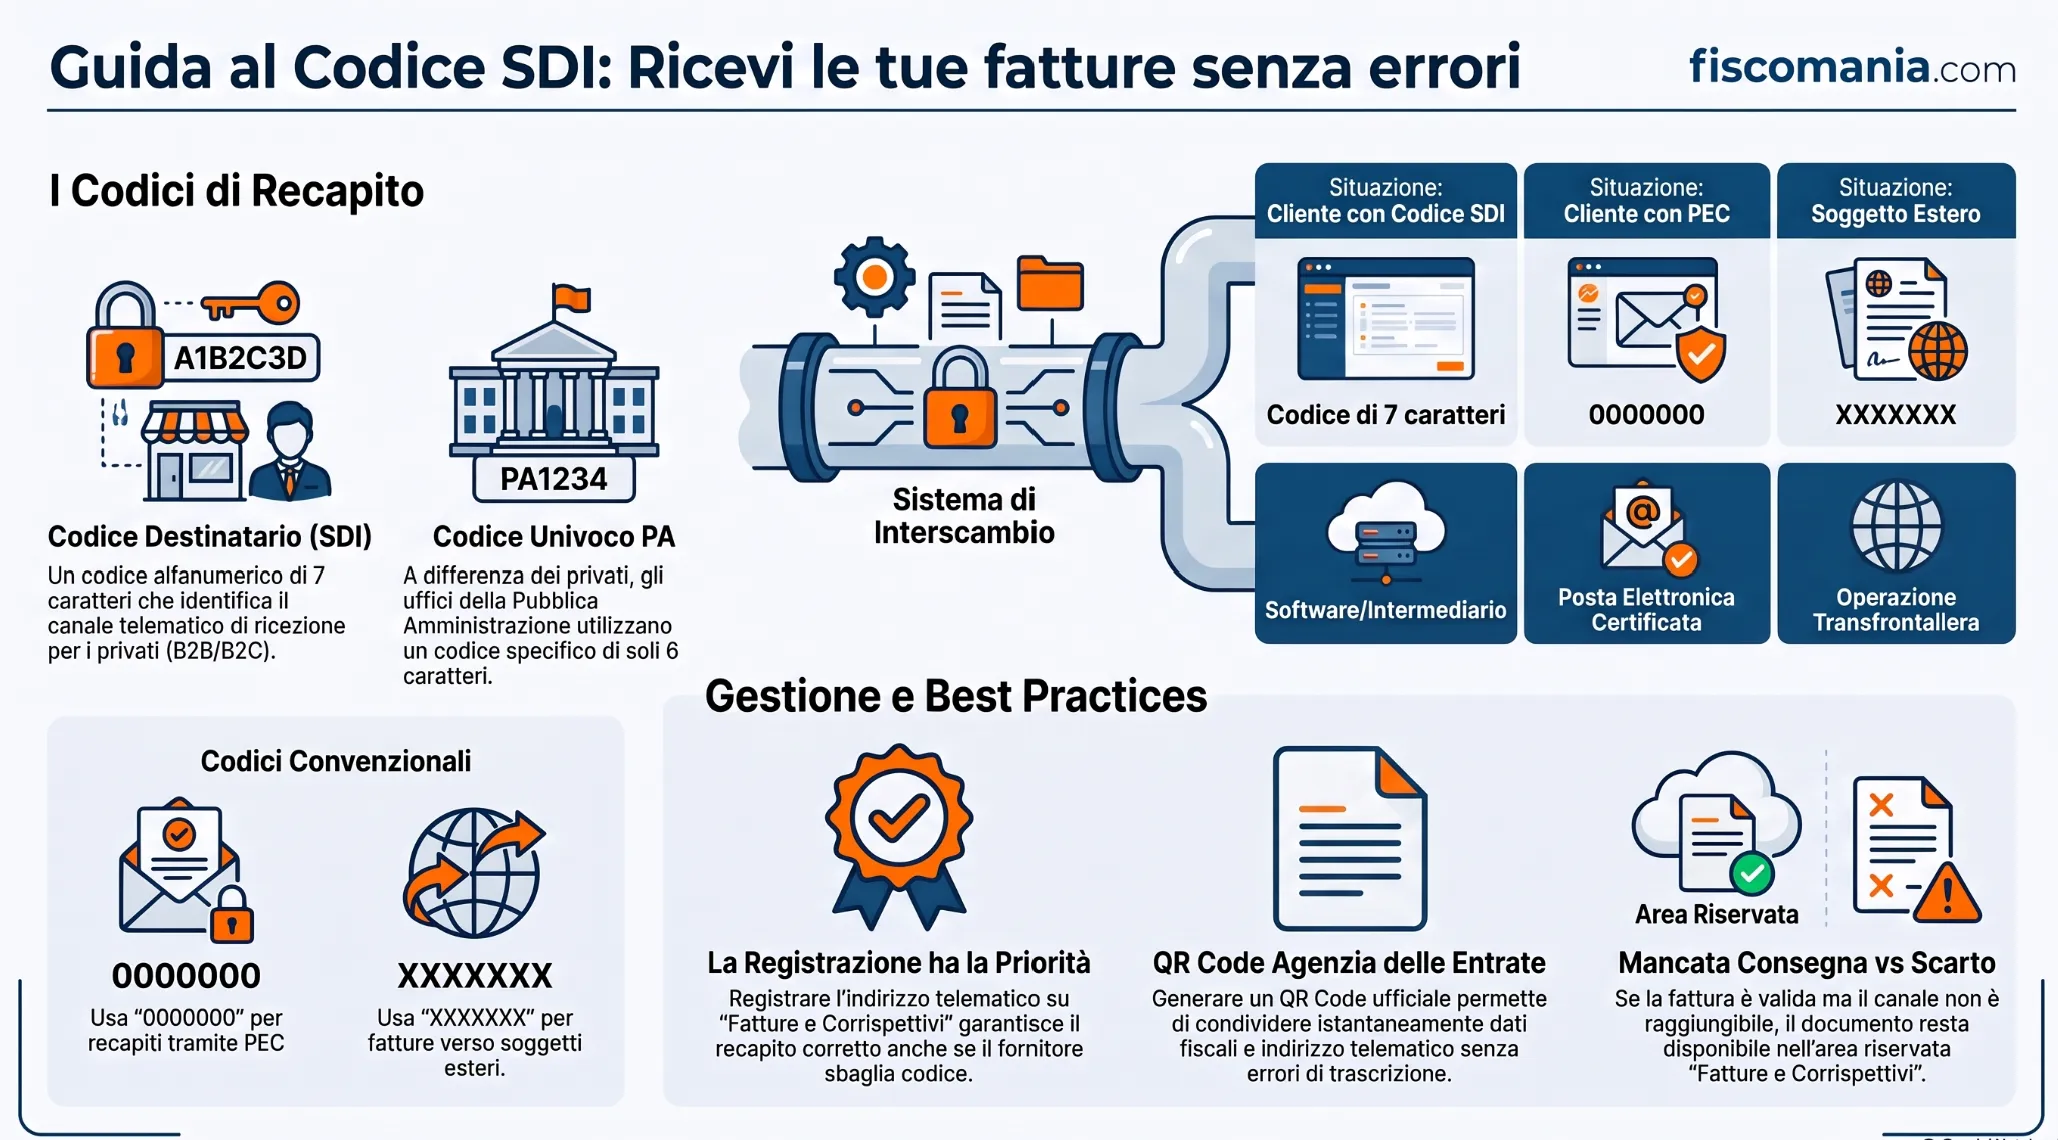
Cos’è il codice destinatario della fattura elettronica
Il codice destinatario è l’indirizzo telematico utilizzato dal Sistema di Interscambio per recapitare una fattura elettronica al canale scelto dal cliente. Per le fatture elettroniche tra privati è composto da 7 caratteri alfanumerici e viene inserito nel campo CodiceDestinatario del file XML. L’Agenzia delle Entrate qualifica infatti il codice destinatario, insieme alla PEC, come uno degli indirizzi telematici attraverso i quali il cliente può ricevere la fattura. Il Sistema di Interscambio controlla separatamente i dati fiscali del destinatario, come partita IVA o codice fiscale, e utilizza l’indirizzo telematico per il recapito del documento.
Il codice destinatario non deve quindi essere interpretato come un identificativo fiscale della singola impresa o del professionista. La sua funzione è diversa: serve a indicare dove il SdI deve indirizzare la fattura elettronica dopo che il file XML ha superato i controlli previsti. Le regole tecniche per la fatturazione elettronica tra privati derivano dal provvedimento dell’Agenzia delle Entrate n. 89757 del 30 aprile 2018 e dalle relative specifiche tecniche.
Come funziona il recapito tramite Sistema di Interscambio
Il Sistema di Interscambio riceve la fattura dal fornitore, effettua i controlli previsti e, se il file è valido, provvede al recapito al destinatario. Per consentire questa fase occorre indicare nella fattura un indirizzo telematico utilizzabile: può trattarsi del codice destinatario oppure, secondo le modalità previste, di un indirizzo PEC. L’Agenzia delle Entrate descrive per questo il SdI come il sistema che verifica la presenza dell’indirizzo telematico e successivamente consegna la fattura al destinatario.
Quando il cliente comunica un codice destinatario, nel file XML viene riportato il relativo valore alfanumerico di 7 caratteri. Se invece comunica una PEC, il campo CodiceDestinatario viene valorizzato con 0000000 e l’indirizzo viene inserito nel campo dedicato alla PEC. Le diverse modalità di recapito saranno analizzate separatamente nelle sezioni successive.
Codice destinatario e codice SDI sono la stessa cosa?
Nell’uso comune, le espressioni “codice destinatario” e “codice SDI” vengono spesso utilizzate per indicare lo stesso codice alfanumerico di 7 caratteri impiegato per il recapito delle fatture elettroniche tra privati. Dal punto di vista tecnico, tuttavia, la denominazione rilevante nel tracciato della fattura elettronica è CodiceDestinatario, mentre SdI è l’acronimo di Sistema di Interscambio, cioè l’infrastruttura attraverso la quale le fatture vengono trasmesse e recapitate.
È quindi utile mantenere distinti i due concetti: il Sistema di Interscambio è il sistema che gestisce il flusso della fattura; il codice destinatario identifica invece il canale telematico utilizzato per il recapito. La formula “codice SDI” rimane comunque molto diffusa nel linguaggio corrente e nei software di fatturazione.
Codice SDI, codice destinatario e codice univoco: le differenze
Il Codice Univoco Ufficio utilizzato per la fatturazione elettronica verso la Pubblica Amministrazione non coincide con il codice destinatario di 7 caratteri utilizzato nelle fatture tra privati. L’Indice delle Pubbliche Amministrazioni identifica il Codice_uni_uo, cioè il codice univoco dell’unità organizzativa destinataria del servizio di fatturazione elettronica, con una lunghezza di 6 caratteri.
La distinzione è rilevante soprattutto perché nel linguaggio comune le espressioni “codice univoco”, “codice SDI” e “codice destinatario” vengono talvolta utilizzate come sinonimi, mentre individuano fattispecie che devono essere tenute separate.
| Termine | Funzione | Caratteri |
|---|---|---|
| Codice destinatario | Individua il canale telematico di recapito della fattura tra privati | 7 |
| Codice SDI | Espressione comunemente utilizzata per indicare il codice destinatario | 7 |
| Codice Univoco Ufficio | Identifica l’ufficio della Pubblica Amministrazione destinatario della fattura | 6 |
La disciplina specifica della fatturazione verso la Pubblica Amministrazione rimane distinta da quella applicabile alle fatture elettroniche tra operatori privati. L’Agenzia delle Entrate richiama espressamente, per la FatturaPA, le regole del D.M. n. 55/2013, mentre per la fatturazione tra privati trovano applicazione le regole tecniche stabilite per il Sistema di Interscambio.
Quale codice destinatario inserire nella fattura elettronica?
Il valore da inserire nel campo CodiceDestinatario dipende dalla modalità con cui deve essere gestito il recapito della fattura elettronica. Se il cliente comunica un codice destinatario, deve essere riportato il relativo codice alfanumerico di 7 caratteri; se comunica una PEC oppure non indica un indirizzo telematico, il campo assume invece il valore convenzionale 0000000. Per le operazioni verso soggetti esteri e per la Pubblica Amministrazione sono previste regole specifiche.
La tabella seguente consente di individuare il valore da utilizzare nei principali casi. L’eventuale indirizzo telematico preventivamente registrato dal cliente presso l’Agenzia delle Entrate sarà esaminato separatamente, perché può incidere sul recapito effettivo della fattura anche quando il fornitore utilizza un diverso indirizzo nel file XML.
| Situazione | CodiceDestinatario | Dato da considerare |
|---|---|---|
| Cliente comunica un codice destinatario | Codice alfanumerico di 7 caratteri | Codice comunicato dal cliente |
| Cliente comunica una PEC | 0000000 | PEC nel campo PECDestinatario |
| Cliente non comunica alcun indirizzo telematico | 0000000 | La fattura non viene recapitata a un canale comunicato dal cliente |
| Consumatore finale senza indirizzo telematico | 0000000 | Fattura resa disponibile secondo le modalità previste dal SdI |
| Soggetto estero, nei documenti XML per operazioni transfrontaliere | XXXXXXX | Valore convenzionale previsto per il tracciato |
| Pubblica Amministrazione | Codice Univoco Ufficio | Codice di 6 caratteri associato all’ufficio PA |
Se il cliente comunica un codice destinatario
Quando il cliente fornisce il proprio codice destinatario, nel campo CodiceDestinatario deve essere inserito il codice alfanumerico di 7 caratteri comunicato. Per il Sistema di Interscambio questo valore rappresenta l’indirizzo telematico utilizzato per il recapito della fattura.
Il codice può coincidere con quello utilizzato da numerosi altri clienti dello stesso provider o intermediario. Questo perché identifica il canale telematico di ricezione, non costituisce un identificativo fiscale esclusivo della singola partita IVA. L’identificazione del cliente deriva invece dai dati fiscali presenti nella fattura, tra cui partita IVA o codice fiscale.
Se il cliente comunica una PEC
Se il cliente sceglie di ricevere la fattura tramite posta elettronica certificata, nel campo CodiceDestinatario deve essere inserito 0000000 e l’indirizzo PEC deve essere riportato nel campo PECDestinatario. Le due informazioni lavorano quindi congiuntamente: i sette zeri non sostituiscono l’indirizzo PEC, ma indicano al tracciato XML che il recapito è gestito attraverso quest’ultimo.
Non è pertanto necessario disporre contemporaneamente di un codice destinatario e di una PEC per poter emettere correttamente la fattura. Il punto rilevante è individuare la modalità di recapito comunicata dal cliente, fermo restando l’effetto dell’eventuale indirizzo telematico già registrato presso il Sistema di Interscambio.
Se il cliente non comunica né codice destinatario né PEC
Quando il cliente non comunica alcun indirizzo telematico, il campo CodiceDestinatario viene compilato con 0000000. In questo caso il Sistema di Interscambio non dispone di un codice destinatario o di una PEC ai quali recapitare il documento e rende la fattura disponibile secondo le modalità previste nell’area riservata dell’Agenzia delle Entrate.
La stessa logica si applica al consumatore finale che non dispone di un indirizzo telematico da comunicare. Non bisogna quindi interpretare 0000000 come il “codice SDI del privato”: si tratta di un valore convenzionale del campo CodiceDestinatario, utilizzato in specifiche situazioni di recapito.
Il codice XXXXXXX per i soggetti esteri
Il valore XXXXXXX non è il codice destinatario assegnato al cliente estero. È un valore convenzionale utilizzato nel campo CodiceDestinatario dei documenti elettronici trasmessi mediante il tracciato della fattura elettronica ordinaria per la comunicazione di operazioni transfrontaliere verso operatori stranieri. L’Agenzia delle Entrate conferma espressamente l’utilizzo di XXXXXXX in questa fattispecie.
La corretta fatturazione delle operazioni con soggetti non stabiliti richiede però valutazioni ulteriori rispetto al solo codice destinatario. Per questo la disciplina delle fatture elettroniche verso soggetti esteri deve essere trattata separatamente e non può essere ricondotta alla sola compilazione di questo campo.
Il Codice Univoco Ufficio per la Pubblica Amministrazione
Per le fatture destinate alla Pubblica Amministrazione occorre individuare il Codice Univoco Ufficio dell’ente destinatario, composto da 6 caratteri. Non si tratta quindi del normale codice destinatario di 7 caratteri utilizzato nelle fatture elettroniche tra operatori privati.
Il Codice Univoco Ufficio serve a indirizzare la fattura verso la specifica unità organizzativa della Pubblica Amministrazione. La disciplina della FatturaPA rimane autonoma rispetto alle regole operative qui esaminate per il codice destinatario B2B e B2C.
Codice destinatario: i problemi da distinguere prima di intervenire
Un problema nella ricezione della fattura elettronica non dipende necessariamente da un codice destinatario errato. Prima di modificare i dati del cliente occorre distinguere almeno tre situazioni: errore nella compilazione del file XML, mancato recapito della fattura e scarto da parte del Sistema di Interscambio. Le conseguenze sono diverse e richiedono verifiche differenti.
Il fornitore possiede un vecchio codice destinatario
Il cambio di software di fatturazione o di intermediario può comportare l’assegnazione di un nuovo codice destinatario. Questo non significa però che ogni fornitore debba necessariamente essere aggiornato prima di poter ricevere correttamente le fatture.
Il titolare di partita IVA può infatti registrare presso l’Agenzia delle Entrate l’indirizzo telematico scelto per la ricezione. Quando questa registrazione è presente, il Sistema di Interscambio utilizza l’indirizzo associato alla partita IVA per il recapito, anche se nella fattura è stato riportato un diverso indirizzo telematico.
Per questo, quando un fornitore utilizza un vecchio codice, la prima verifica non dovrebbe limitarsi al dato presente nella sua anagrafica cliente. Occorre controllare anche quale indirizzo risulta registrato presso il Sistema di Interscambio e se tale registrazione è ancora coerente con il software o l’intermediario utilizzato.
Il cliente comunica soltanto una PEC
La PEC costituisce una modalità valida di recapito della fattura elettronica e non richiede necessariamente anche un codice destinatario di 7 caratteri. Se il cliente comunica la PEC, il file XML viene compilato indicando 0000000 nel campo CodiceDestinatario e l’indirizzo certificato nel campo dedicato.
In questo caso non è quindi corretto considerare l’assenza di un codice destinatario come un dato mancante. Il fornitore dispone già dell’informazione necessaria per predisporre il recapito tramite PEC.
Rimane però rilevante l’eventuale registrazione preventiva effettuata dal cliente presso l’Agenzia delle Entrate. Se esiste un indirizzo telematico registrato, il Sistema di Interscambio utilizza quello associato alla partita IVA. La PEC comunicata al singolo fornitore e l’indirizzo registrato presso il SdI devono quindi essere tenuti distinti.
Non conosco il codice SDI del cliente
Non conoscere il codice destinatario del cliente non significa necessariamente non poter emettere la fattura elettronica. Il codice dovrebbe essere acquisito dal destinatario, insieme agli altri dati necessari alla fatturazione, oppure attraverso gli strumenti messi a disposizione dal cliente stesso, come il QR Code generato tramite i servizi dell’Agenzia delle Entrate.
Alcuni software e provider possono offrire funzionalità proprie per recuperare o precompilare i dati di fatturazione a partire dalla partita IVA. Questi servizi non devono però essere confusi con un registro pubblico generale dell’Agenzia delle Entrate dal quale ricavare automaticamente il codice destinatario di qualsiasi impresa.
Se il cliente non comunica un codice destinatario ma fornisce una PEC, può essere utilizzata quest’ultima. Se non viene comunicato alcun indirizzo telematico, trovano applicazione le modalità previste per il valore 0000000.
La fattura non compare nel gestionale
L’assenza della fattura nel software utilizzato dal cliente non dimostra, da sola, che la fattura sia stata scartata dal Sistema di Interscambio. È possibile che il documento sia stato correttamente acquisito dal SdI ma non recapitato al canale atteso, ad esempio per un problema relativo all’indirizzo telematico o alla disponibilità del canale di ricezione.
Occorre quindi distinguere la mancata consegna dallo scarto. Nel primo caso la fattura può essere stata validamente trasmessa ma non recapitata attraverso il canale ordinariamente utilizzato dal destinatario; nel secondo il Sistema di Interscambio ha rifiutato il file a seguito dei controlli effettuati.
La verifica deve partire dall’esito restituito dal SdI e dalla disponibilità del documento nei servizi dell’Agenzia delle Entrate. Solo dopo aver individuato il tipo di problema è possibile stabilire se occorra intervenire sui dati di recapito oppure correggere e ritrasmettere la fattura.
Dove trovare il codice SDI o codice destinatario
Il codice destinatario può essere recuperato dal servizio di fatturazione elettronica utilizzato oppure verificando l’indirizzo telematico registrato presso l’Agenzia delle Entrate. Se invece occorre emettere una fattura a un cliente, il dato dovrebbe essere acquisito direttamente dal destinatario insieme alle altre informazioni necessarie alla fatturazione.
È importante distinguere il proprio codice destinatario dal codice utilizzato per fatturare a un cliente. Il primo dipende dal canale telematico attraverso il quale si ricevono le fatture; il secondo è un dato che il destinatario comunica al fornitore. La partita IVA, invece, identifica fiscalmente il soggetto ma non coincide con il suo indirizzo telematico.
Dove trovare il proprio codice destinatario
Chi utilizza un software, un intermediario o un provider per ricevere le fatture elettroniche può reperire il codice destinatario tra i dati del servizio attivato. Il codice di 7 caratteri identifica infatti il canale telematico utilizzato per il recapito e può essere condiviso da più clienti dello stesso intermediario.
Un’ulteriore verifica può essere effettuata nel portale Fatture e Corrispettivi dell’Agenzia delle Entrate. Il servizio di registrazione dell’indirizzo telematico consente al titolare di partita IVA di indicare il codice destinatario o la PEC che il Sistema di Interscambio deve utilizzare per ricevere le fatture. Se un indirizzo è già stato registrato, è questo dato che assume rilievo per il recapito. (www1.agenziaentrate.gov.it)
Per chi ha cambiato software o intermediario, la verifica è particolarmente utile: il codice comunicato in passato ai fornitori potrebbe non coincidere più con il canale che si intende utilizzare.
Come conoscere il codice destinatario di un cliente
Il modo ordinario per conoscere il codice destinatario di un cliente è richiederlo direttamente al soggetto al quale deve essere emessa la fattura. Il cliente può comunicare il codice di 7 caratteri oppure, in alternativa, una PEC da utilizzare per il recapito secondo le regole previste dal Sistema di Interscambio.
L’Agenzia delle Entrate consente inoltre ai titolari di partita IVA di generare un QR Code contenente i dati necessari alla fatturazione, compreso l’eventuale indirizzo telematico registrato. Il cliente può quindi fornire il QR Code al proprio fornitore, che può acquisire i dati evitando la trascrizione manuale. (www1.agenziaentrate.gov.it)
Questa modalità è diversa dalla ricerca autonoma del codice destinatario: il dato proviene comunque dalle informazioni messe a disposizione dal cliente o registrate dallo stesso contribuente.
Si può trovare il codice SDI dalla partita IVA?
La sola partita IVA non corrisponde al codice SDI e non consente, attraverso un registro pubblico generale dell’Agenzia delle Entrate, di ricavare automaticamente il codice destinatario di qualsiasi cliente. I due dati hanno funzioni differenti: la partita IVA identifica il soggetto passivo, mentre il codice destinatario individua il canale telematico di recapito.
Alcuni software di fatturazione e provider possono offrire proprie funzioni di ricerca, precompilazione o recupero dei dati partendo dalla partita IVA. L’esistenza di questi servizi non deve però essere confusa con una banca dati pubblica ufficiale dalla quale ottenere sempre il codice destinatario associato a una partita IVA.
Per emettere la fattura occorre quindi fare riferimento ai dati comunicati dal cliente. Se quest’ultimo non fornisce un codice destinatario ma comunica una PEC, può essere utilizzata la modalità di recapito tramite posta elettronica certificata. Se non viene comunicato alcun indirizzo telematico, il campo CodiceDestinatario può essere valorizzato con 0000000 secondo le regole previste dal SdI.
Come comunicare correttamente il proprio codice ai fornitori
Comunicare il codice destinatario ai fornitori facilita la corretta compilazione della fattura, ma la soluzione più stabile è registrare l’indirizzo telematico presso l’Agenzia delle Entrate. In questo modo il recapito non dipende esclusivamente dal dato conservato nelle anagrafiche dei singoli fornitori.
Il contribuente può inoltre utilizzare il QR Code generato tramite i servizi dell’Agenzia delle Entrate per condividere partita IVA, dati anagrafici e indirizzo telematico. Questo riduce il rischio che un fornitore utilizzi un codice non aggiornato o trascriva in modo errato le informazioni ricevute.
La registrazione dell’indirizzo telematico assume quindi una funzione diversa dalla semplice comunicazione del codice: definisce presso il Sistema di Interscambio il canale scelto dal contribuente per ricevere le fatture elettroniche. La procedura e gli effetti della registrazione sono analizzati nella sezione successiva.
Come registrare il codice destinatario all’Agenzia delle Entrate
Il titolare di partita IVA può registrare preventivamente presso l’Agenzia delle Entrate l’indirizzo telematico al quale desidera ricevere le fatture elettroniche. La registrazione può riguardare un codice destinatario di 7 caratteri oppure una PEC e consente al Sistema di Interscambio di associare stabilmente alla partita IVA il canale scelto per il recapito.
Il servizio è disponibile nell’area riservata Fatture e Corrispettivi dell’Agenzia delle Entrate. La registrazione non modifica i dati fiscali del contribuente e non assegna automaticamente un nuovo codice destinatario: serve invece a comunicare al SdI quale indirizzo telematico utilizzare per le fatture ricevute. (www1.agenziaentrate.gov.it)
Dove registrare il codice destinatario
La registrazione viene effettuata attraverso il servizio “Registrazione dell’indirizzo telematico dove ricevere tutte le fatture elettroniche” disponibile nel portale Fatture e Corrispettivi. Dopo l’accesso all’area riservata e la selezione della partita IVA interessata, il contribuente può indicare l’indirizzo telematico da associare alla propria posizione.
La registrazione è particolarmente utile quando si utilizza stabilmente un software di fatturazione, un intermediario o un provider che mette a disposizione un codice destinatario. In questo modo il recapito non dipende esclusivamente dal codice conservato nelle anagrafiche dei singoli fornitori.
Se successivamente cambia il canale utilizzato per ricevere le fatture, l’indirizzo registrato deve essere aggiornato affinché il Sistema di Interscambio utilizzi il nuovo recapito.
È possibile registrare un codice destinatario oppure una PEC
Il contribuente può scegliere come indirizzo telematico registrato un codice destinatario oppure una casella PEC. Le due modalità hanno la stessa finalità, cioè indicare al Sistema di Interscambio dove recapitare le fatture elettroniche, pur richiedendo una diversa compilazione del file XML da parte del fornitore.
La scelta dipende quindi dal sistema utilizzato per la ricezione. Chi si appoggia a un software o a un intermediario può normalmente registrare il codice destinatario messo a disposizione dal servizio; chi preferisce ricevere le fatture tramite posta elettronica certificata può registrare la PEC.
Non è necessario registrare entrambe le modalità contemporaneamente: il servizio è finalizzato a individuare l’indirizzo telematico scelto dal contribuente come riferimento per il recapito.
Quale indirizzo prevale dopo la registrazione
Quando il contribuente ha registrato un indirizzo telematico presso l’Agenzia delle Entrate, il Sistema di Interscambio utilizza l’indirizzo associato alla partita IVA per il recapito delle fatture. L’Agenzia chiarisce che, in presenza della registrazione, il SdI recapita il documento all’indirizzo indicato dal cliente attraverso il servizio, indipendentemente dall’indirizzo telematico inserito dal fornitore nel file della fattura. (www1.agenziaentrate.gov.it)
Questa regola riduce il rischio derivante da anagrafiche non aggiornate. Se, ad esempio, il contribuente cambia intermediario e registra il nuovo codice destinatario, un fornitore potrebbe continuare temporaneamente a utilizzare il vecchio codice presente nei propri sistemi, mentre il SdI farà riferimento all’indirizzo associato alla partita IVA.
La registrazione non rende comunque inutile comunicare i dati aggiornati ai fornitori: mantenere corrette le anagrafiche evita errori e rende coerenti i diversi sistemi coinvolti nel processo di fatturazione.
A cosa serve il QR Code dell’Agenzia delle Entrate
Il QR Code permette al titolare di partita IVA di comunicare ai fornitori i propri dati di fatturazione in un formato leggibile dai sistemi compatibili. Può contenere i dati anagrafici e fiscali del contribuente e l’eventuale indirizzo telematico registrato presso l’Agenzia delle Entrate. (www1.agenziaentrate.gov.it)
Il QR Code può essere generato attraverso i servizi dell’Agenzia e mostrato al fornitore, anche in formato digitale, per facilitare l’acquisizione dei dati necessari alla predisposizione della fattura elettronica.
Non sostituisce però la registrazione dell’indirizzo telematico. Le due funzioni sono diverse: la registrazione comunica direttamente al SdI il canale da utilizzare per il recapito; il QR Code facilita invece la comunicazione dei dati di fatturazione al fornitore.
Codice destinatario 0000000: quando si usa
Il valore 0000000 non identifica un particolare cliente o regime fiscale: è un valore convenzionale utilizzato nel campo CodiceDestinatario in determinate modalità di recapito della fattura elettronica. In particolare, viene utilizzato quando il destinatario riceve la fattura tramite PEC oppure quando non è stato comunicato al fornitore un indirizzo telematico utilizzabile per il recapito.
È quindi improprio parlare di 0000000 come del “codice SDI dei privati”, dei forfettari o di una specifica categoria di contribuenti. La funzione dei sette zeri dipende dalla modalità di trasmissione e ricezione della fattura, non dal regime fiscale applicato dal destinatario.
0000000 quando il cliente comunica una PEC
Se il cliente comunica una PEC come indirizzo di recapito, nel campo CodiceDestinatario devono essere indicati sette zeri (0000000) e l’indirizzo certificato deve essere riportato nel campo PECDestinatario.
In questa situazione il valore 0000000 non significa che il Sistema di Interscambio non disponga di un recapito. Il recapito è infatti rappresentato dalla PEC indicata nel file XML, mentre i sette zeri sono il valore convenzionale previsto per il campo relativo al codice destinatario.
Codice destinatario e PEC costituiscono quindi modalità alternative di recapito della fattura elettronica, fermo restando l’eventuale indirizzo telematico preventivamente registrato dal cliente presso l’Agenzia delle Entrate.
0000000 quando non viene comunicato un indirizzo telematico
Il valore 0000000 viene utilizzato anche quando il destinatario non comunica al fornitore né un codice destinatario né una PEC. In questo caso il Sistema di Interscambio non dispone, attraverso i dati inseriti dal fornitore, di un indirizzo telematico al quale recapitare direttamente il documento.
La fattura viene comunque trasmessa al SdI e, se supera i controlli previsti, viene gestita secondo le modalità stabilite dall’Agenzia delle Entrate per i casi di mancato recapito. Il documento resta disponibile attraverso i servizi messi a disposizione dell’interessato nell’area riservata.
Anche in questo caso 0000000 non costituisce un codice assegnato al destinatario: indica semplicemente che nel campo CodiceDestinatario non è stato inserito un normale codice alfanumerico di 7 caratteri.
Dove trovare una fattura inviata con 0000000
L’utilizzo di 0000000 non comporta automaticamente la perdita o lo scarto della fattura. Occorre distinguere la corretta trasmissione del documento al Sistema di Interscambio dalla successiva possibilità di recapitarlo attraverso un determinato canale telematico.
Se il documento è stato acquisito correttamente dal SdI ma non può essere recapitato all’indirizzo del destinatario, la fattura viene resa disponibile attraverso i servizi dell’Agenzia delle Entrate secondo le regole applicabili al caso concreto. È quindi possibile che una fattura risulti regolarmente emessa pur non essendo comparsa nel software normalmente utilizzato dal cliente.
Per questo, in presenza di una fattura attesa ma non ricevuta, occorre verificare l’esito restituito dal Sistema di Interscambio e la disponibilità del documento nei servizi dell’Agenzia delle Entrate, prima di concludere che la fattura sia stata scartata o debba essere nuovamente emessa.
Codice destinatario o PEC: quale prevale?
Codice destinatario e PEC sono due modalità alternative attraverso le quali può essere gestito il recapito della fattura elettronica. Se il cliente comunica un codice destinatario, il fornitore inserisce nel file XML il relativo valore di 7 caratteri; se comunica una PEC, il campo CodiceDestinatario viene compilato con 0000000 e l’indirizzo certificato viene indicato nel campo dedicato.
La scelta effettuata nella singola fattura deve però essere distinta dall’eventuale indirizzo telematico registrato preventivamente dal cliente presso l’Agenzia delle Entrate. Quando questa registrazione è presente, il Sistema di Interscambio utilizza per il recapito l’indirizzo associato alla partita IVA, anche se il fornitore ha indicato nella fattura un diverso codice destinatario o una diversa modalità di recapito.
Come compilare la fattura quando il cliente fornisce una PEC
Se il cliente comunica una PEC, non occorre richiedergli anche un codice destinatario. Nel file della fattura elettronica deve essere indicato 0000000 nel campo CodiceDestinatario e la PEC nel campo PECDestinatario.
In questo caso il recapito viene predisposto tramite posta elettronica certificata. I sette zeri non rappresentano quindi un codice attribuito al cliente, ma il valore convenzionale utilizzato nel tracciato XML quando viene indicata la PEC come indirizzo telematico.
Se il cliente comunica successivamente un codice destinatario, il fornitore può aggiornare la propria anagrafica e utilizzarlo nelle fatture successive. Rimane comunque necessario considerare l’eventuale indirizzo già registrato dal cliente presso il Sistema di Interscambio.
Cosa succede se è stato registrato un indirizzo telematico
L’indirizzo telematico registrato presso l’Agenzia delle Entrate assume rilievo prioritario ai fini del recapito. Il contribuente può infatti comunicare preventivamente al Sistema di Interscambio il codice destinatario o la PEC attraverso cui intende ricevere le proprie fatture.
Se questa registrazione è presente, il SdI associa l’indirizzo alla partita IVA del destinatario e utilizza tale informazione per il recapito. Ciò consente, ad esempio, di ricevere correttamente una fattura anche quando un fornitore dispone ancora di un precedente codice destinatario nella propria anagrafica.
È quindi utile distinguere tra dato inserito dal fornitore nella singola fattura e indirizzo telematico registrato dal destinatario: il primo serve alla compilazione del documento, mentre il secondo consente al contribuente di stabilire presso il SdI il canale al quale devono essere indirizzate le fatture ricevute.
Cosa fare quando si cambia software o intermediario
Il cambio di software di fatturazione o di intermediario può comportare la necessità di aggiornare il codice destinatario utilizzato per ricevere le fatture. Se il nuovo provider mette a disposizione un diverso codice, è opportuno aggiornare l’indirizzo telematico registrato presso l’Agenzia delle Entrate e comunicare il nuovo dato ai fornitori.
La registrazione presso il SdI riduce il rischio che le fatture continuino a essere indirizzate verso il precedente canale durante il periodo necessario per aggiornare le anagrafiche dei fornitori. La comunicazione ai fornitori resta comunque utile per mantenere coerenti i dati utilizzati nei rispettivi gestionali.
Lo stesso principio vale quando si passa da un codice destinatario alla PEC o viceversa: la modifica del sistema utilizzato per ricevere le fatture dovrebbe essere accompagnata dall’aggiornamento dell’indirizzo telematico registrato, evitando che rimanga associato alla partita IVA un recapito non più utilizzato.
Codice destinatario errato o fattura non consegnata: cosa succede
Una fattura non recapitata al cliente non è necessariamente una fattura scartata. Il Sistema di Interscambio distingue infatti l’esito dei controlli sul file dalla successiva possibilità di consegnarlo all’indirizzo telematico del destinatario. Una fattura può quindi essere validamente acquisita dal SdI ma non raggiungere il software o la PEC normalmente utilizzati dal cliente.
Quando i controlli hanno esito positivo, il SdI considera completata la trasmissione e tenta il recapito. Se la consegna riesce, il trasmittente riceve una ricevuta di recapito; se invece il canale del destinatario non è raggiungibile o non è disponibile un indirizzo utilizzabile, il documento viene messo a disposizione attraverso i servizi dell’Agenzia delle Entrate e viene generata una ricevuta di impossibilità di consegna.
Fattura corretta ma non consegnata
La mancata consegna riguarda il recapito della fattura, non necessariamente la sua validità. Può verificarsi, ad esempio, quando il canale telematico utilizzato dal destinatario non è momentaneamente disponibile oppure quando nella fattura è stato indicato 0000000 senza una PEC alla quale effettuare il recapito.
In queste situazioni la fattura può risultare regolarmente acquisita dal Sistema di Interscambio. L’Agenzia delle Entrate distingue infatti le fatture consegnate da quelle non recapitate e messe a disposizione nell’area riservata del destinatario. Per queste ultime viene prodotta una ricevuta di impossibilità di consegna.
La mancata visualizzazione nel gestionale del cliente non è quindi sufficiente per concludere che il documento debba essere emesso nuovamente. Prima occorre verificare quale esito abbia restituito il Sistema di Interscambio.
Dove verificare se la fattura è stata consegnata
Gli esiti della trasmissione possono essere verificati nei servizi di consultazione e monitoraggio disponibili nel portale Fatture e Corrispettivi. L’Agenzia delle Entrate distingue, tra le altre, ricevute di consegna, ricevute di impossibilità di consegna e notifiche di scarto.
La verifica dell’esito consente di capire se il problema riguarda:
- il recapito al destinatario;
- il canale telematico utilizzato;
- oppure i controlli effettuati dal SdI sul file trasmesso.
Quando la fattura è stata acquisita ma non consegnata, il documento può essere reso disponibile nell’area riservata dell’Agenzia delle Entrate. La situazione è quindi diversa da quella in cui il file viene respinto prima di completare validamente il processo di emissione.
Differenza tra mancata consegna e fattura scartata
La fattura scartata non ha superato i controlli del Sistema di Interscambio e si considera non emessa; nella mancata consegna, invece, il file ha superato i controlli ma non è stato recapitato al destinatario attraverso il canale previsto. Questa distinzione determina anche le attività successive.
Nel caso di scarto occorre individuare l’errore segnalato dal SdI, correggere il file e procedere alla nuova trasmissione secondo le regole applicabili. Nel caso di mancata consegna non si deve invece presumere automaticamente la necessità di riemettere la fattura: occorre prima verificare l’esito della trasmissione e la disponibilità del documento.
La procedura di correzione, i codici errore e le modalità di nuova trasmissione sono approfonditi nella guida dedicata alla fattura elettronica scartata dal Sistema di Interscambio.
Codice destinatario per cliente estero e Pubblica Amministrazione
Per i clienti esteri e per la Pubblica Amministrazione non si utilizza il normale codice destinatario di 7 caratteri previsto per il recapito delle fatture elettroniche tra operatori privati italiani. Nel primo caso il tracciato XML utilizza il valore convenzionale XXXXXXX; nel secondo occorre indicare il Codice Univoco Ufficio attribuito alla specifica unità organizzativa della PA.
Si tratta di fattispecie distinte che richiedono regole ulteriori rispetto alla semplice compilazione del campo CodiceDestinatario. Per questo è opportuno limitarne qui l’analisi agli aspetti necessari per individuare correttamente il codice.
Codice destinatario XXXXXXX per il cliente estero
Il valore XXXXXXX viene utilizzato nel campo CodiceDestinatario dei documenti XML relativi alle operazioni verso soggetti non stabiliti in Italia. Non rappresenta quindi un codice SDI attribuito al cliente straniero, ma un valore convenzionale previsto dal tracciato elettronico.
L’utilizzo di XXXXXXX deve essere distinto dalla disciplina fiscale dell’operazione. Territorialità IVA, identificazione del cliente, natura dell’operazione e ulteriori dati da inserire nel documento dipendono infatti dalla specifica cessione o prestazione effettuata.
Per queste fattispecie occorre quindi fare riferimento alla disciplina dedicata alla fattura elettronica verso soggetti esteri, senza considerare XXXXXXX come una regola sufficiente per determinare la corretta fatturazione dell’operazione.
Codice Univoco Ufficio per la Pubblica Amministrazione
Nella fatturazione elettronica verso la Pubblica Amministrazione il destinatario viene individuato attraverso il Codice Univoco Ufficio, composto da 6 caratteri. Il codice identifica la specifica unità organizzativa abilitata a ricevere le fatture elettroniche ed è censito nell’Indice delle Pubbliche Amministrazioni.
Il Codice Univoco Ufficio non coincide quindi con il codice destinatario di 7 caratteri utilizzato ordinariamente nei rapporti B2B e B2C. La somiglianza deriva dal fatto che entrambi servono a indirizzare il documento verso il corretto destinatario all’interno del processo di fatturazione elettronica, ma appartengono a discipline e sistemi di identificazione distinti.
Per una fattura destinata a un ente pubblico è necessario individuare il codice riferito all’ufficio competente tramite i dati disponibili nell’IPA e applicare le specifiche regole previste per la FatturaPA, disciplinata dal D.M. 3 aprile 2013, n. 55.
“`htmlDomande frequenti
Il codice SDI è associato alla partita IVA?
Il codice destinatario e la partita IVA hanno funzioni diverse. La partita IVA identifica fiscalmente il soggetto, mentre il codice destinatario individua il canale telematico utilizzato dal Sistema di Interscambio per recapitare la fattura elettronica.
Si può emettere una fattura elettronica senza conoscere il codice destinatario?
Sì. Se il cliente comunica una PEC, nel campo CodiceDestinatario si utilizza 0000000 e si indica la PEC nel campo previsto. Se non viene comunicato alcun indirizzo telematico, 0000000 può essere utilizzato secondo le regole di recapito del Sistema di Interscambio.
Se cambio gestionale devo cambiare anche il codice SDI?
Dipende dal servizio utilizzato. Il nuovo provider può mettere a disposizione un codice destinatario diverso. In questo caso è opportuno aggiornare l’indirizzo telematico registrato presso l’Agenzia delle Entrate e comunicare il nuovo dato ai fornitori.
Il codice destinatario può essere uguale per aziende diverse?
Sì. Il codice destinatario identifica un canale telematico di ricezione e può quindi essere utilizzato da più clienti dello stesso intermediario o provider. La singola fattura viene associata al destinatario anche attraverso i relativi dati fiscali, tra cui la partita IVA o il codice fiscale.
Una fattura con codice 0000000 è valida?
L’utilizzo di 0000000 non rende di per sé invalida la fattura. È un valore convenzionale previsto in specifiche modalità di recapito, ad esempio quando viene utilizzata una PEC o non è stato comunicato un normale codice destinatario di 7 caratteri.
Se la fattura non arriva nel gestionale deve essere emessa di nuovo?
Non necessariamente. Occorre prima verificare l’esito restituito dal Sistema di Interscambio. Una fattura può aver superato i controlli ma non essere stata recapitata al canale previsto; questa situazione è diversa dallo scarto del file da parte del SdI.
