
Mutuo cointestato in separazione: chi paga, accollo, detrazione interessi e tassazione della plusvalenza in caso di vendita. Guida 2026
La separazione non scioglie il mutuo cointestato: resta la responsabilità solidale verso la banca. Le soluzioni pratiche, dall’accollo alla vendita, hanno effetti fiscali distinti su detrazione degli interessi e plusvalenza. L’Agenzia delle Entrate ha chiarito nel 2025 il trattamento della quota ricevuta in separazione.
La separazione o il divorzio non sciolgono automaticamente il mutuo cointestato: la banca continua a considerare entrambi gli ex coniugi debitori solidali, a prescindere dagli accordi presi tra le parti. Questo significa che l’istituto di credito può richiedere l’intero importo del debito residuo a uno solo dei due, il quale potrà poi rivalersi sull’altro secondo la propria quota.
Le soluzioni pratiche per gestire questa situazione sono diverse: si va dal semplice proseguimento dei pagamenti condivisi, all’accollo del mutuo (interno o esterno), fino alla vendita dell’immobile, alla surroga o alla rinegoziazione delle condizioni con la banca. Ognuna di queste strade produce effetti fiscali specifici che devono essere valutati insieme agli aspetti civilistici: la scelta incide sulla spettanza della detrazione degli interessi passivi e può generare una plusvalenza imponibile se la casa viene venduta dopo che uno dei due coniugi ne ha acquisito l’intera proprietà in sede di separazione. Comprendere questi effetti prima di firmare l’accordo di separazione evita sorprese fiscali negli anni successivi.
La responsabilità solidale verso la banca
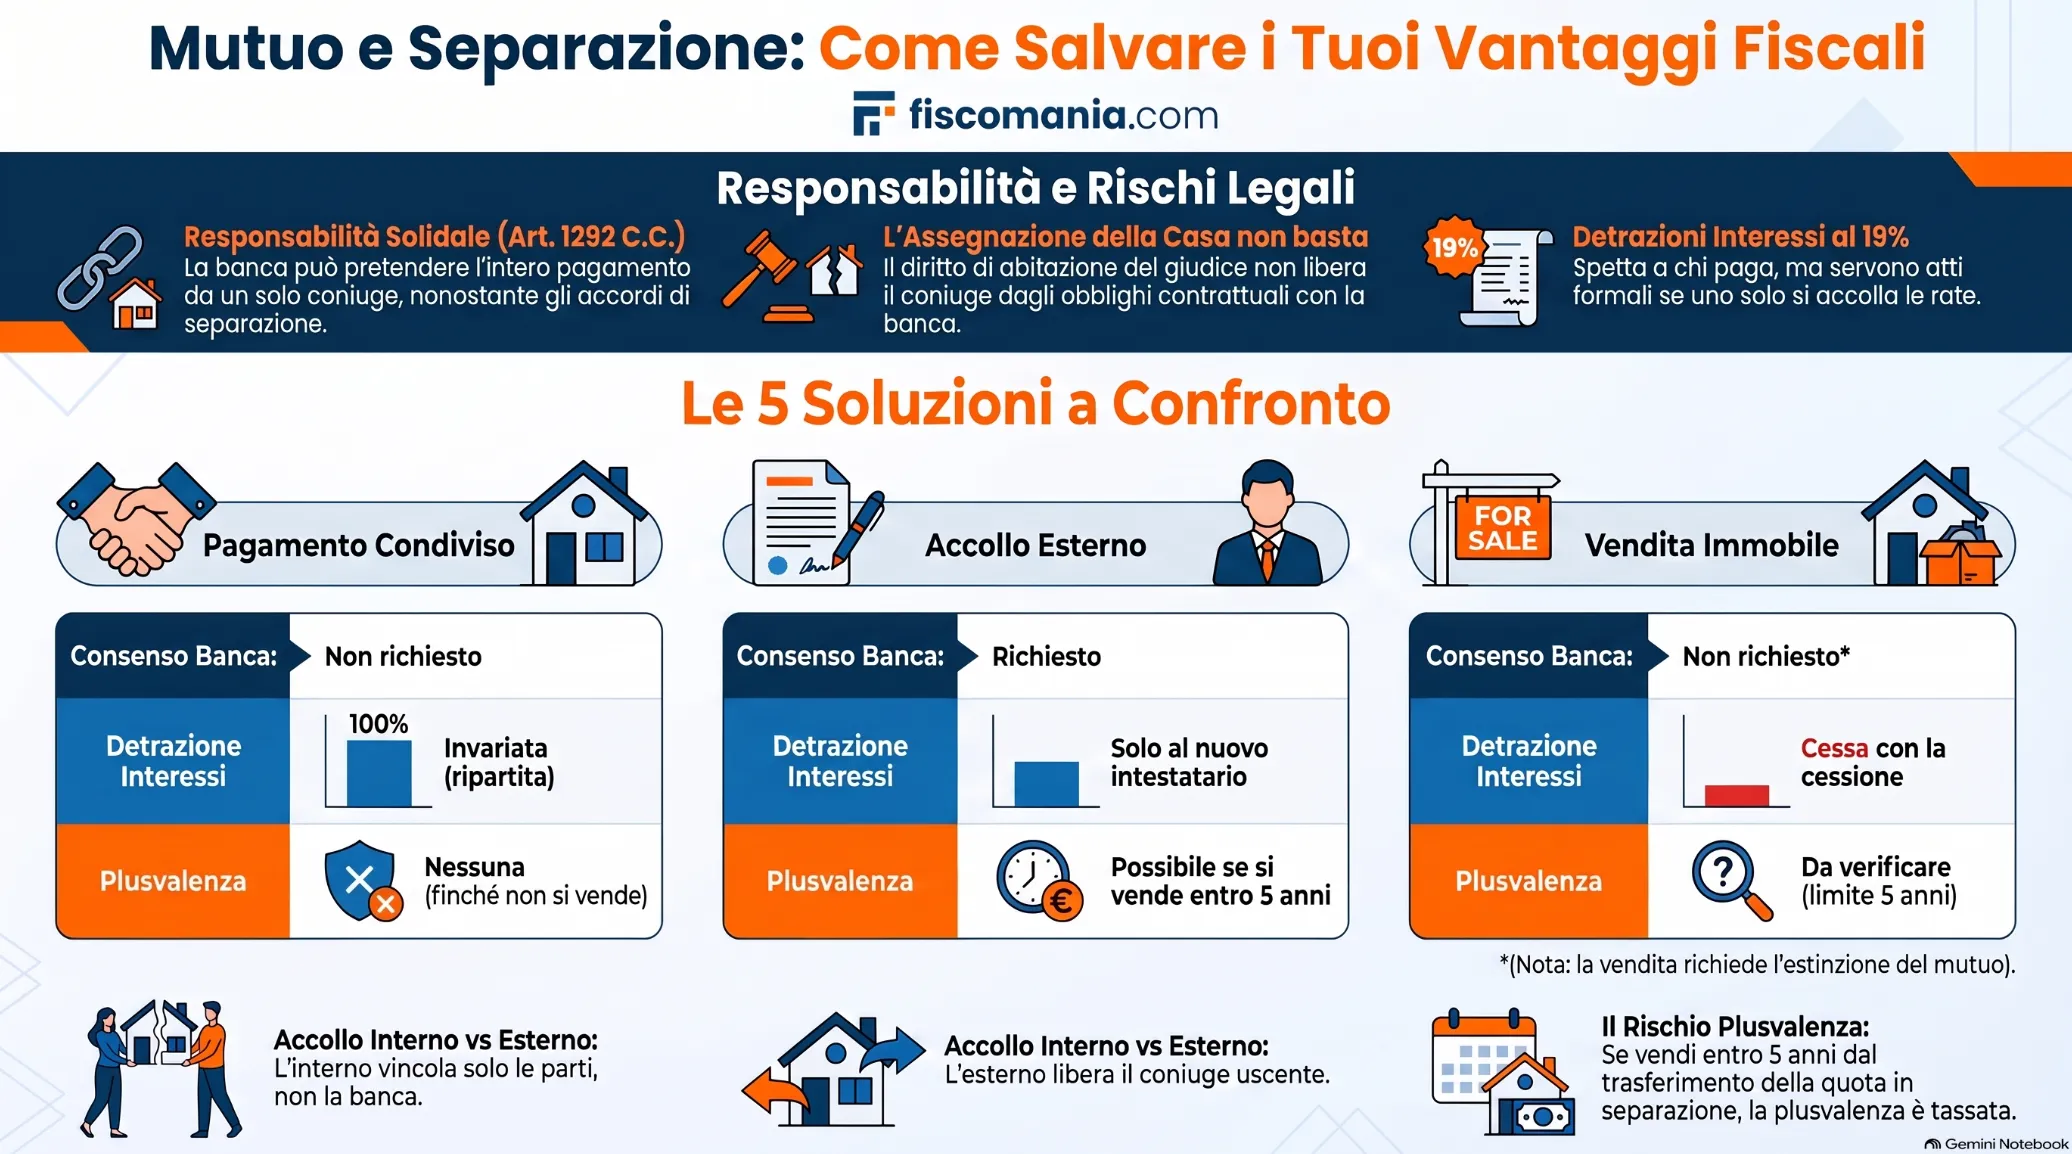
Nel mutuo cointestato tra coniugi si instaura un’obbligazione solidale ai sensi dell’articolo 1292 del Codice civile: entrambi i sottoscrittori rispondono per l’intero debito nei confronti della banca, non solo per la propria quota. La separazione e il divorzio non modificano questo rapporto. L’istituto di credito continua a considerare validi gli obblighi assunti al momento della stipula, indipendentemente da come i coniugi abbiano deciso di ripartire tra loro il pagamento delle rate.
Questo significa che la banca può richiedere l’intero importo del debito residuo a uno solo dei due cointestatari, a prescindere dagli accordi presi in sede di separazione consensuale o giudiziale. Se, ad esempio, l’accordo prevede che sia un solo coniuge a farsi carico delle rate ma questi smette di pagare, la banca può comunque rivolgersi all’altro per l’intero importo. Chi paga oltre la propria quota potrà poi rivalersi sull’ex coniuge, ma solo nei rapporti interni tra le parti: verso l’istituto di credito la responsabilità resta piena e indivisa per ciascuno.
Anche l’assegnazione della casa familiare a uno dei due coniugi, disposta dal giudice a tutela dei figli minori, non incide su questo assetto. Chi ottiene il diritto di abitazione sull’immobile non diventa per questo l’unico responsabile del mutuo: la banca continua a poter agire contro entrambi i cointestatari originari, salvo che sia intervenuta una modifica formale del contratto.
Le soluzioni pratiche a confronto
Non esiste un’unica soluzione valida per tutte le coppie: la scelta dipende dalla capacità economica delle parti, dalla presenza di figli minori e dalla disponibilità della banca a modificare il contratto originario. La tabella seguente confronta le cinque strade più utilizzate nella pratica, mettendo in relazione il requisito operativo con i due effetti fiscali che vengono trattati nel dettaglio più avanti: la detrazione degli interessi passivi e l’eventuale plusvalenza imponibile.
| Soluzione | Consenso della banca | Effetto sulla detrazione | Effetto sulla plusvalenza |
|---|---|---|---|
| Pagamento condiviso delle rate | Non richiesto | Invariata, ripartita tra i coniugi | Nessuno finché non si vende |
| Accollo interno | Non richiesto | Spetta al coniuge che paga, a condizioni specifiche | Nessuno sull’accollo in sé |
| Accollo esterno | Richiesto | Spetta solo al nuovo intestatario | Può generarla se poi si vende entro 5 anni dal trasferimento della quota |
| Vendita dell’immobile | Non richiesto (ma va estinto il mutuo) | Cessa con la cessione | Da verificare in base al quinquennio |
| Surroga o rinegoziazione | Richiesto (nuova banca o stessa banca) | Prosegue secondo le nuove condizioni | Nessuno finché non si vende |
La riga evidenziata segnala il caso più delicato dal punto di vista fiscale: l’accollo esterno, che trasferisce la piena proprietà a un solo coniuge, è anche l’operazione che fa scattare il conteggio del quinquennio ai fini della plusvalenza sulla quota acquisita. Le prossime sezioni approfondiscono ciascuno di questi effetti.
L’accollo del mutuo: interno ed esterno
L’accollo è la soluzione più utilizzata nella pratica quando i coniugi vogliono superare la cointestazione senza vendere l’immobile. Si distingue in due forme, con conseguenze molto diverse sul piano fiscale.
Nell’accollo interno, uno dei due coniugi si impegna a pagare le rate residue nell’ambito degli accordi di separazione, spesso come modalità di adempimento dell’obbligo di mantenimento verso i figli. La banca resta estranea a questo accordo: il contratto di mutuo non cambia, ed entrambi restano cointestatari a tutti gli effetti nei confronti dell’istituto di credito. È un accordo che vincola solo le parti tra loro.
Sul punto è intervenuta la Corte di Cassazione, con sentenza n. 20139 del 3 settembre 2013, secondo cui il giudice può legittimamente imporre a un genitore, come forma di contributo al mantenimento dei figli, il pagamento delle rate del mutuo sulla casa familiare. Questo orientamento rende l’accollo interno una soluzione particolarmente praticabile quando le rate residue costituiscono già una componente riconosciuta delle esigenze economiche della famiglia.
Nell’accollo esterno, invece, la banca partecipa direttamente all’operazione: uno dei coniugi acquisisce anche la quota di proprietà dell’altro e diventa unico intestatario sia dell’immobile sia del mutuo, con modifica formale del contratto. Questa strada richiede il consenso della banca, che valuta autonomamente la capacità reddituale e l’affidabilità creditizia di chi rimane come unico debitore, e può anche negare l’operazione. A differenza dell’accollo interno, qui il coniuge che esce dal contratto si libera davvero della responsabilità solidale verso l’istituto di credito.
La detrazione degli interessi passivi dopo la separazione
La regola generale è che la detrazione del 19% sugli interessi passivi del mutuo prima casa spetta a chi sostiene effettivamente la spesa, non necessariamente in base alla sola intestazione formale del contratto. Per l’inquadramento completo di questa disciplina, comprese le regole di ripartizione tra coniugi cointestatari nella situazione ordinaria, rimandiamo alla guida completa alla detrazione del mutuo prima casa cointestato.
Nel caso specifico dell’accollo interno in sede di separazione, l’Agenzia delle Entrate ha chiarito con la Circolare n. 20/E del 13 maggio 2011 che il coniuge che diventa proprietario esclusivo dell’immobile e si accolla le rate residue può detrarre l’intero importo degli interessi passivi, anche se il contratto di mutuo non viene formalmente modificato. La detrazione spetta però solo a due condizioni cumulative:
- l’accollo deve risultare da un atto pubblico, ad esempio l’atto di trasferimento della quota di proprietà, oppure da una scrittura privata autenticata;
- le quietanze di pagamento degli interessi devono essere integrate da un’attestazione che l’intero onere, comprensivo della quota che sarebbe spettata all’ex coniuge, è stato sostenuto dal coniuge che ora è proprietario.
Senza questi due elementi documentali, il rischio concreto è che l’Agenzia delle Entrate contesti la detrazione sulla quota eccedente la propria, anche a fronte di un pagamento effettivamente sostenuto per intero. È un aspetto spesso trascurato nella redazione degli accordi di separazione, che si concentrano sugli aspetti patrimoniali e di mantenimento senza formalizzare correttamente il profilo fiscale.
Le novità 2025-2026 sul tetto alle detrazioni
Dal periodo d’imposta 2025, la Legge di Bilancio 2025 (Legge n. 207/2024, art. 1, comma 10) ha introdotto nel TUIR il nuovo articolo 16-ter, che pone un tetto complessivo alle detrazioni per i contribuenti con reddito complessivo superiore a 75.000 euro. Il meccanismo, chiarito nella Circolare dell’Agenzia delle Entrate n. 6/E del 29 maggio 2025, non elimina le singole detrazioni ma le fa confluire in un plafond unico, calcolato in base al reddito e al numero di figli a carico.
Chi si trova a gestire un mutuo cointestato in separazione può però restare tranquillo su un punto specifico: la norma esclude espressamente dal nuovo tetto gli interessi passivi sui mutui ipotecari per l’abitazione principale contratti fino al 31 dicembre 2024. Poiché la maggior parte dei mutui coinvolti in una separazione sono stati accesi anni prima, questa esclusione riguarda la generalità dei casi concreti: la detrazione resta piena e calcolata secondo le regole ordinarie, senza alcun assorbimento nel plafond, anche per i contribuenti con redditi elevati.
Il tetto dell’articolo 16-ter si applica invece ai mutui stipulati dal 2025 in avanti. Chi, dopo la separazione, dovesse accendere un nuovo mutuo per acquistare un’altra abitazione principale rientra pertanto nel nuovo meccanismo se il proprio reddito complessivo supera la soglia dei 75.000 euro.
La vendita dell’immobile e la plusvalenza fiscale
Vendere l’immobile e dividere il ricavato è spesso la soluzione più netta, ma è anche quella con le implicazioni fiscali meno conosciute. Se sul mutuo residuo c’è ancora un finanziamento in corso, la meccanica operativa della vendita, inclusa l’estinzione contestuale del debito tramite il notaio, è descritta nella guida come vendere una casa con un mutuo ancora in corso.
Il profilo fiscale, invece, richiede un’attenzione specifica quando uno dei due coniugi ha ricevuto in sede di separazione la quota di proprietà dell’altro, per poi decidere di vendere l’intero immobile a distanza di tempo. La disciplina generale della plusvalenza da cessione di immobili, con le regole del quinquennio e i casi di esenzione, è illustrata nella guida alla plusvalenza da cessione di immobili. Il caso della quota acquisita in separazione presenta però una particolarità che vale la pena approfondire.
Con la Risposta a interpello n. 153/2025, l’Agenzia delle Entrate ha chiarito che il trasferimento della quota di proprietà tra coniugi in sede di separazione, anche se avviene senza il pagamento di una somma di denaro, è qualificato come trasferimento a titolo oneroso. La ragione è che quella cessione trova la sua causa nello scambio con la rinuncia dell’altro coniuge ad altre pretese patrimoniali. Questa qualificazione ha una conseguenza diretta: fa scattare, sulla quota ricevuta, il conteggio del quinquennio previsto dall’articolo 67, comma 1, lettera b), del TUIR per la tassazione delle plusvalenze.
In pratica, se l’immobile viene poi venduto entro cinque anni dal trasferimento della quota in separazione, la plusvalenza è imponibile limitatamente a quella quota, mentre la parte già posseduta da prima resta indenne, perché il suo quinquennio era già decorso. Il calcolo, secondo l’articolo 68 del TUIR, si ottiene come differenza tra la metà del prezzo di vendita dell’intero immobile e il valore attribuito alla quota ricevuta in separazione, aumentato degli eventuali costi inerenti.
Un esempio aiuta a fissare il meccanismo: un coniuge possiede il 50% dell’immobile dal 2003 e riceve l’altro 50% nel 2023, con un valore di atto di 30.000 euro. Se nel 2025 vende l’intero immobile per 200.000 euro, la sua metà del prezzo vale 100.000 euro. La plusvalenza imponibile è quindi 100.000 – 30.000 = 70.000 euro, riferita solo alla quota ricevuta nel 2023. Sulla quota posseduta dal 2003, invece, non emerge alcuna plusvalenza tassabile. Il contribuente può scegliere tra la tassazione ordinaria IRPEF o l’imposta sostitutiva del 26%, versata direttamente tramite il notaio al momento del rogito.
Va infine ricordato un punto che genera spesso confusione: l’esenzione dalle imposte indirette prevista per gli atti di separazione dall’articolo 19 della Legge n. 74/1987 riguarda un piano diverso e non si estende automaticamente alla plusvalenza IRPEF in caso di rivendita successiva.
Surroga e rinegoziazione: alternative alla vendita
Quando né l’accollo né la vendita risultano praticabili, restano altre due strade che non comportano il trasferimento della proprietà. La surroga del mutuo permette di trasferire il finanziamento a un’altra banca, anche modificando il numero dei cointestatari, senza costi per il mutuatario: è un’opzione particolarmente conveniente nei primi anni di vita del mutuo, quando la quota di interessi sul totale della rata è ancora alta, mentre perde interesse quando si è vicini all’estinzione naturale del debito.
In alternativa, o come misura complementare, la rinegoziazione con la banca originaria può portare a una riduzione temporanea delle rate o a un allungamento della durata del finanziamento, alleggerendo il carico per il coniuge che resta a pagare. Chi valuta invece di chiudere del tutto il rapporto con liquidità propria, ad esempio dopo la vendita di altri beni in sede di separazione, può approfondire condizioni e penali nella guida estinzione anticipata del mutuo: come funziona.
IMU e casa familiare assegnata
Il mutuo non è l’unico onere fiscale legato alla casa coniugale: quando il giudice assegna l’abitazione al genitore affidatario dei figli, questo diventa titolare di un diritto di abitazione che comporta anche l’obbligo di versare l’IMU, con l’esenzione ordinaria prevista per l’abitazione principale. La disciplina completa, comprese le posizioni della giurisprudenza e i casi particolari di separazione di fatto, è illustrata nella guida l’IMU spetta al coniuge assegnatario.
Se un ex coniuge si trasferisce all’estero
Non è raro che, dopo la separazione, uno dei due coniugi decida di trasferirsi all’estero mantenendo però la propria quota sull’immobile italiano, magari ancora gravato dal mutuo cointestato. In questo caso entrano in gioco regole fiscali ulteriori legate alla tassazione degli immobili italiani in capo a soggetti non più residenti, comprese le implicazioni IMU e IRPEF specifiche di questa condizione. Il tema è approfondito nella guida tassazione degli immobili in Italia per i residenti all’estero.
I rischi tecnici di un accordo scritto senza verifica fiscale
Gli accordi di separazione vengono spesso redatti concentrandosi sugli aspetti patrimoniali e sul mantenimento dei figli, lasciando in secondo piano le conseguenze fiscali che si manifestano solo anni dopo. Alcuni scenari ricorrenti aiutano a capire dove nasce il problema.
Un accollo interno viene concordato verbalmente tra le parti, senza che il trasferimento risulti da un atto pubblico o da una scrittura privata autenticata. Il coniuge che paga per intero le rate si vede poi contestare in sede di controllo la detrazione sulla quota che sarebbe spettata all’altro, perché mancano sia la formalizzazione richiesta sia le quietanze integrate dall’attestazione necessaria.
Una coppia trasferisce la quota di proprietà in sede di separazione senza considerare che quell’operazione, pur priva di un pagamento in denaro, fa comunque decorrere un nuovo quinquennio ai fini della plusvalenza. Quando l’immobile viene venduto due o tre anni dopo per esigenze economiche sopravvenute, la plusvalenza tassabile arriva come una sorpresa non preventivata in fase di accordo.
Un genitore affidatario continua a considerare l’ex casa coniugale come “seconda casa” nella propria dichiarazione dei redditi, ignorando che l’assegnazione giudiziale gli attribuisce un diritto di abitazione che sposta su di lui, e non più sul proprietario formale, l’obbligo di versamento dell’IMU e la relativa esenzione come abitazione principale.
Un coniuge che si trasferisce stabilmente all’estero mantiene l’immobile italiano gravato da mutuo senza verificare come cambia il proprio inquadramento fiscale una volta diventato non residente, scoprendo solo in un secondo momento che le regole applicabili non sono più quelle valide per chi vive in Italia.
In tutti questi casi, il nodo comune è la distanza temporale tra il momento in cui l’accordo viene firmato e il momento in cui l’effetto fiscale si manifesta: una verifica preventiva con un professionista, contestuale alla redazione dell’accordo di separazione, permette di anticipare questi effetti invece di subirli.
Domande frequenti
La banca può chiedere l’intero mutuo a un solo coniuge dopo la separazione?
Sì. Il mutuo cointestato resta un’obbligazione solidale: la banca può richiedere l’intero debito residuo a uno solo dei due cointestatari, indipendentemente dagli accordi di separazione. Chi paga oltre la propria quota può poi rivalersi sull’ex coniuge, ma solo nei rapporti interni tra le parti.
L’accollo interno del mutuo deve essere comunicato alla banca?
No, l’accollo interno è un accordo che vincola solo i coniugi tra loro e non richiede il coinvolgimento della banca. Per poter detrarre gli interessi passivi, però, l’accollo deve risultare da un atto pubblico o da una scrittura privata autenticata, con quietanze che attestino il pagamento dell’intero onere.
Il nuovo limite alle detrazioni del 2025 riduce la detrazione sul mio mutuo?
Nella maggior parte dei casi no. L’articolo 16-ter del TUIR, in vigore dal 2025, esclude espressamente gli interessi sui mutui per l’abitazione principale contratti fino al 31 dicembre 2024. Il nuovo tetto riguarda solo i mutui stipulati dal 2025 in avanti, per redditi superiori a 75.000 euro.
Se vendo la casa ricevuta dall’ex coniuge in separazione pago la plusvalenza?
Dipende da quando vendi. Secondo la Risposta a interpello n. 153/2025 dell’Agenzia delle Entrate, il quinquennio ai fini della plusvalenza decorre dalla data in cui hai ricevuto la quota in separazione. Se vendi entro cinque anni da quella data, la plusvalenza sulla quota ricevuta è imponibile; la quota già posseduta in precedenza resta esclusa.
Chi paga l’IMU sulla casa assegnata all’ex coniuge con i figli?
L’IMU spetta al coniuge assegnatario, titolare del diritto di abitazione, e non al proprietario formale dell’immobile. Se la casa non rientra nelle categorie catastali di lusso, l’esenzione per abitazione principale si applica comunque, a prescindere dalla proprietà.
