
Estinzione anticipata del mutuo: quando è dovuta penale, cosa dice l'art. 120-ter TUB e le novità 2026 sul rimborso anticipato finanziamenti.
L’articolo 120-ter del Testo Unico Bancario vieta penali per l’estinzione anticipata dei mutui immobiliari di persone fisiche dal 2007. Il D.Lgs. 212/2025 aggiorna dal 2026 le regole di rimborso per il credito al consumo.
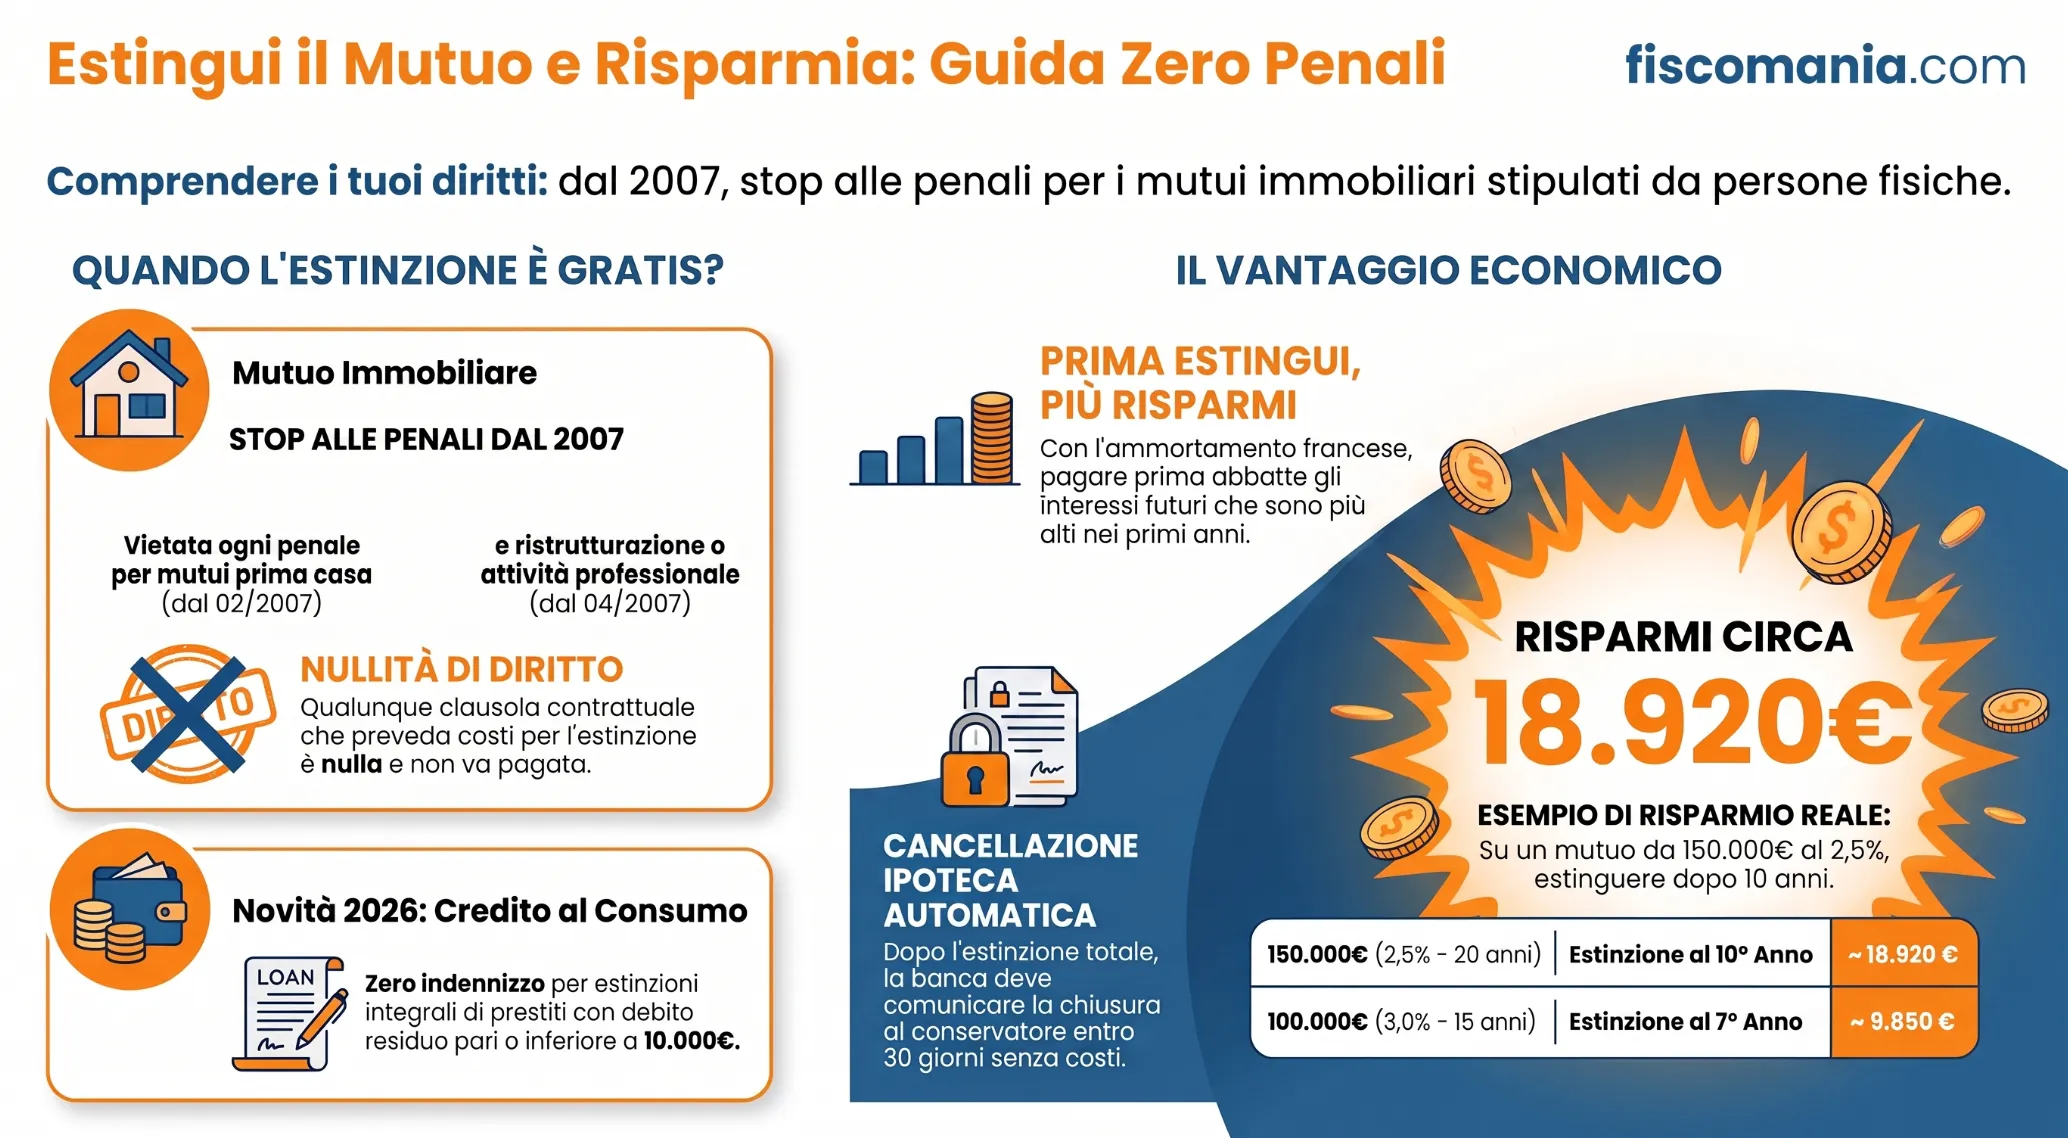
L’estinzione anticipata del mutuo è la restituzione alla banca, prima della scadenza contrattuale, del capitale residuo dovuto, in forma totale o parziale. Per i mutui immobiliari stipulati da persone fisiche per l’acquisto della prima casa dal febbraio 2007, o per la ristrutturazione e l’attività economica-professionale dall’aprile 2007, l‘articolo 120-ter del Testo Unico Bancario vieta qualunque penale o compenso a favore della banca: la clausola che lo prevedesse è nulla di diritto.
Restano ammessi, in casi circoscritti, il compenso omnicomprensivo del mutuo fondiario ex art. 40 TUB e le penali ridotte sui mutui ante-2007. Dal 10 gennaio 2026 il D.Lgs. 212/2025 ha inoltre aggiornato l’art. 125-sexies TUB sul rimborso anticipato dei contratti di credito al consumo, introducendo un indennizzo massimo dell’1% per il finanziatore. Comprendere quale norma si applica al proprio contratto, e quali costi restano dovuti (dietimi di interesse, spese di conteggio), è il primo passo per valutare se e quando l’operazione conviene.
Che cos’è l’estinzione anticipata del mutuo?
L’estinzione anticipata del mutuo è la facoltà del mutuatario di restituire alla banca, prima della scadenza contrattuale, il capitale ancora dovuto. Il debitore hanno facoltà di estinguere anticipatamente, in tutto o in parte, il proprio debito: questa è la formulazione che l’articolo 40 del Testo Unico Bancario riserva al mutuo fondiario, ma il principio ha portata generale per tutti i contratti di mutuo bancario. L’operazione chiude il rapporto di finanziamento in anticipo rispetto al piano di ammortamento originario, con effetti diretti sugli interessi ancora da maturare.
L’operazione deve essere distinta dalla surroga o portabilità del mutuo, che non estingue il debito ma lo trasferisce a un’altra banca a condizioni diverse: chi valuta la surroga come alternativa a costo zero affronta un calcolo di convenienza diverso, perché in quel caso il capitale residuo non viene versato ma semplicemente spostato. L’estinzione, al contrario, comporta l’uscita definitiva dal rapporto con l’istituto originario e, quando è totale, la cancellazione dell’ipoteca a garanzia del finanziamento.
Estinzione anticipata parziale o totale
L’estinzione può essere parziale o totale. Nella forma parziale, il mutuatario versa una somma che riduce il capitale residuo, lasciando invariato il contratto: di norma la banca applica la riduzione mantenendo ferma la durata originaria e diminuendo l’importo delle rate future, ma il mutuatario può chiedere l’opzione inversa, cioè mantenere la rata invariata riducendo la durata residua, se il contratto lo consente. Nella forma totale, il debito viene azzerato e il rapporto si chiude definitivamente, con liberazione dall’ipoteca.
L’effetto economico dipende dal punto del piano di ammortamento in cui interviene il rimborso. Nei piani con metodo francese, la quota di interessi è più alta nelle prime rate e decresce progressivamente: un’estinzione anticipata nei primi anni intercetta interessi non ancora maturati in misura maggiore rispetto a un’estinzione tardiva, quando il capitale residuo è già in gran parte quota capitale. Questo aspetto, che incide direttamente sulla convenienza dell’operazione, viene approfondito nella sezione dedicata al confronto costo-opportunità.
Quando è vietata la penale: l’articolo 120-ter del Testo Unico Bancario
L’articolo 120-ter del Testo Unico Bancario stabilisce la nullità di qualunque patto o clausola, anche posteriore alla conclusione del contratto, con cui si convenga che il mutuatario sia tenuto al pagamento di un compenso, una penale o altra prestazione a favore della banca per l’estinzione anticipata o parziale del mutuo. La norma si applica ai mutui stipulati o accollati a seguito di frazionamento per l’acquisto o la ristrutturazione di unità immobiliari adibite ad abitazione, oppure allo svolgimento della propria attività economica o professionale, quando il mutuatario è una persona fisica. La nullità opera di diritto: non serve un’azione giudiziale per farla valere, e non travolge il resto del contratto, che rimane valido per la parte restante.
L’ambito soggettivo è quindi delimitato con precisione: la tutela riguarda le persone fisiche, non le società o gli enti che abbiano acceso un mutuo per finalità imprenditoriali in forma collettiva. Le stesse disposizioni si applicano anche ai finanziamenti concessi da enti di previdenza obbligatoria ai propri iscritti, secondo quanto previsto dal comma 2 dello stesso articolo.
Decorrenza
Il divieto trova origine nella Legge Bersani, l’articolo 7 del decreto-legge 31 gennaio 2007, n. 7, convertito nella legge 2 aprile 2007, n. 40. La norma originaria si applicava ai mutui per l’acquisto della prima casa dal mese di febbraio 2007, e ai mutui per la ristrutturazione o per l’acquisto di immobili adibiti ad attività economica o professionale dal mese di aprile 2007, coincidente con l’entrata in vigore della legge di conversione.
Il contenuto di quella disposizione è confluito, senza modifiche sostanziali, nell’attuale articolo 120-ter del Testo Unico Bancario, introdotto dal decreto legislativo 13 agosto 2010, n. 141, in vigore dal 19 settembre 2010. Il decreto ha contestualmente abrogato il previgente articolo 7 della Legge Bersani. Per i mutui stipulati dopo quelle date di riferimento, quindi, qualunque penale di estinzione anticipata prevista in contratto è nulla, indipendentemente dalla circostanza che la banca l’abbia effettivamente richiesta o applicata in un conteggio estintivo.
Rapporto con l’art. 40 TUB (mutuo fondiario, compenso omnicomprensivo)
Il quadro normativo si complica per il mutuo fondiario, disciplinato dagli articoli 38 e seguenti del Testo Unico Bancario. L’articolo 40, comma 1, TUB dispone che i debitori hanno facoltà di estinguere anticipatamente, in tutto o in parte, il proprio debito, corrispondendo alla banca esclusivamente un compenso omnicomprensivo per l’estinzione contrattualmente stabilito, con modalità di calcolo fissate secondo i criteri della delibera CICR del 9 febbraio 2000. Quella delibera richiede che il compenso, ove previsto, sia fissato in via esclusiva e omnicomprensiva, con espressa menzione che nessun altro onere può essere addebitato al mutuatario.
Sul rapporto tra le due norme la dottrina non è unanime: l’articolo 120-ter si applica in generale alle attività svolte in Italia da banche e intermediari finanziari, categoria che include necessariamente anche il mutuo fondiario, dato che quest’ultimo può essere concesso solo da banche. Una parte della dottrina ritiene che l’articolo 40 TUB debba considerarsi implicitamente superato dall’articolo 120-ter quando il mutuatario è una persona fisica e ricorrono le finalità abitative o professionali previste da quest’ultimo; altra parte lo considera norma speciale non incompatibile, applicabile in ogni caso al mutuo fondiario. Per il mutuatario, la conseguenza pratica è che un compenso di estinzione previsto in un mutuo fondiario andrebbe verificato caso per caso, non escluso a priori.
Tetti massimi penali sui mutui ante-2007 (Accordo ABI 2007)
Per i mutui stipulati prima delle date di decorrenza della Legge Bersani, restano applicabili le penali previste in contratto, entro i tetti massimi fissati dall’Accordo tra ABI e Associazioni dei consumatori del 2 maggio 2007. La tabella seguente riepiloga i limiti per tipologia di tasso.
| Tipologia di mutuo | Penale massima | Periodo di ammortamento |
|---|---|---|
| Tasso variabile | 0,50% | Prima del terzultimo anno |
| Tasso variabile | 0,20% | Terzultimo anno |
| Tasso variabile | 0% | Ultimi due anni |
| Tasso fisso (dopo il 1° gennaio 2001) | 1,90% | Prima metà dell’ammortamento |
| Tasso fisso (dopo il 1° gennaio 2001) | 1,50% | Seconda metà, escluso terzultimo e ultimi due anni |
| Tasso fisso (dopo il 1° gennaio 2001) | 0,20% | Terzultimo anno |
| Tasso fisso (dopo il 1° gennaio 2001) | 0% | Ultimi due anni |
Per i mutui a tasso fisso stipulati prima del 1° gennaio 2001, e per i mutui a tasso misto con le medesime caratteristiche, l’Accordo rinvia agli stessi parametri previsti per il tasso variabile. È inoltre prevista una clausola di salvaguardia per le penali contrattuali già inferiori ai tetti massimi: nei mutui a tasso variabile e nei mutui a tasso fisso ante-2001 la penale è comunque ridotta dello 0,20%, mentre nei mutui a tasso fisso post-2000 la riduzione è dello 0,25% se la penale contrattuale è pari o superiore all’1,25%, e dello 0,15% se inferiore a questa soglia.
Le novità 2026 sul rimborso anticipato: il D.Lgs. 212/2025
L’articolo 125-sexies del Testo Unico Bancario disciplina il rimborso anticipato nei contratti di credito ai consumatori, un ambito distinto da quello dei mutui immobiliari trattato dall’articolo 120-ter. Il decreto legislativo 31 dicembre 2025, n. 212, in vigore dal 10 gennaio 2026, ha modificato questa disposizione, confermando il diritto del consumatore a rimborsare anticipatamente, in qualsiasi momento e in tutto o in parte, l’importo dovuto al finanziatore, con conseguente riduzione del costo totale del credito per la durata residua del contratto.
La distinzione tra i due ambiti applicativi non è solo terminologica. L’articolo 120-ter riguarda i mutui per l’acquisto o la ristrutturazione di immobili abitativi o destinati all’attività economica-professionale di persone fisiche, e per questi esclude qualunque compenso. L’articolo 125-sexies riguarda invece i contratti di credito al consumo in senso proprio, dove un indennizzo per il finanziatore resta ammesso entro limiti quantitativi precisi, illustrati nel blocco successivo.
Riduzione proporzionale onnicomprensiva dei costi
Il nuovo comma 1-bis dell’articolo 125-sexies TUB precisa che la riduzione del costo totale del credito è proporzionata alla durata residua del contratto e comprende anche i costi indipendenti dalla durata, inclusi quelli relativi ad attività integralmente esaurite al momento della concessione del credito, oltre alle spese addebitate dal finanziatore a favore di terzi. Restano escluse dal calcolo le imposte e le spese applicate da terzi e pagate direttamente dal consumatore, non essendo legate alla durata del contratto.
La disposizione recepisce l’orientamento della Corte di giustizia dell’Unione europea, sentenza dell’11 settembre 2019, causa C-383/18, secondo cui la riduzione proporzionale deve estendersi a tutte le componenti del costo del credito, senza distinguere tra costi correlati alla durata del rapporto e costi legati al momento della stipula. Nello stesso senso si era già espressa la Corte costituzionale con la sentenza 22 dicembre 2022, n. 263, dichiarando l’illegittimità della norma che limitava questo principio ai soli contratti stipulati dopo il 25 luglio 2021. Il risultato pratico è che la distinzione tra costi up front e costi recurring, un tempo determinante per calcolare quanto spettasse al consumatore, risulta oggi superata: la riduzione è onnicomprensiva, con la sola esclusione delle imposte.
Indennizzo massimo per il finanziatore e soglia dei 10.000 euro
In caso di rimborso anticipato, il finanziatore può comunque richiedere un indennizzo equo e oggettivamente giustificato per i costi direttamente connessi all’estinzione, entro limiti quantitativi predeterminati. La tabella seguente riepiloga i tetti massimi e i casi di esclusione previsti dalla norma.
| Condizione | Indennizzo massimo |
|---|---|
| Vita residua del contratto superiore a un anno | 1% dell’importo rimborsato |
| Vita residua del contratto pari o inferiore a un anno | 0,5% dell’importo rimborsato |
| Estinzione integrale di debito residuo ≤ 10.000 euro | Nessun indennizzo dovuto |
In ogni caso, l’indennizzo non può superare l’ammontare degli interessi che il consumatore avrebbe corrisposto per il periodo residuo del contratto. La norma esclude inoltre il diritto all’indennizzo per il rimborso eseguito in esecuzione di un’assicurazione a garanzia del credito, per l’estinzione anticipata di aperture di credito, e per i rimborsi effettuati in periodi privi di un tasso di interesse fisso predeterminato.
Decorrenza e termine di adeguamento intermediari
Il decreto legislativo 212/2025 prevede disposizioni transitorie per un adeguamento graduale. Per i contratti già in essere continuano, in linea generale, ad applicarsi le norme previgenti, ma alcune disposizioni, in particolare quelle relative al rimborso anticipato e agli obblighi informativi, possono trovare immediata applicazione in ragione della loro funzione di tutela del consumatore. Gli intermediari sono tenuti a rivedere contratti, procedure e sistemi informativi entro il termine di pieno allineamento fissato al 20 novembre 2026.
Ai fini pratici per chi ha in corso un finanziamento, resta determinante distinguere la natura del contratto: un mutuo per l’acquisto della prima casa segue il regime dell’articolo 120-ter, senza alcun costo di estinzione per la persona fisica; un prestito personale o un credito finalizzato all’acquisto di beni di consumo segue invece l’articolo 125-sexies, con un indennizzo ammesso entro i tetti appena illustrati.
Verifica: quando è ancora dovuto un compenso per l’estinzione anticipata
Le regole illustrate nelle sezioni precedenti si combinano in base a tre variabili: il tipo di finanziamento, la data di stipula e la natura del soggetto mutuatario. Il percorso seguente aiuta a individuare, caso per caso, se un compenso di estinzione è dovuto e in che misura.
-
Che tipo di finanziamento hai?
- Mutuo per acquisto o ristrutturazione di immobile abitativo, o per attività economica/professionale, e sei una persona fisica → vai al punto 2
- Credito al consumo (prestito personale, finalizzato all’acquisto di beni o servizi) → vai al punto 4
- Mutuo fondiario per finalità diverse da quelle abitative/professionali, o mutuatario non persona fisica (società, ente) → vai al punto 5
-
Quando è stato stipulato il mutuo?
- Dal febbraio 2007 (acquisto prima casa) o dall’aprile 2007 (ristrutturazione/attività economica-professionale) in poi: si applica l’articolo 120-ter TUB. Nessun compenso è dovuto, qualunque clausola contraria è nulla di diritto. Verifica conclusa.
- Prima di quelle date → vai al punto 3
-
Che tasso applica il mutuo pre-2007?
- Tasso variabile, o tasso fisso stipulato prima del 1° gennaio 2001: penale massima 0,50% (0,20% nel terzultimo anno, 0% negli ultimi due), ridotta della clausola di salvaguardia dello 0,20% se il contratto ne prevede già una inferiore.
- Tasso fisso stipulato dopo il 31 dicembre 2000: penale massima 1,90% nella prima metà dell’ammortamento, 1,50% nella seconda metà, 0,20% nel terzultimo anno, 0% negli ultimi due, con clausola di salvaguardia dello 0,25% o dello 0,15% a seconda della penale contrattuale. Verifica i tetti esatti nella tabella della sezione precedente. Verifica conclusa.
-
Qual è il debito residuo e la vita residua del contratto?
- Debito residuo pari o inferiore a 10.000 euro, con estinzione integrale: nessun indennizzo dovuto, indipendentemente dalla vita residua. Verifica conclusa.
- Debito residuo superiore a 10.000 euro, vita residua superiore a un anno: indennizzo massimo 1% dell’importo rimborsato.
- Debito residuo superiore a 10.000 euro, vita residua pari o inferiore a un anno: indennizzo massimo 0,5% dell’importo rimborsato, comunque mai oltre gli interessi residui dovuti. Verifica conclusa.
-
Mutuo fondiario o mutuatario non persona fisica
- Si applica l’articolo 40, comma 1, TUB: è ammesso un compenso omnicomprensivo, purché fissato nel rispetto della delibera CICR del 9 febbraio 2000 e indicato in contratto con la relativa formula di calcolo. La dottrina non è unanime sulla persistente applicabilità di questo regime quando il mutuatario è una persona fisica e ricorrono le finalità dell’articolo 120-ter: in caso di dubbio, è opportuna una verifica specifica sul singolo
Il percorso non sostituisce la lettura del contratto di mutuo o di finanziamento, dove la banca è tenuta a indicare in modo analitico i criteri di calcolo applicabili. Resta comunque un primo orientamento per capire in quale dei regimi normativi illustrati rientra la propria posizione, prima di richiedere il conteggio estintivo alla banca.
Le criticità nella richiesta di estinzione
Le regole sull’estinzione anticipata sono chiare sulla carta, ma nella pratica emergono criticità operative che non dipendono dalla norma in sé, quanto dal modo in cui viene applicata nel singolo conteggio o nella singola richiesta. I quattro scenari seguenti riguardano punti in cui il rischio di un esborso non dovuto, o di un adempimento trascurato, è più concreto.
Penale applicata su un mutuo che rientra nell’articolo 120-ter
Un mutuo per l’acquisto della prima casa, stipulato dopo il febbraio 2007, non può prevedere alcuna penale di estinzione: la clausola che la contemplasse è nulla di diritto. Nella prassi, tuttavia, capita che un conteggio estintivo predisposto dalla banca includa ancora una voce di costo etichettata come “commissione di estinzione” o “compenso contrattuale”, magari ereditata da un modello contrattuale non aggiornato o applicata per errore a un mutuo che invece rientra pienamente nel divieto. La verifica va fatta sul dato oggettivo, cioè data di stipula e finalità del finanziamento, non sulla qualificazione che il conteggio attribuisce alla voce di costo. Se l’importo richiesto eccede il capitale residuo più i soli dietimi maturati, la differenza va contestata prima del versamento.
Confusione tra dietimi e penale nel conteggio estintivo
I dietimi di interesse, cioè gli interessi maturati tra l’ultima rata pagata e la data di effettiva estinzione, sono sempre dovuti, indipendentemente dal regime normativo applicabile: non sono una penale, ma la remunerazione del capitale per i giorni residui. Un conteggio poco trasparente può presentare i dietimi in una voce unica insieme a spese amministrative o a un compenso non dovuto, rendendo difficile distinguere cosa sia legittimamente richiesto da cosa non lo sia. Chiedere alla banca la scomposizione analitica del conteggio, con il tasso applicato e il numero di giorni considerati, resta il modo più diretto per verificare la correttezza dell’importo prima di procedere al versamento.
Cancellazione dell’ipoteca non comunicata nei termini
Dopo l’estinzione totale, la banca è tenuta a rilasciare la quietanza al debitore e a comunicare al conservatore dei registri immobiliari, entro trenta giorni, l’avvenuta estinzione del finanziamento, ai fini della cancellazione automatica dell’ipoteca. Il mutuatario tende a considerare l’operazione conclusa con il versamento del capitale residuo, senza verificare che la cancellazione abbia effettivamente avuto seguito nei registri. Questo aspetto diventa rilevante in particolare quando l’immobile viene messo in vendita a distanza di tempo dall’estinzione: un’ipoteca formalmente non cancellata, pur se il debito è stato saldato, può rallentare l’atto notarile.
Applicazione del regime sbagliato su un mutuo a cavallo delle date di riferimento
Per i mutui stipulati nell’intorno delle date di decorrenza della Legge Bersani, cioè febbraio e aprile 2007, la qualificazione del regime applicabile richiede attenzione alla data esatta di stipula e alla finalità dichiarata in contratto, non solo all’anno. Un mutuo per ristrutturazione stipulato a marzo 2007, ad esempio, precede la decorrenza di aprile 2007 prevista per quella specifica finalità, pur essendo successivo alla soglia di febbraio valida per l’acquisto della prima casa. In questi casi circoscritti, la verifica documentale del contratto è l’unico modo per stabilire con certezza se sia dovuta la penale ridotta prevista dall’Accordo ABI 2007 o se si applichi già il divieto assoluto.
Dietimi, conteggio estintivo e costi residui
Il conteggio estintivo è il documento che la banca rilascia su richiesta del mutuatario, riportando l’importo esatto da versare per chiudere il finanziamento a una data determinata. Indica il capitale residuo, l’eventuale compenso o penale ancora dovuto secondo il regime applicabile al contratto, e i dietimi di interesse maturati fino al giorno dell’effettivo pagamento. Il conteggio vale solo per la data indicata: se il versamento avviene in un giorno diverso, l’importo va rettificato aggiungendo o sottraendo i dietimi relativi ai giorni di scostamento.
Formula di calcolo dei dietimi con esempio numerico
I dietimi si calcolano applicando il tasso annuo (TAN) del mutuo al capitale residuo, per il numero di giorni intercorsi tra l’ultima rata pagata e la data di estinzione, secondo la formula:
capitale residuo × TAN × giorni ÷ 365 (o 360, se il contratto prevede l’anno commerciale)
Si tratta di un calcolo a tasso semplice, non a scalare, applicato esclusivamente al periodo residuo non coperto da una rata già versata.
Un esempio numerico chiarisce l’incidenza pratica: su un capitale residuo di 50.000 euro, con TAN del 3%, e 20 giorni intercorsi dall’ultima rata alla data di estinzione, i dietimi ammontano a 50.000 × 0,03 × 20 ÷ 365, pari a circa 82,19 euro. È una cifra contenuta rispetto al capitale restituito, ma va sommata al capitale residuo indicato nel piano di ammortamento, non confusa con esso: un conteggio che riportasse solo il capitale residuo del piano, senza questa integrazione, risulterebbe sistematicamente inferiore all’importo effettivamente dovuto.
Spese amministrative residue
Oltre ai dietimi, il conteggio può includere spese amministrative di chiusura del rapporto, generalmente di importo contenuto e fisso, dovute indipendentemente dal regime normativo applicabile al mutuo. Queste spese non sono equiparabili a una penale di estinzione: restano dovute anche sui mutui che rientrano nel divieto dell’articolo 120-ter TUB, perché remunerano un’attività amministrativa di chiusura del rapporto, non l’estinzione anticipata in sé. La distinzione ha rilievo pratico quando si confronta l’importo del conteggio con il capitale residuo previsto dal piano di ammortamento: uno scostamento contenuto, riconducibile a dietimi e spese di chiusura, è fisiologico; uno scostamento più ampio richiede la verifica della sua composizione analitica, come indicato nello scenario operativo della sezione precedente.
Come richiedere l’estinzione anticipata alla banca
La richiesta di estinzione anticipata si avvia con una comunicazione formale alla banca che ha erogato il mutuo, in cui il mutuatario manifesta la volontà di estinguere il debito, in tutto o in parte, prima della scadenza naturale del piano di ammortamento. Alla comunicazione deve essere allegata copia del documento di identità e del codice fiscale del richiedente, insieme al modulo di autocertificazione predisposto dalla banca stessa. Per i mutui rientranti nell’Accordo ABI e Associazioni dei consumatori del 2 maggio 2007, è inoltre necessaria una dichiarazione sostitutiva di atto di notorietà, con cui il mutuatario attesta il possesso dei requisiti per l’applicazione delle penali ridotte previste da quell’accordo.
Tempistiche di risposta e rilascio del conteggio
Ricevuta la richiesta, la banca predispone il conteggio estintivo, che indica l’importo esatto da versare alla data concordata, comprensivo di capitale residuo, dietimi di interesse e, se dovuto, il compenso previsto dal regime applicabile al contratto. Il conteggio si inserisce negli obblighi generali di trasparenza e correttezza nei rapporti con la clientela previsti dalle disposizioni di Banca d’Italia in materia di trasparenza delle operazioni e dei servizi bancari e finanziari, senza che sia individuabile, per i mutui ordinari, un termine legale uniforme e specifico di rilascio: il termine di dieci giorni lavorativi talvolta indicato in materia deriva dalla disciplina della cessione del quinto dello stipendio, non dal mutuo, e non è quindi estendibile a quest’ultimo per analogia.
In assenza di un termine legale puntuale, resta comunque un onere della banca rispondere in tempi ragionevoli: l’Arbitro Bancario Finanziario ha qualificato l’omessa o ritardata risposta alla richiesta di estinzione anticipata come un ostacolo illegittimo all’esercizio di un diritto del mutuatario, da valutare comunque alla luce degli eventuali termini specifici indicati nel singolo contratto di mutuo.
Cancellazione dell’ipoteca dopo l’estinzione totale
Effettuato il versamento dell’importo indicato nel conteggio, il rapporto di mutuo si considera estinto. Nell’estinzione totale, la banca è tenuta a rilasciare al debitore la relativa quietanza, che attesta l’avvenuto saldo del debito. Contestualmente, la banca deve comunicare al conservatore dei registri immobiliari, entro trenta giorni dall’estinzione, l’avvenuta chiusura del finanziamento: questa comunicazione attiva la cancellazione automatica dell’ipoteca iscritta a garanzia del mutuo, senza che il debitore debba sostenere alcun onere per l’operazione né avviare un procedimento separato presso la Conservatoria.
Nell’estinzione parziale, la procedura di richiesta è la medesima, ma il contratto di mutuo resta in vigore: la banca aggiorna il piano di ammortamento residuo, riducendo di norma l’importo delle rate future a parità di durata, salvo che il mutuatario chieda espressamente, e il contratto lo consenta, di mantenere la rata invariata riducendo invece la durata residua. In entrambi i casi, conviene verificare con la banca quale opzione sia effettivamente disponibile prima di formalizzare la richiesta, poiché non tutti i contratti prevedono la possibilità di scegliere tra le due modalità di aggiornamento del piano.
Conviene estinguere il mutuo in anticipo?
La convenienza dell’estinzione anticipata dipende in larga parte dal metodo di ammortamento del mutuo e dal momento in cui l’operazione viene effettuata.
Piano di ammortamento alla francese e incidenza interessi/capitale nel tempo
La maggior parte dei mutui italiani segue il piano di ammortamento alla francese, in cui la rata resta costante mentre la sua composizione cambia nel tempo: nelle prime rate la quota di interessi è più alta e la quota di capitale più bassa, mentre negli anni finali del piano il rapporto si inverte. Questo significa che gli interessi complessivi del finanziamento vengono pagati in proporzione maggiore nella prima parte della vita del mutuo, non distribuiti in modo uniforme lungo tutta la sua durata.
Ne consegue che estinguere il mutuo nei primi anni intercetta una quota di interessi futuri più consistente rispetto a un’estinzione effettuata a ridosso della scadenza, quando il capitale residuo è già in gran parte quota capitale e il risparmio di interessi si riduce proporzionalmente.
Un confronto numerico chiarisce l’ordine di grandezza: su un mutuo di 150.000 euro, tasso fisso al 2,5%, durata 20 anni e rata mensile di 795,92 euro, un’estinzione dopo 10 anni di rate pagate (capitale residuo di circa 80.423 euro) consente di risparmiare circa 18.920 euro di interessi non ancora maturati. Su un mutuo più contenuto, di 100.000 euro al 3% e durata 15 anni, un’estinzione dopo 7 anni (capitale residuo di circa 49.871 euro) comporta un risparmio di circa 9.850 euro.
Caratteristiche del mutuo Capitale residuo all’estinzione Interessi risparmiati 150.000 €, tasso fisso 2,5%, durata 20 anni, estinzione dopo 10 anni 80.423 € 18.920 € 100.000 €, tasso fisso 3%, durata 15 anni, estinzione dopo 7 anni 49.871 € 9.850 € Il risparmio è al netto di eventuali dietimi e spese amministrative residue, che vanno sempre aggiunti al capitale residuo secondo quanto illustrato nella sezione dedicata al conteggio estintivo.
Confronto con il rendimento alternativo degli investimenti
La valutazione di convenienza non si esaurisce nel risparmio di interessi: va confrontata con il rendimento alternativo che la stessa somma potrebbe generare se investita anziché destinata all’estinzione. Se il capitale disponibile, impiegato sul mercato a un rendimento netto superiore al tasso residuo del mutuo, produce un ritorno che copre comodamente il costo degli interessi ancora dovuti, mantenere il mutuo attivo e investire la liquidità può risultare più conveniente rispetto all’estinzione anticipata. Questo confronto dipende da due variabili concrete: l’entità del capitale disponibile e il differenziale tra il tasso di interesse del mutuo e il rendimento netto atteso dall’investimento alternativo, tenendo conto del rischio a esso associato. In assenza di un rendimento alternativo certo o quando l’obiettivo primario è azzerare un debito, l’estinzione resta comunque la scelta che elimina con certezza il costo degli interessi futuri, a differenza di un investimento il cui rendimento non è garantito. Per una valutazione che tenga conto della propria situazione debitoria complessiva, può essere utile una valutazione personalizzata del costo-opportunità sul proprio piano di ammortamento.
Domande frequenti
Quali documenti servono per richiedere l’estinzione anticipata di un mutuo?
Servono la comunicazione scritta alla banca con la volontà di estinguere il debito, copia del documento di identità e del codice fiscale, oltre al modulo di autocertificazione predisposto dall’istituto. Per i mutui ante-2007 rientranti nell’Accordo ABI del 2 maggio 2007 è richiesta anche una dichiarazione sostitutiva di atto di notorietà per attestare i requisiti delle penali ridotte.
Entro quanto tempo la banca deve comunicare l’estinzione al conservatore dei registri immobiliari?
Entro trenta giorni dall’avvenuta estinzione totale del mutuo, la banca deve comunicare al conservatore dei registri immobiliari la chiusura del finanziamento, ai fini della cancellazione automatica dell’ipoteca. La banca è inoltre tenuta a rilasciare al debitore la relativa quietanza attestante il saldo del debito.
Il D.Lgs. 212/2025 si applica anche ai mutui per la prima casa?
No. Il decreto legislativo 212/2025 aggiorna l’articolo 125-sexies del Testo Unico Bancario, che disciplina il credito ai consumatori (prestiti personali, finalizzati), non i mutui immobiliari di persone fisiche. Questi ultimi restano soggetti all’articolo 120-ter TUB, che esclude qualunque compenso di estinzione dal 2007.
Un’impresa può beneficiare del divieto di penale previsto dall’articolo 120-ter TUB?
No, l’articolo 120-ter TUB tutela esclusivamente le persone fisiche che stipulano un mutuo per l’acquisto o la ristrutturazione di un immobile abitativo o per la propria attività economica o professionale. Un mutuo fondiario acceso da una società segue invece il regime dell’articolo 40 TUB, che ammette un compenso omnicomprensivo secondo la delibera CICR del 9 febbraio 2000.
Cosa succede se il versamento per l’estinzione avviene in un giorno diverso da quello indicato nel conteggio?
Il conteggio estintivo vale solo per la data indicata dalla banca: se il pagamento avviene in un giorno successivo, l’importo va integrato con i dietimi di interesse relativi ai giorni di scostamento, calcolati sul capitale residuo al tasso annuo del mutuo diviso 365. Un ritardo di pochi giorni comporta quindi un piccolo importo aggiuntivo, non un nuovo conteggio.
L’estinzione anticipata parziale riduce la rata o la durata del mutuo?
Di norma la banca riduce l’importo delle rate future mantenendo invariata la durata residua del piano di ammortamento. Alcuni contratti consentono, su richiesta del mutuatario, l’opzione inversa: mantenere la rata invariata riducendo la durata residua. La possibilità di scegliere tra le due modalità dipende dalle clausole del singolo contratto di mutuo.
Cosa sono i dietimi di interesse nel conteggio estintivo?
Sono gli interessi maturati sul capitale residuo tra la data dell’ultima rata pagata e la data di effettiva estinzione del mutuo, calcolati a tasso semplice secondo la formula capitale residuo per tasso annuo per giorni diviso 365. Sono sempre dovuti, indipendentemente dal regime normativo applicabile, perché remunerano il capitale per i giorni residui, e non vanno confusi con una penale.
La surroga del mutuo è un’alternativa all’estinzione anticipata?
Sono due operazioni diverse: la surroga trasferisce il debito residuo a un’altra banca a costo zero, secondo la Legge Bersani, senza estinguere il rapporto di finanziamento, mentre l’estinzione anticipata chiude definitivamente il debito con la banca originaria. La surroga può essere preferibile quando l’obiettivo è ottenere condizioni migliori, non liberarsi del debito.
- Si applica l’articolo 40, comma 1, TUB: è ammesso un compenso omnicomprensivo, purché fissato nel rispetto della delibera CICR del 9 febbraio 2000 e indicato in contratto con la relativa formula di calcolo. La dottrina non è unanime sulla persistente applicabilità di questo regime quando il mutuatario è una persona fisica e ricorrono le finalità dell’articolo 120-ter: in caso di dubbio, è opportuna una verifica specifica sul singolo
