
Chi vive all'estero e possiede immobili in Italia deve valutare IMU, dichiarazione dei redditi, locazioni, vendita e effetti all'estero
Chi risiede fiscalmente all’estero e possiede un immobile in Italia può avere obblighi tributari in entrambi gli Stati. Il trattamento dipende dall’utilizzo dell’immobile, dalla natura del reddito e dalle disposizioni applicabili nel Paese di residenza.
Il possesso di una casa in Italia dopo il trasferimento all’estero comporta conseguenze fiscali che non si esauriscono nel pagamento dell’IMU. Un immobile lasciato a disposizione, concesso in locazione oppure venduto può determinare obblighi differenti ai fini delle imposte sui redditi e della dichiarazione fiscale italiana. Occorre inoltre considerare che il Paese di residenza potrebbe assoggettare a imposizione il patrimonio immobiliare estero o i redditi che ne derivano, secondo la propria legislazione e le eventuali Convenzioni contro le doppie imposizioni. Un ulteriore elemento da valutare riguarda la possibile rilevanza dell’abitazione italiana nella determinazione della residenza fiscale del proprietario.
Quali imposte deve pagare in Italia chi risiede all’estero?
Chi risiede fiscalmente all’estero continua a essere soggetto alla fiscalità italiana per gli immobili posseduti nel territorio nazionale. Gli obblighi possono riguardare sia il possesso dell’immobile, attraverso l’IMU, sia i redditi che ne derivano, con modalità differenti a seconda che l’abitazione sia lasciata a disposizione, concessa in locazione oppure venduta.
Il principio generale è contenuto negli artt. 3 e 23 del TUIR (D.P.R. n. 917/1986): i soggetti non residenti sono assoggettati all’imposizione italiana sui redditi prodotti nel territorio dello Stato. Tra questi rientrano i redditi fondiari degli immobili situati in Italia, ferme restando le regole che possono escludere o modificare l’imposizione effettiva.
La distinzione è importante perché il trasferimento della residenza fiscale all’estero non comporta automaticamente la cessazione degli obblighi tributari italiani. D’altra parte, la semplice proprietà di un immobile non significa necessariamente dover presentare ogni anno una dichiarazione dei redditi in Italia.
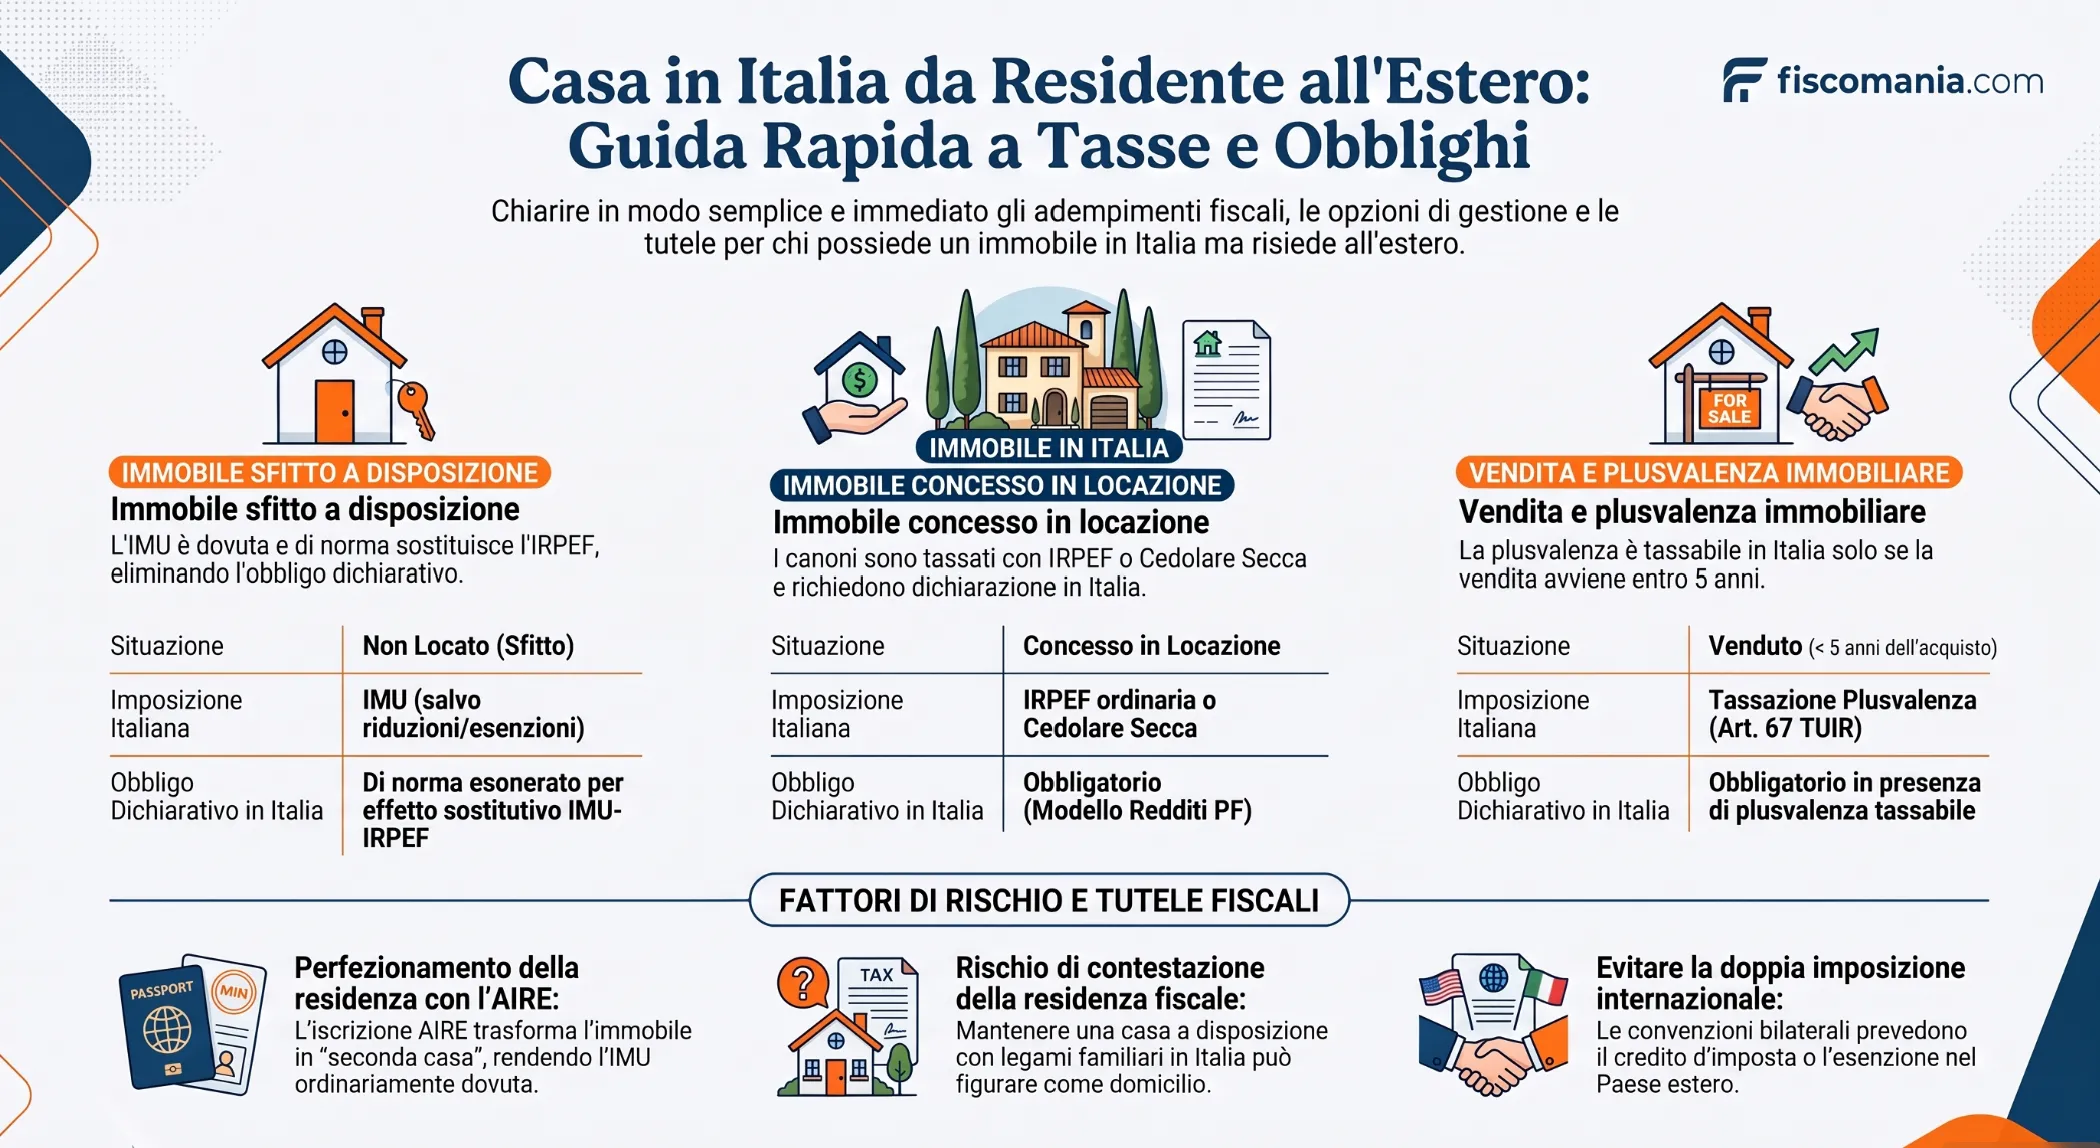
La tabella distingue le principali situazioni che un proprietario non residente può trovarsi a gestire.
| Situazione dell’immobile | Imposizione italiana | Aspetto da valutare |
|---|---|---|
| Immobile non locato | IMU, salvo esenzioni o agevolazioni applicabili. Possibile effetto sostitutivo IMU-IRPEF. | Eventuale obbligo dichiarativo e trattamento del reddito fondiario. |
| Immobile concesso in locazione | IMU e imposizione sui canoni, mediante IRPEF ordinaria o cedolare secca se applicabile. | Dichiarazione italiana e possibile tassazione nel Paese di residenza. |
| Immobile venduto | Eventuale tassazione della plusvalenza, quando ricorrono i presupposti previsti dall’art. 67 del TUIR. | Condizioni di imponibilità e trattamento della vendita nello Stato estero. |
| Immobile mantenuto dopo il trasferimento all’estero | Applicazione delle imposte previste in relazione al possesso e all’utilizzo dell’immobile. | Possibile rilevanza dell’abitazione nella valutazione della residenza fiscale. |
Occorre inoltre distinguere la residenza fiscale dall’iscrizione all’Anagrafe degli Italiani Residenti all’Estero. L’iscrizione AIRE rappresenta un elemento importante della posizione anagrafica, ma non determina da sola il trattamento tributario dei beni immobili posseduti in Italia.
Immobile non locato: IMU e dichiarazione dei redditi
Il proprietario fiscalmente residente all’estero che mantiene un’abitazione in Italia senza concederla in locazione è generalmente tenuto al pagamento dell’IMU. Tuttavia, il possesso dell’immobile non comporta necessariamente anche un obbligo di dichiarazione dei redditi in Italia, grazie al meccanismo di sostituzione dell’IRPEF previsto per i fabbricati non locati.
IMU sull’abitazione lasciata a disposizione
La circostanza che l’immobile fosse utilizzato come abitazione principale prima del trasferimento all’estero non consente, di per sé, di mantenere l’esenzione IMU. Ai sensi dell’art. 1, comma 741, lett. b), della Legge n. 160/2019, il beneficio richiede il rispetto dei presupposti previsti per l’abitazione principale, relativi alla residenza anagrafica e alla dimora abituale.
Pertanto, una casa conservata per i soggiorni temporanei in Italia è normalmente assoggettata all’imposta secondo le aliquote deliberate dal Comune. Per le modalità di determinazione della base imponibile, le scadenze e il versamento è possibile consultare la guida al calcolo dell’IMU.
Una disciplina specifica riguarda determinati pensionati residenti all’estero, titolari di pensione maturata in regime di convenzione internazionale con l’Italia. In presenza delle condizioni previste dall’art. 1, comma 48, della Legge n. 178/2020, può trovare applicazione una riduzione del 50% dell’IMU su un immobile abitativo non locato né concesso in comodato. I requisiti sono approfonditi nella guida alla riduzione IMU per pensionati residenti all’estero.
Effetto sostitutivo IMU-IRPEF e obbligo dichiarativo
Per i fabbricati non locati soggetti a IMU opera, in linea generale, il principio di sostituzione dell’IRPEF e delle relative addizionali sui redditi fondiari, previsto dall’art. 8, comma 1, del D.Lgs. n. 23/2011.
Di conseguenza, il contribuente fiscalmente non residente che possiede esclusivamente un immobile italiano non locato, il cui reddito fondiario è interamente assoggettato all’effetto sostitutivo, può non essere tenuto a presentare la dichiarazione dei redditi italiana, in assenza di ulteriori redditi o circostanze che rendano necessario l’adempimento.
L’applicazione di questo principio richiede tuttavia di considerare alcune eccezioni. Per determinate categorie di immobili esenti da IMU può permanere l’imposizione IRPEF. Inoltre, l’art. 9, comma 9, del D.Lgs. n. 23/2011 prevede la rilevanza ai fini IRPEF del 50% del reddito degli immobili abitativi non locati, assoggettati a IMU, situati nello stesso Comune dell’abitazione principale, quando ricorrono i relativi presupposti.
La verifica dell’obbligo dichiarativo deve quindi essere effettuata considerando la situazione complessiva del proprietario, senza presumere che il pagamento dell’IMU comporti sempre l’esonero dalla dichiarazione italiana.
Immobile locato: tassazione dei canoni e obblighi dichiarativi
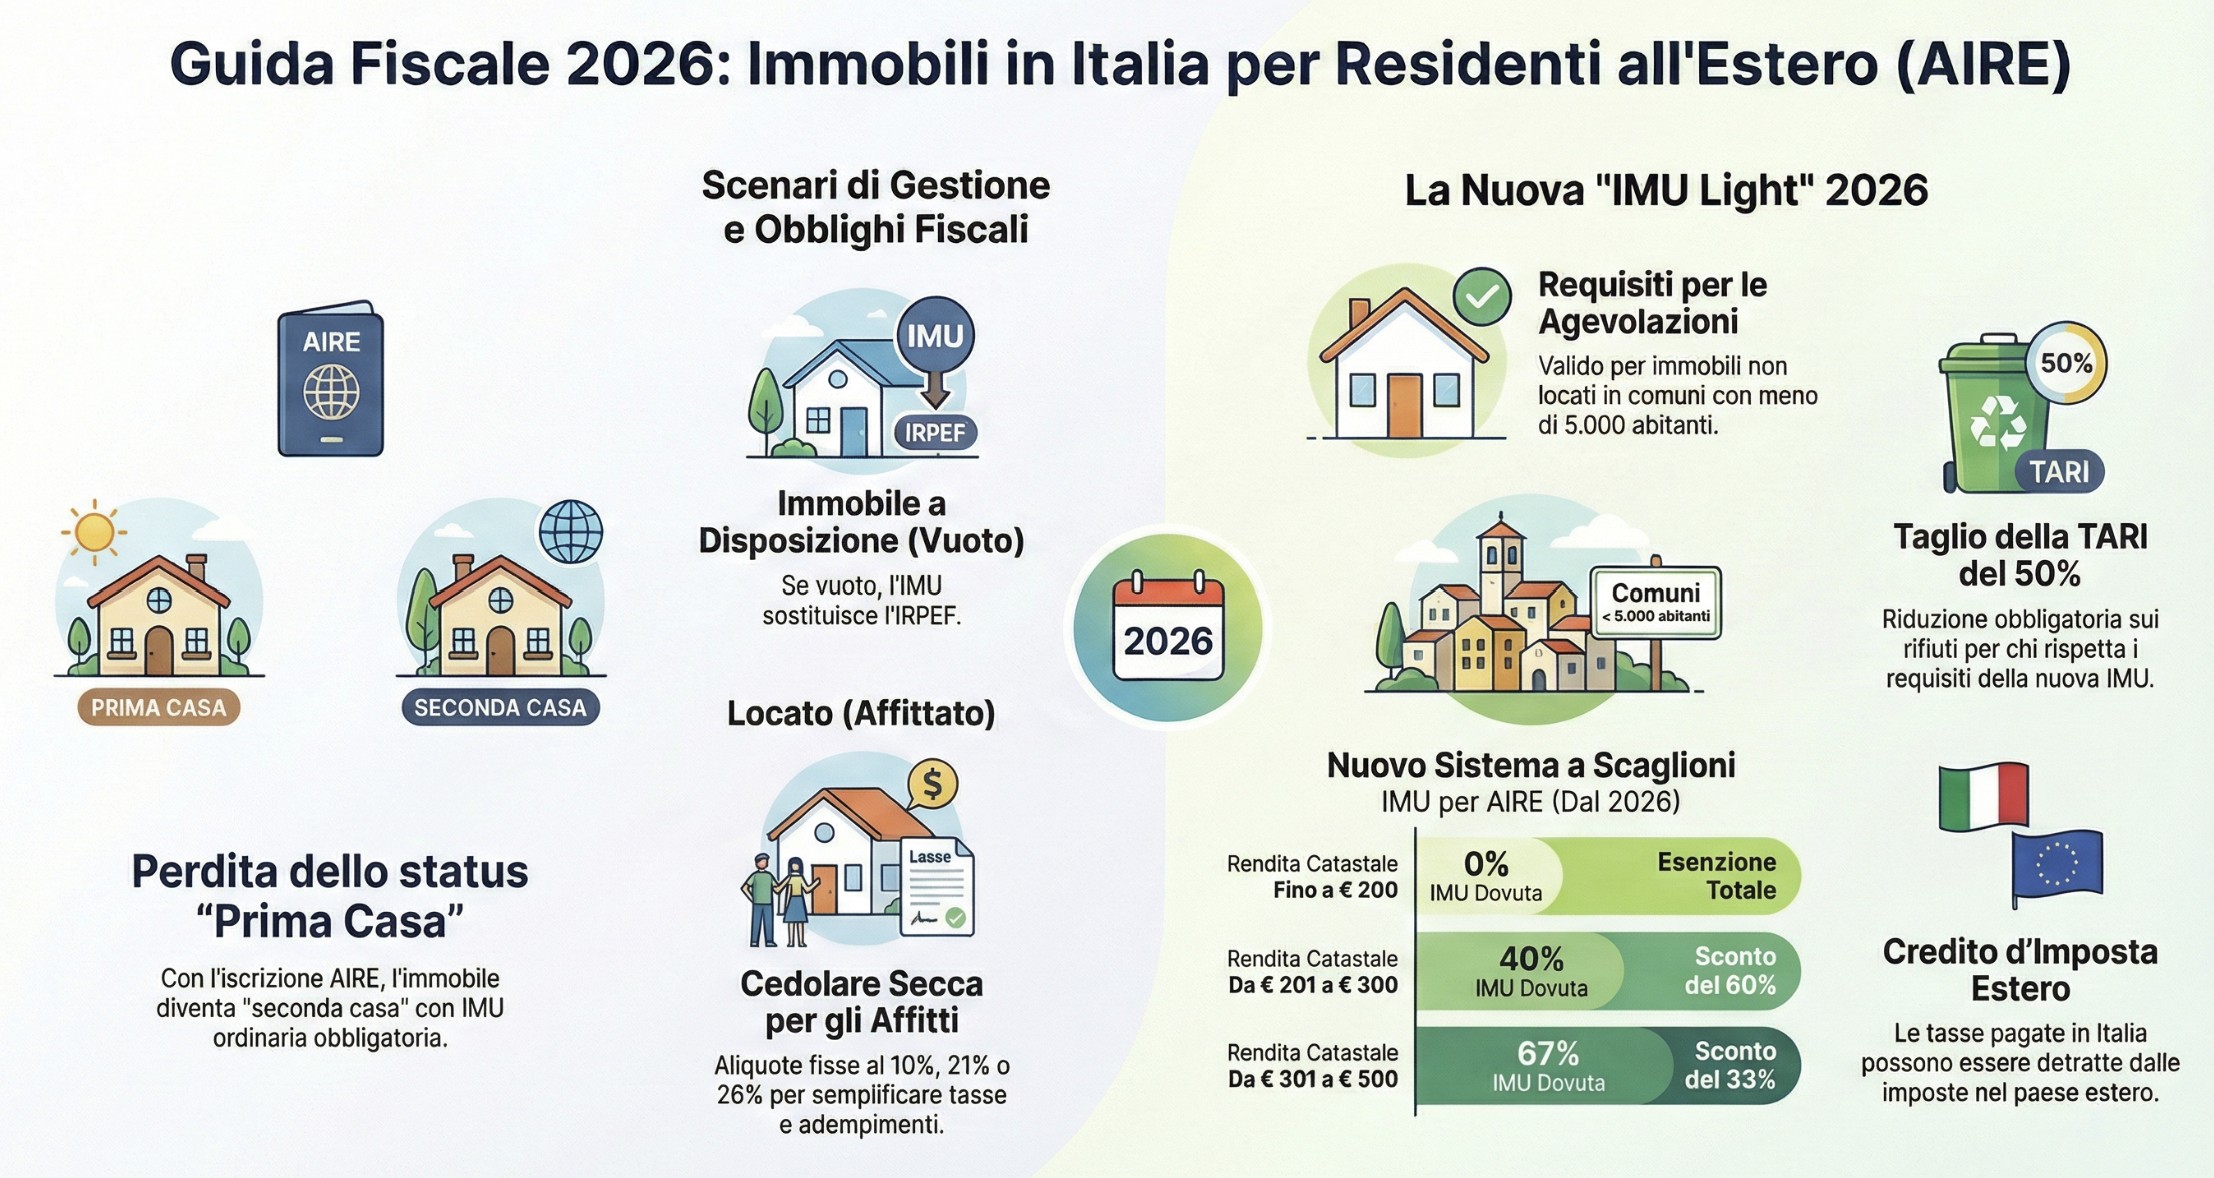
Il proprietario fiscalmente residente all’estero che concede in locazione un immobile situato in Italia è soggetto all’imposizione italiana sui redditi derivanti dall’affitto, ai sensi dell’art. 23 del TUIR. La tassazione può avvenire secondo le regole ordinarie dell’IRPEF oppure, quando ne ricorrono i presupposti, attraverso il regime sostitutivo della cedolare secca.
La residenza estera del locatore non impedisce, di per sé, di scegliere quest’ultimo regime. Occorre però distinguere l’imposizione italiana dalle eventuali conseguenze nel Paese di residenza, che possono incidere sulla convenienza complessiva della scelta fiscale.
IRPEF ordinaria o cedolare secca
Nel regime ordinario, il reddito derivante dalla locazione concorre alla formazione del reddito imponibile italiano secondo le disposizioni dell’art. 37 del TUIR. L’imposta è determinata applicando le aliquote progressive IRPEF, tenendo conto delle regole previste per la determinazione del reddito fondiario.
In alternativa, l’art. 3 del D.Lgs. n. 23/2011 consente alle persone fisiche che locano immobili abitativi al di fuori dell’esercizio di attività d’impresa o professionale di optare per la cedolare secca. Il regime sostituisce l’IRPEF e le relative addizionali sul reddito assoggettato all’imposta sostitutiva, oltre alle imposte di registro e di bollo previste per il contratto.
La scelta richiede una valutazione delle condizioni applicabili alla specifica locazione. Aliquote, requisiti e modalità di esercizio dell’opzione sono approfonditi nella guida alla cedolare secca per proprietari non residenti.
Dichiarazione italiana del reddito da locazione
Il contribuente fiscalmente non residente che percepisce canoni di locazione da un immobile italiano deve, in linea generale, dichiarare tali redditi in Italia, normalmente attraverso il modello Redditi Persone Fisiche, utilizzando il quadro RB per i redditi dei fabbricati.
L’eventuale applicazione della cedolare secca non elimina l’obbligo dichiarativo, ma modifica le modalità di determinazione dell’imposta dovuta.
La presenza di una locazione richiede inoltre di distinguere gli obblighi relativi al contratto da quelli connessi alla dichiarazione e al versamento delle imposte.
Un aspetto spesso sottovalutato riguarda il fatto che la tassazione italiana non esaurisce necessariamente gli obblighi fiscali del proprietario. Il reddito potrebbe dover essere dichiarato anche nello Stato in cui il locatore risiede, secondo la normativa locale e la Convenzione contro le doppie imposizioni applicabile. Questo coordinamento assume particolare importanza nella valutazione della convenienza tra IRPEF ordinaria e cedolare secca.
Come si evita la doppia imposizione sui redditi immobiliari?
Il reddito derivante da un immobile situato in Italia può essere assoggettato a imposizione sia nello Stato in cui si trova il bene sia nel Paese di residenza fiscale del proprietario. Le Convenzioni contro le doppie imposizioni consentono di coordinare la potestà impositiva dei due Stati, ma il metodo applicabile e l’effettivo trattamento del reddito devono essere valutati caso per caso.
Tassazione nello Stato dell’immobile e nello Stato di residenza
L’art. 6 del Modello di Convenzione OCSE riconosce allo Stato in cui è situato l’immobile il diritto di assoggettare a imposizione i redditi che ne derivano, compresi quelli da locazione.
Questo principio non attribuisce necessariamente una potestà impositiva esclusiva all’Italia. Il Paese in cui il proprietario è fiscalmente residente può prevedere, secondo la propria legislazione, l’imposizione dei redditi immobiliari esteri.
Di conseguenza, il pagamento dell’IRPEF o della cedolare secca in Italia non esclude automaticamente ulteriori obblighi dichiarativi o fiscali nello Stato estero.
Convenzioni fiscali e metodi per eliminare la doppia imposizione
Le Convenzioni bilaterali disciplinano anche le modalità attraverso cui viene eliminata o attenuata la doppia imposizione giuridica internazionale.
Gli artt. 23 A e 23 B del Modello OCSE individuano due metodi principali:
- Metodo dell’esenzione: lo Stato di residenza esenta il reddito estero dall’imposizione, eventualmente considerandolo per determinare l’aliquota applicabile ad altri redditi.
- Metodo del credito d’imposta: lo Stato di residenza riconosce, nei limiti e alle condizioni previste, uno scomputo per le imposte sui redditi pagate nell’altro Stato.
La concreta applicazione dipende dalla Convenzione stipulata tra l’Italia e il Paese interessato e dalla normativa interna dello Stato di residenza. Non è quindi corretto presumere che l’imposta italiana venga sempre recuperata integralmente.
Perché il risultato dipende dal Paese estero
Si consideri una persona fiscalmente residente all’estero che percepisce canoni dalla locazione di un appartamento italiano e sceglie, ricorrendone i presupposti, la cedolare secca.
Il reddito viene assoggettato a imposizione in Italia attraverso l’imposta sostitutiva. Nel Paese di residenza occorre però chiarire se lo stesso reddito debba essere dichiarato, come venga determinata la relativa base imponibile e quale trattamento sia riconosciuto all’imposta versata in Italia.
La convenienza della cedolare secca per un proprietario non residente non può quindi essere valutata considerando soltanto l’aliquota italiana. Un regime apparentemente più favorevole in Italia potrebbe produrre un risultato complessivo diverso in funzione delle regole applicabili nello Stato estero.
Anche quando è previsto un credito per le imposte italiane, differenze nelle basi imponibili, nei limiti di scomputo e nella qualificazione dei tributi possono incidere sul carico fiscale effettivo.
Occorre infine distinguere la tassazione dei redditi dalle eventuali imposte patrimoniali e dagli obblighi di comunicazione degli immobili esteri previsti dal Paese di residenza. Questi ultimi richiedono una valutazione autonoma e non vengono necessariamente eliminati attraverso le disposizioni convenzionali relative alle imposte sui redditi.
Vendita di un immobile italiano da parte di un residente estero
La vendita di un immobile situato in Italia da parte di un soggetto fiscalmente residente all’estero può generare una plusvalenza imponibile nel territorio nazionale. La residenza estera del venditore non costituisce, di per sé, una causa di esenzione: occorre verificare le condizioni previste dall’art. 67 del TUIR e il trattamento dell’operazione nel Paese di residenza.
Plusvalenza immobiliare: quando la vendita è imponibile in Italia
L’art. 67, comma 1, lett. b), del TUIR prevede, in linea generale, la tassazione delle plusvalenze realizzate mediante la cessione a titolo oneroso di immobili acquistati o costruiti da non più di cinque anni.
La disposizione esclude, tra l’altro, gli immobili acquisiti per successione e le unità immobiliari urbane adibite ad abitazione principale del cedente o dei suoi familiari per la maggior parte del periodo intercorso tra l’acquisto o la costruzione e la vendita. Per gli immobili ricevuti in donazione, il quinquennio decorre dalla data di acquisto da parte del donante.
Il trasferimento all’estero può assumere rilevanza rispetto alla verifica del requisito dell’abitazione principale. Chi vende la precedente abitazione italiana entro cinque anni dall’acquisto deve valutare per quanto tempo l’immobile sia stato effettivamente destinato a tale utilizzo, considerando anche il periodo successivo all’espatrio.
La regola quinquennale non esaurisce tutte le fattispecie imponibili. L’art. 67, comma 1, lett. b-bis), del TUIR disciplina specificamente determinate cessioni di immobili interessati da interventi Superbonus conclusi da non più di dieci anni, con proprie condizioni ed esclusioni. Un trattamento distinto riguarda inoltre i terreni suscettibili di utilizzazione edificatoria.
Quando la plusvalenza è imponibile, la sua determinazione avviene secondo l’art. 68 del TUIR, considerando il corrispettivo di cessione e il costo fiscalmente riconosciuto dell’immobile, secondo le regole applicabili alla fattispecie.
Possibili conseguenze fiscali nel Paese di residenza
La vendita può assumere rilevanza anche nello Stato in cui il proprietario è fiscalmente residente.
L’art. 13 del Modello di Convenzione OCSE prevede, per gli utili derivanti dall’alienazione di beni immobili, la possibilità di imposizione nello Stato in cui il bene è situato. La disposizione non comporta necessariamente l’esclusione della potestà impositiva dello Stato di residenza.
Occorre quindi distinguere due valutazioni: l’eventuale imponibilità della plusvalenza in Italia e il trattamento fiscale della stessa operazione all’estero.
Anche quando la vendita non determina una plusvalenza tassabile secondo la legislazione italiana, non è possibile presumere che l’operazione sia automaticamente esente nel Paese di residenza. Quest’ultimo potrebbe adottare criteri differenti per individuare il reddito imponibile, determinare il costo fiscale o riconoscere eventuali esenzioni.
Per questo motivo, prima di procedere alla cessione di un immobile italiano, può essere opportuno analizzare le conseguenze tributarie nei due Stati, soprattutto quando l’acquisto, il trasferimento della residenza e la vendita avvengono in periodi d’imposta differenti.
Avere una casa in Italia può incidere sulla residenza fiscale estera?
Il possesso di un immobile in Italia non determina automaticamente la residenza fiscale italiana del proprietario che vive all’estero. Tuttavia, la disponibilità di un’abitazione può assumere rilevanza quando si accompagna ad altri collegamenti personali, familiari o alla presenza abituale nel territorio nazionale. La valutazione deve essere effettuata considerando le circostanze concrete e i criteri previsti dalla normativa applicabile.
Proprietà dell’immobile e collegamenti personali con l’Italia
L’art. 2, comma 2, del TUIR, nella formulazione introdotta dal D.Lgs. n. 209/2023 e applicabile dal periodo d’imposta 2024, individua diversi criteri alternativi per la determinazione della residenza fiscale delle persone fisiche. Tra questi assumono rilevanza la residenza civilistica, il domicilio, definito come il luogo in cui si sviluppano principalmente le relazioni personali e familiari, e la presenza fisica in Italia. I criteri temporali sono valutati per la maggior parte del periodo d’imposta, considerando anche le frazioni di giorno secondo le disposizioni applicabili.
In questo contesto, la proprietà di un’abitazione non costituisce un criterio autonomo di residenza fiscale, ma può rappresentare un elemento da considerare insieme alle modalità di utilizzo dell’immobile e agli altri collegamenti con il territorio italiano.
Si pensi, ad esempio, a due contribuenti trasferiti all’estero che conservano entrambi una casa in Italia. Il primo la utilizza occasionalmente durante le vacanze, mentre il secondo vi soggiorna frequentemente e mantiene in Italia il proprio nucleo familiare.
Pur essendo proprietari di immobili con caratteristiche analoghe, le due situazioni possono presentare profili di rischio fiscale differenti. Non è quindi la semplice titolarità del bene a determinare la conclusione, quanto il complesso delle circostanze che caratterizzano la posizione personale.
Disponibilità dell’abitazione e Convenzioni contro le doppie imposizioni
La disponibilità di un’abitazione può assumere un significato specifico anche nell’applicazione delle Convenzioni contro le doppie imposizioni.
Quando una persona risulta fiscalmente residente in entrambi gli Stati secondo le rispettive legislazioni interne, l’art. 4 del Modello OCSE prevede criteri convenzionali per risolvere il conflitto di residenza, a partire dalla disponibilità di un’abitazione permanente (permanent home).
Se il contribuente dispone di un’abitazione permanente in entrambi gli Stati, occorre passare ai criteri successivi, considerando anzitutto lo Stato con il quale presenta le relazioni personali ed economiche più strette, secondo il criterio del centro degli interessi vitali.
È importante distinguere questi due piani: il domicilio previsto dalla normativa italiana e l’abitazione permanente rilevante ai fini convenzionali non sono criteri equivalenti. Inoltre, la disponibilità di una casa non implica necessariamente che questa costituisca un’abitazione permanente secondo la Convenzione applicabile.
La questione richiede particolare attenzione quando il contribuente mantiene un’abitazione utilizzabile in Italia, continua a soggiornarvi regolarmente oppure conserva nel territorio nazionale collegamenti familiari significativi. In queste situazioni è opportuno valutare separatamente i presupposti della residenza secondo la legislazione interna dei due Stati e gli eventuali criteri convenzionali per risolvere il conflitto.
L’obiettivo non è stabilire se conservare una casa in Italia sia consentito, ma comprendere quale rilevanza possa assumere tale circostanza nella ricostruzione della posizione fiscale complessiva.
Possiedi un immobile in Italia e risiedi all’estero?
Il possesso, la locazione o la vendita di un immobile italiano possono avere conseguenze fiscali in più Stati. Una consulenza permette di analizzare la tua situazione alla luce della normativa italiana, dei collegamenti con il territorio nazionale e delle disposizioni convenzionali applicabili.
Valuta una consulenza in fiscalità internazionale →Domande frequenti
Un iscritto AIRE deve sempre pagare l’IMU sulla casa in Italia?
L’iscrizione AIRE non determina automaticamente un’esenzione dall’IMU. Un’abitazione mantenuta a disposizione in Italia è normalmente soggetta all’imposta, salvo specifiche esenzioni o agevolazioni. Una riduzione è prevista, a determinate condizioni, per alcuni pensionati residenti all’estero.
Chi vive all’estero e possiede una casa sfitta deve presentare la dichiarazione dei redditi in Italia?
Non necessariamente. Se il contribuente è fiscalmente non residente e possiede soltanto un immobile non locato il cui reddito fondiario è interamente soggetto all’effetto sostitutivo IMU-IRPEF, può beneficiare dell’esonero dichiarativo. Occorre comunque valutare eventuali altri redditi italiani e le eccezioni previste dalla normativa.
I canoni di affitto tassati in Italia devono essere dichiarati anche nel Paese estero?
Possono sussistere obblighi dichiarativi anche nello Stato di residenza fiscale del proprietario. La Convenzione contro le doppie imposizioni e la normativa estera determinano il trattamento del reddito e gli eventuali meccanismi per eliminare o attenuare la doppia imposizione. Il pagamento dell’imposta italiana non comporta automaticamente un’esenzione all’estero.
È possibile mantenere un’abitazione in Italia senza perdere la residenza fiscale estera?
Sì, il semplice possesso di un immobile italiano non comporta automaticamente la residenza fiscale in Italia. La disponibilità e l’utilizzo dell’abitazione possono però assumere rilevanza insieme ai collegamenti personali, familiari e alla presenza fisica nel territorio nazionale, anche ai fini delle Convenzioni contro le doppie imposizioni.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): artt. 2 e 3, residenza fiscale e base imponibile; art. 23, applicazione dell’imposta ai non residenti e redditi prodotti in Italia; art. 37, determinazione del reddito dei fabbricati; artt. 67, comma 1, lettere b) e b-bis), e 68, plusvalenze immobiliari e relativa determinazione.
- Legge 27 dicembre 2019, n. 160, art. 1, commi da 739 a 783, disciplina dell’imposta municipale propria (IMU), con particolare riferimento al comma 741, lettera b), per la definizione di abitazione principale.
- Legge 30 dicembre 2020, n. 178, art. 1, comma 48: riduzione IMU per determinate unità immobiliari possedute in Italia da pensionati fiscalmente non residenti.
- D.Lgs. 14 marzo 2011, n. 23: art. 3, disciplina della cedolare secca sulle locazioni abitative; artt. 8, comma 1, e 9, comma 9, disciplina dell’effetto sostitutivo IMU-IRPEF ed eccezioni relative ai redditi degli immobili non locati.
- D.Lgs. 27 dicembre 2023, n. 209, art. 1, modifica dei criteri di residenza fiscale delle persone fisiche di cui all’art. 2 del TUIR; art. 7, comma 1, decorrenza delle disposizioni dal 1° gennaio 2024.
- OCSE, Model Tax Convention on Income and on Capital, versione 2017: art. 4, residenza fiscale e criteri di risoluzione dei conflitti; art. 6, redditi immobiliari; art. 13, utili derivanti dall’alienazione di beni immobili; artt. 23 A e 23 B, metodi per eliminare la doppia imposizione internazionale.
