
Monaco, Andorra, San Marino, Liechtenstein, Gibilterra e Isole del Canale: quali imposte si pagano e quando l’Italia riconosce la residenza.
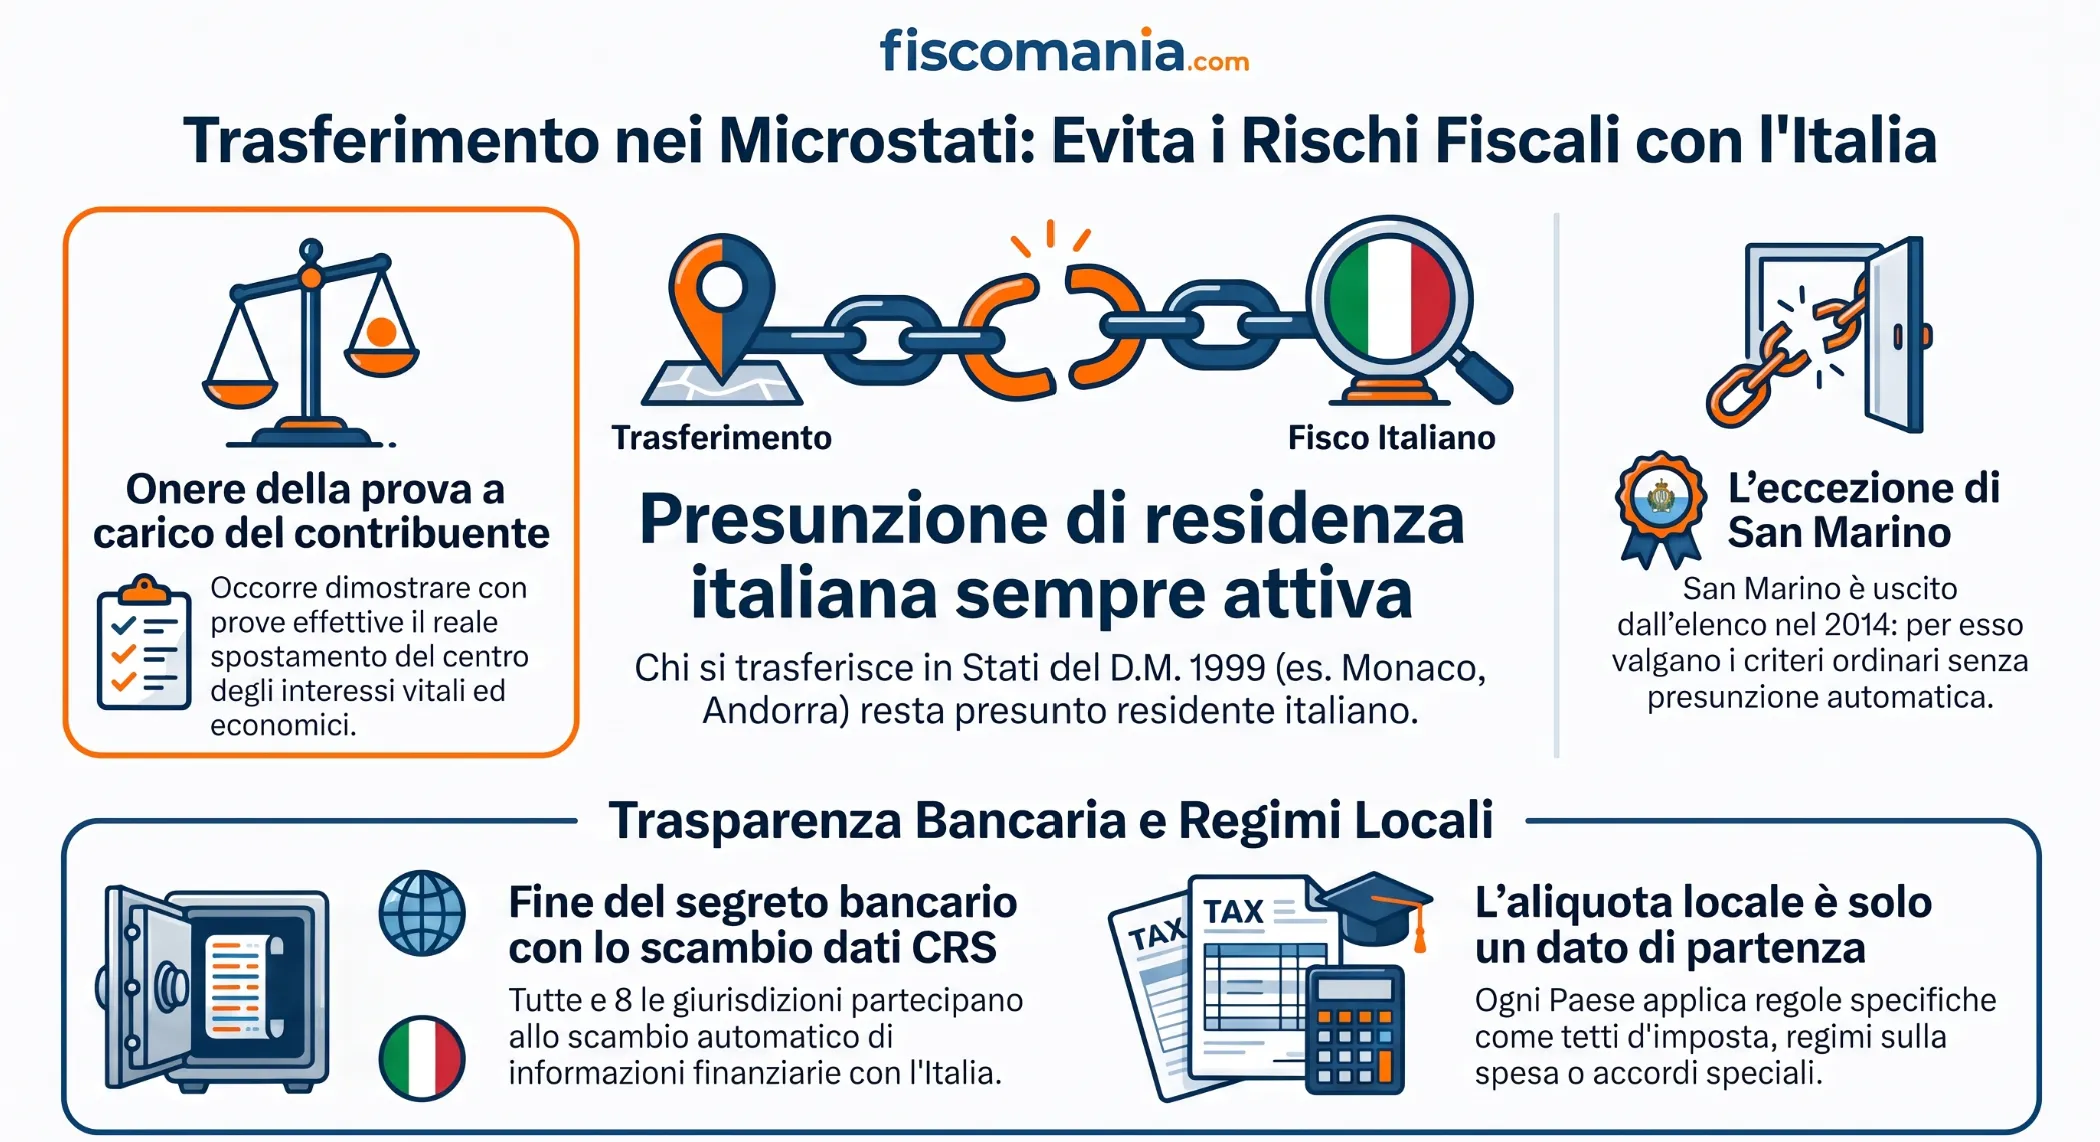
Per un cittadino italiano che si cancella dall’anagrafe, il trasferimento in uno dei microstati europei inclusi nel D.M. 4 maggio 1999 (tra cui Monaco, Andorra e Liechtenstein) non basta: la residenza italiana resta presunta, salvo prova contraria. San Marino non è più in elenco.
L’art. 2, comma 2-bis, del TUIR considera residenti in Italia, salvo prova contraria, i cittadini italiani cancellati dall’anagrafe che si trasferiscono in uno Stato o territorio a regime fiscale privilegiato individuato dal decreto del Ministro delle finanze 4 maggio 1999. Tra gli Stati europei di piccole dimensioni l’elenco comprende Monaco, Andorra, Liechtenstein, Gibilterra, Jersey, Guernsey, Alderney, Sark e l’Isola di Man. San Marino ne è uscito con il decreto 12 febbraio 2014. La riforma della residenza in vigore dal 1° gennaio 2024 non ha modificato questa presunzione. Prima dell’aliquota, quindi, conviene valutare se la presunzione opera, quali strumenti legano quel Paese all’Italia e quali prove consentono di superarla.
Microstati, territori dipendenti e casi limite
I microstati europei in senso stretto sono cinque Stati sovrani: Andorra, Liechtenstein, Monaco, San Marino e Città del Vaticano. Gibilterra, Jersey, Guernsey e l’Isola di Man non lo sono, perché sono territori dipendenti, ma compaiono nello stesso elenco ministeriale.
Il punto di contatto è il decreto del Ministro delle finanze 4 maggio 1999. Tra i microstati vi figurano Andorra, Liechtenstein e Monaco; tra i territori dipendenti, oltre a quelli citati, Alderney e Sark. Non vi compaiono né San Marino né il Vaticano. Quale elenco consultare nei diversi casi dipende dalla disciplina applicabile, come spiega la guida sui Paesi Black List.
Due realtà vicine ai microstati restano fuori da questo confronto. Campione d’Italia è un comune italiano situato in territorio svizzero, con un proprio regime fiscale speciale. Il Vaticano ha invece rapporti fiscali con l’Italia che riguardano IVA, monitoraggio fiscale e previdenza, approfonditi nella guida sui rapporti fiscali Italia-Vaticano.
Confronto tra le giurisdizioni: imposte, strumenti con l’Italia ed elenco ministeriale
Monaco, Liechtenstein, San Marino, Andorra, Gibilterra, Jersey, Guernsey e Isola di Man si collocano su tre piani: l’imposta sul reddito delle persone fisiche, lo strumento che le lega all’Italia e la presenza nell’elenco del decreto 4 maggio 1999. Sette compaiono nell’elenco, San Marino no.
La tabella ordina i tre dati per ciascuna giurisdizione, con il riferimento normativo nella riga.
| Giurisdizione | Imposta sul reddito delle persone fisiche | Strumento con l’Italia | Elenco DM 4.5.1999 |
|---|---|---|---|
| Monaco | Non prevista per i domiciliati; i cittadini francesi restano tassati in Francia (Convenzione franco-monegasca 1963, art. 7) | Accordo 2.3.2015 (L. 231/2016), in vigore dal 4.2.2017; l’art. 12 riguarda la doppia residenza | Sì |
| Liechtenstein | Imposta statale progressiva fino all’8% (SteG, art. 19), più supplemento comunale del 150%-250% (art. 75) | Accordo di scambio di informazioni 26.2.2015 (L. 210/2016) | Sì |
| San Marino | Imposta generale sui redditi (IGR) progressiva, dal periodo d’imposta 2026 | Convenzione contro le doppie imposizioni (L. 88/2013), in vigore dal 3.10.2013 | No (escluso con DM 12.2.2014) |
| Andorra | IRPF (Llei 5/2014): primi 24.000 euro esenti, aliquota massima 10% | Accordo di scambio di informazioni 22.9.2015 (L. 190/2016), in vigore dall’8.6.2017 | Sì |
| Gibilterra | Imposta su base prevalentemente territoriale; due sistemi alternativi, fino al 28% (Gross Income Based) o al 39% (Allowance Based) | Accordo di scambio di informazioni 2.10.2012 (L. 187/2014) | Sì |
| Jersey | Aliquota massima del 20%, con calcolo marginale al 26% per i redditi bassi | Accordo di scambio di informazioni 13.3.2012 (L. 158/2014) | Sì |
| Guernsey | Aliquota unica del 20% | Accordo di scambio di informazioni 5.9.2012 (L. 16/2015) | Sì |
| Isola di Man | 10% e 21% (anno 2026/27), con possibilità di tax cap | Accordo di scambio di informazioni 16.9.2013 (L. 12/2015) | Sì |
L’aliquota indicata è un dato di partenza, non l’esito. In Liechtenstein il carico dipende dal comune, che fissa ogni anno il supplemento entro i limiti di legge; a Gibilterra il contribuente può scegliere tra due sistemi; a Guernsey e nell’Isola di Man si può optare per un tetto all’imposta; a Monaco, per un cittadino francese, l’assenza di imposta non si traduce in esenzione. Le aliquote di Gibilterra e dell’Isola di Man seguono le tabelle pubblicate dalle rispettive amministrazioni e cambiano con le leggi di bilancio annuali.
Lo strumento con l’Italia indica che cosa l’amministrazione italiana può ottenere e a quali condizioni. La Convenzione con San Marino ripartisce la potestà impositiva; l’Accordo con Monaco contiene in più, all’art. 12, norme sulla doppia imposizione e sulla doppia residenza; gli altri accordi riguardano lo scambio di informazioni. L’elenco ministeriale, infine, rileva soltanto per la presunzione di residenza dei cittadini italiani, esaminata nella sezione successiva.
Quando la residenza all’estero regge per l’Italia
La residenza all’estero regge per l’Italia quando il contribuente dimostra di avere nel nuovo Paese il centro dei propri interessi. La presunzione dell’art. 2, comma 2-bis, del TUIR rende questa prova necessaria per i cittadini italiani cancellati dall’anagrafe e trasferiti in uno Stato dell’elenco ministeriale.
La tabella distingue quattro situazioni e indica che cosa cambia sul piano della prova.
| Situazione | Norma applicabile | Effetto sulla prova |
|---|---|---|
| Cittadino italiano cancellato dall’anagrafe e trasferito in uno Stato dell’elenco (per esempio Monaco, Andorra, Liechtenstein) | Art. 2, comma 2-bis, TUIR; DM 4.5.1999 | La residenza in Italia si presume; il contribuente deve provare la residenza effettiva all’estero |
| Cittadino italiano trasferito in uno Stato non compreso nell’elenco (per esempio San Marino) | Art. 2, comma 2, TUIR | Si applicano i criteri ordinari di residenza; la presunzione del comma 2-bis non opera |
| Persona senza cittadinanza italiana trasferita in uno Stato dell’elenco | Art. 2, comma 2, TUIR | La presunzione riguarda i cittadini italiani: si applicano i criteri ordinari |
| Persona residente sia in Italia sia a Monaco | Accordo Italia-Monaco, art. 12, paragrafo 2 | Prevalgono in ordine abitazione permanente, centro degli interessi vitali, soggiorno abituale e nazionalità; da ultimo decidono le autorità |
La prova contraria deve essere effettiva, non formale. La Corte di cassazione ha affermato che spetta al contribuente dimostrare che il centro principale dei propri affari e interessi si trova nello Stato estero, secondo la nozione di residenza e domicilio dell’art. 43 del codice civile (ordinanza 20 luglio 2018, n. 19410, relativa a un contribuente residente a Monaco). Nella sentenza 31 marzo 2015, n. 6501, la stessa Corte ha invece ritenuto raggiunta la prova da un contribuente trasferito in Svizzera, Stato allora compreso nell’elenco, con cittadinanza, residenza e lavoro dipendente stabile in quel Paese. Come costruire il fascicolo è spiegato nella guida sul trasferimento in Paesi a fiscalità privilegiata; per i criteri ordinari di residenza fiscale si rinvia alla guida dedicata.
Un accordo di scambio non toglie lo Stato dall’elenco
L’elenco si modifica soltanto con decreto: San Marino ne è uscito con il decreto 12 febbraio 2014, mentre l’Accordo con Monaco del 2015 non lo ha modificato e il Principato risulta ancora compreso. L’art. 12, paragrafo 2, dell’Accordo risolve la doppia residenza con criteri gerarchici e opera quando la persona è residente di entrambi gli Stati; come si raccordi con la presunzione è approfondito nella scheda sull’Accordo con Monaco e la presunzione di residenza.
Perché la prova è più difficile in un microstato
In un microstato la prova della residenza effettiva è spesso più difficile da costruire per il contribuente. La dimensione ridotta del territorio rende meno agevole documentare sul posto il tempo effettivamente trascorso e i legami di vita, di lavoro e di famiglia che compongono il centro degli interessi. Non è una prova impossibile, come mostra la sentenza del 2015, ma nella pratica è uno degli ostacoli maggiori: la scelta della giurisdizione deve essere quindi valutata anche in base alla possibilità di costruire, prima del trasferimento, una documentazione coerente e verificabile.
Cosa distingue ciascuna giurisdizione
Per ogni giurisdizione c’è un elemento che pesa sull’analisi più dell’aliquota: la cittadinanza francese a Monaco, i criteri di residenza ad Andorra, l’imposta sulla spesa in Liechtenstein, il regime di Gibilterra riservato a chi non vi ha risieduto, i tetti all’imposta nelle isole.
Monaco: i cittadini francesi
Monaco non tassa il reddito dei domiciliati, ma i cittadini francesi che vi trasferiscono il domicilio, o che non provano cinque anni di residenza abituale al 13 ottobre 1962, restano assoggettati all’imposta sul reddito in Francia (Convenzione del 18 maggio 1963, art. 7, paragrafo 1). Requisiti e imposizione monegasca sono nella guida sul trasferimento a Monaco.
Andorra: i due criteri di residenza
La residenza fiscale andorrana si fonda su due criteri alternativi: la permanenza per più di 183 giorni nell’anno solare, oppure la localizzazione ad Andorra del nucleo principale o della base delle attività o degli interessi economici, anche in modo indiretto. Per imposizione e società si rinvia alla guida sulla tassazione di Andorra.
Liechtenstein: l’imposta sulla spesa
Chi si stabilisce in Liechtenstein per la prima volta, o dopo almeno dieci anni di assenza, senza cittadinanza liechtensteinese e senza attività lucrativa nel Paese, vivendo di patrimonio o di redditi esteri, può chiedere di essere tassato sulla spesa anziché con l’imposta ordinaria su patrimonio e reddito. L’imposta è il 25% della spesa (SteG, artt. 30-33); gli immobili situati nel Paese restano soggetti all’imposta sul patrimonio.
Gibilterra: il regime per chi non vi ha risieduto
Il regime degli individui qualificati (Category 2) richiede un’abitazione approvata per uso esclusivo, l’assenza di residenza a Gibilterra nei cinque anni precedenti e un certificato del Finance Centre Director: l’imposta si applica ai soli primi 118.000 sterline di reddito imponibile, con un’imposta minima annua. I rischi italiani di una società a Gibilterra sono trattati nell’articolo sulle società a Gibilterra e i rischi fiscali.
Jersey, Guernsey e Isola di Man: regimi e tetti
Jersey prevede un regime per i residenti ad alto patrimonio (High Value Resident). A Guernsey l’imposta di una persona o di una coppia può essere limitata, su opzione, a 160.000 sterline sul reddito di fonte diversa da Guernsey o a 320.000 sterline sul reddito mondiale, in genere con esclusione dei redditi da immobili locali. L’Isola di Man consente un’opzione analoga per il tetto all’imposta. Per Jersey e Guernsey si rinvia alla guida sulle Isole del Canale.
San Marino: fuori dall’elenco dal 2014
San Marino è uscito dall’elenco ministeriale con il decreto 12 febbraio 2014 ed è legato all’Italia da una Convenzione contro le doppie imposizioni, in vigore dal 3 ottobre 2013. L’imposta generale sui redditi è stata riformata con la legge approvata dal Consiglio Grande e Generale il 5 novembre 2025, con effetto dal periodo d’imposta 2026. Le condizioni per ottenere la residenza sammarinese non rientrano in questo confronto.
Scambio di informazioni e CRS: cosa resta della riservatezza bancaria
Il Common Reporting Standard e gli accordi con l’Italia riducono il peso della riservatezza bancaria nella scelta di un microstato: tutte e otto le giurisdizioni figuravano già, nella versione del decreto 9 maggio 2019, nell’elenco italiano dello scambio automatico di informazioni sui conti finanziari (Allegato C al DM 28 dicembre 2015).
I primi scambi risultano dal 2017 per Gibilterra, Guernsey, Isola di Man, Jersey, Liechtenstein e San Marino, e dal 2018 per Andorra e Monaco. L’elenco è aggiornato ogni anno entro il 15 maggio, da ultimo con il provvedimento del 12 maggio 2026, e va quindi verificato nella versione dell’annualità che interessa; come funziona lo scambio è spiegato nella guida al Common Reporting Standard. Gli accordi con l’Italia si aggiungono: quello con Monaco, per esempio, prevede lo scambio su richiesta anche delle informazioni in possesso di banche e altri intermediari (art. 5, paragrafo 4).
Stai valutando il trasferimento in un microstato europeo?
Imposta sul reddito, strumenti con l’Italia e presunzione di residenza si combinano in modo diverso per ogni giurisdizione. Una valutazione del tuo caso concreto, prima di trasferire la residenza, permette di capire se il trasferimento regge davanti al fisco italiano.
Richiedi una valutazione del caso →Domande frequenti
Quali sono i microstati europei?
I microstati europei in senso stretto sono Andorra, Liechtenstein, Monaco, San Marino e la Città del Vaticano. Gibilterra, Jersey, Guernsey e l’Isola di Man non sono Stati sovrani, ma si confrontano spesso con i microstati perché compaiono nello stesso elenco ministeriale italiano, insieme ad Alderney e Sark.
I microstati europei sono paradisi fiscali per l’Italia?
Per l’Italia «paradiso fiscale» non è una categoria giuridica: contano gli elenchi previsti da ciascuna disciplina. Per i cittadini italiani che si trasferiscono all’estero rileva il decreto 4 maggio 1999, in cui figurano Monaco, Andorra, Liechtenstein, Gibilterra, Jersey, Guernsey e l’Isola di Man, ma non San Marino.
Se mi trasferisco a Monaco o ad Andorra smetto di pagare imposte in Italia?
Non automaticamente. Un cittadino italiano che si cancella dall’anagrafe e si trasferisce in uno Stato dell’elenco, come Monaco o Andorra, è presunto residente in Italia (art. 2, comma 2-bis, TUIR) e deve provare di avere nel nuovo Paese il centro dei propri affari e interessi. In un microstato questa prova è spesso più difficile da documentare. L’aliquota estera, da sola, non decide.
San Marino è nell’elenco degli Stati a fiscalità privilegiata?
No. San Marino è stato eliminato dall’elenco con il decreto 12 febbraio 2014: per i cittadini italiani che vi si trasferiscono la presunzione del comma 2-bis non opera e valgono i criteri ordinari dell’art. 2, comma 2, TUIR. Con San Marino l’Italia ha anche una Convenzione contro le doppie imposizioni, in vigore dal 3 ottobre 2013.
Un accordo di scambio di informazioni fa uscire uno Stato dall’elenco?
No. Uno Stato esce dall’elenco con un decreto ministeriale, come è avvenuto per San Marino nel 2014. L’Accordo con Monaco del 2015 prevede lo scambio di informazioni e, all’art. 12, criteri per la doppia residenza, ma non ha modificato l’elenco: il Principato risulta ancora compreso nel decreto 4 maggio 1999.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 2, commi 2 e 2-bis, come modificato dal D.Lgs. 27 dicembre 2023, n. 209.
- Agenzia delle Entrate, circolare 4 novembre 2024, n. 20/E, sulla residenza fiscale delle persone fisiche.
- Decreto del Ministro delle finanze 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999), art. 1, come modificato.
- Decreto del Ministro dell’economia e delle finanze 12 febbraio 2014 (G.U. n. 45 del 24 febbraio 2014), che elimina San Marino dall’elenco.
- Corte di cassazione, ordinanza 20 luglio 2018, n. 19410, e sentenza 31 marzo 2015, n. 6501.
- Accordo tra Italia e Principato di Monaco sullo scambio di informazioni in materia fiscale, 2 marzo 2015, artt. 5 e 12; legge 1° dicembre 2016, n. 231 (G.U. n. 297 del 21 dicembre 2016), in vigore dal 4 febbraio 2017.
- Convenzione tra Italia e San Marino contro le doppie imposizioni, 21 marzo 2002, e Protocollo di modifica 13 giugno 2012; legge 19 luglio 2013, n. 88 (G.U. n. 177 del 30 luglio 2013), in vigore dal 3 ottobre 2013.
- Accordo tra Italia e Liechtenstein sullo scambio di informazioni in materia fiscale, 26 febbraio 2015; legge 3 novembre 2016, n. 210 (G.U. n. 273 del 22 novembre 2016).
- Accordo tra Italia e Andorra sullo scambio di informazioni in materia fiscale, 22 settembre 2015; legge 3 ottobre 2016, n. 190 (G.U. n. 245 del 19 ottobre 2016), in vigore dall’8 giugno 2017.
- Accordo tra Italia e Gibilterra sullo scambio di informazioni in materia fiscale, 2 ottobre 2012; legge 3 dicembre 2014, n. 187 (G.U. n. 293 del 18 dicembre 2014).
- Accordo tra Italia e Jersey sullo scambio di informazioni in materia fiscale, 13 marzo 2012; legge 17 ottobre 2014, n. 158 (G.U. n. 253 del 30 ottobre 2014).
- Accordo tra Italia e Guernsey sullo scambio di informazioni in materia fiscale, 5 settembre 2012; legge 10 febbraio 2015, n. 16 (G.U. n. 52 del 4 marzo 2015).
- Accordo tra Italia e Isola di Man sullo scambio di informazioni in materia fiscale, 16 settembre 2013; legge 10 febbraio 2015, n. 12 (G.U. n. 50 del 2 marzo 2015).
- Decreto del Ministro dell’economia e delle finanze 28 dicembre 2015, Allegato C, come sostituito dal decreto 9 maggio 2019; art. 4, comma 3-bis, introdotto dal decreto 30 dicembre 2025; provvedimento del 12 maggio 2026 di aggiornamento degli allegati C e D.
- Convenzione tra Francia e Principato di Monaco, 18 maggio 1963, art. 7, paragrafo 1; BOFiP-Impôts, BOI-INT-CVB-MCO-10-20210602.
- Liechtenstein, Steuergesetz (SteG), LGBl. 2010 n. 340 (LR 640.0), artt. 19, 30-33 e 75, testo in vigore dal 1° luglio 2026. Gesetze.li.
- Andorra, Llei 5/2014, del 24 d’abril, de l’impost sobre la renda de les persones físiques (Butlletí Oficial del Principat d’Andorra n. 30 del 21 maggio 2014), artt. 8, 35, 43 e 46; testo della legge; Govern d’Andorra, modulo di richiesta del certificato di residenza fiscale.
- Gibilterra, Income Tax Act 2010; Income Tax Office, Government of Gibraltar.
- Jersey, Revenue Jersey: calcolo dell’imposta sul reddito.
- Isola di Man, Treasury, Income Tax Division, Rates and allowances 2026/27.
- Guernsey, PwC Worldwide Tax Summaries: Individual, taxes on personal income.
- San Marino, legge 16 dicembre 2013, n. 166 (imposta generale sui redditi); Consiglio Grande e Generale, seduta del 5 novembre 2025 sulla riforma dell’imposta generale sui redditi.
