
Stipendio lussemburghese e IRPEF: residenza (art. 2 TUIR), Convenzione Italia-Lussemburgo del 1981, art. 15 e credito imposta lussemburghese
Lo stipendio lussemburghese entra nell’IRPEF se resti residente in Italia, con credito per l’imposta pagata in Lussemburgo; per i giorni lavorati in Italia l’imposizione spetta solo all’Italia. Se anche il Lussemburgo ti considera residente, decide la sequenza dell’art. 4 della Convenzione.
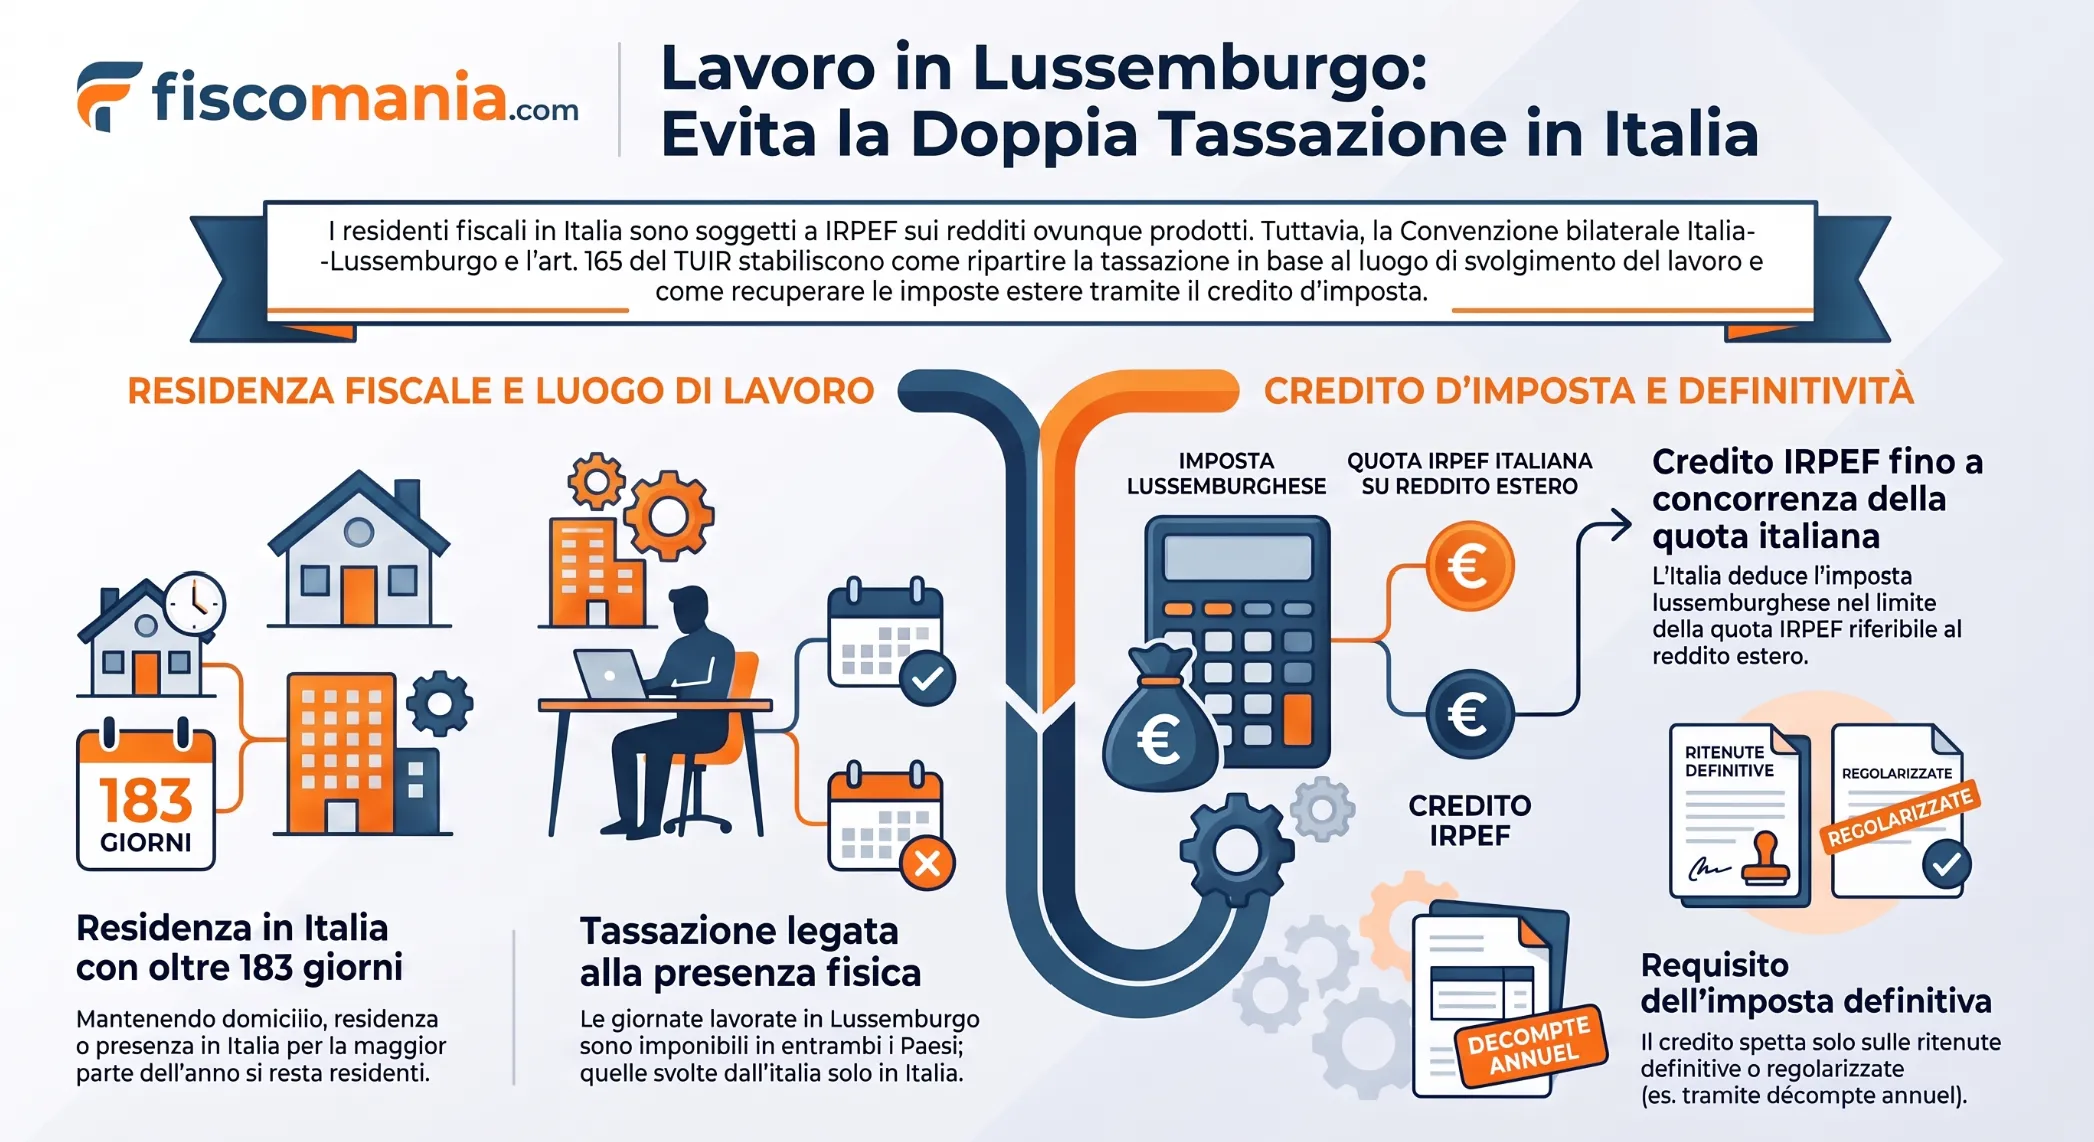
Il residente in Italia è assoggettato a IRPEF sullo stipendio ovunque prodotto (art. 3 TUIR), ma la Convenzione del 1981 ripartisce la potestà impositiva in base al luogo in cui il lavoro è fisicamente svolto. Il lavoro svolto in Lussemburgo è imponibile in entrambi gli Stati (art. 15, par. 1) e l’Italia concede il credito per l’imposta lussemburghese fino alla quota di IRPEF riferibile a quel reddito (art. 24, par. 2; art. 165 TUIR). Il lavoro svolto dall’Italia, anche per un datore lussemburghese, resta imponibile solo in Italia. La regola del soggiorno breve (art. 15, par. 2) non opera se il datore è residente in Lussemburgo. Il credito spetta solo se l’imposta è definitiva, e la ritenuta in busta paga lo diventa solo alle condizioni previste dalla normativa lussemburghese.
Quando resti residente in Italia anche se lavori in Lussemburgo
Il luogo di lavoro non è un criterio di residenza: lavorare in Lussemburgo non interrompe da solo i collegamenti con l’Italia. Dal periodo d’imposta 2024 conta avere in Italia, per la maggior parte dell’anno, la residenza civilistica, il domicilio o la presenza fisica; l’iscrizione anagrafica fa solo presumere la residenza (art. 2, co. 2, TUIR).
I criteri dell’art. 2 e la presunzione anagrafica
Dal 2024 (D.Lgs. 27 dicembre 2023, n. 209) basta uno dei tre collegamenti per la maggior parte del periodo d’imposta (183 giorni, 184 negli anni bisestili), considerando anche le frazioni di giorno. Per domicilio si intende il luogo in cui si sviluppano in via principale le relazioni personali e familiari: chi lavora in Lussemburgo ma tiene in Italia famiglia e vita privata può restare residente anche con poche presenze. L’iscrizione anagrafica per la maggior parte dell’anno fa solo presumere la residenza, salvo prova contraria; fino al 2023 compreso, invece, l’iscrizione bastava da sola. I criteri sono approfonditi nella guida alla residenza fiscale delle persone fisiche.
AIRE e nuovo testo unico
L’iscrizione all’AIRE non è di per sé un criterio di perdita della residenza: se per la maggior parte dell’anno restano in Italia il domicilio o la presenza fisica, si resta residenti. Il regime agevolato lussemburghese per chi si trasferisce nel Granducato è trattato nella guida al regime impatriati in Lussemburgo. Dal 1° gennaio 2027 si applica il nuovo testo unico (D.Lgs. 19 giugno 2026, n. 117, art. 377): la residenza delle persone fisiche resta nell’art. 2, le retribuzioni convenzionali passano all’art. 53 e il credito per le imposte estere all’art. 185.
Doppia residenza Italia-Lussemburgo: art. 4 e anno del trasferimento
Se Italia e Lussemburgo ti considerano entrambi residente, l’art. 4, par. 2, della Convenzione assegna la residenza a uno solo dei due Stati con una sequenza di cinque criteri. L’art. 4 non prevede il frazionamento dell’anno d’imposta.
Come il Lussemburgo definisce il residente
Il conflitto nasce solo se entrambe le legislazioni interne ti considerano residente: ai fini della Convenzione non lo è chi è assoggettato a imposta in uno Stato soltanto per i redditi di fonte locale (art. 4, par. 1). Per il Lussemburgo è residente chi ha il domicilio fiscale, cioè un’abitazione posseduta in condizioni da far ritenere che sarà conservata e usata, o il soggiorno abituale, cioè una permanenza non solo passeggera. Chi ha il centro degli interessi vitali fuori dal Granducato è in principio non residente, e un titolo di soggiorno non basta (Administration des contributions directes). Un appartamento tenuto a disposizione per le settimane di lavoro può però valere come abitazione.
La sequenza dell’art. 4, par. 2
Prevale lo Stato in cui hai un’abitazione permanente; se l’hai in entrambi, quello con cui hai relazioni personali ed economiche più strette, cioè il centro degli interessi vitali. Se il centro non è determinabile o manca un’abitazione permanente, decide il soggiorno abituale; poi la nazionalità e, con doppia nazionalità o nessuna, l’accordo tra le autorità competenti. A differenza del domicilio dell’art. 2 TUIR, che guarda alle relazioni personali e familiari, il centro degli interessi vitali valuta anche i legami economici. La sequenza completa è nella guida ai criteri dell’art. 4 sulla doppia residenza.
L’anno del trasferimento
L’art. 4 ha tre paragrafi e nessuno prevede il frazionamento dell’anno d’imposta: per l’Italia la residenza si valuta sull’intero periodo (art. 2, co. 2, TUIR). Chi lascia l’Italia il 1° ottobre è residente per tutto l’anno, perché ha avuto qui i collegamenti per oltre 183 giorni; chi parte il 1° marzo non lo è per quell’anno, se non restano altri collegamenti. Se nello stesso anno anche il Lussemburgo ti considera già residente, si applica l’art. 4, par. 2; se la assegna al Lussemburgo, per l’Italia restano imponibili solo i redditi di fonte italiana (art. 23 TUIR). Il frazionamento del periodo d’imposta è trattato nella guida dedicata.
Dove si tassa lo stipendio: art. 15 per luogo di lavoro, datore e giorni
Il lavoro svolto in Lussemburgo è imponibile in entrambi gli Stati, quello svolto in Italia solo in Italia (art. 15, par. 1). Il soggiorno breve del par. 2 richiede tre condizioni congiunte, tra cui un datore non residente in Lussemburgo: con un datore lussemburghese non opera mai.
Il luogo fisico di svolgimento
L’art. 15, par. 1, ripartisce la potestà impositiva in base al luogo in cui il lavoro è svolto, cioè dove il lavoratore è fisicamente presente mentre esercita l’attività retribuita (Risposta AdE n. 590/2021, che richiama il Commentario OCSE). Per il par. 1 non conta dove sono usati i risultati del lavoro né dove ha sede il datore. Restano ferme le regole speciali per i compensi di amministratore o sindaco di una società lussemburghese (art. 16) e per le funzioni pubbliche (art. 19); funzionari UE e organizzazioni internazionali sono trattati a parte: funzionari UE, dipendenti di organizzazioni internazionali. Le regole generali sono nella guida alla tassazione del lavoro dipendente estero.
Le condizioni del par. 2
Il par. 2 lascia lo stipendio imponibile solo nello Stato di residenza se ricorrono insieme tre condizioni: il lavoratore soggiorna nell’altro Stato non oltre 183 giorni in totale nell’anno fiscale considerato; la retribuzione è pagata da, o per conto di, un datore non residente in quell’altro Stato; il costo non è sostenuto da una stabile organizzazione o da una base fissa che il datore ha lì. Il testo conta i giorni nell’anno fiscale, non nei dodici mesi. Con un datore lussemburghese la seconda condizione manca sempre. Con un datore italiano in distacco vanno verificati chi paga e a chi è addebitato il costo: la Convenzione non definisce il datore e rinvia alla legge interna dello Stato che la applica (art. 3, par. 2).
Le situazioni a confronto
La tabella ordina i casi per datore, luogo di lavoro e giorni; per il datore italiano considera il caso in cui il costo resta alla società italiana.
| Datore e luogo di lavoro | Giorni in Lussemburgo (anno fiscale) | Dove è imponibile lo stipendio | Riferimento |
|---|---|---|---|
| Società lussemburghese; lavoro svolto in Lussemburgo | Qualsiasi | Lussemburgo e Italia, con credito in Italia | Convenzione, art. 15, par. 1 e par. 2, lett. b); art. 24, par. 2 |
| Società lussemburghese; lavoro svolto dall’Italia | Non rilevano | Solo Italia | Convenzione, art. 15, par. 1; art. 3 TUIR |
| Società lussemburghese; una settimana al mese in Lussemburgo, il resto dall’Italia | Giorni effettivamente lavorati in Lussemburgo | Giorni lussemburghesi: Lussemburgo e Italia, con credito; giorni italiani: solo Italia | Convenzione, art. 15, par. 1 e par. 2, lett. b); art. 24, par. 2 |
| Società italiana, distacco in Lussemburgo, costo che resta alla società italiana | Fino a 183 | Solo Italia | Convenzione, art. 15, par. 2 |
| Società italiana, distacco in Lussemburgo, costo che resta alla società italiana | Oltre 183 | Lussemburgo e Italia, con credito in Italia | Convenzione, art. 15, par. 2, lett. a); art. 24, par. 2 |
| Società italiana, costo sostenuto da stabile organizzazione o base fissa lussemburghese | Qualsiasi | Lussemburgo e Italia, con credito in Italia | Convenzione, art. 15, par. 2, lett. c); art. 24, par. 2 |
Il lavoratore con una settimana al mese in Lussemburgo
Se il contratto è con una società lussemburghese e il lavoratore passa una settimana al mese in Lussemburgo, lavorando il resto del tempo dall’Italia, le due parti dello stipendio seguono regimi diversi. Quella relativa ai giorni lavorati in Lussemburgo è imponibile in entrambi gli Stati, con credito in Italia; quella relativa ai giorni lavorati dall’Italia è imponibile solo in Italia, anche se il datore è lussemburghese. Il par. 2 non aiuta, perché il datore è residente in Lussemburgo, per quanto pochi siano i giorni di presenza. Conta dove il lavoro è di fatto svolto, non cosa prevede il contratto: la ripartizione va ricostruita sui giorni di effettivo svolgimento. Stabile organizzazione e obblighi del datore per il lavoro dall’Italia sono nella guida al lavoro dall’Italia per un datore estero.
Retribuzioni convenzionali
Le retribuzioni convenzionali non si applicano a chi lavora in Lussemburgo una settimana al mese. L’art. 51, co. 8-bis, TUIR richiede lavoro all’estero in via continuativa e come oggetto esclusivo del rapporto, con più di 183 giorni di soggiorno nello Stato estero nell’arco di dodici mesi, e il lavoratore deve rientrare in una categoria prevista dal decreto annuale. Con una settimana al mese la soglia dei 183 giorni non è raggiunta. Per l’Agenzia delle Entrate rileva la presenza fisica nello Stato estero, e lo svolgimento della prestazione in Italia riduce i giorni di soggiorno all’estero (Risposta AdE n. 590/2021). La norma non esclude i Paesi UE.
Busta paga lussemburghese: ritenuta, décompte annuel e imposta definitiva
Per il non residente la ritenuta sullo stipendio, se del caso regolarizzata con il décompte annuel, vale imposizione definitiva. Ai fini dell’art. 165 TUIR conta l’imposta lussemburghese dovuta al termine di questa regolarizzazione, non la sola trattenuta mensile.
La ritenuta del datore e l’imposizione per accertamento
Il datore lussemburghese trattiene l’imposta sullo stipendio con la ritenuta sui salari. Per il non residente il salario di regola non è soggetto a imposizione per accertamento: la ritenuta, se del caso regolarizzata, vale imposizione definitiva. L’accertamento scatta quando il lavoratore è occupato in Lussemburgo per almeno nove mesi dell’anno in modo continuativo e il reddito imponibile supera 100.000 euro (circolare L.I.R. n. 157/1 del 21 marzo 2019).
La continuità richiede in principio un’attività svolta in Lussemburgo tutti i giorni lavorativi per quei nove mesi. Chi vi lavora una settimana al mese non la soddisfa, e la sua ritenuta resta di regola l’imposta definitiva.
Il décompte annuel
Il décompte annuel (modello 163) regolarizza le ritenute dell’anno: confronta la loro somma con l’imposta annua dovuta sul reddito soggetto a ritenuta, restituisce l’eccedenza e, salvo il décompte speciale, non fa riscuotere il supplemento. Si chiede dopo la fine dell’anno, entro il 31 dicembre dell’anno successivo. Ne hanno diritto, tra gli altri, i salariati occupati in Lussemburgo per almeno nove mesi in modo continuativo o con un salario lussemburghese pari ad almeno il 75% del salario lordo annuo. I non residenti che non rientrano in queste condizioni, come chi lavora in Lussemburgo una settimana al mese, hanno comunque diritto alla regolarizzazione, con modalità di calcolo proprie (Administration des contributions directes).
Quando l’imposta lussemburghese è definitiva
La tabella indica per ciascuna situazione quale importo si considera definitivo ai fini del credito.
| Situazione del lavoratore in Lussemburgo | Imposta considerata definitiva | Riferimento |
|---|---|---|
| Non residente occupato in Lussemburgo per meno di nove mesi continuativi | La ritenuta, se del caso regolarizzata con il décompte annuel | Circolare L.I.R. n. 157/1 del 21 marzo 2019 |
| Non residente occupato almeno nove mesi continuativi, con imponibile oltre 100.000 euro | L’imposta risultante dall’imposizione per accertamento, non la ritenuta | Circolare L.I.R. n. 157/1 del 21 marzo 2019 |
| Décompte annuel richiesto entro il 31 dicembre dell’anno successivo | L’imposta annua risultante dal décompte; l’eccedenza di ritenuta è restituita | Administration des contributions directes, voce «Décompte annuel» |
| Eccedenza di ritenuta ancora rimborsabile alla data della dichiarazione italiana | L’imposta al netto del rimborso, se l’importo è certo | Circolare AdE n. 9/E del 5 marzo 2015, par. 2.4 |
L’art. 165 richiede un’imposta estera pagata a titolo definitivo: la definitività coincide con l’irripetibilità, e non sono definitive le imposte pagate in acconto o in via provvisoria (Circolare AdE n. 9/E/2015, par. 2.4). Il meccanismo generale è nella guida al credito per le imposte estere.
La maggiorazione per il fondo per l’occupazione
L’imposta lussemburghese sul reddito è maggiorata per alimentare il fondo per l’occupazione: dall’anno d’imposta 2013 la maggiorazione è del 7% e sale al 9% oltre 150.000 euro di reddito imponibile rettificato nelle classi d’imposta 1 e 1a, oltre 300.000 euro nella classe 2 (Administration des contributions directes, voce «Fonds pour l’emploi»). Essendo una maggiorazione dell’imposta sul reddito e non un tributo distinto, dovrebbe rientrare nell’imposta lussemburghese considerata dall’art. 2, par. 3, della Convenzione. Aliquote e classi d’imposta sono nella guida al regime fiscale del Lussemburgo.
Credito per l’imposta lussemburghese: quota, tetto ed esempio
L’Italia deduce dall’IRPEF l’imposta pagata in Lussemburgo, ma non oltre la quota di imposta italiana attribuibile al reddito lussemburghese, cioè l’imposta italiana moltiplicata per il rapporto tra reddito estero e reddito complessivo (art. 24, par. 2, Convenzione; art. 165, co. 1, TUIR).
La quota e il tetto
Il credito riguarda ogni elemento di reddito che il Lussemburgo ha assoggettato a imposizione conformemente alla Convenzione (Circolare AdE n. 9/E/2015, par. 2.1). Il reddito estero si assume come rideterminato con le regole italiane; il reddito complessivo al denominatore è al netto delle perdite dei periodi precedenti ammesse in diminuzione, e il credito non può superare l’imposta netta dovuta nel periodo (art. 165, co. 1; Circolare n. 9/E/2015, parr. 3.1 e 3.2). Per il lavoratore con una settimana al mese in Lussemburgo il reddito lussemburghese è la parte di stipendio relativa ai giorni lavorati lì.
Un esempio pratico
Gli importi sono illustrativi, non aliquote reali. Il lavoratore è residente in Italia, ha un contratto con una società lussemburghese e uno stipendio annuo lordo di 66.000 euro, unico reddito, per 220 giorni lavorativi: 55 in Lussemburgo (una settimana al mese per undici mesi) e il resto dall’Italia. Si ipotizza che il reddito lussemburghese sia la quota dello stipendio proporzionale ai giorni lavorati lì, il 25%, cioè 16.500 euro, senza contributi, oneri, detrazioni né addizionali. L’IRPEF netta, ipotizzata in 20.000 euro, dà una quota attribuibile al reddito lussemburghese di 5.000 euro (20.000 × 16.500 / 66.000). L’imposta lussemburghese è pagata a titolo definitivo prima della dichiarazione: nel caso A è inferiore alla quota, nel caso B è superiore.
| Voce (importi in euro) | Caso A | Caso B |
|---|---|---|
| Imposta lussemburghese pagata a titolo definitivo | 3.800 | 6.200 |
| Quota di IRPEF attribuibile al reddito lussemburghese (20.000 × 25%) | 5.000 | 5.000 |
| Credito utilizzabile (Convenzione, art. 24, par. 2; art. 165, co. 1, TUIR) | 3.800 | 5.000 |
| IRPEF dovuta dopo il credito | 16.200 | 15.000 |
| Eccedenza di imposta lussemburghese | 0 | 1.200 |
Nel caso B l’eccedenza di 1.200 euro non riduce l’imposta dell’anno; il suo eventuale riporto è disciplinato dall’art. 165, co. 6, TUIR, nel testo vigente dal 7 ottobre 2015.
Tempi e dichiarazione
Il credito si calcola nella dichiarazione relativa all’anno cui appartiene il reddito, se l’imposta lussemburghese diventa definitiva prima della sua presentazione; altrimenti l’imposta di quell’anno è liquidata di nuovo e il credito si chiede nella prima dichiarazione utile (art. 165, commi 4 e 7). Non spetta se la dichiarazione è omessa, cioè presentata con oltre novanta giorni di ritardo, o se il reddito lussemburghese non vi è indicato (art. 165, co. 8): l’integrativa presentata nei termini di accertamento sana l’omissione (Circolare n. 9/E/2015, par. 3.4).
Contributi e quadro RW
I contributi previdenziali obbligatori versati in Lussemburgo non rientrano tra le imposte considerate dall’art. 2, par. 3, della Convenzione e non danno credito. Con il regime ordinario valgono le regole dell’art. 51, co. 2, lett. a), TUIR sui contributi versati in ottemperanza a disposizioni di legge; con le retribuzioni convenzionali sono deducibili dal reddito complessivo ai sensi dell’art. 10, co. 1, lett. e) (Risposta AdE n. 5/2026). Conti e investimenti detenuti in Lussemburgo da chi resta residente in Italia rientrano nel monitoraggio fiscale: soglie, esoneri e calcolo di IVIE e IVAFE sono nella guida al quadro RW.
Lavori in Lussemburgo e dividi il tempo con l’Italia?
La ripartizione dei giorni, la ritenuta lussemburghese e il credito dipendono dal contratto e dalla tua posizione. Descrivi la tua situazione: ti indico se serve una consulenza e con quale formula.
Descrivi la tua situazione →Domande frequenti
Non sono iscritto all’AIRE: devo dichiarare lo stipendio lussemburghese in Italia?
Di norma sì, se per la maggior parte dell’anno resti iscritto all’anagrafe italiana: dal 2024 l’iscrizione fa solo presumere la residenza, ma la presunzione è relativa, e contano anche domicilio e presenza fisica (art. 2, co. 2, TUIR). Lo stipendio concorre al reddito complessivo e il credito spetta solo se il reddito è dichiarato (art. 165, co. 8, TUIR).
Lavoro una settimana al mese in Lussemburgo e il resto dall’Italia: dove pago le imposte?
Per i giorni lavorati in Lussemburgo l’imposta è dovuta in entrambi gli Stati, con credito in Italia; per i giorni lavorati dall’Italia solo in Italia, anche se il datore è lussemburghese (art. 15, par. 1, Convenzione). Il soggiorno breve del par. 2 non opera, perché il datore è residente in Lussemburgo.
Se mi trasferisco in Lussemburgo a metà anno, la Convenzione divide l’anno?
No: l’art. 4 non prevede il frazionamento dell’anno d’imposta. Per l’Italia la residenza si valuta sull’intero periodo (art. 2, co. 2, TUIR): se parti il 1° ottobre sei residente per tutto l’anno. Se anche il Lussemburgo ti considera già residente, si applica la sequenza dell’art. 4, par. 2.
La ritenuta in busta paga lussemburghese è imposta definitiva ai fini del credito?
Per il non residente senza imposizione per accertamento la ritenuta, se del caso regolarizzata con il décompte annuel, vale imposizione definitiva. Se l’eccedenza è ancora rimborsabile, il credito si calcola al netto del rimborso quando l’importo è certo alla data della dichiarazione italiana (circolare L.I.R. n. 157/1 del 21 marzo 2019; Circolare AdE n. 9/E/2015, par. 2.4).
Le retribuzioni convenzionali si applicano al lavoro in Lussemburgo, che è un Paese UE?
L’art. 51, co. 8-bis, TUIR non esclude i Paesi UE, ma richiede lavoro all’estero continuativo ed esclusivo, oltre 183 giorni di soggiorno nello Stato estero in dodici mesi e una categoria prevista dal decreto annuale. Chi trascorre in Lussemburgo meno di 183 giorni in dodici mesi, come chi vi lavora una settimana al mese, non le applica (Risposta AdE n. 590/2021).
Fonti e riferimenti
- Convenzione tra l’Italia e il Lussemburgo per evitare le doppie imposizioni in materia di imposte sul reddito e sul patrimonio, firmata a Lussemburgo il 3 giugno 1981 e ratificata con L. 14 agosto 1982, n. 747, come modificata, all’art. 27, dal Protocollo del 21 giugno 2012 (L. 3 ottobre 2014, n. 150): art. 2, par. 3; art. 3, par. 2; art. 4, parr. 1 e 2; art. 15; artt. 16 e 19; art. 24, par. 2.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR): art. 2, comma 2; art. 3; art. 10, comma 1, lett. e); art. 23; art. 51, comma 2, lett. a), e comma 8-bis; art. 165, commi 1, 4, 6, 7 e 8.
- D.Lgs. 27 dicembre 2023, n. 209, art. 1: nuova definizione di residenza fiscale delle persone fisiche, applicabile dal 1° gennaio 2024.
- D.Lgs. 14 settembre 2015, n. 147, art. 15: credito d’imposta per i redditi prodotti all’estero (art. 165 TUIR), in vigore dal 7 ottobre 2015.
- D.Lgs. 19 giugno 2026, n. 117, testo unico delle imposte sui redditi (GU n. 152 del 3 luglio 2026, S.O. n. 26/L): artt. 2, 53 e 185; art. 377, applicazione dal 1° gennaio 2027.
- Agenzia delle Entrate, circolare 5 marzo 2015, n. 9/E: parr. 2.1, 2.4, 3.1, 3.2 e 3.4, credito per le imposte pagate all’estero.
- Agenzia delle Entrate, risposta a interpello 15 settembre 2021, n. 590: presenza fisica, requisiti dell’art. 51, comma 8-bis, TUIR e lavoro agile in Italia.
- Agenzia delle Entrate, risposta a interpello 15 gennaio 2026, n. 5: contributi previdenziali esteri e retribuzioni convenzionali.
- Administration des contributions directes (Lussemburgo), circolare L.I.R. n. 157/1 del 21 marzo 2019: ritenuta sui salari e imposizione dei non residenti.
