
Aliquota IVA superiore al dovuto in fattura: si detrae la sola imposta dovuta. Sanzione da 250 a 10.000 euro e casi in cui non si applica.
Se il fornitore addebita un’aliquota IVA superiore al dovuto, il cessionario detrae la sola imposta effettivamente dovuta e rischia una sanzione da 250 a 10.000 euro. La sanzione non si applica se la violazione ha determinato una dichiarazione infedele.
L’art. 6, comma 6, del D.Lgs. 471/1997 disciplina il caso in cui il cedente o prestatore applichi un’aliquota superiore a quella prevista, oppure addebiti l’IVA su un’operazione esente, non imponibile o non soggetta. Il cessionario o committente conserva il diritto alla detrazione, ma limitato alla sola imposta effettivamente dovuta in ragione della natura e delle caratteristiche dell’operazione, salvi i casi di frode e di abuso del diritto. Per lo stesso soggetto la norma prevede una sanzione da 250 a 10.000 euro. Il testo non precisa espressamente se la sanzione si applichi anche a chi detrae soltanto l’imposta dovuta: sul punto sono possibili due letture, esaminate più avanti.
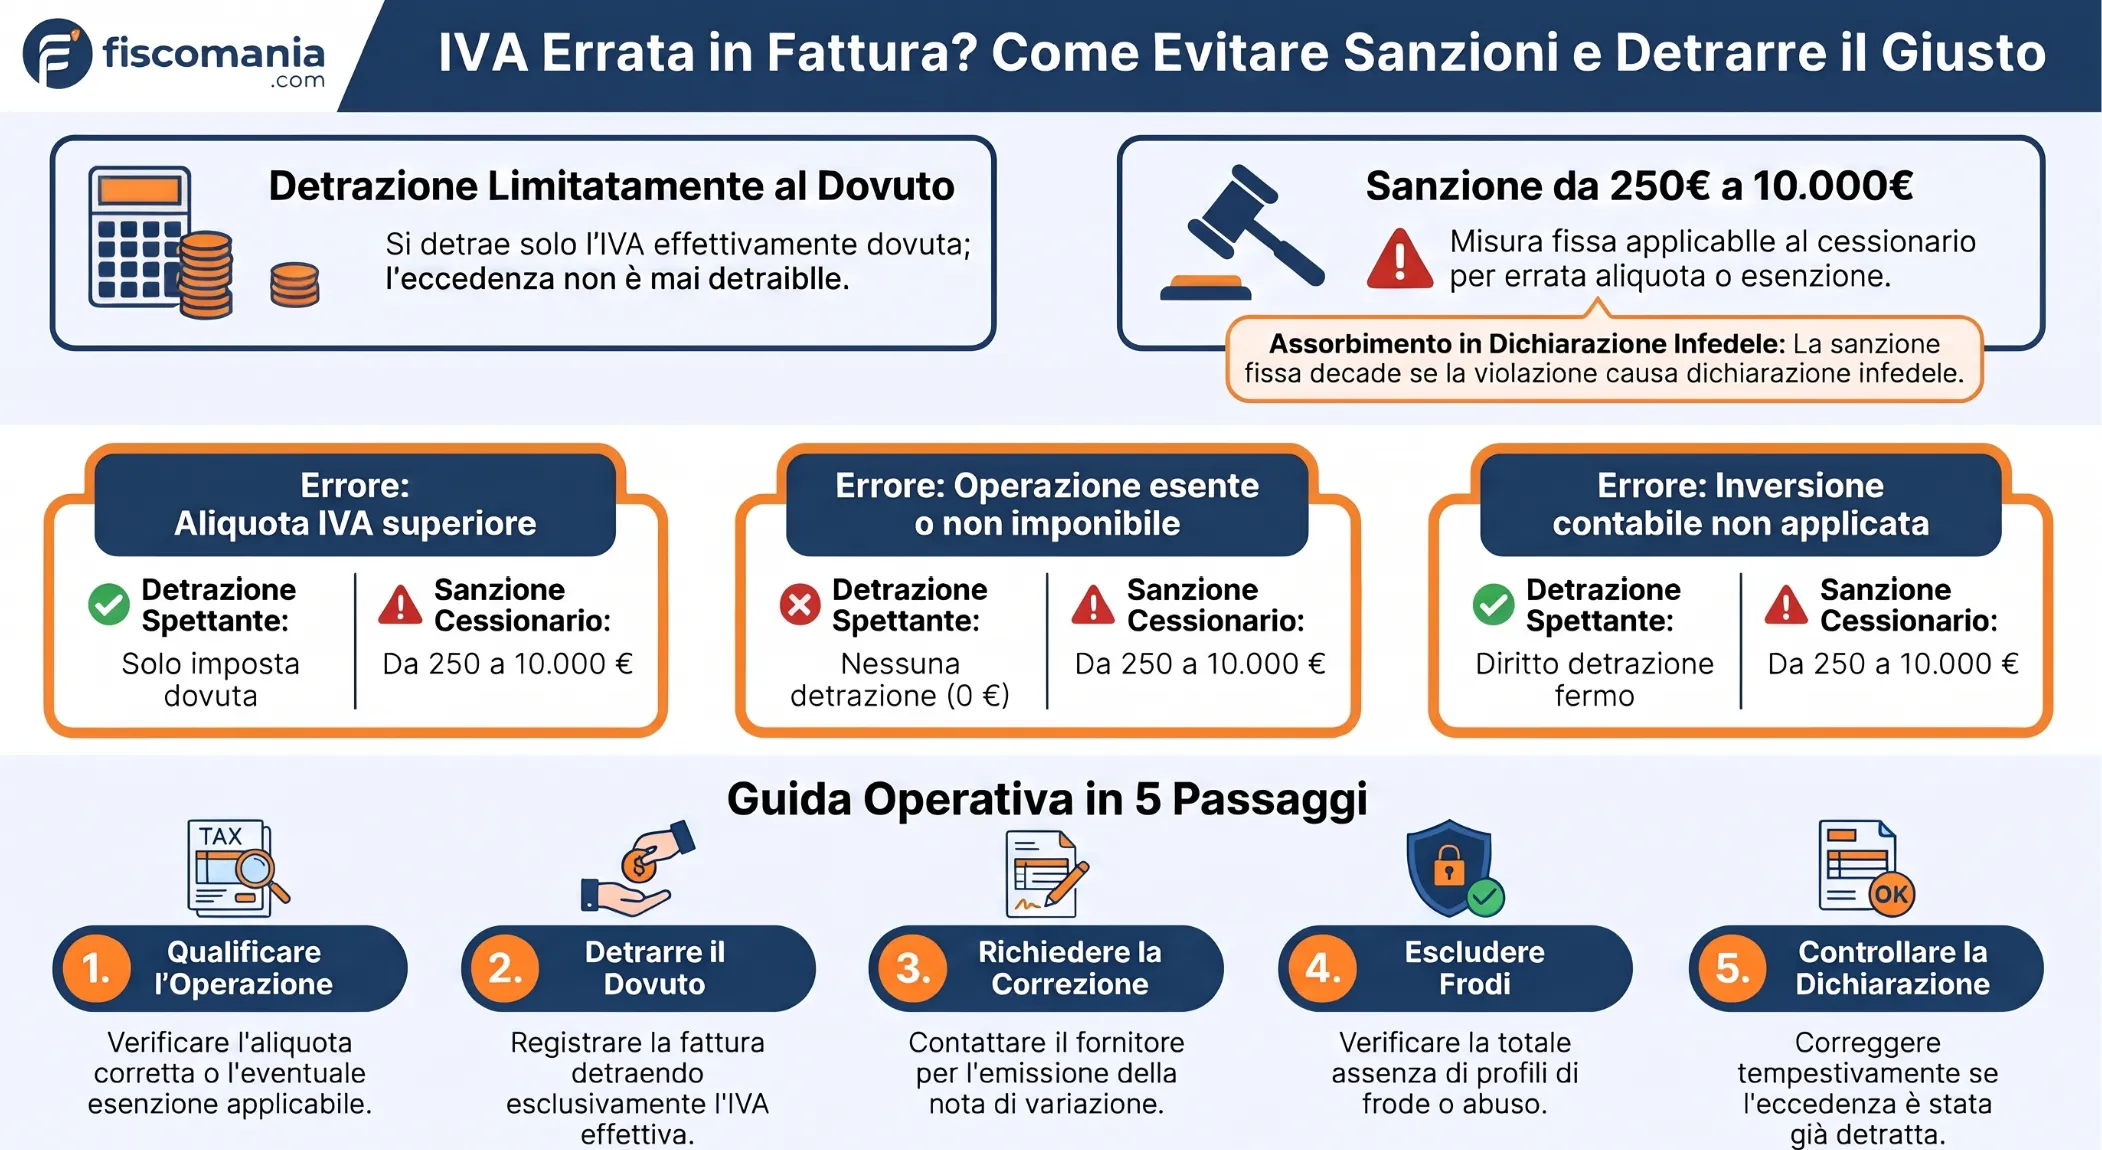
Quanta IVA si può detrarre se l’aliquota è errata
Il cessionario o committente detrae soltanto l’imposta effettivamente dovuta in ragione della natura e delle caratteristiche dell’operazione: la parte di IVA addebitata in più dal fornitore non è detraibile. Lo prevede l’art. 6, comma 6, terzo periodo, del D.Lgs. 471/1997, nel testo in vigore dal 13 giugno 2025.
La regola vale sia per l’aliquota superiore a quella prevista, sia per l’IVA addebitata su operazioni esenti, non imponibili o non soggette. Nel secondo caso l’imposta dovuta è pari a zero e non si detrae nulla. Il diritto alla detrazione dell’imposta dovuta, richiamato dalla norma con rinvio agli artt. 19 e seguenti del DPR 633/1972, è fatto salvo purché non ricorrano frode o abuso del diritto: in loro presenza questa garanzia non opera. Per i presupposti generali si rinvia alla pagina sulla detrazione dell’IVA sulle fatture.
Esempio. Un’impresa riceve la fattura di lavori con imponibile di 10.000 euro e IVA al 22%, cioè 2.200 euro. L’operazione era però soggetta all’aliquota del 10%, pari a 1.000 euro. Si ipotizza che l’IVA sia interamente detraibile per l’impresa e che non ricorrano frode o abuso. La detrazione spetta per 1.000 euro; i restanti 1.200 euro non sono detraibili. Per la correzione dell’importo da parte del fornitore si rinvia alla guida sulle note di variazione IVA.
Quando si applica la sanzione da 250 a 10.000 euro
Il secondo periodo dell’art. 6, comma 6, D.Lgs. 471/1997 prevede a carico del cessionario o committente una sanzione da 250 a 10.000 euro nel caso di aliquota superiore a quella prevista per l’operazione, oppure di imposta applicata su un’operazione esente, non imponibile o non soggetta, erroneamente assolta dal cedente o prestatore. La misura non è proporzionale alla detrazione. Se la sanzione si applichi anche a chi detrae soltanto l’imposta dovuta è esaminato più avanti.
La tabella distingue i casi principali e li separa dalla sanzione del 70% sulla detrazione illegittima, trattata nell’articolo sull’indebita detrazione IVA.
| Errore in fattura | Detrazione del cessionario | Sanzione | Riferimento |
|---|---|---|---|
| Aliquota superiore a quella prevista | Solo l’imposta effettivamente dovuta | Cessionario: da 250 a 10.000 euro | Art. 6, co. 6, secondo e terzo periodo, D.Lgs. 471/1997 (dal 1/1/2027: art. 31, co. 8, D.Lgs. 173/2024) |
| IVA addebitata su operazione esente, non imponibile o non soggetta | Nessuna, perché l’imposta dovuta è pari a zero | Cessionario: da 250 a 10.000 euro | Art. 6, co. 6, secondo e terzo periodo, D.Lgs. 471/1997 (dal 1/1/2027: art. 31, co. 8, D.Lgs. 173/2024) |
| Reverse charge: il cedente applica l’IVA in modo ordinario pur ricorrendo i requisiti dell’inversione contabile | Il diritto alla detrazione resta fermo; il cessionario non versa l’imposta | Cessionario: da 250 a 10.000 euro, con responsabilità solidale del cedente. Se è provata la sua consapevolezza di un intento di evasione o di frode: 70% dell’imposta | Art. 6, co. 9-bis.1, D.Lgs. 471/1997 (dal 1/1/2027: art. 31, co. 12, D.Lgs. 173/2024) |
| Reverse charge: il cessionario applica l’inversione contabile senza che ne ricorressero i requisiti | Il diritto alla detrazione resta fermo | Cedente: da 250 a 10.000 euro, con responsabilità solidale del cessionario. Se è provata la consapevolezza del cedente di un intento di evasione o di frode: 70% dell’imposta | Art. 6, co. 9-bis.2, D.Lgs. 471/1997 (dal 1/1/2027: art. 31, co. 13, D.Lgs. 173/2024) |
| Detrazione illegittima in generale | Non spetta | 70% dell’ammontare della detrazione compiuta | Art. 6, co. 6, primo periodo, D.Lgs. 471/1997 (dal 1/1/2027: art. 31, co. 8, D.Lgs. 173/2024) |
Il reverse charge segue regole proprie. Se il cedente applica l’IVA in modo ordinario pur ricorrendo i requisiti dell’inversione contabile, il cessionario non deve versare l’imposta ma è punito con la sanzione da 250 a 10.000 euro, di cui risponde in solido il cedente. Se invece è il cessionario ad applicare l’inversione contabile senza i requisiti, la sanzione colpisce il cedente e il cessionario ne risponde in solido. In entrambi i casi il diritto alla detrazione resta fermo. Si applica invece la sanzione prevista dal comma 1, pari al 70% dell’imposta, al soggetto di cui sia provata la consapevolezza di un intento di evasione o di frode.
Decorrenza e vigenza. Le misure descritte si applicano alle violazioni commesse dal 1° settembre 2024 (art. 5 D.Lgs. 87/2024). Per le operazioni esenti o non imponibili la prassi anteriore (Risoluzione dell’Agenzia delle Entrate 51/E del 3 agosto 2021) applicava il 90% della detrazione. Dal 1° gennaio 2027 il D.Lgs. 471/1997 è sostituito dal Testo Unico delle sanzioni tributarie (D.Lgs. 173/2024): la disciplina confluisce nell’art. 31, con contenuto corrispondente.
Imposta inferiore a quella dovuta
Se nella documentazione o nei registri è indicata un’imposta inferiore a quella dovuta, la sanzione è del 70%, commisurata all’imposta, e colpisce chi l’ha indicata, di regola il cedente o prestatore. È da 250 a 2.000 euro quando la violazione non ha inciso sulla corretta liquidazione del tributo (art. 6, comma 1, D.Lgs. 471/1997). Gli effetti per il cessionario esulano da questo articolo, che riguarda l’IVA addebitata in misura superiore al dovuto.
Sanzione fissa: le due letture del testo
L’art. 6, comma 6, non dice espressamente se la sanzione da 250 a 10.000 euro si applichi anche al cessionario che detrae soltanto l’imposta dovuta. Il testo vigente non contiene una disposizione che sciolga il dubbio e consente due letture.
Prima lettura: la sanzione presuppone una detrazione eccedente
Il comma 6 disciplina la detrazione. Il terzo periodo consente di detrarre la sola imposta dovuta. Il quarto esclude le sanzioni dei periodi precedenti se la violazione ha determinato una dichiarazione infedele, che presuppone un’imposta dichiarata inferiore a quella dovuta o un’eccedenza detraibile superiore a quella spettante (art. 5, comma 4, D.Lgs. 471/1997). Secondo questa lettura la sanzione fissa colpisce chi detrae più del dovuto; chi detrae la sola imposta dovuta non commette alcuna violazione.
Seconda lettura: la sanzione dipende dall’errore in fattura
Il secondo periodo punisce il cessionario nel caso di «applicazione dell’imposta con aliquota superiore a quella prevista per l’operazione» e nelle ipotesi di operazioni esenti, non imponibili o non soggette. Non collega la sanzione alla misura della detrazione, che è regolata a parte dal terzo periodo. Secondo questa lettura la sanzione dipende dall’errore del cedente o prestatore e può essere contestata anche a chi ha limitato la detrazione.
Cosa cambia in pratica
In entrambe le letture, detrarre la sola imposta dovuta è l’unico comportamento coerente con il terzo periodo. Il rischio residuo di una sanzione fissa riguarda soltanto la seconda lettura. Se invece il cessionario detrae anche la quota eccedente, la violazione sussiste in entrambe le letture. Il secondo periodo regola specificamente questi casi e indica la sanzione fissa; il 70% del primo periodo riguarda la detrazione illegittima in generale.
Sanzione e dichiarazione infedele
Le sanzioni del primo, secondo e terzo periodo dell’art. 6, comma 6, non si applicano se la violazione ha determinato una dichiarazione infedele punita ai sensi dell’art. 5, comma 4, D.Lgs. 471/1997. In quel caso resta dovuta soltanto quest’ultima sanzione.
L’art. 5, comma 4, si applica quando dalla dichiarazione presentata risulta un’imposta inferiore a quella dovuta oppure un’eccedenza detraibile o rimborsabile superiore a quella spettante. La sanzione è pari al 70% della maggior imposta dovuta o della differenza di credito utilizzato, con un minimo di 150 euro (testo in vigore dal 1° gennaio 2026 al 1° gennaio 2027). Dal 2027 l’art. 31, comma 8, D.Lgs. 173/2024 richiama la sanzione dell’art. 30, comma 5, dello stesso decreto.
In pratica, se la quota eccedente è stata detratta e ha ridotto l’imposta risultante dalla dichiarazione, la contestazione ricade sulla dichiarazione infedele. La sanzione fissa e quella del 70% sulla detrazione non si aggiungono.
Cosa fare quando si riceve una fattura con IVA errata
Prima di registrare la fattura occorre stabilire quale sia l’imposta effettivamente dovuta e detrarre soltanto quella. Alla luce dell’art. 6, comma 6, D.Lgs. 471/1997, il percorso è il seguente.
- Qualificare l’operazione. Verificare aliquota o regime applicabili: aliquota ordinaria o ridotta, esenzione, non imponibilità, non soggezione, inversione contabile. Da qui discende l’imposta dovuta, che per le operazioni esenti, non imponibili o non soggette è pari a zero.
- Registrare e detrarre la sola imposta dovuta. La quota eccedente non si detrae (art. 6, comma 6, terzo periodo).
- Chiedere la correzione al cedente o prestatore. Occorre chiedere al fornitore di correggere l’importo; per modalità e termini si rinvia alla pagina su come correggere una fattura errata.
- Valutare se ricorrono profili di frode o abuso del diritto. Se emergono, la garanzia sulla detrazione dell’imposta dovuta non opera.
- Controllare la dichiarazione. Se la quota eccedente è già stata detratta, occorre verificare se ha prodotto una dichiarazione infedele e correggere la posizione prima di una contestazione.
Gli altri profili sanzionatori degli errori di fatturazione sono trattati nella pagina sulle violazioni IVA in materia di fatturazione e registrazione.
Hai già detratto l’IVA di una fattura con aliquota errata?
Se la quota eccedente è già confluita nelle liquidazioni o nella dichiarazione, la posizione da tenere dipende dagli importi, dai periodi d’imposta, dalla natura dell’operazione e da eventuali profili di reverse charge. Una valutazione individuale consente di ricostruire il caso e di definire come procedere.
Richiedi una valutazione del tuo caso →Domande frequenti
Posso detrarre tutta l’IVA se il fornitore ha applicato un’aliquota superiore al dovuto?
No, si detrae soltanto l’imposta effettivamente dovuta. Se l’operazione era esente, non imponibile o non soggetta, l’imposta dovuta è pari a zero e non si detrae nulla. In caso di frode o di abuso del diritto la garanzia sulla detrazione non opera (art. 6, comma 6, terzo periodo, D.Lgs. 471/1997).
Se detraggo solo l’imposta dovuta, rischio comunque la sanzione da 250 a 10.000 euro?
Il testo dell’art. 6, comma 6, non lo chiarisce. Secondo una lettura la sanzione presuppone una detrazione eccedente; secondo l’altra dipende dall’errore in fattura e può essere contestata anche a chi ha limitato la detrazione. Detrarre la sola imposta dovuta resta il comportamento coerente con la norma.
La sanzione si applica se l’errore ha prodotto una dichiarazione infedele?
No. Le sanzioni del primo, secondo e terzo periodo dell’art. 6, comma 6, non si applicano se la violazione ha determinato una dichiarazione infedele punita ai sensi dell’art. 5, comma 4. Resta dovuta quest’ultima, pari al 70% della maggior imposta o della differenza di credito utilizzato, con minimo di 150 euro.
Cosa cambia se l’errore riguarda il reverse charge?
Il diritto alla detrazione resta fermo e la sanzione è da 250 a 10.000 euro, con responsabilità solidale di cedente e cessionario. Colpisce il cessionario se il cedente ha applicato l’IVA in modo ordinario, il cedente se il cessionario ha applicato l’inversione contabile senza i requisiti (art. 6, commi 9-bis.1 e 9-bis.2).
Fonti e riferimenti
- D.Lgs. 18 dicembre 1997, n. 471, art. 6, commi 1, 6, 9-bis.1 e 9-bis.2 (testo in vigore dal 13 giugno 2025), e art. 5, comma 4 (testo in vigore dal 1° gennaio 2026).
- D.Lgs. 14 giugno 2024, n. 87, art. 5: applicazione delle nuove sanzioni alle violazioni commesse dal 1° settembre 2024.
- D.Lgs. 5 novembre 2024, n. 173 (Testo Unico delle sanzioni tributarie), art. 31, commi 8, 12 e 13, con richiamo all’art. 30, comma 5, e applicazione dal 1° gennaio 2027.
- DPR 26 ottobre 1972, n. 633, artt. 19 e seguenti, richiamati dall’art. 6, comma 6, D.Lgs. 471/1997.
- Agenzia delle Entrate, Risoluzione 3 agosto 2021, n. 51/E.
