
IRA e 401(k) americani: quando consentono l'accesso al regime pensionati esteri al 7%? I chiarimenti dell'Agenzia delle Entrate aggiornati.
Le prestazioni derivanti da IRA e 401(k) statunitensi possono rilevare per l’accesso al regime fiscale del 7% riservato ai pensionati esteri. La risposta a interpello n. 184/2026 chiarisce il trattamento delle distribuzioni da un IRA ereditato, anche se alimentato con contributi volontari.
Le somme percepite da un piano pensionistico statunitense non sono automaticamente ammesse al regime agevolato previsto dall’art. 24-ter del TUIR. Occorre stabilire se costituiscano redditi da pensione ai sensi dell’art. 49, comma 2, lett. a), e verificare le condizioni richieste per il trasferimento della residenza fiscale in Italia. La prassi dell’Agenzia delle Entrate ha progressivamente chiarito il trattamento delle prestazioni previdenziali estere, comprese quelle derivanti da strumenti alimentati mediante versamenti volontari. Con la risposta n. 184/2026 è stata riconosciuta, in particolare, la possibilità di accedere al regime del 7% per il beneficiario delle distribuzioni periodiche di un IRA statunitense ereditato, purché risultino soddisfatti gli ulteriori requisiti di legge.
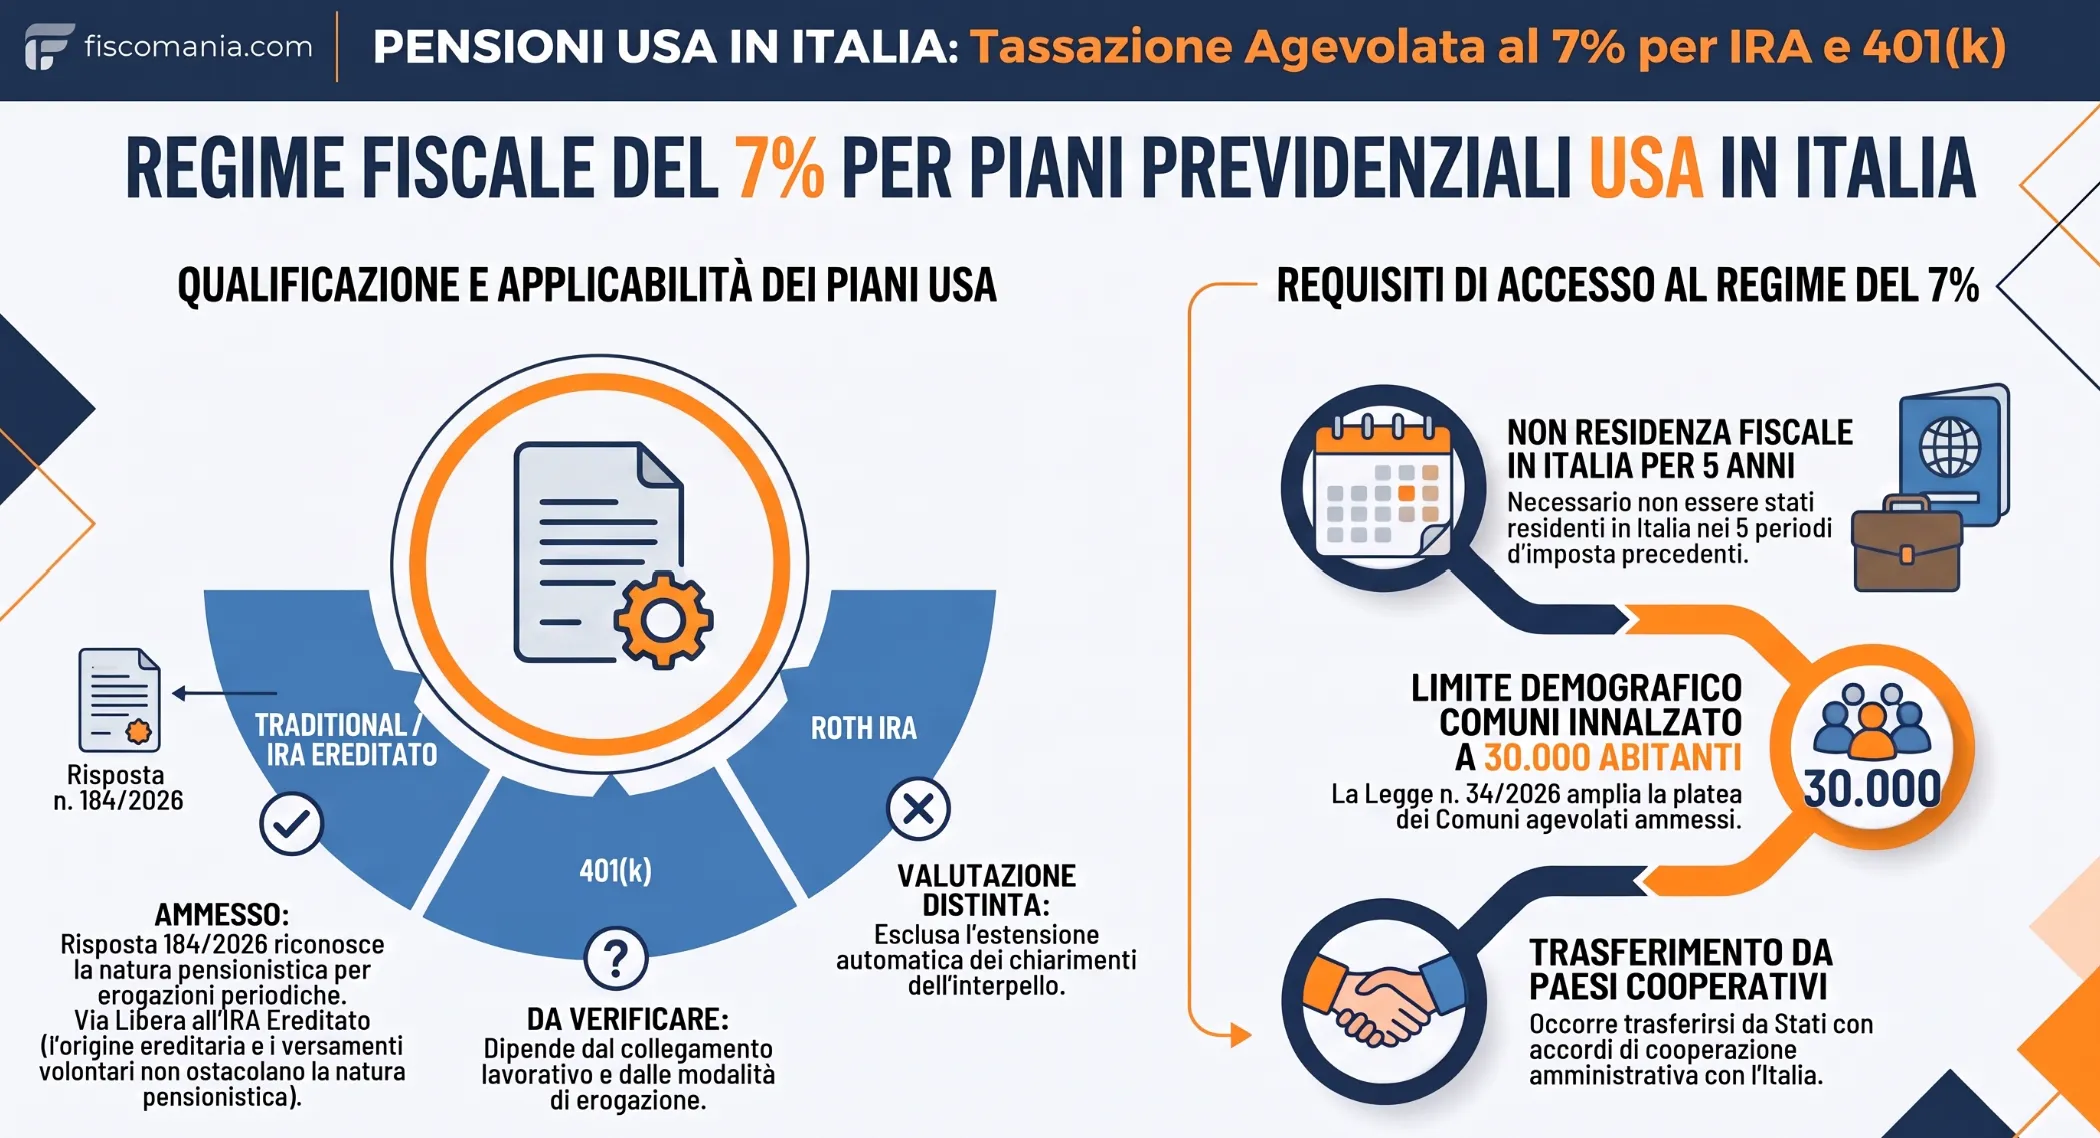
Quando IRA e 401(k) possono essere considerati pensioni estere
Le prestazioni derivanti da un Individual Retirement Account (IRA) o da un piano 401(k) statunitense possono consentire l’accesso al regime fiscale del 7% previsto dall’art. 24-ter del TUIR, purché siano qualificabili come redditi da pensione secondo la normativa italiana. La denominazione del piano previdenziale americano non è, da sola, sufficiente a determinarne il trattamento fiscale.
L’art. 49, comma 2, lett. a), del TUIR riconduce ai redditi di lavoro dipendente le pensioni di ogni genere e gli assegni a esse equiparati. Si tratta di una definizione ampia, che non riguarda esclusivamente le prestazioni pensionistiche pubbliche o obbligatorie.
La circolare dell’Agenzia delle Entrate n. 21/E del 17 luglio 2020 ha chiarito che possono rientrare in questa categoria anche gli emolumenti collegati a precedenti attività lavorative autonome e le prestazioni erogate in un’unica soluzione in ragione del versamento di contributi, anche quando il pagamento prescinde dalla cessazione del rapporto di lavoro.
Ne consegue che, per valutare un piano previdenziale statunitense, occorre considerare la sua natura, le finalità previdenziali, le caratteristiche delle prestazioni e le condizioni previste per la loro erogazione.
L’assenza di contribuzione aziendale non determina automaticamente l’esclusione dal regime agevolato. La risposta a interpello n. 184/2026 ha infatti riconosciuto la natura pensionistica delle distribuzioni periodiche provenienti da un IRA ereditato, originariamente alimentato con contributi volontari dal titolare deceduto.
Questo chiarimento amplia le fattispecie espressamente riconosciute dalla prassi amministrativa, ma non equivale a un riconoscimento generalizzato di qualsiasi distribuzione proveniente da IRA o 401(k). L’applicabilità del regime deve essere verificata considerando le caratteristiche della prestazione e gli specifici chiarimenti disponibili.
Come si è evoluto l’orientamento dell’Agenzia delle Entrate sui fondi pensione statunitensi
La qualificazione fiscale dei piani previdenziali statunitensi deve essere valutata alla luce dei chiarimenti dell’Agenzia delle Entrate, che hanno progressivamente precisato quali prestazioni estere possano rientrare nella nozione di redditi da pensione prevista dall’art. 49, comma 2, lett. a), del TUIR.
Un primo riferimento è rappresentato dalla circolare n. 21/E del 17 luglio 2020, dedicata al regime dei pensionati esteri. L’Amministrazione finanziaria ha adottato una nozione ampia di trattamento pensionistico, comprendendo anche prestazioni derivanti da precedenti attività lavorative autonome e indennità una tantum riconducibili al versamento di contributi.
La qualificazione delle prestazioni pensionistiche estere
Con le risposte a interpello n. 5 e n. 21 del gennaio 2024, l’Agenzia ha ribadito alcuni principi rilevanti per i prodotti previdenziali esteri.
In particolare, le prestazioni pensionistiche erogate da soggetti esteri non sono automaticamente assoggettate alla disciplina della previdenza complementare italiana prevista dal D.Lgs. n. 252/2005. Quest’ultima è ricondotta ai redditi assimilati a quelli di lavoro dipendente, ai sensi dell’art. 50, comma 1, lett. h-bis), del TUIR.
Per le prestazioni pensionistiche estere esaminate dalla prassi, il riferimento è invece costituito dall’art. 49, comma 2, lett. a), del TUIR. La distinzione assume particolare rilevanza perché l’art. 24-ter richiama espressamente quest’ultima disposizione per individuare i soggetti che possono accedere al regime agevolato.
La risposta n. 290/2025: il fondo pensione ereditato
Un ulteriore chiarimento è arrivato con la risposta a interpello n. 290 del 12 novembre 2025, relativa alla liquidazione in un’unica soluzione di un fondo pensione statunitense ricevuto per successione.
Il piano era stato alimentato mediante contributi volontari versati dal titolare originario. L’Agenzia ha riconosciuto che le somme percepite dall’erede conservavano la qualificazione di redditi pensionistici ai sensi dell’art. 49, comma 2, lett. a), del TUIR, richiamando anche l’art. 7, comma 3, relativo ai redditi percepiti dagli eredi.
La conclusione è significativa: né la provenienza ereditaria delle somme né il finanziamento volontario del fondo impediscono, nella fattispecie esaminata, il riconoscimento della natura pensionistica della prestazione.
La risposta n. 290/2025 riguardava tuttavia la qualificazione e il trattamento fiscale della liquidazione ricevuta dall’erede, non l’accesso al regime sostitutivo del 7%.
Per approfondire la fattispecie è disponibile l’analisi sulla tassazione dei fondi pensione USA volontari ricevuti dagli eredi.
Su questi principi si inserisce la successiva risposta n. 184/2026, che affronta espressamente la possibilità di applicare l’art. 24-ter alle distribuzioni periodiche di un IRA ereditato.
IRA ereditato e regime pensionati esteri al 7%: la risposta n. 184/2026
Con la risposta a interpello n. 184/2026, l’Agenzia delle Entrate ha riconosciuto che le distribuzioni periodiche derivanti da un Individual Retirement Account (IRA) statunitense ricevuto per successione possono consentire l’accesso al regime agevolato previsto dall’art. 24-ter del TUIR. Il beneficio è stato riconosciuto anche se il piano era stato alimentato esclusivamente mediante contributi volontari dal precedente titolare, fermo il rispetto degli ulteriori requisiti normativi.
Il caso esaminato dall’Agenzia delle Entrate
L’interpello riguarda una cittadina italiana residente all’estero, beneficiaria di un IRA originariamente intestato al padre, che aveva costituito e alimentato il piano durante la propria attività lavorativa negli Stati Uniti.
Dopo il decesso del padre, la contribuente era subentrata nella titolarità della posizione previdenziale, continuando a ricevere distribuzioni annuali dal piano.
Intendendo trasferire la propria residenza fiscale in Italia nel 2027, la contribuente aveva chiesto se tali somme potessero essere qualificate come redditi da pensione ai sensi dell’art. 49, comma 2, lett. a), del TUIR e, conseguentemente, consentissero l’accesso all’imposta sostitutiva del 7%.
La soluzione dell’Agenzia: l’IRA conserva la natura pensionistica
L’Amministrazione finanziaria ha confermato la qualificazione pensionistica delle prestazioni, richiamando i principi già espressi nella risposta n. 290/2025.
In particolare, il subentro dell’erede nella titolarità del piano non modifica, nella fattispecie esaminata, la natura delle somme successivamente distribuite. Allo stesso modo, il finanziamento mediante contributi volontari non impedisce di ricondurre le prestazioni alle pensioni di ogni genere previste dall’art. 49 del TUIR.
L’Agenzia ha quindi riconosciuto che la contribuente potrà beneficiare del regime fiscale del 7% a partire dal periodo d’imposta in cui acquisirà la residenza fiscale italiana, previsto nel caso esaminato per il 2027, sempre che risultino soddisfatte le altre condizioni dell’art. 24-ter.
Quali conseguenze per i titolari di IRA statunitensi?
Il chiarimento assume particolare rilevanza per chi intende trasferirsi in Italia disponendo di una posizione previdenziale americana ricevuta per successione.
La risposta conferma che l’origine ereditaria dell’IRA e la presenza di versamenti volontari non costituiscono, di per sé, elementi ostativi all’accesso al regime agevolato.
Occorre tuttavia distinguere la fattispecie esaminata dalle altre situazioni possibili. L’interpello riguarda un piano IRA ereditato, alimentato dal precedente titolare durante la propria vita lavorativa, dal quale il beneficiario percepisce distribuzioni periodiche.
Non viene invece affrontata direttamente l’applicabilità del regime alle prestazioni derivanti da un Roth IRA, alle diverse modalità di liquidazione di un IRA detenuto dal contribuente originario o a qualsiasi altra configurazione di piano previdenziale statunitense.
Per queste situazioni la qualificazione fiscale deve essere valutata considerando le caratteristiche del rapporto e gli orientamenti amministrativi pertinenti, senza estendere automaticamente la conclusione della risposta n. 184/2026.
Traditional IRA, Roth IRA e 401(k): quali differenze rilevano per il regime del 7%
La possibilità di accedere al regime dei pensionati esteri non dipende esclusivamente dalla tipologia di piano previdenziale statunitense, ma dalla qualificazione fiscale delle prestazioni secondo l’ordinamento italiano. Traditional IRA, Roth IRA e 401(k) presentano caratteristiche differenti e non possono essere considerati automaticamente equivalenti ai fini dell’art. 24-ter del TUIR.
La principale distinzione riguarda le modalità di costituzione e finanziamento del piano, il trattamento dei contributi e delle prestazioni e le condizioni alle quali il beneficiario può ottenere le somme accumulate.
401(k) e Traditional IRA: il collegamento con la finalità previdenziale
Il 401(k) è generalmente un piano di risparmio previdenziale collegato al rapporto di lavoro, alimentato mediante contributi del lavoratore ed eventualmente del datore di lavoro. Il Traditional IRA è invece un conto pensionistico individuale, che può essere costituito e finanziato direttamente dal titolare.
Queste differenze possono assumere rilievo nella ricostruzione delle caratteristiche del rapporto, ma non consentono, da sole, di stabilire se le relative prestazioni rientrino nell’art. 49, comma 2, lett. a), del TUIR.
La prassi amministrativa ha chiarito che la nozione italiana di pensione comprende anche determinate prestazioni derivanti da contribuzione volontaria. Pertanto, l’assenza di un datore di lavoro che contribuisce al piano non rappresenta necessariamente un ostacolo al riconoscimento della natura pensionistica.
Occorre comunque verificare le caratteristiche della posizione previdenziale e della prestazione effettivamente erogata.
Roth IRA: perché è necessaria una valutazione distinta
Il Roth IRA presenta un trattamento fiscale statunitense differente rispetto al Traditional IRA, soprattutto per quanto riguarda i contributi e le condizioni di esenzione delle distribuzioni.
Tale disciplina non determina automaticamente la qualificazione delle somme ai fini dell’ordinamento tributario italiano, né la loro ammissione all’imposta sostitutiva del 7%.
La risposta n. 184/2026 non identifica il piano esaminato come Roth IRA e non affronta specificamente questa tipologia di conto. Non sarebbe quindi corretto utilizzarla come conferma generale dell’applicabilità del regime agevolato alle relative distribuzioni.
Per approfondire le differenze nel trattamento fiscale ordinario è possibile consultare la guida sulla tassazione di IRA e Roth IRA in Italia.
Confronto tra i principali piani previdenziali statunitensi
La tabella distingue le caratteristiche generali degli strumenti dalle conclusioni che possono essere ricavate dalla prassi amministrativa esaminata.
| Piano previdenziale | Caratteristiche principali | Prassi rilevante | Valutazione ai fini del 7% |
|---|---|---|---|
| 401(k) | Piano previdenziale generalmente collegato al rapporto di lavoro, con possibili contributi del dipendente e del datore di lavoro. | Principi generali della circolare n. 21/E/2020 sulla qualificazione delle pensioni estere. | Da verificare in relazione alle caratteristiche del piano e delle prestazioni. La risposta n. 184/2026 non riguarda direttamente un 401(k). |
| Traditional IRA | Conto pensionistico individuale, generalmente alimentato mediante contribuzione volontaria. | Principi generali sulla natura pensionistica delle prestazioni estere; chiarimenti sulle fattispecie ereditarie nelle risposte n. 290/2025 e n. 184/2026. | La contribuzione volontaria non determina di per sé l’esclusione. Occorre verificare le caratteristiche del piano, senza presumere che gli interpelli riguardassero specificamente un Traditional IRA. |
| Roth IRA | Conto individuale caratterizzato da una disciplina fiscale statunitense specifica per contributi e distribuzioni. | La risposta n. 184/2026 non identifica espressamente il piano come Roth IRA. | Non è possibile ricavare dal chiarimento del 2026 un’ammissione generalizzata al regime. |
| IRA ereditato | Posizione previdenziale trasferita al beneficiario a seguito del decesso del titolare originario. | Risposta n. 184/2026: IRA finanziato con contributi volontari e distribuzioni periodiche all’erede. | Accesso al regime riconosciuto per la fattispecie esaminata, subordinatamente agli altri requisiti dell’art. 24-ter del TUIR. |
Il confronto evidenzia che il chiarimento più diretto riguarda le distribuzioni periodiche dell’IRA ereditato. Per le altre configurazioni, la presenza di una finalità previdenziale costituisce un elemento rilevante, ma non sostituisce l’analisi della prestazione e della sua qualificazione fiscale.
Quali requisiti occorre rispettare per accedere al regime del 7%?
La qualificazione delle distribuzioni di un IRA o di un 401(k) come redditi pensionistici è soltanto il primo requisito per accedere al regime previsto dall’art. 24-ter del TUIR. Il contribuente deve inoltre rispettare specifiche condizioni relative alla precedente residenza fiscale, al Paese di provenienza e al Comune italiano in cui intende trasferirsi.
In particolare, il regime richiede che il contribuente:
- sia titolare di redditi da pensione, ai sensi dell’art. 49, comma 2, lett. a), del TUIR, erogati da soggetti esteri;
- non sia stato fiscalmente residente in Italia nei cinque periodi d’imposta precedenti a quello in cui l’opzione diventa efficace;
- trasferisca la residenza fiscale da uno Stato con il quale è in vigore un accordo di cooperazione amministrativa con l’Italia;
- stabilisca la residenza in uno dei Comuni ammessi dall’art. 24-ter del TUIR, rispettando le condizioni territoriali e demografiche previste.
Dal 7 aprile 2026, la Legge n. 34/2026 ha innalzato da 20.000 a 30.000 abitanti il limite demografico previsto dalla disposizione per i Comuni agevolati.
L’opzione consente di assoggettare i redditi di fonte estera, di qualunque categoria, a un’imposta sostitutiva del 7% per un massimo di dieci periodi d’imposta, compreso quello del trasferimento della residenza fiscale in Italia. Deve essere esercitata nella dichiarazione dei redditi relativa al periodo d’imposta del trasferimento.
Il riconoscimento della natura pensionistica di un IRA non determina quindi automaticamente il diritto all’agevolazione: anche il contribuente che si trova in una situazione analoga a quella esaminata dalla risposta n. 184/2026 deve verificare il rispetto di tutte le altre condizioni.
Per approfondire la disciplina, i territori ammessi e le modalità di applicazione dell’opzione, consulta la guida al regime fiscale del 7% per i pensionati esteri che trasferiscono la residenza in Italia.
Quali verifiche effettuare su IRA e 401(k) prima di trasferirsi in Italia?
Prima di trasferire la residenza fiscale in Italia, il titolare o beneficiario di un IRA o di un 401(k) dovrebbe verificare le caratteristiche del piano, la natura delle prestazioni e le condizioni per accedere al regime del 7%. Il principale rischio è considerare automaticamente agevolabile uno strumento previdenziale soltanto perché qualificato come pensionistico negli Stati Uniti.
Documentazione e caratteristiche del piano previdenziale
La valutazione dovrebbe partire dalla documentazione contrattuale e fiscale rilasciata dall’intermediario statunitense, ricostruendo alcuni elementi essenziali:
- Tipologia del piano: Traditional IRA, Roth IRA, 401(k) o altra posizione previdenziale, con indicazione delle condizioni contrattuali e delle modalità di finanziamento.
- Origine della posizione: costituzione diretta, trasferimento da un precedente piano (rollover) oppure acquisizione per successione.
- Contributi versati: provenienza, natura volontaria o aziendale e collegamento con una precedente attività lavorativa.
- Prestazioni previste: distribuzioni periodiche, prelievi occasionali o liquidazione in capitale, distinguendo le somme già percepite da quelle ancora da erogare.
- Documentazione disponibile: regolamento del piano, rendiconti, certificazioni delle distribuzioni e, in caso di successione, documenti che attestino il subentro nella posizione previdenziale.
Questi elementi permettono di confrontare la situazione individuale con le fattispecie effettivamente affrontate dall’Agenzia delle Entrate, evitando di estendere automaticamente i chiarimenti relativi a un IRA ereditato ad altre configurazioni.
Coordinare il regime agevolato con il trasferimento della residenza
Un secondo profilo riguarda il momento in cui il contribuente acquisisce la residenza fiscale italiana e quello in cui percepisce le prestazioni previdenziali.
La risposta n. 184/2026 riguarda una beneficiaria che già percepiva distribuzioni annuali dall’IRA ereditato e intendeva trasferirsi in Italia nel 2027. Non chiarisce, invece, se la sola titolarità di un piano dal quale non siano ancora iniziate le erogazioni sia sufficiente per accedere al regime.
È quindi opportuno verificare la posizione previdenziale e la tempistica delle distribuzioni prima del trasferimento, senza presumere che il semplice possesso del conto soddisfi il requisito dei redditi pensionistici esteri.
Resta inoltre distinta la questione del trattamento fiscale delle somme negli Stati Uniti e dell’applicazione della Convenzione contro le doppie imposizioni tra Italia e USA. Questi aspetti richiedono un’analisi specifica e non sono risolti dalla risposta n. 184/2026. Per il quadro generale è disponibile l’approfondimento sulla tassazione delle pensioni statunitensi percepite da residenti in Italia.
La verifica preventiva consente di individuare se la posizione previdenziale presenti caratteristiche compatibili con i chiarimenti amministrativi disponibili e quali ulteriori questioni debbano essere approfondite prima di esercitare l’opzione prevista dall’art. 24-ter del TUIR.
Hai un IRA o un 401(k) e stai valutando il trasferimento in Italia?
La possibilità di accedere al regime pensionati esteri del 7% dipende dalla qualificazione fiscale delle prestazioni e dal rispetto dei requisiti previsti dall’art. 24-ter del TUIR. Una consulenza può aiutarti a valutare le caratteristiche del tuo piano previdenziale, i chiarimenti dell’Agenzia delle Entrate applicabili e gli aspetti fiscali da considerare prima del trasferimento.
Richiedi una consulenza in fiscalità internazionale →Domande frequenti
Un IRA alimentato con contributi volontari può consentire l’accesso al regime pensionati esteri del 7%?
Sì, la contribuzione volontaria non esclude necessariamente il beneficio. La risposta n. 184/2026 ha riconosciuto la natura pensionistica delle distribuzioni periodiche di un IRA ereditato e alimentato volontariamente dal precedente titolare. La conclusione non è però automaticamente estensibile a qualsiasi IRA.
Chi eredita un IRA statunitense può beneficiare dell’imposta sostitutiva del 7%?
Sì, se ricorrono le condizioni previste dall’art. 24-ter del TUIR. La risposta n. 184/2026 ha riconosciuto l’accesso al regime per una beneficiaria che percepiva distribuzioni annuali da un IRA ereditato dal padre. Occorre verificare anche i requisiti relativi alla residenza fiscale e al Comune italiano di trasferimento.
Le distribuzioni in capitale di un 401(k) sono considerate redditi pensionistici in Italia?
La liquidazione in capitale non esclude, di per sé, la qualificazione pensionistica. La circolare n. 21/E/2020 comprende nella nozione di pensione anche determinate indennità una tantum collegate al versamento di contributi. Per un 401(k) occorre verificare le caratteristiche della prestazione, senza presumere l’applicabilità automatica del regime del 7%.
È sufficiente possedere un IRA senza effettuare prelievi per accedere al regime del 7%?
La sola titolarità di un IRA non è stata riconosciuta dalla risposta n. 184/2026 come condizione sufficiente. L’interpello riguarda una contribuente che già percepiva distribuzioni annuali. In assenza di erogazioni, occorre approfondire il requisito della titolarità di redditi pensionistici esteri previsto dall’art. 24-ter del TUIR.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 24-ter, relativo all’imposta sostitutiva del 7% sui redditi esteri delle persone fisiche titolari di pensioni di fonte estera che trasferiscono la residenza fiscale in Italia.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 7, comma 3; 49, comma 2, lett. a); 50, comma 1, lett. h-bis); 52, comma 1, lett. d), relativi alla tassazione dei redditi percepiti dagli eredi e alla qualificazione delle prestazioni pensionistiche.
- Legge 11 marzo 2026, n. 34, art. 26, comma 1, in vigore dal 7 aprile 2026, che modifica l’art. 24-ter del TUIR innalzando da 20.000 a 30.000 abitanti il limite demografico previsto.
- Agenzia delle Entrate, circolare n. 21/E del 17 luglio 2020, chiarimenti sul regime dei pensionati esteri previsto dall’art. 24-ter del TUIR e sulla nozione di redditi da pensione.
- Agenzia delle Entrate, risposta a interpello n. 5 dell’11 gennaio 2024, relativa alla qualificazione di prestazioni derivanti da piani pensionistici esteri.
- Agenzia delle Entrate, risposta a interpello n. 21 del 29 gennaio 2024, relativa all’applicazione dell’art. 24-ter del TUIR a prestazioni derivanti da piani pensionistici esteri.
- Agenzia delle Entrate, risposta a interpello n. 290 del 12 novembre 2025, relativa alla qualificazione fiscale della liquidazione in un’unica soluzione di un fondo pensione statunitense alimentato mediante contributi volontari e ricevuto per successione.
- Agenzia delle Entrate, risposta a interpello n. 184/2026, relativa all’accesso al regime dell’art. 24-ter del TUIR da parte del beneficiario di distribuzioni periodiche derivanti da un Individual Retirement Account (IRA) statunitense ereditato.
