
Come sono tassate le pensioni USA in Italia? Social Security, pensioni private e pubbliche, doppia cittadinanza e regole Convenzione ITA-USA.
Le pensioni provenienti dagli Stati Uniti non seguono tutte le stesse regole fiscali. La Convenzione Italia-USA distingue prestazioni previdenziali pubbliche, private e Social Security, mentre la cittadinanza americana può incidere sulla tassazione e sugli obblighi dichiarativi.
Chi risiede fiscalmente in Italia e percepisce una pensione statunitense deve individuare quale Stato abbia il diritto di assoggettare il reddito a imposizione, considerando la natura della prestazione e le disposizioni della Convenzione contro le doppie imposizioni tra Italia e Stati Uniti. Le pensioni private, i trattamenti di Social Security e le pensioni per servizi governativi sono disciplinati da regole differenti. Un’ulteriore distinzione riguarda i cittadini americani residenti in Italia, per i quali opera la saving clause, con specifiche eccezioni convenzionali. Accanto alla tassazione ordinaria occorre valutare l’eventuale accesso al regime agevolato del 7%, gli obblighi dichiarativi e gli strumenti disponibili per eliminare la doppia imposizione.
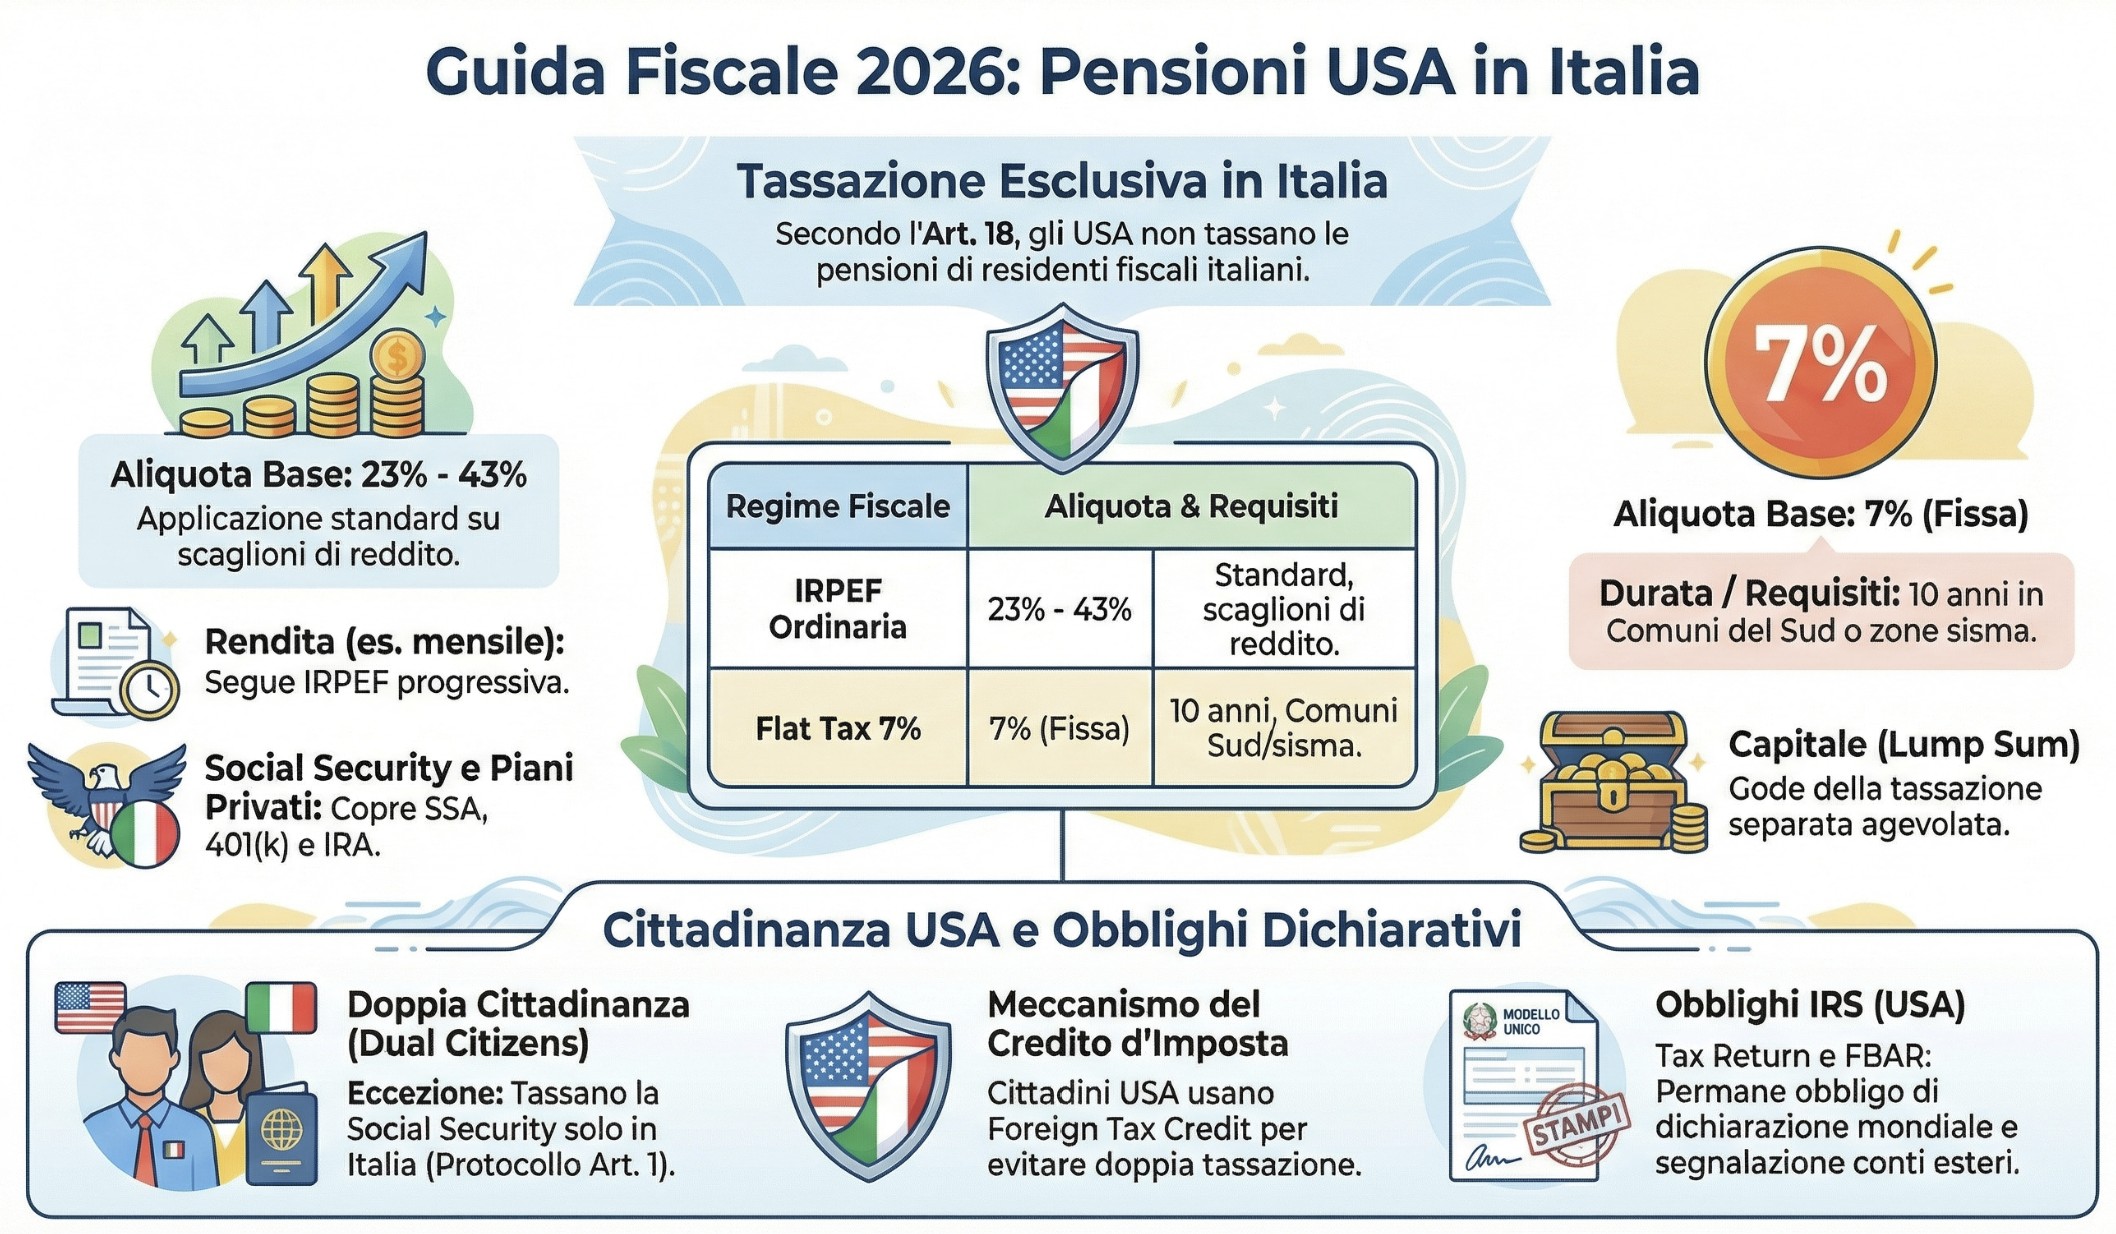
Come funziona la Convenzione Italia-USA per la tassazione delle pensioni
La Convenzione contro le doppie imposizioni tra Italia e Stati Uniti, firmata il 25 agosto 1999, stabilisce quale dei due Stati possa assoggettare a imposizione le pensioni percepite dai rispettivi residenti. Il trattamento fiscale dipende dalla natura della prestazione, dalla residenza del beneficiario e, in alcune situazioni, dalla sua cittadinanza.
Per individuare la disposizione applicabile occorre distinguere tre categorie di redditi previdenziali:
- Pensioni private: l’art. 18, paragrafo 1, prevede, come regola generale, l’imposizione esclusiva nello Stato di residenza del beneficiario, salvo le eccezioni previste dalla Convenzione.
- Prestazioni di Social Security: l’art. 18, paragrafo 2, contiene una disciplina specifica per i trattamenti corrisposti nell’ambito della legislazione sulla sicurezza sociale.
- Pensioni per servizi governativi: l’art. 19 stabilisce regole particolari, che possono attribuire la potestà impositiva allo Stato che corrisponde il trattamento, con eccezioni legate alla residenza e alla cittadinanza del pensionato.
La corretta applicazione di queste disposizioni presuppone l’individuazione della residenza fiscale ai sensi dell’art. 4 della Convenzione. Quando una persona risulta residente in entrambi gli Stati secondo le rispettive normative interne, devono essere applicati i criteri convenzionali per risolvere il conflitto di residenza.
Un ulteriore elemento riguarda la cosiddetta saving clause, prevista dall’art. 1, paragrafo 2, che consente agli Stati Uniti di assoggettare a imposizione i propri cittadini secondo la legislazione interna anche quando risiedono fiscalmente in Italia, fatte salve le eccezioni convenzionali.
La Convenzione individua i limiti alla potestà impositiva dei due Stati, ma non determina autonomamente l’imposta dovuta: occorre coordinare le disposizioni convenzionali con le rispettive normative interne.
Social Security USA: dove si paga l’imposta sulla pensione americana?
Le prestazioni pensionistiche erogate dalla Social Security Administration statunitense a un soggetto fiscalmente residente in Italia sono, in linea generale, imponibili esclusivamente in Italia, ai sensi dell’art. 18, paragrafo 2, della Convenzione Italia-USA. La cittadinanza del beneficiario può tuttavia modificare questa conclusione, per effetto della saving clause e delle specifiche eccezioni previste dal Protocollo convenzionale.
La regola dell’art. 18, paragrafo 2
L’art. 18, paragrafo 2, stabilisce che le prestazioni corrisposte da uno Stato contraente nell’ambito della propria legislazione sulla sicurezza sociale a un residente dell’altro Stato siano imponibili soltanto nello Stato di residenza.
Pertanto, un cittadino italiano fiscalmente residente in Italia, che percepisce una pensione Social Security maturata durante la propria attività lavorativa negli Stati Uniti, è soggetto all’imposizione italiana su tale prestazione.
La disposizione comprende anche i trattamenti previdenziali erogati a persone che hanno lavorato nel settore pubblico statunitense, quando le somme sono corrisposte nell’ambito della legislazione sulla sicurezza sociale. La Technical Explanation include inoltre nell’ambito della disposizione le prestazioni statunitensi Tier 1 Railroad Retirement.
Occorre distinguere questi trattamenti dalle pensioni per servizi governativi disciplinate dall’art. 19 della Convenzione.
Cittadini americani e doppia cittadinanza italiana-USA
Per i beneficiari che possiedono la cittadinanza statunitense assume rilievo la saving clause dell’art. 1, paragrafo 2, che consente agli Stati Uniti di tassare i propri cittadini anche quando risultano fiscalmente residenti in Italia.
Il Protocollo della Convenzione introduce tuttavia una specifica eccezione per le prestazioni di sicurezza sociale percepite da soggetti che possiedono la cittadinanza dello Stato di residenza.
Ne derivano tre situazioni differenti:
- Cittadino italiano residente in Italia, senza cittadinanza statunitense: la Social Security americana è imponibile esclusivamente in Italia.
- Cittadino con doppia cittadinanza italiana e americana, residente in Italia: il Protocollo preserva l’imposizione esclusiva italiana, impedendo agli Stati Uniti di applicare la saving clause a tali prestazioni.
- Cittadino esclusivamente americano residente in Italia: la saving clause può consentire anche l’imposizione statunitense, rendendo necessario il coordinamento delle rispettive normative fiscali e dei meccanismi contro la doppia imposizione.
La distinzione è confermata espressamente dalla Technical Explanation del Dipartimento del Tesoro statunitense, che riconosce l’imposizione esclusiva italiana della Social Security corrisposta a un soggetto residente in Italia e cittadino di entrambi gli Stati.
Pensioni private americane: come sono tassate in Italia?
Le pensioni private statunitensi percepite da un soggetto fiscalmente residente in Italia sono, in linea generale, imponibili esclusivamente in Italia ai sensi dell’art. 18, paragrafo 1, della Convenzione Italia-USA. La regola riguarda le prestazioni pensionistiche riconducibili a una precedente attività lavorativa, ferma l’applicazione delle eccezioni convenzionali e della saving clause per i cittadini statunitensi.
La regola dell’art. 18, paragrafo 1, della Convenzione
L’art. 18, paragrafo 1, attribuisce allo Stato di residenza del beneficiario la potestà impositiva esclusiva sulle pensioni e sulle altre remunerazioni analoghe corrisposte in relazione a un precedente impiego.
Pertanto, una pensione privata americana percepita da un cittadino italiano fiscalmente residente in Italia, privo della cittadinanza statunitense, è generalmente soggetta all’imposizione italiana, senza che gli Stati Uniti possano tassarla in contrasto con la disposizione convenzionale.
La Technical Explanation del Dipartimento del Tesoro statunitense chiarisce che la disposizione comprende le prestazioni dei piani pensionistici privati collegati a precedenti attività lavorative. Possono rientrarvi sia le erogazioni periodiche sia determinate liquidazioni in capitale, per le quali occorre tuttavia considerare l’eccezione prevista dal paragrafo 3 dello stesso articolo.
Non è quindi sufficiente verificare che il trattamento provenga da un intermediario o da un fondo pensione americano: assume rilievo anche la natura della prestazione erogata.
I piani previdenziali ricompresi nella disciplina convenzionale
La Technical Explanation richiama espressamente, tra gli strumenti potenzialmente riconducibili all’art. 18, paragrafo 1, i piani qualificati ai sensi della sezione 401(a) dell’Internal Revenue Code, gli Individual Retirement Accounts (IRA), i Roth IRA e altre forme di previdenza individuale o aziendale.
La loro inclusione richiede tuttavia il rispetto di determinate caratteristiche del piano e delle condizioni previste per le distribuzioni, tra cui requisiti relativi all’età, alla durata del rapporto di lavoro e alle circostanze dell’erogazione.
Restano inoltre rilevanti la disciplina delle liquidazioni in capitale e la posizione dei beneficiari con cittadinanza statunitense, che saranno approfondite nei capitoli dedicati.
Leggi anche: Pensione USA volontaria: tassazione esclusiva in Italia per gli eredi.
Pensioni pubbliche statunitensi: tassazione in Italia e ruolo della cittadinanza
Le pensioni corrisposte dagli Stati Uniti per servizi prestati nell’esercizio di funzioni governative sono, in linea generale, imponibili esclusivamente negli USA, ai sensi dell’art. 19, paragrafo 2, della Convenzione Italia-USA. La disposizione attribuisce invece l’imposizione all’Italia quando il beneficiario è fiscalmente residente e cittadino italiano. Se il pensionato possiede anche la cittadinanza statunitense, occorre tuttavia considerare la saving clause, che può consentire agli Stati Uniti di assoggettare la prestazione a imposizione in ragione della cittadinanza.
La regola dell’art. 19 della Convenzione Italia-USA
L’art. 19, paragrafo 2, riguarda le pensioni corrisposte direttamente da uno Stato, da sue suddivisioni politiche o amministrative o da enti locali, oppure attraverso fondi da essi costituiti, in relazione a servizi resi a tali amministrazioni.
La disposizione distingue due situazioni:
- Regola generale: la pensione è imponibile esclusivamente nello Stato che la corrisponde, quando deriva da servizi governativi riconducibili all’art. 19.
- Eccezione: la pensione è imponibile esclusivamente nell’altro Stato quando il beneficiario vi risiede fiscalmente e ne possiede la cittadinanza.
Pertanto, un ex dipendente federale statunitense residente in Italia, che non possiede la cittadinanza italiana, rientra generalmente nella regola di imposizione esclusiva statunitense. Se invece il pensionato è anche cittadino italiano, trova applicazione l’eccezione convenzionale che attribuisce la potestà impositiva all’Italia.
La doppia cittadinanza richiede comunque una verifica ulteriore della posizione fiscale statunitense, poiché la saving clause può consentire agli Stati Uniti di esercitare una potestà impositiva basata sulla cittadinanza.
Quali pensioni rientrano tra quelle governative?
La Technical Explanation del Dipartimento del Tesoro statunitense chiarisce che l’art. 19, paragrafo 2, riguarda, in particolare, le pensioni degli ex dipendenti civili e militari delle amministrazioni pubbliche.
Non è però sufficiente che il trattamento provenga da un soggetto pubblico. Occorre verificare la natura delle attività precedentemente svolte e il collegamento con l’esercizio di funzioni governative.
La stessa Technical Explanation distingue, ad esempio, le attività tipicamente governative, come quelle militari, diplomatiche e di amministrazione tributaria, dalle attività comunemente svolte anche nel settore privato.
Inoltre, sono previste due importanti eccezioni:
- Le prestazioni erogate nell’ambito della legislazione sulla sicurezza sociale sono disciplinate dall’art. 18, paragrafo 2, anche quando derivano da precedenti servizi pubblici.
- Le pensioni collegate ad attività industriali o commerciali esercitate da uno Stato possono ricadere nella disciplina ordinaria dell’art. 18, anziché nell’art. 19, per effetto del paragrafo 3.
Di conseguenza, la provenienza pubblica della pensione non determina automaticamente l’imposizione esclusiva negli Stati Uniti. È necessario individuare la disposizione convenzionale effettivamente applicabile alla prestazione.
Confronto tra le principali pensioni americane
La tabella riepiloga i criteri convenzionali per un beneficiario fiscalmente residente in Italia, distinguendo le condizioni che possono modificare il risultato.
| Tipologia di pensione USA | Norma convenzionale | Criterio di imposizione | Eccezioni da verificare |
|---|---|---|---|
| Social Security | Art. 18, par. 2 | In linea generale, imposizione esclusiva in Italia. | Cittadinanza statunitense e specifica eccezione alla saving clause per chi possiede anche la cittadinanza italiana. |
| Pensione privata | Art. 18, par. 1 | In linea generale, imposizione esclusiva in Italia. | Saving clause per i cittadini USA e disciplina delle specifiche distribuzioni in capitale. |
| Pensione per servizi governativi | Art. 19, par. 2 | Imposizione esclusiva negli USA, salvo che il beneficiario sia residente e cittadino italiano. | Per i doppi cittadini italiani e statunitensi, possibile imposizione USA in base alla saving clause. Da verificare anche la natura delle funzioni svolte. |
| Distribuzioni da piani IRA e 401(k) | Art. 18, parr. 1 e 3, oppure diversa disposizione applicabile | Da determinare in base alla qualificazione convenzionale della prestazione. | Caratteristiche del piano, modalità di erogazione, eventuale natura governativa e cittadinanza del beneficiario. |
La distinzione tra pensioni private, Social Security e prestazioni governative è quindi determinante per individuare lo Stato competente all’imposizione. Per i cittadini statunitensi residenti in Italia occorre inoltre coordinare queste regole con la saving clause e le disposizioni contro la doppia imposizione.
IRA, 401(k) e distribuzioni in capitale: cosa prevede la Convenzione Italia-USA?
Le distribuzioni provenienti da Individual Retirement Accounts (IRA) e piani 401(k) statunitensi possono rientrare nella disciplina delle pensioni private prevista dall’art. 18, paragrafo 1, della Convenzione Italia-USA. La liquidazione in un’unica soluzione può tuttavia essere soggetta a una regola diversa, che attribuisce la potestà impositiva allo Stato in cui è stata svolta la precedente attività lavorativa, alle condizioni stabilite dal paragrafo 3.
IRA e 401(k): quando si applica l’art. 18 della Convenzione?
La Technical Explanation del Dipartimento del Tesoro statunitense include espressamente, tra gli strumenti previdenziali contemplati dall’art. 18, paragrafo 1, i piani qualificati ai sensi della sezione 401(a) dell’Internal Revenue Code, gli Individual Retirement Accounts e i Roth IRA.
Per ricondurre una distribuzione alla disciplina convenzionale delle pensioni, il documento individua specifiche caratteristiche dei piani e condizioni relative alle prestazioni. Tra queste rientrano la finalità previdenziale, i limiti all’utilizzo anticipato delle somme e i requisiti collegati all’età, alla durata del rapporto lavorativo e alle circostanze dell’erogazione.
Non è quindi sufficiente che il contribuente possieda un conto formalmente qualificato come pensionistico negli Stati Uniti: occorre verificare anche la natura della distribuzione.
La qualificazione convenzionale resta inoltre distinta da quella prevista dalla normativa tributaria italiana, che determina il trattamento fiscale delle somme percepite dal residente. Per approfondire questo secondo profilo è disponibile la guida sulla tassazione dei prelievi da IRA e Roth IRA in Italia.
Distribuzioni in capitale: l’eccezione dell’art. 18, paragrafo 3
L’art. 18, paragrafo 3, introduce una deroga alla regola dell’imposizione nello Stato di residenza per determinate liquidazioni in capitale (lump-sum distributions) e indennità connesse alla cessazione del rapporto di lavoro.
La disposizione si applica quando ricorrono specifiche condizioni:
- il beneficiario trasferisce la residenza fiscale da uno Stato contraente all’altro;
- la prestazione viene percepita successivamente al trasferimento;
- le somme si riferiscono a un’attività lavorativa svolta nel precedente Stato di residenza, durante il periodo in cui il beneficiario vi risiedeva.
Quando la fattispecie rientra nella disposizione, la prestazione è imponibile esclusivamente nello Stato della precedente residenza, anziché in quello in cui il beneficiario risiede al momento dell’erogazione.
La Technical Explanation chiarisce che questa regola mira anche a contrastare trasferimenti di residenza motivati dall’intenzione di ottenere un trattamento fiscale più favorevole sulle liquidazioni pensionistiche.
Non ogni prelievo in capitale da un IRA o da un 401(k) è tuttavia automaticamente riconducibile al paragrafo 3. In particolare, per i conti pensionistici individuali occorre verificare il collegamento richiesto dalla disposizione con una precedente attività lavorativa e le caratteristiche della prestazione. Per questo motivo è particolarmente importante ottenere una dichiarazione dall’ente che eroga il trattamento lump-sum distributions, ed in caso di dubbio ottenere un parere da un accountant USA, prima del trasferimento in Italia.
Come cambia la valutazione per chi trasferisce la residenza in Italia?
Per chi possiede un piano previdenziale statunitense, il momento della distribuzione può assumere rilievo, ma non rappresenta l’unico elemento da considerare.
Una prestazione periodica riconducibile all’art. 18, paragrafo 1, segue, in linea generale, il criterio dell’imposizione nello Stato di residenza. Una liquidazione in capitale che soddisfi le condizioni del paragrafo 3 può invece essere imponibile esclusivamente nello Stato in cui è stata svolta l’attività lavorativa precedente.
In presenza di cittadinanza statunitense occorre inoltre valutare l’applicazione della saving clause, senza presumere che le disposizioni sull’imposizione esclusiva impediscano sempre la tassazione negli Stati Uniti.
Una questione distinta riguarda le somme ricevute per successione. La risposta a interpello n. 290/2025 ha affrontato la qualificazione fiscale di un fondo pensione statunitense ereditato, come approfondito nell’articolo sulla tassazione delle pensioni USA volontarie percepite dagli eredi.
La verifica deve quindi essere effettuata considerando congiuntamente il tipo di piano, l’origine delle somme, le modalità di distribuzione e la posizione fiscale del beneficiario.
Doppia cittadinanza italiana e americana: saving clause e doppia imposizione
Un cittadino statunitense fiscalmente residente in Italia può essere soggetto a imposizione in entrambi i Paesi sui redditi pensionistici percepiti. La Convenzione Italia-USA contiene infatti una saving clause che preserva, con specifiche eccezioni, il diritto degli Stati Uniti di tassare i propri cittadini. La doppia imposizione non si risolve però necessariamente attraverso il solo credito d’imposta italiano: l’art. 23 della Convenzione prevede particolari meccanismi di coordinamento tra i due ordinamenti.
Come funziona la saving clause per i cittadini statunitensi
L’art. 1, paragrafo 2, della Convenzione consente agli Stati Uniti di assoggettare a imposizione i propri cittadini secondo la legislazione interna, anche quando risultano residenti fiscali in Italia.
Di conseguenza, un cittadino americano residente in Italia può continuare a essere soggetto agli obblighi dichiarativi statunitensi sui redditi mondiali, comprese le pensioni, indipendentemente dal fatto che la Convenzione attribuisca, in linea generale, la potestà impositiva esclusiva all’Italia.
La saving clause non opera tuttavia indistintamente su tutte le prestazioni. L’art. 1, paragrafo 3, e le disposizioni del Protocollo preservano determinate agevolazioni ed eccezioni convenzionali.
Particolare attenzione merita la Social Security statunitense: per un beneficiario residente in Italia che possieda anche la cittadinanza italiana, la specifica eccezione convenzionale impedisce di applicare automaticamente la tassazione statunitense fondata sulla cittadinanza.
Per le altre prestazioni previdenziali occorre invece verificare la disposizione applicabile e l’effettiva operatività della saving clause.
Come si elimina la doppia imposizione sulle pensioni USA
L’art. 23 della Convenzione disciplina i meccanismi per evitare che uno stesso reddito venga assoggettato a imposizione senza adeguato riconoscimento delle imposte pagate nell’altro Stato.
Per i redditi di fonte statunitense percepiti da un residente italiano privo della cittadinanza americana, il coordinamento avviene generalmente attraverso il credito per le imposte estere previsto dalla normativa italiana, nei limiti in cui gli Stati Uniti conservino un diritto di imposizione conforme alla Convenzione.
La posizione dei cittadini americani residenti in Italia è più articolata.
L’art. 23, paragrafo 4, prevede infatti un meccanismo specifico:
- Credito riconosciuto dall’Italia: per i redditi che sarebbero esenti negli USA o soggetti a imposizione ridotta se percepiti da un residente italiano non cittadino americano, il credito italiano è determinato tenendo conto dell’imposta che gli Stati Uniti potrebbero applicare a quest’ultimo soggetto.
- Credito riconosciuto dagli Stati Uniti: gli USA devono considerare, secondo le condizioni convenzionali, le imposte italiane residue dopo l’eventuale credito riconosciuto dall’Italia.
- Riqualificazione convenzionale della fonte (re-sourcing): per il solo calcolo del credito statunitense, determinati redditi di fonte USA possono essere considerati di fonte italiana nella misura necessaria a eliminare la doppia imposizione.
La Technical Explanation del Dipartimento del Tesoro statunitense precisa che questo meccanismo impedisce di attribuire automaticamente all’Italia l’onere di neutralizzare tutta l’imposizione aggiuntiva derivante dalla cittadinanza americana.
Perché il credito d’imposta deve essere valutato caso per caso
Non ogni imposta trattenuta negli Stati Uniti su una pensione genera automaticamente un credito utilizzabile nella dichiarazione italiana.
Occorre distinguere le imposte che gli USA possono applicare in qualità di Stato della fonte da quelle eventualmente dovute per effetto della cittadinanza statunitense. Il trattamento dipende inoltre dalla categoria di reddito, dalla disposizione convenzionale applicabile e dai limiti previsti dalle rispettive normative interne.
La presenza di una ritenuta americana non dimostra, da sola, che tale imposta sia definitivamente dovuta né che possa essere integralmente recuperata attraverso il credito italiano.
Per i pensionati con doppia cittadinanza è quindi necessario coordinare le due posizioni fiscali, verificando separatamente gli obblighi italiani, quelli statunitensi e le disposizioni dell’art. 23 applicabili alla specifica prestazione.
Come dichiarare in Italia le pensioni provenienti dagli Stati Uniti
Le pensioni statunitensi percepite da persone fiscalmente residenti in Italia, quando imponibili secondo la normativa italiana e la Convenzione Italia-USA, devono essere assoggettate al trattamento fiscale previsto dal TUIR. La pensione estera non è automaticamente esente né beneficia necessariamente di una tassazione sostitutiva: occorre verificare la natura della prestazione, il regime applicabile e le eventuali imposte trattenute negli Stati Uniti.
Tassazione ordinaria e indicazione nel modello dichiarativo
Ai sensi dell’art. 49, comma 2, lett. a), del TUIR, le pensioni di ogni genere e gli assegni a esse equiparati sono ricondotti ai redditi di lavoro dipendente.
Quando una pensione statunitense è imponibile in Italia secondo il regime ordinario, concorre generalmente alla formazione del reddito complessivo ed è assoggettata alle aliquote progressive IRPEF, tenendo conto delle detrazioni eventualmente spettanti e delle addizionali regionali e comunali.
Le pensioni estere qualificabili come redditi pensionistici ai sensi dell’art. 49 del TUIR, quando soggette all’imposizione ordinaria italiana, devono essere generalmente indicate nel quadro RC del modello Redditi Persone Fisiche o nel quadro C del modello 730.
Questa modalità non si estende automaticamente a tutte le prestazioni provenienti da fondi previdenziali statunitensi. Le liquidazioni in capitale, le somme percepite dagli eredi e i redditi assoggettati a regimi sostitutivi richiedono una verifica della specifica disciplina applicabile e delle relative modalità dichiarative.
In particolare, l’opzione per l’imposta sostitutiva prevista dall’art. 24-ter del TUIR segue le disposizioni proprie del regime agevolato e non deve essere confusa con la tassazione progressiva IRPEF.
Le istruzioni dichiarative precisano che devono essere indicate anche le pensioni estere per le quali la Convenzione attribuisce all’Italia la potestà impositiva esclusiva. La mancata applicazione di ritenute italiane da parte dell’ente previdenziale statunitense non esclude, quindi, l’obbligo di dichiarare il reddito.
L’Agenzia delle Entrate segnala inoltre che le pensioni estere possono non essere presenti nella dichiarazione precompilata. Il contribuente deve pertanto verificare la completezza dei dati prima della presentazione.
Conversione in euro e documentazione delle prestazioni
Le pensioni corrisposte in dollari devono essere convertite in euro secondo i criteri previsti dall’art. 9, comma 2, del TUIR, considerando il cambio applicabile al momento della percezione e le regole previste per la sua determinazione.
Per ricostruire correttamente gli importi imponibili è opportuno conservare le certificazioni dell’ente pensionistico, i rendiconti delle somme corrisposte e la documentazione delle eventuali ritenute statunitensi.
Occorre distinguere l’importo lordo della prestazione dalle somme effettivamente accreditate: le imposte eventualmente trattenute all’estero non riducono automaticamente il reddito da dichiarare in Italia.
Ritenute statunitensi e credito per le imposte estere
Quando gli Stati Uniti hanno applicato un’imposta sulla pensione, occorre preliminarmente stabilire se il prelievo sia conforme alla Convenzione.
Se la prestazione è imponibile esclusivamente in Italia e la ritenuta americana è stata applicata in contrasto con le disposizioni convenzionali, il contribuente deve valutare la richiesta di rimborso negli Stati Uniti, anziché presumere di poter utilizzare il relativo importo come credito d’imposta italiano.
Quando, invece, entrambi gli Stati possono legittimamente assoggettare il reddito a imposizione, il credito per le imposte estere deve essere determinato secondo l’art. 165 del TUIR e le disposizioni dell’art. 23 della Convenzione.
Nel modello Redditi Persone Fisiche 2026, il credito ordinario per le imposte estere trova collocazione nel quadro CE. Le imposte devono essere pagate a titolo definitivo e il beneficio è subordinato ai limiti e alle condizioni previsti dalla normativa.
Per i cittadini statunitensi residenti in Italia, il coordinamento richiede particolare attenzione al meccanismo convenzionale previsto dall’art. 23, paragrafo 4, poiché l’imposizione americana derivante dalla cittadinanza non comporta necessariamente un corrispondente credito utilizzabile in Italia.
La corretta dichiarazione della pensione richiede quindi di verificare separatamente l’imponibilità italiana, la legittimità del prelievo statunitense e l’eventuale diritto al credito d’imposta.
Pensionati USA che si trasferiscono in Italia: quando si applica il regime fiscale del 7%?
Le persone che percepiscono pensioni statunitensi e trasferiscono la residenza fiscale in Italia possono beneficiare dell’imposta sostitutiva del 7% prevista dall’art. 24-ter del TUIR, purché rispettino i requisiti richiesti. L’agevolazione può riguardare non soltanto le pensioni americane, ma anche gli altri redditi di fonte estera, senza estendersi automaticamente ai redditi prodotti in Italia.
Requisiti per accedere all’imposta sostitutiva del 7%
Il regime è riservato alle persone fisiche titolari di redditi da pensione, ai sensi dell’art. 49, comma 2, lett. a), del TUIR, erogati da soggetti esteri.
Per accedere all’agevolazione occorre inoltre:
- non essere stati fiscalmente residenti in Italia nei cinque periodi d’imposta precedenti a quello in cui l’opzione diventa efficace;
- trasferire la residenza fiscale da un Paese con il quale l’Italia ha in vigore un accordo di cooperazione amministrativa;
- stabilire la residenza in uno dei Comuni ammessi dall’art. 24-ter del TUIR, rispettando le condizioni territoriali e demografiche previste.
Dal 7 aprile 2026, la Legge n. 34/2026 ha innalzato da 20.000 a 30.000 abitanti il limite demografico previsto dalla disposizione. Il regime riguarda determinati Comuni delle regioni Sicilia, Calabria, Sardegna, Campania, Basilicata, Abruzzo, Molise e Puglia, oltre ai territori interessati dagli eventi sismici individuati dalla normativa.
L’opzione può essere applicata per un massimo di dieci periodi d’imposta, compreso quello del trasferimento della residenza fiscale, e deve essere esercitata nella dichiarazione relativa al periodo d’imposta in cui avviene il trasferimento.
Per l’analisi completa dei requisiti, dei territori ammessi e delle modalità di esercizio dell’opzione, si rinvia alla guida sul regime fiscale del 7% per i pensionati esteri.
IRA e 401(k): il chiarimento dell’Agenzia delle Entrate del 2026
Per i pensionati provenienti dagli Stati Uniti, un aspetto particolarmente importante riguarda la qualificazione dei trattamenti erogati dai piani previdenziali individuali.
Con la risposta a interpello n. 184/2026, l’Agenzia delle Entrate ha riconosciuto che le distribuzioni periodiche provenienti da un Individual Retirement Account (IRA) statunitense ricevuto per successione possono consentire l’accesso al regime del 7%.
Nel caso esaminato, il piano era stato alimentato dal precedente titolare mediante contributi volontari. L’Agenzia ha chiarito che questa circostanza, insieme al subentro dell’erede, non impedisce di qualificare le distribuzioni come redditi pensionistici ai sensi dell’art. 49, comma 2, lett. a), del TUIR.
Il chiarimento non comporta tuttavia l’automatica ammissione al regime di qualsiasi IRA, Roth IRA o 401(k). Occorre verificare le caratteristiche della prestazione e la corrispondenza con le fattispecie esaminate dalla prassi amministrativa.
Per approfondire queste distinzioni è disponibile l’analisi sull’applicabilità del regime pensionati esteri del 7% ai piani IRA e 401(k).
Il regime del 7% elimina gli obblighi fiscali negli Stati Uniti?
L’applicazione dell’art. 24-ter riguarda il trattamento fiscale italiano dei redditi esteri e non determina automaticamente l’esonero dagli obblighi tributari statunitensi.
Per i beneficiari che possiedono la cittadinanza americana occorre considerare la saving clause della Convenzione Italia-USA e il coordinamento tra i due ordinamenti. L’eventuale imposizione negli Stati Uniti deve essere valutata separatamente, anche considerando le particolari regole convenzionali sull’eliminazione della doppia imposizione.
La scelta del regime richiede quindi una valutazione congiunta della qualificazione della pensione, della residenza fiscale, dei redditi esteri interessati e della posizione del contribuente nei confronti dell’Amministrazione fiscale statunitense.
Percepisci una pensione americana e vuoi chiarire la tassazione in Italia?
Il trattamento fiscale dipende dalla natura della pensione, dalla residenza, dalla cittadinanza e dalle disposizioni della Convenzione Italia-USA. Una consulenza può aiutarti a valutare le regole italiane e convenzionali applicabili alla tua situazione, anche in vista di un trasferimento di residenza o dell’accesso al regime agevolato del 7%.
Richiedi una consulenza in fiscalità internazionale →Domande frequenti
La pensione Social Security americana è sempre tassata in Italia?
Per i residenti fiscali italiani, l’art. 18, paragrafo 2, della Convenzione attribuisce generalmente all’Italia la potestà impositiva esclusiva. La cittadinanza americana può incidere sull’applicazione della saving clause; per i doppi cittadini italiani e statunitensi è prevista una specifica eccezione convenzionale.
Chi ha la doppia cittadinanza italiana e americana deve pagare le imposte sulla pensione in entrambi i Paesi?
Non necessariamente. La doppia cittadinanza può comportare obblighi fiscali statunitensi anche in presenza di residenza italiana, ma la Convenzione prevede eccezioni alla saving clause e meccanismi per eliminare la doppia imposizione. Il risultato dipende dalla tipologia di pensione e dalle disposizioni applicabili.
Le pensioni dei dipendenti pubblici americani sono imponibili in Italia?
Le pensioni per servizi governativi sono generalmente imponibili negli Stati Uniti ai sensi dell’art. 19, paragrafo 2, della Convenzione. Se il beneficiario è residente e cittadino italiano, la disposizione attribuisce invece l’imposizione esclusiva all’Italia, ferma la verifica della saving clause in caso di cittadinanza americana.
Una liquidazione in capitale da un fondo pensione USA è sempre imponibile negli Stati Uniti?
No. L’art. 18, paragrafo 3, della Convenzione prevede l’imposizione nello Stato della precedente residenza soltanto per determinate liquidazioni in capitale collegate a un’attività lavorativa svolta in quello Stato. Non tutti i prelievi da IRA o 401(k) soddisfano automaticamente queste condizioni.
Se gli Stati Uniti trattengono imposte sulla pensione, posso utilizzarle come credito in Italia?
Non automaticamente. Occorre verificare che l’imposizione statunitense sia conforme alla Convenzione e che ricorrano i requisiti dell’art. 165 del TUIR. Per i cittadini americani residenti in Italia rileva anche il meccanismo specifico dell’art. 23, paragrafo 4, della Convenzione.
Fonti e riferimenti
- Convenzione tra la Repubblica Italiana e gli Stati Uniti d’America contro le doppie imposizioni, firmata a Washington il 25 agosto 1999, con relativo Protocollo, ratificata con Legge 3 marzo 2009, n. 20. In particolare: art. 1 (Ambito soggettivo), art. 4 (Residenza), art. 18 (Pensioni, ecc.), art. 19 (Funzioni pubbliche) e art. 23 (Eliminazione della doppia imposizione).
- U.S. Department of the Treasury, Technical Explanation della Convenzione Italia-USA del 1999, con particolare riferimento agli artt. 1, 18, 19 e 23, relativi alla saving clause, alle prestazioni pensionistiche private e pubbliche, alle distribuzioni in capitale e ai meccanismi di eliminazione della doppia imposizione.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 9, comma 2; 49, comma 2, lett. a); 165 e 24-ter, relativi alla conversione dei redditi in valuta estera, alla qualificazione delle pensioni, al credito per le imposte pagate all’estero e al regime sostitutivo del 7%. Testo normativo – Normattiva.
- Legge 11 marzo 2026, n. 34, art. 26, comma 1, che modifica l’art. 24-ter del TUIR innalzando da 20.000 a 30.000 abitanti il limite demografico previsto per l’accesso al regime agevolato.
- Agenzia delle Entrate, circolare n. 21/E del 17 luglio 2020, chiarimenti sul regime di imposizione sostitutiva del 7% per le persone fisiche titolari di redditi da pensione estera che trasferiscono la residenza fiscale in Italia.
- Agenzia delle Entrate, risposta a interpello n. 290 del 12 novembre 2025, relativa alla qualificazione fiscale della liquidazione in un’unica soluzione di un fondo pensione statunitense alimentato mediante contributi volontari e ricevuto per successione.
- Agenzia delle Entrate, risposta a interpello n. 184/2026, relativa alla qualificazione pensionistica delle distribuzioni periodiche derivanti da un Individual Retirement Account (IRA) statunitense ereditato e all’accesso al regime agevolato previsto dall’art. 24-ter del TUIR.
- Agenzia delle Entrate, istruzioni del modello Redditi Persone Fisiche 2026, Fascicoli 1 e 3, con particolare riferimento al quadro RC per i redditi pensionistici e al quadro CE per il credito d’imposta sui redditi prodotti all’estero.
