
La residenza fiscale dei funzionari UE è legata al Paese di presa in servizio. Per il funzionario residente obblighi per IVIE e IVAFE Italia.
Per i funzionari e gli agenti dell’Unione europea la residenza effettiva e il domicilio fiscale possono trovarsi in Stati diversi. Il Protocollo n. 7 individua lo Stato fiscalmente rilevante partendo dalla situazione esistente al momento dell’entrata in servizio.
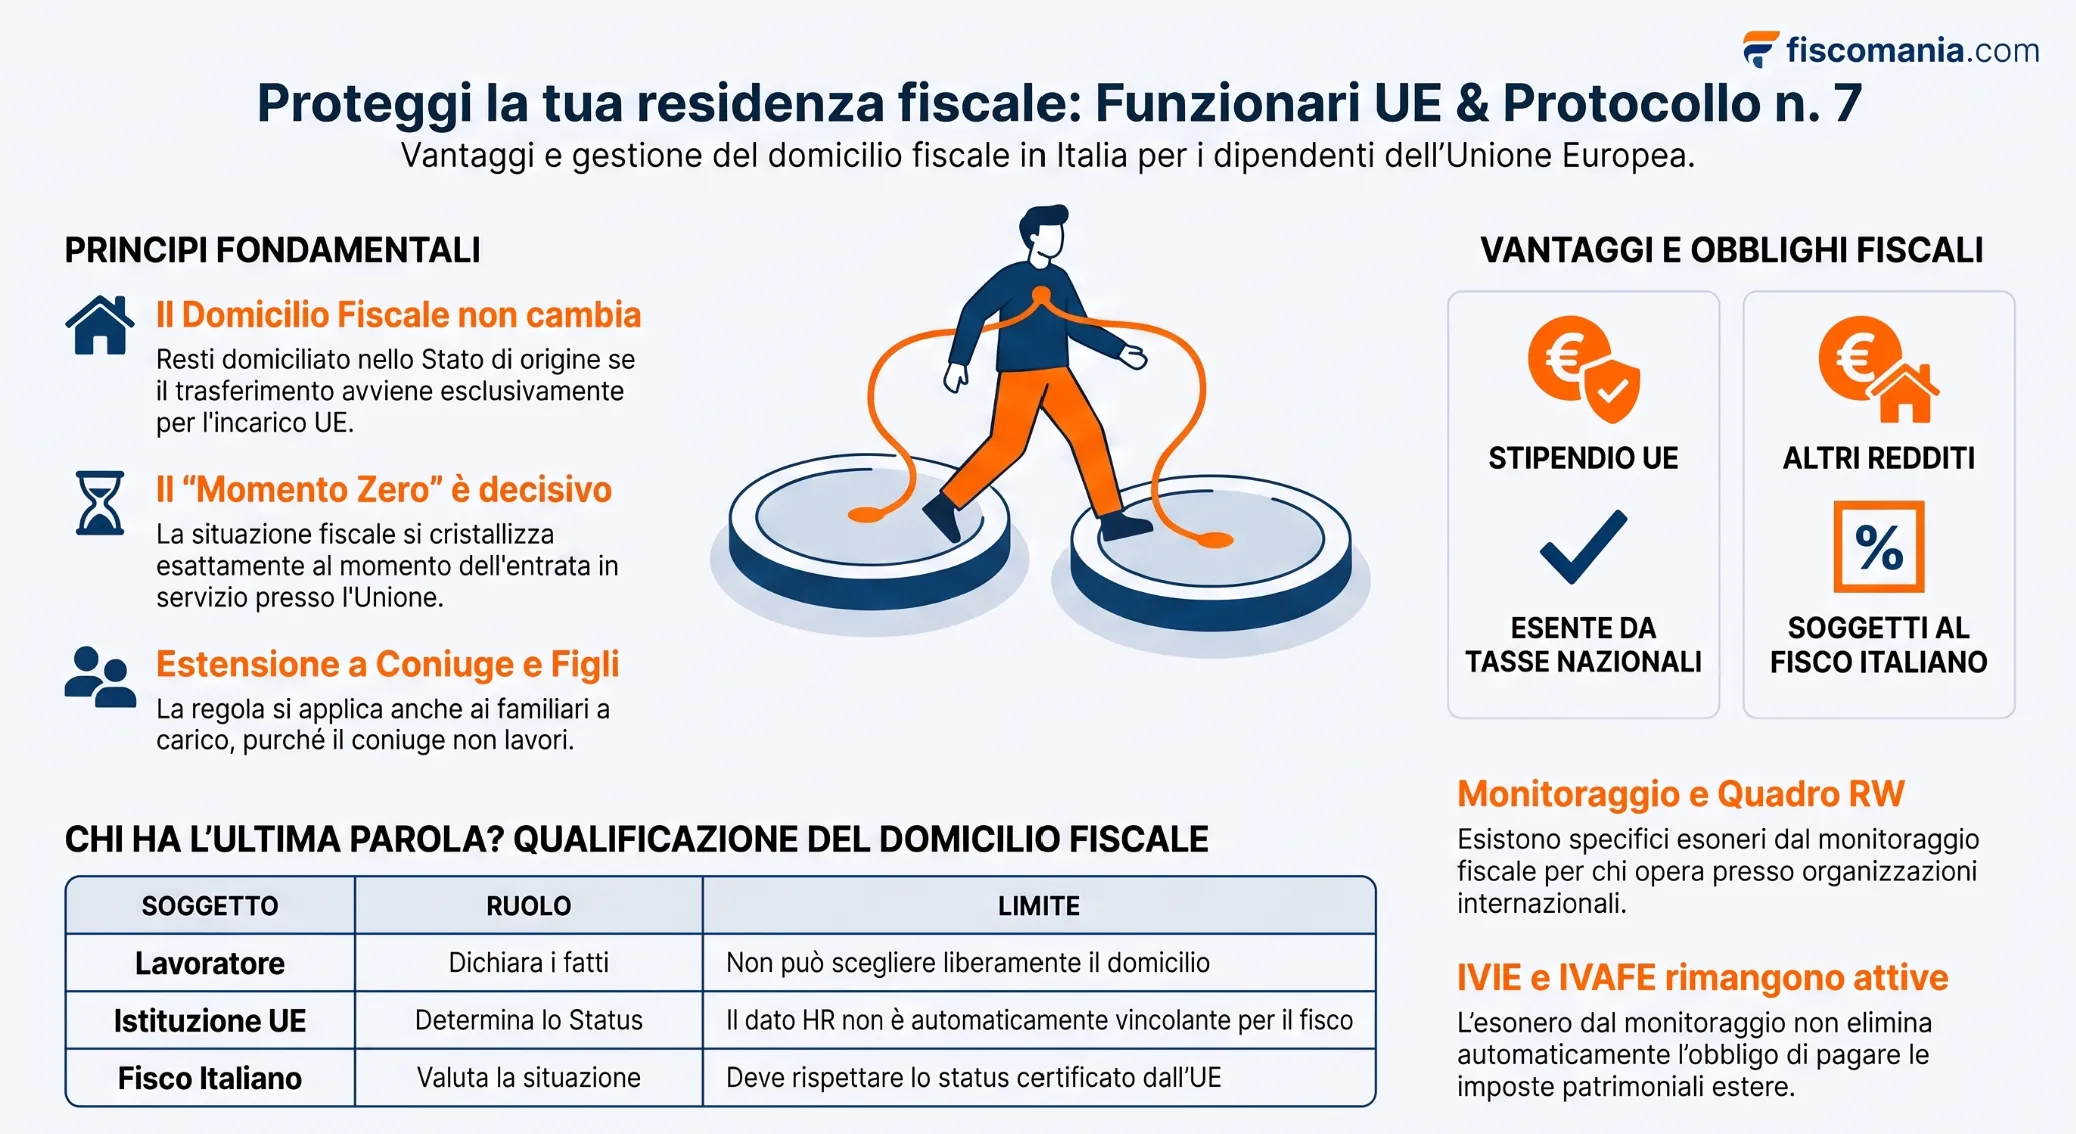
Il domicilio fiscale dei funzionari UE non coincide necessariamente con lo Stato nel quale il lavoratore vive e presta servizio. L’art. 13 del Protocollo n. 7 prevede, a determinate condizioni, che il funzionario trasferitosi in un altro Stato membro esclusivamente per svolgere le proprie funzioni continui a essere considerato fiscalmente domiciliato nello Stato nel quale aveva il domicilio al momento dell’entrata in servizio.
La regola incide sulle imposte sul reddito e sul patrimonio, sulle successioni e sull’applicazione delle Convenzioni tra Stati membri. La stessa disposizione impone inoltre di non considerare i domicili acquisiti soltanto per lavorare presso altre organizzazioni internazionali, rendendo decisiva la ricostruzione dei fatti anteriori all’assunzione UE.
A quali funzionari e agenti UE si applica il Protocollo n. 7?
Le regole speciali sul domicilio fiscale previste dal Protocollo n. 7 sui privilegi e sulle immunità dell’Unione europea non possono essere applicate indistintamente a chiunque lavori per un ente europeo. Prima di individuare lo Stato fiscalmente rilevante occorre stabilire se il rapporto con l’istituzione rientra tra quelli ai quali il Protocollo riconosce il regime previsto per funzionari e altri agenti dell’Unione.
Funzionari, altri agenti e categorie coperte
Il riferimento di partenza è il Regolamento (Euratom, CECA, CEE) n. 549/69, adottato per individuare le categorie di funzionari e altri agenti dell’Unione cui si applicano alcune disposizioni del Protocollo sui privilegi e sulle immunità.
La qualificazione del rapporto assume quindi rilievo fiscale: non è sufficiente che l’attività venga materialmente svolta per un organismo collegato all’Unione europea. Occorre verificare lo status attribuito al lavoratore e la disciplina applicabile al relativo rapporto.
Questo passaggio è particolarmente importante quando il rapporto non rientra nelle forme ordinarie di impiego delle istituzioni europee, ad esempio in presenza di collaboratori esterni, consulenti o altre figure che operano per l’istituzione senza assumere necessariamente lo status richiesto dal Protocollo.
| Situazione | Verifica necessaria | Conseguenza |
|---|---|---|
| Funzionario o agente UE | Categoria compresa nel perimetro del Protocollo e del Reg. n. 549/69 | Può trovare applicazione il regime fiscale speciale |
| Personale BCE | Status del lavoratore e disciplina specifica applicabile alla BCE | Il Protocollo può applicarsi anche al personale della Banca centrale europea |
| Consulente, collaboratore o altra figura esterna | Qualificazione effettiva del rapporto | Non è possibile presumere l’applicazione automatica del regime dei funzionari UE |
La distinzione deve essere effettuata prima di affrontare la residenza o il domicilio fiscale. Il fatto che una retribuzione provenga da un soggetto europeo, infatti, non dimostra da solo che il lavoratore benefici della fictio prevista dall’art. 13 del Protocollo.
Il caso del personale della BCE
La Banca centrale europea presenta una disciplina espressa. L’art. 22 del Protocollo n. 7 estende le relative disposizioni alla BCE, ai membri dei suoi organi e al suo personale. Il Regolamento (CE, CECA, Euratom) n. 1198/98 ha inoltre modificato il Regolamento n. 549/69 includendo specificamente il personale della BCE nel sistema dei privilegi e delle immunità previsto dall’ordinamento dell’Unione.
Anche per la BCE, tuttavia, occorre partire dalla qualificazione concreta del rapporto. La circostanza di svolgere attività presso la Banca non consente, da sola, di assimilare qualsiasi posizione a quella del personale cui si applica il Protocollo. Diventano quindi rilevanti il contratto, lo status riconosciuto dall’istituzione e la documentazione relativa alla presa di servizio.
Questa distinzione è particolarmente importante nei casi in cui il percorso professionale comprenda rapporti di natura diversa, perché la data dalla quale il soggetto assume lo status rilevante ai fini del Protocollo può incidere direttamente sull’individuazione del domicilio fiscale.
Istituzioni UE e altre organizzazioni internazionali non sono la stessa cosa
Il regime dei funzionari dell’Unione non deve essere esteso automaticamente ai dipendenti di qualsiasi organizzazione internazionale. L’art. 13 del Protocollo contiene una disciplina specifica del domicilio fiscale dei funzionari UE e arriva espressamente a distinguere i domicili acquisiti per lavorare presso altre organizzazioni internazionali.
La distinzione diventa essenziale, ad esempio, quando una persona passa da un’organizzazione internazionale a un’istituzione dell’Unione europea: il semplice Stato di residenza immediatamente precedente alla nuova assunzione potrebbe non coincidere con il domicilio fiscalmente rilevante ai fini del Protocollo.
La disciplina generale relativa a esenzione degli emolumenti, residenza e obblighi fiscali dei lavoratori impiegati presso organismi internazionali è approfondita nella guida dedicata ai dipendenti delle organizzazioni internazionali. In questa sede il tema rileva solo per stabilire correttamente il domicilio del funzionario UE al momento dell’entrata in servizio.
Come si determina il domicilio fiscale al momento dell’entrata in servizio?
L’art. 13 del Protocollo n. 7 sui privilegi e sulle immunità dell’Unione europea individua il domicilio fiscale del funzionario partendo dalla situazione esistente al momento dell’entrata in servizio. La regola opera quando il lavoratore stabilisce la propria residenza in uno Stato membro diverso da quello del precedente domicilio fiscale esclusivamente in ragione delle funzioni esercitate al servizio dell’Unione.
Il luogo in cui il funzionario vive dopo l’assunzione non è quindi, da solo, sufficiente per stabilire quale Stato debba essere considerato fiscalmente rilevante.
La regola dell’art. 13 del Protocollo n. 7
L’art. 13 considera i funzionari e gli altri agenti dell’Unione che, per svolgere le proprie funzioni, trasferiscono la residenza in un altro Stato membro come tuttora domiciliati fiscalmente nello Stato nel quale avevano il domicilio al momento dell’entrata in servizio, purché anche quest’ultimo sia uno Stato membro dell’Unione.
La disposizione opera ai fini:
- delle imposte sul reddito;
- delle imposte sul patrimonio;
- dei diritti di successione;
- delle Convenzioni concluse tra gli Stati membri per evitare le doppie imposizioni.
Il Protocollo introduce quindi una fictio fiscale: la residenza materiale può trasferirsi nello Stato nel quale viene svolta l’attività, mentre il domicilio rilevante per le materie indicate dall’art. 13 resta ancorato allo Stato precedente.
La regola richiede però un nesso causale preciso. Il trasferimento deve avvenire “in ragione esclusivamente dell’esercizio delle loro funzioni al servizio dell’Unione”. Se il soggetto era già autonomamente stabilito nello Stato dell’istituzione prima dell’assunzione, oppure il trasferimento trova una causa personale indipendente dal nuovo incarico, l’applicazione della fictio non può essere data per presupposta.
Residenza effettiva e domicilio fiscale possono trovarsi in Stati diversi
La disciplina del Protocollo rende necessario distinguere il luogo nel quale il funzionario vive dalla qualificazione fiscale attribuita dall’art. 13.
Un funzionario può quindi:
- abitare stabilmente in Germania, Belgio, Lussemburgo o in un altro Stato membro;
- svolgere lì la propria attività per l’istituzione europea;
- risultare amministrativamente residente nello Stato di servizio;
- continuare, ricorrendone le condizioni, a essere considerato fiscalmente domiciliato in un diverso Stato membro ai fini indicati dal Protocollo.
Per questo motivo il semplice dato anagrafico non chiude l’analisi. Anche le ordinarie regole interne sulla residenza fiscale devono essere coordinate con la disciplina sovranazionale applicabile al funzionario.
Il punto è particolarmente rilevante per i contribuenti che conservano un collegamento fiscale con l’Italia pur vivendo stabilmente nello Stato nel quale presta servizio l’istituzione europea.
Perché conta il momento dell’entrata in servizio
La formulazione dell’art. 13 individua espressamente il “momento dell’entrata in servizio presso l’Unione” come riferimento temporale per determinare il domicilio fiscale.
La Risposta dell’Agenzia delle Entrate n. 388 del 13 luglio 2023, relativa a un dipendente della Banca centrale europea, attribuisce particolare rilievo proprio a questo elemento. L’Agenzia qualifica il meccanismo dell’art. 13 come una presunzione che conserva il domicilio fiscale originario e afferma che il momento rilevante deve essere individuato nell’entrata in servizio presso l’Unione.
Ne consegue che l’analisi deve concentrarsi soprattutto sulla situazione esistente prima e al momento dell’assunzione, non soltanto su quella riscontrabile negli anni successivi.
Occorre quindi ricostruire, tra gli altri elementi:
- dove il soggetto era fiscalmente domiciliato prima dell’incarico;
- quando è iniziato il rapporto con l’istituzione UE;
- quando è avvenuto il trasferimento nello Stato di servizio;
- se il trasferimento sarebbe avvenuto anche indipendentemente dall’incarico;
- quale documentazione contemporanea alla presa di servizio descrive la situazione personale e professionale del lavoratore.
Questa ricostruzione assume particolare rilievo quando il contribuente aveva già vissuto all’estero prima dell’assunzione oppure proviene da un precedente incarico presso un’altra organizzazione internazionale.
Il domicilio fiscale non coincide automaticamente con l’ultima residenza estera
Il riferimento al domicilio esistente alla presa di servizio non significa che debba essere sempre utilizzato lo Stato nel quale il lavoratore risiedeva immediatamente prima dell’assunzione.
Lo stesso art. 13 stabilisce infatti che, nell’applicazione della disposizione, non devono essere presi in considerazione i domicili acquisiti soltanto a motivo dell’esercizio di funzioni al servizio di altre organizzazioni internazionali.
La sequenza cronologica:
Stato A → organizzazione internazionale nello Stato B → istituzione UE nello Stato C
non consente quindi di concludere automaticamente che lo Stato B sia il domicilio fiscale da conservare.
Prima occorre stabilire per quale ragione il domicilio nello Stato B era stato acquisito. Questo passaggio diventa decisivo nei casi di successione tra incarichi presso organizzazioni internazionali e istituzioni dell’Unione e sarà approfondito nella sezione dedicata.
Chi stabilisce il domicilio fiscale del funzionario UE?
Il domicilio fiscale rilevante ai sensi dell’art. 13 del Protocollo n. 7 non dipende da una scelta del funzionario né dalla semplice indicazione contenuta nei sistemi amministrativi dell’istituzione europea. La sua individuazione deriva dall’applicazione della norma alla situazione esistente al momento dell’entrata in servizio, utilizzando le dichiarazioni del lavoratore e la documentazione dell’istituzione come elementi per ricostruire i fatti.
Occorre quindi distinguere tre piani: ciò che dichiara il lavoratore, ciò che determina o certifica l’istituzione UE nell’ambito del rapporto di impiego e la qualificazione fiscale che deriva dal Protocollo.
Il lavoratore non può scegliere liberamente il domicilio fiscale
La Corte di giustizia, nella sentenza C-88/92, Jansen van Rosendaal, del 17 giugno 1993, ha chiarito che il sistema previsto dal Protocollo non attribuisce al funzionario una facoltà di scelta del domicilio fiscale.
Questo principio è importante perché impedisce di attribuire valore decisivo alla sola volontà dichiarata dall’interessato. Non è sufficiente, ad esempio, affermare di essersi già trasferiti definitivamente nello Stato in cui ha sede l’istituzione oppure di voler mantenere il precedente domicilio fiscale.
Nella stessa pronuncia la Corte attribuisce rilievo agli atti concretamente posti in essere indipendentemente dall’entrata in servizio. La volontà personale diventa quindi significativa quando trova riscontro in circostanze oggettive che dimostrano una situazione già esistente e autonoma rispetto all’incarico europeo.
Questo criterio assume particolare importanza nei casi in cui il trasferimento e l’assunzione avvengano in periodi molto ravvicinati: occorre ricostruire quale delle due circostanze sia causa dell’altra, non limitarsi alla residenza formalmente dichiarata.
Qual è il ruolo dell’istituzione europea?
L’istituzione UE dispone normalmente di informazioni rilevanti per ricostruire la posizione del funzionario al momento dell’assunzione. Possono assumere rilievo, a seconda dell’ente e del rapporto, elementi relativi alla precedente residenza, al luogo di reclutamento, al luogo di origine o alla situazione dichiarata durante l’onboarding.
Questi dati possono costituire elementi probatori particolarmente utili, perché raccolti contestualmente alla presa di servizio e spesso per finalità amministrative diverse da una successiva controversia fiscale.
Non significa, tuttavia, che l’indicazione contenuta in un sistema HR determini da sola il domicilio fiscale ai sensi dell’art. 13.
La sentenza CGUE C-288/04 attribuisce rilievo alla decisione dell’istituzione europea sulla qualificazione dello status dell’agente e sul regime di impiego applicabile. Le autorità nazionali non possono quindi ignorare la qualificazione del rapporto effettuata dall’istituzione competente. Questo principio deve però essere tenuto distinto dall’individuazione dello Stato che assume rilevanza fiscale in applicazione del Protocollo.
Documenti BCE e di altre istituzioni: quale valore hanno?
Nel caso del personale BCE, la documentazione relativa alla presa di servizio può essere particolarmente importante per ricostruire la situazione esistente all’ingresso.
Tra gli elementi che possono assumere rilievo rientrano, se presenti:
- data effettiva di entrata in servizio;
- status attribuito al lavoratore;
- precedente residenza dichiarata;
- luogo di reclutamento o di origine utilizzato dall’istituzione;
- documentazione presentata per indennità collegate al trasferimento;
- eventuali attestazioni relative alla situazione precedente all’assunzione.
Nessuno di questi elementi deve però essere isolato dal contesto. Un documento amministrativo che individua un determinato Stato rappresenta un elemento della ricostruzione, ma non sostituisce il test richiesto dall’art. 13, soprattutto quando esistono precedenti trasferimenti, incarichi presso altre organizzazioni internazionali o periodi di interruzione tra due rapporti UE.
Il ruolo dell’Amministrazione finanziaria
L’autorità fiscale può quindi verificare se i presupposti sui quali viene invocato il Protocollo corrispondano alla situazione effettiva.
La Risposta dell’Agenzia delle Entrate n. 388/2023 richiama espressamente la natura fattuale dell’accertamento della residenza e fa salvo l’ordinario potere dell’Amministrazione finanziaria di verificare l’effettiva posizione del contribuente.
Ne deriva che l’eventuale certificazione dell’istituzione europea è rilevante sul piano probatorio, ma non dovrebbe essere confusa con una determinazione costitutiva e definitivamente vincolante della residenza fiscale nazionale.
La distinzione è ancora più importante quando occorre coordinare il Protocollo con gli ordinari criteri italiani di residenza. Le regole generali dell’art. 2 TUIR, la presenza fisica, il domicilio e gli altri criteri di collegamento sono approfonditi nella guida Fiscomania sulla residenza fiscale delle persone fisiche. Nella posizione del funzionario UE, tuttavia, tali criteri devono essere coordinati con la disciplina speciale prevista dal Protocollo n. 7.
| Soggetto | Funzione | Limite |
|---|---|---|
| Lavoratore | Dichiara i fatti e produce la documentazione sulla propria situazione | Non può scegliere liberamente il domicilio fiscale ex art. 13 |
| Istituzione UE | Determina lo status del personale e registra elementi relativi alla presa di servizio | Il dato amministrativo non sostituisce automaticamente la qualificazione fiscale |
| Amministrazione finanziaria | Valuta l’applicazione delle regole fiscali alla situazione concreta | Deve rispettare il Protocollo e la qualificazione dello status riservata all’istituzione UE |
Il domicilio fiscale può cambiare durante l’incarico UE?
Una volta integrati i presupposti dell’art. 13 del Protocollo n. 7, il successivo cambiamento delle condizioni personali del funzionario non comporta automaticamente una nuova individuazione del domicilio fiscale. Il momento decisivo resta quello dell’entrata in servizio presso l’Unione, come confermato dalla Risposta dell’Agenzia delle Entrate n. 388 del 13 luglio 2023.
La distinzione è rilevante soprattutto quando il lavoratore, inizialmente trasferitosi all’estero esclusivamente per ragioni professionali, decide successivamente di stabilirsi nello Stato di servizio anche per motivi personali.
La Risposta n. 388/2023 e il momento della presa di servizio
La Risposta n. 388/2023 riguarda un dipendente della Banca centrale europea che aveva trasferito la propria residenza in Germania per svolgere le funzioni presso la BCE e che successivamente aveva maturato la volontà di vivere stabilmente nel Paese anche per ragioni personali.
Secondo l’Agenzia delle Entrate, l’art. 13 contiene una presunzione di mantenimento del domicilio fiscale nel Paese UE di origine e individua espressamente come momento rilevante il “momento dell’entrata in servizio presso l’Unione”.
L’Agenzia conclude pertanto che il contribuente avrebbe conservato la residenza fiscale italiana:
“sino a quando resterà dipendente della BCE”.
Il principio è rilevante perché impedisce di riesaminare continuamente il domicilio fiscale in base all’evoluzione della vita personale del funzionario durante lo stesso rapporto di servizio.
I legami personali sviluppati successivamente non modificano automaticamente il risultato
La posizione assunta dall’Agenzia mostra che occorre distinguere la causa originaria del trasferimento dalle circostanze maturate successivamente.
Se al momento dell’entrata in servizio il trasferimento nello Stato estero era dovuto esclusivamente all’esercizio delle funzioni presso l’Unione e ricorrevano gli altri presupposti dell’art. 13, il fatto che negli anni seguenti il funzionario costruisca nello Stato di servizio relazioni personali più intense non determina, da solo, il venir meno della fictio.
Il punto non è quindi verificare ogni anno se il funzionario preferisca ormai vivere nello Stato estero. Occorre prima stabilire se la presunzione si sia correttamente formata al momento dell’ingresso in servizio.
Questa impostazione rende ancora più importante la ricostruzione della situazione iniziale: un trasferimento già autonomo rispetto all’incarico UE e un trasferimento inizialmente professionale seguito da un successivo radicamento personale sono fattispecie diverse.
L’art. 13 si estende anche al coniuge e ai figli
La disciplina contiene inoltre una specifica estensione familiare. L’art. 13 del Protocollo n. 7 prevede che la regola sul domicilio fiscale si applichi anche:
- al coniuge, purché non eserciti una propria attività professionale;
- ai figli e ai minori a carico del funzionario e affidati alla sua custodia.
L’estensione al coniuge non è quindi automatica in ogni situazione familiare. Quando il coniuge svolge una propria attività professionale, la sua posizione deve essere valutata autonomamente secondo le regole fiscali applicabili.
La norma conferma comunque che la fictio dell’art. 13 non riguarda soltanto la tassazione dello stipendio del funzionario, ma incide più ampiamente sulla qualificazione fiscale della posizione personale e, nei limiti previsti, familiare.
Cambiamento durante il rapporto e nuova entrata in servizio sono problemi diversi
La Risposta n. 388/2023 affronta il cambiamento della situazione personale durante la prosecuzione dello stesso rapporto BCE. Non risolve invece il diverso problema che si pone quando quel rapporto termina e, dopo un periodo intermedio, il soggetto viene nuovamente assunto da un’istituzione dell’Unione.
Le due fattispecie non devono essere confuse:
- nel primo caso occorre verificare se una fictio già sorta continui a operare durante il rapporto;
- nel secondo occorre stabilire se la successiva assunzione costituisca una nuova “entrata in servizio” ai fini dell’art. 13.
Su questa seconda sequenza manca una pronuncia direttamente risolutiva e sarà quindi necessario distinguere le regole consolidate dai profili che richiedono una ricostruzione interpretativa.
Cosa succede se prima dell’incarico UE si lavorava per un’altra organizzazione internazionale?
Il fatto che un funzionario risiedesse in un determinato Stato immediatamente prima dell’assunzione presso un’istituzione UE non significa necessariamente che quello Stato debba essere assunto come domicilio fiscale ai fini dell’art. 13 del Protocollo n. 7. La norma contiene infatti una specifica clausola per i domicili precedentemente acquisiti in relazione ad attività svolte presso altre organizzazioni internazionali.
Questa disposizione diventa decisiva quando la carriera comprende incarichi consecutivi presso organismi internazionali e istituzioni dell’Unione.
La clausola sui domicili acquisiti presso altre organizzazioni internazionali
L’ultimo periodo dell’art. 13 del Protocollo n. 7 stabilisce che, ai fini dell’applicazione della disciplina sul domicilio fiscale:
“non si prendono in considerazione i domicili acquisiti soltanto a motivo dell’esercizio di funzioni al servizio di altre organizzazioni internazionali”.
La regola impedisce quindi di utilizzare automaticamente come riferimento il domicilio risultante da un precedente trasferimento professionale presso un’organizzazione internazionale diversa dall’Unione europea.
Il problema deve essere affrontato in ordine cronologico. Occorre individuare dove il soggetto risultava domiciliato immediatamente prima dell’ingresso nell’istituzione UE e, successivamente, verificare per quale ragione quel domicilio era stato acquisito.
Se deriva soltanto dal precedente incarico internazionale, l’art. 13 impone di non considerarlo nella determinazione del domicilio fiscale rilevante.
La parola decisiva è “soltanto”
La norma non dispone che ogni domicilio acquisito mentre si lavora per un’organizzazione internazionale debba essere ignorato.
La discriminante è il rapporto causale tra l’incarico e l’acquisizione del domicilio.
Occorre quindi distinguere due situazioni:
Trasferimento esclusivamente professionale. Il soggetto si stabilisce nello Stato perché ha ottenuto l’incarico presso l’organizzazione internazionale e, in assenza di quel rapporto, non risultano elementi autonomi che giustifichino il trasferimento.
Trasferimento sorretto anche da ragioni autonome. Esistono fatti oggettivi dai quali emerge che lo stabilimento nello Stato non dipende soltanto dal rapporto con l’organizzazione internazionale.
La seconda situazione non può essere desunta semplicemente dal fatto che, con il passare degli anni, il lavoratore abbia costruito una normale vita personale nello Stato estero. Il punto da ricostruire è soprattutto la causa dell’acquisizione del domicilio, non soltanto l’intensità del radicamento raggiunto successivamente.
Quali fatti possono dimostrare un trasferimento autonomo?
L’analisi deve concentrarsi su elementi concreti anteriori o comunque indipendenti dal rapporto professionale.
Possono assumere rilievo, in funzione della situazione:
- una precedente presenza stabile nello Stato;
- legami familiari o personali già esistenti;
- disponibilità di un’abitazione indipendente dall’incarico;
- attività economiche o patrimoniali autonome;
- atti preparatori del trasferimento precedenti all’assunzione;
- altri elementi documentabili dai quali emerga che la scelta dello Stato non dipende esclusivamente dal rapporto con l’organizzazione internazionale.
La sentenza CGUE C-88/92, Jansen van Rosendaal, non riguarda direttamente il passaggio da un’altra organizzazione internazionale a un’istituzione UE. Fornisce però un criterio interpretativo utile: la semplice intenzione del soggetto non è sufficiente quando occorre stabilire se il domicilio fosse già stato effettivamente trasferito indipendentemente dall’entrata in servizio. Assumono rilievo gli atti concreti che rendono oggettivamente verificabile quella situazione.
Il principio non consente quindi di trasformare automaticamente un radicamento personale maturato dopo il trasferimento in prova del fatto che il domicilio fosse stato, fin dall’origine, acquisito indipendentemente dall’incarico internazionale.
Un precedente domicilio formalmente riconosciuto non chiude la verifica
Anche l’esistenza di una residenza anagrafica, di una dichiarazione fiscale presentata nello Stato estero, di conti correnti o di un contratto di locazione non risolve automaticamente il problema posto dall’art. 13.
Questi elementi possono dimostrare che il soggetto era effettivamente stabilito nello Stato. La questione ulteriore è però diversa:
quel domicilio sarebbe stato acquisito anche in assenza dell’incarico presso l’organizzazione internazionale?
La distinzione è importante perché l’art. 13 non chiede soltanto dove si trovasse il lavoratore, ma impone di neutralizzare un domicilio quando questo sia stato acquisito soltanto in conseguenza delle funzioni svolte presso un’altra organizzazione internazionale.
La disciplina fiscale generale dei lavoratori impiegati presso organismi diversi dalle istituzioni UE è approfondita nella guida dedicata ai dipendenti delle organizzazioni internazionali. Qui il tema rileva esclusivamente per determinare quale domicilio debba essere preso in considerazione al successivo ingresso nel sistema UE.
Quale domicilio fiscale rileva? Una griglia decisionale
La determinazione richiede quindi una sequenza logica. Prima si individua il domicilio esistente alla presa di servizio, poi si verifica se quel domicilio sia autonomo oppure rientri nella clausola di esclusione prevista per le altre organizzazioni internazionali.
| Situazione | Variabile decisiva | Lettura ai fini dell’art. 13 |
|---|---|---|
| Trasferimento dall’Italia esclusivamente per l’incarico UE | Domicilio esistente al momento dell’entrata in servizio | Il Protocollo può mantenere il domicilio fiscale nello Stato di origine |
| Soggetto già autonomamente stabilito in altro Stato UE prima dell’assunzione | Esistenza di un domicilio già acquisito indipendentemente dall’incarico | Il domicilio precedente può costituire il riferimento dell’art. 13 |
| Domicilio acquisito mentre si lavorava per un’altra organizzazione internazionale | Verificare se sia stato acquisito soltanto a motivo di quell’incarico | Se la causalità è esclusivamente professionale, il domicilio deve essere ignorato |
| Radicamento personale sviluppato dopo il trasferimento professionale | Causa originaria dell’acquisizione del domicilio | Il radicamento successivo non dimostra da solo l’autonomia del trasferimento originario |
| Cessazione del precedente rapporto UE e successiva nuova assunzione | Individuazione di una nuova “entrata in servizio” | Fattispecie non espressamente risolta dalle fonti esaminate |
La tabella mostra anche il limite dell’analisi normativa. L’art. 13 fornisce la regola, ma in molti casi il risultato dipende dalla ricostruzione fattuale del trasferimento precedente. Quanto più il domicilio intermedio coincide temporalmente e causalmente con l’incarico presso l’altra organizzazione internazionale, tanto più diventa necessario individuare eventuali atti autonomi che giustifichino una diversa conclusione.
Cessazione del rapporto e nuova assunzione presso un’istituzione UE
La disciplina diventa più incerta quando il rapporto con un’istituzione UE termina e il lavoratore, dopo un periodo intermedio, viene nuovamente assunto da un’istituzione dell’Unione. In questa situazione occorre distinguere la prosecuzione dello stesso rapporto dalla possibile esistenza di una nuova entrata in servizio ai fini dell’art. 13 del Protocollo n. 7.
Le fonti esaminate non risolvono espressamente la sequenza:
istituzione UE → cessazione del rapporto → altra organizzazione internazionale → nuova assunzione presso un’istituzione UE.
La fictio resta collegata alla permanenza del rapporto considerato
La Risposta dell’Agenzia delle Entrate n. 388/2023 afferma, nel caso esaminato, che il contribuente conserva la propria residenza fiscale italiana “sino a quando resterà dipendente della BCE”.
Questo passaggio conferma che la fictio dell’art. 13 non può essere letta come una qualità personale acquisita una volta per tutte. La sua operatività è collegata al rapporto di servizio che ha determinato l’applicazione della disciplina speciale.
La cessazione di quel rapporto rappresenta quindi un elemento giuridicamente rilevante. Terminato l’incarico, non è possibile presumere che il domicilio fiscale cristallizzato all’ingresso continui automaticamente a produrre effetti anche durante un successivo periodo estraneo al servizio dell’Unione.
Una nuova assunzione equivale sempre a una nuova “entrata in servizio”?
È questo il punto sul quale permane il principale vuoto interpretativo.
Il testo dell’art. 13 utilizza l’espressione “momento dell’entrata in servizio presso l’Unione”, ma le fonti esaminate non affrontano il caso di un soggetto che:
- abbia già lavorato per un’istituzione UE;
- abbia cessato integralmente quel rapporto;
- abbia successivamente lavorato presso un’altra organizzazione internazionale o svolto altra attività;
- venga poi nuovamente assunto da un’istituzione UE.
Una possibile lettura è considerare la nuova assunzione come una nuova entrata in servizio, con conseguente necessità di individuare nuovamente il domicilio fiscale rilevante in quel momento.
Una diversa lettura potrebbe attribuire rilievo alla precedente appartenenza al sistema delle istituzioni UE, soprattutto qualora la disciplina del rapporto o gli atti dell’istituzione configurassero il rientro come prosecuzione, riattivazione o fattispecie diversa da una vera nuova assunzione.
Non è stata individuata una pronuncia o un documento di prassi che risolva direttamente questo conflitto interpretativo.
Quali elementi diventano decisivi nei casi di rientro
In assenza di una regola espressa sulla sequenza, la ricostruzione deve partire dalla natura giuridica dei rapporti.
Assumono particolare rilievo:
- data di cessazione effettiva del primo incarico UE;
- esistenza o meno di continuità giuridica tra i due rapporti;
- nuova lettera di assunzione o nuovo contratto;
- qualificazione attribuita dall’istituzione alla successiva presa di servizio;
- eventuali regole interne relative al rientro di ex dipendenti;
- domicilio acquisito durante il periodo intermedio;
- eventuale applicazione della clausola dell’art. 13 relativa ai domicili acquisiti presso altre organizzazioni internazionali.
In presenza di una cesura completa tra i rapporti, la tesi della nuova entrata in servizio acquista maggiore consistenza. Se, invece, la documentazione dell’istituzione mostra una continuità sostanziale o giuridica, l’analisi richiede maggiore cautela.
Il punto deve quindi essere trattato come area non espressamente risolta, distinguendo ciò che deriva direttamente dal Protocollo e dalla prassi da ciò che richiede un’interpretazione della specifica sequenza contrattuale.
Come sono tassati stipendio UE e altri redditi?
La disciplina fiscale dei funzionari UE distingue nettamente tra stipendi ed emolumenti corrisposti dall’Unione e gli altri redditi personali del funzionario. I primi sono assoggettati al sistema fiscale dell’Unione e, nei limiti previsti dal Protocollo, non sono soggetti alle imposte nazionali; gli altri redditi restano invece collegati allo Stato individuato come domicilio fiscale ai sensi dell’art. 13.
Questa distinzione è essenziale perché l’esenzione dello stipendio UE non determina un’esenzione generalizzata dalla fiscalità nazionale.
Stipendi ed emolumenti corrisposti dall’Unione
L’art. 12 del Protocollo n. 7 sui privilegi e sulle immunità dell’Unione europea stabilisce che funzionari e altri agenti dell’Unione sono soggetti, a beneficio dell’Unione, a un’imposta sugli stipendi, salari ed emolumenti corrisposti dall’Unione stessa.
La disciplina applicativa è contenuta nel Regolamento n. 260/68, che regola l’imposta comunitaria sugli emolumenti corrisposti ai funzionari e agli altri agenti.
Gli stessi emolumenti sono esenti dalle imposte nazionali. L’obiettivo è evitare che il compenso corrisposto dall’Unione sia sottoposto contemporaneamente al sistema impositivo europeo e a quello dello Stato membro.
Il regime riguarda però gli emolumenti coperti dalla disciplina UE. Non può essere esteso automaticamente agli altri redditi personali percepiti dal funzionario.
Il domicilio fiscale resta rilevante per gli altri redditi
La sentenza CGUE C-209/01, Schilling e Fleck-Schilling, chiarisce il rapporto tra regime fiscale dell’Unione e potestà tributaria nazionale.
La Corte riconosce che i funzionari e gli agenti dell’Unione sono soggetti a un regime fiscale particolare per gli emolumenti ricevuti dall’istituzione, ma lo Stato nel quale il domicilio fiscale è mantenuto ai sensi del Protocollo resta, in linea di principio, competente a tassare gli altri redditi del soggetto secondo la propria normativa e le disposizioni internazionali applicabili.
Il meccanismo può quindi essere rappresentato in questo modo:
stipendio UE → imposizione dell’Unione ed esenzione nazionale
altri redditi → ordinaria potestà impositiva dello Stato fiscalmente competente
La determinazione corretta del domicilio ex art. 13 diventa quindi essenziale soprattutto quando il funzionario possiede investimenti, immobili, partecipazioni o percepisce redditi diversi dalla retribuzione istituzionale.
Redditi immobiliari: il principio applicato dalla Corte di giustizia
La sentenza CGUE C-263/91, Kristoffersen, offre un’applicazione concreta della distinzione.
La controversia riguardava il trattamento fiscale di un immobile appartenente a un funzionario europeo. La Corte ha escluso che l’imposizione nazionale relativa al reddito immobiliare costituisse, per questo solo motivo, una tassazione indiretta dello stipendio comunitario.
Il principio è importante: l’esenzione prevista per gli emolumenti UE non si trasferisce automaticamente sulle altre componenti reddituali o patrimoniali del funzionario.
Ne deriva che, una volta individuato lo Stato fiscalmente competente, occorre applicare alle altre attività e agli altri redditi le relative regole interne e, quando necessario, le Convenzioni contro le doppie imposizioni.
L’esenzione dello stipendio UE non equivale a una “esenzione fiscale personale”
Il punto può essere sintetizzato in una regola pratica: il trattamento privilegiato riguarda il reddito corrisposto dall’Unione, non l’intera posizione fiscale del funzionario.
Per questo motivo la corretta determinazione del domicilio fiscale produce effetti che vanno oltre lo stipendio. Se lo Stato fiscalmente rilevante è l’Italia, dovranno essere esaminati separatamente gli eventuali redditi diversi dagli emolumenti UE, il patrimonio detenuto all’estero e gli obblighi dichiarativi eventualmente applicabili.
È da questa distinzione che deriva anche il successivo tema del monitoraggio fiscale e delle imposte patrimoniali sulle attività estere.
| Componente | Regola di riferimento | Conseguenza principale |
|---|---|---|
| Stipendi, salari ed emolumenti UE | Art. 12 Protocollo n. 7 + Reg. n. 260/68 | Imposta dell’Unione ed esenzione dalle imposte nazionali nei limiti della disciplina applicabile |
| Altri redditi personali | Art. 13 Protocollo n. 7 + normativa dello Stato fiscalmente competente | Restano soggetti alla fiscalità nazionale secondo le regole ordinarie |
| Redditi e attività estere | Normativa interna e disciplina convenzionale applicabile | Possono generare obblighi dichiarativi e patrimoniali distinti dal trattamento dello stipendio UE |
L’esenzione dello stipendio UE non equivale a una “esenzione fiscale personale”
Il punto può essere sintetizzato in una regola pratica: il trattamento privilegiato riguarda il reddito corrisposto dall’Unione, non l’intera posizione fiscale del funzionario.
Per questo motivo la corretta determinazione del domicilio fiscale produce effetti che vanno oltre lo stipendio. Se lo Stato fiscalmente rilevante è l’Italia, dovranno essere esaminati separatamente gli eventuali redditi diversi dagli emolumenti UE, il patrimonio detenuto all’estero e gli obblighi dichiarativi eventualmente applicabili.
È da questa distinzione che deriva anche il successivo tema del monitoraggio fiscale e delle imposte patrimoniali sulle attività estere.
Quadro RW, IVIE e IVAFE per i funzionari UE
La permanenza della residenza o del domicilio fiscale italiano ai sensi del Protocollo n. 7 può rendere rilevanti anche gli investimenti e le attività finanziarie detenute all’estero. Tuttavia, per determinate categorie di lavoratori operanti presso organismi internazionali, la normativa italiana prevede uno specifico esonero dagli obblighi di monitoraggio fiscale che deve essere verificato separatamente rispetto alle imposte patrimoniali.
Non è quindi corretto concludere che il funzionario UE fiscalmente collegato all’Italia debba sempre compilare il quadro RW, né che l’eventuale esonero dal monitoraggio elimini automaticamente ogni ulteriore obbligo relativo alle attività estere.
L’esonero dal monitoraggio fiscale
L’art. 38, comma 13, del D.L. n. 78/2010 prevede, al ricorrere delle condizioni stabilite dalla norma, una deroga agli obblighi di monitoraggio fiscale dell’art. 4 del D.L. n. 167/1990 per determinate persone fisiche che prestano attività lavorativa all’estero, comprese quelle operanti presso organizzazioni internazionali alle quali aderisce l’Italia.
L’esonero è collegato alla particolare posizione del lavoratore e opera nel periodo nel quale ricorrono i presupposti indicati dalla disposizione.
Per il funzionario UE occorre quindi evitare automatismi. Prima di concludere per l’obbligo o per l’esonero dal quadro RW devono essere coordinati:
- lo status del lavoratore;
- la disciplina internazionale che determina il collegamento fiscale con l’Italia;
- il periodo nel quale l’attività viene svolta all’estero;
- le condizioni soggettive previste dall’art. 38, comma 13.
Il mantenimento del domicilio fiscale italiano ai sensi del Protocollo n. 7 e l’obbligo di monitoraggio fiscale sono, quindi, due verifiche distinte.
Quadro RW e imposte patrimoniali non coincidono
L’eventuale esonero previsto dall’art. 38, comma 13, riguarda gli obblighi di monitoraggio fiscale e non deve essere trasformato automaticamente in un’esenzione generale rispetto a IVIE e IVAFE.
Occorre infatti distinguere:
monitoraggio fiscale → obbligo informativo relativo alle attività estere;
IVIE e IVAFE → imposte patrimoniali collegate, rispettivamente, agli immobili e alle attività finanziarie estere quando ne ricorrono i presupposti.
La presenza di una disposizione che esonera dal monitoraggio richiede quindi una verifica autonoma degli eventuali obblighi impositivi. Allo stesso modo, il fatto che gli emolumenti UE siano sottratti alla tassazione nazionale non elimina, di per sé, le conseguenze fiscali derivanti dal possesso di patrimonio o dalla percezione di altri redditi.
Quando approfondire il quadro RW
Una volta determinato il domicilio fiscale del funzionario e verificata l’eventuale applicabilità dell’esonero specifico, gli aspetti operativi relativi a investimenti, attività finanziarie, immobili esteri e relative imposte devono essere analizzati secondo la disciplina propria del monitoraggio fiscale.
La procedura di compilazione, i criteri di valorizzazione, le esclusioni e il regime sanzionatorio sono approfonditi nella guida dedicata al quadro RW e al monitoraggio fiscale delle attività estere.
In questa sede il punto da mantenere fermo è diverso: la qualificazione del funzionario ai sensi del Protocollo n. 7 viene prima dell’analisi dichiarativa. Solo dopo aver individuato correttamente lo Stato fiscalmente rilevante è possibile stabilire quali obblighi italiani restino effettivamente applicabili.
Controlli fiscali sui funzionari UE: quali elementi possono essere richiesti
La particolarità del regime fiscale dei funzionari UE non impedisce che la posizione del contribuente possa essere oggetto di controllo da parte dell’Agenzia delle Entrate. Nella pratica, le verifiche possono riguardare soprattutto la coerenza tra la residenza fiscale dichiarata, i redditi indicati nella dichiarazione e le attività finanziarie o patrimoniali detenute all’estero.
Per questo motivo la documentazione relativa alla presa di servizio, alla residenza precedente e allo status riconosciuto dall’istituzione UE assume rilevanza non soltanto nella fase iniziale di inquadramento, ma anche nell’eventuale fase di controllo.
Controlli documentali sulla dichiarazione dei redditi
Una prima situazione riguarda le richieste documentali collegate alla dichiarazione presentata in Italia.
Quando il contribuente mantiene il domicilio fiscale italiano ai sensi del Protocollo n. 7 ma percepisce uno stipendio UE non assoggettato all’imposta italiana, la posizione può apparire diversa da quella di un ordinario contribuente residente. Possono quindi diventare rilevanti i documenti che consentono di ricostruire il rapporto con l’istituzione e il fondamento del trattamento fiscale applicato.
Tra la documentazione utile possono rientrare:
- contratto o lettera di assunzione;
- certificazione dello status presso l’istituzione UE;
- documentazione relativa alla data di entrata in servizio;
- certificazioni degli emolumenti corrisposti;
- eventuali documenti relativi al domicilio o alla residenza precedente;
- documentazione relativa agli altri redditi dichiarati in Italia.
Il punto centrale è poter dimostrare perché lo stipendio segue il regime fiscale dell’Unione mentre gli altri redditi possono continuare a produrre effetti nella dichiarazione italiana.
Segnalazioni derivanti dallo scambio automatico di informazioni
Un secondo profilo riguarda le informazioni relative a conti, investimenti e attività finanziarie detenute presso intermediari esteri.
Attraverso lo scambio automatico di informazioni finanziarie, dati provenienti da altri Stati possono essere messi a disposizione dell’Amministrazione finanziaria italiana. La presenza di rapporti finanziari esteri può quindi generare richieste di chiarimento quando le informazioni ricevute non risultano immediatamente coerenti con la posizione dichiarativa del contribuente.
Per un funzionario UE la questione può essere particolarmente delicata perché occorre distinguere almeno tre aspetti:
- lo Stato nel quale il soggetto vive materialmente;
- il domicilio fiscale risultante dall’applicazione dell’art. 13 del Protocollo n. 7;
- l’eventuale applicazione dell’esonero dagli obblighi di monitoraggio fiscale previsto dall’art. 38, comma 13, del D.L. n. 78/2010.
La presenza di dati finanziari comunicati all’Italia non dimostra, da sola, l’esistenza di un’omissione dichiarativa. Può però rendere necessario documentare perché una determinata attività estera fosse o non fosse soggetta a monitoraggio.
La documentazione deve essere coerente con la ricostruzione del domicilio fiscale
Nei controlli di questo tipo la difficoltà non consiste soltanto nel produrre un singolo certificato. Occorre che la documentazione restituisca una ricostruzione coerente della posizione.
Se viene sostenuto, ad esempio, che il domicilio fiscale italiano permane per effetto del Protocollo, devono risultare compatibili con questa conclusione la data di entrata in servizio, la precedente situazione fiscale e il rapporto con l’istituzione UE.
Al contrario, quando si sostiene che al momento dell’assunzione il domicilio fiscale fosse già stato autonomamente acquisito in un altro Stato membro, diventano centrali i fatti e gli atti che dimostrano che quel trasferimento non dipendeva esclusivamente dall’incarico.
Consulenza fiscale online
Domicilio fiscale e incarichi presso istituzioni UE
La residenza effettiva, la presa di servizio e gli eventuali precedenti incarichi presso altre organizzazioni internazionali possono portare a risultati fiscali diversi. Una ricostruzione incompleta può incidere sulla tassazione degli altri redditi, sul monitoraggio fiscale e sulla posizione dichiarativa italiana.
Richiedi una consulenza →Domande frequenti
Un funzionario UE residente all’estero può restare fiscalmente domiciliato in Italia?
Sì, se ricorrono le condizioni dell’art. 13 del Protocollo n. 7. Il funzionario che trasferisce la residenza in un altro Stato membro esclusivamente per svolgere le proprie funzioni può continuare a essere considerato fiscalmente domiciliato nello Stato in cui si trovava al momento dell’entrata in servizio.
La BCE o un’altra istituzione UE decide il domicilio fiscale del dipendente?
L’istituzione UE determina lo status del rapporto e raccoglie informazioni rilevanti sulla presa di servizio, ma il domicilio fiscale deriva dall’applicazione dell’art. 13 del Protocollo ai fatti. Le certificazioni dell’istituzione hanno valore probatorio, ma non equivalgono automaticamente a una determinazione definitiva della residenza fiscale nazionale.
Il domicilio fiscale cambia se il funzionario decide successivamente di restare stabilmente nello Stato estero?
Non automaticamente. La Risposta AdE n. 388/2023 attribuisce rilievo al momento dell’entrata in servizio. Se la fictio dell’art. 13 si è correttamente formata all’inizio del rapporto, il successivo rafforzamento dei legami personali nello Stato di servizio non comporta da solo una nuova individuazione del domicilio fiscale.
Cosa succede se prima dell’incarico UE si lavorava per un’altra organizzazione internazionale?
L’art. 13 dispone che non siano considerati i domicili acquisiti soltanto per svolgere funzioni presso altre organizzazioni internazionali. Occorre quindi verificare se il precedente trasferimento avesse una causa autonoma oppure dipendesse esclusivamente da quell’incarico.
Lo stipendio del funzionario UE è tassato anche nello Stato di domicilio fiscale?
Gli stipendi, salari ed emolumenti corrisposti dall’Unione sono soggetti al sistema impositivo UE previsto dall’art. 12 del Protocollo n. 7 e dal Regolamento n. 260/68 e sono esenti dalle imposte nazionali nei limiti della disciplina applicabile. Gli altri redditi restano invece soggetti alle regole fiscali dello Stato competente.
I funzionari UE devono sempre compilare il quadro RW?
No. L’art. 38, comma 13, del D.L. n. 78/2010 prevede uno specifico esonero dal monitoraggio fiscale per determinate categorie di lavoratori operanti all’estero. L’applicabilità dell’esonero deve essere verificata caso per caso e non coincide automaticamente con l’esenzione da IVIE o IVAFE.
Fonti e riferimenti
- Protocollo n. 7 sui privilegi e sulle immunità dell’Unione europea, artt. 12, 13 e 22 disciplina dell’imposta sugli emolumenti corrisposti dall’Unione, del domicilio fiscale dei funzionari e dell’applicazione del Protocollo al personale della Banca centrale europea.
- Regolamento (Euratom, CECA, CEE) n. 549/69 individuazione delle categorie di funzionari e altri agenti cui si applicano le disposizioni del Protocollo sui privilegi e sulle immunità.
- Regolamento (CE, CECA, Euratom) n. 1198/98 estensione al personale della Banca centrale europea delle disposizioni previste dal Regolamento n. 549/69.
- Regolamento (CEE, Euratom, CECA) n. 260/68 disciplina dell’imposta dell’Unione applicabile a stipendi, salari ed emolumenti dei funzionari e degli altri agenti.
- Agenzia delle Entrate, Risposta a interpello n. 388 del 13 luglio 2023 applicazione dell’art. 13 del Protocollo n. 7 a un dipendente della BCE e rilevanza del domicilio fiscale al momento dell’entrata in servizio.
- Corte di giustizia UE, sentenza 17 giugno 1993, causa C-88/92, Jansen van Rosendaal individuazione del domicilio fiscale del funzionario e rilevanza degli atti concreti rispetto alla sola volontà dell’interessato.
- Corte di giustizia UE, sentenza 8 settembre 2005, causa C-288/04, AB rilevanza della qualificazione dello status e del regime di impiego attribuita dall’istituzione dell’Unione.
- Corte di giustizia UE, sentenza 13 novembre 2003, causa C-209/01, Schilling e Fleck-Schilling potestà impositiva dello Stato del domicilio fiscale sugli altri redditi del funzionario diversi dagli emolumenti corrisposti dall’Unione.
- Corte di giustizia UE, sentenza 25 maggio 1993, causa C-263/91, Kristoffersen applicazione della fiscalità nazionale ai redditi immobiliari del funzionario e distinzione rispetto all’esenzione degli emolumenti UE.
- Art. 38, comma 13, D.L. n. 78/2010 esonero dagli obblighi di monitoraggio fiscale per determinate categorie di lavoratori operanti all’estero presso organizzazioni internazionali.
- Art. 4, D.L. n. 167/1990 disciplina degli obblighi di monitoraggio fiscale delle attività patrimoniali e finanziarie detenute all’estero.
