
Ammortamento beni strumentali del professionista: soglia di 516,40 euro, coefficienti, primo periodo, uso promiscuo e deducibilità fiscale.
Per i professionisti, il costo di un bene strumentale non è sempre deducibile in un’unica soluzione. La modalità di deduzione dipende dal costo unitario, dall’uso del bene e dalle eventuali limitazioni fiscali applicabili.
Per i professionisti, il costo dei beni mobili strumentali utilizzati nell’attività è deducibile, di regola, attraverso quote annuali di ammortamento determinate applicando i coefficienti ministeriali al costo del bene. L’art. 54-quinquies TUIR consente però la deduzione integrale nel periodo d’imposta per i beni con costo unitario non superiore a 516,46 euro e prevede che i coefficienti siano ridotti alla metà nel primo periodo d’imposta. La quota fiscalmente deducibile può inoltre essere limitata quando il bene è utilizzato promiscuamente o rientra in discipline speciali, come veicoli e apparecchiature di comunicazione elettronica. Dal 1° gennaio 2027 la disciplina confluisce nell’art. 60 del D.Lgs. n. 117/2026.
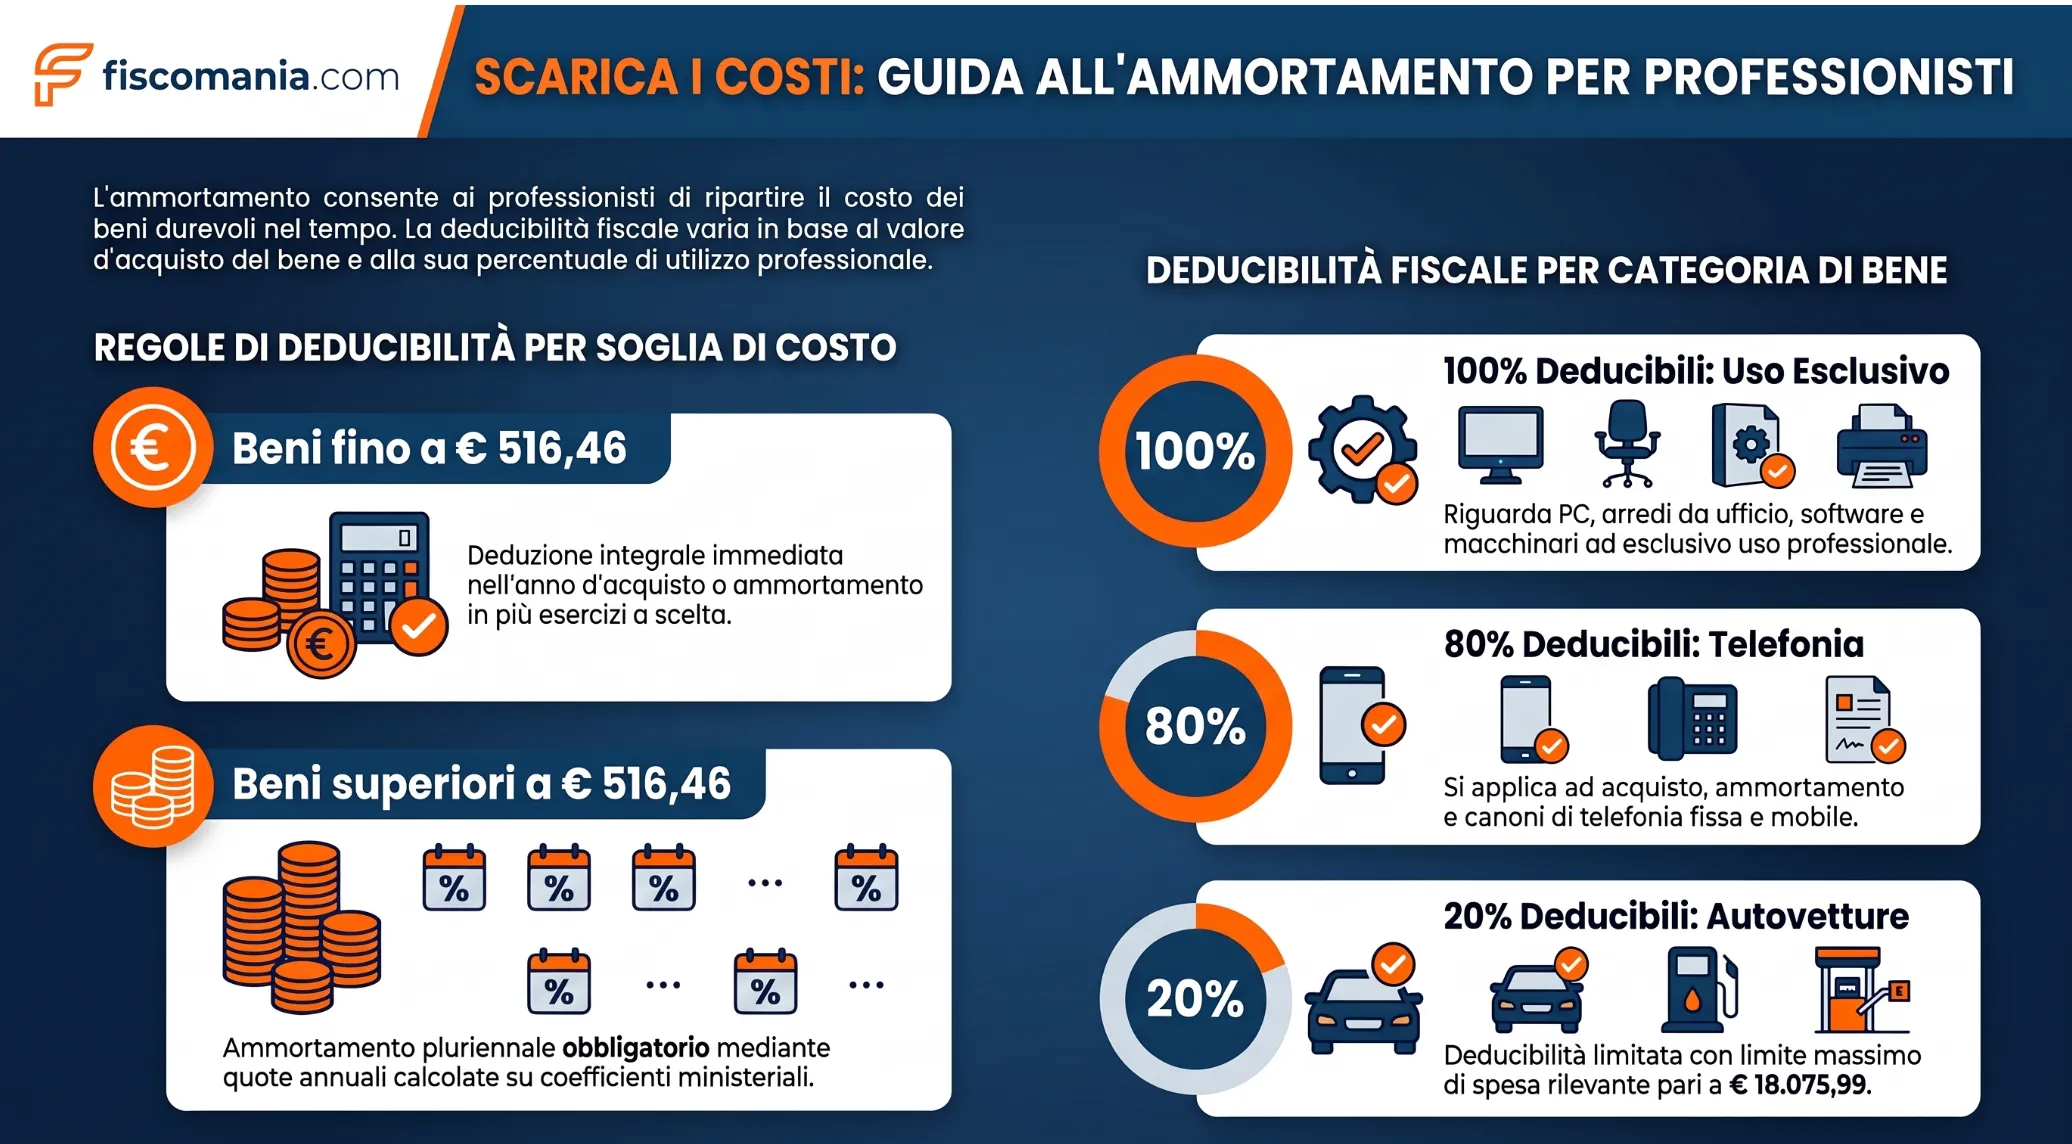
Quando un bene strumentale del professionista deve essere ammortizzato
Per il professionista, l’ammortamento riguarda i beni strumentali utilizzati nell’esercizio dell’arte o professione, con le esclusioni previste dalla disciplina fiscale. L’art. 54-quinquies, comma 1, TUIR stabilisce infatti che, per i beni strumentali diversi dagli immobili e dagli oggetti d’arte, di antiquariato o da collezione, il costo è deducibile attraverso quote annuali di ammortamento entro i limiti determinati dai coefficienti ministeriali. La stessa disposizione introduce però una deroga per i beni di costo unitario non superiore a 516,40 euro, per i quali è consentita la deduzione integrale.
Il bene deve essere strumentale all’attività professionale
Il primo passaggio consiste nel verificare se il bene rientra tra quelli strumentali all’esercizio dell’attività professionale. Solo dopo questa qualificazione ha senso stabilire se il costo debba essere ripartito attraverso l’ammortamento oppure possa essere dedotto secondo una diversa regola fiscale.
La nozione di bene strumentale non deve essere confusa con il semplice acquisto effettuato dal professionista: ciò che rileva è il rapporto del bene con l’attività esercitata. Per approfondire la qualificazione e le principali categorie si rinvia alla guida dedicata ai beni strumentali.
Una volta accertata la strumentalità, occorre verificare quale disciplina si applica. L’art. 54-quinquies, comma 1, TUIR contiene la regola ordinaria per i beni mobili strumentali, mentre immobili, beni immateriali e alcune categorie soggette a disposizioni specifiche seguono regole differenti. La disciplina generale del processo di ammortamento resta invece distinta dall’analisi fiscale specifica relativa al professionista.
Il costo unitario determina il primo bivio fiscale
Per i beni mobili strumentali soggetti alla regola ordinaria, il costo unitario determina il primo passaggio operativo.
L’art. 54-quinquies, comma 1, TUIR consente la deduzione integrale, nel periodo d’imposta in cui la spesa è sostenuta, quando il costo unitario del bene non supera 516,40 euro. Si tratta di una facoltà prevista direttamente dalla norma per i beni di importo contenuto.
Quando invece il costo unitario è superiore a 516,40 euro, la deduzione avviene attraverso quote annuali di ammortamento, nei limiti risultanti dall’applicazione dei coefficienti ministeriali. Il costo non viene quindi portato integralmente in deduzione in un solo periodo d’imposta, ma concorre alla determinazione del reddito professionale attraverso le quote fiscalmente ammesse.
La soglia rappresenta però soltanto il primo controllo. Prima di determinare la quota deducibile occorre verificare anche l’eventuale utilizzo promiscuo del bene e la presenza di discipline fiscali specifiche.
Percorso decisionale per il bene strumentale del professionista
Il trattamento fiscale può essere individuato seguendo una sequenza di verifiche. L’obiettivo non è partire immediatamente dal coefficiente di ammortamento, ma stabilire prima quale regola fiscale governa il bene.
| Verifica | Se sì | Se no |
|---|---|---|
| Il bene è strumentale all’attività professionale? | Prosegui con la verifica fiscale | Non si applica il percorso ordinario di ammortamento dei beni strumentali |
| Il costo unitario è non superiore a 516,40 euro? | È consentita la deduzione integrale nel periodo d’imposta di sostenimento della spesa | Il costo è dedotto attraverso quote annuali di ammortamento |
| Il bene è utilizzato promiscuamente o rientra in una disciplina speciale? | Occorre applicare la specifica limitazione fiscale prevista | Si prosegue con la disciplina ordinaria dell’ammortamento |
| Si applica la disciplina ordinaria? | Occorre individuare il coefficiente ministeriale applicabile | Si applica la regola specifica prevista per quella categoria di bene |
Individuato che il bene deve essere ammortizzato, il passaggio successivo consiste quindi nel determinare come si forma la quota fiscalmente deducibile e quale coefficiente deve essere utilizzato. La scelta del coefficiente secondo il D.M. 31 dicembre 1988 è trattata separatamente nella guida sui coefficienti di ammortamento.
Quattro situazioni in cui la deduzione cambia
La qualificazione del bene come strumentale non determina, da sola, l’importo fiscalmente deducibile. Prima di calcolare la quota occorre verificare come il bene viene utilizzato, quando entra nel processo di ammortamento e se appartiene a una categoria soggetta a regole specifiche.
Bene utilizzato esclusivamente nell’attività professionale
Un computer, un’attrezzatura o un arredo utilizzato esclusivamente nello svolgimento dell’attività professionale segue, in assenza di disposizioni particolari, la disciplina ordinaria dei beni mobili strumentali. Se il costo unitario supera 516,40 euro, il costo viene dedotto attraverso quote annuali di ammortamento; se non supera tale soglia, l’art. 54-quinquies TUIR consente la deduzione integrale nel periodo d’imposta di sostenimento della spesa. Una volta individuata la regola applicabile, resta da determinare il coefficiente ministeriale e, conseguentemente, la quota fiscalmente ammessa.
Bene nel primo periodo di ammortamento
Anche quando il bene è interamente destinato all’attività, la prima quota non coincide necessariamente con quella applicabile negli esercizi successivi. L’art. 54-quinquies TUIR prevede infatti che, per il primo periodo d’imposta, i coefficienti di ammortamento siano ridotti alla metà. Il momento in cui il bene entra nel processo di ammortamento incide quindi direttamente sulla deduzione fiscale del primo periodo. La regola deve essere considerata prima di costruire il piano fiscale di ammortamento, evitando di applicare fin dall’inizio l’intero coefficiente ministeriale.
Bene utilizzato anche per finalità personali
Quando un bene mobile è utilizzato sia nell’attività professionale sia per esigenze personali o familiari, il semplice calcolo basato sul costo e sul coefficiente non è sufficiente. L’art. 54-quinquies TUIR contiene infatti una disciplina specifica per i beni a uso promiscuo, che limita fiscalmente l’ammortamento o la deduzione del bene di modesto valore. Prima di calcolare la quota occorre quindi qualificare correttamente l’utilizzo del bene. La disciplina dell’uso promiscuo viene esaminata separatamente perché modifica direttamente l’importo deducibile.
Bene soggetto a una disciplina fiscale specifica
Non tutti i beni strumentali seguono integralmente la regola ordinaria dell’ammortamento. Per alcune categorie il TUIR prevede limiti o criteri specifici che prevalgono sul semplice rapporto tra costo e coefficiente. È il caso, tra gli altri, dei veicoli e delle apparecchiature terminali per i servizi di comunicazione elettronica. Anche gli immobili seguono una disciplina distinta rispetto ai beni mobili ordinari. In questi casi occorre quindi verificare prima la norma speciale applicabile e solo successivamente determinare la quota fiscalmente deducibile.
Come si calcola la quota di ammortamento deducibile
Quando il costo del bene strumentale deve essere ripartito mediante ammortamento, la quota fiscalmente deducibile si determina applicando al costo del bene il coefficiente previsto dalla disciplina fiscale. Per il professionista, l’art. 54-quinquies TUIR stabilisce che le quote sono deducibili in misura non superiore a quelle risultanti dai coefficienti fissati con decreto ministeriale.
Il calcolo deve però tenere conto di due verifiche ulteriori: nel primo periodo d’imposta il coefficiente è ridotto alla metà e, prima di determinare la quota effettivamente deducibile, occorre accertare se il bene sia soggetto a limitazioni o regole fiscali specifiche.
Dal costo del bene alla quota annuale
Nella disciplina ordinaria, il punto di partenza è il costo fiscalmente rilevante del bene strumentale. A tale valore viene applicato il coefficiente di ammortamento individuato per la categoria cui appartiene il bene.
In termini schematici:
costo fiscalmente rilevante × coefficiente di ammortamento = quota annuale massima fiscalmente deducibile
Il coefficiente rappresenta quindi il limite massimo entro il quale la quota può concorrere alla determinazione del reddito di lavoro autonomo. Il calcolo della quota non esaurisce però la verifica fiscale: un utilizzo promiscuo o una disciplina speciale può ridurre ulteriormente l’importo effettivamente deducibile.
Nel primo periodo d’imposta il coefficiente è dimezzato
Per il primo periodo d’imposta di ammortamento, l’art. 54-quinquies, comma 1, TUIR prevede espressamente la riduzione alla metà dei coefficienti ministeriali.
Se, ad esempio, per una determinata categoria di bene il coefficiente individuato nella tabella ministeriale è pari a X, nel primo periodo d’imposta il calcolo viene effettuato applicando X/2. Dai periodi successivi torna applicabile il coefficiente ordinario, fermo restando il limite complessivo rappresentato dal costo fiscalmente riconosciuto del bene.
Il dimezzamento costituisce quindi una regola specifica del primo periodo e deve essere applicato prima di determinare la quota fiscalmente deducibile.
Come individuare il coefficiente di ammortamento corretto
I coefficienti applicabili ai beni strumentali sono stabiliti dal D.M. 31 dicembre 1988. Per gli esercenti arti e professioni, l’art. 2 del decreto prevede l’applicazione dei coefficienti stabiliti per i medesimi beni utilizzati nelle corrispondenti o similari attività esercitate in forma d’impresa.
La scelta del coefficiente non dipende quindi soltanto dal nome attribuito al bene. Occorre individuare correttamente la categoria del cespite e il riferimento previsto dalla tabella ministeriale.
La procedura per identificare gruppo, specie di attività e categoria del bene è sviluppata separatamente nella guida sui coefficienti di ammortamento, alla quale si rinvia per la consultazione operativa del D.M. 31 dicembre 1988.
La quota calcolata può non coincidere con quella effettivamente deducibile
La quota ottenuta applicando costo e coefficiente costituisce il risultato della regola ordinaria di ammortamento, ma non necessariamente l’importo che può essere integralmente portato in deduzione.
Prima di utilizzare fiscalmente la quota occorre verificare se il bene sia impiegato anche per finalità personali oppure rientri in una categoria per la quale il TUIR prevede specifiche limitazioni. In questi casi la percentuale di deducibilità interviene sul trattamento fiscale del bene e può ridurre l’importo riconosciuto ai fini della determinazione del reddito professionale.
Beni strumentali fino a 516,40 euro
Per i beni strumentali di costo contenuto il professionista può evitare la ripartizione del costo in più periodi d’imposta. L’art. 54-quinquies, comma 1, TUIR consente infatti la deduzione integrale nel periodo d’imposta in cui la spesa è sostenuta quando il costo unitario del bene non supera 516,40 euro.
La soglia riguarda il costo del singolo bene e rappresenta una deroga alla regola ordinaria dell’ammortamento. Resta comunque necessario verificare se il bene sia utilizzato promiscuamente o sia soggetto a una disciplina fiscale specifica, perché tali circostanze possono incidere sull’importo effettivamente deducibile.
La deduzione integrale è una facoltà
La formulazione dell’art. 54-quinquies TUIR prevede che, per i beni con costo unitario non superiore alla soglia, sia consentita la deduzione integrale della spesa. Non si tratta quindi di un obbligo di dedurre necessariamente l’intero costo nel periodo d’imposta di sostenimento.
Il punto decisivo è che, entro la soglia prevista dalla norma, il professionista può beneficiare di una modalità di deduzione più rapida rispetto alla ripartizione del costo attraverso quote annuali. Per i beni che superano 516,40 euro torna invece applicabile, salvo discipline particolari, la regola ordinaria dell’ammortamento.
| Costo unitario del bene | Trattamento fiscale ordinario |
|---|---|
| Fino a 516,40 euro | È consentita la deduzione integrale nel periodo d’imposta di sostenimento della spesa |
| Superiore a 516,40 euro | Il costo è dedotto attraverso quote annuali di ammortamento |
Perché la soglia è 516,40 euro e non 516,46 euro
Per il reddito di lavoro autonomo occorre fare riferimento al valore indicato espressamente dalla norma vigente. L’art. 54-quinquies TUIR stabilisce la soglia in 516,40 euro.
Il medesimo importo è stato mantenuto nell’art. 60 del D.Lgs. n. 117/2026, destinato a disciplinare la materia dal 1° gennaio 2027. Per l’ammortamento dei beni strumentali del professionista non deve quindi essere utilizzata automaticamente la diversa cifra di 516,46 euro frequentemente associata, nella pratica, ai beni di modesto valore.
La distinzione è rilevante soprattutto per evitare di trasferire alla disciplina del lavoro autonomo soglie ricavate da disposizioni o ricostruzioni riferite ad altri ambiti fiscali.
Beni utilizzati anche per finalità personali
Quando un bene mobile è utilizzato sia nell’attività professionale sia per esigenze personali o familiari, la deduzione fiscale è limitata rispetto a quella prevista per un bene impiegato esclusivamente nell’attività. L’art. 54-quinquies, comma 3, TUIR prevede infatti una specifica disciplina per i beni mobili a uso promiscuo, distinta da quella applicabile ai veicoli soggetti all’art. 164 TUIR.
Per i beni mobili a uso promiscuo la deduzione è limitata al 50%
Per i beni mobili, diversi dai veicoli richiamati dall’art. 164, comma 1, lett. b), TUIR, utilizzati promiscuamente nell’esercizio dell’arte o professione e per finalità personali o familiari, le quote di ammortamento sono deducibili nella misura del 50%.
La stessa percentuale opera anche quando il costo unitario del bene non supera 516,40 euro e il professionista utilizza la possibilità di dedurre direttamente il costo anziché procedere attraverso quote annuali. In questo caso, quindi, la soglia che consente la deduzione integrale nell’anno non elimina la limitazione derivante dall’uso promiscuo: fiscalmente rileva il 50% dell’importo ammesso dalla norma.
L’art. 54-quinquies estende inoltre la medesima percentuale ai canoni di locazione, anche finanziaria, di noleggio e alle spese relative all’impiego di tali beni.
Il 50% non è una regola applicabile indistintamente a tutti i beni
La percentuale del 50% prevista per l’uso promiscuo non deve essere applicata automaticamente a qualsiasi bene utilizzato dal professionista anche per finalità personali.
Lo stesso art. 54-quinquies esclude dalla regola ordinaria i beni indicati nell’art. 164, comma 1, lett. b), TUIR. Le autovetture e gli altri veicoli rientranti in tale disposizione seguono quindi la disciplina specifica prevista per i mezzi di trasporto.
Anche altre categorie possono essere soggette a regole particolari. Prima di applicare il 50% occorre quindi verificare se il bene rientri effettivamente nella disciplina generale dell’uso promiscuo oppure in una disposizione fiscale speciale.
Auto, telefoni, immobili e beni immateriali: quando cambia la regola
La disciplina ordinaria dell’ammortamento dei beni mobili strumentali non può essere applicata indistintamente a qualsiasi bene utilizzato dal professionista. Il TUIR prevede infatti regole specifiche per determinate categorie, che devono essere individuate prima di calcolare la quota fiscalmente deducibile.
Autovetture e altri veicoli
I veicoli richiamati dall’art. 164, comma 1, lett. b), TUIR non seguono la regola generale prevista dall’art. 54-quinquies per i beni mobili a uso promiscuo. Per queste categorie occorre considerare gli specifici limiti di deducibilità e di rilevanza del costo previsti dalla disciplina fiscale dei mezzi di trasporto.
Di conseguenza, per un’autovettura utilizzata dal professionista non è sufficiente individuare il coefficiente di ammortamento e applicarlo al costo sostenuto. Prima deve essere verificato il trattamento previsto dall’art. 164 TUIR. Limiti, percentuali e casistiche sono approfonditi nella guida dedicata alla deducibilità fiscale delle auto.
Smartphone e apparecchiature di comunicazione elettronica
Una regola specifica riguarda anche le apparecchiature terminali utilizzate per i servizi di comunicazione elettronica a uso pubblico. L’art. 54-quinquies, comma 4, TUIR prevede che quote di ammortamento, canoni di locazione anche finanziaria o di noleggio e spese di impiego e manutenzione siano deducibili nella misura dell’80%.
Il limite riguarda quindi direttamente anche la quota di ammortamento del bene. Per il trattamento complessivo delle spese connesse a telefoni e servizi di comunicazione si rinvia alla guida sulla deducibilità delle spese telefoniche.
Immobili utilizzati dal professionista
Gli immobili sono esclusi dalla regola ordinaria prevista dall’art. 54-quinquies, comma 1, per l’ammortamento dei beni strumentali mobili. Lo stesso articolo contiene disposizioni specifiche per leasing immobiliare, spese di ammodernamento, ristrutturazione e manutenzione straordinaria, oltre alle regole applicabili agli immobili utilizzati promiscuamente.
Per questo motivo l’acquisto o l’utilizzo di uno studio professionale non deve essere ricondotto automaticamente al procedimento applicabile a computer, arredi o attrezzature. La relativa disciplina è approfondita nella guida sugli immobili dei professionisti.
Beni ed elementi immateriali
Anche i beni immateriali seguono una disciplina autonoma rispetto ai beni mobili materiali. L’art. 54-sexies TUIR regola separatamente l’ammortamento dei diritti di utilizzazione delle opere dell’ingegno, brevetti, processi, formule, informazioni, altri diritti pluriennali, clientela ed elementi distintivi dell’attività professionale.
La distinzione è rilevante perché per queste componenti non si applicano i coefficienti ministeriali utilizzati per i beni materiali. Occorre invece fare riferimento ai criteri di deduzione specificamente previsti dall’art. 54-sexies in funzione della natura dell’elemento immateriale.
Cosa succede prima della fine dell’ammortamento
Un bene strumentale può uscire dall’attività professionale quando il relativo costo non è ancora stato interamente dedotto. Il trattamento fiscale dipende però dalla modalità con cui ciò avviene: l’eliminazione del bene e la sua cessione producono conseguenze differenti e non devono essere considerate come fattispecie equivalenti.
Eliminazione di un bene non completamente ammortizzato
Se un bene strumentale viene eliminato dall’attività prima della conclusione del processo di ammortamento, l’art. 54-quinquies, comma 1, TUIR consente la deduzione del costo fiscalmente residuo.
La regola riguarda i beni non ancora completamente ammortizzati e opera, con le esclusioni previste dalla stessa disposizione, quando il bene viene eliminato dall’attività. Il professionista non deve quindi continuare a dedurre quote riferite a un cespite che non fa più parte dell’attività: il valore non ancora fiscalmente ammortizzato viene riconosciuto secondo la specifica previsione normativa.
Ai fini della corretta applicazione della regola è comunque necessario distinguere l’eliminazione dalla vendita o dalle altre ipotesi nelle quali il bene genera un corrispettivo o viene destinato a finalità estranee all’attività professionale.
Cessione del bene prima del completo ammortamento
La vendita di un bene strumentale segue una logica diversa. In caso di cessione a titolo oneroso, l’art. 54-bis TUIR prevede che la differenza tra il corrispettivo percepito e il costo non ancora ammortizzato del bene possa generare una plusvalenza fiscalmente rilevante.
Se la differenza assume invece segno negativo, occorre fare riferimento alla disciplina delle minusvalenze prevista dall’art. 54-quater TUIR, che ne regola la deducibilità nelle fattispecie indicate dalla norma.
Di conseguenza, la parte di costo non ancora ammortizzata non viene semplicemente dedotta come accade nell’eliminazione del bene. In presenza di una cessione deve essere confrontata con il corrispettivo percepito per determinare la conseguenza fiscale derivante dall’uscita del cespite dall’attività professionale.
Ammortamento e dichiarazione dei redditi del professionista
Le quote di ammortamento fiscalmente ammesse concorrono alla determinazione del reddito di lavoro autonomo del professionista nel periodo d’imposta di competenza della deduzione. Prima dell’indicazione in dichiarazione deve quindi essere determinato l’importo effettivamente deducibile, considerando il costo fiscalmente rilevante, il coefficiente applicabile, l’eventuale dimezzamento previsto per il primo periodo d’imposta e le limitazioni derivanti dall’uso promiscuo o da discipline specifiche.
L’adempimento dichiarativo rappresenta quindi l’ultimo passaggio di un calcolo che deve essere già stato effettuato correttamente a monte. Per l’individuazione dei righi e delle modalità di esposizione nel modello dichiarativo si rinvia alla guida dedicata al Quadro RE del Modello Redditi, evitando di replicare in questa sede istruzioni soggette ad aggiornamento annuale.
Dal 2027 cambia il riferimento normativo
Per i periodi d’imposta fino al 31 dicembre 2026, la disciplina dell’ammortamento dei beni strumentali del professionista è contenuta nell’art. 54-quinquies del DPR n. 917/1986.
Dal 1° gennaio 2027 trova invece applicazione il nuovo Testo unico delle imposte sui redditi approvato con il D.Lgs. 19 giugno 2026, n. 117. La disciplina dei beni strumentali del professionista confluisce nell’art. 60, che mantiene l’impostazione sostanziale già prevista dall’art. 54-quinquies: deduzione mediante coefficienti ministeriali, riduzione alla metà nel primo periodo d’imposta, soglia di 516,40 euro, disciplina dei beni a uso promiscuo e deduzione del costo residuo in caso di eliminazione del bene.
Il cambiamento riguarda quindi soprattutto il riferimento normativo da utilizzare dal 2027, mentre le principali regole fiscali illustrate in questa guida restano confermate.
Domande frequenti
Qual è la soglia per dedurre integralmente un bene strumentale del professionista?
Per il reddito di lavoro autonomo, l’art. 54-quinquies TUIR consente la deduzione integrale nel periodo d’imposta per i beni strumentali con costo unitario non superiore a 516,40 euro. Dal 1° gennaio 2027 la stessa soglia è prevista dall’art. 60 del D.Lgs. n. 117/2026.
Un bene strumentale fino a 516,40 euro deve essere necessariamente dedotto tutto nell’anno?
No. L’art. 54-quinquies TUIR prevede che per i beni di costo unitario non superiore a 516,40 euro sia consentita la deduzione integrale nel periodo d’imposta. La formulazione normativa configura quindi una facoltà e non un obbligo di deduzione immediata dell’intero costo.
Come funziona l’ammortamento nel primo periodo d’imposta?
Nel primo periodo d’imposta il coefficiente di ammortamento applicabile al bene strumentale del professionista è ridotto alla metà. La regola è prevista dall’art. 54-quinquies TUIR e viene mantenuta, dal 1° gennaio 2027, dall’art. 60 del D.Lgs. n. 117/2026.
Come si individua il coefficiente di ammortamento di un bene del professionista?
I coefficienti derivano dal D.M. 31 dicembre 1988. Per gli esercenti arti e professioni si utilizzano quelli previsti per i medesimi beni nelle corrispondenti o similari attività esercitate in forma d’impresa. La procedura è approfondita nella guida sui coefficienti di ammortamento.
Quanto si deduce se il bene strumentale è utilizzato anche privatamente?
Per i beni mobili utilizzati promiscuamente nell’attività professionale e per finalità personali o familiari, l’art. 54-quinquies TUIR prevede in via generale una deduzione del 50%. La regola non riguarda però i veicoli soggetti alla specifica disciplina dell’art. 164 TUIR.
Cosa succede se un bene viene eliminato prima di essere completamente ammortizzato?
Se il bene strumentale viene eliminato dall’attività prima del completo ammortamento, l’art. 54-quinquies TUIR ammette in deduzione il costo fiscalmente residuo, ferme le esclusioni previste dalla norma. La cessione del bene segue invece la distinta disciplina di plusvalenze e minusvalenze.
Fonti e riferimenti
- D.P.R. 22 dicembre 1986, n. 917 (TUIR) artt. 54-bis, 54-quater, 54-quinquies, 54-sexies e 164.
- D.Lgs. 13 dicembre 2024, n. 192 revisione della disciplina dei redditi di lavoro autonomo, con introduzione degli artt. 54-bis e seguenti del TUIR e relativa decorrenza.
- D.M. 31 dicembre 1988 coefficienti di ammortamento dei beni materiali strumentali e applicazione agli esercenti arti e professioni.
- D.Lgs. 19 giugno 2026, n. 117 Testo unico delle imposte sui redditi artt. 60, 168, 376 e 377, applicabili dal 1° gennaio 2027.
