
Immobili dei professionisti: scopri quali costi sono deducibili per acquisto, affitto, leasing, ristrutturazione e uso promiscuo dello studio
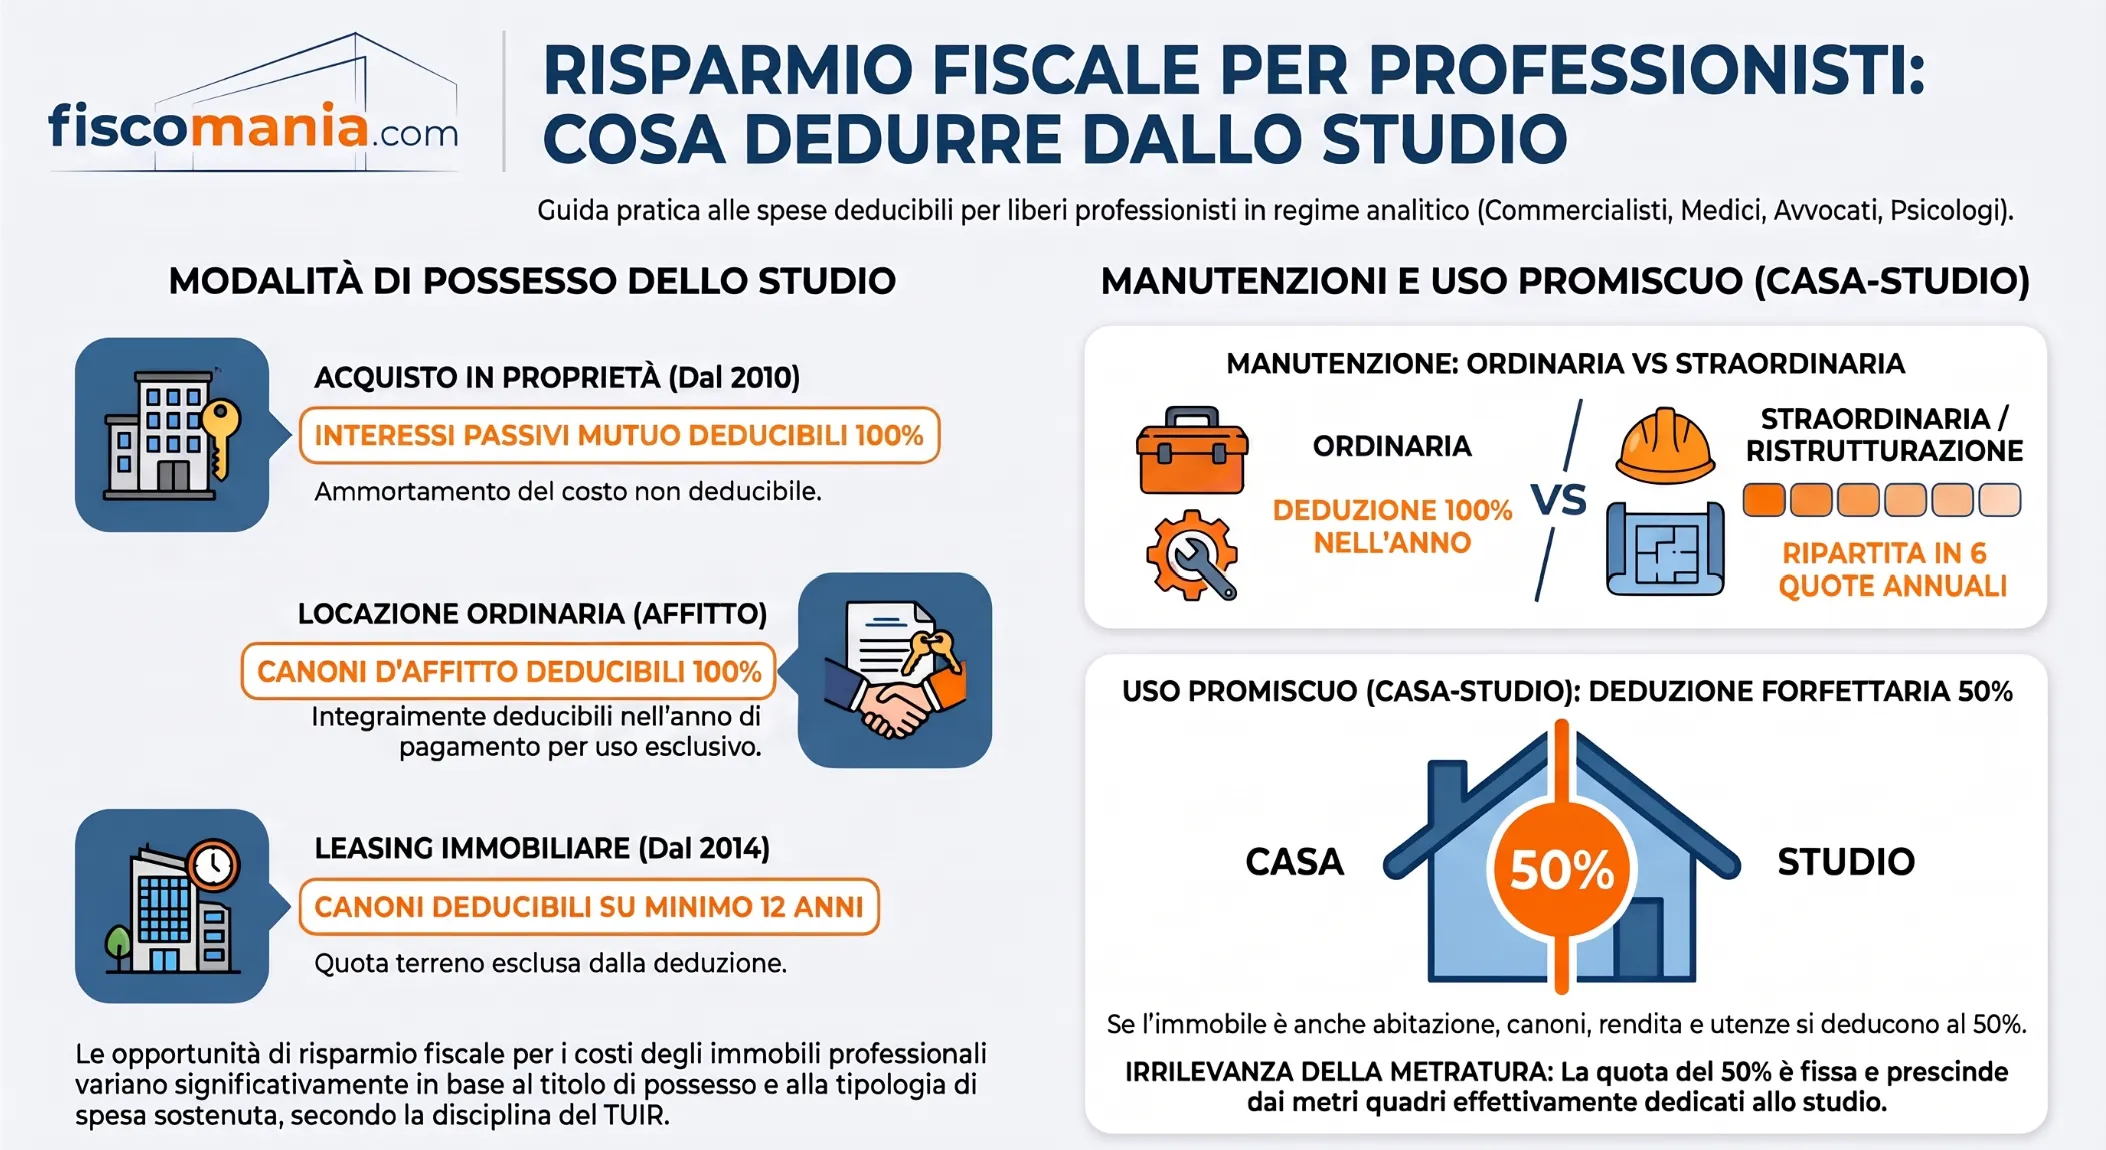
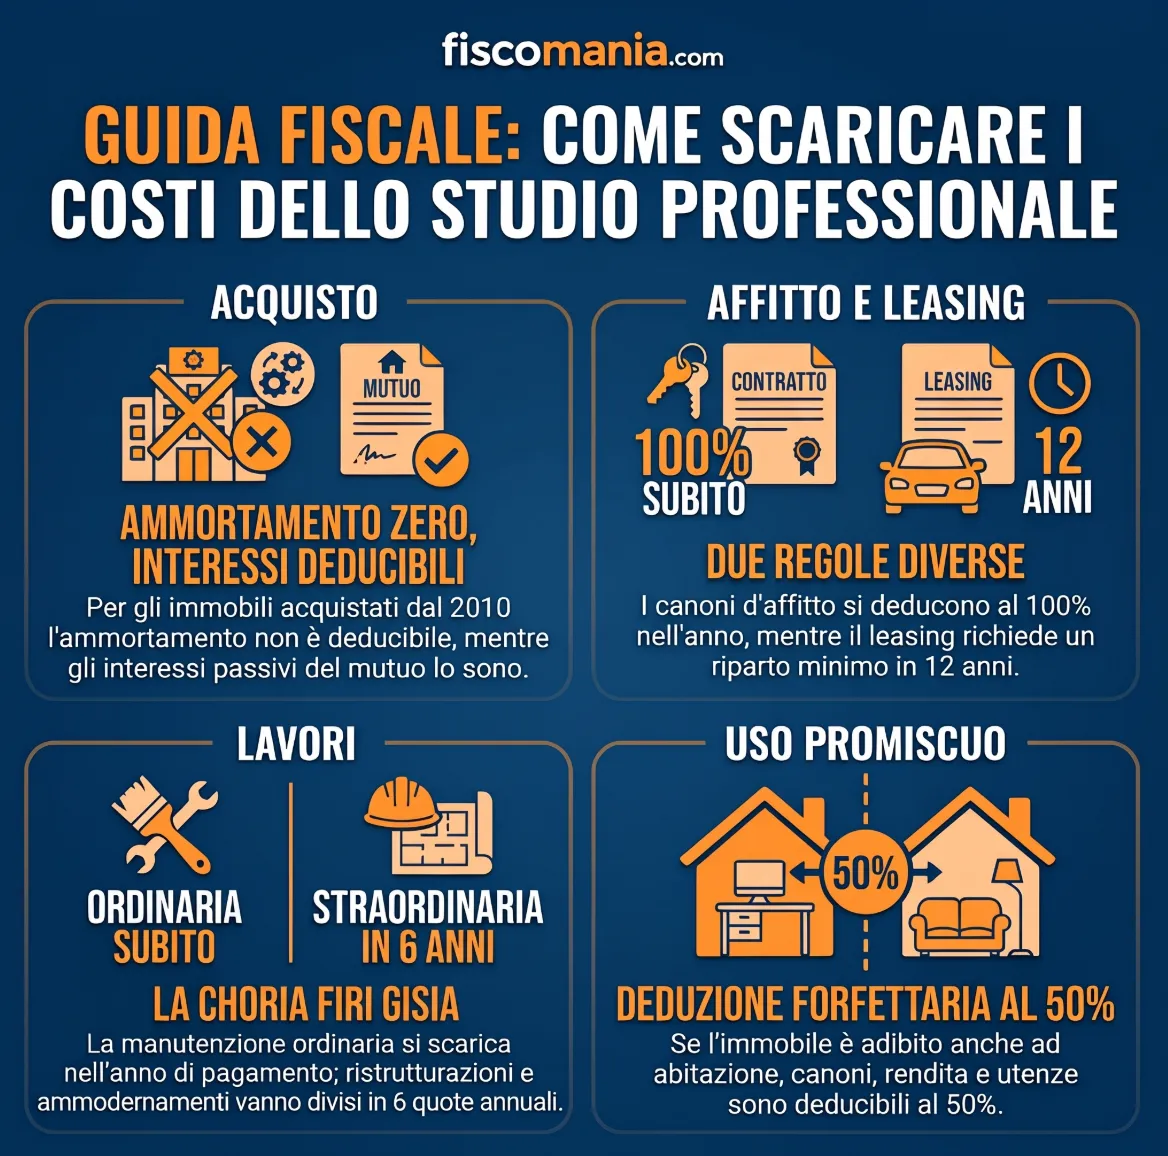
Per i professionisti, l’acquisto di uno studio non comporta necessariamente la deducibilità del costo dell’immobile. Le regole cambiano in funzione della data di acquisizione, dell’utilizzo esclusivo o promiscuo e della natura delle spese sostenute, distinguendo acquisto, locazione, leasing e interventi sull’immobile.
La deducibilità dei costi relativi agli immobili utilizzati nell’esercizio di arti e professioni segue disposizioni specifiche del TUIR, che non coincidono necessariamente con quelle previste per il reddito d’impresa. Per gli immobili strumentali acquistati dal 1° gennaio 2010, il costo di acquisizione non è fiscalmente ammortizzabile. Questo limite riguarda anche gli oneri direttamente imputabili all’acquisto, mentre le spese di manutenzione, ristrutturazione e gestione richiedono un inquadramento distinto. La disciplina cambia inoltre quando lo studio è condotto in locazione o leasing oppure viene utilizzato anche come abitazione. Ai fini di una corretta valutazione occorre considerare separatamente la deducibilità ai fini delle imposte sui redditi e l’eventuale detrazione dell’IVA.
La disciplina esaminata riguarda i professionisti che determinano analiticamente il reddito di lavoro autonomo. Per i contribuenti in regime forfettario, invece, i costi effettivamente sostenuti non sono deducibili analiticamente, poiché il reddito imponibile è determinato applicando ai compensi il coefficiente di redditività previsto dalla normativa.
Quando un immobile è strumentale all’attività professionale?
Ai sensi dell’art. 43, comma 2, del TUIR, si considerano strumentali gli immobili utilizzati esclusivamente dal possessore per l’esercizio dell’arte o della professione. La qualificazione fiscale dipende dall’effettiva destinazione dell’immobile all’attività professionale e non dalla sola categoria catastale.
Per i lavoratori autonomi rileva, quindi, la strumentalità per destinazione. È il caso di uno studio medico, di un ufficio utilizzato da un commercialista o di un locale destinato esclusivamente all’attività di uno psicologo.
La Risoluzione dell’Agenzia delle Entrate n. 13/E del 2 marzo 2010 ha inoltre chiarito che non assume rilevanza, ai fini della strumentalità, la circostanza che l’acquisto sia stato effettuato come privato anziché come titolare di partita IVA. È determinante l’utilizzo esclusivo per l’esercizio della professione.
Diversa è la situazione dell’immobile impiegato contemporaneamente come abitazione e luogo di lavoro, al quale si applicano le specifiche disposizioni sull’uso promiscuo.
Categoria catastale e destinazione urbanistica: quali differenze?
La strumentalità fiscale non coincide necessariamente con la classificazione catastale. Un immobile censito nella categoria A/10 non è automaticamente strumentale se non viene effettivamente utilizzato per l’attività. Viceversa, un fabbricato appartenente a una diversa categoria può soddisfare il requisito fiscale dell’utilizzo esclusivo.
Occorre tuttavia distinguere questo principio dalla regolarità urbanistica ed edilizia dei locali.
Il riconoscimento della strumentalità ai fini tributari non autorizza automaticamente l’utilizzo professionale di un immobile avente una diversa destinazione urbanistica.
Prima di acquistare, ad esempio, un locale commerciale C/1 per trasformarlo in uno studio professionale A/10, è necessario verificare la compatibilità dell’utilizzo previsto con la disciplina urbanistica e le eventuali autorizzazioni richieste per l’attività esercitata.
La qualificazione dell’immobile costituisce soltanto il primo passaggio: per determinare quali spese siano effettivamente deducibili occorre applicare le disposizioni specifiche relative all’acquisto, alla locazione e alla gestione, nel quadro generale della deducibilità dei costi dei titolari di partita IVA.
Acquisto dello studio professionale: costo, ammortamento e spese accessorie
Il costo di acquisto di un immobile utilizzato esclusivamente per l’attività professionale non è generalmente deducibile nell’anno di sostenimento. La possibilità di recuperarlo fiscalmente attraverso le quote di ammortamento dipende dalla data di acquisizione. Per gli immobili strumentali acquistati dal 1° gennaio 2010, l’ammortamento non è fiscalmente deducibile, anche se il fabbricato viene destinato esclusivamente all’esercizio della professione.
Questo trattamento, applicabile agli esercenti arti e professioni in regime analitico, deve essere distinto da quello previsto per le imprese.
Ammortamento degli immobili strumentali: le regole in base alla data di acquisto
La disciplina ha subito diverse modifiche nel tempo. In particolare, l’art. 1, commi 334 e 335, della Legge n. 296/2006 ha previsto una finestra temporale di deducibilità per gli immobili acquisiti dal 1° gennaio 2007 al 31 dicembre 2009.
La Circolare dell’Agenzia delle Entrate n. 38/E del 23 giugno 2010, paragrafo 3.2, ha chiarito che la possibilità di dedurre le quote di ammortamento dipende dal periodo in cui l’immobile è stato acquistato.
La seguente tabella riepiloga il trattamento fiscale delle diverse acquisizioni.
| Periodo di acquisto o costruzione | Deducibilità dell’ammortamento | Riferimento normativo |
|---|---|---|
| Fino al 14 giugno 1990 | Ammessa secondo la disciplina applicabile | D.L. n. 90/1990, art. 1, comma 1, lett. g) |
| Dal 15 giugno 1990 al 31 dicembre 2006 | Non ammessa | D.L. n. 90/1990, art. 1, comma 1, lett. g) |
| Dal 1° gennaio 2007 al 31 dicembre 2009 | Ammessa; quote ridotte a un terzo nel triennio 2007-2009, coefficienti ordinari dal 2010 | Legge n. 296/2006, art. 1, commi 334-335 |
| Dal 1° gennaio 2010 | Non ammessa | Legge n. 296/2006, art. 1, comma 335; art. 54-quinquies TUIR |
er gli immobili acquistati nel triennio 2007-2009, il costo ammortizzabile comprende gli oneri di diretta imputazione, ma deve essere esclusa la quota riferibile al terreno, secondo l’art. 36, commi 7 e 7-bis, del D.L. n. 223/2006.
Per gli immobili acquistati successivamente, invece, l’indeducibilità delle quote di ammortamento impedisce di recuperare fiscalmente il costo di acquisizione attraverso tale meccanismo.
Per le regole generali relative agli altri beni utilizzati nell’attività si rinvia all’approfondimento sull’ammortamento dei beni strumentali del professionista.
Spese notarili, imposte di registro e provvigioni dell’agenzia immobiliare
L’indeducibilità del costo di acquisto riguarda anche gli oneri accessori direttamente imputabili all’acquisizione dell’immobile.
Rientrano generalmente in questa categoria:
- Gli onorari notarili relativi alla stipula del rogito.
- Le imposte di registro, ipotecaria e catastale dovute sull’acquisto.
- Le provvigioni corrisposte all’agenzia immobiliare per l’intermediazione.
- Le altre spese direttamente riferibili all’acquisizione del fabbricato.
Questi oneri concorrono alla formazione del costo fiscale dell’immobile e non costituiscono spese autonomamente deducibili dal reddito professionale.
Di conseguenza, per uno studio acquistato nel 2026, le spese accessorie al trasferimento non possono essere dedotte integralmente nell’anno del pagamento né recuperate attraverso l’ammortamento dell’immobile.
Occorre, invece, valutare separatamente i costi sostenuti per gli interventi di adeguamento, manutenzione o ristrutturazione successivi all’acquisto, il cui trattamento dipende dalla natura effettiva delle prestazioni e dei lavori effettuati.
Interessi passivi sul mutuo per l’acquisto dello studio
Diverso è il trattamento degli interessi passivi relativi a un finanziamento contratto per acquistare l’immobile strumentale.
Gli interessi sostenuti per finanziare l’attività professionale sono deducibili dal reddito di lavoro autonomo, a condizione che sia rispettato il requisito dell’inerenza.
Pertanto, quando il mutuo è destinato all’acquisto di uno studio utilizzato esclusivamente per l’attività:
- La quota capitale restituita alla banca non costituisce un costo deducibile.
- Gli interessi passivi pagati sul finanziamento sono deducibili, purché inerenti all’attività professionale e adeguatamente documentati.
La deducibilità degli interessi non dipende dalla possibilità di ammortizzare fiscalmente l’immobile acquistato. Si tratta, infatti, di oneri finanziari che devono essere valutati autonomamente rispetto al costo di acquisizione del fabbricato.
Studio professionale in affitto o leasing: quali costi sono deducibili?
Per il professionista che utilizza esclusivamente un immobile per la propria attività, i canoni di locazione ordinaria e quelli di leasing possono essere dedotti dal reddito professionale, ma seguono criteri differenti. L’affitto rileva generalmente secondo il principio di cassa, mentre per il leasing immobiliare la deduzione segue la maturazione dei canoni e deve rispettare un periodo minimo fiscale di dodici anni.
Canoni di locazione dello studio professionale
I canoni corrisposti per l’affitto di un immobile destinato esclusivamente all’esercizio della professione sono integralmente deducibili, purché rispettino il requisito dell’inerenza e siano adeguatamente documentati.
La deduzione avviene, secondo il principio generale previsto dall’art. 54 del TUIR, nel periodo d’imposta in cui il professionista sostiene effettivamente la spesa.
Ad esempio, un professionista che paga nel 2026 canoni per 12.000 euro relativi a uno studio utilizzato esclusivamente per l’attività può dedurre tale importo dal reddito professionale dello stesso periodo d’imposta.
Il trattamento cambia se l’immobile viene utilizzato anche per esigenze personali o familiari, secondo le disposizioni previste per l’uso promiscuo.
Leasing immobiliare e periodo minimo di deduzione
Per i contratti di leasing immobiliare stipulati dal 1° gennaio 2014, l’art. 54-quinquies, commi 1 e 2, del TUIR consente la deduzione dei canoni per un periodo non inferiore a dodici anni.
Il limite di dodici anni riguarda il periodo fiscale di deduzione e non la durata obbligatoria del contratto.
Pertanto, se il contratto prevede una durata inferiore a dodici anni, i costi deducibili devono essere ripartiti fiscalmente su almeno dodici anni. Se la durata contrattuale è superiore, la deduzione segue la maturazione dei canoni nel periodo previsto dal contratto.
Ai fini della determinazione dell’importo deducibile, occorre inoltre escludere la quota capitale riferibile al terreno sul quale insiste il fabbricato, secondo l’art. 36, commi 7 e 7-bis, del D.L. n. 223/2006. La componente finanziaria dei canoni deve essere individuata separatamente.
Per i contratti stipulati prima del 2014 restano rilevanti le precedenti disposizioni, che prevedevano condizioni differenti in funzione della data di stipula.
Il seguente confronto riepiloga le principali differenze fiscali tra le modalità di acquisizione e utilizzo dello studio professionale.
| Modalità | Trattamento fiscale | Periodo di deduzione | Riferimento |
|---|---|---|---|
| Acquisto in proprietà dal 2010 | Quote di ammortamento non deducibili | Nessuna deduzione tramite ammortamento | Art. 54-quinquies TUIR; art. 1, comma 335, L. 296/2006 |
| Locazione ordinaria | Canoni deducibili se inerenti all’attività | Periodo d’imposta del pagamento | Art. 54 TUIR |
| Leasing immobiliare stipulato dal 2014 | Canoni deducibili, esclusa la quota capitale riferibile al terreno | Periodo non inferiore a 12 anni, secondo la maturazione | Art. 54-quinquies, commi 1-2, TUIR |
La diversa disciplina determina una significativa differenza nel trattamento fiscale dell’acquisto diretto rispetto al leasing immobiliare. La scelta deve tuttavia considerare anche il costo complessivo del finanziamento, le condizioni contrattuali e l’eventuale riscatto finale.
Per un approfondimento sulle differenze economiche e finanziarie, soprattutto nell’ambito del reddito d’impresa, si rinvia al confronto tra leasing immobiliare e mutuo.
Spese di manutenzione, ristrutturazione e cambio di destinazione d’uso
Le spese sostenute per mantenere, migliorare o ristrutturare un immobile utilizzato nell’attività professionale seguono regole differenti rispetto al costo di acquisto. Dal periodo d’imposta 2024, la manutenzione ordinaria è generalmente deducibile nell’anno di pagamento, mentre le spese di ammodernamento, ristrutturazione e manutenzione straordinaria devono essere ripartite in sei quote annuali costanti.
La disciplina è contenuta nell’art. 54-quinquies, comma 2, del TUIR, introdotto dal D.Lgs. n. 192/2024, e riguarda gli immobili utilizzati nell’esercizio di arti e professioni, anche quando non sono di proprietà del professionista.
Manutenzione ordinaria: deduzione nell’anno di sostenimento
Le spese di manutenzione ordinaria comprendono gli interventi destinati a conservare l’immobile in condizioni di efficienza, senza modificarne sostanzialmente le caratteristiche.
Rientrano generalmente in questa categoria la riparazione delle finiture, la tinteggiatura dei locali e gli interventi necessari a mantenere funzionanti gli impianti esistenti.
Per gli immobili utilizzati esclusivamente nell’attività professionale, questi costi sono integralmente deducibili nel periodo d’imposta in cui vengono sostenuti, secondo il principio di cassa e nel rispetto dell’inerenza.
Non trova più applicazione, per le spese sostenute dal 2024, il precedente limite del 5% del costo complessivo dei beni materiali ammortizzabili, previsto dalla disciplina anteriore alla riforma.
Ammodernamento, ristrutturazione e manutenzione straordinaria
L’art. 54-quinquies, comma 2, del TUIR stabilisce che le spese relative all’ammodernamento, alla ristrutturazione e alla manutenzione straordinaria degli immobili sono deducibili in quote costanti nel periodo d’imposta in cui sono sostenute e nei cinque successivi.
La deduzione avviene quindi in sei annualità, indipendentemente dal fatto che l’immobile sia fiscalmente ammortizzabile.
Ad esempio, un professionista che nel 2026 sostiene 18.000 euro per interventi qualificabili come manutenzione straordinaria su un immobile esclusivamente strumentale può dedurre 3.000 euro all’anno, dal 2026 al 2031, nel rispetto degli ordinari requisiti fiscali.
La qualificazione dell’intervento è determinante: occorre distinguere le opere finalizzate alla semplice conservazione dell’immobile da quelle che comportano un ammodernamento o una trasformazione dei locali.
Cambio di destinazione d’uso da C/1 ad A/10: quali spese sono deducibili?
Un caso frequente riguarda il professionista che acquista un locale commerciale, classificato catastalmente C/1, con l’intenzione di trasformarlo in uno studio professionale A/10.
L’operazione può comportare costi di natura diversa, che non devono essere trattati indistintamente nella dichiarazione dei redditi.
Occorre separare:
- Le spese per lavori edilizi e adeguamento degli impianti.
- Gli onorari tecnici per la progettazione e la direzione degli interventi.
- I diritti amministrativi e gli eventuali oneri richiesti per il mutamento di destinazione d’uso.
Quando gli interventi costituiscono effettivamente opere di ristrutturazione, ammodernamento o manutenzione straordinaria, trova applicazione la deduzione in sei quote annuali prevista dall’art. 54-quinquies del TUIR.
Per le prestazioni tecniche e gli oneri amministrativi è invece necessario verificare il collegamento con i lavori e la loro effettiva natura. Il semplice fatto che una spesa sia necessaria per ottenere il cambio di destinazione d’uso non ne determina automaticamente la deducibilità.
La tabella distingue le principali categorie di costo.
| Tipologia di spesa | Trattamento fiscale | Condizioni |
|---|---|---|
| Manutenzione ordinaria | Deduzione nell’anno di pagamento | Inerenza e utilizzo esclusivamente professionale |
| Ammodernamento, ristrutturazione e manutenzione straordinaria | Deduzione in sei quote annuali costanti | Art. 54-quinquies, comma 2, TUIR |
| Prestazioni tecniche connesse ai lavori | Da determinare in relazione alla natura dell’intervento | Verifica dell’incarico, delle prestazioni e dei lavori eseguiti |
| Diritti e oneri amministrativi per il cambio d’uso | Da qualificare; deduzione non automatica | Verifica della natura del costo e del collegamento con l’immobile o gli interventi |
Esempio pratico. Una psicologa acquista nel 2026 un locale C/1 da destinare esclusivamente alla propria attività. Oltre al prezzo dell’immobile, sostiene 12.000 euro per opere qualificabili come ristrutturazione e ulteriori somme per pratiche tecniche e amministrative.
I 12.000 euro, se ricorrono i requisiti di deducibilità, possono essere ripartiti in sei quote annuali da 2.000 euro. Le altre spese richiedono invece una qualificazione autonoma, sulla base degli incarichi professionali, delle fatture e della documentazione amministrativa.
Prima di procedere all’acquisto è inoltre opportuno verificare con un tecnico la possibilità di effettuare il cambio di destinazione d’uso e l’idoneità dei locali all’attività prevista. La strumentalità fiscale dell’immobile non sostituisce infatti i requisiti urbanistici e autorizzativi.
Stai valutando l’acquisto di uno studio professionale?
La deducibilità delle spese può dipendere dalla modalità di acquisto, dalla natura dei lavori e dal regime fiscale applicabile. Se desideri approfondire la tua situazione, puoi descriverci l’operazione: valuteremo la possibilità di una consulenza dedicata e di formulare un preventivo.
Sottoponi il caso per un preventivo →Immobile utilizzato anche come abitazione: deducibilità nell’uso promiscuo
Quando un professionista utilizza lo stesso immobile sia come abitazione sia per lo svolgimento della propria attività, si applicano le regole previste per l’uso promiscuo. L’art. 54-quinquies, comma 3, del TUIR consente una deduzione forfettaria del 50%, distinguendo il costo di utilizzo dell’immobile dalle spese di gestione e manutenzione.
Per gli immobili di proprietà è deducibile un importo pari al 50% della rendita catastale, mentre per quelli condotti in locazione, anche finanziaria, la deduzione riguarda il 50% del canone.
La deduzione della rendita o del canone è subordinata a una condizione: il professionista non deve disporre, nello stesso Comune, di un altro immobile destinato esclusivamente all’esercizio dell’attività. La presenza di uno studio professionale in un Comune diverso non impedisce, di per sé, l’applicazione della disposizione.
La percentuale del 50% è forfettaria e non dipende dalla superficie effettivamente utilizzata per lavorare. Pertanto, anche se lo studio occupa soltanto una stanza dell’abitazione, non occorre determinare la quota deducibile in proporzione ai metri quadrati.
Per quanto riguarda le ulteriori spese sostenute sull’immobile, la disciplina distingue:
- Utenze e servizi: le spese per energia elettrica, acqua, riscaldamento e servizi condominiali sono deducibili nella misura del 50%.
- Manutenzione ordinaria: il 50% delle spese sostenute è deducibile nel periodo d’imposta del pagamento.
- Ammodernamento, ristrutturazione e manutenzione straordinaria: il 50% dell’importo sostenuto è deducibile in sei quote annuali costanti, a partire dal periodo d’imposta di sostenimento.
Ad esempio, un professionista che nel 2026 utilizza parte dell’abitazione in locazione per la propria attività, pagando 12.000 euro di canoni annui e 2.400 euro di utenze, può dedurre complessivamente 7.200 euro, purché ricorrano le condizioni previste dalla normativa e le spese siano adeguatamente documentate.
La disciplina dell’uso promiscuo riguarda la determinazione del reddito di lavoro autonomo. L’eventuale detrazione dell’IVA deve invece essere valutata autonomamente, secondo le regole applicabili all’attività esercitata.
IVA sull’acquisto e sulle spese dell’immobile professionale
La detrazione dell’IVA relativa agli immobili utilizzati nell’attività professionale segue regole autonome rispetto alla deducibilità dei costi ai fini delle imposte sui redditi. Il diritto alla detrazione dipende dalla natura dell’immobile, dal regime IVA dell’operazione e dall’attività esercitata dal professionista.
L’art. 19 del DPR n. 633/1972 consente di detrarre l’imposta assolta sugli acquisti di beni e servizi utilizzati per effettuare operazioni che conferiscono tale diritto. Sono inoltre previste specifiche limitazioni per gli immobili a destinazione abitativa.
IVA sull’acquisto e sulle spese immobiliari
L’acquisto di un immobile strumentale, come un ufficio A/10 o un locale commerciale C/1, non è necessariamente soggetto a IVA.
Ai sensi dell’art. 10, comma 1, n. 8-ter), del DPR n. 633/1972, le cessioni di fabbricati strumentali effettuate da soggetti IVA sono generalmente esenti, salvo le ipotesi di imponibilità obbligatoria o per opzione del cedente. Se l’immobile è acquistato da un privato, la cessione è invece fuori dal campo di applicazione dell’IVA.
Quando l’acquisto è soggetto a imposta, il professionista può esercitare il diritto alla detrazione soltanto se ricorrono i presupposti previsti dalla normativa.
Lo stesso principio riguarda l’IVA applicata sulle fatture relative a lavori di ristrutturazione, manutenzione, prestazioni tecniche e servizi immobiliari.
Per i fabbricati a destinazione abitativa opera, inoltre, la limitazione specifica prevista dall’art. 19-bis1, comma 1, lett. i), del DPR n. 633/1972, salve le eccezioni espressamente stabilite dalla norma.
Professionisti con operazioni esenti e diritto alla detrazione
Una particolare attenzione è necessaria per i professionisti sanitari, come medici e psicologi, che effettuano prestazioni esenti da IVA ai sensi dell’art. 10, comma 1, n. 18), del DPR n. 633/1972.
L’esenzione riguarda le prestazioni sanitarie di diagnosi, cura e riabilitazione della persona che soddisfano i requisiti normativi, non indistintamente tutte le attività esercitate dal professionista.
Quando vengono effettuate esclusivamente operazioni esenti che non conferiscono il diritto alla detrazione, l’IVA assolta sugli acquisti non è detraibile, anche se i beni e servizi sono utilizzati interamente per l’attività professionale.
Ad esempio, una psicologa che svolge esclusivamente prestazioni sanitarie esenti e acquista uno studio professionale non può detrarre l’eventuale IVA sull’acquisto, né quella applicata sulle fatture relative ai lavori di adeguamento dei locali.
Se, invece, il professionista effettua sia operazioni imponibili sia operazioni esenti, occorre verificare l’applicazione del pro rata di detrazione previsto dagli artt. 19, comma 5, e 19-bis del DPR n. 633/1972.
L’IVA indetraibile può concorrere alla formazione del costo fiscalmente rilevante, seguendo il trattamento previsto per la spesa alla quale si riferisce. L’indetraibilità dell’IVA non comporta, quindi, automaticamente la deducibilità dell’intero importo ai fini IRPEF.
Vendita dell’immobile professionale e plusvalenze
La vendita di un immobile utilizzato esclusivamente per l’attività professionale non determina automaticamente una plusvalenza imponibile nel reddito di lavoro autonomo. La disciplina deve essere valutata considerando la data di acquisizione dell’immobile e le modifiche introdotte dal D.Lgs. n. 192/2024.
L’art. 54-bis, comma 1, del TUIR, nella formulazione applicabile dal periodo d’imposta 2024, disciplina espressamente le plusvalenze dei beni mobili strumentali, senza richiamare quelle relative agli immobili. Il dato letterale depone, pertanto, per l’esclusione delle plusvalenze immobiliari dal reddito professionale.
La precedente disciplina, invece, attribuiva rilevanza fiscale alle plusvalenze relative agli immobili acquisiti nel triennio 2007-2009. L’Agenzia delle Entrate, con la Risoluzione n. 13/E del 2 marzo 2010, aveva escluso la rilevanza delle plusvalenze sugli immobili acquistati prima del 1° gennaio 2007.
Per gli immobili strumentali acquistati nel triennio 2007-2009, occorre considerare un disallineamento tra il dato letterale dell’art. 54-bis, comma 1, del TUIR e le istruzioni dichiarative dell’Agenzia delle Entrate. Queste ultime, nel Modello Redditi PF 2026, rigo RE4, continuano a prevedere l’indicazione delle plusvalenze relative agli immobili acquisiti nel periodo indicato. La questione richiede quindi una valutazione specifica, distinguendo la disciplina legislativa dalla posizione amministrativa e senza considerare automaticamente esclusa l’imponibilità.
Deve inoltre essere distinto il trattamento delle eventuali plusvalenze immobiliari rilevanti come redditi diversi, ai sensi dell’art. 67 del TUIR, da quello previsto per il reddito professionale.
Un trattamento distinto riguarda la cessione del contratto di leasing immobiliare. L’art. 54-bis, comma 3, del TUIR prevede espressamente la rilevanza fiscale del valore normale del bene, al netto del prezzo di riscatto e dei canoni residui attualizzati, nonché, per gli immobili, della quota capitale dei canoni già maturati e indeducibile perché riferibile al terreno. La cessione del contratto non deve quindi essere confusa con la vendita dell’immobile acquistato in proprietà.
Domande frequenti
I lavori eseguiti su uno studio professionale in affitto sono deducibili?
Possono essere deducibili anche se l’immobile non è di proprietà del professionista. Per gli interventi qualificabili come ammodernamento, ristrutturazione o manutenzione straordinaria, l’art. 54-quinquies, comma 2, del TUIR prevede sei quote annuali costanti. La manutenzione ordinaria segue invece il principio di cassa, nel rispetto dell’inerenza.
Il cambio di categoria catastale da C/1 ad A/10 rende deducibile l’acquisto dello studio?
No. Il cambio di categoria catastale non modifica il trattamento fiscale del costo di acquisto. Gli immobili strumentali acquistati dal 1° gennaio 2010 non sono fiscalmente ammortizzabili. Occorre distinguere questo limite dalla deducibilità degli eventuali lavori di adeguamento e verificare separatamente la regolarità urbanistica dei locali.
Fonti e riferimenti
- DPR 22 dicembre 1986, n. 917 (TUIR): art. 43, comma 2, sulla strumentalità degli immobili; artt. 54, 54-bis e 54-quinquies, sulla determinazione del reddito di lavoro autonomo, sulle plusvalenze e sulle spese relative ai beni immobili; art. 67, sulle plusvalenze immobiliari qualificabili come redditi diversi.
- D.Lgs. 13 dicembre 2024, n. 192: art. 5, revisione della disciplina dei redditi di lavoro autonomo, comprese le nuove regole di deduzione delle spese di manutenzione, ammodernamento e ristrutturazione degli immobili professionali.
- Legge 27 dicembre 2006, n. 296: art. 1, commi 334 e 335, disciplina della deducibilità degli ammortamenti e dei canoni di leasing relativi agli immobili strumentali acquisiti nel periodo 2007-2009.
- D.L. 27 aprile 1990, n. 90, convertito dalla Legge 26 giugno 1990, n. 165: art. 1, comma 1, lett. g), disposizioni storiche sulla locazione finanziaria degli immobili professionali.
- D.L. 4 luglio 2006, n. 223, convertito dalla Legge 4 agosto 2006, n. 248: art. 36, commi 7 e 7-bis, disciplina dello scorporo del valore delle aree ai fini dell’ammortamento e del leasing immobiliare.
- Legge 27 dicembre 2013, n. 147: art. 1, commi 162 e 163, modifiche alla disciplina della deduzione dei canoni di leasing applicabili dal 2014.
- DPR 26 ottobre 1972, n. 633: art. 10, comma 1, nn. 8-ter) e 18), regime IVA delle cessioni di fabbricati strumentali e delle prestazioni sanitarie; artt. 19 e 19-bis, detrazione dell’imposta e pro rata; art. 19-bis1, comma 1, lett. i), limitazioni relative agli immobili abitativi.
- Decreto interministeriale 17 maggio 2002: art. 1, individuazione delle prestazioni sanitarie esenti da IVA, comprese quelle di diagnosi, cura e riabilitazione rese dagli psicologi.
- Agenzia delle Entrate, Risoluzione n. 13/E del 2 marzo 2010: trattamento fiscale degli immobili strumentali dei professionisti, rilevanza della destinazione effettiva e disciplina delle plusvalenze.
- Agenzia delle Entrate, Circolare n. 38/E del 23 giugno 2010: paragrafo 3.2, chiarimenti sulla deducibilità delle quote di ammortamento degli immobili strumentali in relazione alla data di acquisizione.
- Agenzia delle Entrate, Circolare n. 17/E del 29 maggio 2013: disciplina fiscale dei canoni di leasing, distinzione tra durata contrattuale e periodo minimo di deduzione, con particolare riferimento ai lavoratori autonomi.
- Agenzia delle Entrate, Modello Redditi Persone Fisiche 2026, Fascicolo 3, istruzioni per la compilazione del quadro RE, righi RE4, RE10 e RE13: plusvalenze patrimoniali, spese relative agli immobili professionali e interessi passivi sui finanziamenti.
