
Affitto di azienda: forma del contratto, IVA, imposta di registro, ammortamenti e rapporti di lavoro. Come cambia la fiscalità nei vari casi.
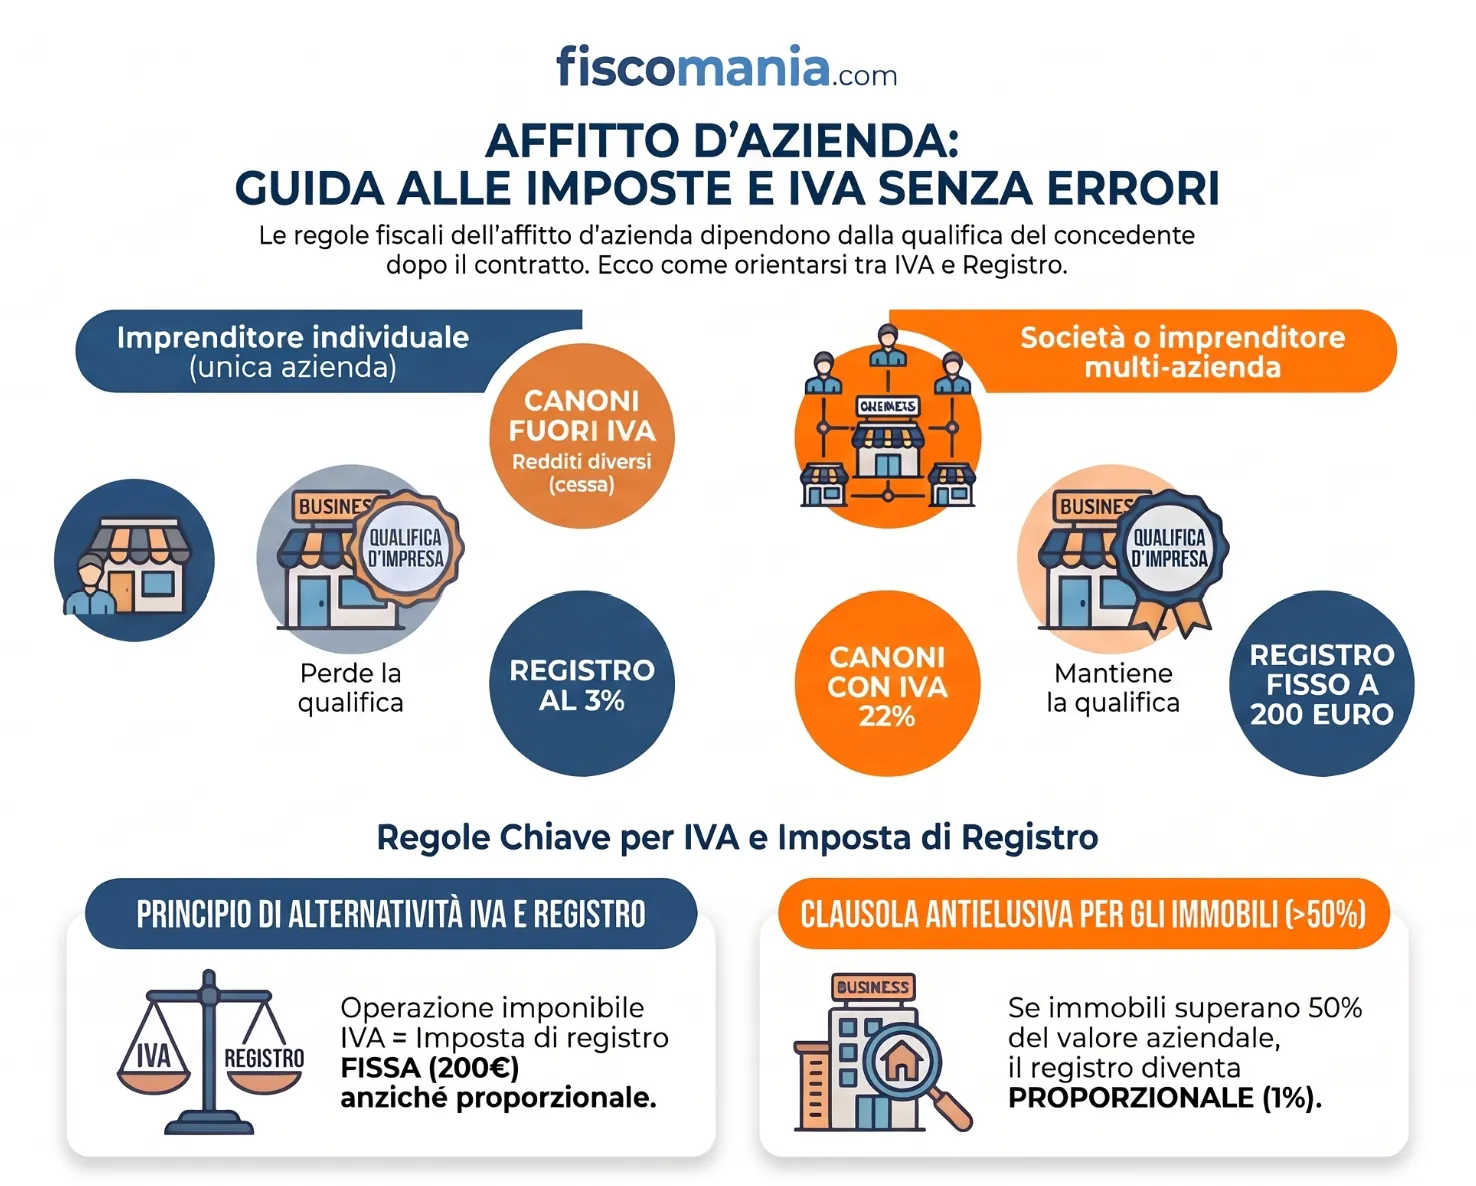
L’affitto di azienda segue regole diverse secondo chi concede l’azienda: l’imprenditore individuale che affitta l’unica azienda percepisce redditi diversi, fuori campo IVA e con registro proporzionale; società e imprenditori con altre aziende restano in regime d’impresa, con IVA e registro fisso.
L’affitto di azienda è il contratto con cui un imprenditore concede a un altro, dietro canone, il godimento del complesso di beni organizzati per l’impresa (art. 2555 c.c.), con le regole dell’usufrutto richiamate dall’art. 2562 c.c. Il criterio che orienta la fiscalità è la qualifica del concedente dopo l’affitto: la perde, temporaneamente, chi affitta l’unica azienda, mentre la conservano le società e chi ha un’altra azienda o un ramo non affittato. Ne dipendono imposte sui redditi, IVA e registro, con un correttivo quando i fabbricati superano il 50% del valore dell’azienda. Le regole indicate valgono per il 2026; dal 1° gennaio 2027 si applicano i nuovi testi unici.
Affitto di azienda o locazione di immobile: come si distingue
Si ha affitto di azienda quando il contratto ha per oggetto un complesso unitario di beni organizzati per produrre beni o servizi. Si ha locazione di immobile quando l’immobile è l’oggetto principale e gli altri beni sono accessori. La qualificazione incide su durata, canone, avviamento e prelazione.
La Cassazione riconduce l’immobile all’affitto di azienda quando è legato agli altri beni da un rapporto di interdipendenza e complementarità produttiva (Cass. 17.2.2020 n. 3888; Cass. 16.10.2017 n. 24276; Cass. 28.5.2009 n. 12543). Se al momento della concessione manca l’organizzazione dei beni per l’esercizio dell’impresa, il contratto è una locazione, anche quando l’organizzazione verrà impressa in seguito da chi riceve l’immobile (Cass. 3888/2020). Se i beni non formano un complesso unitario finalizzato alla produzione, si ha affitto di cose produttive (Cass. 17.4.1996 n. 3627).
La tabella confronta le regole che cambiano secondo la qualificazione del contratto. Per la locazione dell’immobile in sé si rinvia alle regole sulla registrazione dei contratti di locazione.
| Aspetto | Locazione non abitativa | Affitto di azienda |
|---|---|---|
| Durata | Prestabilita dalla legge (art. 27 L. 392/1978) | Liberamente stabilita dalle parti |
| Aggiornamento del canone | Nel limite del 75% della variazione dell’indice dei prezzi al consumo (artt. 32 co. 1 e 2 e 33 L. 392/1978) | Liberamente stabilito dalle parti |
| Avviamento | Indennità al conduttore alla cessazione, se ricorrono le condizioni di legge (artt. 34 e 35 L. 392/1978) | Nessuna indennità, salvo patto espresso |
| Prelazione | Spetta al conduttore (art. 38 L. 392/1978) | Non spetta all’affittuario |
Affitto di azienda e affitto di ramo d’azienda
Oggetto del contratto è l’azienda nel suo complesso o una parte di essa. Nel secondo caso si parla di affitto di ramo d’azienda. Secondo l’orientamento tradizionale della Cassazione, può rientrare nella fattispecie anche l’affitto di una parte soltanto dei beni, purché resti un’organizzazione autonoma idonea all’esercizio dell’impresa (Cass. 8.5.2013 n. 10740). A differenza della cessione d’azienda, l’affitto non trasferisce la proprietà dei beni: l’affittuario ne ottiene il godimento per la durata pattuita.
La distinzione ha effetti fiscali immediati. Nella risposta n. 126/2025 l’Agenzia delle Entrate ha precisato di rispondere sul presupposto che il contratto fosse un affitto di ramo d’azienda, perché nell’affitto dell’unica azienda l’imprenditore individuale perde la qualifica e i canoni escono dal campo IVA.
Forma e pubblicità del contratto: serve il notaio?
Per la validità tra le parti non serve il notaio: per le imprese soggette a registrazione la forma scritta è richiesta ai fini della prova e non a pena di nullità (art. 2556 co. 1 c.c.). Serve però un atto pubblico o una scrittura privata autenticata per iscrivere il contratto nel Registro delle imprese (art. 2556 co. 2 c.c.).
Il deposito per l’iscrizione deve essere eseguito entro 30 giorni, a cura del notaio che riceve o autentica l’atto, con il modello TA. L’atto pubblico può essere formato in modalità informatica, nel rispetto della disciplina sulla sottoscrizione dei documenti informatici (art. 36 co. 1-ter DL 112/2008).
Per i singoli beni compresi nell’azienda la forma scritta a pena di nullità è prevista per il trasferimento della proprietà, non per il solo godimento. L’eccezione riguarda la locazione ultranovennale di immobili (art. 1350 n. 8 c.c.): se l’affitto dura più di nove anni e comprende immobili, la forma scritta è necessaria per la validità del contratto.
Contratti, crediti, debiti e divieto di concorrenza
All’affittuario passano i contratti dell’azienda, ma non i crediti né i debiti anteriori all’affitto. Il concedente, inoltre, non può fare concorrenza all’azienda affittata per tutta la durata del contratto.
Contratti. La disciplina del subentro nei contratti prevista per la cessione d’azienda si applica anche all’affittuario, per la durata dell’affitto (art. 2558 co. 3 c.c.). Salvo patto contrario, l’affittuario subentra nei contratti stipulati per l’esercizio dell’azienda che non abbiano carattere personale. Il subentro è automatico, perché si realizza per il solo fatto dell’affitto, ma non è necessario: le parti possono escluderlo nel contratto senza che l’operazione cessi di essere un affitto d’azienda. Il terzo contraente può recedere entro tre mesi dalla notizia del trasferimento, se sussiste una giusta causa, restando responsabile il concedente. Alcuni contratti hanno regole proprie: le locazioni di immobili commerciali (art. 36 L. 392/1978), i rapporti di lavoro (art. 2112 c.c.), i consorzi (art. 2610 c.c.) e i contratti di edizione (art. 132 L. 633/1941).
Crediti e debiti. Gli artt. 2559 e 2560 c.c. non sono richiamati per l’affitto. L’affittuario non subentra quindi nei crediti del concedente, e per i debiti anteriori al contratto si ritiene che risponda solo il concedente, salvo diverso accordo tra le parti.
Divieto di concorrenza. Per l’affitto il divieto dell’art. 2557 c.c. vale nei confronti del concedente per la durata del contratto (art. 2557 co. 4).
Imposte sui redditi: come cambia la tassazione dei canoni secondo il concedente
Il regime dei canoni dipende da chi concede l’azienda. L’imprenditore individuale che affitta l’unica azienda percepisce redditi diversi, mentre società e imprenditori che mantengono altre aziende restano nel reddito d’impresa.
La tabella ordina i tre profili e le conseguenze su imposte dirette, IVA e registro; i criteri e le eccezioni sono nei paragrafi che seguono e nei due capitoli successivi.
| Concedente | Imposte sui redditi | IVA | Registro |
|---|---|---|---|
| Imprenditore individuale che affitta l’unica azienda | Redditi diversi (art. 67 co. 1 lett. h TUIR) | Fuori campo: obblighi sospesi | Proporzionale: 3% sul canone unico (art. 9 Tariffa, Parte I, DPR 131/1986) |
| Società; imprenditore individuale con più aziende o che affitta un ramo | Reddito d’impresa (artt. 6 co. 3 e 81 co. 1 TUIR) | Imponibile con aliquota ordinaria | Fisso: 200 euro (art. 40 DPR 131/1986); proporzionale 1% se i fabbricati superano il 50% del valore dell’azienda |
| Azienda agricola, se il concedente ha il presupposto soggettivo IVA | Secondo il profilo del concedente | Esente (art. 10 co. 1 n. 8 DPR 633/1972) | Proporzionale |
Imprenditore individuale con una sola azienda
Affittando l’unica azienda l’imprenditore perde la qualifica, e i canoni non rientrano nel reddito d’impresa ma nei redditi diversi (art. 67 co. 1 lett. h TUIR; ris. Agenzia delle Entrate 28.11.2002 n. 374; Cass. 25.9.2019 n. 23851). Il reddito è la differenza tra quanto percepito nel periodo d’imposta e le spese specificamente inerenti alla sua produzione (art. 71 co. 2 TUIR): vale quindi il principio di cassa e non quello di competenza.
Società e imprenditore con più aziende
Chi resta imprenditore, perché è una società o conserva altre aziende o un ramo non affittato, include i canoni e gli altri componenti reddituali del contratto nel reddito d’impresa (artt. 6 co. 3 e 81 co. 1 TUIR; Cass. 23851/2019). Per i soggetti con derivazione rafforzata l’imputazione segue il Conto economico (art. 83 co. 1 TUIR); per gli altri i corrispettivi periodici si considerano conseguiti alla data di maturazione (art. 109 co. 2 lett. b TUIR).
Affittuario
I canoni pagati dall’affittuario rilevano secondo i criteri del reddito d’impresa, con lo stesso criterio di imputazione: Conto economico per chi applica la derivazione rafforzata, maturazione dei corrispettivi per gli altri (art. 109 co. 2 lett. b TUIR).
IVA e adempimenti
L’affitto di azienda è una prestazione di servizi (art. 3 co. 2 DPR 633/1972) ed è imponibile con aliquota ordinaria (22%, art. 16 DPR 633/1972) quando il concedente è soggetto IVA. Resta fuori campo solo se l’imprenditore individuale affitta l’unica azienda; è esente l’affitto di azienda agricola (art. 10 co. 1 n. 8 DPR 633/1972).
Per le società commerciali il presupposto soggettivo si presume (art. 4 co. 2 n. 1 DPR 633/1972), quindi il concedente presenta la dichiarazione IVA annuale con le modalità ordinarie. Particolarità sorgono se l’affitto comporta la cessione di un debito o di un credito IVA.
L’imprenditore individuale che affitta l’unica azienda sospende l’attività d’impresa, e con essa la fatturazione e la dichiarazione annuale. Conserva però la partita IVA, che riutilizzerà alla scadenza del contratto (C.M. 4.11.1986 n. 72). Resta dovuta la dichiarazione annuale per l’anno dell’affitto, limitata alle operazioni dal 1° gennaio alla data di concessione. Se durante l’affitto il titolare vende beni compresi nell’azienda, l’operazione è soggetta a IVA e richiede fatturazione, registrazione, liquidazione, versamento e dichiarazione annuale (C.M. 30.5.1995 n. 154).
Concedente e affittuario devono comunicare la variazione dei dati IVA (art. 35 DPR 633/1972): con il modello AA9/12 se persone fisiche, con il modello AA7/10 negli altri casi.
L’affittuario beneficia del plafond maturato in capo al concedente solo se il trasferimento è previsto espressamente nel contratto e viene comunicato all’Agenzia delle Entrate entro 30 giorni, con raccomandata o PEC oppure nella sezione apposita del modello di variazione dati (art. 8 co. 4 DPR 633/1972). La mancata comunicazione è una violazione formale se il trasferimento risulta dal contratto regolarmente registrato (Cass. 19366/2018). Condizioni ed effetti sono approfonditi nella guida al trasferimento del plafond IVA.
Imposta di registro e norma antielusiva
Con IVA e fabbricati fino al 50% del valore dell’azienda il registro è fisso (200 euro). Senza IVA, o se l’operazione è esente, è proporzionale (3% sul canone unico); con IVA e fabbricati oltre il 50% è proporzionale all’1%. Si applica il principio di alternatività IVA-registro (art. 40 DPR 131/1986).
Se i canoni sono distinti per la parte immobiliare e per gli altri beni, ciascuna parte sconta la propria aliquota (art. 23 co. 1 DPR 131/1986); con un canone unico e indistinto si applica il 3% (art. 9 Tariffa, Parte I). Il contratto va registrato in termine fisso, entro venti giorni dalla data dell’atto formato in Italia (art. 13 co. 1 DPR 131/1986), anche se concluso in forma verbale (art. 3 DPR 131/1986).
La norma antielusiva impedisce di usare l’affitto d’azienda al posto della locazione di fabbricati. Se il valore normale dei fabbricati (art. 14 DPR 633/1972) supera il 50% del valore dell’azienda, le imposte indirette sulla locazione di fabbricati si applicano all’affitto quando sono meno favorevoli (art. 35 co. 10-quater DL 223/2006). Per gli immobili strumentali la locazione sconta l’1% (art. 5 lett. a-bis Tariffa, Parte I) e, secondo l’Agenzia delle Entrate, il confronto porta di fatto sempre alla disciplina della locazione (circ. 18/E/2013, § 6.56; circ. 12/E/2007, § 5). L’IVA non cambia: l’affitto resta imponibile con aliquota ordinaria e non si può optare per l’esenzione (circ. 12/E/2007).
La tabella riepiloga l’imposta proporzionale o fissa per ciascun caso.
| Caso | IVA | Imposta di registro |
|---|---|---|
| Concedente con IVA, fabbricati fino al 50% del valore dell’azienda | Aliquota ordinaria (22%) | Fisso: 200 euro (art. 40 DPR 131/1986) |
| Concedente con IVA, fabbricati oltre il 50% | Aliquota ordinaria, senza opzione per l’esenzione | Proporzionale 1% (art. 5 lett. a-bis Tariffa, Parte I) |
| Fuori campo IVA o esente, canone unico | Non dovuta (esente per l’azienda agricola) | Proporzionale 3% (art. 9 Tariffa, Parte I) |
| Fuori campo IVA o esente, canoni distinti | Non dovuta (esente per l’azienda agricola) | 2% fabbricati o 0,50% terreni agricoli (art. 5); 3% altri beni (art. 9) |
Nelle locazioni pluriennali di immobili urbani l’imposta può essere assolta sul corrispettivo dell’intera durata o annualmente, canone per canone (art. 17 co. 3 DPR 131/1986). Nella risposta n. 126/2025 l’Agenzia ha esaminato un affitto di ramo d’azienda con parte immobiliare prevalente, per il quale alla registrazione erano state versate sia l’imposta fissa di 200 euro sia l’imposta proporzionale dell’1% sul primo anno. L’Agenzia ha chiarito che l’imposta fissa non è dovuta di nuovo a ogni scadenza annuale, perché è un’imposta d’atto legata alla registrazione.
Esempio: negozio affittato tra due società
Alfa Srl affitta a Beta Srl l’azienda di un negozio, per un canone annuo di 60.000 euro. Alfa è una società e mantiene la qualifica di imprenditore, quindi il canone è soggetto a IVA al 22%, pari a 13.200 euro l’anno. Se i fabbricati non superano il 50% del valore dell’azienda, il contratto sconta il registro fisso di 200 euro.
Se invece Alfa fosse proprietaria dell’immobile del negozio e questo valesse più della metà dell’azienda, l’IVA resterebbe di 13.200 euro l’anno, senza possibilità di optare per l’esenzione, e il registro sarebbe proporzionale all’1% anziché limitato alla sola imposta fissa.
Ammortamento dei beni e deroga all’art. 2561 c.c.
Se le parti non derogano all’art. 2561 c.c., l’ammortamento dei beni materiali è deducibile dall’affittuario. Se derogano, lasciando al concedente l’onere di mantenere l’efficienza dell’azienda, lo deduce il concedente, purché resti imprenditore.
Senza deroga: deduce l’affittuario
L’affittuario deduce le quote di ammortamento dei beni materiali nel proprio reddito d’impresa (art. 102 co. 8 TUIR; Cass. 12.7.2022 n. 22070; Cass. 13.7.2022 n. 22171; Cass. 16.7.2025 nn. 19653 e 19655). La regola vale anche per i beni immateriali, per il rinvio dell’art. 103 co. 4 TUIR.
Le quote:
- sono commisurate al costo originario dei beni risultante dalla contabilità del concedente;
- sono deducibili fino al costo non ancora ammortizzato dal concedente, cioè per la parte che eccede quanto da lui già dedotto;
- se il concedente non ha tenuto regolarmente il registro dei beni ammortizzabili, si considerano già dedotte per il 50% le quote del periodo di ammortamento già decorso.
L’affittuario deve tenere un proprio registro dei beni ammortizzabili, compilato sulla base del registro del concedente, di cui deve prendere visione (nota DRE Emilia-Romagna 7.10.1996 n. 42049). Le quote deducibili si determinano convenzionalmente con i coefficienti tabellari (nota DRE 42049/1996; ris. DRE Emilia-Romagna 5.4.2002 n. 909-16127).
Con deroga: deduce il concedente
Se l’onere di mantenere l’efficienza dell’azienda resta al concedente, l’art. 102 co. 8 TUIR non si applica. Il concedente ammortizza i beni e deduce le quote dal proprio reddito d’impresa (Cass. 22070/2022, 22171/2022, 19653/2025 e 19655/2025), a condizione che conservi la qualità di imprenditore.
Se la perde, come l’imprenditore individuale che affitta l’unica azienda, la deduzione è preclusa. Il deperimento dei beni rileva allora solo alla cessione dell’azienda, come minor plusvalenza imponibile o maggior minusvalenza deducibile.
Manutenzioni, beni acquistati, scorte e conguaglio finale
Le regole dipendono da chi sostiene la spesa e dalla qualifica che il concedente conserva. L’affittuario applica sempre le regole del reddito d’impresa; per il concedente conta il profilo descritto nel capitolo sulle imposte sui redditi.
Spese di manutenzione
Per il concedente persona fisica con una sola azienda si applica, in via interpretativa, l’art. 71 co. 2 TUIR: le spese, ordinarie e straordinarie, sono deducibili per cassa perché specificamente inerenti alla produzione dei canoni. Per gli altri concedenti vale l’art. 102 co. 6 TUIR:
- la manutenzione ordinaria non capitalizzata è deducibile fino al 5% del costo complessivo dei beni materiali ammortizzabili risultanti dal registro all’inizio dell’esercizio; l’eccedenza va in quote costanti nei cinque esercizi successivi;
- i compensi periodici dovuti a terzi per la manutenzione di beni determinati sono deducibili nell’esercizio di competenza, fuori da quel limite;
- le spese capitalizzate non hanno limite: si ammortizza il valore incrementato (C.M. 17.5.2000 n. 98/E, § 1.1.3; circ. 16.3.2005 n. 10/E, § 4.3; circ. 31.5.2005 n. 27/E, § 3.2.1).
L’affittuario, secondo l’Amministrazione, deduce la manutenzione ordinaria sui beni presi in locazione interamente nell’esercizio, senza il limite del 5% (nota min. 8.2.1979 n. 9/543; R.M. 10.7.1982 n. 2980). La straordinaria di utilità pluriennale è deducibile ai sensi dell’art. 108 co. 1 TUIR, per la quota di competenza e non oltre la durata del contratto (R.M. 27.12.1983 n. 400). Se è iscritta tra le immobilizzazioni materiali, si ammortizza con le aliquote del DM 31.12.1988 (ris. 27.12.2005 n. 179, § 3).
Beni acquistati e beni ceduti dall’affittuario
I beni strumentali acquistati dall’affittuario che entrano nell’azienda affittata si ammortizzano secondo l’art. 102 co. 8 TUIR (ris. DRE Emilia-Romagna 5.4.2002 n. 909-16127); quelli che al termine restano nella sua piena disponibilità seguono l’ammortamento ordinario dell’art. 102.
Se l’affittuario cede un bene dell’azienda, in capo a lui nascono sopravvenienze, non plusvalenze o minusvalenze, perché non possiede il bene a titolo di proprietà: sono imponibili o deducibili ai sensi degli artt. 88 e 101 TUIR. In capo al concedente la cessione dovrebbe configurare plusvalenze o minusvalenze (ris. DRE 909-16127/2002).
Scorte
Se le scorte restano rilevate dal concedente e l’affittuario stanzia un fondo per differenze inventariali, gli accantonamenti dovrebbero risultare indeducibili e rilevare solo al termine del contratto, nelle rettifiche di fine affitto. Se invece l’affittuario rileva le scorte in bilancio, i relativi componenti di reddito seguono l’art. 92 TUIR.
Conguaglio finale
Alla fine del contratto l’inventario a valori correnti va confrontato con quello iniziale e la differenza è regolata in denaro (art. 2561 co. 4 c.c.). Fiscalmente, la differenza tra il conguaglio e il saldo dei netti patrimoniali, a valori fiscali, è una sopravvenienza attiva o passiva per l’affittuario e per il concedente che resta imprenditore (nota DRE Emilia-Romagna 42049/1996). Se il concedente ha perso la qualifica, il conguaglio percepito è un reddito diverso, tassabile per cassa nel periodo di percezione (art. 67 co. 1 lett. h TUIR; ris. 28.11.2002 n. 374).
Contabilità del contratto e IRAP
I beni dell’azienda affittata restano nel bilancio del concedente; l’affittuario rileva i canoni e, senza deroga all’art. 2561 c.c., un fondo di ripristino dei beni. Per le imprese che determinano il valore della produzione netta in base al bilancio, l’accantonamento a quel fondo è deducibile ai fini IRAP già nell’esercizio in cui è stanziato.
Come si rilevano canoni e beni
Secondo il metodo della proprietà, prevalente, i beni restano iscritti nello stato patrimoniale del concedente e non compaiono in quello dell’affittuario, che ne dà informazione in nota integrativa (art. 2427 co. 1 n. 9 c.c.). Il metodo della disponibilità, che iscriverebbe i beni nel bilancio dell’affittuario, non sembra compatibile con i documenti OIC 16 (§ 31) e OIC 13 (§§ 16-18), che subordinano la rilevazione al trasferimento di rischi e benefici.
La tabella riepiloga le voci principali di Conto economico e stato patrimoniale.
| Operazione | Concedente | Affittuario |
|---|---|---|
| Canoni | Ricavo in A.5 (OIC 12, § 56) | Costo in B.8 (OIC 12, § 65; C.M. 141/1998) |
| Beni dell’azienda | Restano nello stato patrimoniale | Non iscritti; informativa in nota integrativa |
| Ammortamento senza deroga | Non lo imputa | Accantonamento in B.13 al fondo in B.4 (OIC 31) |
| Ammortamento con deroga | Quota in B.10 | Nessun fondo |
| Manutenzione straordinaria | Capitalizzabile nei limiti del valore recuperabile (OIC 16, § 49) | Migliorie non separabili in B.I.7; separabili tra le immobilizzazioni materiali (OIC 24) |
| Conguaglio finale | Sopravvenienza: attiva in A.5, passiva in B.14 (OIC 12, §§ 83-84) | |
La manutenzione ordinaria del concedente va a Conto economico nell’esercizio; quella dell’affittuario in B.7 (OIC 16, § 49; OIC 12, § 63).
Fondo di ripristino e IRAP
Senza deroga all’art. 2561 c.c., il costo del deperimento ricade sull’affittuario, che stanzia un fondo per oneri destinato al ripristino dei beni all’atto della restituzione. Le quote sono commisurate agli interventi ragionevolmente attendibili per riportare i beni in buono stato d’uso e vanno nella voce B.13, non in B.10, perché non svolgono la funzione economica dell’ammortamento (OIC 31, §§ 18-19 e 31-35; OIC 12, §§ 81-82).
Per le imprese che determinano il valore della produzione netta in base al bilancio (art. 5 DLgs. 446/1997), l’accantonamento è deducibile ai fini IRAP già nell’esercizio dello stanziamento, anche se classificato in una voce che non rileva nella base imponibile (nota Agenzia delle Entrate 2.12.2011 n. 954-164620; circ. 20.6.2012 n. 26/E, § 5). La deducibilità per competenza si fonda su due presupposti: l’accantonamento si basa su elementi oggettivi e valida documentazione (OIC 31, § 32); la sua misura non è rimessa alla discrezionalità degli amministratori quando, ad esempio, è calcolata sulle aliquote di ammortamento del DM 31.12.1988.
Rapporti di lavoro
L’affitto di azienda è un trasferimento d’azienda ai sensi dell’art. 2112 c.c.: i rapporti di lavoro passano all’affittuario senza il consenso dei lavoratori e senza interruzione, e concedente e affittuario rispondono in solido dei crediti maturati.
Chi passa e con quali effetti. La disciplina riguarda i lavoratori subordinati con rapporto in corso al momento del trasferimento e interessati dal passaggio al nuovo datore. Nell’affitto di un ramo sono gli addetti in via esclusiva o prevalente al ramo che vengono trasferiti: il concedente può trattenerli, inserendoli nella parte dell’impresa non affittata (Cass. 19105/2003). Il rapporto prosegue automaticamente, senza soluzione di continuità e immutato in tutti i suoi aspetti contenutistici (art. 2112 co. 1). Possono transitare anche gli effetti di un accordo sindacale di prossimità stipulato dal concedente ai sensi dell’art. 8 DL 138/2011 (Cass. 29.1.2025 n. 2054).
Licenziamento. L’affitto non può essere, di per sé, motivo di licenziamento, né per il concedente né per l’affittuario; resta ferma la facoltà di recesso nel rispetto della disciplina del licenziamento individuale (art. 2112 co. 4, primo periodo). Serve quindi una giusta causa o un giustificato motivo diverso dall’affitto (Cass. 15495/2008); su questi presupposti si rinvia alla pagina sul licenziamento per giusta causa e giustificato motivo. Se manca, secondo un orientamento il recesso è nullo e il rapporto prosegue con l’affittuario (Cass. 3041/2012); altre pronunce parlano di annullabilità (Cass. 3186/2019).
Crediti. Concedente e affittuario sono obbligati in solido per tutti i crediti che il lavoratore aveva al momento del trasferimento (art. 2112 co. 2). Il lavoratore può chiedere l’intero a ciascuno, salvo il regresso del condebitore nei confronti dell’obbligato principale.
Dimissioni. Se le condizioni di lavoro subiscono una sostanziale modifica in senso peggiorativo (nota Min. Lavoro 31.5.2001), il lavoratore può dimettersi entro tre mesi dal trasferimento per giusta causa ai sensi dell’art. 2119 c.c. (art. 2112 co. 4, secondo periodo). Le dimissioni hanno effetto immediato e danno diritto all’indennità sostitutiva del preavviso.
Cessazione del contratto e restituzione dell’azienda
Alla cessazione l’azienda torna al concedente, ma composta almeno in parte da beni e rapporti diversi da quelli iniziali. Crediti e debiti dell’affittuario non seguono automaticamente l’azienda.
Cause di cessazione
Nessuna norma elenca le cause specifiche dell’affitto d’azienda: si ricavano dalle regole generali sul contratto e sull’affitto. Il contratto cessa per:
- scadenza del termine;
- fine del preavviso, in caso di recesso;
- interdizione, inabilitazione o insolvenza dell’affittuario, salva idonea garanzia prestata al concedente (art. 1626 c.c.);
- risoluzione per mutuo dissenso o inadempimento dell’affittuario;
- alienazione dell’azienda, se le parti lo hanno stabilito (art. 1625 c.c.).
La morte dell’affittuario dà al concedente e agli eredi il diritto di recedere entro tre mesi, con disdetta e sei mesi di preavviso (art. 1627 c.c.). La morte del concedente non scioglie il contratto: l’azienda cade in successione e gli eredi subentrano nel rapporto.
Cosa torna al concedente
Alla scadenza tornano al concedente i beni che componevano l’azienda e ne fanno ancora parte, i beni immessi dall’affittuario nell’esercizio del potere-dovere di gestirla e conservarne l’efficienza, e i contratti trasferiti con l’affitto ancora in vita.
Nei contratti stipulati dall’affittuario per far funzionare l’azienda il concedente subentra solo se non eccedono né la potenzialità produttiva dell’azienda né i poteri di gestione dell’affittuario, e se la restituzione dipende dalla volontà delle parti o da un fatto da esse previsto, come la scadenza o il recesso pattizio (Cass. 23.9.2015 n. 18805; Cass. 16.6.2004 n. 11318; Cass. 7.11.2003 n. 16724).
I crediti non si ritrasferiscono al concedente, salvo accordo delle parti. Per i debiti, la restituzione non fa sorgere a suo carico la responsabilità dell’art. 2560 c.c. per quelli contratti dall’affittuario; una sola pronuncia, rimasta isolata, ha ritenuto il contrario (Cass. 9.10.2017 n. 23581). Il divieto di concorrenza dell’art. 2557 c.c. si applica anche all’affittuario, una volta avvenuta la retrocessione dell’azienda (Cass. 20.12.1991 n. 13762; Cass. 23.9.1995 n. 10105). Il conguaglio in denaro sull’inventario finale è trattato nel capitolo sulle manutenzioni.
Perdita della qualifica di imprenditore e procedure concorsuali
La liquidazione giudiziale può essere aperta entro un anno dalla cessazione dell’attività del debitore, se l’insolvenza si è manifestata prima della cessazione o entro l’anno successivo (art. 33 co. 1 CCII). Per il concedente che affitta l’unica azienda e perde la qualifica di imprenditore occorre quindi verificare se, e da quando, l’attività possa dirsi cessata. Per il quadro generale si rinvia alla pagina sulla crisi d’impresa.
Dal 1° gennaio 2027: i nuovi testi unici
I riferimenti normativi di questa pagina sono quelli vigenti nel 2026. Dal 1° gennaio 2027 si applicano il nuovo TUIR (D.Lgs. 117/2026, art. 377), il Testo unico IVA (D.Lgs. 10/2026, art. 171) e il Testo unico dell’imposta di registro (D.Lgs. 123/2025, la cui applicazione è stata rinviata dall’art. 4 co. 5 DL 200/2025). Sostituiscono rispettivamente il DPR 917/1986, il DPR 633/1972 e il DPR 131/1986, con una nuova numerazione degli articoli. Per il quadro del nuovo TUIR si veda l’approfondimento sul nuovo TUIR; per le corrispondenze tra gli articoli del DPR 633/1972 e del nuovo testo, la tabella di raccordo sul Testo unico IVA.
Affitto di azienda: la tassazione dipende dal tuo contratto
La qualifica del concedente, un immobile oltre il 50% del valore dell’azienda e la deroga all’art. 2561 c.c. cambiano IVA, registro e deduzioni. Se devi stipulare o rivedere un contratto, esaminiamo il tuo caso.
Richiedi una valutazione del contratto →Domande frequenti
L’affitto di azienda richiede il notaio?
Per la validità tra le parti no: per le imprese soggette a registrazione basta la forma scritta, richiesta a fini di prova (art. 2556 co. 1 c.c.). Serve però un atto pubblico o una scrittura privata autenticata per l’iscrizione nel Registro delle imprese, da depositare entro 30 giorni (art. 2556 co. 2). Se comprende immobili e dura più di nove anni, la forma scritta è necessaria per la validità.
Il canone di affitto di azienda è soggetto a IVA?
Sì, se il concedente è soggetto IVA: l’affitto è una prestazione di servizi imponibile con aliquota ordinaria (art. 3 co. 2 DPR 633/1972). Fa eccezione l’imprenditore individuale che affitta l’unica azienda, i cui canoni sono fuori campo IVA, mentre l’affitto di azienda agricola è esente (art. 10 co. 1 n. 8). Chi affitta solo un ramo conserva la qualifica e applica l’IVA.
Chi affitta l’unica azienda deve chiudere la partita IVA?
No. L’imprenditore individuale che affitta l’unica azienda sospende l’attività e gli obblighi IVA, come fatturazione e dichiarazione annuale, ma conserva la partita IVA e la riutilizza alla scadenza del contratto (C.M. 72/1986). Resta dovuta la dichiarazione per l’anno dell’affitto, con le operazioni dal 1° gennaio alla data di concessione, e va comunicata la variazione dati con il modello AA9/12.
Chi risponde dei debiti dell’azienda anteriori all’affitto?
Salvo diverso accordo tra le parti, si ritiene che risponda solo il concedente, perché l’art. 2560 c.c. non è richiamato per l’affitto. L’affittuario subentra invece nei contratti non personali (art. 2558 co. 3 c.c.). Per i crediti dei lavoratori esistenti al momento del passaggio rispondono in solido concedente e affittuario (art. 2112 co. 2 c.c.).
Chi deduce l’ammortamento dei beni dell’azienda affittata?
Se le parti non derogano all’art. 2561 c.c., lo deduce l’affittuario, sul costo originario risultante dalla contabilità del concedente e fino al costo non ancora ammortizzato (art. 102 co. 8 TUIR). Se l’onere di mantenere l’efficienza dell’azienda resta al concedente, lo deduce lui, purché conservi la qualità di imprenditore: non lo deduce l’imprenditore individuale che affitta l’unica azienda.
Fonti e riferimenti
- Codice civile: artt. 1350 n. 8, 1625, 1626, 1627, 2112, 2119, 2427 co. 1 n. 9, 2555, 2556, 2557, 2558, 2559, 2560, 2561, 2562, 2610
- L. 27.7.1978 n. 392: artt. 27, 32, 33, 34, 35, 36, 38
- L. 22.4.1941 n. 633: art. 132
- DPR 22.12.1986 n. 917 (TUIR), vigente fino al 31.12.2026: artt. 6 co. 3, 67 co. 1 lett. h, 71 co. 2, 81 co. 1, 83 co. 1, 88, 92, 101, 102 co. 6 e 8, 103 co. 4, 108 co. 1, 109 co. 2 lett. b
- DPR 26.10.1972 n. 633, vigente fino al 31.12.2026: artt. 3 co. 2, 4 co. 2 n. 1, 8 co. 4, 10 co. 1 n. 8, 14, 16, 35
- DPR 26.4.1986 n. 131, vigente fino al 31.12.2026: artt. 3, 13 co. 1, 17 co. 3, 23 co. 1, 40; Tariffa, Parte I, artt. 5 (lett. a-bis) e 9
- DL 4.7.2006 n. 223 (conv. L. 4.8.2006 n. 248): art. 35 co. 10-quater
- DLgs. 15.12.1997 n. 446: art. 5
- DL 25.6.2008 n. 112: art. 36 co. 1-ter
- DL 13.8.2011 n. 138: art. 8
- DLgs. 12.1.2019 n. 14 (Codice della crisi d’impresa e dell’insolvenza): art. 33 co. 1
- DM 31.12.1988 (coefficienti di ammortamento)
- DLgs. 19.6.2026 n. 117 (nuovo TUIR): art. 377
- DLgs. 19.1.2026 n. 10 (Testo unico IVA): art. 171
- DLgs. 1.8.2025 n. 123 (Testo unico imposta di registro) e DL 31.12.2025 n. 200, art. 4 co. 5 (conv. L. 27.2.2026 n. 26)
- Agenzia delle Entrate, risposta a interpello 30.4.2025 n. 126
- Agenzia delle Entrate: C.M. 4.11.1986 n. 72; C.M. 30.5.1995 n. 154; C.M. 4.6.1998 n. 141; C.M. 17.5.2000 n. 98/E; ris. 28.11.2002 n. 374; circ. 16.3.2005 n. 10/E; circ. 31.5.2005 n. 27/E; ris. 27.12.2005 n. 179; circ. 1.3.2007 n. 12/E; nota 2.12.2011 n. 954-164620; circ. 20.6.2012 n. 26/E; circ. 29.5.2013 n. 18/E
- Ministero delle Finanze e Ministero del Lavoro: nota 8.2.1979 n. 9/543; R.M. 10.7.1982 n. 2980; R.M. 27.12.1983 n. 400; nota 31.5.2001
- Direzione regionale Emilia-Romagna: nota 7.10.1996 n. 42049; ris. 5.4.2002 n. 909-16127
- Documenti OIC 12, 13, 16, 24 e 31
- Corte di cassazione: sentenze 20.12.1991 n. 13762, 23.9.1995 n. 10105, 17.4.1996 n. 3627, 7.11.2003 n. 16724, 19105/2003, 16.6.2004 n. 11318, 15495/2008, 28.5.2009 n. 12543, 3041/2012, 8.5.2013 n. 10740, 23.9.2015 n. 18805, 16.10.2017 n. 24276, 9.10.2017 n. 23581, 19366/2018, 3186/2019, 25.9.2019 n. 23851, 17.2.2020 n. 3888, 12.7.2022 n. 22070, 13.7.2022 n. 22171, 29.1.2025 n. 2054, 16.7.2025 nn. 19653 e 19655
