
Il beneficiario di un trust estero può accedere al regime dei neo-residenti? Come distinguere interposizione e trust genuino.
Chi arriva in Italia con un trust estero già costituito spesso lo eredita come beneficiario, non come disponente. Prima di applicare il regime 24-bis occorre stabilire se il trust è realmente segregato o soltanto interposto, perché i due casi comportano un trattamento fiscale diverso.
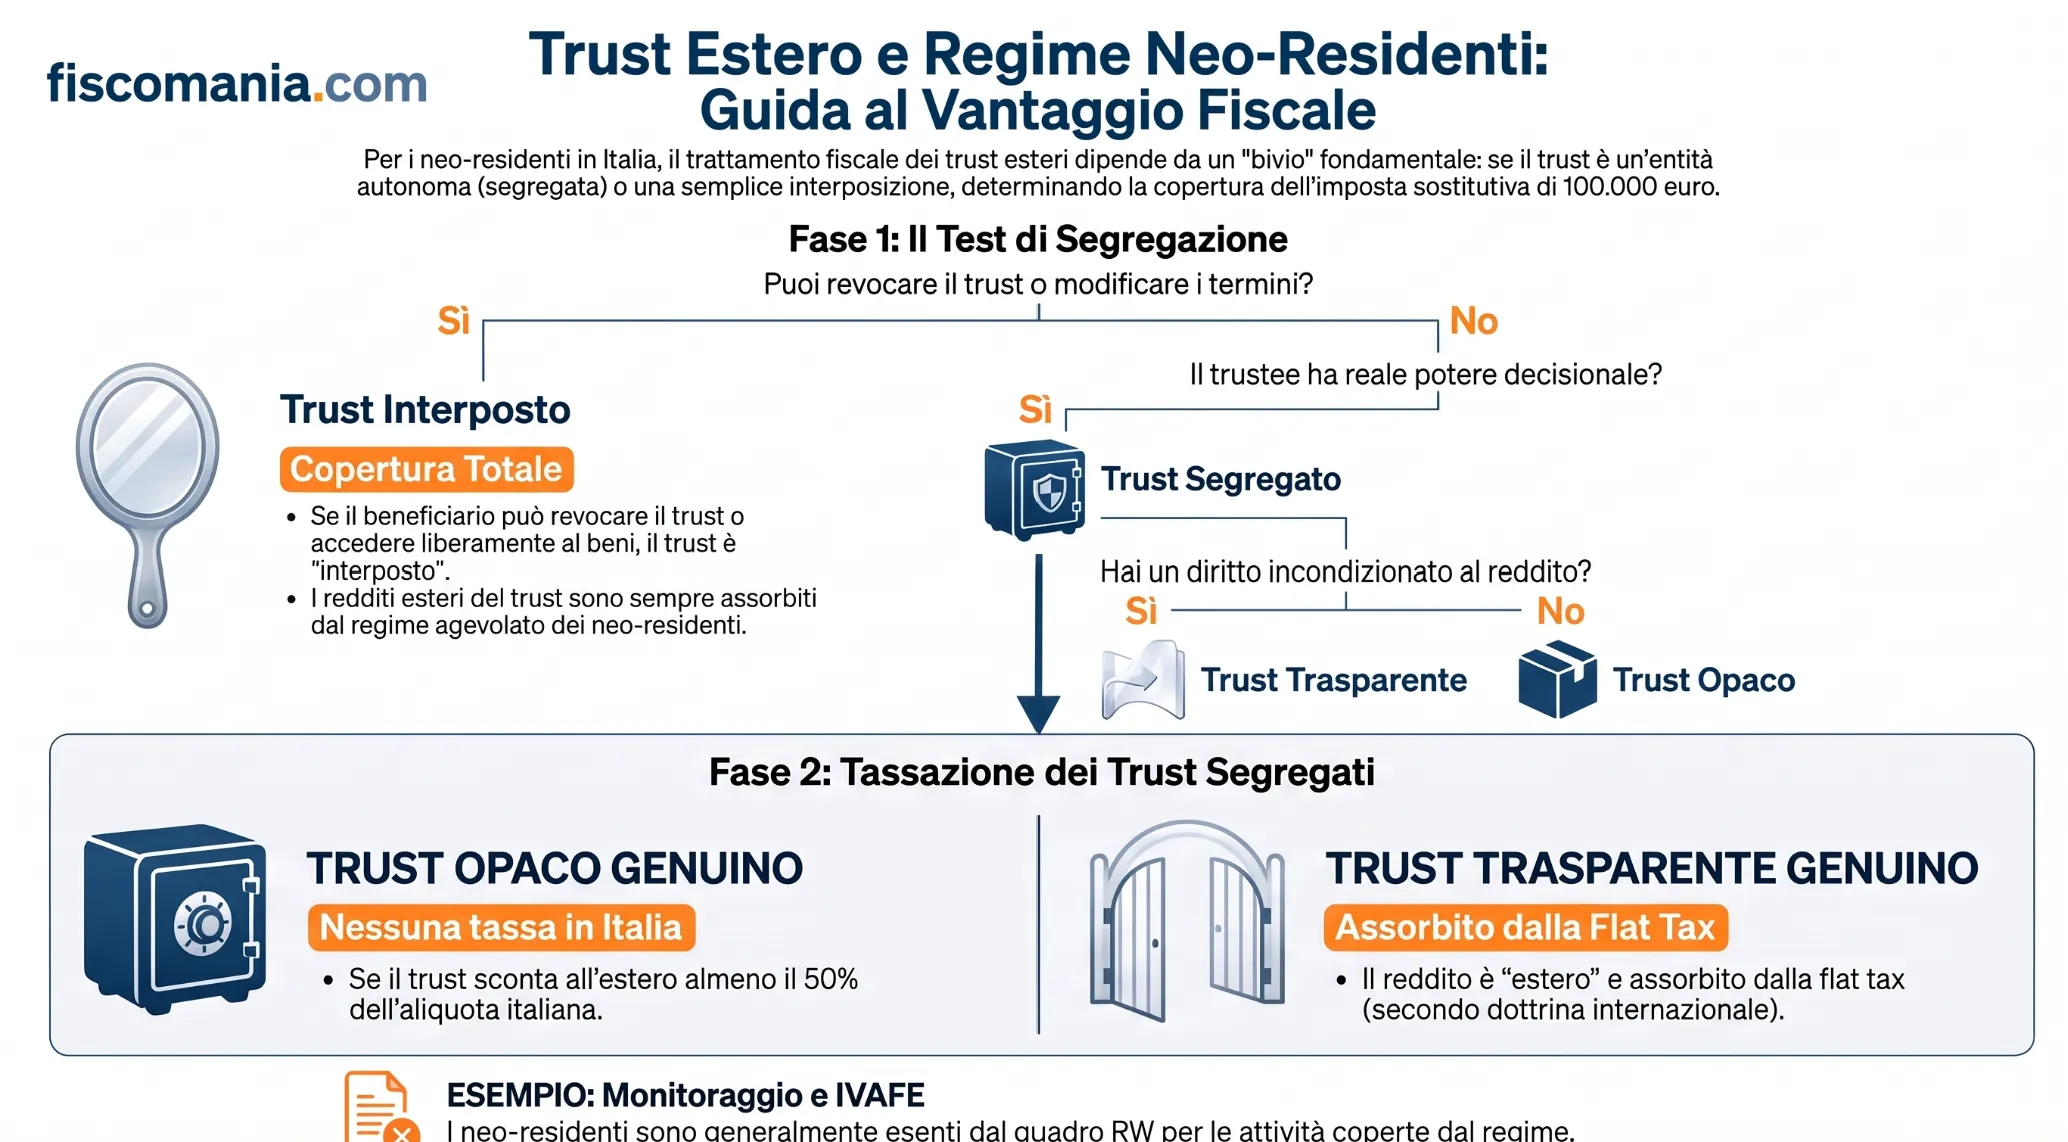
Il regime 24-bis assorbe nell’imposta sostitutiva i redditi di fonte estera. Per un trust, questo vale con certezza quando è qualificabile come entità interposta al neo-residente, secondo la Circolare 17/E/2017. Se il trust è invece genuinamente segregato, il trattamento dipende dalla sua natura: per un trust opaco con tassazione estera adeguata, almeno il 50% di quella italiana secondo la Circolare 34/E/2022, le distribuzioni al beneficiario non generano ulteriore reddito imponibile in Italia; per un trust trasparente, il reddito imputato per trasparenza segue le ordinarie regole di territorialità e, per la dottrina internazionale, rientra nell’imposta sostitutiva se qualificabile come reddito estero. Su quest’ultimo punto manca però una conferma esplicita dell’Agenzia delle Entrate.
Trust interposto o genuinamente segregato: il primo bivio
Il primo elemento da verificare non è se il trust sia trasparente o opaco, ma se esista fiscalmente come soggetto autonomo rispetto a chi lo ha costituito o ne beneficia. Un trust si considera interposto quando il patrimonio segregato resta, nella sostanza, nella disponibilità del disponente o del beneficiario: quest’ultimo può revocarlo, modificarne i termini o accedere ai beni senza passare dalle decisioni del trustee.
In questo caso la Circolare 17/E del 23 maggio 2017 equipara il trust a un’entità interposta: i redditi di fonte estera restano assorbiti dal regime dei neo-residenti, quelli di fonte italiana scontano la tassazione ordinaria. Solo se il trust supera questo primo test si pone la domanda successiva, quella sulla sua qualificazione come trasparente o opaco.
| Domanda diagnostica | Se sì | Se no |
|---|---|---|
| Il disponente o il beneficiario può revocare il trust, modificarne i termini o accedere liberamente al patrimonio segregato? | Trust interposto (Circ. 17/E/2017): redditi esteri assorbiti dal regime dei neo-residenti, redditi italiani a tassazione ordinaria | Passa alla domanda successiva |
| Il trustee esercita un potere decisionale reale su tempi, importi e beneficiari delle distribuzioni, distinto da un’esecuzione automatica delle istruzioni ricevute? | Trust genuinamente segregato: passa alla domanda successiva | Trust interposto: stesso trattamento della riga precedente |
| Un beneficiario individuato vanta un diritto attuale e incondizionato a pretendere dal trustee una quota di reddito? | Trust trasparente | Trust opaco |
Se il test si ferma alla prima o alla seconda domanda, il trust è interposto: il trattamento ricade nella disciplina generale già approfondita su Fiscomania, compresi gli obblighi di monitoraggio nel quadro RW. Se invece il trust supera entrambe le domande, il regime dei neo-residenti si confronta con una struttura genuinamente autonoma, e la qualificazione emersa dalla terza domanda determina il percorso descritto nelle sezioni successive. Le sfumature tra beneficiario individuato e beneficiario meramente discrezionale, incluse le più recenti indicazioni giurisprudenziali, restano approfondite nella guida dedicata ai trust con beneficiari residenti in Italia.
Trust successori anglosassoni con trustee poco più che nominale
Il test del paragrafo precedente deve essere applicato con più cautela proprio nei trust di origine anglosassone costituiti per finalità successorie, dove la segregazione formale spesso convive con un margine di discrezionalità del trustee ridotto all’osso.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
