
Regime impatriati e figli minori: decorrenza del 40%, residenza del figlio, nascita all’estero e due genitori. Art. 5 e risposte Ade
In caso di nascita di un figlio durante il regime impatriati, l’imponibilità scende al 40% dal periodo d’imposta della nascita, ma solo se il figlio è residente in Italia. Se nasce all’estero e arriva dopo, manca prassi sulla decorrenza.
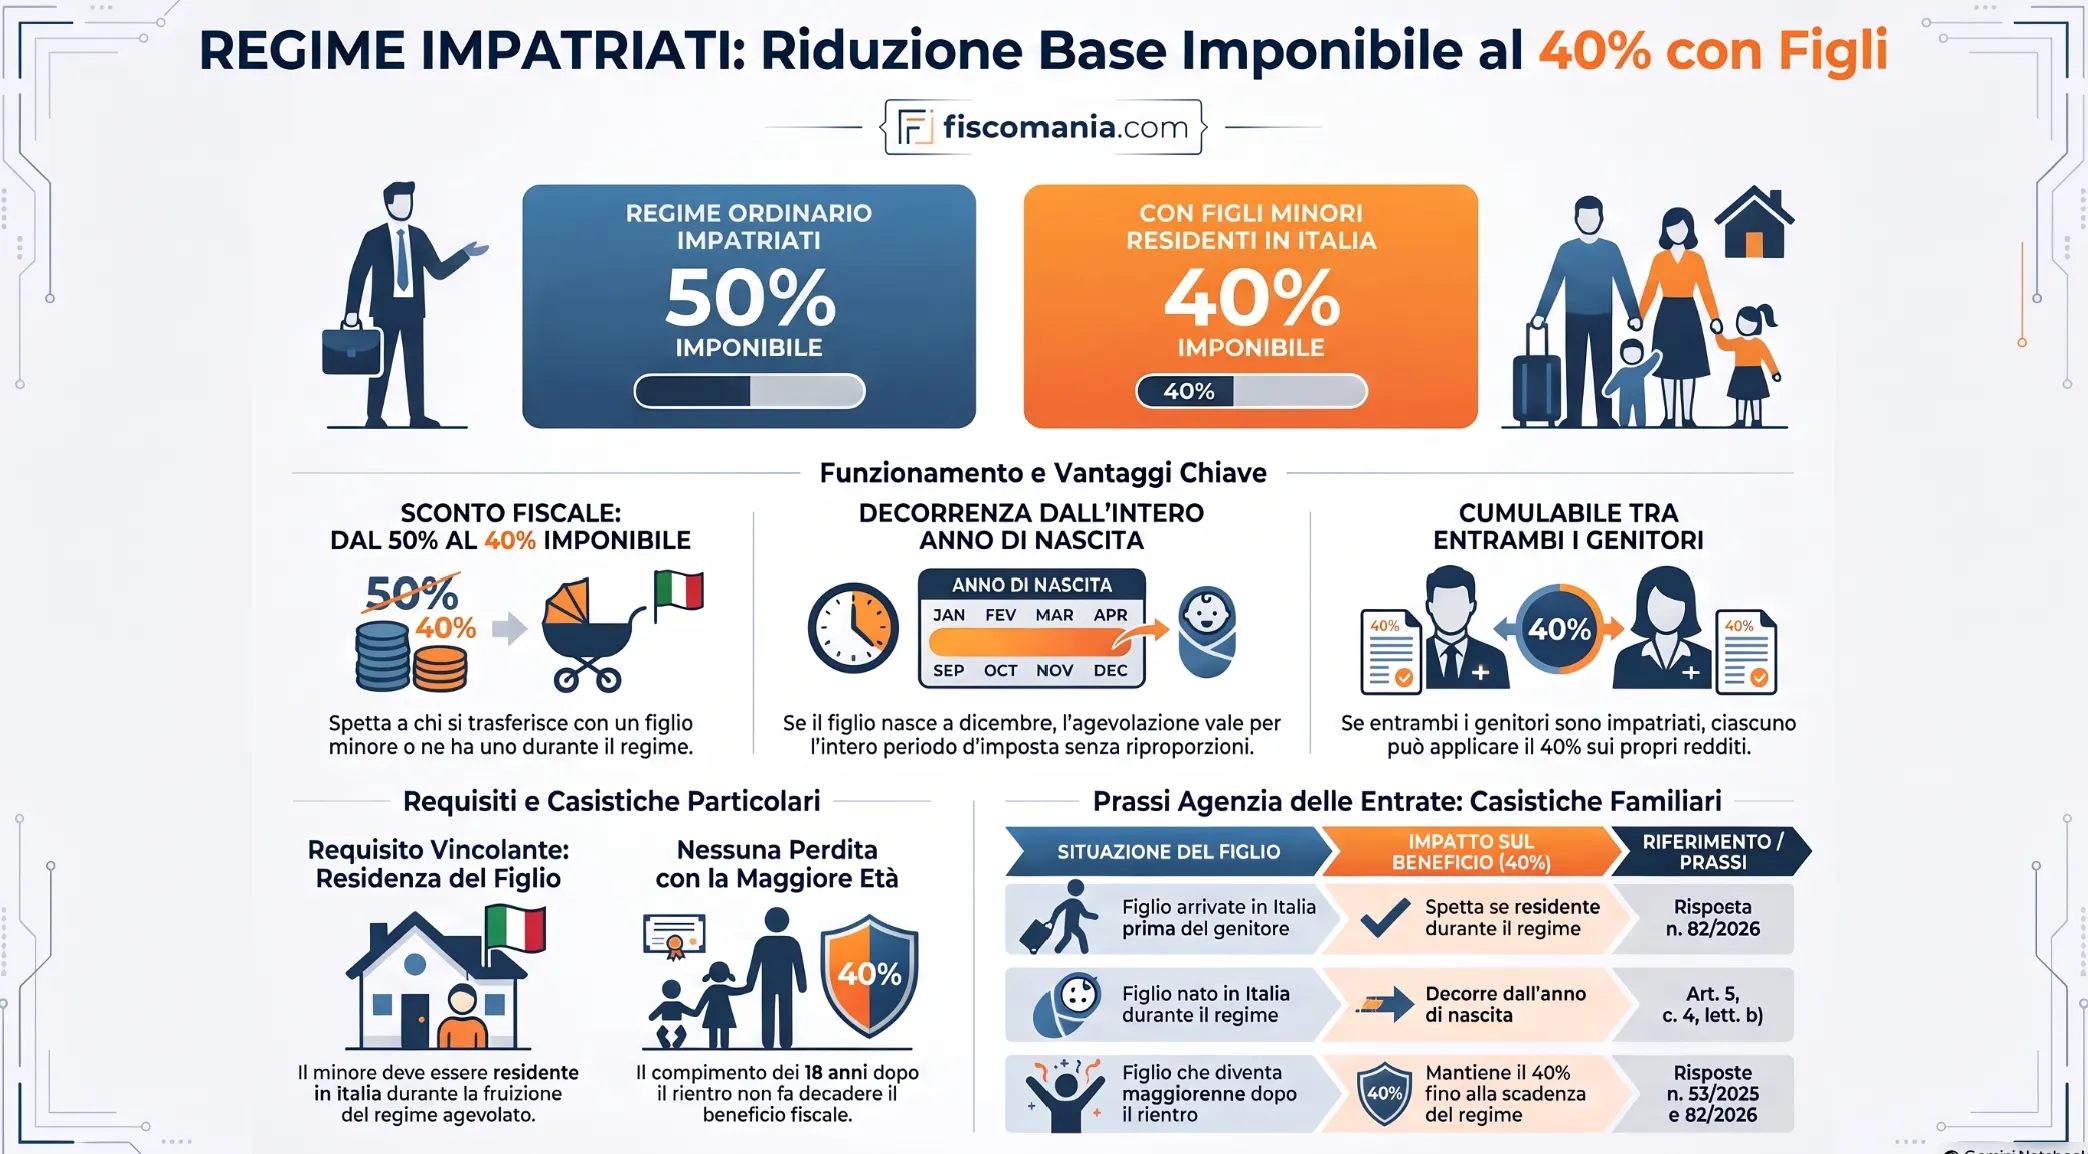
L’art. 5, comma 4, D.Lgs. 209/2023 riduce al 40%, invece del 50%, la quota di reddito che concorre alla base imponibile se il lavoratore si trasferisce in Italia con un figlio minore o se, durante il regime, nasce un figlio o viene adottato un minore. In quest’ultimo caso il beneficio decorre dal periodo d’imposta della nascita. Il comma 5 lo subordina alla residenza del figlio nel territorio dello Stato durante la fruizione. L’Agenzia delle Entrate ha chiarito che il 40% spetta a entrambi i genitori (risposta n. 53/2025) e che il figlio può essere arrivato prima del genitore (risposta n. 82/2026). Non ha affrontato il figlio nato all’estero che raggiunge il genitore in un secondo momento.
Da quando si applica l’imponibilità al 40%
L’imponibilità scende dal 50% al 40% in due ipotesi distinte, con decorrenza diversa: il lavoratore si trasferisce con un figlio minore, oppure un figlio nasce o un minore viene adottato quando il regime è già in corso. In entrambe vale la condizione di residenza del figlio, trattata più avanti.
Figlio minore al seguito del lavoratore
Se il lavoratore si trasferisce con un figlio minore, l’art. 5, comma 4, lett. a), D.Lgs. 209/2023 riduce al 40% la quota di reddito che concorre al reddito complessivo, rispetto al 50% ordinario del regime impatriati. Il testo non prevede una decorrenza distinta da quella del regime, che parte dal periodo d’imposta del trasferimento e dura per i quattro successivi (comma 3). Nel caso esaminato dalla risposta a interpello n. 82/2026, con trasferimento e tre figli già residenti in Italia, l’Agenzia delle Entrate ha riconosciuto il 40% sui redditi prodotti in Italia nel periodo di fruizione.
Nascita o adozione durante il regime
Se il figlio nasce, o il minore viene adottato, dopo l’inizio del regime, il comma 4, lett. b), fa partire il 40% dal periodo d’imposta in corso al momento della nascita o dell’adozione e lo estende al tempo residuo del periodo agevolato. Conta quindi il periodo d’imposta e non il giorno: il testo non prevede riproporzioni, per cui un figlio nato a dicembre produce il beneficio già per quell’anno. Per i periodi precedenti restano ferme le percentuali ordinarie, perché la riduzione parte dal periodo in corso alla nascita.
Residenza del figlio: cosa richiede il comma 5
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
