
Rimborso imposta alla fonte sul capitale LPP svizzero: regole, nuova prassi cantonale, rischio doppia imposizione e cosa fare se diniego.
Chi risiede in Italia e riscuote in capitale il secondo pilastro svizzero può subire un’imposta alla fonte in Svizzera, normalmente oggetto di richiesta di rimborso. Dal 2024 sono però emersi dinieghi che pongono un problema di coordinamento con l’imposta italiana del 5%.
La Convenzione contro le doppie imposizioni tra Italia e Svizzera attribuisce, in linea generale, allo Stato di residenza la tassazione delle pensioni e delle remunerazioni analoghe derivanti da un cessato impiego. Per il capitale del secondo pilastro LPP percepito da un residente in Italia, la disciplina interna italiana prevede inoltre un’imposizione sostitutiva del 5%.
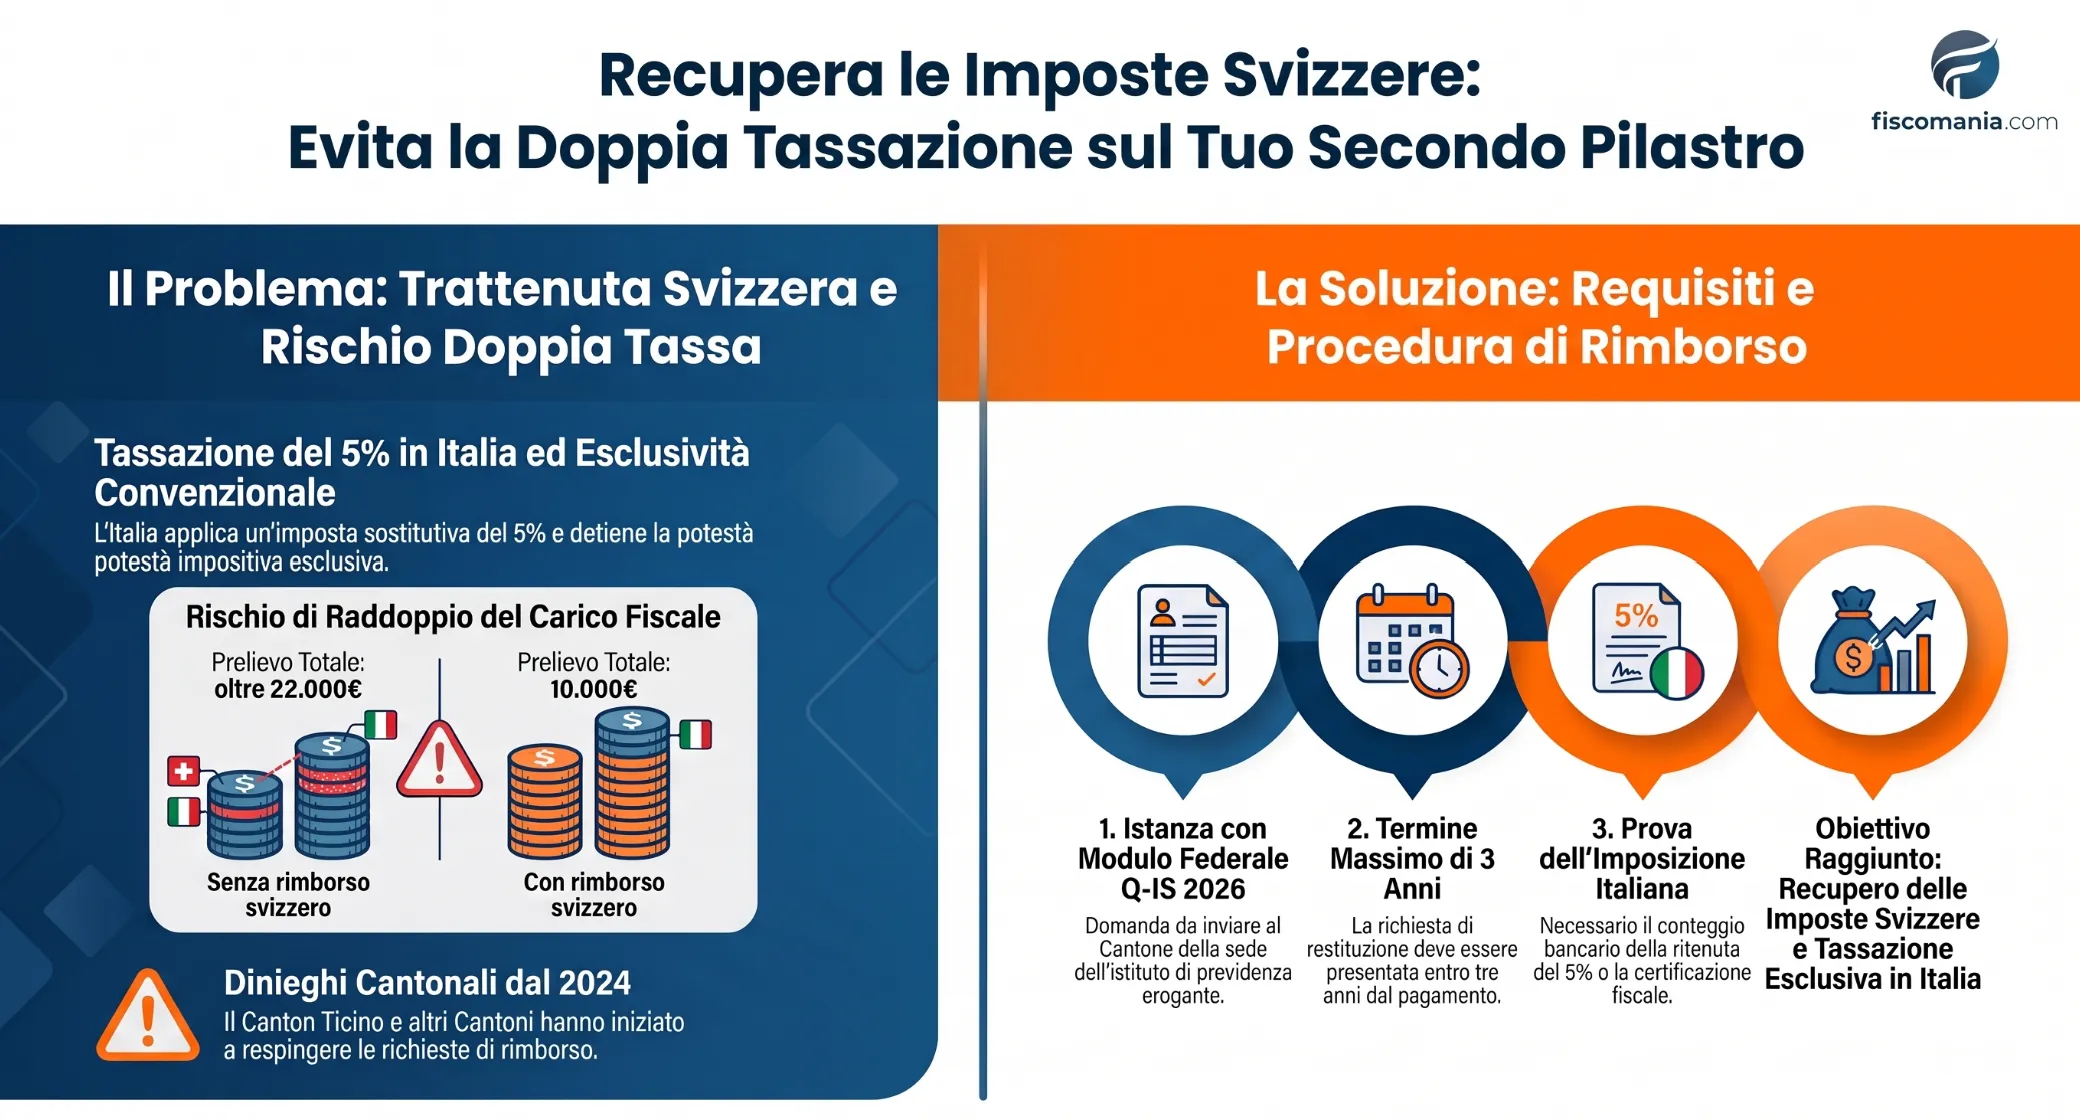
La Svizzera può tuttavia applicare inizialmente un’imposta alla fonte sulla prestazione in capitale, rispetto alla quale è prevista una procedura di rimborso. Proprio su questo passaggio è emersa una criticità: dal 2024 sono stati segnalati dinieghi da parte delle autorità cantonali anche in presenza della tassazione italiana, con il rischio che i due prelievi rimangano entrambi a carico del beneficiario.
Perché la Svizzera applica l’imposta alla fonte sul capitale LPP
Quando una prestazione in capitale del secondo pilastro viene corrisposta a una persona fiscalmente domiciliata all’estero, la normativa svizzera prevede l’applicazione dell’imposta alla fonte. Il prelievo non significa però, di per sé, che la Svizzera abbia il diritto definitivo di tassare quella prestazione: occorre analizzare quanto previsto dalla Convenzione contro le doppie imposizioni applicabile allo Stato di residenza del beneficiario.
Questo meccanismo è particolarmente evidente nella disciplina del Canton Ticino. Per le prestazioni previdenziali in capitale corrisposte a beneficiari domiciliati all’estero, l’imposta viene inizialmente trattenuta anche quando un accordo internazionale attribuisce la potestà impositiva all’altro Stato. Se ricorrono le condizioni previste, il beneficiario può successivamente richiederne il rimborso.
Un aspetto pratico importante riguarda l’individuazione dell’autorità competente. Ai fini della richiesta di rimborso rileva il Cantone nel quale ha sede l’istituto di previdenza che ha erogato la prestazione, non necessariamente quello nel quale il contribuente lavorava o risiedeva durante il periodo di attività. Anche il modulo federale di rimborso richiede infatti di indicare l’istituzione di previdenza e il relativo Cantone.
Occorre quindi distinguere due momenti: da una parte, il prelievo alla fonte effettuato al momento del pagamento del capitale; dall’altra, la determinazione dello Stato al quale spetta in via definitiva la potestà impositiva in base alla Convenzione applicabile. È su questa seconda fase che, per i residenti in Italia, assume rilievo la Convenzione tra Italia e Svizzera.
Dove deve essere tassato il secondo pilastro di un residente in Italia
Per le pensioni e le remunerazioni analoghe derivanti da un precedente rapporto di lavoro privato, l’art. 18 della Convenzione contro le doppie imposizioni tra Italia e Svizzera stabilisce, in linea generale, la tassazione esclusiva nello Stato di residenza del beneficiario. Per un soggetto fiscalmente residente in Italia, quindi, la potestà impositiva convenzionale spetta all’Italia. Restano distinte le fattispecie riconducibili alle funzioni pubbliche, disciplinate dall’art. 19 della Convenzione.
Questa regola permette di comprendere la funzione del rimborso dell’imposta alla fonte svizzera. Il prelievo effettuato al momento dell’erogazione del capitale non modifica, da solo, la ripartizione della potestà impositiva stabilita dalla Convenzione: quando ne ricorrono i presupposti, l’imposta trattenuta in Svizzera deve essere coordinata con il diritto impositivo attribuito allo Stato di residenza.
Tassazione italiana del capitale LPP al 5%
Sul versante italiano, l’art. 76 della Legge n. 413/1991 prevede un regime specifico per le prestazioni della previdenza professionale svizzera LPP percepite da soggetti residenti in Italia. A seguito dell’introduzione del comma 1-ter, il regime opera anche quando le somme sono corrisposte senza l’intervento di un intermediario finanziario residente tenuto ad applicare il prelievo.
La disciplina è stata affrontata anche dall’Agenzia delle Entrate nella risposta a interpello n. 125/2024, relativa a una prestazione LPP erogata in capitale. Per approfondire il regime italiano, le modalità di percezione e la distinzione rispetto alle altre prestazioni previdenziali svizzere si rinvia alla guida sulla tassazione in Italia delle pensioni e del secondo pilastro svizzero.
Ai fini del problema esaminato in questa sede, il dato essenziale è quindi il seguente: il capitale può essere assoggettato in Italia all’imposta sostitutiva del 5% e, nello stesso momento, aver già subito un prelievo alla fonte in Svizzera. La procedura di rimborso dell’imposta svizzera assume proprio la funzione di evitare che entrambi i prelievi rimangano definitivamente a carico del beneficiario.
Come funziona il rimborso dell’imposta alla fonte svizzera
Il rimborso dell’imposta alla fonte trattenuta sulla prestazione in capitale non è automatico. Il beneficiario deve presentare un’apposita istanza e documentare la propria residenza fiscale nello Stato al quale la Convenzione attribuisce la potestà impositiva. Per i beneficiari residenti in Italia, l’Amministrazione federale delle contribuzioni ha inoltre fornito indicazioni specifiche con la Lettera circolare n. 199a del 12 agosto 2022.
Abbonati per continuare a leggere
Accedi a tutti i contenuti premium di Fiscomania.com
Abbonamento trimestrale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Abbonamento annuale
- Accesso a tutti gli articoli premium
- Guide operative, checklist e modulistica
- Newsletter settimanale su fiscalità internazionale
- Disdici quando vuoi — garanzia 14 giorni
Sei già abbonato?
